主なポイント
- 社会保障庁(SSA)によると、2027年1月に完全定年年齢である67歳で退職する労働者は、社会保障から月額最大4,188ドルを受け取ることができます。
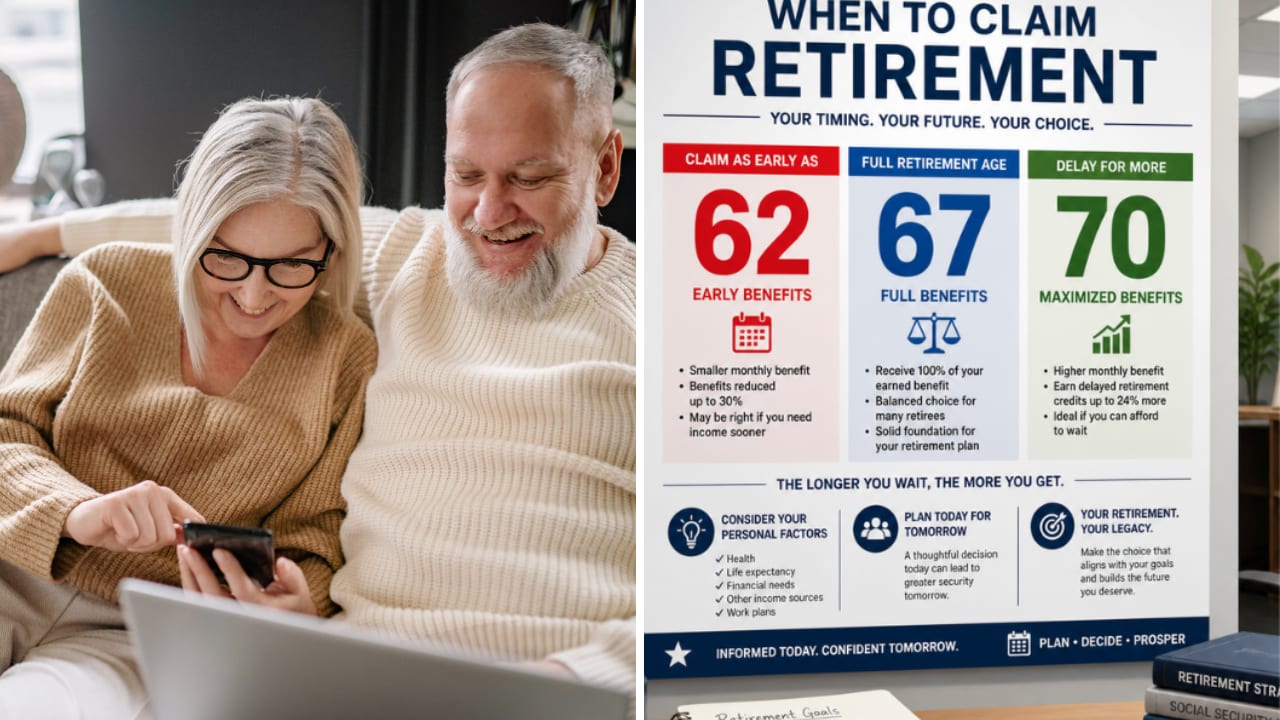
- この最大額は受給開始年齢によって異なります。2027年1月に62歳で受給を開始する労働者の場合、月額3,094ドル、70歳で受給を開始する場合は月額5,358ドルです。
- これらの最大額は、22歳以降の毎年、社会保障の課税対象上限額(2027年の収入については192,300ドルに設定)以上の収入があったことを前提としています。
- 受給開始年齢は、ほとんどの労働者が今もコントロールできる手段です。62歳で受給を開始すると生涯にわたって給付額が30%削減され、67歳を過ぎてから70歳まで待機する毎年、給付額は8%ずつ増加します。
もしあなたが1月に退職するなら、社会保障庁があなたの受取額に上限を設定したことになります。2027年1月に完全定年年齢である67歳で受給を開始する労働者にとって、社会保障が支払う最大額は月額4,188ドルです。
これは大きな金額であり、達成するのは困難です。しかし、あなたがどれだけ稼いでいたかに関わらず、受給開始時期を選ぶだけで、自分の受取額を最大77%増やすことができます。
待てば待つほど、最大額は大きくなる
SSAの2027年の給付額の例は、22歳以降の毎年、課税対象上限額を稼いで1月に退職する労働者を想定しています。その労働者の月額受取額は、受給開始年齢によって異なります:
- 62歳(SSAの例では62歳1ヶ月):3,094ドル
- 67歳:4,188ドル
- 70歳:5,358ドル
したがって、月額5,358ドルが、2027年1月に退職する誰にとってもSSAが示す最大の受取額です。
各行は、その年の1月に62歳、67歳、70歳になる異なる労働者を表しているため、最初と最後の行の間の月額2,264ドルを、待機した一人に対する報酬として解釈すべきではありません。
退職者に6%以上の利回りを提供する安全な6つの高配当株
現在、年率6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、私たちはそのうちの6銘柄だけが退職者にとって真に安全であると確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
上限額での35年間が必要
これらの最大額は、毎年、社会保障の課税対象上限額以上の給与収入があることを前提としています。SSAはこの上限を2026年は184,500ドル、2027年は192,300ドルに設定しています。この上限を超える収入には社会保障税が課されず、給付額の計算にも追加されないため、2027年に100万ドル稼いだ労働者も、192,300ドル稼いだ労働者も、その年の給付額計算上のクレジットは同じです。
たった1年の大成功では誰もそこに到達できません。SSAは、賃金に連動して調整された最大35年間の収入から退職給付額を計算します。つまり、最も高い年を選び、それらを合計して月額平均を算出します。最大額に到達するには、この35年間の毎年がその年の上限額以上でなければならず、上限を下回る年があれば平均を引き下げます。
これは非常に高いハードルです。
あなたが今もコントロールできる手段
退職が近づく頃には、あなたの収入記録はほぼ確定しています。受給を開始する年齢は、あなたが選ぶことができ、SSAのそのルールは、最大額かどうかに関わらず、すべての給付に適用されます。
1960年以降に生まれた人にとって、完全定年年齢は67歳であり、SSAは62歳で受給を開始すると生涯にわたって給付額を30%削減します。SSA自身の例では、67歳で1,000ドルの給付が、62歳では700ドルに減額されます。67歳を過ぎてから70歳まで待機する毎年、給付額は8%(月あたり2/3の1%)ずつ増加するため、同じ1,000ドルの給付は70歳で1,240ドルに増加します。これは3年間、それぞれ8%ずつの増加です。
これらを合わせると、62歳から70歳まで待機することで、受取額は77%大きくなります(1,240ドル ÷ 700ドル)。既婚の夫婦はもう一つ考慮すべき数字があります。配偶者給付を62歳で受給開始すると、完全定年年齢で受給開始する場合より35%少なくなります。
どの年齢が適切かは、あなたの健康状態、他の貯蓄、そしてその収入を必要とする期間によって決まります。しかし、その差は十分に大きいため、申請する前に自分自身の数字を計算してみる価値があります。
あなた自身の数字を確認する
あなたの社会保障明細書(ssa.govのあなたのアカウント内)には、年ごとの収入記録と、各受給開始年齢での給付額の見積もりが記載されています。あなたの上位35年間のそれぞれが平均に含まれるため、記録漏れや収入の少ない年がないか確認する価値があります。
私の考えでは、最大額は知っておく楽しい数字ですが、受給開始年齢こそが、私たちの大多数が実際に違いを生み出せる部分です。もしあなたが健康で待つ余裕があるなら、生涯にわたってそれだけ大きな受取額を手放すのは難しい選択です。
SSAは毎年10月に新しい課税対象上限額を設定するため、来年の秋には2028年の収入に対する新しい上限額と、2028年に退職する人々のための新しい最大額が発表されます。
これらの安全な6%以上の配当利回りで、スタイリッシュに退職生活を楽しむ
配当は莫大な富への鍵を握ることがあります。ただし、適切な銘柄を購入した場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障の支給を待つ生活との違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことをご了承ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!