主なポイント
- テキサス・インスツルメンツは2026年9月に四半期配当を7%引き上げて1株あたり$1.52とし、シスコは2026年度(7月25日終了)に15年連続で配当を引き上げました。
- テキサス・インスツルメンツの配当利回りは2.0%、2020年度から2025年度までの配当成長率は年率8.1%です。一方、シスコの配当利回りは1.7%、2021年度から2026年度までの配当成長率は年率2.6%です。
- シスコの配当はフリーキャッシュフローの51%を充てていますが、テキサス・インスツルメンツは新たなファブ(工場)建設のため、2023年度から2025年度までの3年間、フリーキャッシュフローを大幅に上回る配当を支払った後、現在は71%を充てています。
- テキサス・インスツルメンツの生産能力計画は、2月の資本管理に関する説明会で明らかになる予定であり、これが主な注目点です。
テキサス・インスツルメンツ (TXN) は2026年9月17日、四半期配当を7%引き上げて1株あたり$1.52とし、「23年連続の配当増額」を達成したと発表しました。1か月後、同社は第3四半期の売上高が前年同期比28%増の60億6,000万ドルに達したと報告しました。
このデータセンターの拡張は、シスコシステムズ (CSCO) にも追い風となっています。同社の2026年度(7月25日終了)の売上高は12%増の633億ドルに達しました。同年度に15年連続で配当を引き上げ、現在の四半期配当は1株あたり$0.42です。
では、どちらがより優れた配当株なのでしょうか?
| 指標 | テキサス・インスツルメンツ (TXN) | シスコシステムズ (CSCO) |
|---|---|---|
| 配当利回り | 2.0% | 1.7% |
| 配当成長率(5年間) | 年率8.1%(2020年度-2025年度) | 年率2.6%(2021年度-2026年度) |
| 配当増額年数(会社発表) | 23年 | 15年 |
| キャッシュ配当性向(直近12か月) | 71%(2026年9月30日時点) | 51%(2026年7月25日時点) |
| ネット負債/EBITDA(直近12か月) | 0.5倍 | 0.8倍 |
| インタレスト・カバレッジ(直近12か月) | 15.1倍 | 10.9倍 |
出典: TIKR、2026年11月5日;配当増額年数は各社発表による。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
テキサス・インスツルメンツ:巨額投資を続けながら配当を増額
TIはより大きな配当を支払っています。同社の配当は2020年度から2025年度にかけて、1株あたり$3.72から$5.50へと年率8.1%で成長しました。
課題はカバレッジです。TIは「長期的にはすべてのフリーキャッシュフローを株主に還元する」ことを目指しています。しかし、2023年度から2025年度にかけて、同社の配当はフリーキャッシュフローを大幅に上回りました:
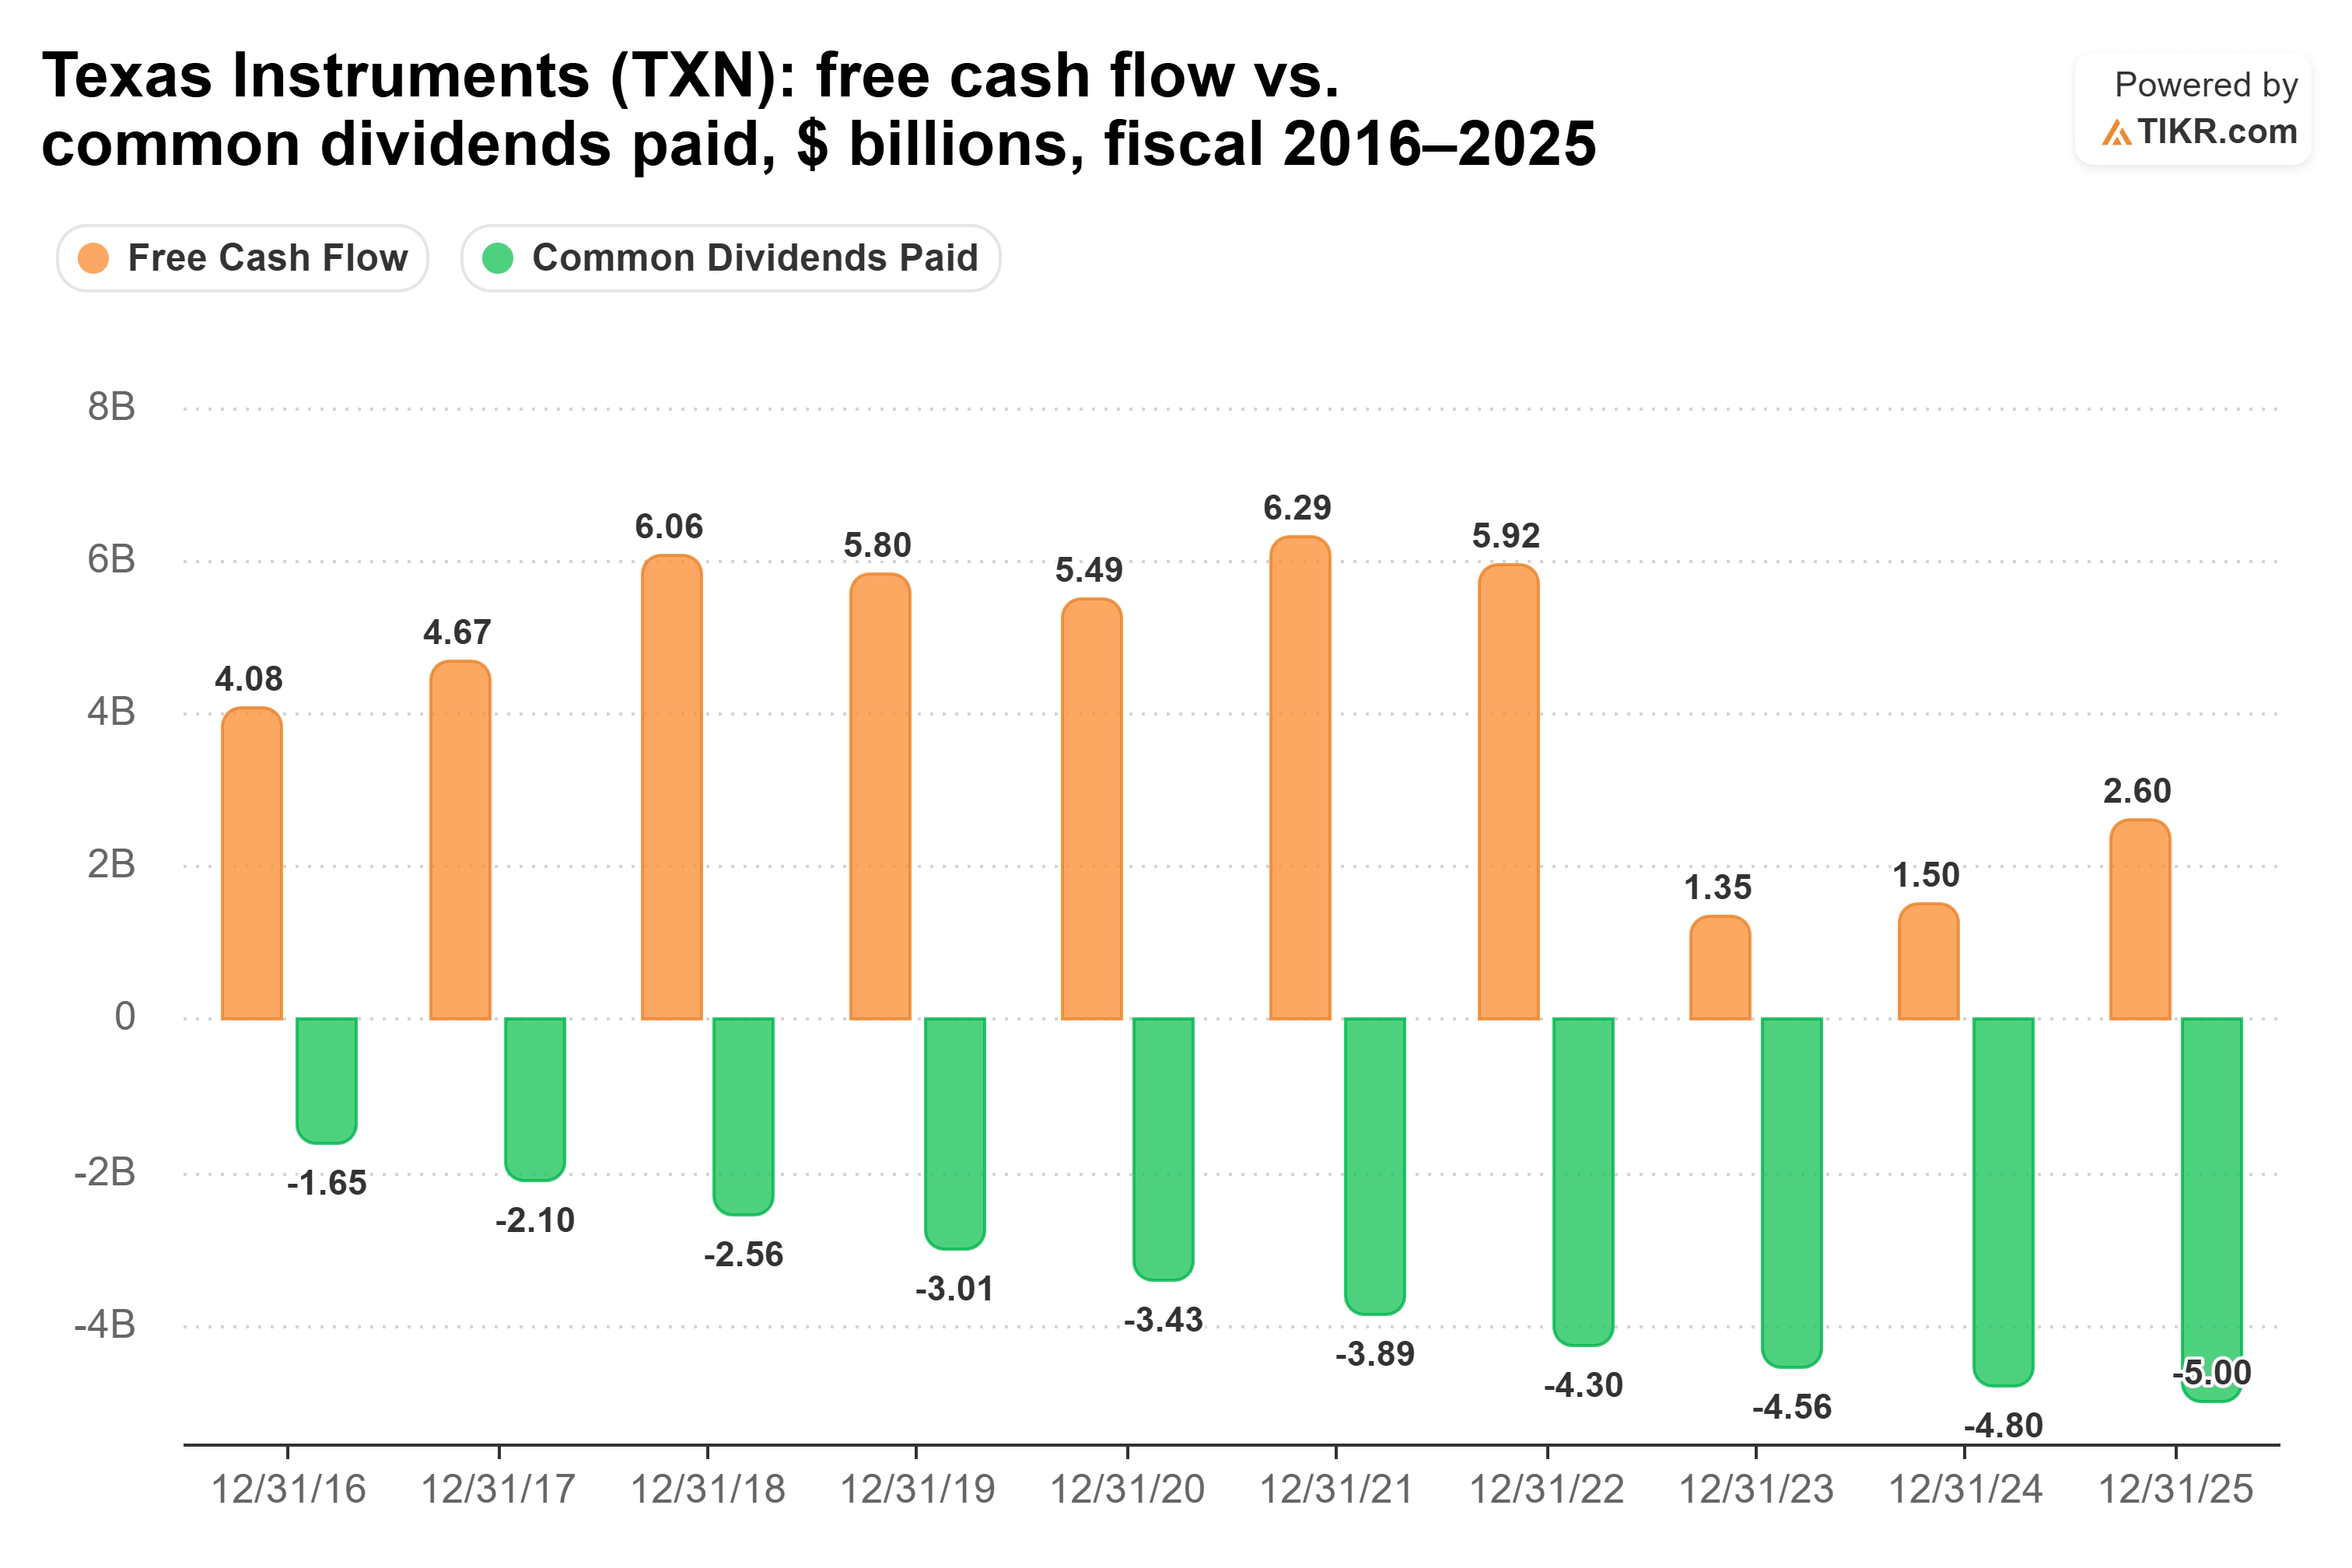
配当は2023年度にはフリーキャッシュフローの338%、2025年度には192%を占めましたが、TIはそれでも配当を増額し続けました。2026年9月30日までの直近12か月間では、配当は管理可能な水準であるフリーキャッシュフローの71%を占めています。同じ期間、営業キャッシュフローは前年同期比43%増の99億ドルに達しました。
主なリスクは景気循環です:産業用および自動車向け需要の落ち込みは、TIのキャッシュフローが回復しつつあるまさにその時に打撃を与える可能性があります。
シスコの配当:余裕のある支払い
シスコはより安定した配当支払いを行っています。TIのカバレッジはこの10年間で大きく変動しましたが、シスコのフリーキャッシュフローは2017年度から2026年度までの毎年、配当をカバーしています:
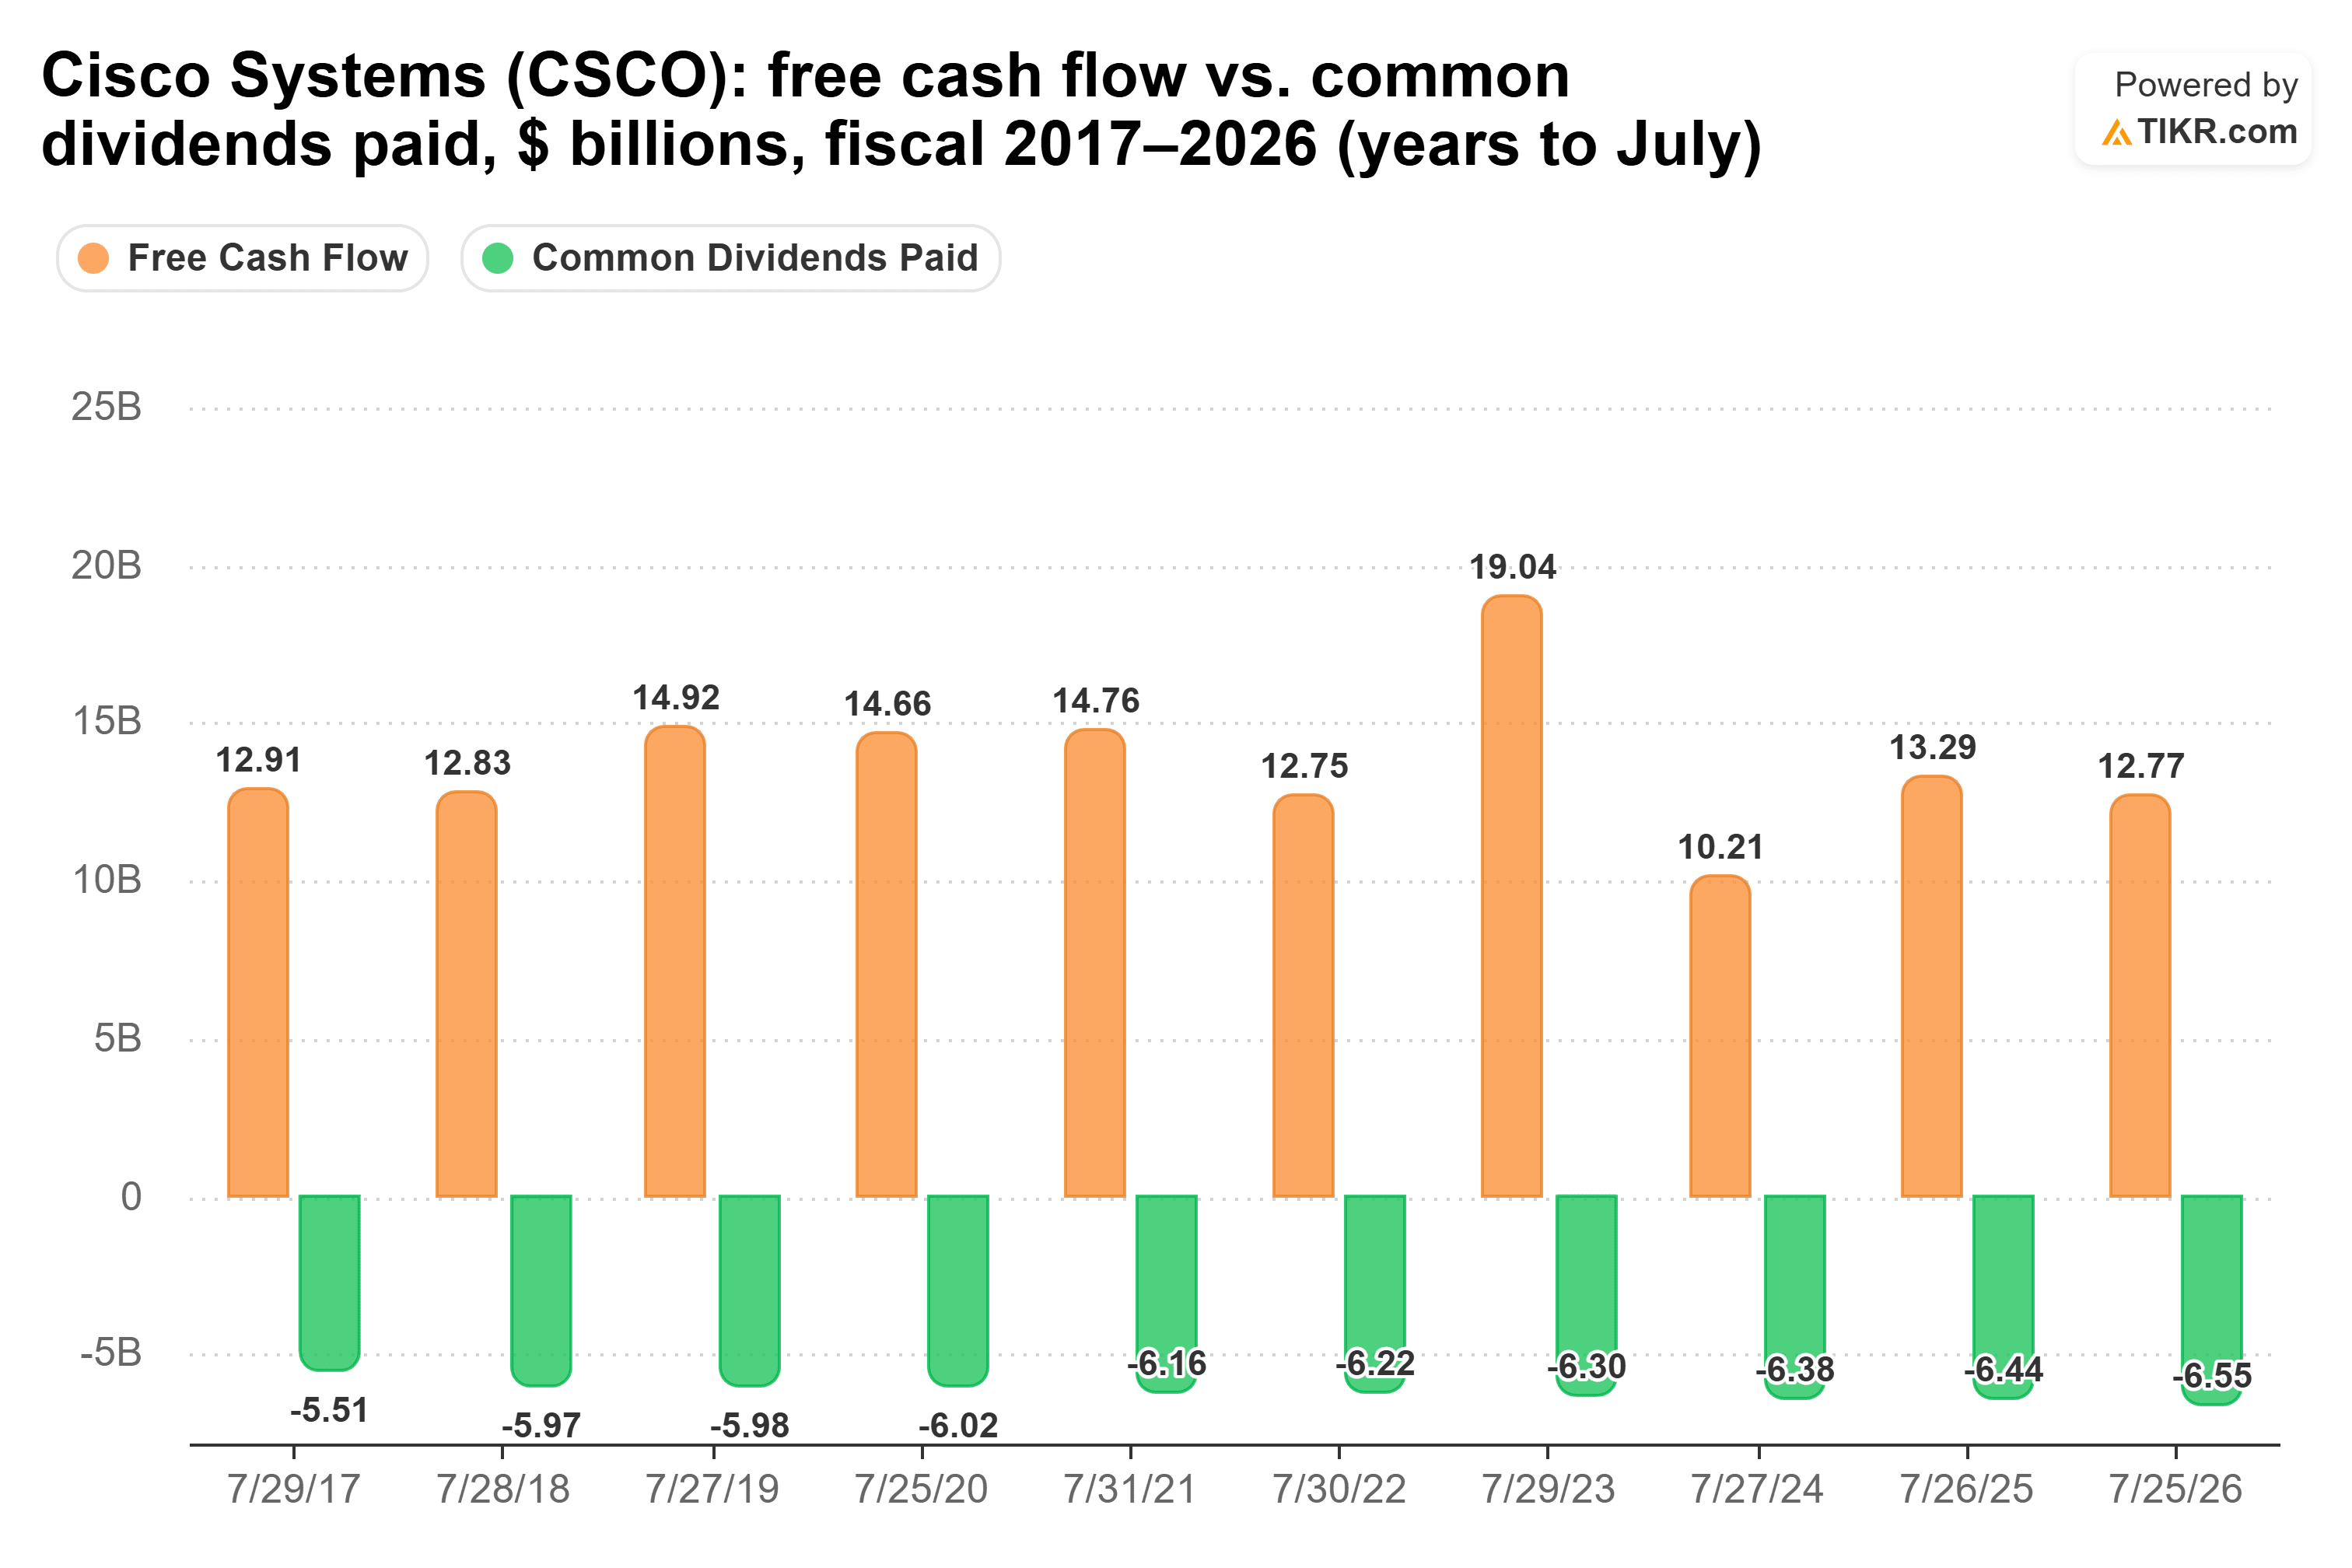
フリーキャッシュフローは2024年度の102億ドルから2023年度の190億ドルの範囲で推移し、配当がそれを上回ったことは一度もなく、最大でも63%に留まりました。2026年7月25日までの直近12か月間では、十分にカバーされた51%を占めています。
ネットワーキング部門の売上高は、ハイパースケーラー向けAIインフラにより、第4四半期(会計年度)で前年同期比28%増加しました。
しかし、配当成長率はわずかです。2021年度から2026年度にかけて、1株あたり$1.46から$1.66へと年率2.6%の成長に留まっています。マージンも圧迫されています:シスコの調整後製品売上総利益率は、ハードウェアの増加とメモリ価格の高騰により、第4四半期(会計年度)で前年同期比270ベーシスポイント低下しました。11月5日、モルガン・スタンレーは、今月後半に予定されているシスコの次回決算発表前のこうした圧力を理由に、同株をイコールウェイトに格下げしました。
では、どちらの配当が勝るのか?
私にとって、テキサス・インスツルメンツの方が優れた配当株です。より大きな配当を支払い、過去5年間で3倍以上の速さでそれを成長させ、負債も少ないからです。
そのカバレッジの問題は、新たなファブを建設するという選択に起因するものでした。TIの営業キャッシュフローと設備投資を比較してみましょう:
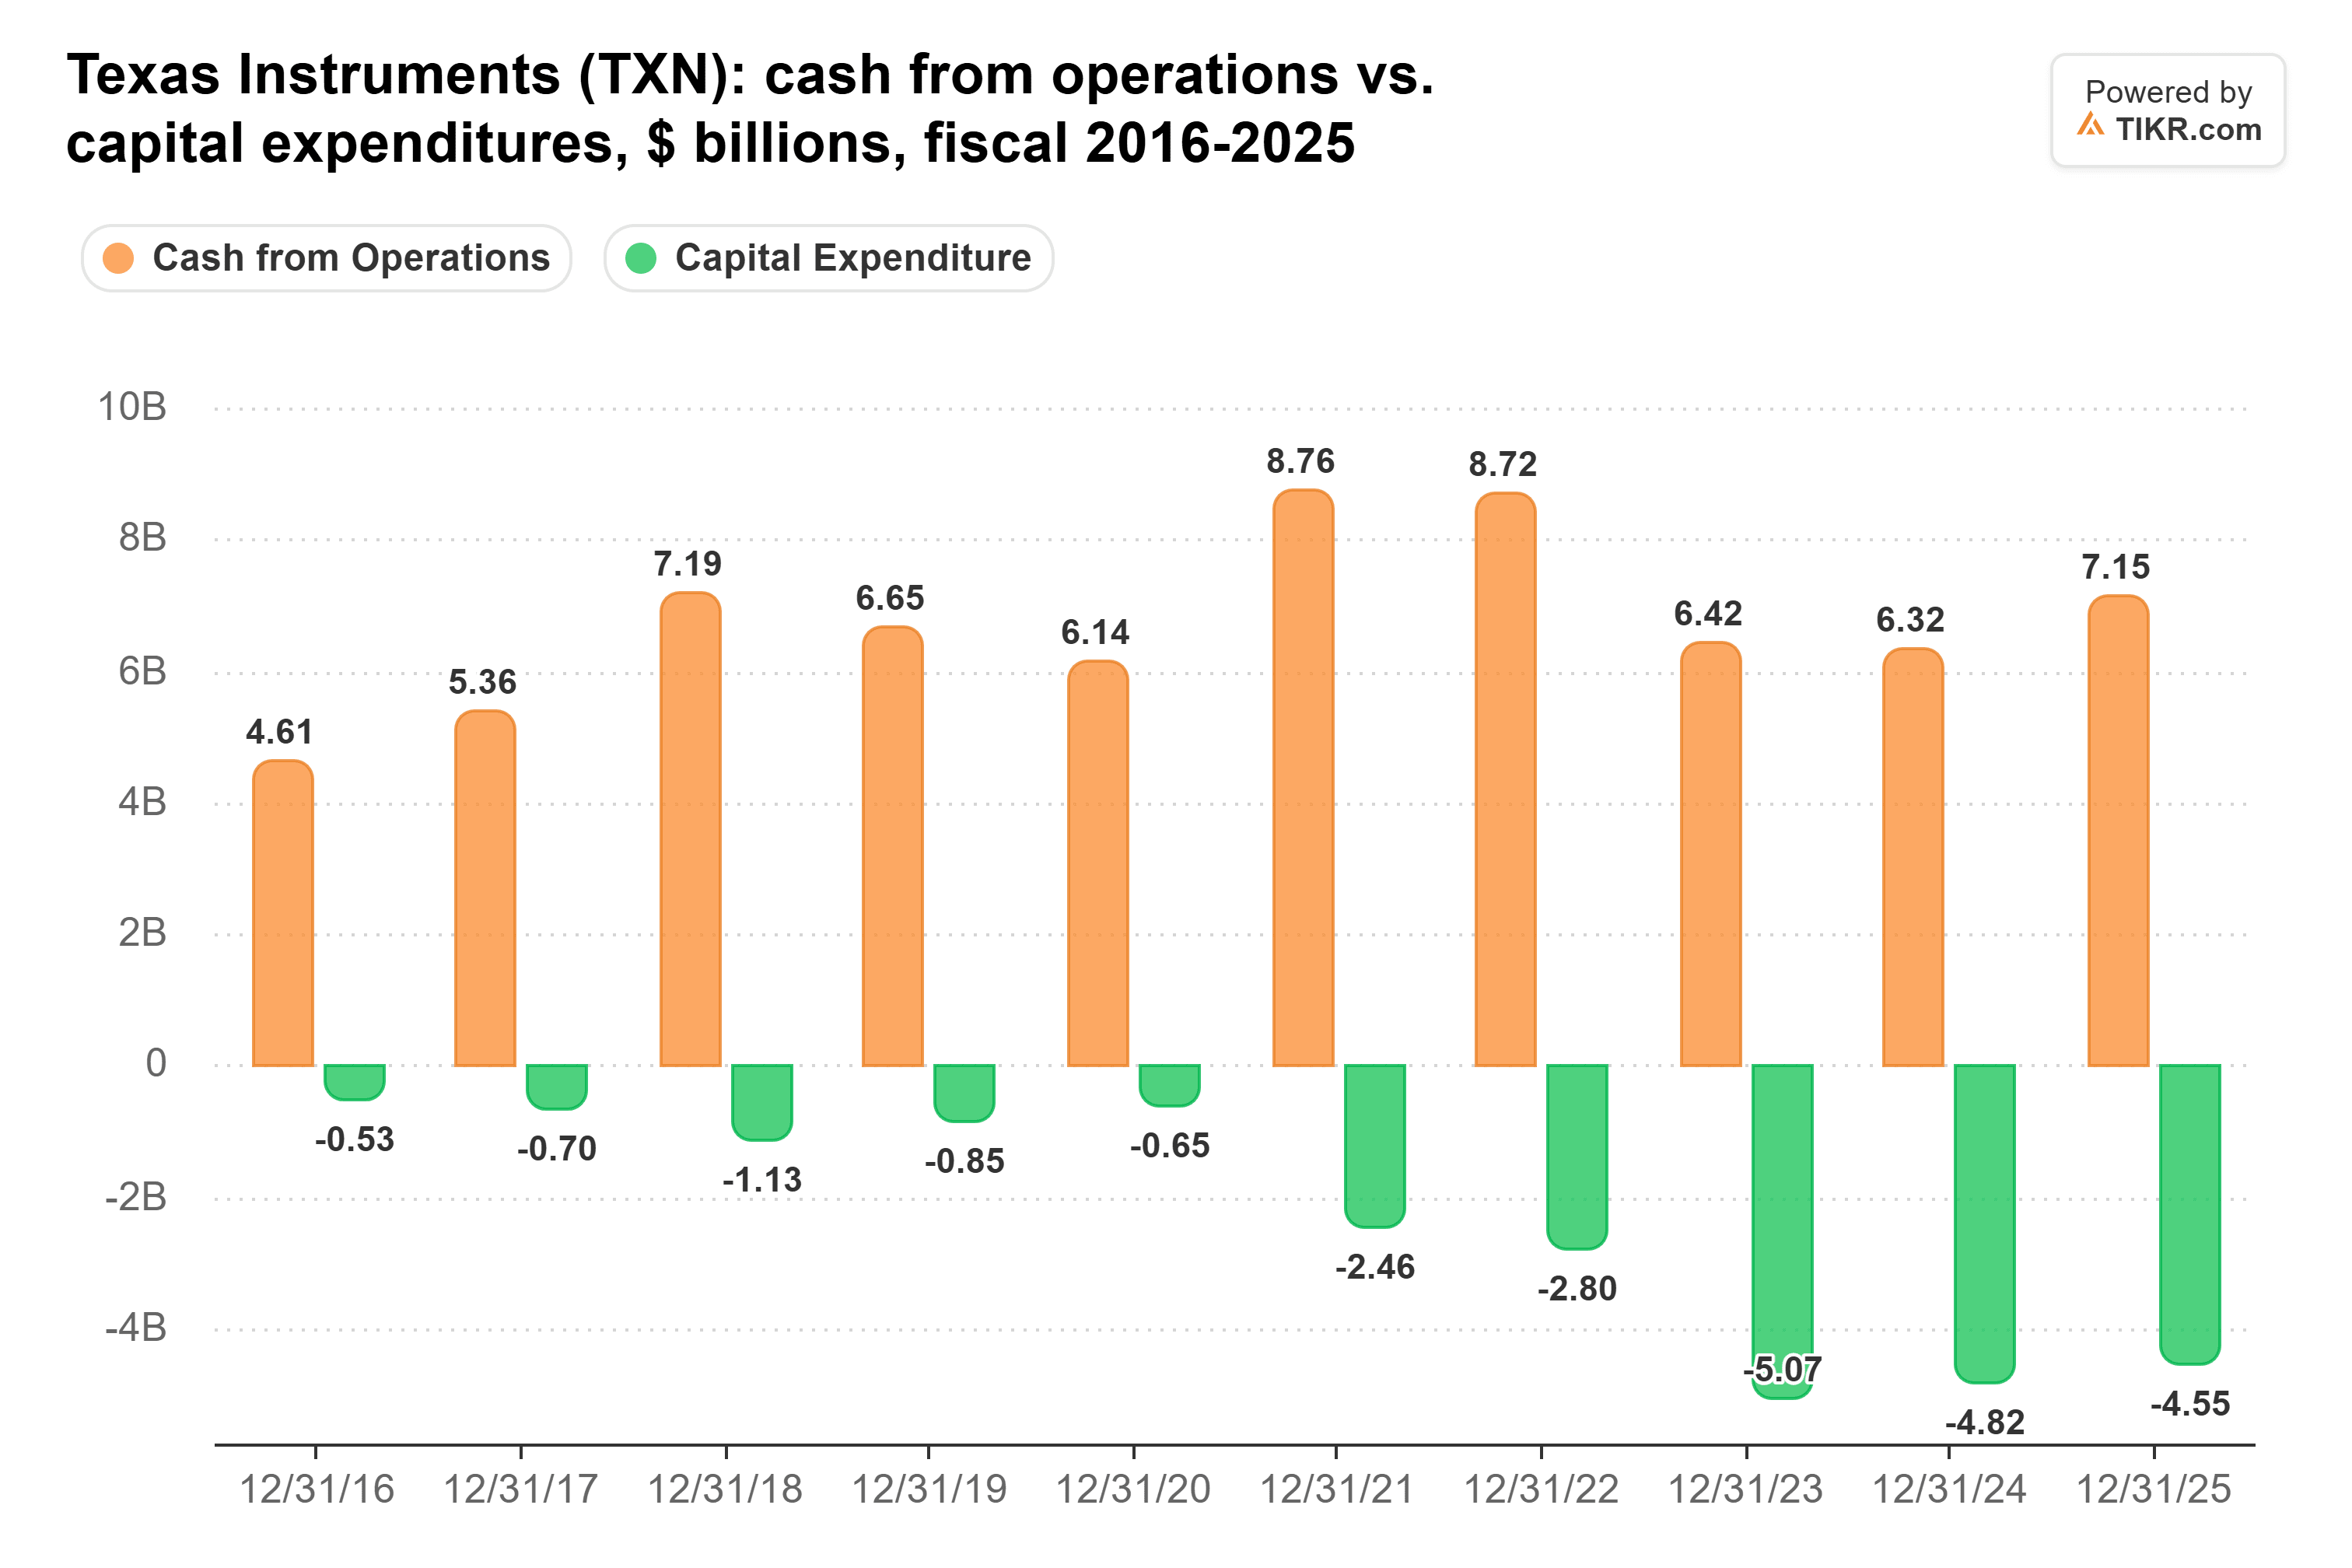
TIの営業キャッシュフローは2023年度から2025年度にかけて、年間63億ドルから72億ドルの間で推移しました。同じ期間、設備投資は2020年度の6億5,000万ドルから2023年度の50億7,000万ドルに急増し、その後2025年度には45億5,000万ドルに落ち着きました。この投資のピークが過ぎたことで、配当を支えるキャッシュが戻ってきたのです。
TIは長期的により多くの配当を支払います。2.0%の利回りでTIに1万ドルを投資した場合、現在は年間200ドルの配当を受け取りますが、5年間の成長率を維持すれば10年目には約404ドルになります。つまり、現在の投資額に対する利回りは約4%と計算できます。一方、シスコの170ドルは約214ドルに成長し、利回りは2.1%です。2025年度の4.6%増(9月の7%増額よりは低い)というペースであっても、TIは10年目に約299ドルを支払うことになります。シスコのインカムは追いつくことができません。
これは、シスコの配当が安全でないと言っているわけではありません。両社の中ではよりカバレッジが高く、2017年度以降毎年フリーキャッシュフローが配当をカバーしています。ただ、年率2.6%の成長ではインカム投資家にとってはほとんど意味がなく、TIのより大きく、より速く成長する配当は、再びそれを支えるキャッシュを手にしたのです。
もちろん、TIが再び巨額の支出を始める可能性はあります。同社は2月の資本管理に関する説明会で生産能力計画を明らかにする予定であり、もう一度大規模なファブ建設に乗り出せば、配当を支えるキャッシュは再び圧迫されるでしょう。
テキサス・インスツルメンツは忘れて:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を選んだ場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困りながら次の社会保障給付金の振込を待つ生活との違いを生む可能性があります。
私たちは、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定しました。(そして、テキサス・インスツルメンツはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!