主なポイント
- 9月30日締めの四半期の13Fを提出した大型ファンド456件のうち、23件がSnowflakeを買い、20件が売却した。売却側にはジョージ・ソロスのファンドやキャシー・ウッドのARK Investも含まれる。
- 9月30日以降、Snowflakeは17%下落しており、現時点では売却側が正しかったことになる。また、売却した20件のうち7件は同じ四半期にMeta Platformsも買っていた。
- アナリストは引き続き利益予想を上方修正しており、平均目標株価は直近の終値から55%上にある。
- 予想PERは約111倍で、同社の平均を下回っており、株価は買い手側により有利な状況を提供している。次の試練は12月2日のSnowflakeの決算発表だ。
大型ファンドは前四半期、Snowflake (SNOW) についてほぼ拮抗した判断を示した。9月30日締めの四半期の13Fを提出した456件のうち、23件が同株を買い、20件が売却した。
この数値は大型ファンドのみを対象としている:読者が知っているファンドに加え、13Fで10億ドル以上の米国株を保有するファンドで、クオンツ・ファンドやインデックス・ファンドは除外している。「買い」とは新規ポジションの取得、または保有比率を20%以上増加させたことを指す。「売り」とはポジションをすべて売却するか、20%以上削減したことを指す。全体として、456件のファンドのうち50件が9月30日時点でSnowflakeを保有していた。
最大の買い手はトップクラスに集中
最大の買いを行ったのは、1,640億ドルを運用するGQGパートナーズだ。11月13日に提出された同社の13Fによると、新たに120万株(9月30日時点の価格で4億800万ドル相当)のポジションを構築した。これは同社の13F保有米国株の0.8%に過ぎない。2つのより小規模なファンドはさらに踏み込んだ。WTアセット・マネジメント(13Fで62億ドルの米国株を保有)は、3億1,900万ドル相当のポジションを新規に構築し、これは同社の13F保有米国株の5.2%を占める第7位の保有銘柄となった。トレンブラント・キャピタル(13Fで32億ドルの米国株を保有)は1億1,900万ドル相当を買い、これは同社の13F保有米国株の3.7%を占める第3位の保有銘柄となった。ラリー・ロビンスのグレンビュー・キャピタルとジェレミー・グランサムのGMOもポジションを構築したが、規模は小さく、それぞれ約200万ドル、100万ドル相当だ。
TIKRはSnowflakeについて53人のアナリストを追跡している。「買い」と評価しているのは何人か?
Snowflakeの「買い」「保有」「売り」評価の内訳と、ウォール街の収益・利益予想をすべて一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Snowflakeのアナリスト評価を見る
売り手は大幅に削減
一方、47億ドルを運用するキネティック・パートナーズは、保有比率を91%削減し、80万5,000株から7万4,900株に減らした。この売却は9月30日時点の価格で約2億4,800万ドル相当だった。780億ドルのヘッジファンド、アンドレアス・ハルボルセン率いるバイキング・グローバルは、96万138株すべてを売却した。これは6月末時点で2億4,400万ドル相当のポジションだった。ダン・サンドハイムのD1キャピタルも21万6,019株すべてを売却した。リー・エインズリーのマーベリック・キャピタルは保有比率を22%削減したが、依然として2億5,900万ドル相当の同株を保有しており、これは同社の第18位の保有銘柄だ。
有名ファンドの動きはより小規模だった。11月13日に提出された13Fによると、ARKは保有比率を74%削減して7万1,190株(2,400万ドル相当)に、ソロス・ファンド・マネジメントは88%削減して1万5,900株(500万ドル相当)に減らした。いずれも各社の13F保有米国株の0.1%に過ぎない。20件の売り手のうち7件は、同じ四半期にMeta Platforms (META) のポジションも新規に構築または追加していた。つまり、売り手の3分の1以上にとって、Snowflakeの売却はテクノロジー株の売却を意味しなかったことになる。
9月30日の株価以降、売り手の判断は現時点では正しかったと言える。Snowflakeはそれ以降17%下落し、52週高値から27%下にある。(13Fはファンドがいつ、いくらで取引したかを示すものではないため、これは四半期終了以降の株価の動きに過ぎない。)
買い手には数字の裏付けがある
買い手の主張は利益から始まる。アナリストは、Snowflakeの調整後1株当たり利益(EPS)が、2026年1月期の1.25ドルから2029年1月期には4.34ドルへと3倍以上に増加すると予想している:
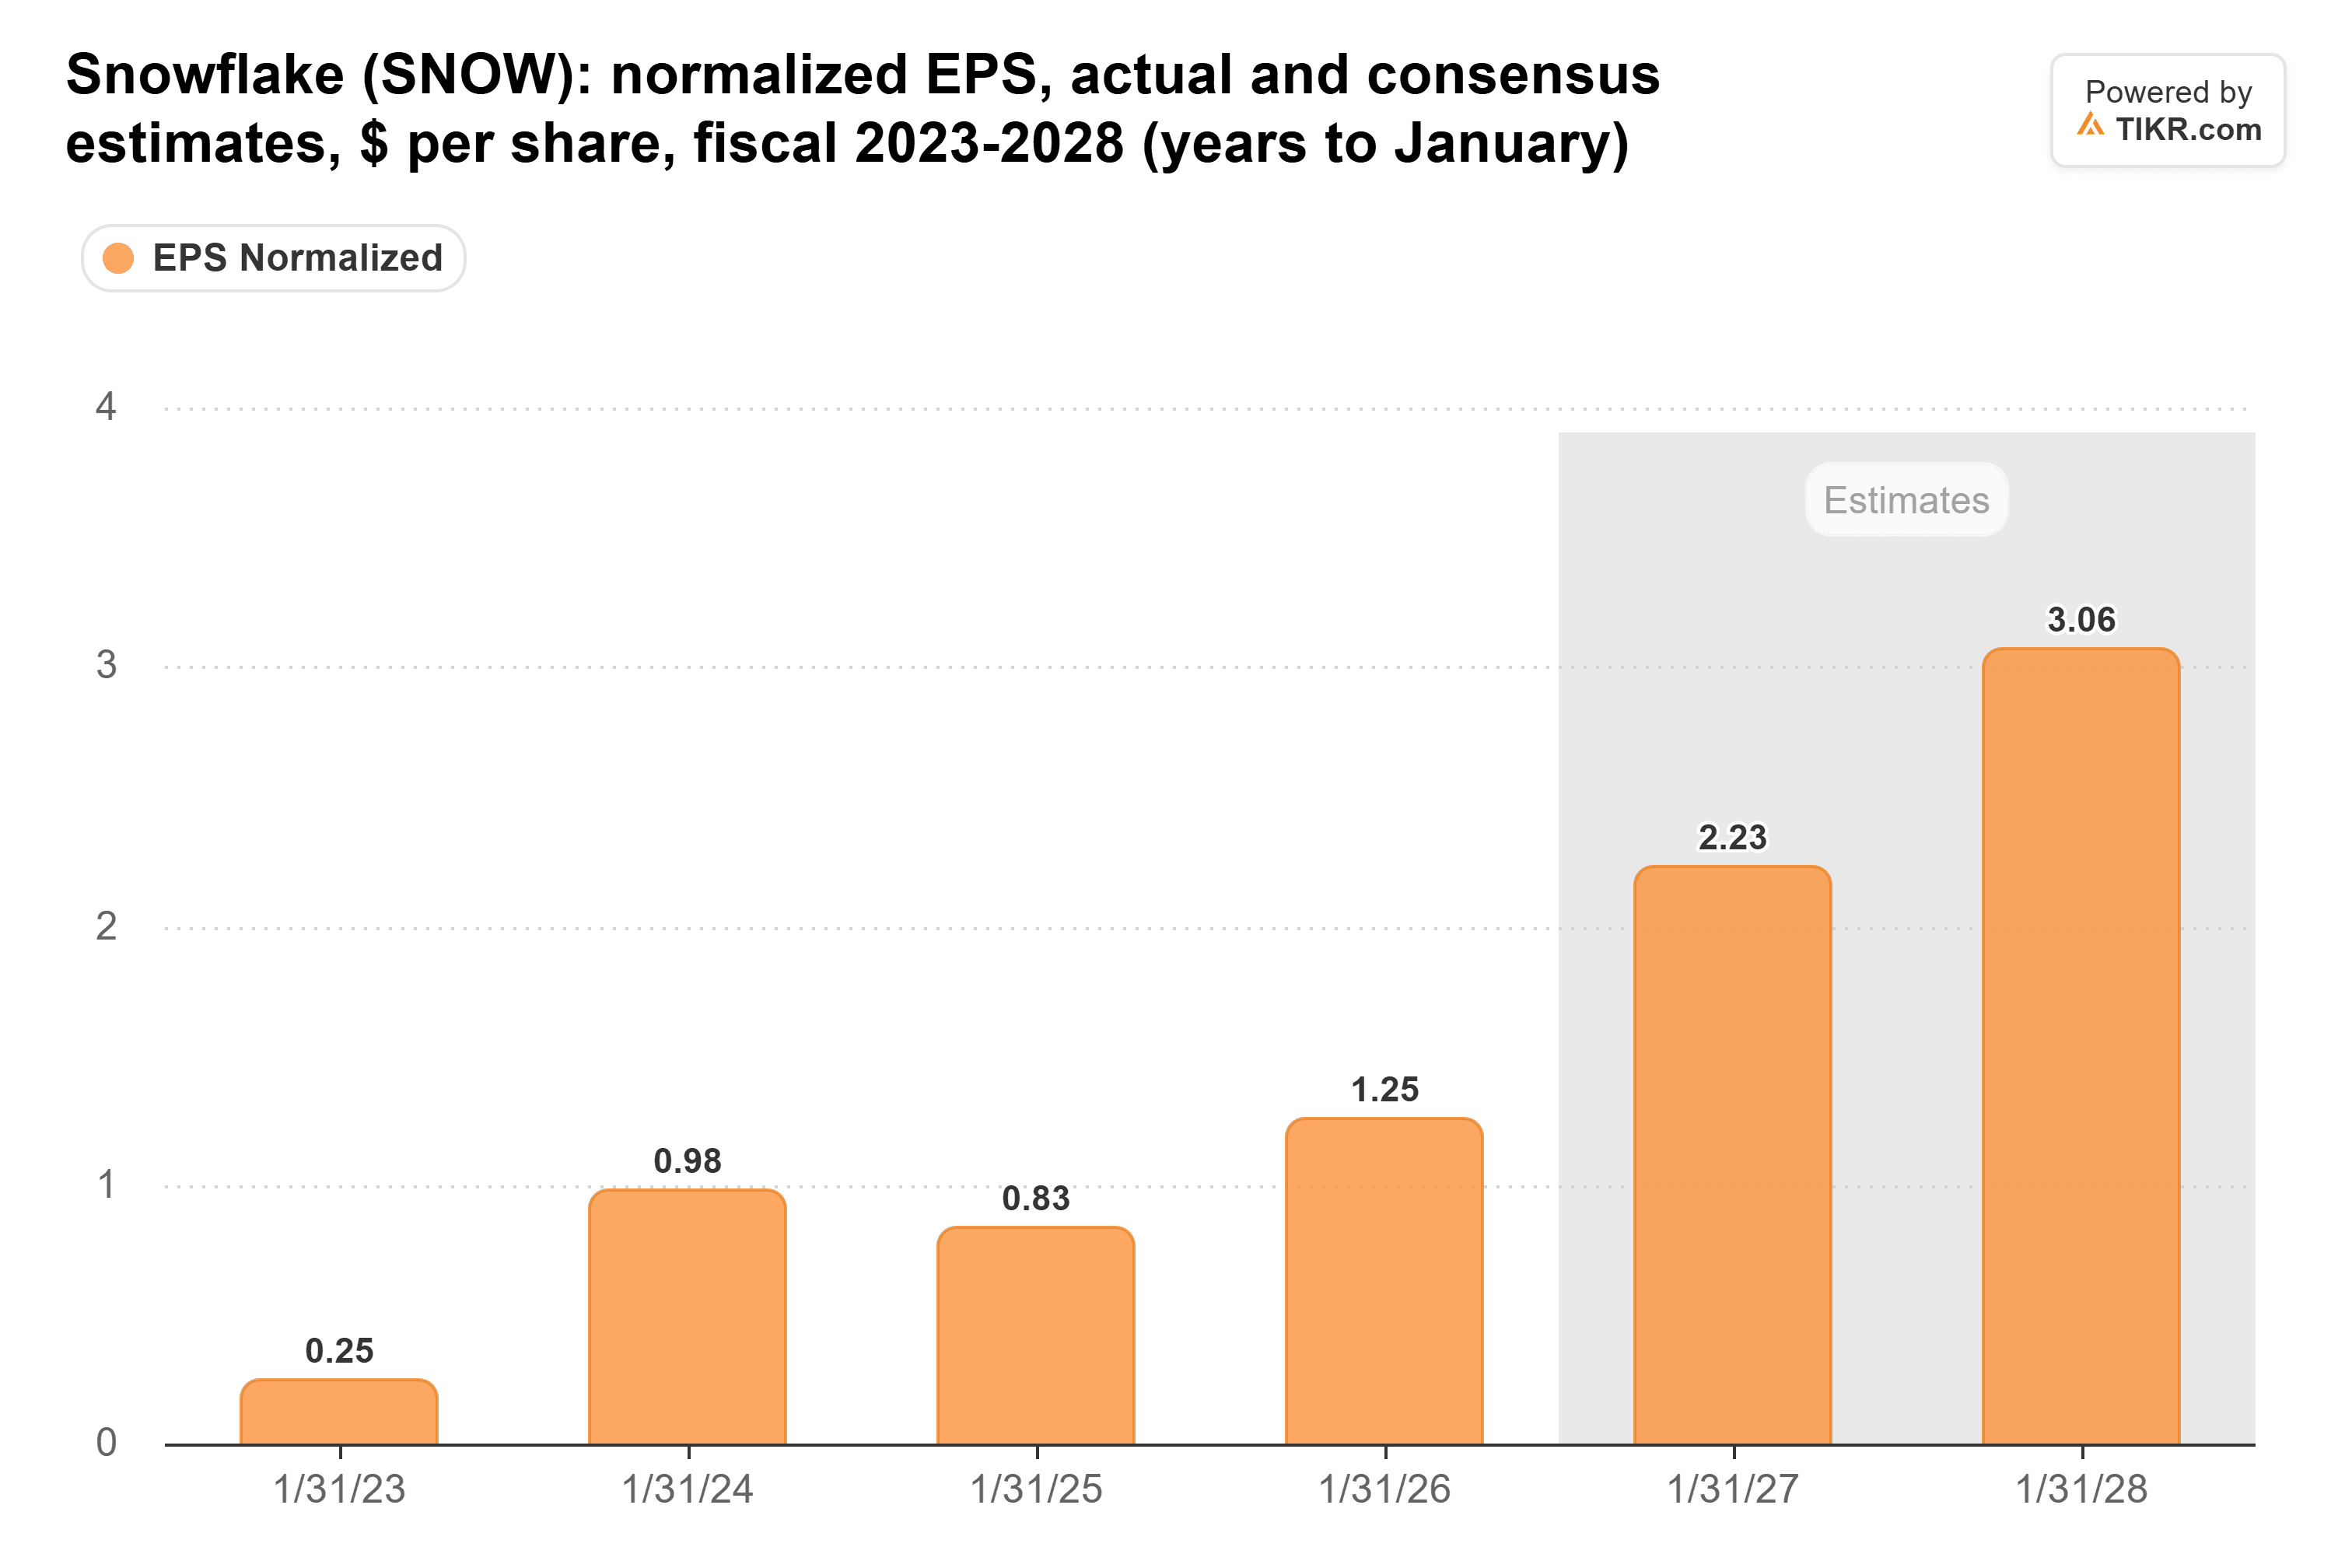
事業はこの予想を裏付けている。製品収益は7月31日締めの四半期に37%増の14億9,000万ドルに達し、3四半期連続で成長が加速した。経営陣は、この加速の約半分はAI製品が牽引したと述べている。また、通期の製品収益見通しを2月時点の56億6,000万ドルから60億7,000万ドルに引き上げた。
下落により株価はより合理的な水準になった。予想PER約111倍は多くの基準で見れば高価だが、Snowflakeの1年平均130倍や3年平均165倍を下回っている。一方、ウォール街の平均目標株価は1年前の269ドルから434ドルに上昇した。これは今年で最も高い水準であり、直近の終値から55%上にある:
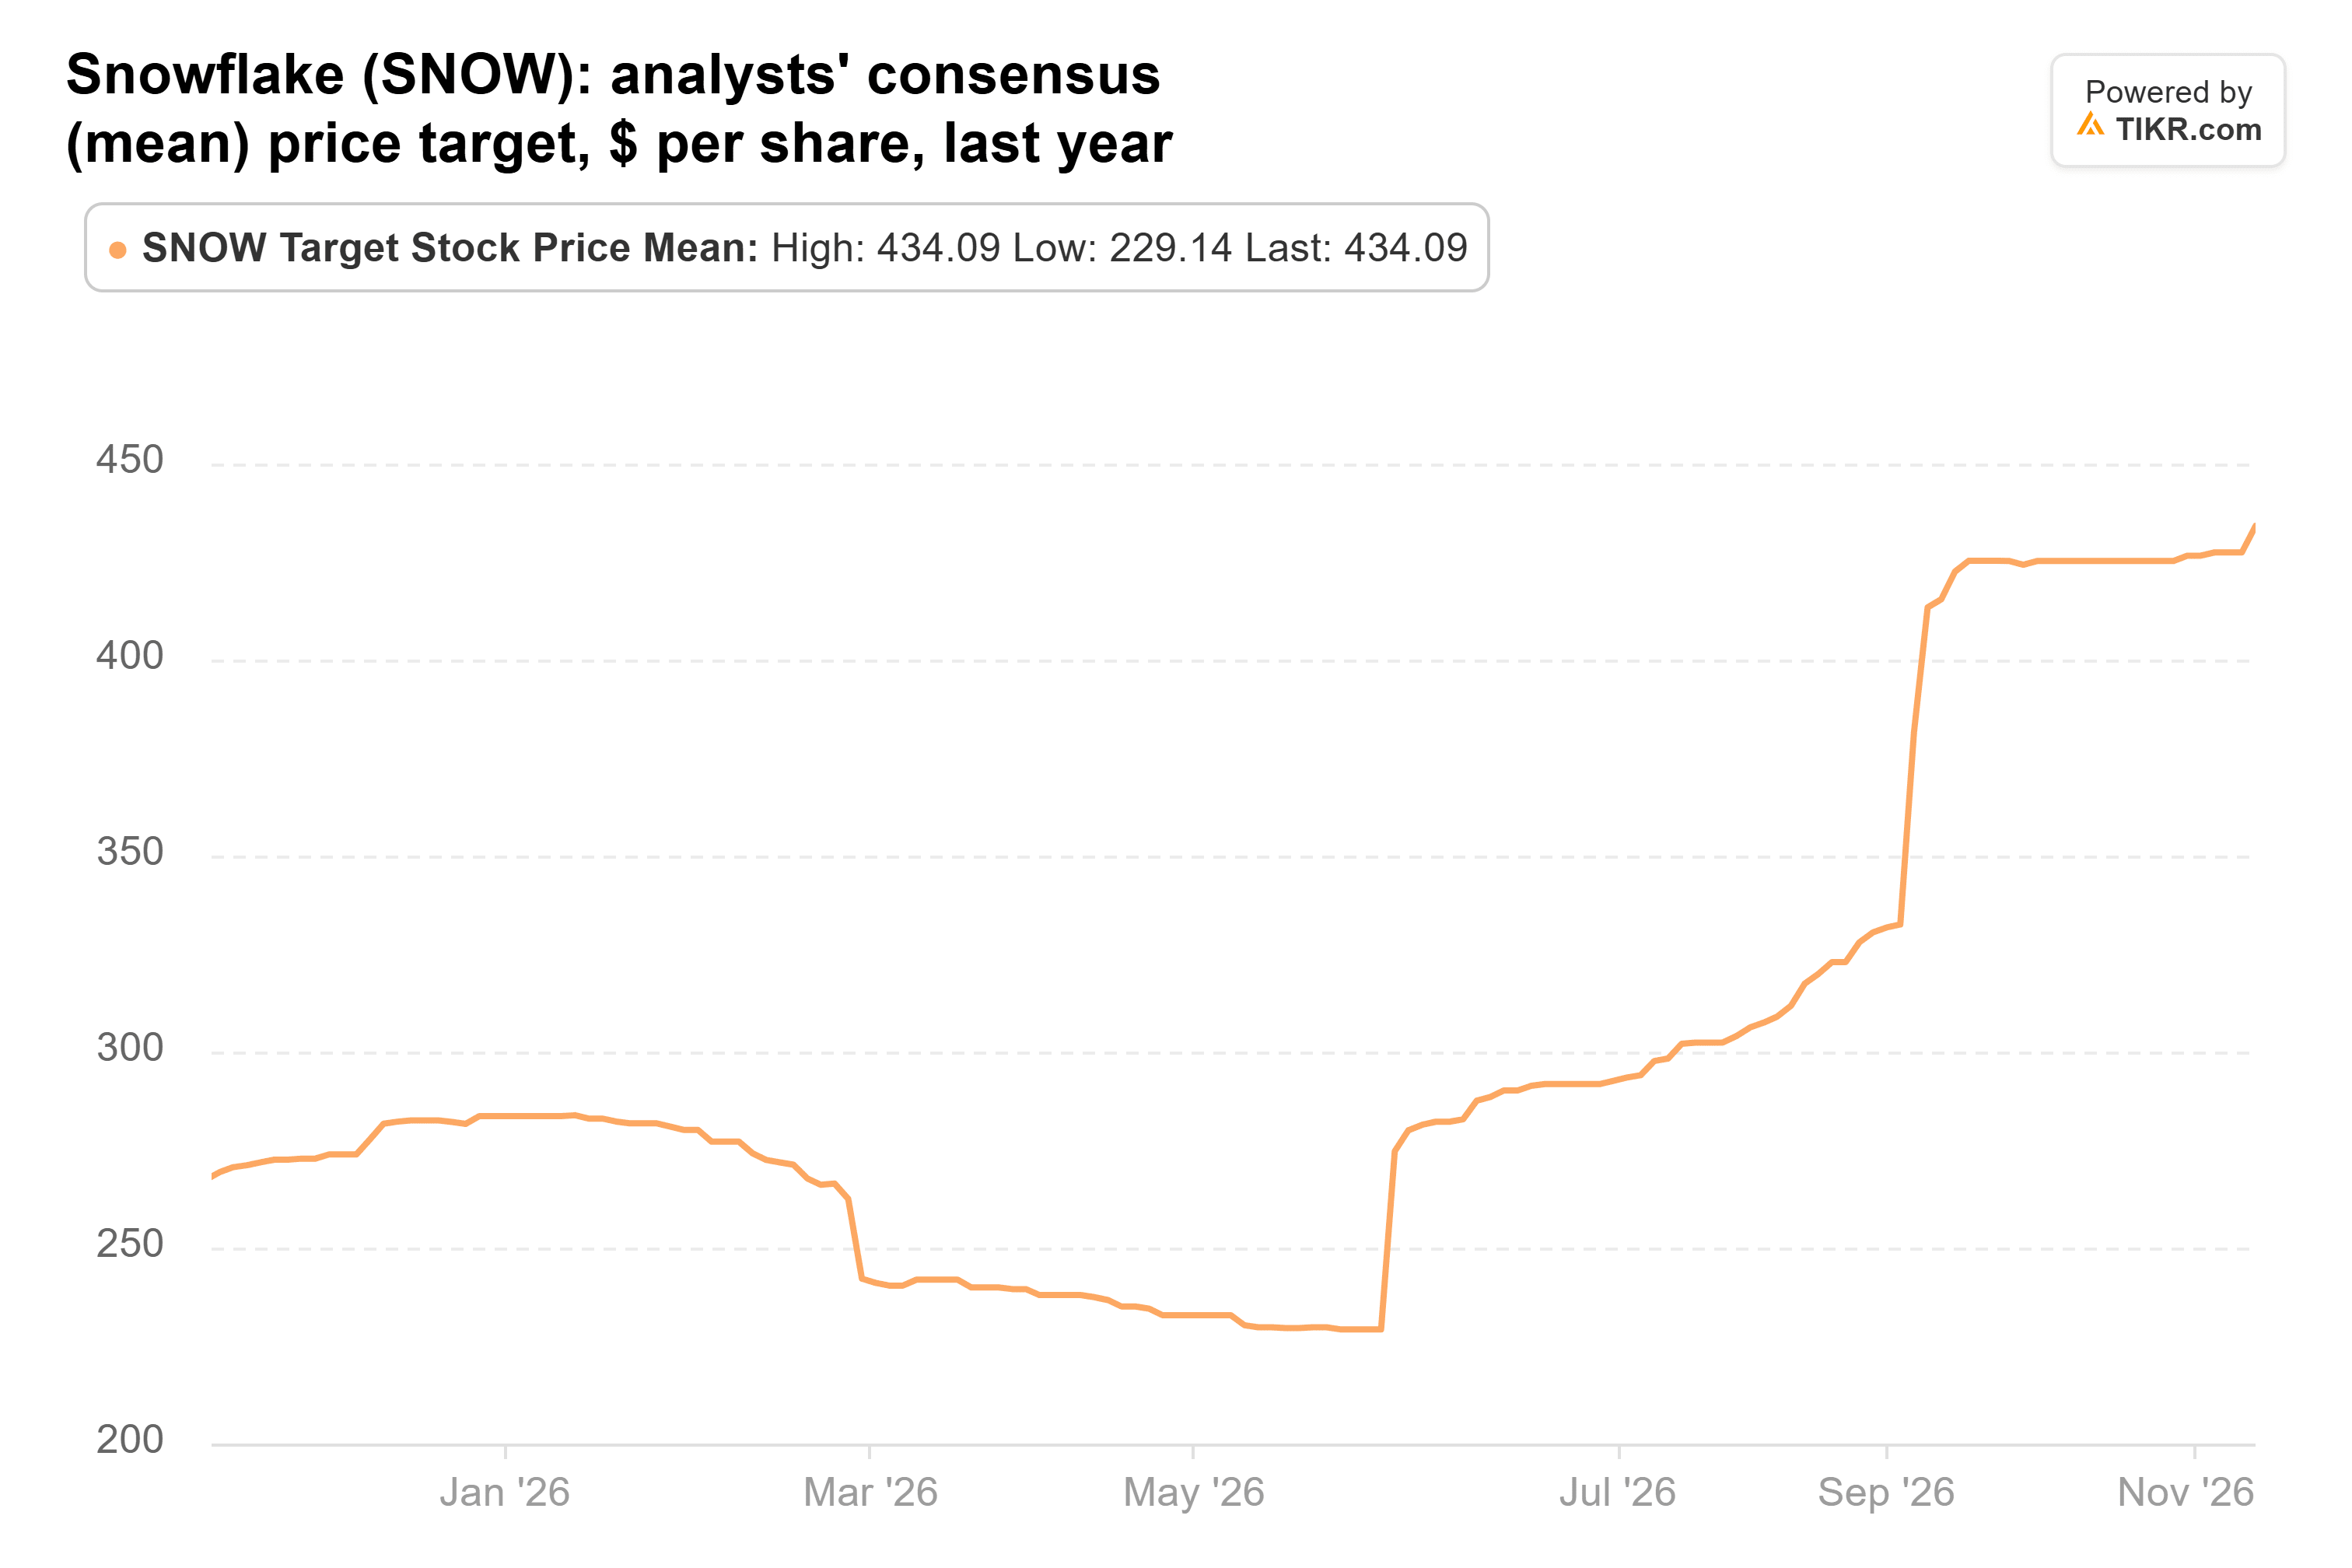
最も低い目標株価である280ドルでさえ、現在の株価とほぼ同じ水準だ。
筆者は買い手側に与する
最大のリスクはマージンだ。Snowflakeは通期の製品粗利益率見通しを75%から74%に引き下げた。急速に成長しているAI関連のワークロードは現時点では低いマージンしかもたらさないためだ。その他の使用量ベースのソフトウェアも圧力を受けている:使用量に応じて課金するDatadogは、最大顧客が使用量を削減した後、第3四半期から第4四半期にかけて成長がないとの見通しを示した。
9月30日以降、売り手の判断は正しかった。しかし、現在の株価水準では、予想が上昇し、株価倍率が自社平均を下回っていることを考えると、買い手側により多くの上昇余地があると筆者は考える。
Snowflakeは12月2日の市場終了後に決算を発表する予定で、製品収益は15億8,800万ドルから15億9,300万ドル(前年同期比37%から38%増)との見通しを示している。これを上回り、利益率を74%で維持できれば、次の13Fが2月中旬に提出される頃には、買い手の判断が正しかったように見えるだろう。
では、Snowflakeの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Snowflakeがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、自分自身の事業見通しを反映するために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。投資を楽しんでください!