

主なポイント
- Clearway Energyの配当利回りは5.9%で、Consolidated Edisonの3.0%のほぼ2倍であり、2025年度の配当伸び率は7.3%で、Con Edisonの2.4%を上回っています。
- このペースでいくと、Clearwayに1万ドル投資した場合、10年間で約8,257ドルの配当を受け取ることになり、Con Edisonからの約3,347ドルを大きく上回ります。
- Con Edisonの配当は2025年度の正規化EPSの60%を占め、Clearwayは76%を占めました。また、Clearwayの純負債はEBITDAの7.5倍で、Con Edisonの4.4倍を上回っています。
- 選択は、Clearwayのより大きな配当が、その負債水準の下で10年間維持できるかどうかにかかっています。
今後10年間持続する配当収入を構築しようとする投資家は、Consolidated Edison (ED)のような電力会社を真剣に検討するでしょう。同社は2026年に年率換算の配当を4.4%引き上げ、これは同社の数え方で52年連続の増配となります。
Clearway Energy (CWEN)は、同じ投資家に対して異なる提案をします。同社の配当利回りは5.9%で、Con Edisonのほぼ2倍です。また、11月9日に四半期配当を8月の1株あたり0.4750ドルから0.4824ドルへと再び引き上げました。
では、今後10年間、どちらか一方しか保有できないとしたら、どちらに投資すべきでしょうか?
| 指標 | Consolidated Edison (ED) | Clearway Energy (CWEN) |
|---|---|---|
| 配当利回り | 3.0% | 5.9% |
| 年間配当 | $3.55 | $1.93 |
| 配当成長率(2020年度-2025年度) | 年率2.1% | 年率11.0% |
| 正規化EPSに対する配当性向(2025年度) | 60% | 76% |
| 純負債 / EBITDA(直近12ヶ月) | 4.4x | 7.5x |
| 利払い能力(EBIT / 支払利息、直近12ヶ月) | 3.0x | 0.8x |
出典: TIKRおよびStockAnalysis、現在の株価に基づく。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間配当利回りが6%以上の株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
Con Edisonの収益は配当を上回るペースで成長
Con Edisonの11月5日発表の第3四半期決算では、調整後EPSが2.07ドルとなり、前年同期の1.90ドルから増加しました。また、2026年の業績見通し(ガイダンス)を1株あたり6.00-6.20ドルから6.05-6.15ドルへと絞り込みました。この成長の多くはニューヨーク市の電化に起因しています。新築建物の電力需要申請は20%から25%増加しており、同社は規制対象投資ベースの5年間の年間成長率を8.7%と見積もっています。
収益は配当よりも速いペースで成長しています。正規化EPSは2020年度の4.18ドルから2025年度の5.70ドルに増加した一方、配当は1株あたり3.06ドルから3.40ドルに増えました:
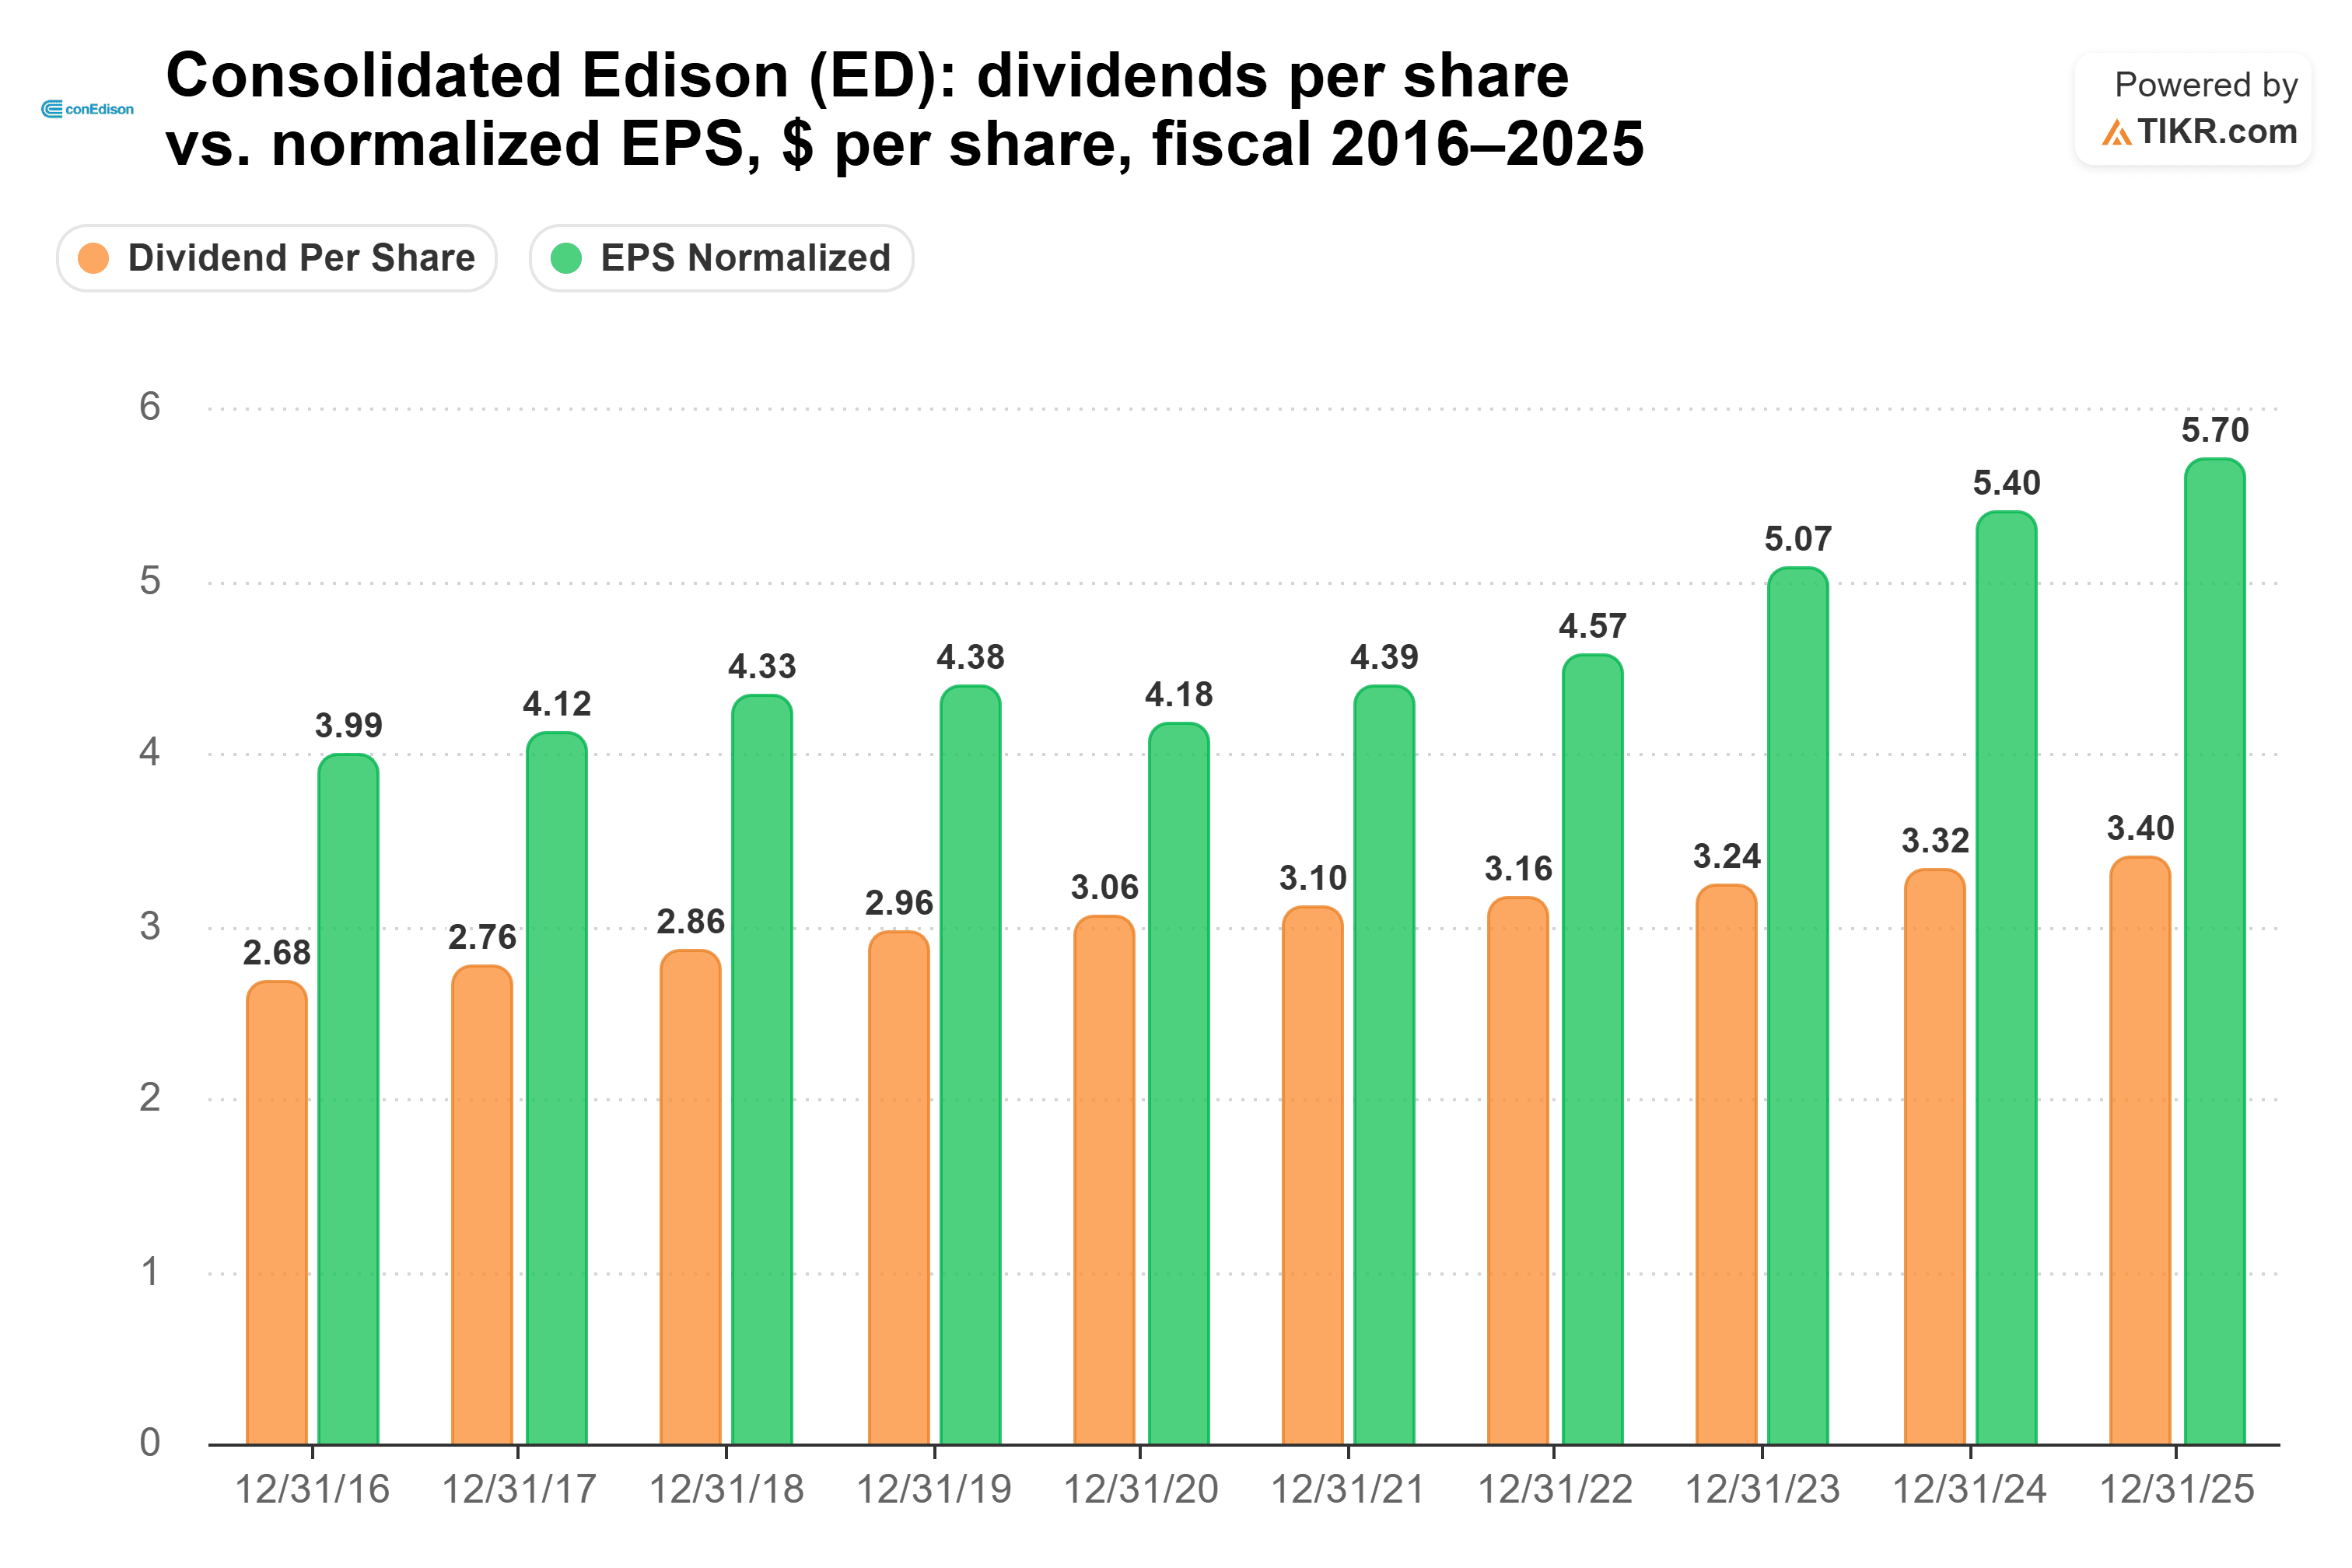
これにより、正規化EPSに対する配当性向は2020年度の73%から2025年度には適切な水準である60%に低下し、今年のような4.4%の増配を行う余地が生まれています。主なリスクは規制です。同社は、その料金計画が合理的な収益を提供しない可能性があると警告しており、2026年から2030年にかけて気候変動への耐性向上に約7億9700万ドルを支出する計画です。
Clearwayの配当は大きく、余裕は薄い
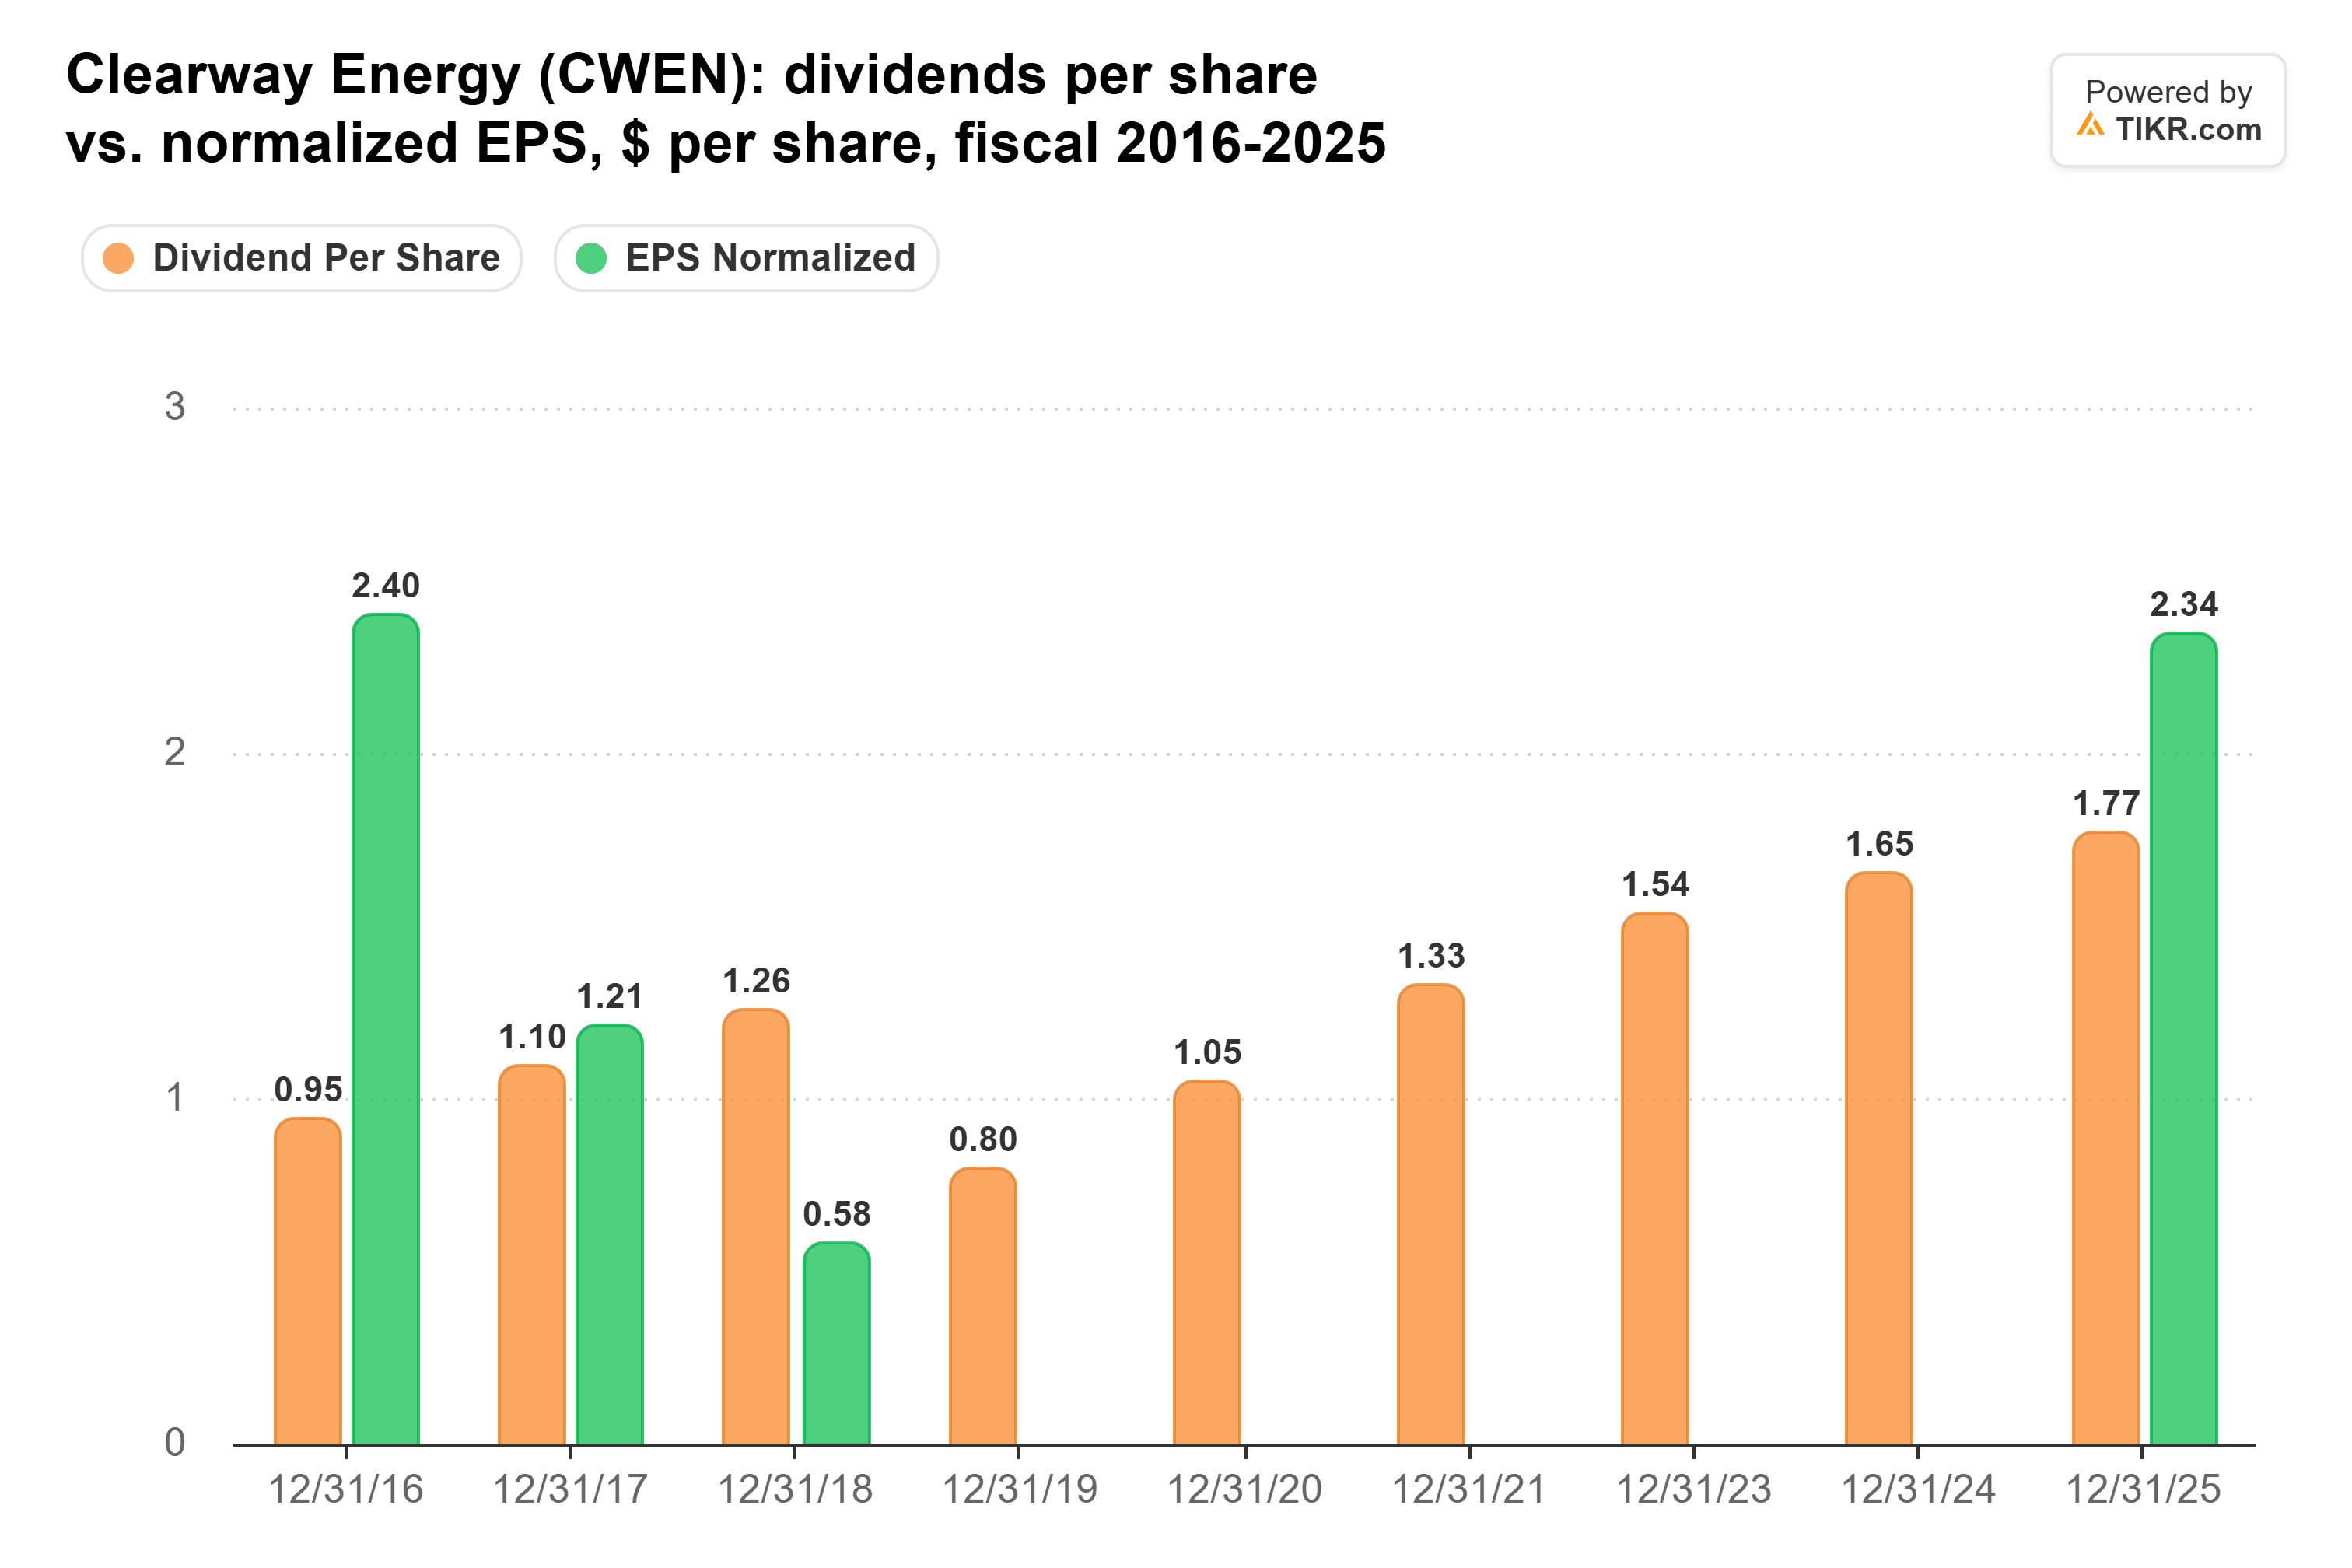
Clearwayの配当はCon Edisonよりもはるかに速く成長し、2020年度の1.05ドルから2025年度の1.77ドルに増加しました。キャッシュフローも成長しています。第3四半期の分配可能キャッシュフロー(CAFD)は前年同期の1億6600万ドルから1億7300万ドルに増加し、再生可能エネルギー・蓄電セグメントの発電量は新規投資により12%増加しました。Clearwayは2026年のCAFDガイダンスを4億3000万ドルから4億7000万ドルと再確認し、2027年については5億2000万ドルから5億9000万ドルと設定しました。
しかし、その収益の余裕は薄くなっています。配当は2025年度の正規化EPSの76%を占め、過去の記録を見ると、2018年度の1株あたり1.26ドルから2019年度の0.80ドルへと配当が減少したことがわかります:
クレイグ・コーネリアスCEOは第3四半期決算説明会で、「配当性向を70%以下に引き下げることを目指す」と述べました。11月9日の発表では、2027年の配当目標を1株あたり1.98ドルと設定しましたが、これは現在の年間1.93ドルと比べてわずかに上回るだけです。私の見解では、Clearwayの増配ペースは今後鈍化するでしょう。より大きな懸念は、直近12ヶ月間でClearwayのEBITが支払利息のわずか0.8倍にしかならなかったことです。
では、どちらの配当が勝つのか?
今後10年間の私の配当資金はClearway Energyに投資します。現在の各配当のペースで計算すると、Clearwayに1万ドル投資した場合、10年間で約8,257ドルの配当を受け取ることになり、Con Edisonからの約3,347ドルを大きく上回ります。Clearwayの増配ペースは、おそらく1.98ドルという目標に向けて鈍化するでしょう。しかし、初期の配当額はCon Edisonのほぼ2倍であり、1万ドル投資した場合の年間配当は300ドルに対して590ドルとなるため、Con Edisonの収入はこのペースでは追いつくことができません。そして、実際に配当を支払うキャッシュは、2027年に向けて増加する見通しです。
トレードオフは負債です。Clearwayの純負債は、2021年度以降の各年度でEBITDAの7.0倍から8.4倍の間で推移しています:
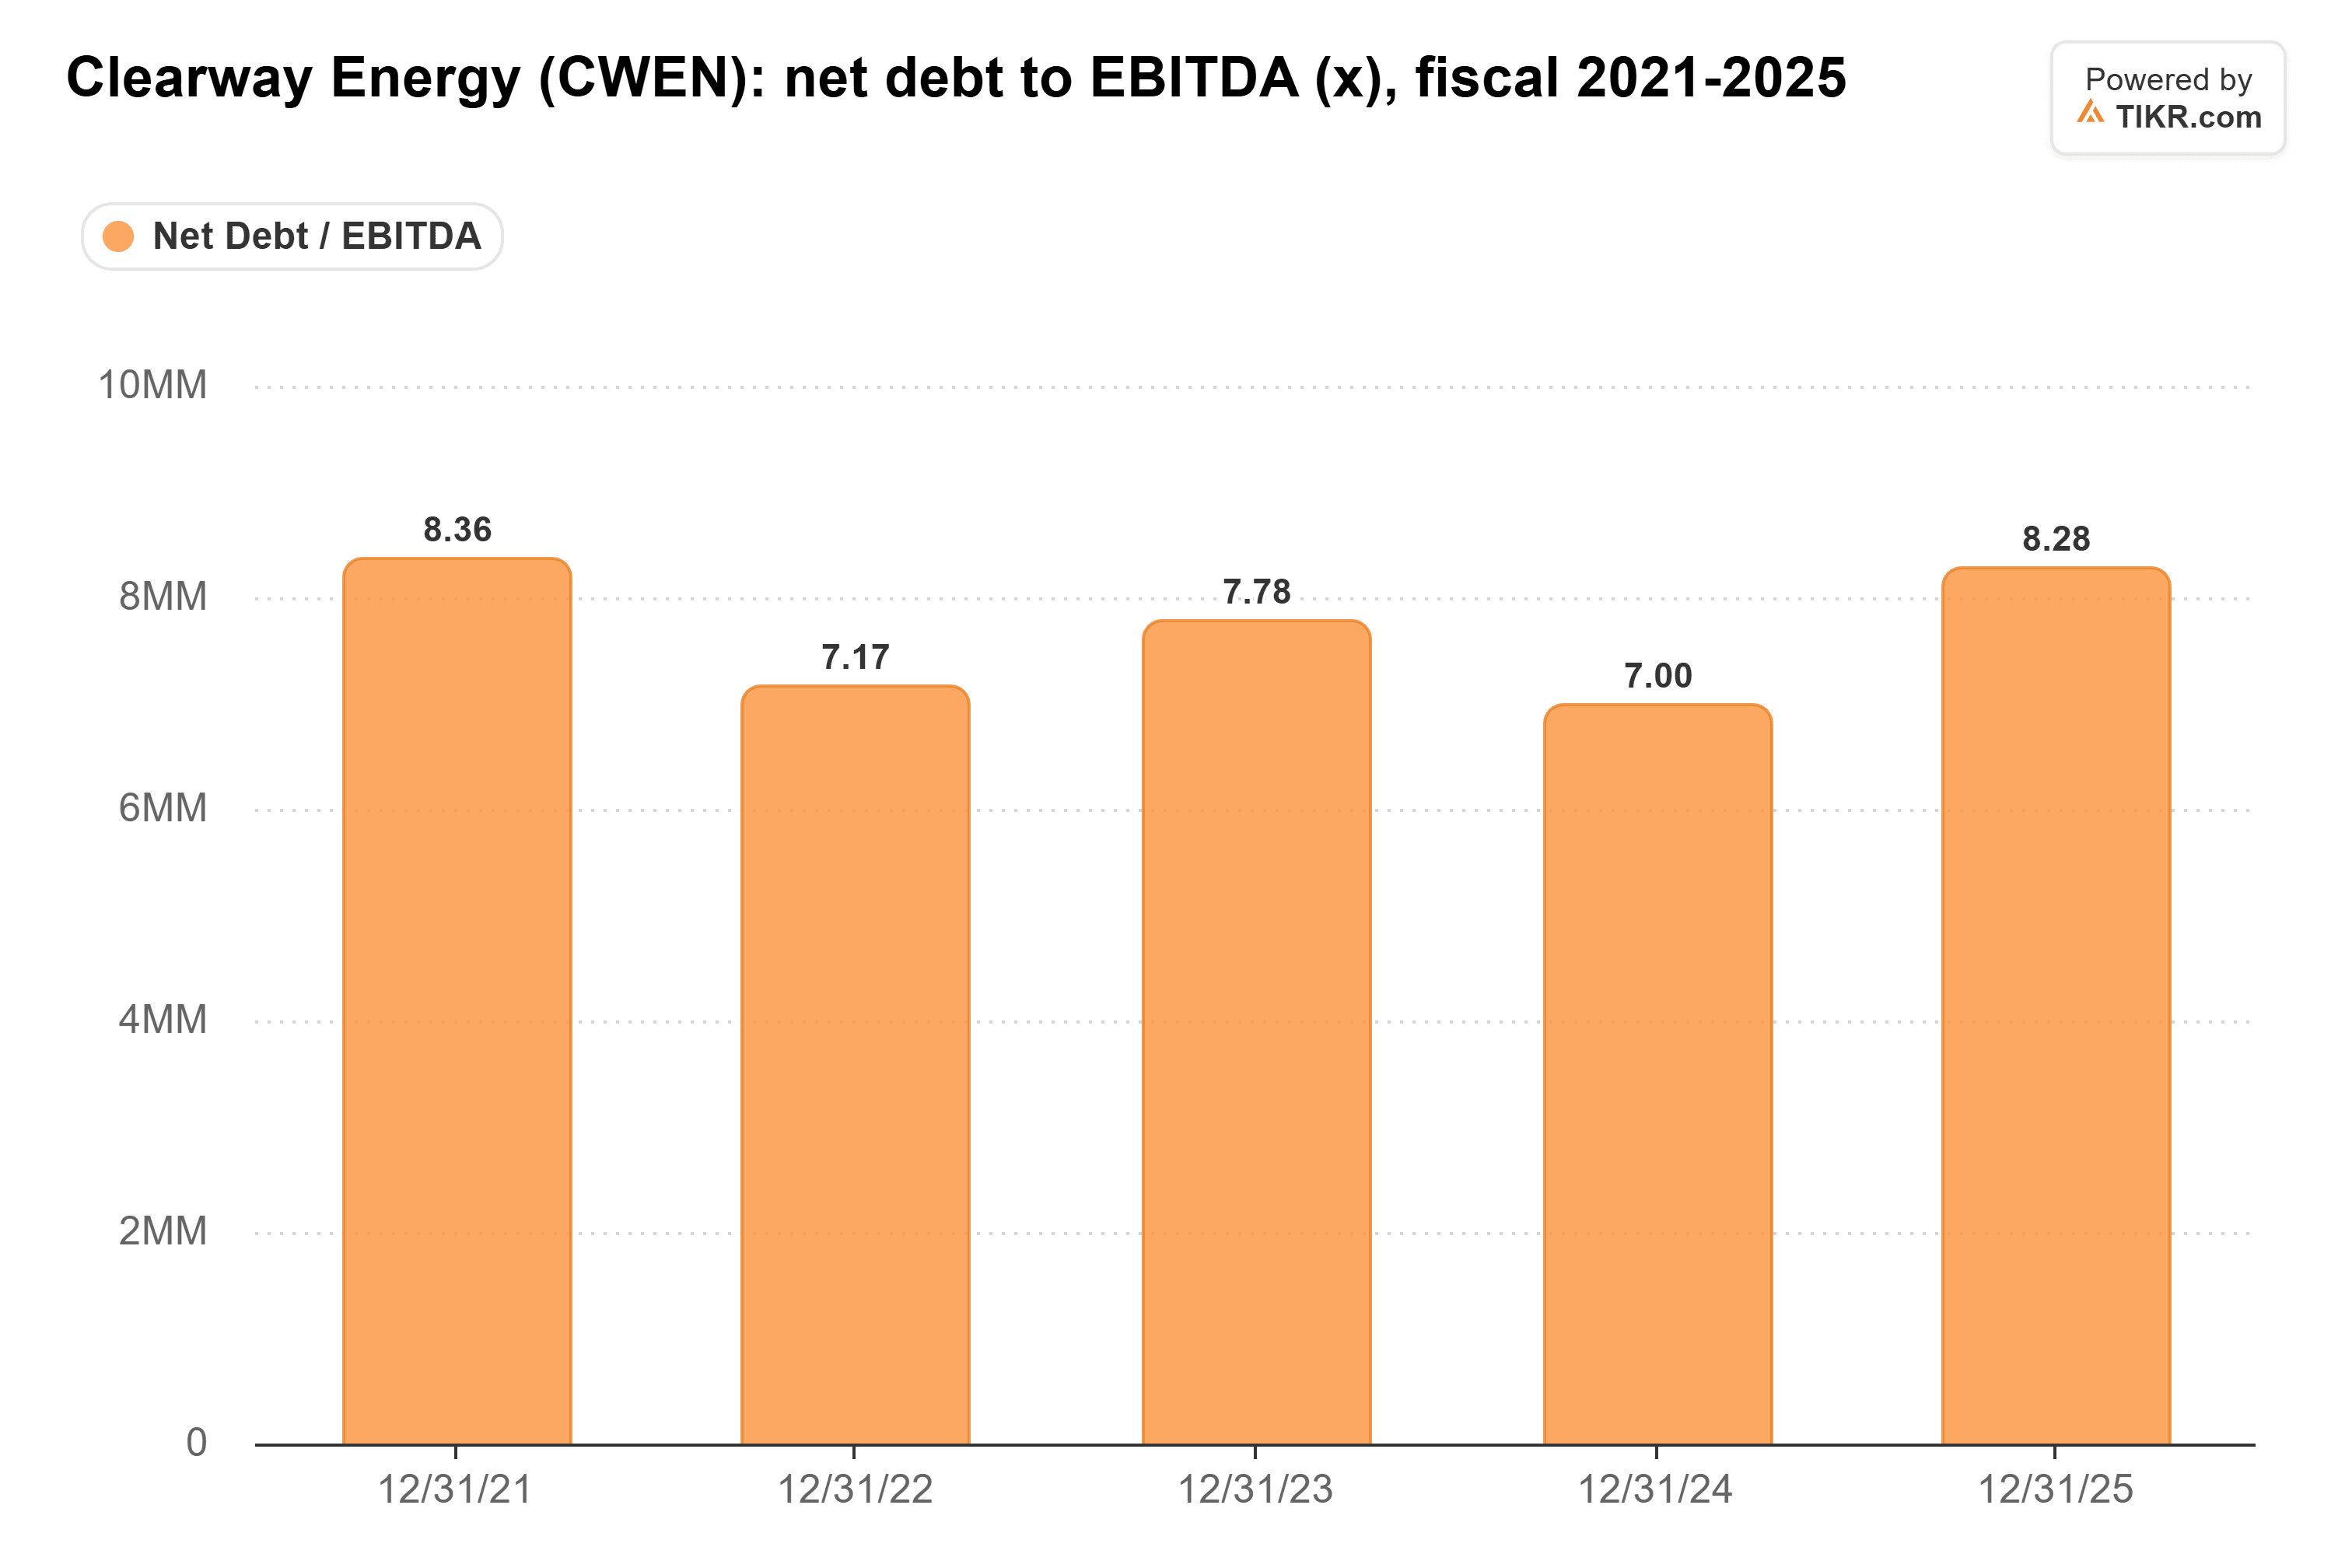
直近12ヶ月間で7.5倍という水準は、Con Edisonの4.4倍よりもはるかに重いものです。
これらはいずれも、Con Edisonの配当が安全でないということを意味するものではありません。同社の配当は2025年度の収益の適切な60%を占め、EBITは支払利息の3.0倍をカバーしており、経営陣は52年連続の増配記録を維持するために尽力するでしょう。ただ、10年という期間で見た場合、Clearwayのより大きな配当額は見過ごせないほどの収入であり、増加するキャッシュフローはそれを支払い続けられると考える理由を与えてくれます。
もちろん、それはClearwayが2027年のCAFDガイダンスを達成し、その負債を適切な金利で借り換えられるかにかかっています。どちらかがうまくいかなければ、Con Edisonのゆっくりとした着実な増配の方がはるかに良く見えてくるでしょう。
Clearway Energyは忘れて:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてClearway Energyはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。良い投資を!


