


主なポイント
- Pinterestは2026年第1~3四半期に20億2000万ドル分の自社株を買い戻した。これは約9億8000万ドルを調達した転換社債の発行に支えられた。
- 第3四半期の非GAAP EPSは21%増の0.46ドル。非GAAP純利益はわずか3%の増加にとどまった。
- 第3四半期の株式報酬費用は2億9200万ドルで、3億ドルのフリーキャッシュフローにほぼ匹敵した。また、欧州の売上高は横ばいだった。
- 2月上旬に発表が予定される第4四半期決算では、14億2500万ドルから14億7500万ドルという業績見通しの上限付近での売上高達成が必要となる。
Pinterestのホリデーシーズン(第4四半期)が進行中であり、今年は例年よりもその結果が重要視されている。
Pinterest (PINS) は、2026年第1~3四半期に20億2000万ドルを自社株買い戻しに費やした。また、約9億8000万ドルを調達する転換社債を発行した。一方で、現金及び有価証券は2025年末の24億7000万ドルから14億7000万ドルに減少した。
この大胆な動きは、10月29日以降により際立って見えるようになった。第3四半期の売上高は12%増の11億7000万ドルだったが、欧州の越境販売業者が支出を削減したため、同社自身の見通し(11億9000万ドルから12億1000万ドル)を下回った。
Snap (SNAP) は対照的な例を提供している。同社は同じ四半期に売上高を14%増の17億2000万ドルに伸ばしたが、発行済み株式数は1年前の17億1000万株から17億2000万株へと微増した。
20億ドルの行方
Pinterestは自社株買い戻しを前倒しで行った。6月までに20億2000万ドル分の株式を買い戻し、第3四半期には何も買い戻さなかった。
資金は以下の3つの源泉から調達された:
- 現金及び有価証券(今年約10億ドル減少)
- 約9億8000万ドルの正味調達額があった転換社債(うち9900万ドルがキャップド・コールに充当)
- 9か月間で8億8200万ドルのフリーキャッシュフロー
加えて、PinterestはtvScientificを含む買収に4億4900万ドルを費やした。
過去2年間のどの四半期も、2026年前半の規模には遠く及ばない…
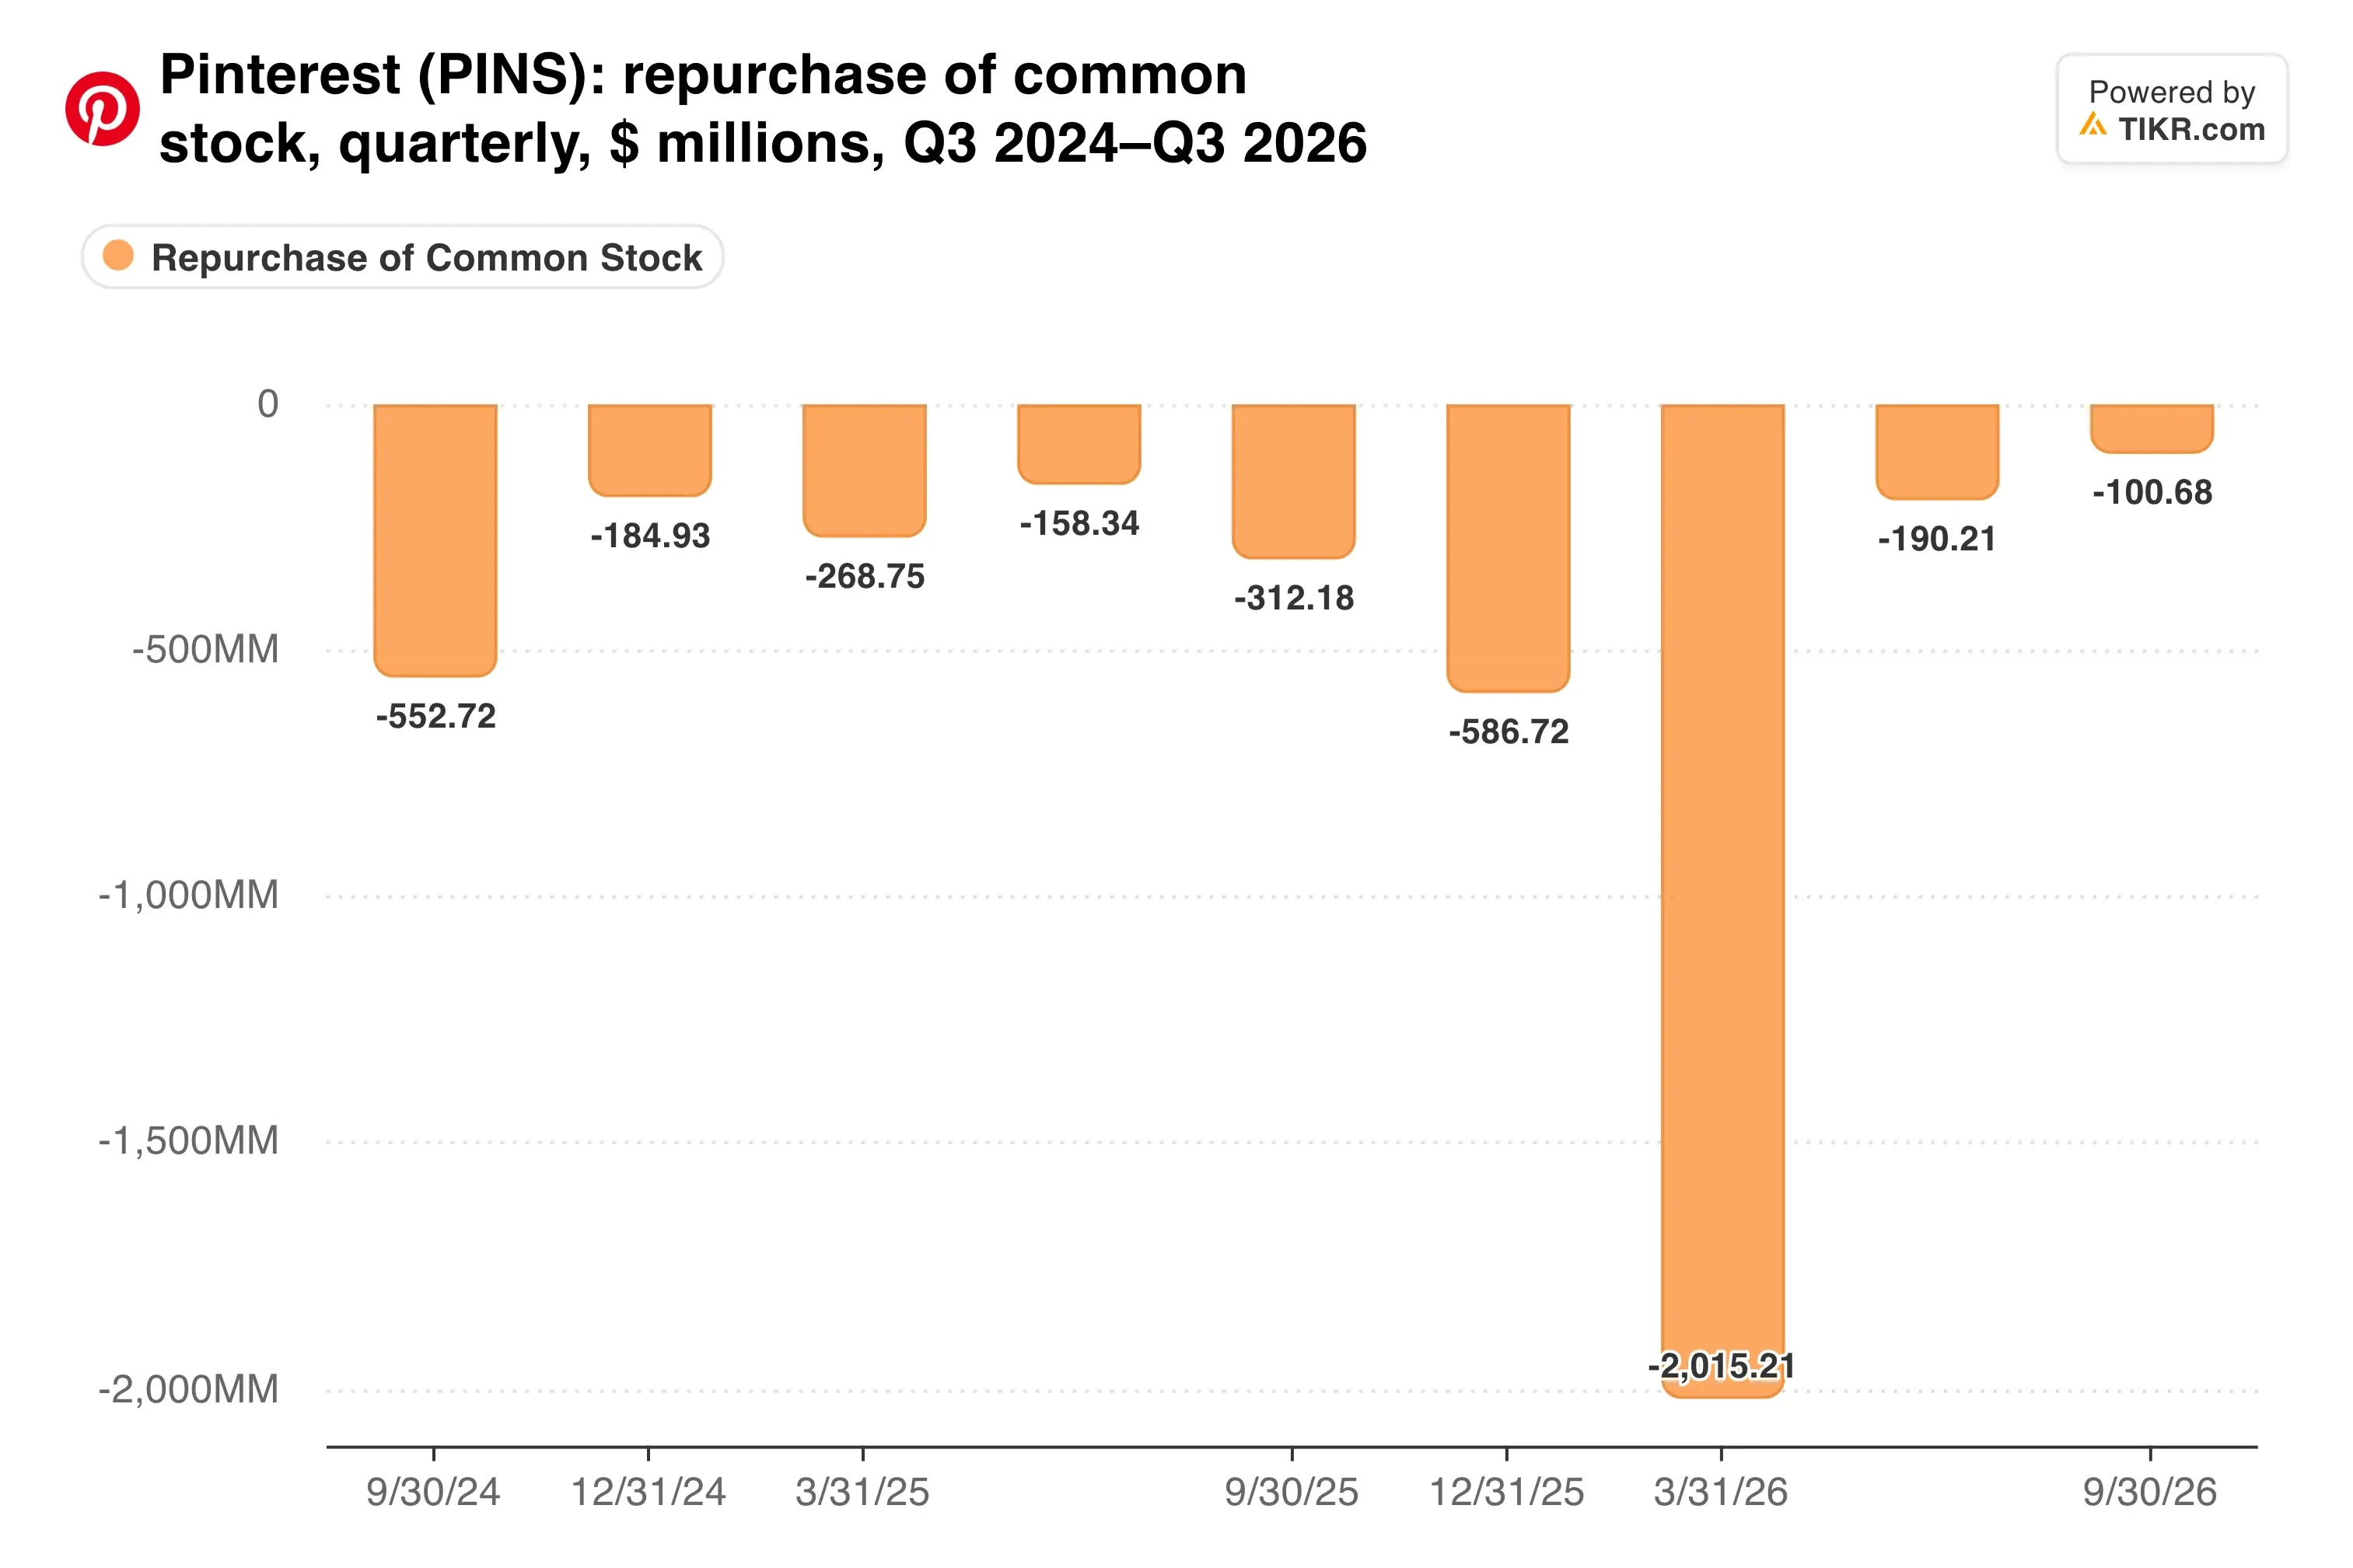
第3四半期がゼロであることを考えると、当面の重い作業は終わったように見える。
発行済み株式数の減少がEPSを押し上げ
その効果は1株当たり利益に現れている。第3四半期の希薄化後加重平均発行済み株式数は5億8270万株で、1年前の6億9450万株から16%減少した。
その結果、非GAAP純利益がわずか3%増の2億7000万ドルだったにもかかわらず、非GAAP EPSは21%増の0.46ドルに上昇した。調整後EBITDAは11%増の3億3900万ドルで、マージンは29%を維持した。
EPSの押し上げのうち、どれだけが分母の縮小によるものだろうか?
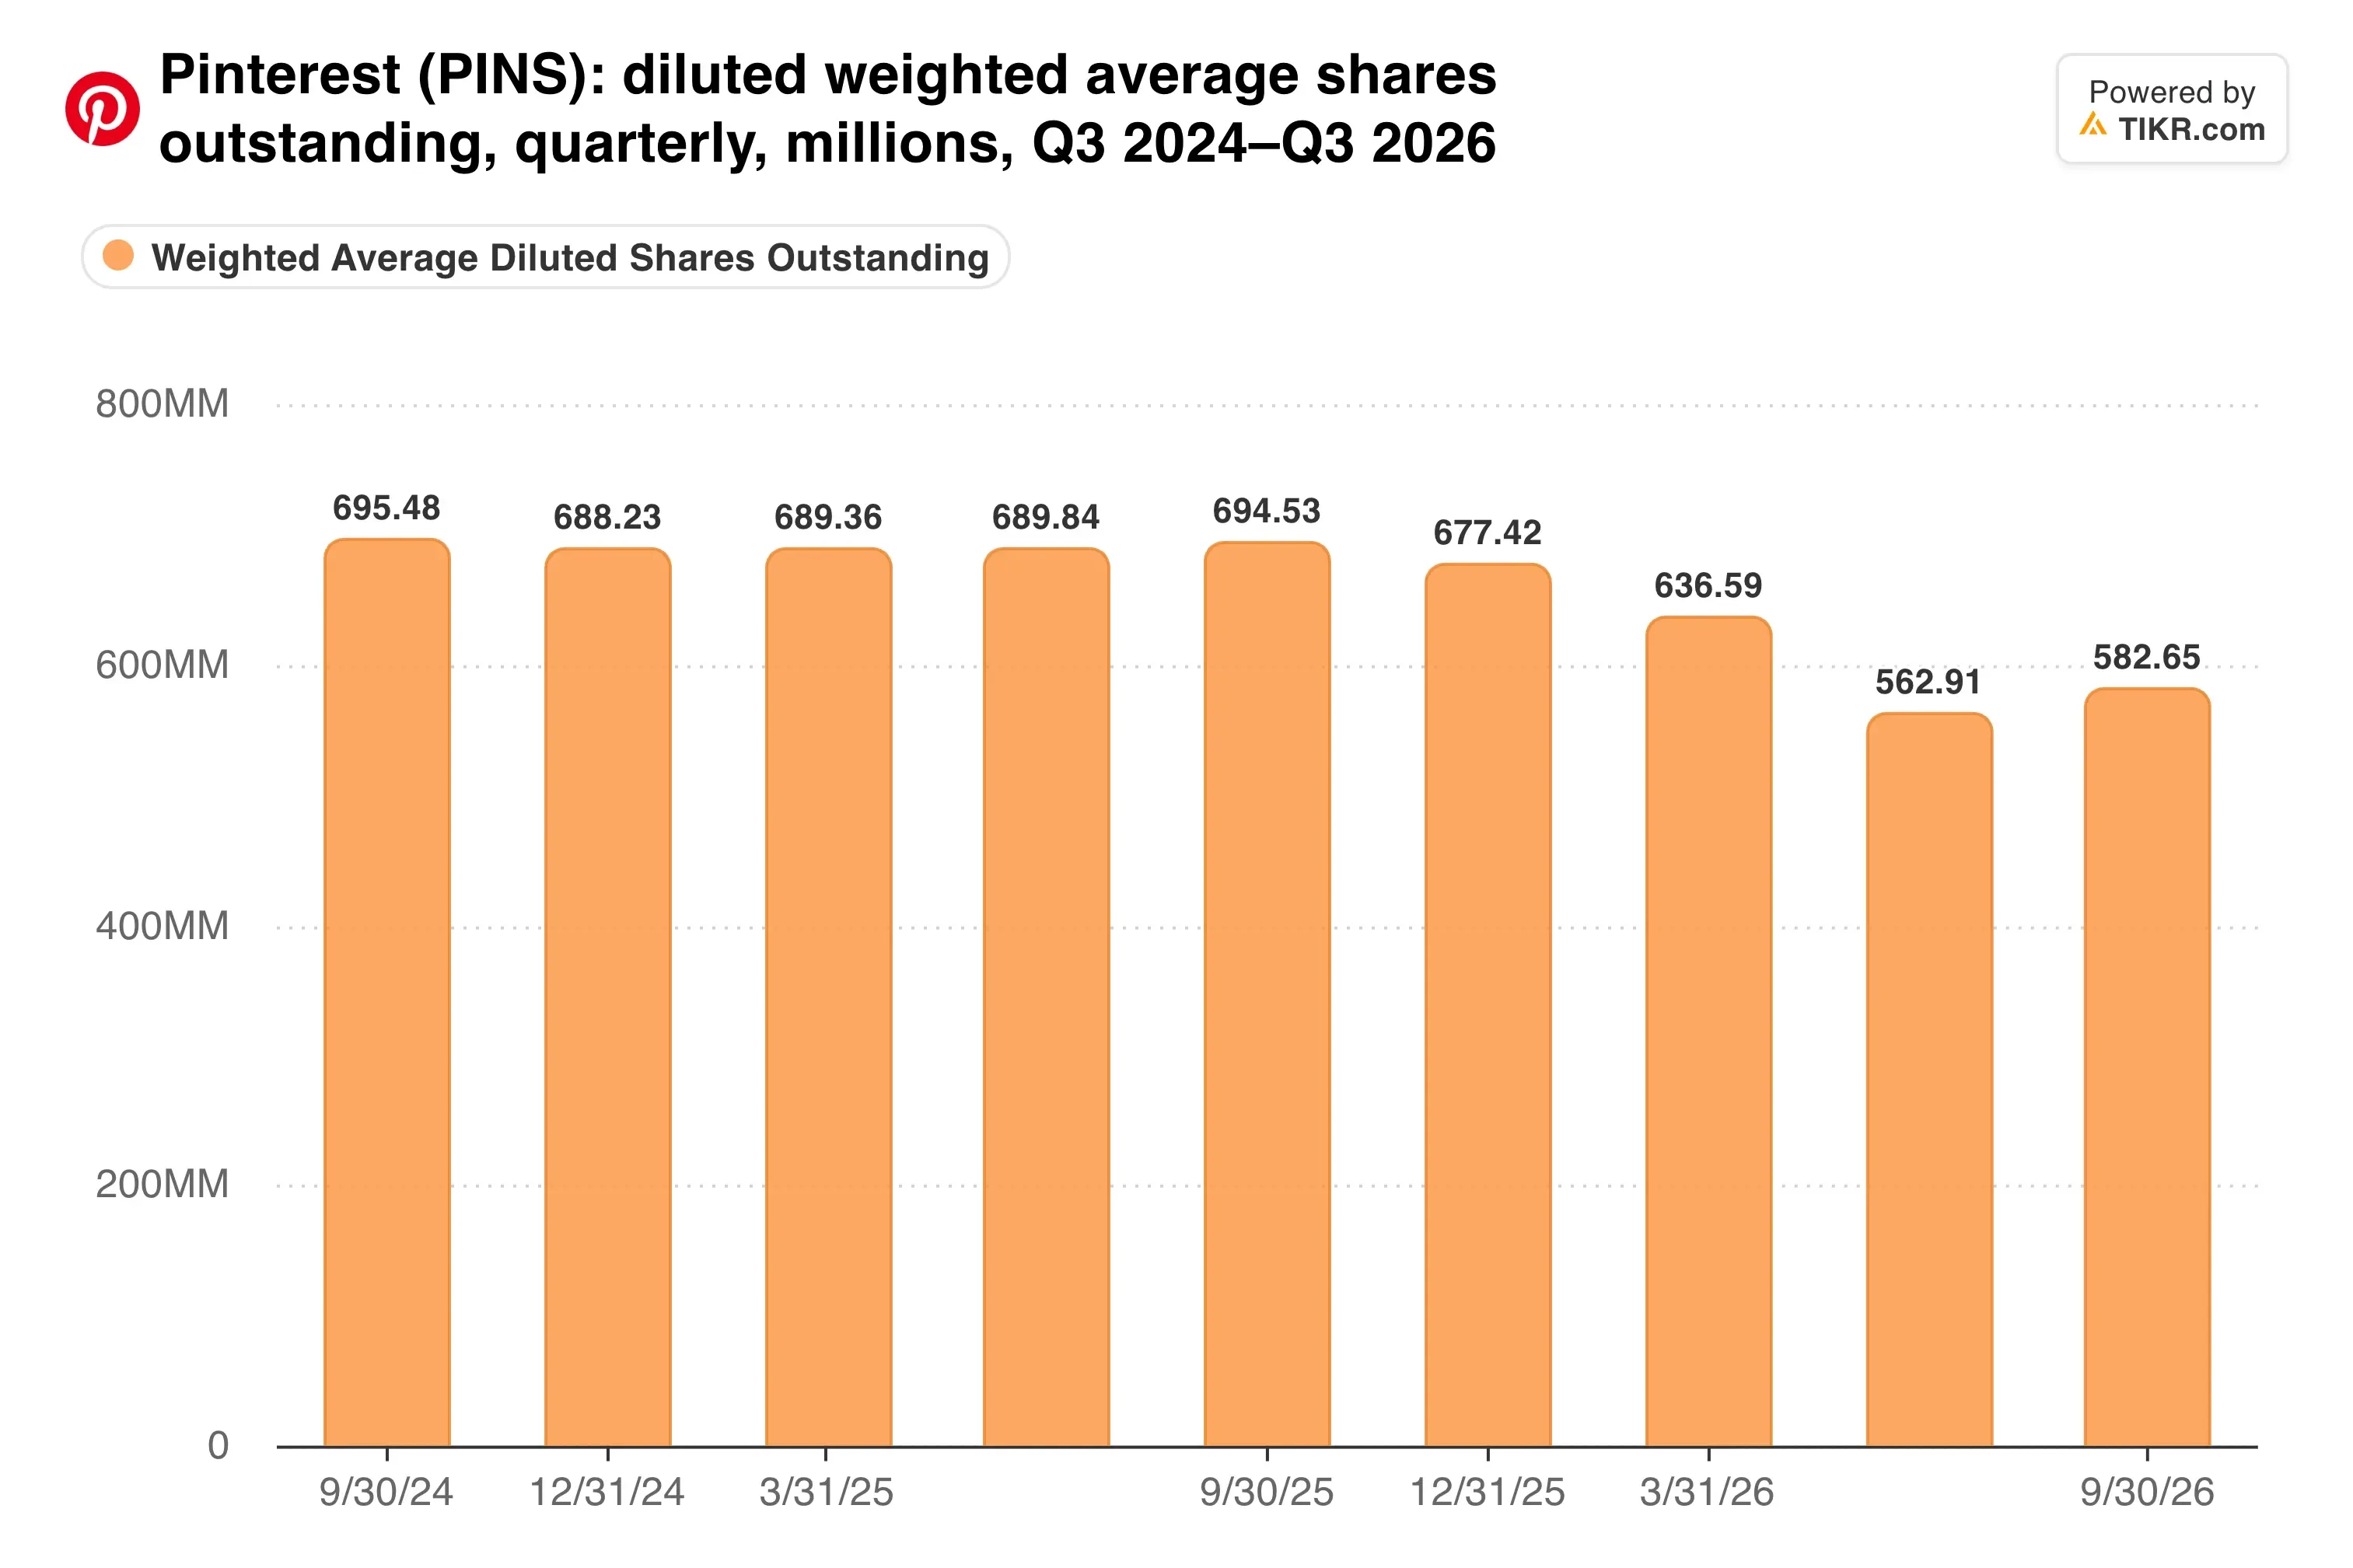
3%の利益成長と21%のEPS成長の差から判断すると、その大部分が原因だろう。
一方で、事業の状況は分かれている。米国・カナダの売上高は14%増の8億9400万ドルだったが、欧州は1億9300万ドルで横ばいであり、欧州のARPUは7%減少した。
決算発表資料で、CEOのBill Readyは、同社が「実行力の向上」とパフォーマンス広告の拡大に注力していると述べた。国際売上高は依然として弱点となっている。
TIKRはPinterestについて39人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
Pinterestの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Pinterestのアナリスト評価を見る
株式報酬費用がキャッシュを食いつぶす
ここで状況は厳しくなる。第3四半期の株式報酬費用は2億9200万ドルで、3億ドルのフリーキャッシュフローにほぼ匹敵した。
9か月間では、株式報酬費用は8億4800万ドルに達し、8億8200万ドルのフリーキャッシュフローに対抗した。Pinterestはまた、従業員の税金源泉徴収のために差し引かれた株式に2億8100万ドルを費やした。
フリーキャッシュフローと株式報酬費用を並べると、余裕はわずかに見える…
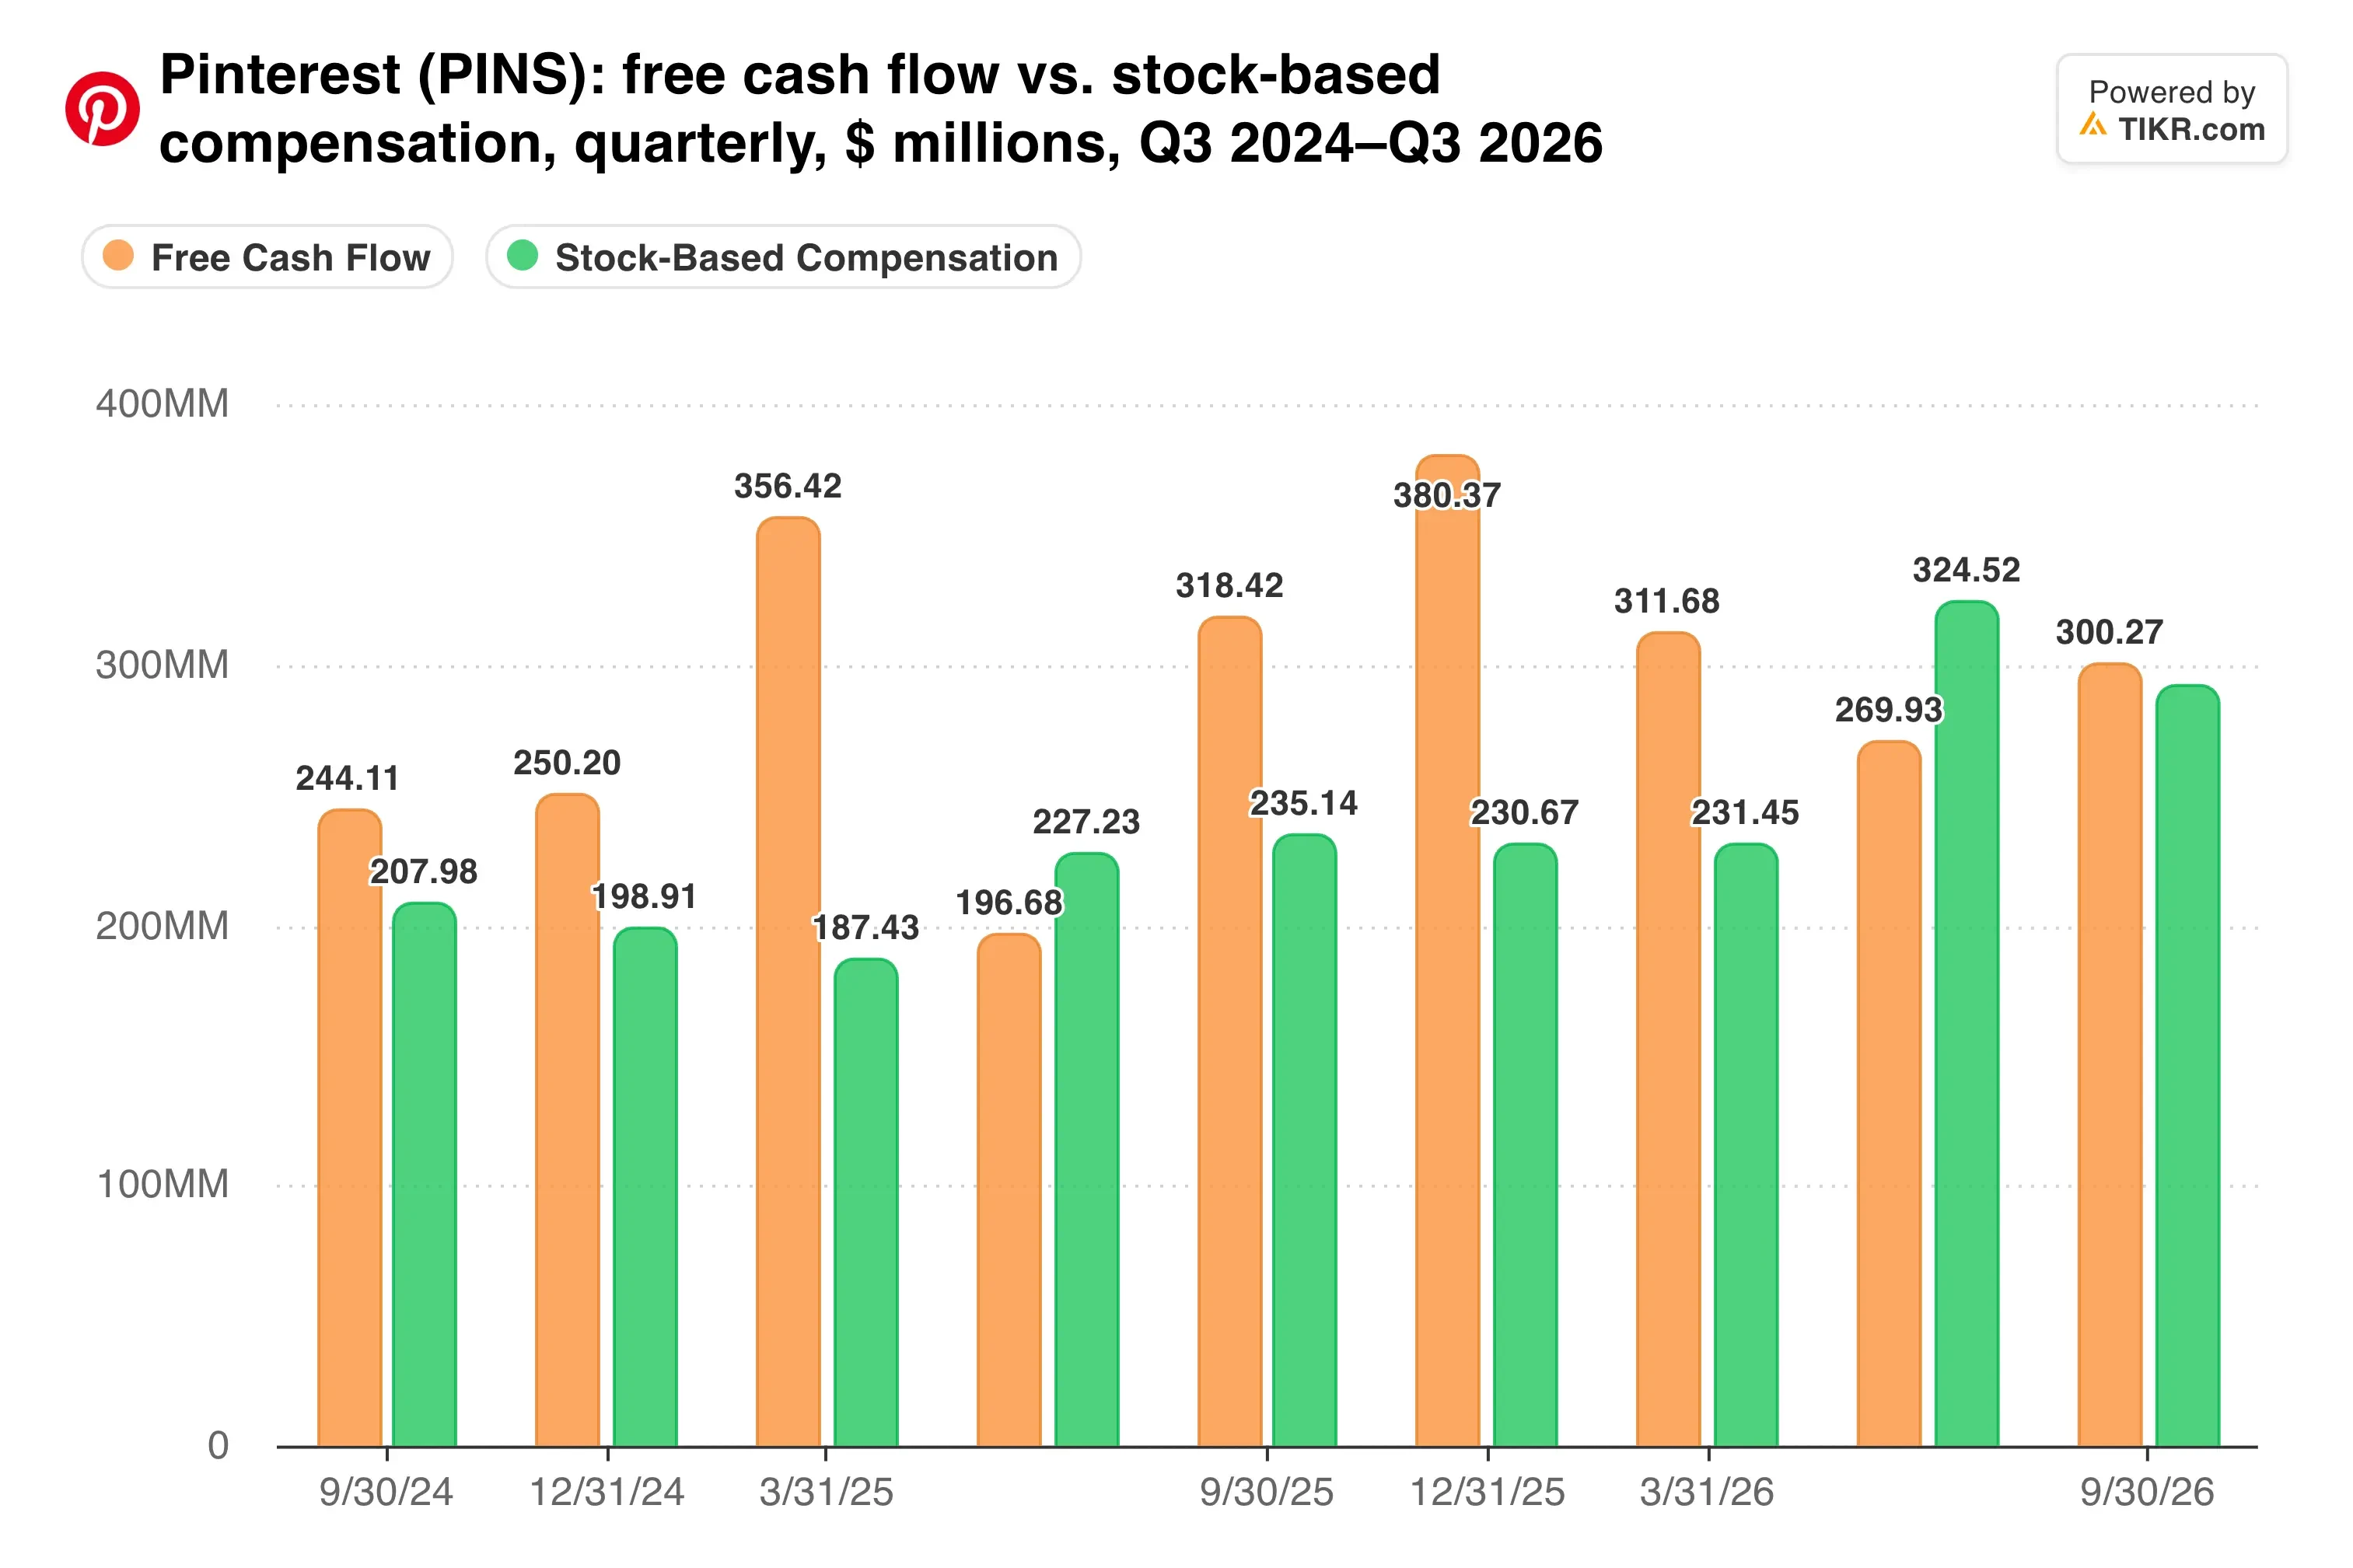
それでも、Snapははるかに高い売上高に対してわずか1億6400万ドルのフリーキャッシュフローしか生み出していないため、Pinterestは最も近い競合他社よりも効率的にキャッシュを生み出している。
現金を減らすことにもコストが伴う。純受取利息が2900万ドルから600万ドルに減少したため、GAAP純利益は77%減の2200万ドルに落ち込んだ。
私の見解:自社株買い戻しは堅調なキャッシュ生成の正当な活用であり、発行済み株式数の減少は現実である。しかし、Pinterestは欧州の成長が停滞している間に約10億ドルの転換社債を発行したため、今後の物語は有機的成長によって支えられる必要がある。EPS成長を信頼する前に、その証拠を待つだろう。
2月上旬に発表が予定される第4四半期決算が次の試練となる。売上高は14億2500万ドルから14億7500万ドルという業績見通しの上限付近に到達し、調整後EBITDAは5億3800万ドルから5億8800万ドルである必要がある。また、欧州が再び成長しているかどうかも示されるはずだ。
では、Pinterestの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Pinterestの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


