

主なポイント
- Foxは、司法省が審査を終了したことを受け、計画より数か月早く11月6日にRokuの220億ドル買収を完了した。
- Rokuが上場企業として発表した最後の決算では、売上高が24%増の15億ドル、純利益が1億8300万ドルとなった。
- 認可を得るため、Foxは少なくとも3年間、Roku上で競合コンテンツを配信し続け、自社番組を検索で優遇しないことを約束した。
- 旧Roku株主は現在、Foxの約26%を保有しており、注目すべきはFoxの2月の決算と4億ドルのコスト削減目標である。
Rokuの上場企業としての歴史は終わった。Fox Corporation (FOXA) は、Roku (ROKU) の220億ドル買収を11月6日に完了した。Roku株は同日、ナスダックでの取引を停止した。
この取引は数か月早く成立した。6月の時点では、両社とも2027年前半の完了を目指していた。
では、Roku株主は何を得たのか? 1株につき、現金95.30ドルとFoxのクラスA株0.9799株を受け取った。これは、6月の条件(現金96ドル、株式0.9693株)と比べ、現金はわずかに少なく、株式はわずかに多い。
その結果、旧Roku株主は現在、Foxの約26%を保有することになった。彼らの賭けは、独立したストリーミング・プラットフォームから、それを所有する放送局へと移行した。
ワシントンは3年間の約束で決着
司法省は9月に両社に追加情報の提出を求めた。11月6日、Foxが一連の約束をしたことを受け、調査を終了した。
- Foxは少なくとも3年間、Roku上で非Foxコンテンツを配信し続ける。
- 自社番組を検索で優遇せず、ユーザーはホーム画面のタイルを並べ替えることができる。
- 競合他社の機密視聴データを隔離する防火壁は、少なくとも3年間維持される。
これらの約束が重要なのは、Rokuのホーム画面がNetflixやHBO Maxなどの競合アプリへの玄関口だからだ。Foxは今、その玄関を所有し、その奥でTubiとFox Oneを販売している。
買収完了日までに、株価はほとんど証明する余地がなくなっていた…
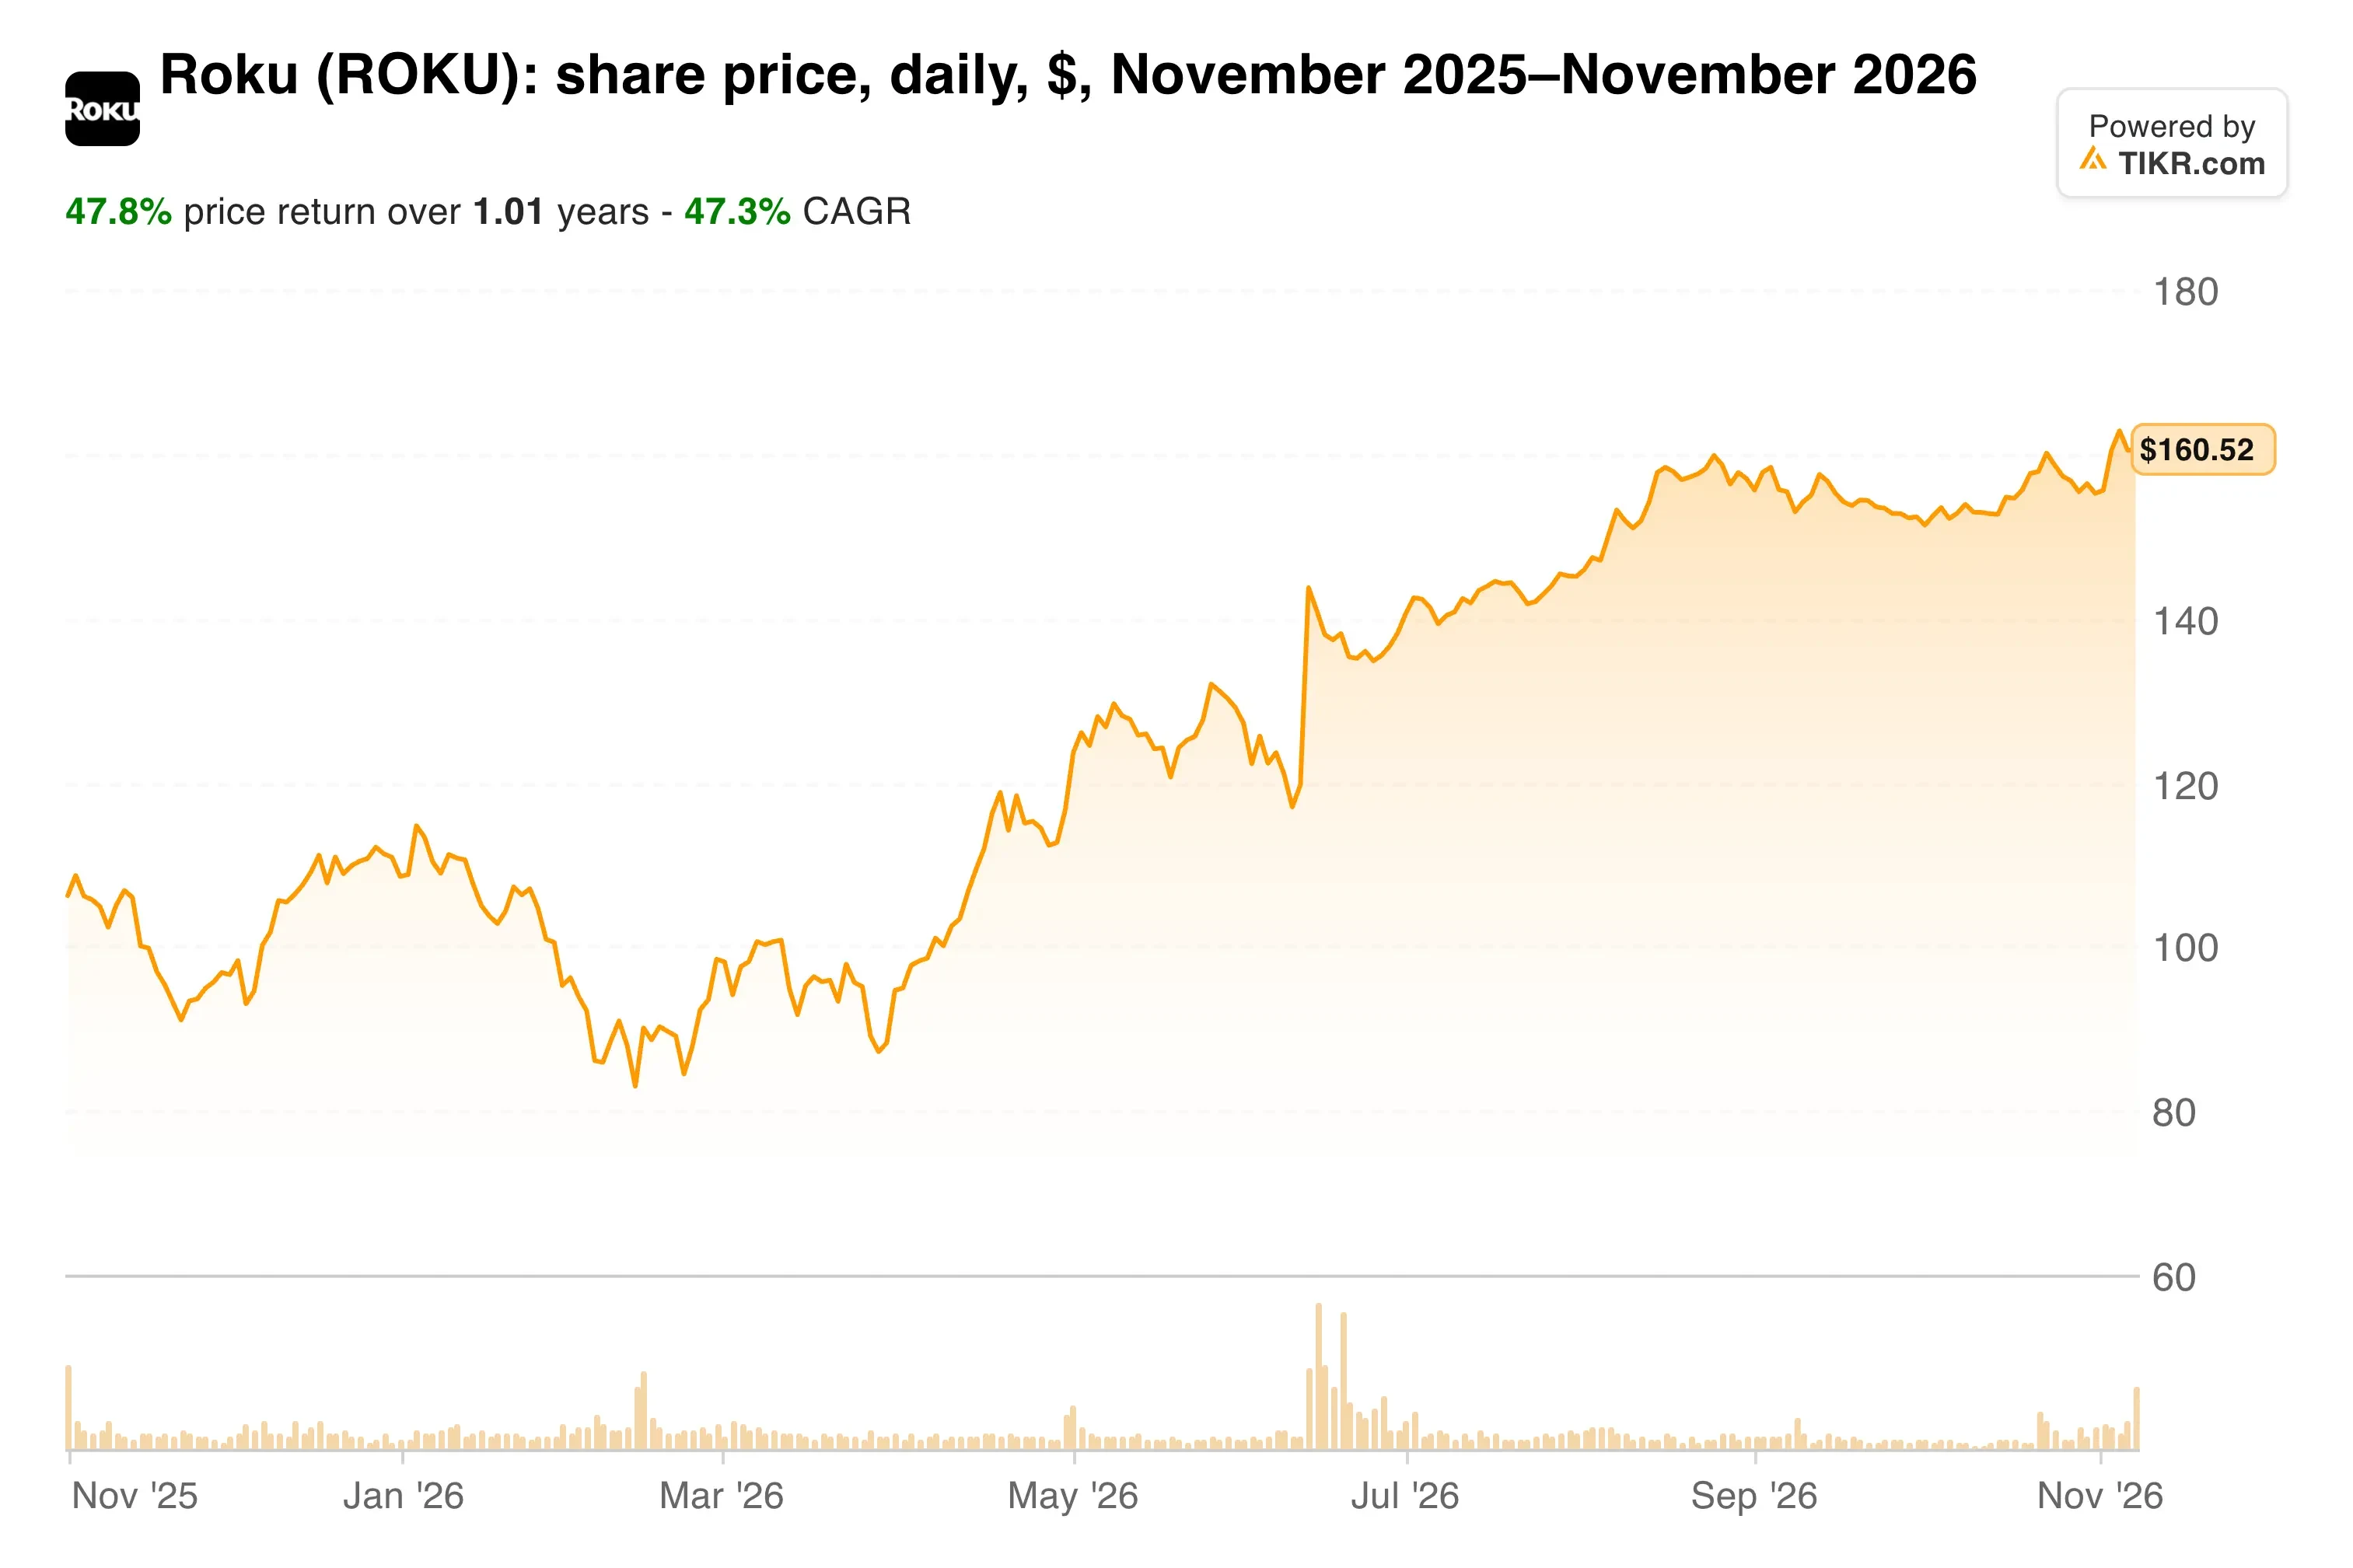
6月以降、株価は買収条件に沿って取引されていたため、完了に伴う劇的な動きはほとんどなかった。
Rokuは絶好調で売却された
Rokuが上場企業として発表した最後の決算(11月2日発表)は、Foxが高額を支払った理由を示している。売上高は24%増の15億ドル、プラットフォーム収入は23%増の13億ドルとなった。
- 広告収入は23%増の7億2700万ドルで、2桁成長は9四半期連続。
- 広告の粗利益率は4.7ポイント上昇し63.2%。
- 純利益は2500万ドルから1億8300万ドル(希薄化後1株あたり1.20ドル)に急増。
さらに良いことに、その利益はキャッシュに変わった。
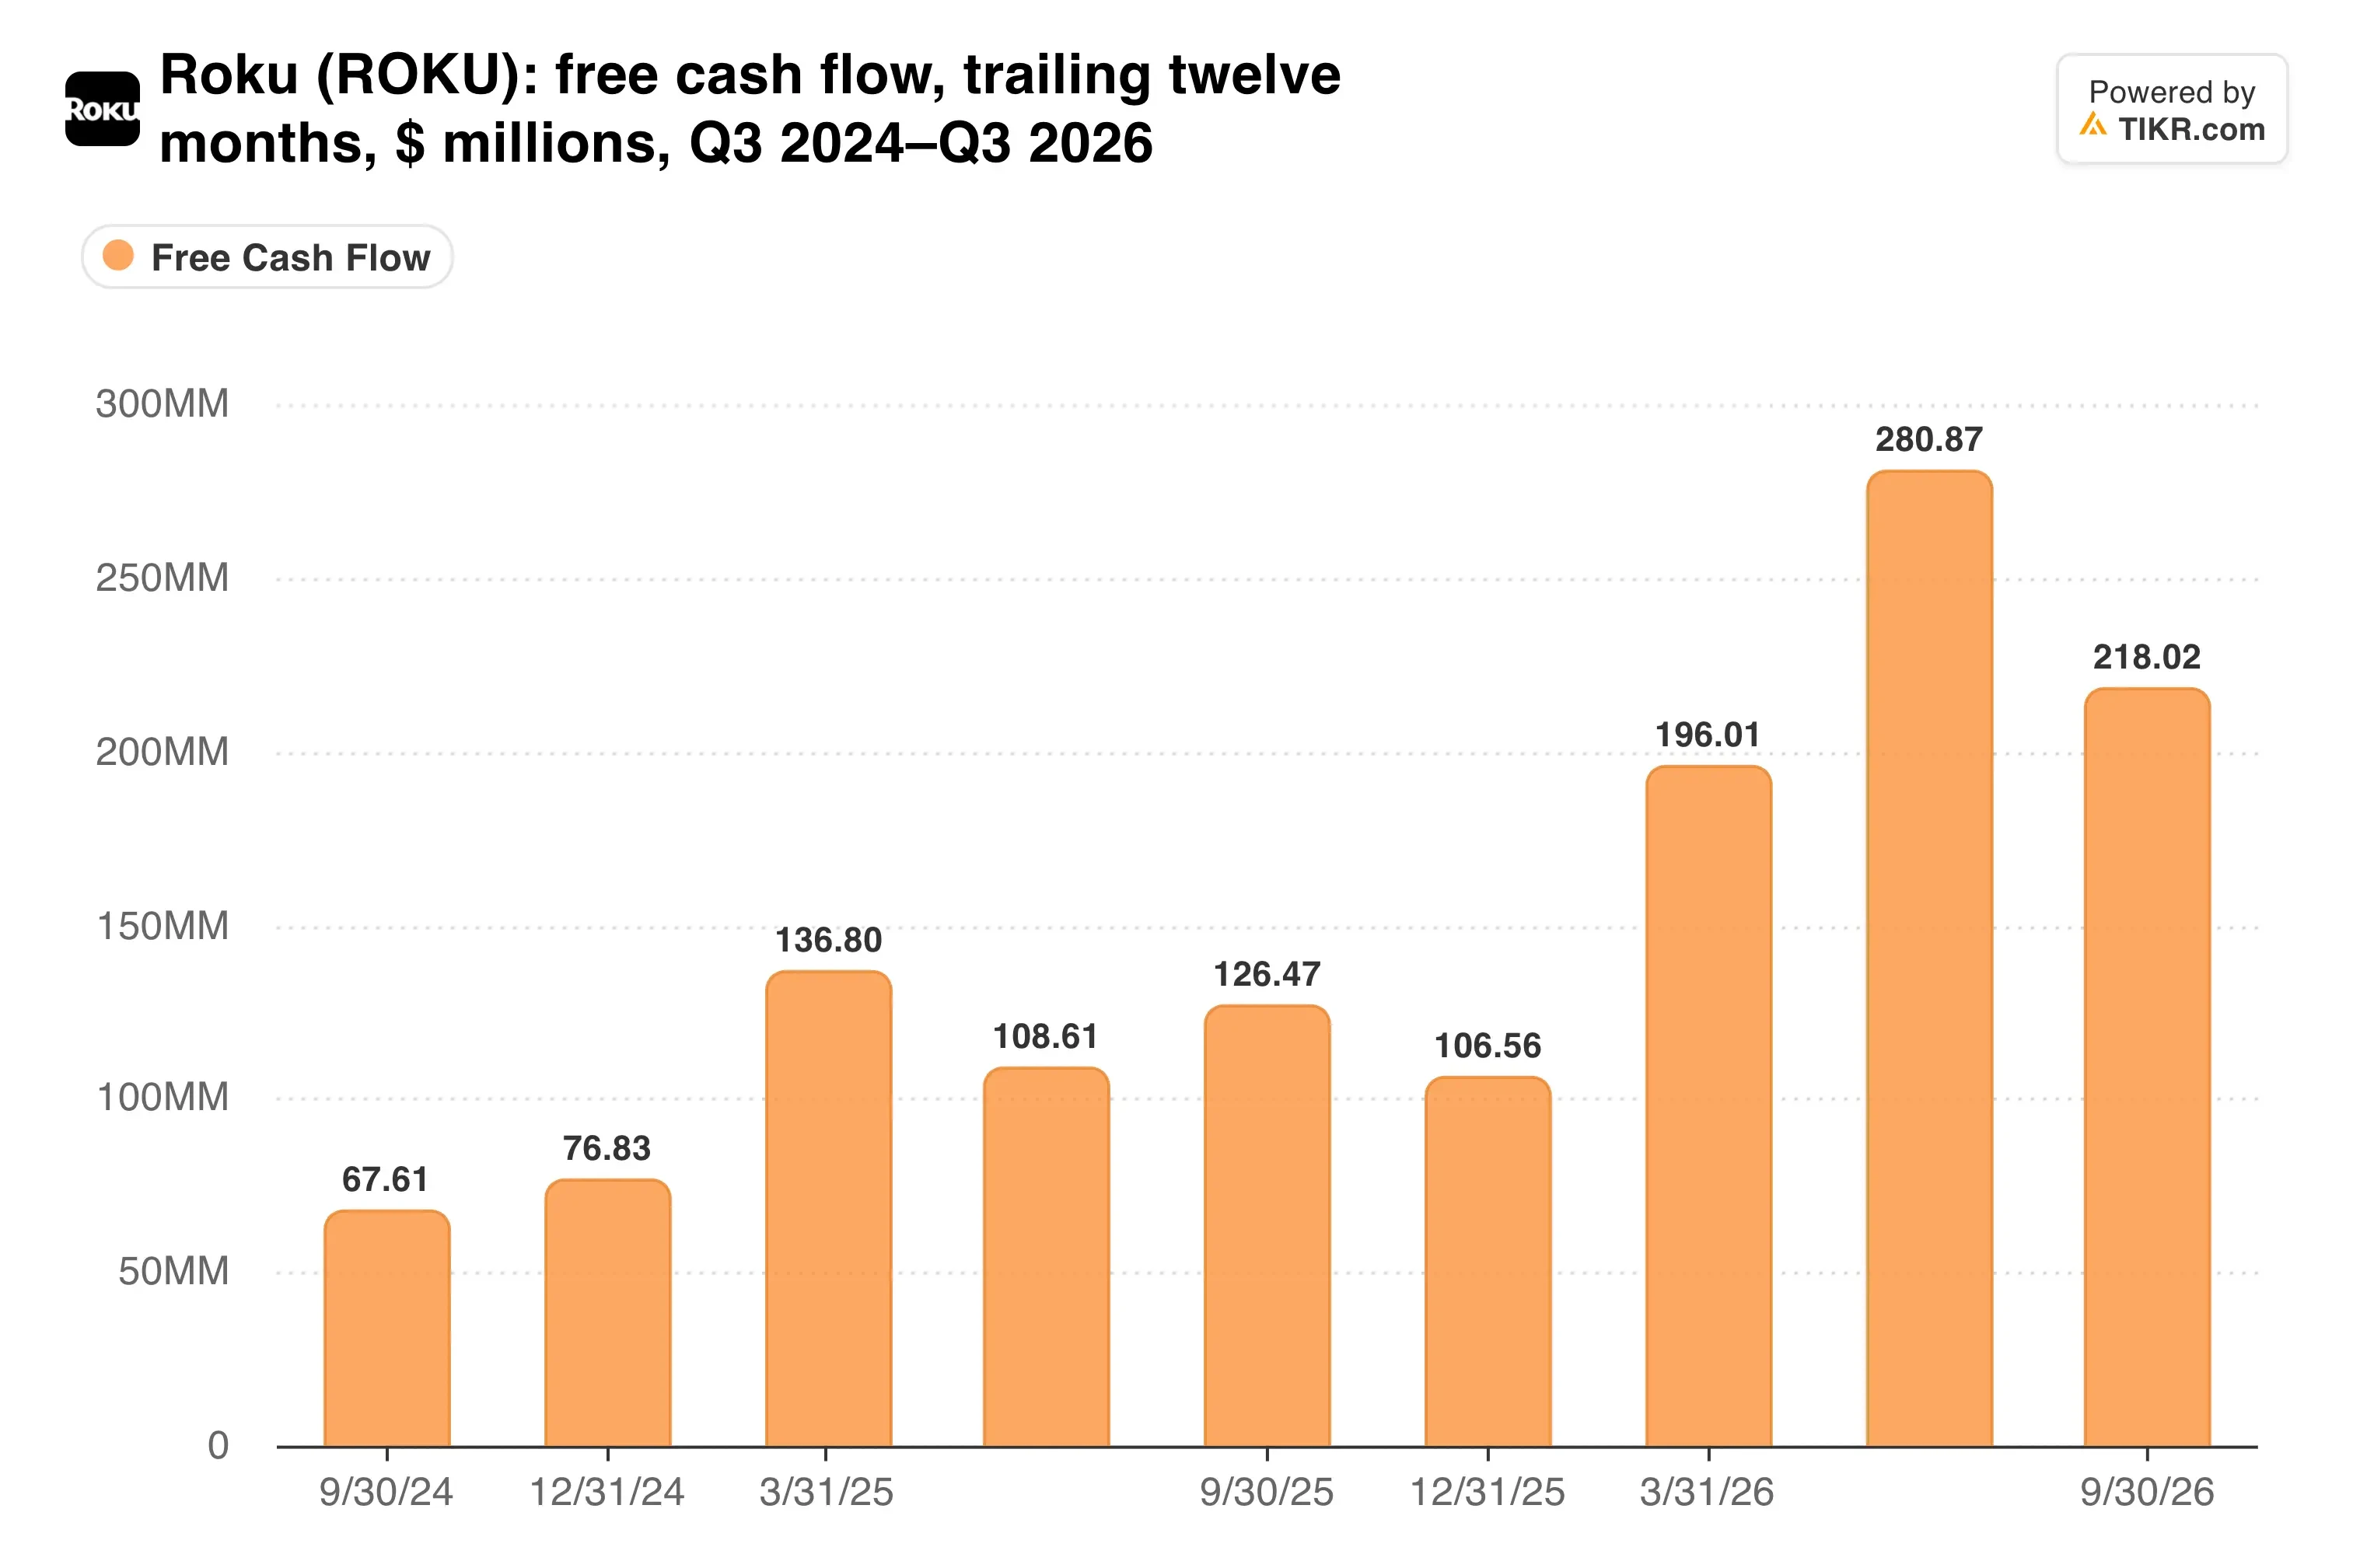
過去12か月のフリーキャッシュフローは7億9600万ドルに達し、1年前から80%増加した。
ただし、デバイス事業は依然として弱点だ。同収入は33%増の1億9400万ドルとなったが、メモリコストの上昇により粗利益率は(25.1%)に沈んだ。
一方、TubiはFoxの第1四半期に売上高が35%増加し、視聴時間は23%増加した。Rokuのストリーミング時間は9%増加しており、Tubiはより速いエンゲージメントを、Rokuはリーチをもたらす。
TIKRはRokuについて27人のアナリストを追跡しています。「買い」と言っているのは何人?
Rokuの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Rokuのアナリスト評価を見る
Foxは統合リスクを抱える
Foxは現金部分について、モルガン・スタンレーから120億ドルのコミット済みブリッジ・ファイナンスを手配した。経営陣は、2年以内に年間4億ドルのコスト削減効果を見込んでいる。また、この取引により、2年目には1株あたりフリーキャッシュフローが増加すると見込んでいる。
Roku創業者のAnthony Wood氏はFoxの取締役に加わり、新設されるFox Digital Platforms部門の共同議長を務める。Wood氏は、Foxが「あらゆるコンテンツパートナーにオープンであり続けるという我々のコミットメントを完全に共有している」と述べた。規制当局は3年間これを執行するため、Foxが自社アプリをどれだけ強くプッシュできるかは制限される。
Foxは好調な四半期を終えてこの局面に臨むが、厳しい比較対象が待ち受けている…
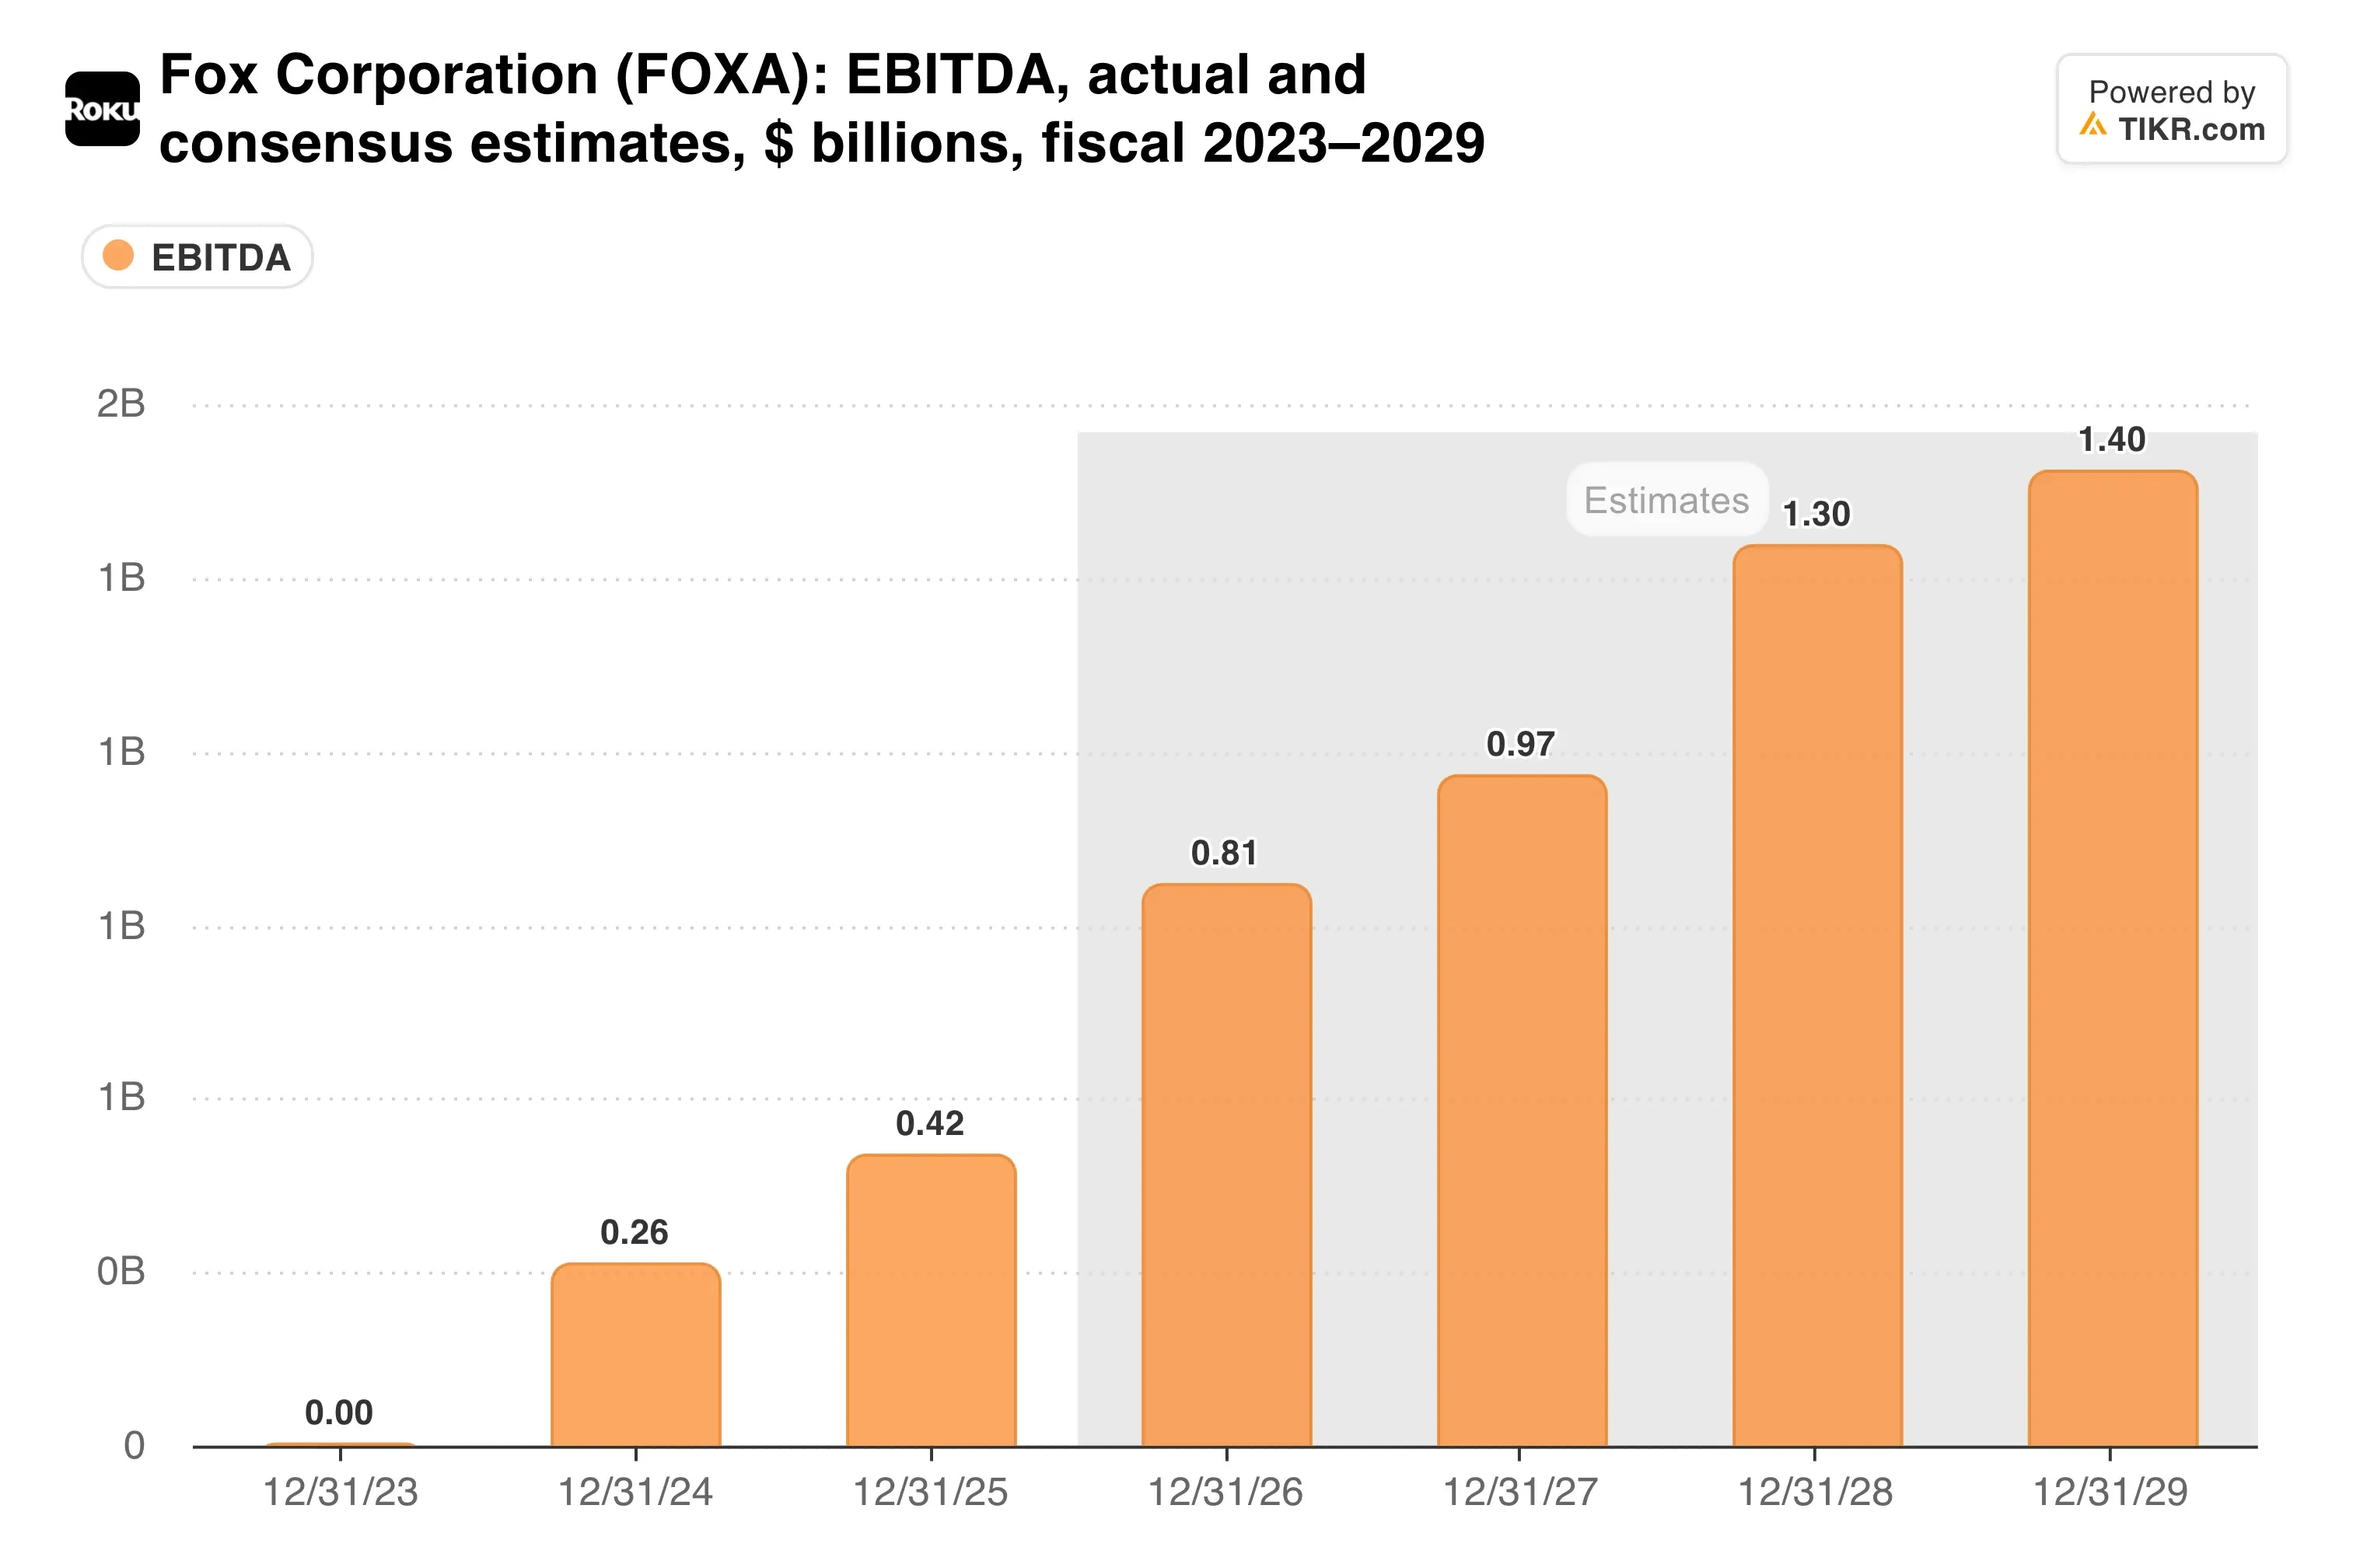
第1四半期のEBITDAは54%増加し、第1四半期としては過去最高の16億4000万ドルとなった。しかし、これはワールドカップと中間選挙の政治広告が押し上げたもので、どちらも来年は繰り返されない。
私の見解:Roku株主は、ちょうど成長軌道に乗り始めたビジネスに対して十分な価格を得た。しかし、中立性の約束は、Rokuの視聴者をTubiやFox Oneに向けるという最も簡単なシナジーに上限を設ける。したがって、まずコスト削減効果が現れるのを待つべきだろう。
Foxの第2四半期決算(2月上旬発表予定)が最初の実質的なチェックポイントとなる。そこには約8週間分のRokuの業績が含まれ、その広告成長がFox内部でも維持されているかどうかが示される。
では、Roku株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Rokuの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


