主なポイント
- DraftKingsの株価は、Predictionsへの予算増額により2026年の調整後EBITDA見通しが$1億7500万~$2億7500万に引き下げられた後、約5分の1下落した。
- スポーツ事業の収益は31.5%増の$7億8360万に増加した一方、Flutterの米国収益は6%増、米国調整後EBITDAは$300万に減少した。
- $6億5000万~$7億のPredictions予算により、今年の会社を支えるのは、$8億7500万~$9億2500万の調整後EBITDAが見込まれるコア事業となる。
- 2月に発表予定の第4四半期決算では、今四半期に計画されている$1億7500万~$2億2500万から、Predictionsへの支出が減少しているかどうかが明らかになる。
DraftKings (DKNG) の株価は、11月5日の決算発表後に約20%下落した。これは、収益が16%増加した四半期に対して厳しい評価である。
問題は業績見通しの一行にある。DraftKingsは今年、調整後EBITDAの$6億5000万~$7億をPredictionsに支出する計画であり、これが2026年の利益見通しの大部分を消し去った。
この支出競争には仲間がいる。Flutter Entertainment (FLUT) はその1日前に自社の2026年見通しを引き下げた。その間、同社の米国調整後EBITDAは、FanDuel Predictsの拡大に伴い、$5100万から$300万に減少した。
CEOのJason Robinsは既にこの痛みを乗り越えようとしている。決算リリースで彼は「我々は2027年に向けて素晴らしい準備ができていると信じている」と述べた。
では、この売りは買いのチャンスか、それとも警告か?
四半期を支えたスポーツブック
Predictionsを別にすれば、第3四半期は健全に見える。収益は前年同期の$11億4000万から$13億3000万に増加した。
- スポーツ事業収益は31.5%増の$7億8360万に上昇。
- iGaming収益はわずか2.1%増の$4億6090万に上昇。
- 月間ユニークペイヤー数は13%増の410万人に増加。
スポーツブックの純収益マージンも5.2%から5.6%に改善し、DraftKingsは賭けられた1ドル当たりの取り分を増やした。この事業セグメント間の分岐が真の物語を語っている…
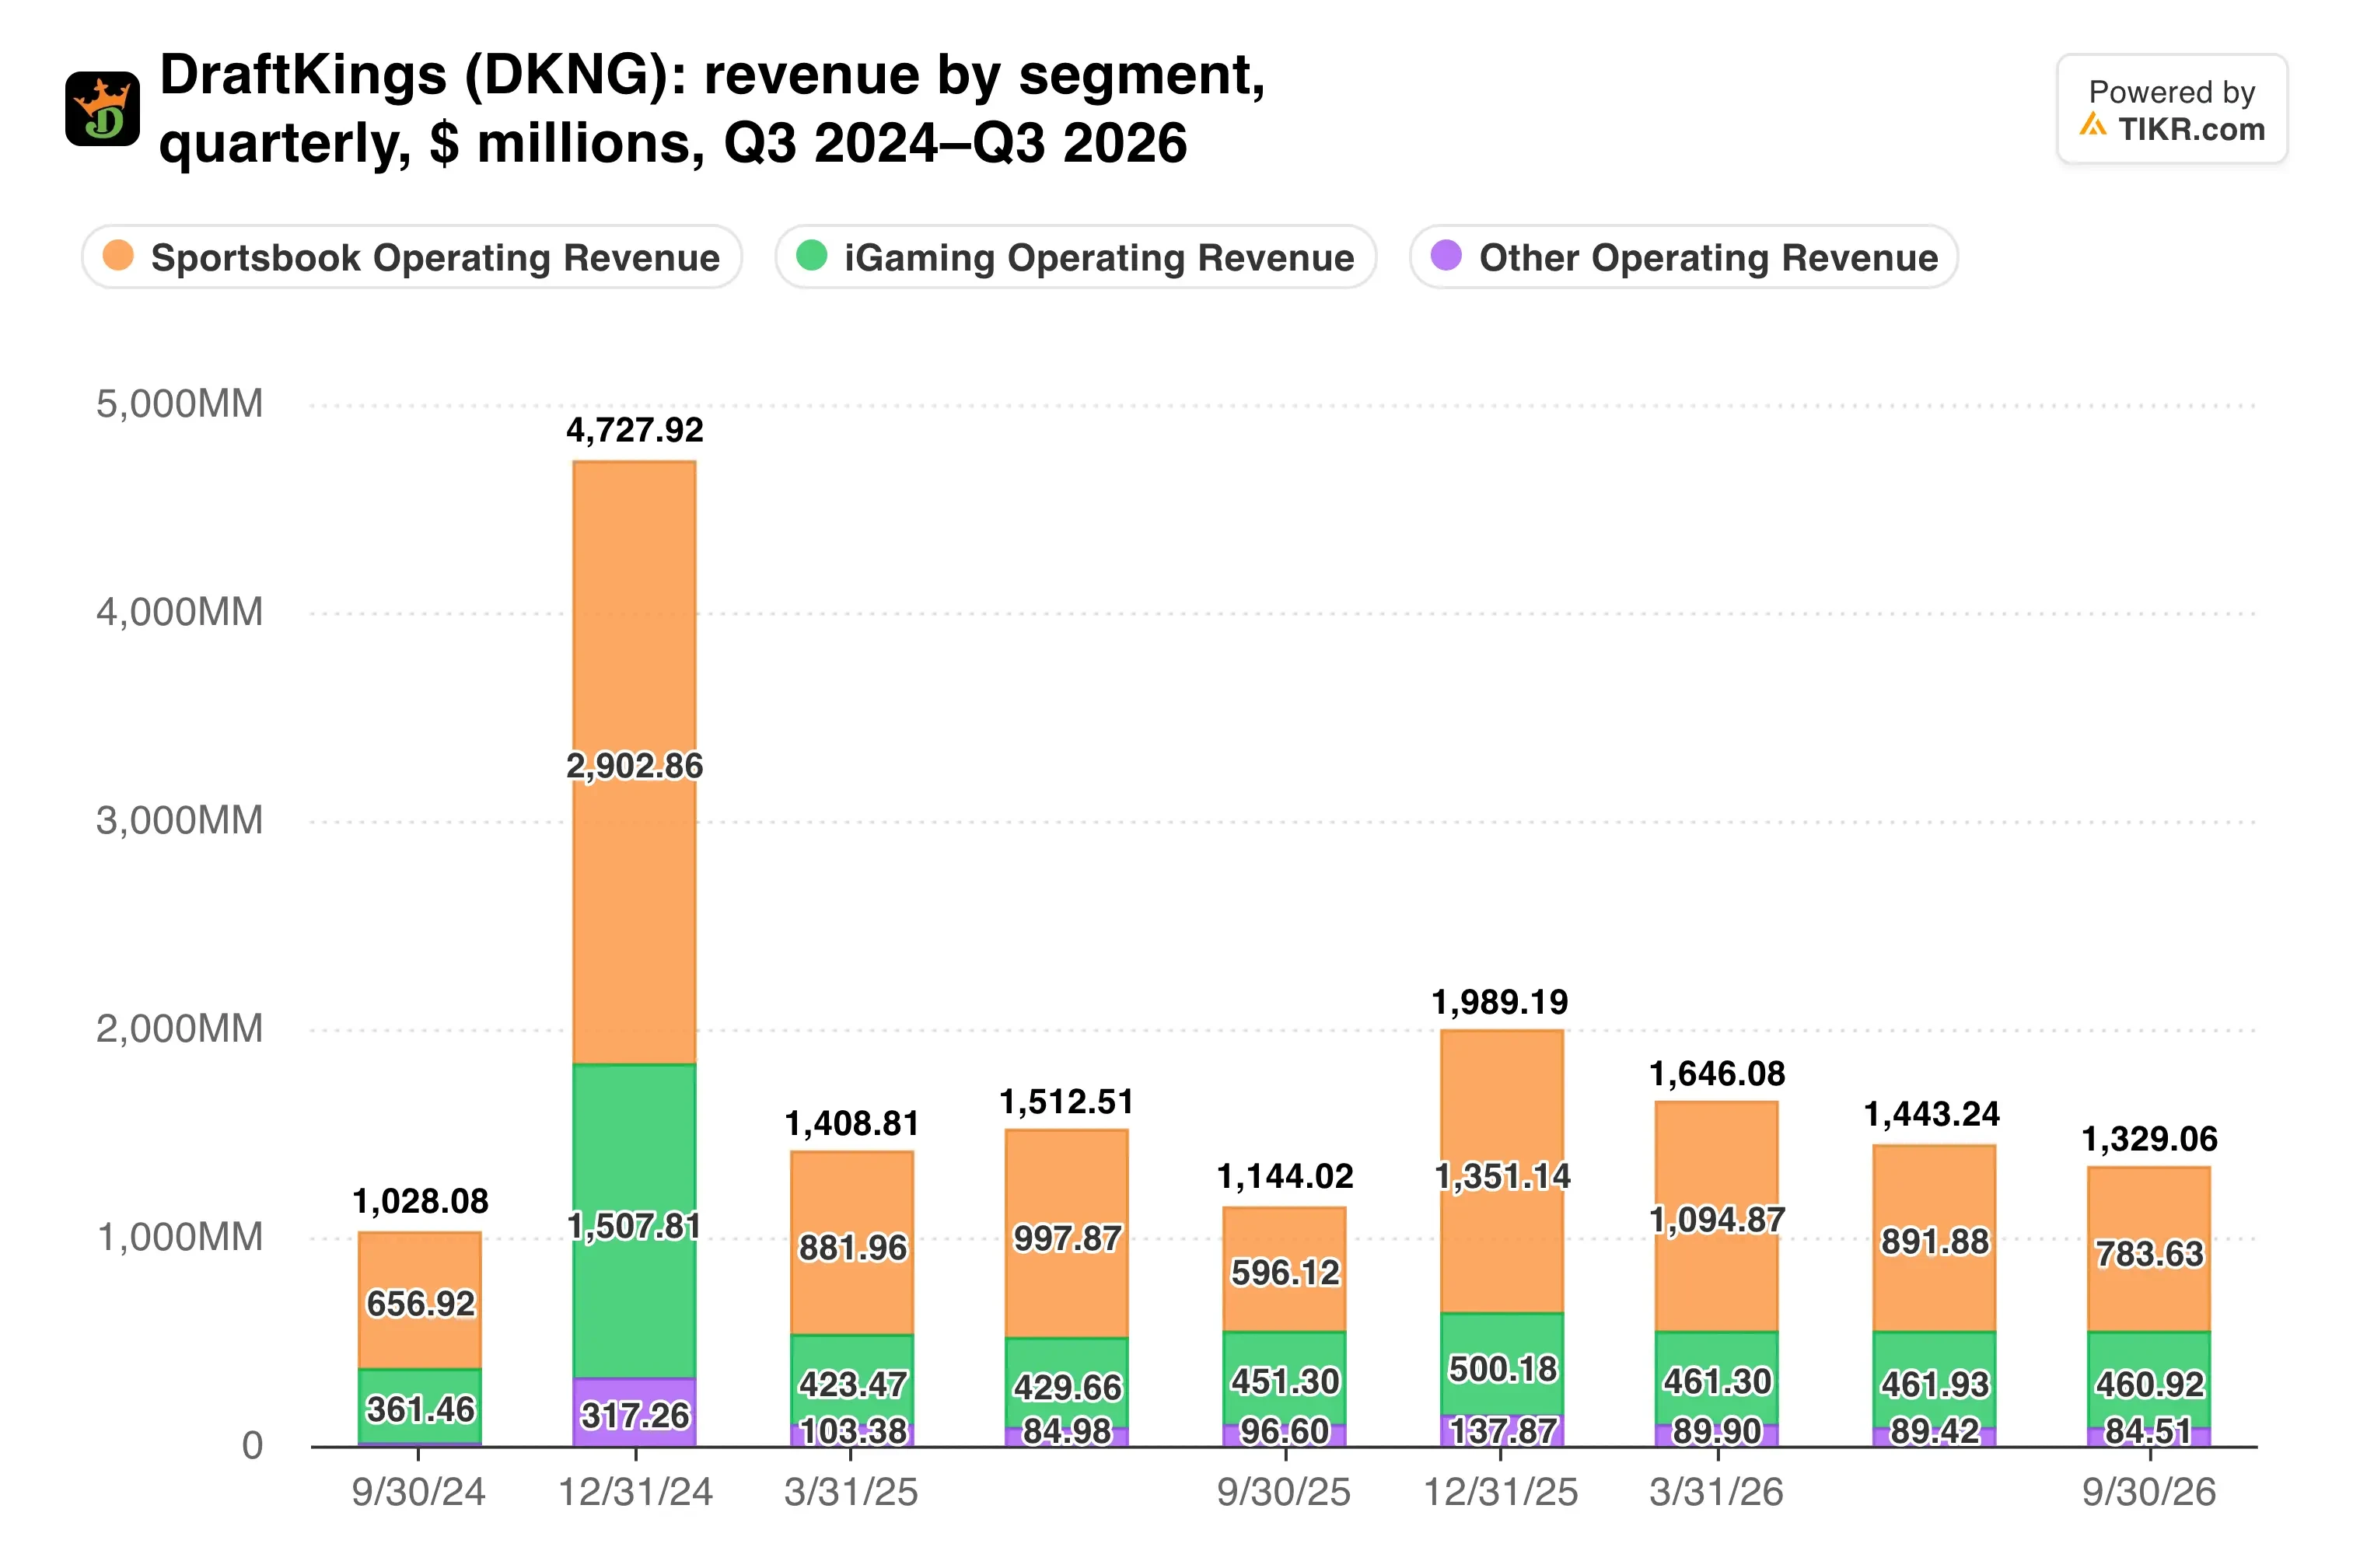
スポーツ事業は現在、収益の約60%をもたらしている。しかし、iGamingの成長は停滞しており、経営陣はそこにもさらに支出を増やす計画だ。
それでも、最終損益は悪い方向に動いた。純損失は前年の$2億5680万から$4億6870万(1株当たり$0.94)に拡大した。
Predictionsが利益を食いつぶしている
DraftKingsは2026年の収益見通しを$65億~$69億から$63億5000万~$65億5000万に引き下げた。調整後EBITDA見通しはさらに大きく、$7億~$9億から$1億7500万~$2億7500万に下落した。
Predictionsがその差のほぼ全てを説明する。コア事業は今年も$8億7500万~$9億2500万の調整後EBITDAを稼ぐはずだ。しかし、2026年のPredictions収益はほとんど意味を持たないだろう。なぜなら、プロモーションがもたらす収益の大部分を相殺するからだ。
需要は本物に見える。今年だけで160万人以上の顧客がPredictionsを利用している。そして、FanDuel Predictsが前四半期に$1億1900万の取引量を処理し、Kalshiがスポーツトレーダーを取引所へ引き寄せ続けているため、DraftKingsはこの競争に参加しないわけにはいかない。
両スポーツブックはその戦いの代償を払っており、市場は両者を罰した。両社の株価はどのように持ちこたえているだろうか?
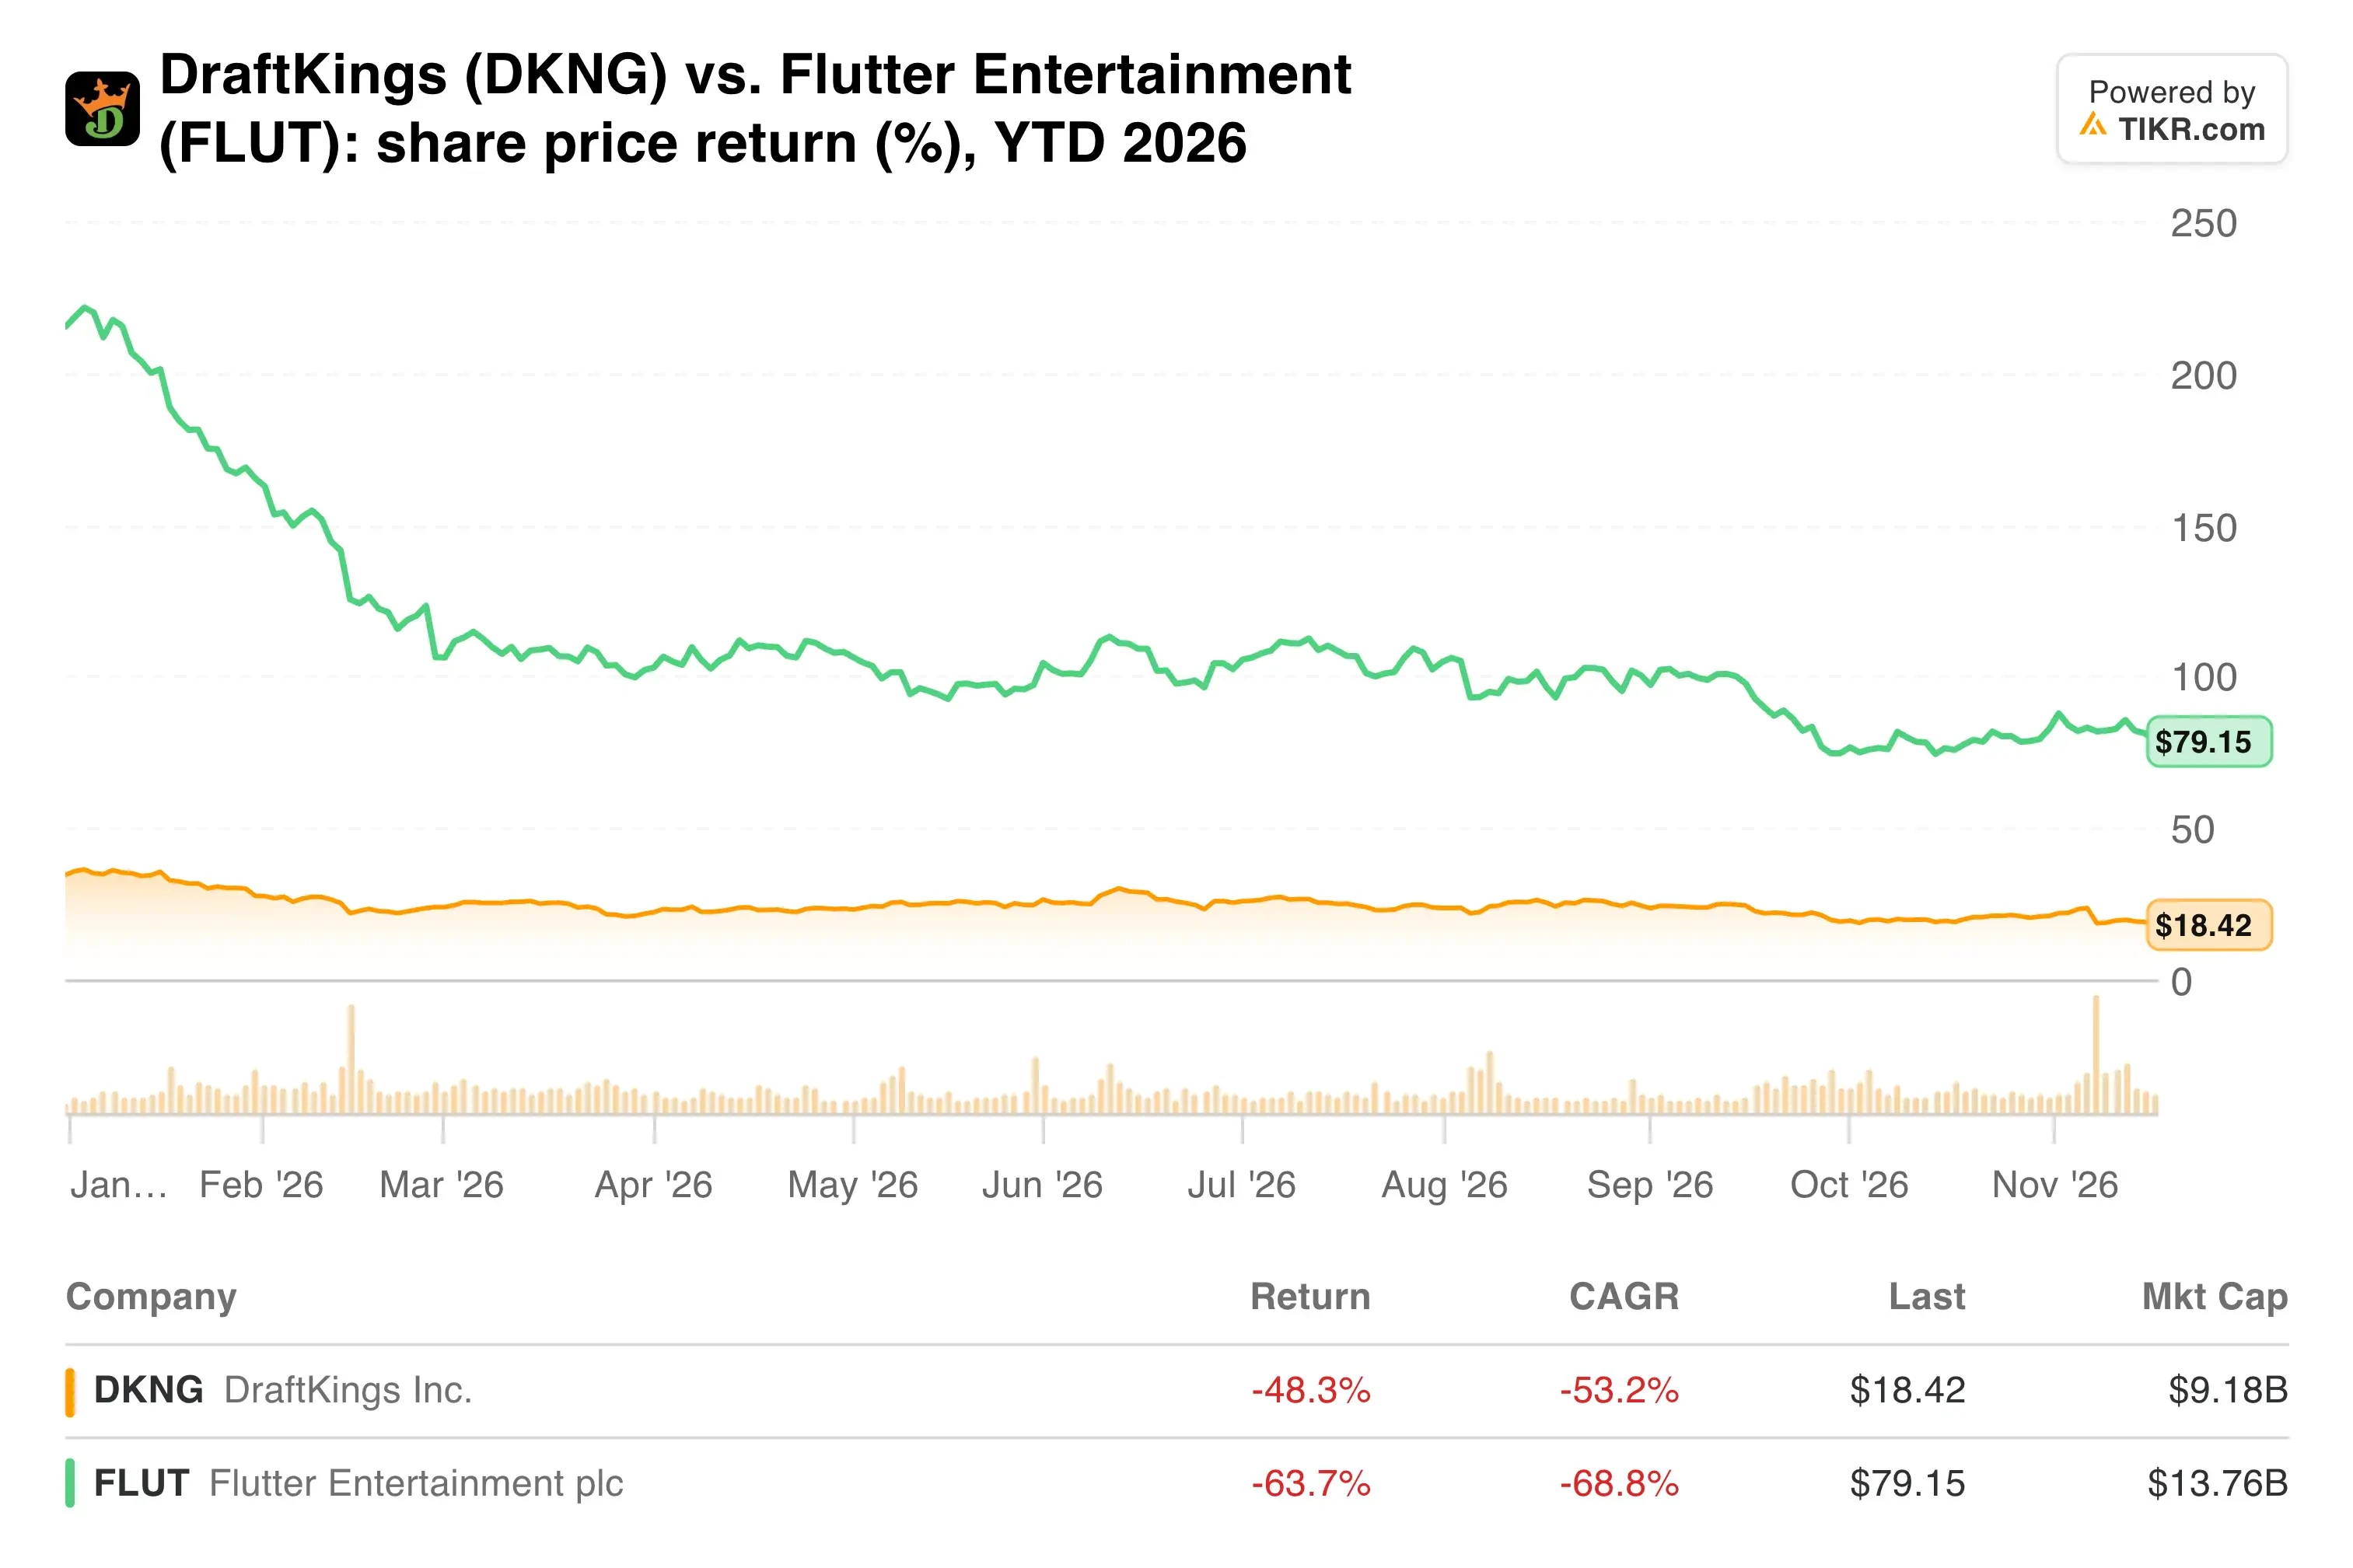
DraftKingsは少なくとも、より速いコア事業から賭けの資金を調達している。Flutterの前四半期の米国収益成長はわずか6%だったのに対し、DraftKingsの総収益成長は16%だった。
TIKRはDraftKingsについて37人のアナリストを追跡している。「買い」と言うのは何人か?
DraftKingsの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。DraftKingsのアナリストレーティングを見る
2027年が全てを担わなければならない
DraftKingsは2027年の収益見通しを$73億5000万~$77億5000万、中間値で17%増と発表した。
この計画には$6億5000万~$7億5000万のPredictions収益が含まれている。同時に、Predictionsへの投資は$2億5000万~$3億5000万に減少し、$8億~$10億の調整後EBITDAが残る見込みだ。
ウォール街は確信していない。JPモルガン、UBS、Stifelは11月9日、いずれも同株を格下げし、新たな目標株価を$21または$22とした。
利益予想は今、はるかに低い2026年のベースから上昇しなければならない。
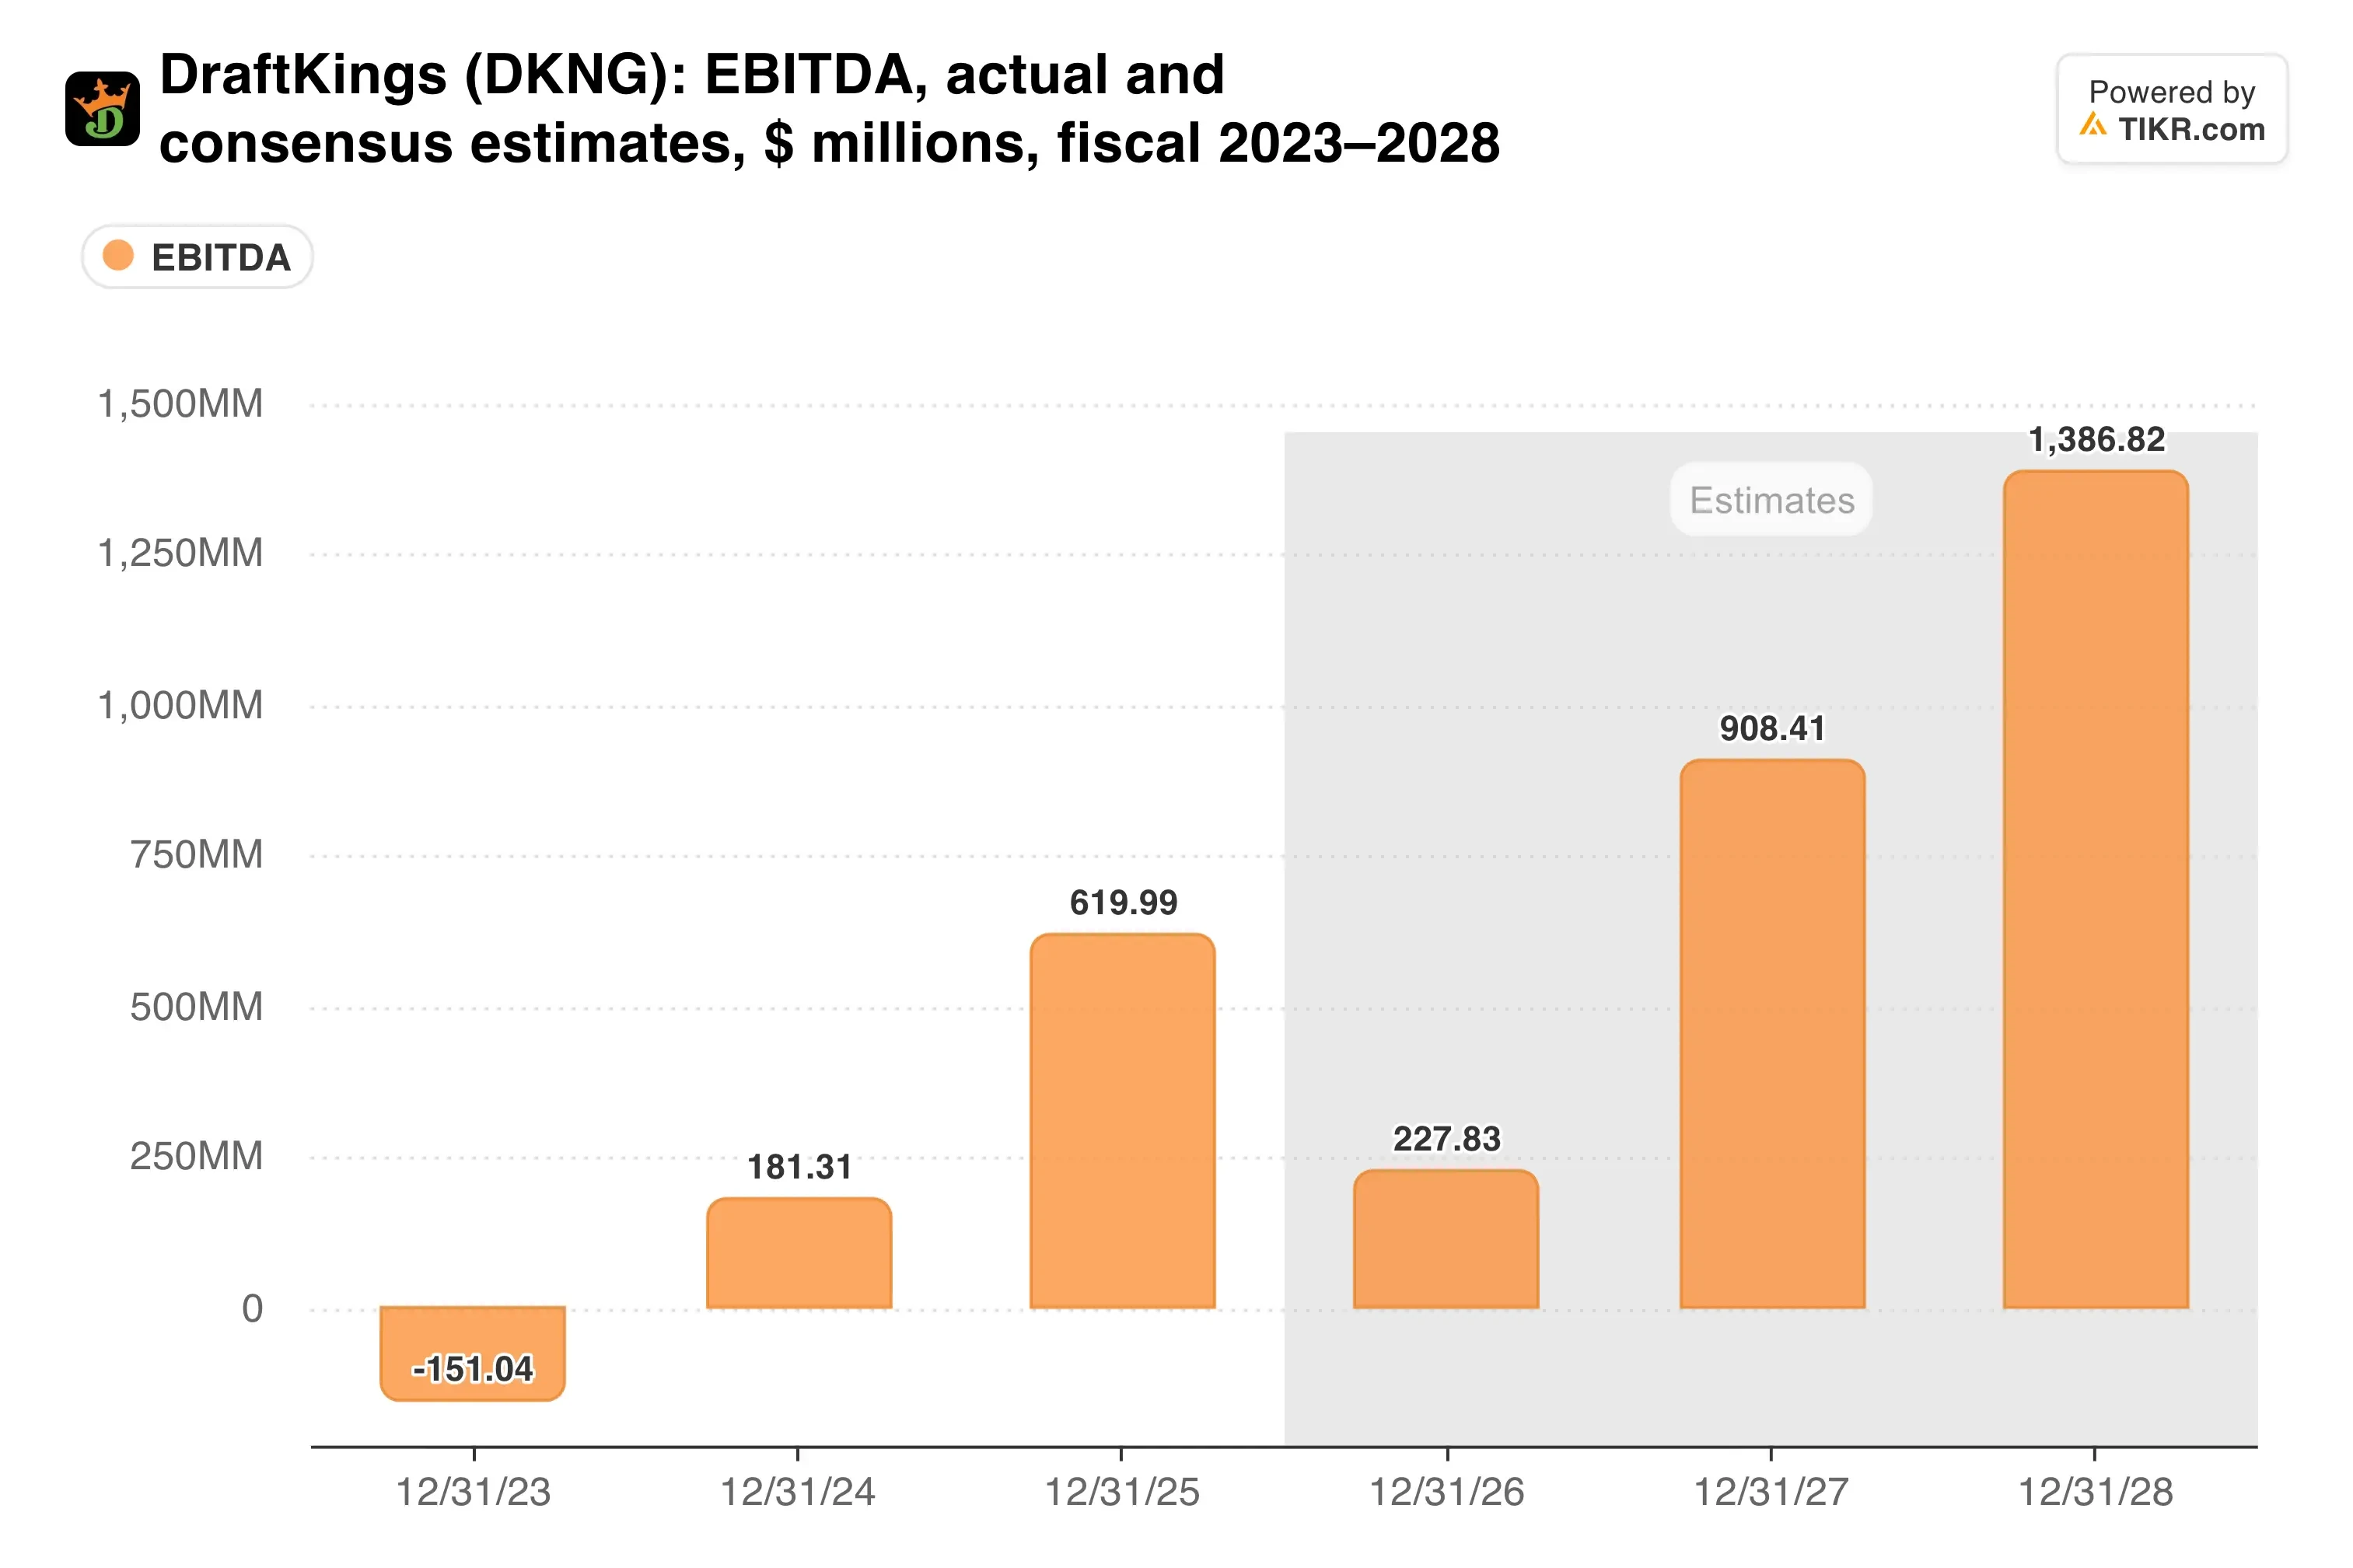
2027年の見通しは依然として急激な利益回復を暗示しており、これではさらなる支出のサプライズを受ける余地がほとんどない。
私の見解:コアのスポーツブックは株価が示唆するよりも強固に見える。なぜなら、スポーツ収益は31.5%成長し、コア事業は依然として実質的な利益を生み出しているからだ。しかし、経営陣は今年既にPredictions予算を一度増額している。したがって、2027年の算術を信じる前に、証拠を待つだろう。
2月に発表予定の第4四半期決算が次のチェックポイントだ。今四半期に計画されている$1億7500万~$2億2500万からPredictions支出が減少し、Predictions収益がついに現れ始めていることを示す必要がある。
では、DraftKingsの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、DraftKingsの価値がどうなるかを見ることができる。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映させるために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!