主なポイント
- ベイル・リゾーツの配当利回りは5.8%、ベスト・バイは3.7%。ベイルは歴史的に厳しい冬を経験し、ベスト・バイは好調な四半期を記録した後。
- ベイルは2026年度(会計年度)のフリーキャッシュフローの128%を配当として支払った一方、ベスト・バイは8月1日までの過去12ヶ月間で45%を支払った。
- ベイルのネット負債はEBITDAの3.9倍に上昇しており、12月にはオアシス・マネジメントとのプロキシーファイト(委任状争奪戦)に直面している。
- 過去5年間の成長率で計算すると、1万ドルをベスト・バイに投資した場合、10年間で約5,922ドルの配当を受け取れる計算になるが、直近の配当増額はわずか1%だった。
5.8%の利回りは無視しがたい数字であり、それが現在のベイル・リゾーツ (MTN)の利回りだ。ベスト・バイ (BBY)の利回りは3.7%だが、同社のビジネスは8月に通期業績見通しを上方修正するほどに回復している。
ベイルは、CEOのロブ・カッツが「米国西部のスキー産業にとって史上最も厳しい冬の一つ」と呼んだ状況から脱しつつあり、プロキシーファイトの最中にある。
では、今後10年間に配当投資資金をこの2社のうち1社だけに集中できるとしたら、どちらを選ぶべきだろうか?
| 指標 | ベスト・バイ (BBY) | ベイル・リゾーツ (MTN) |
|---|---|---|
| 配当利回り | 3.7% | 5.8% |
| 年間配当 | 1株あたり$3.84 | 1株あたり$8.88 |
| 配当成長率 | 2021年度から2026年度まで年間10.1% | 2025年度から2026年度まで$8.88で横ばい |
| キャッシュ配当性向 (TTM) | 45% | 128% |
| ネット負債/EBITDA | 0.5倍 | 3.9倍 |
| 利払い余力倍率 | 40.4倍 | 2.1倍 |
出典: TIKRおよび各社リリース。TTMはベスト・バイが2026年8月1日、ベイルが2026年7月31日時点。
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年間6%以上の配当を支払っている株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
ベスト・バイは再びテレビを売り上げている
ベスト・バイの同店舗売上高は、前年同期比で8月1日終了の四半期に4.1%増加した。同社は2027年度(会計年度)の調整後EPS見通しを、$6.30-$6.60から$6.70-$6.90に上方修正した。国内のテレビ売上高は10%以上増加し、新型RGBテレビが貢献した。
フリーキャッシュフローは、2017年度以降、1年度を除くすべての年度で配当を上回っている。
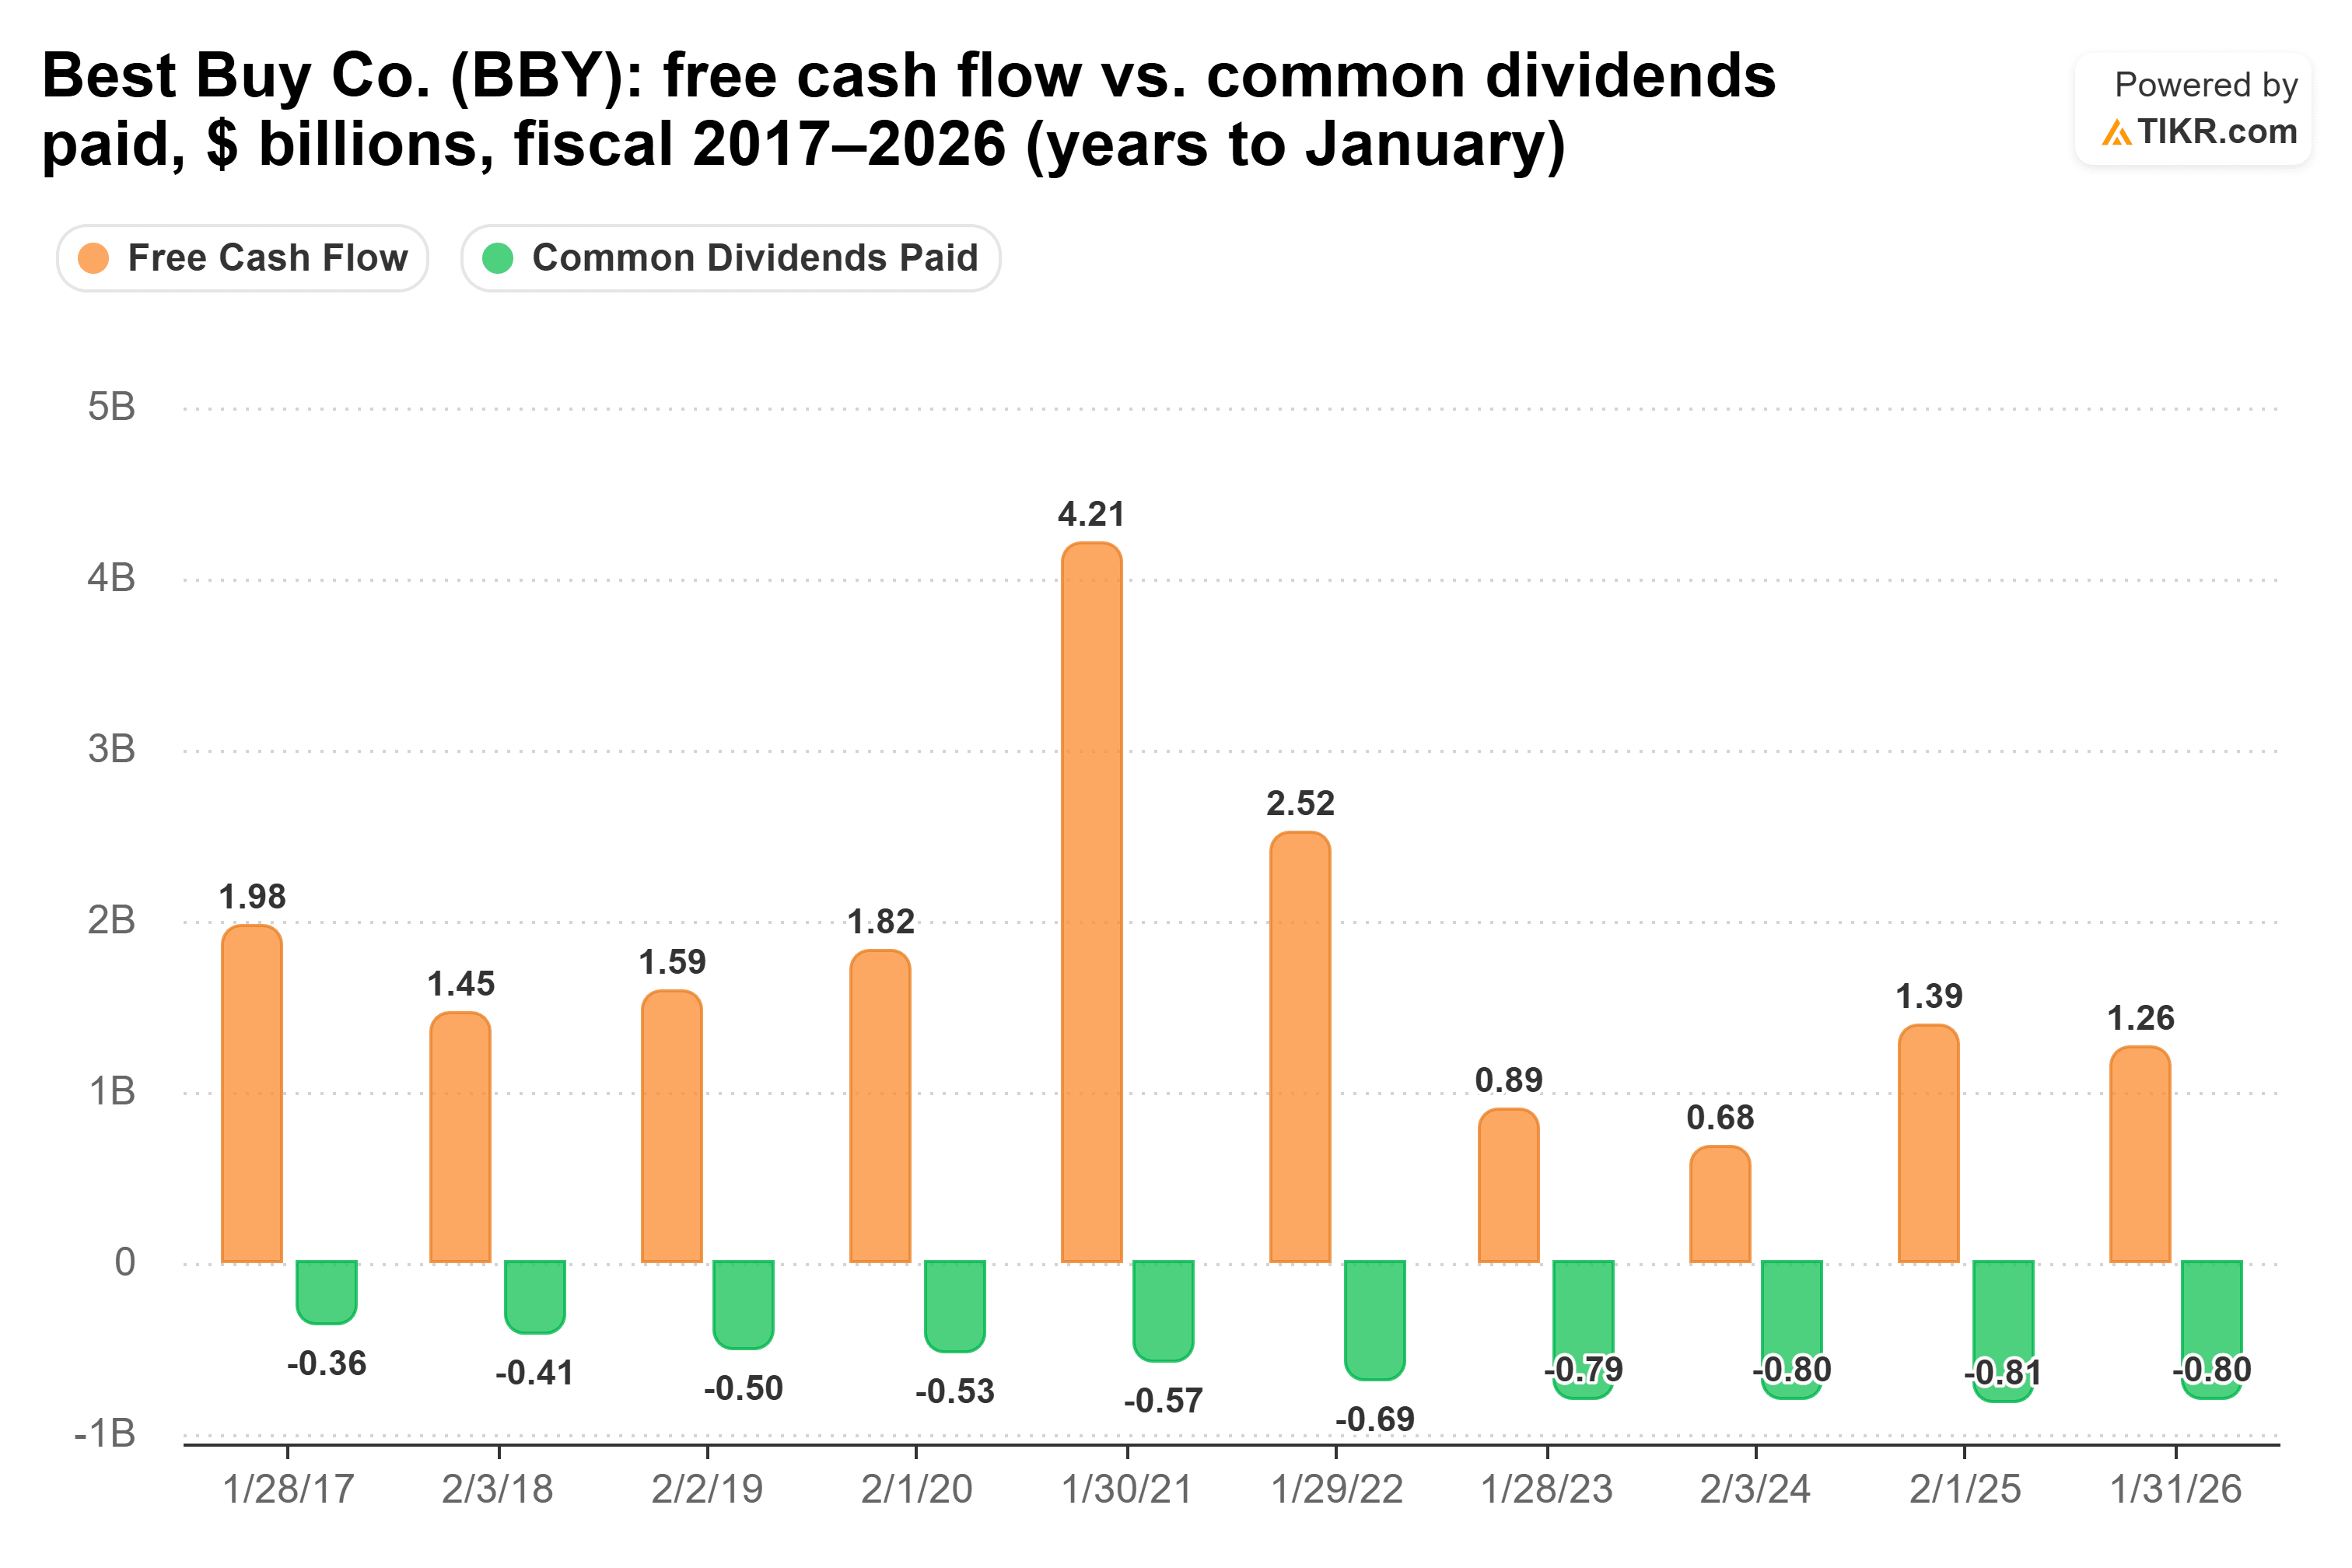
唯一の例外は2024年度で、フリーキャッシュフローは68億ドルに落ち込み、80億ドルの配当を下回った。8月1日までの過去12ヶ月間では、キャッシュ配当性向は45%と健全な水準だ。
弱い点は増配のペースだ。ベスト・バイの配当は2021年度から2026年度にかけて、1株あたり$2.35から$3.80へと年間10.1%で成長したが、今年の増配はわずか1%(四半期あたり$0.96)だった。経営陣は5月に、四半期配当を13年連続で増額しており、「プレミアムな配当支払い企業であり続けることにコミットしている」と述べた。ジェイソン・ボンフィグが11月1日にコリー・バリーからCEOを引き継いだため、彼による最初の増配が注目される。主なリスクは関税だ。
ベイルは稼ぎ以上の額を支払っている
ベスト・バイのビジネスは今年回復したが、ベイルのビジネスは打撃を受けた。リゾート・レポートEBITDAは、7月31日終了の2026年度に、前年度の8億4410万ドルから7億4570万ドルに減少した。今期の北米シーズンに向けたパス販売は、9月18日時点で約12%減少していた。経営陣は2027年度のリゾート・レポートEBITDAを8億500万ドルから8億6500万ドルと見込んでいる。
フリーキャッシュフローは、2025年度と2026年度の両方で配当を下回った。
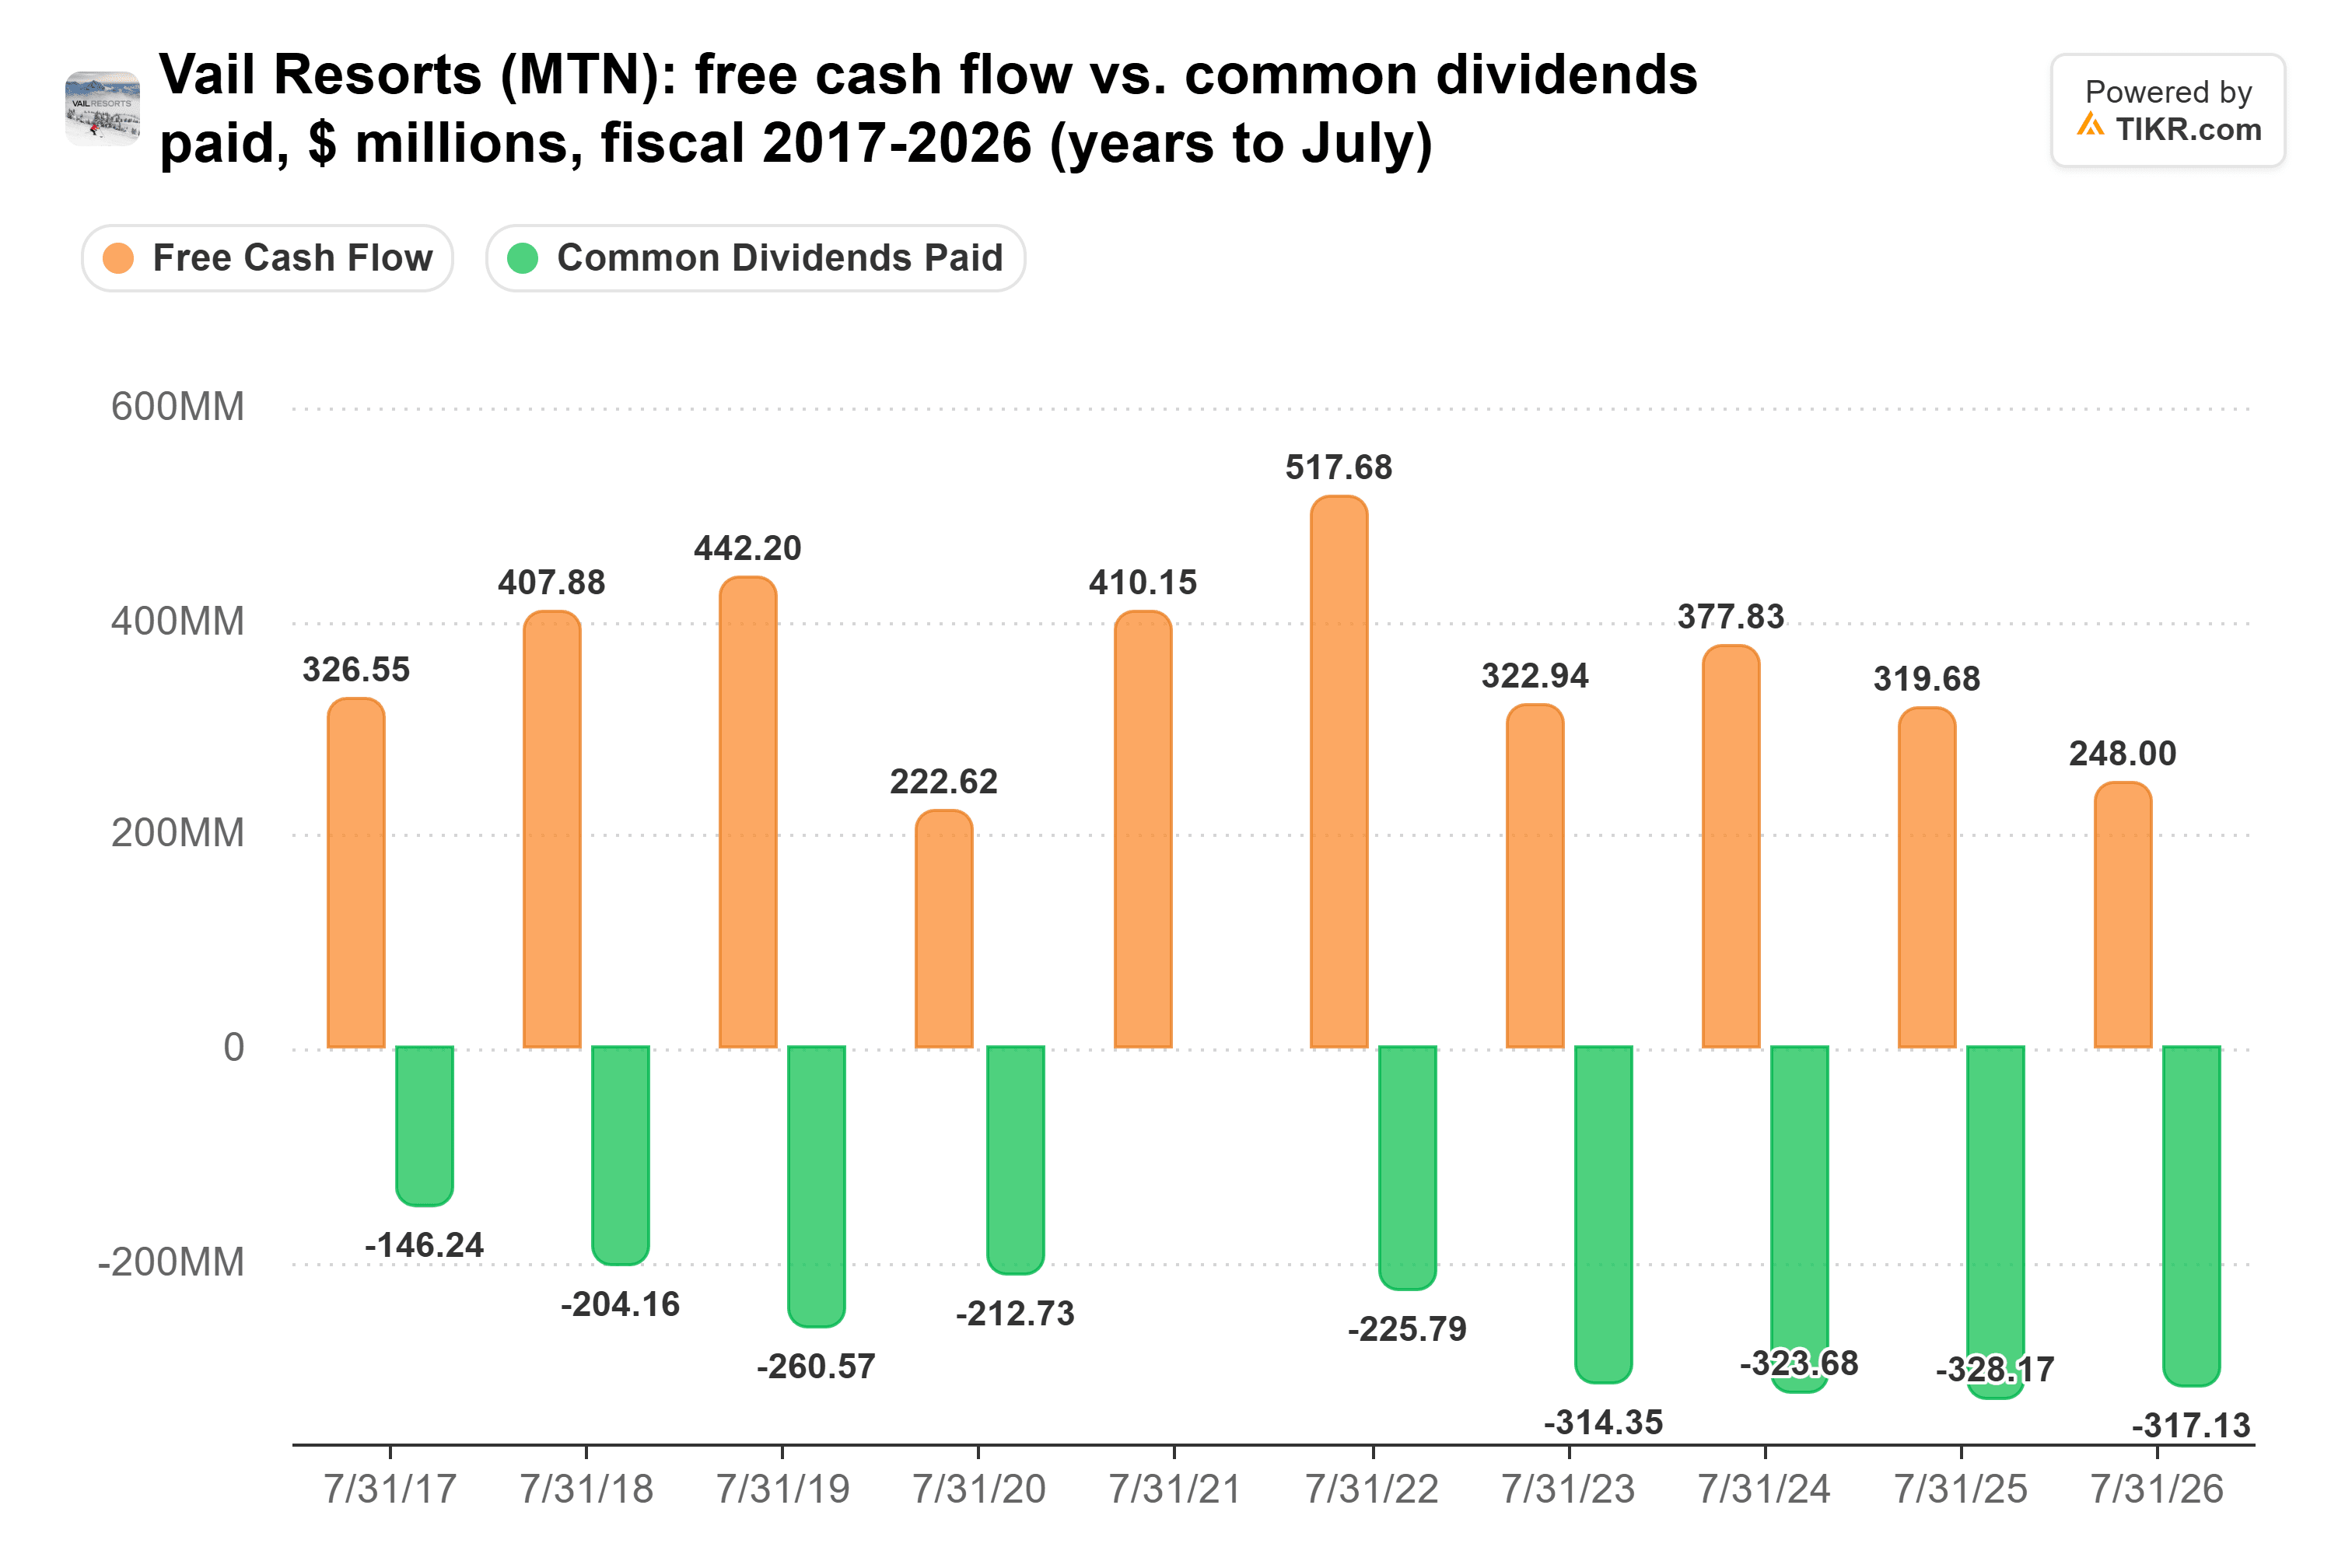
2026年度、ベイルは2億4800万ドルのフリーキャッシュフローに対して3億1700万ドルの配当を支払い、カバーされていない部分は128%に達した。経営陣は9月に次のように述べている。「2027年度の業績見通しの下限値であっても、資本計画と配当への資金提供を継続した後でも、プラスのフリーキャッシュフローを生み出すことを見込んでいる。」
さらにプロキシーファイトの問題もある。オアシス・マネジメントは12月の投票に先立ち、独自の取締役候補者を立てている。10月30日、ベイルの大株主の一つであるバロン・キャピタルは現取締役会を支持した。
では、どちらの配当が勝つのか?
今後10年間の私の配当投資資金はベスト・バイに行く。ベイルのより大きな配当はフリーキャッシュフローでカバーされておらず、ネット負債は2022年度のEBITDAの2.1倍から2026年度には3.9倍に上昇している。
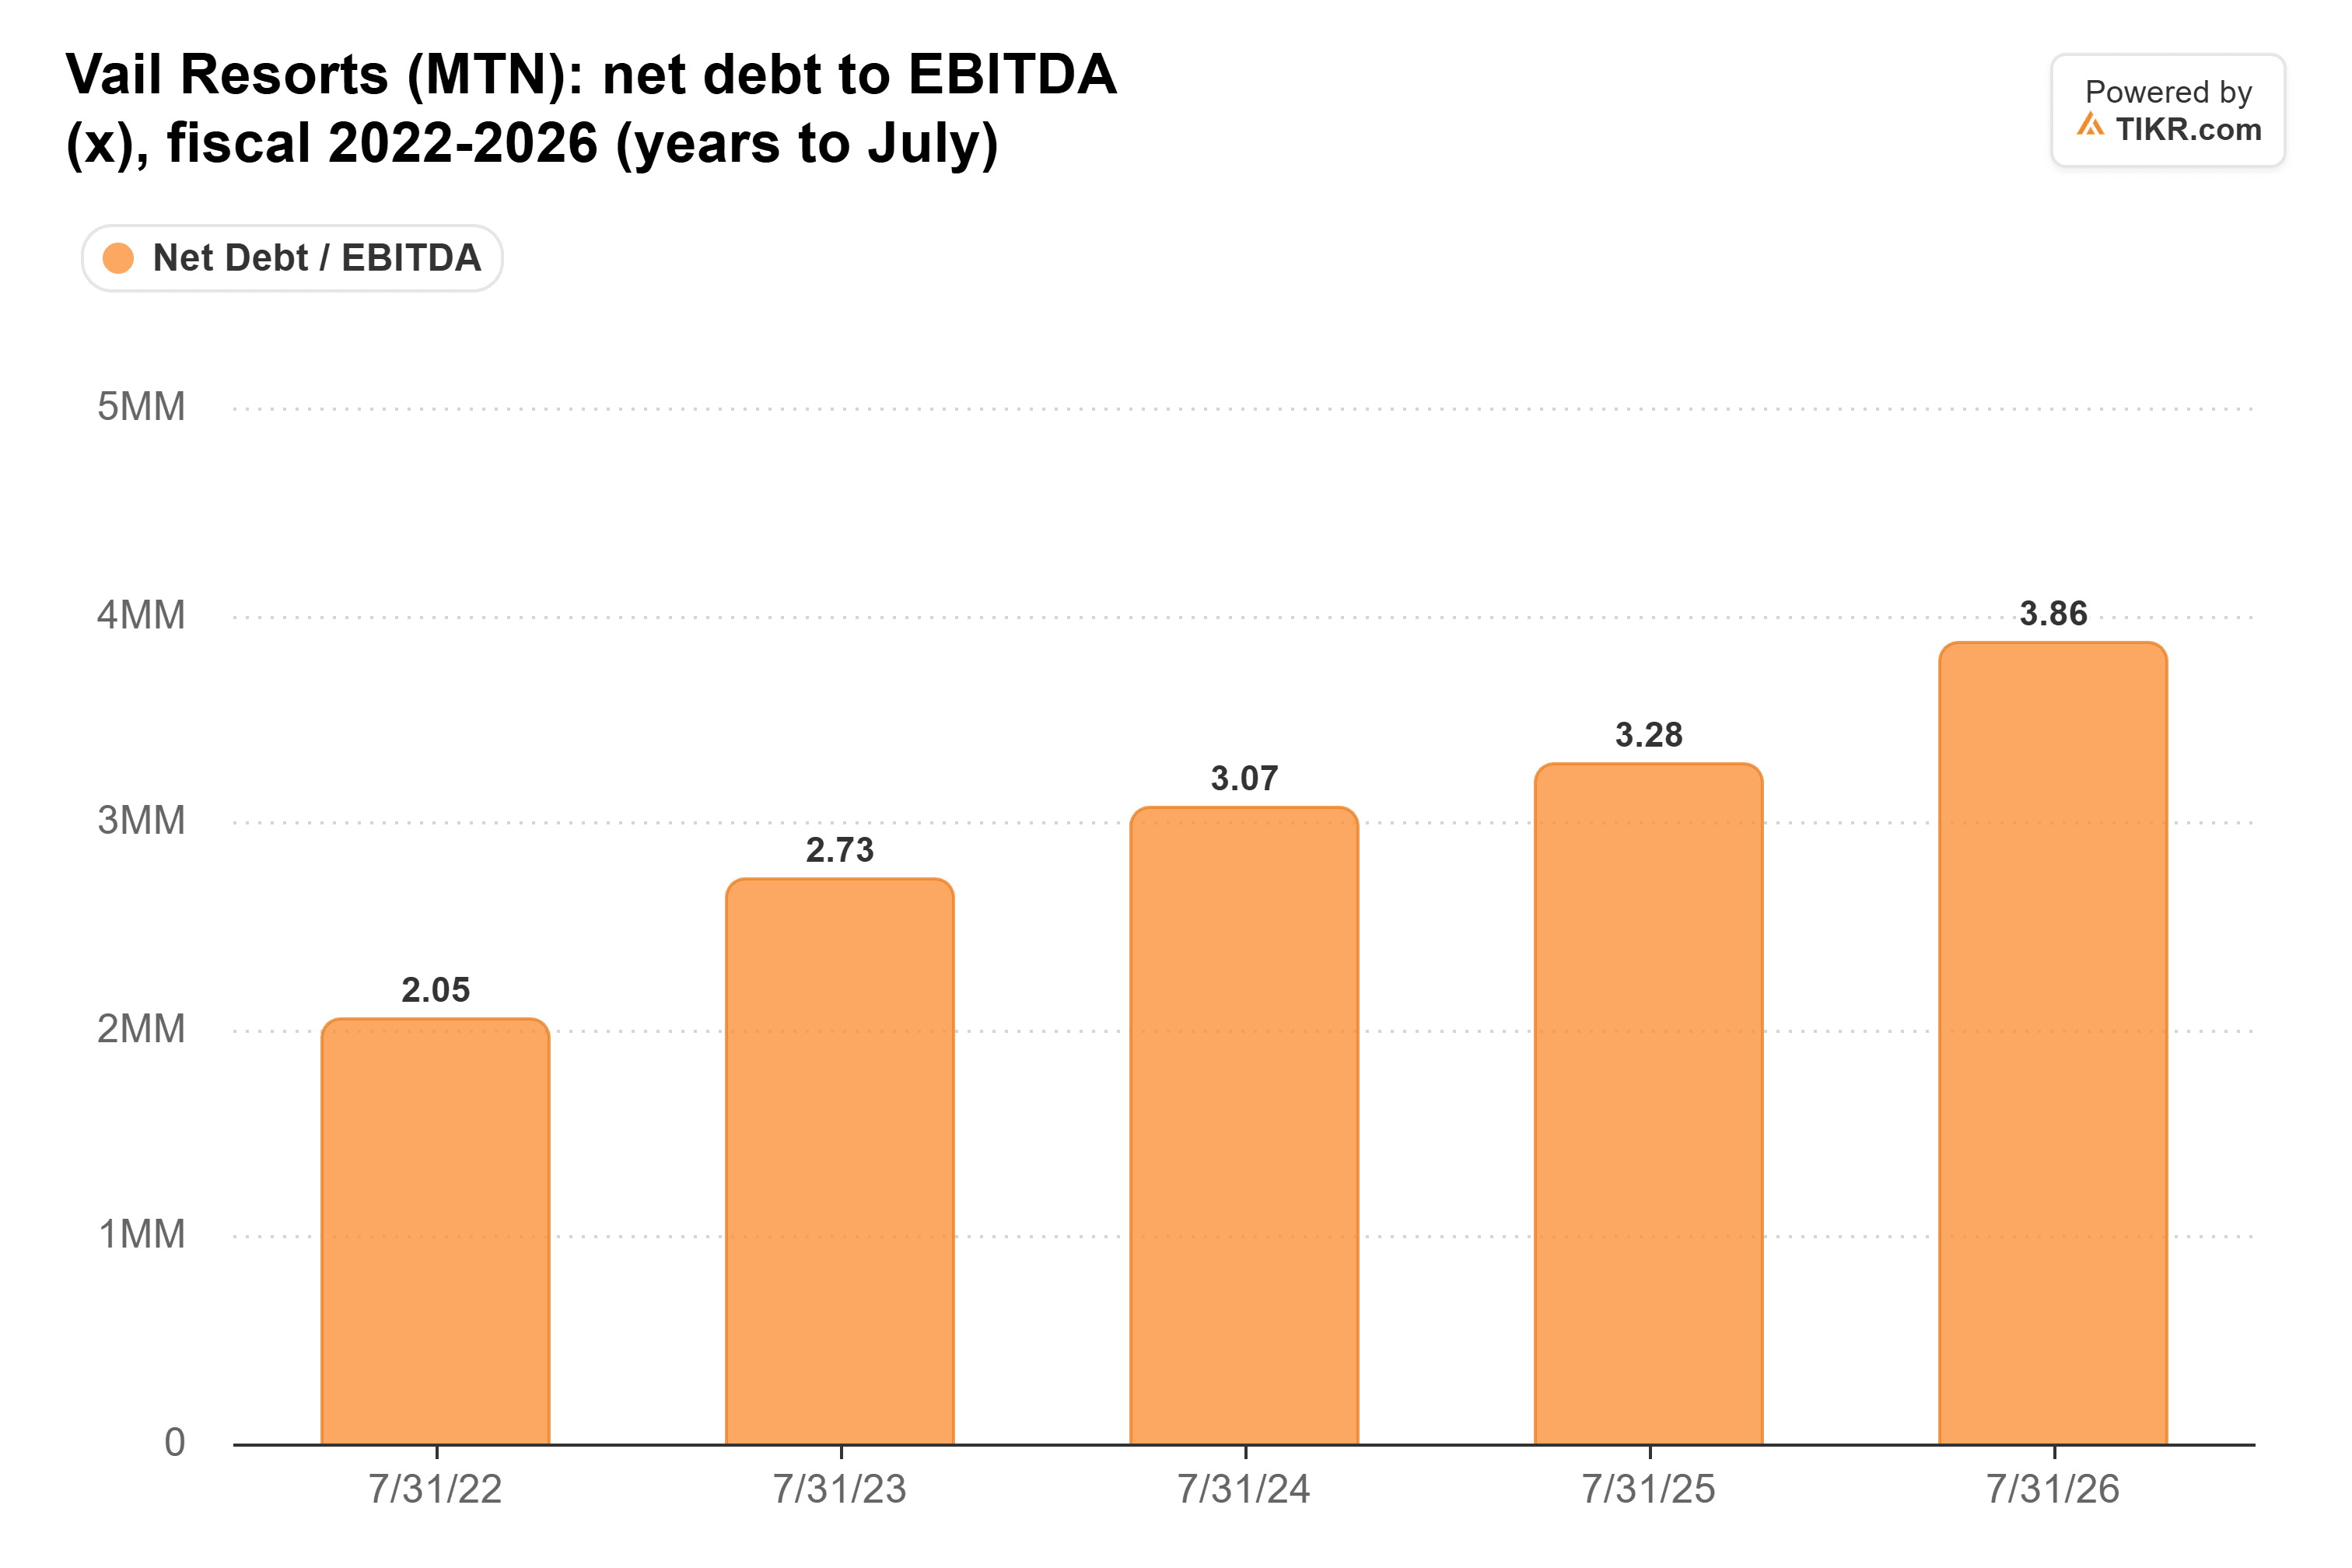
経営陣は、ネット負債が現在の水準に留まる場合、2027年度末までにレバレッジが約3.5倍になると見込んでいる。しかし、EBITによる利払い余力倍率がわずか2.1倍であるため、ベイルには配当のために借り入れを継続する余地がほとんどない。一方、ベスト・バイの0.5倍と40.4倍という数字は十分な余裕を示している。
過去5年間の成長率で計算すると、1万ドルをベスト・バイに投資した場合、現在は年間370ドルの配当を受け取り、10年目には約879ドルになる。これは10年間で約5,922ドルに相当し、最終的には当初投資額に対する8.8%の利回りとなる。今年の1%の増配を考慮すると、これは最良のシナリオと言えるだろう。
もちろん、これがベイルの配当がすぐに無くなることを意味するわけではない。同社は現在はるかに高い配当を支払っており、厳しい冬を経ても配当を維持した。しかし、10年という期間で見れば、より強固なバランスシートに支えられた配当の方を信頼する。
もちろん、パス販売の好調なシーズンと12月の投票での決定的な勝利があれば、ベイルの配当基盤ははるかに強固なものになるだろう。
ベスト・バイは忘れよう:今すぐ買える、安全な6%以上の利回りを提供する6つの配当株
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら生活を切り詰めることの違いになり得る。
我々は、現在すべての退職者が知っておくべき、6%以上の利回りを提供する6銘柄を特定した。(そしてベスト・バイはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!