

主なポイント
- 第3四半期の13Fを提出した456の大型ファンドのうち、17ファンドがNetflixを買い、その中にはキャシー・ウッドのARK Investが含まれていた。一方、20ファンドが売り、ジョージ・ソロスのファンドも含まれていた。
- 最も大きな動きは、あまり有名ではない企業からもたらされた:ハリス・アソシエーツは四半期末の価格で約5億5600万ドル相当のNetflix株を追加し、サンズ・キャピタルは約1億8400万ドル相当を売却した。
- Netflixの株価は予想収益の17倍で取引されており、これは5年平均の約半分であり、ディズニーの倍率に近い。アナリストは依然としてNetflixの収益成長を期待している。
- 現時点の価格では買い手側の主張の方が説得力があるが、Netflixの1月の決算発表に向けて、収益予想の下方修正が注意すべきリスクである。
キャシー・ウッドのARK Investは、11月13日に提出された第3四半期の13F報告書によると、9月30日時点でNetflix (NFLX)の株式を3か月前より29%多く保有していた。ジョージ・ソロスのソロス・ファンド・マネジメントは逆の方向に動き、同日提出した13FによるとNetflixの保有割合を74%削減した。
多くの他のファンドも立場を鮮明にした。これまでに四半期の13Fを提出した456の大型ファンド(著名なファンド、または10億ドル以上の米国株を保有するファンドで、クオンツ・ファンドやインデックス・ファンドを除く)のうち、17ファンドが新規ポジションの開設または20%以上の追加購入によってNetflixを買った。別の20ファンドが売却または保有割合を20%以上削減し、58ファンドが四半期末に同株を保有していた。
TIKRはNetflixについて51人のアナリストを追跡しています。「買い」と言うのは何人でしょうか?
Netflixの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・収益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリスト評価を見る
キャシー・ウッドの買いは最も小規模なものの一つ
ARKの購入額は、四半期末の価格で約400万ドルだった。これにより、保有株数は289,011株となり、その13F銘柄の0.1%に過ぎなかった。ソロスの売却額は約200万ドルだった。真の大金はリストのさらに下位で動いた。
オークマーク・ファンドを運営するビル・ナイグレンのハリス・アソシエーツは、1,090億ドルを運用している。同社は保有割合を73%追加し、その価値は約5億5600万ドルに上り、四半期末には19.00百万株、13億2000万ドル相当を保有し、その13F銘柄の2%を占めた。ジェレミー・グランサムのGMO(810億ドル運用)は32%、約2億2800万ドル相当を追加し、Netflixは現在その13F銘柄の2.0%を占めている。BLSキャピタルは1億3500万ドル相当の新規ポジションを開設した。これはその13F銘柄の5.4%を占め、第9位の保有銘柄である。
これまでのところ、株価は彼らに逆らっている。Netflixは9月30日の価格から13%下落している。
売り手側にも十分な理由がある
440億ドルを運用するサンズ・キャピタルが最大の売却を行った:同社は保有割合を49%削減し、その価値は四半期末の価格で約1億8400万ドルだった。220億ドルを運用するエッジウッド・マネジメントは、株式の32%、約1億2900万ドル相当を売却した。それでもなお、Netflixは9月30日時点でエッジウッドの第10位の保有銘柄であり、その13F銘柄の4.4%を占めていた。ハーディング・レブナーは保有割合を69%削減し、コンバストは保有していた918,975株すべてを売却した。
Netflix自身の数字がその理由を示している。売上高成長率は四半期ごとに鈍化しており、2025年第4四半期の17.6%から2026年第3四半期の11.8%に低下し、経営陣は第4四半期に11.5%になるとの業績見通しを示している。2026年上半期の視聴時間はわずか2%増加した。10月には、Netflixは2026年の広告収入予想を約30億ドルから約27億ドルに下方修正した。コンテンツへの現金支出は2026年1~9月期に18.5%増加し、コンテンツ償却費の9.5%増のほぼ2倍に上り、2027年および2028年に向けて費用の増加が見込まれる。
17倍では、減速はすでに株価に織り込まれている
アナリストは依然としてNetflixの収益が成長すると予想しているが、以前よりは緩やかになると見ている:
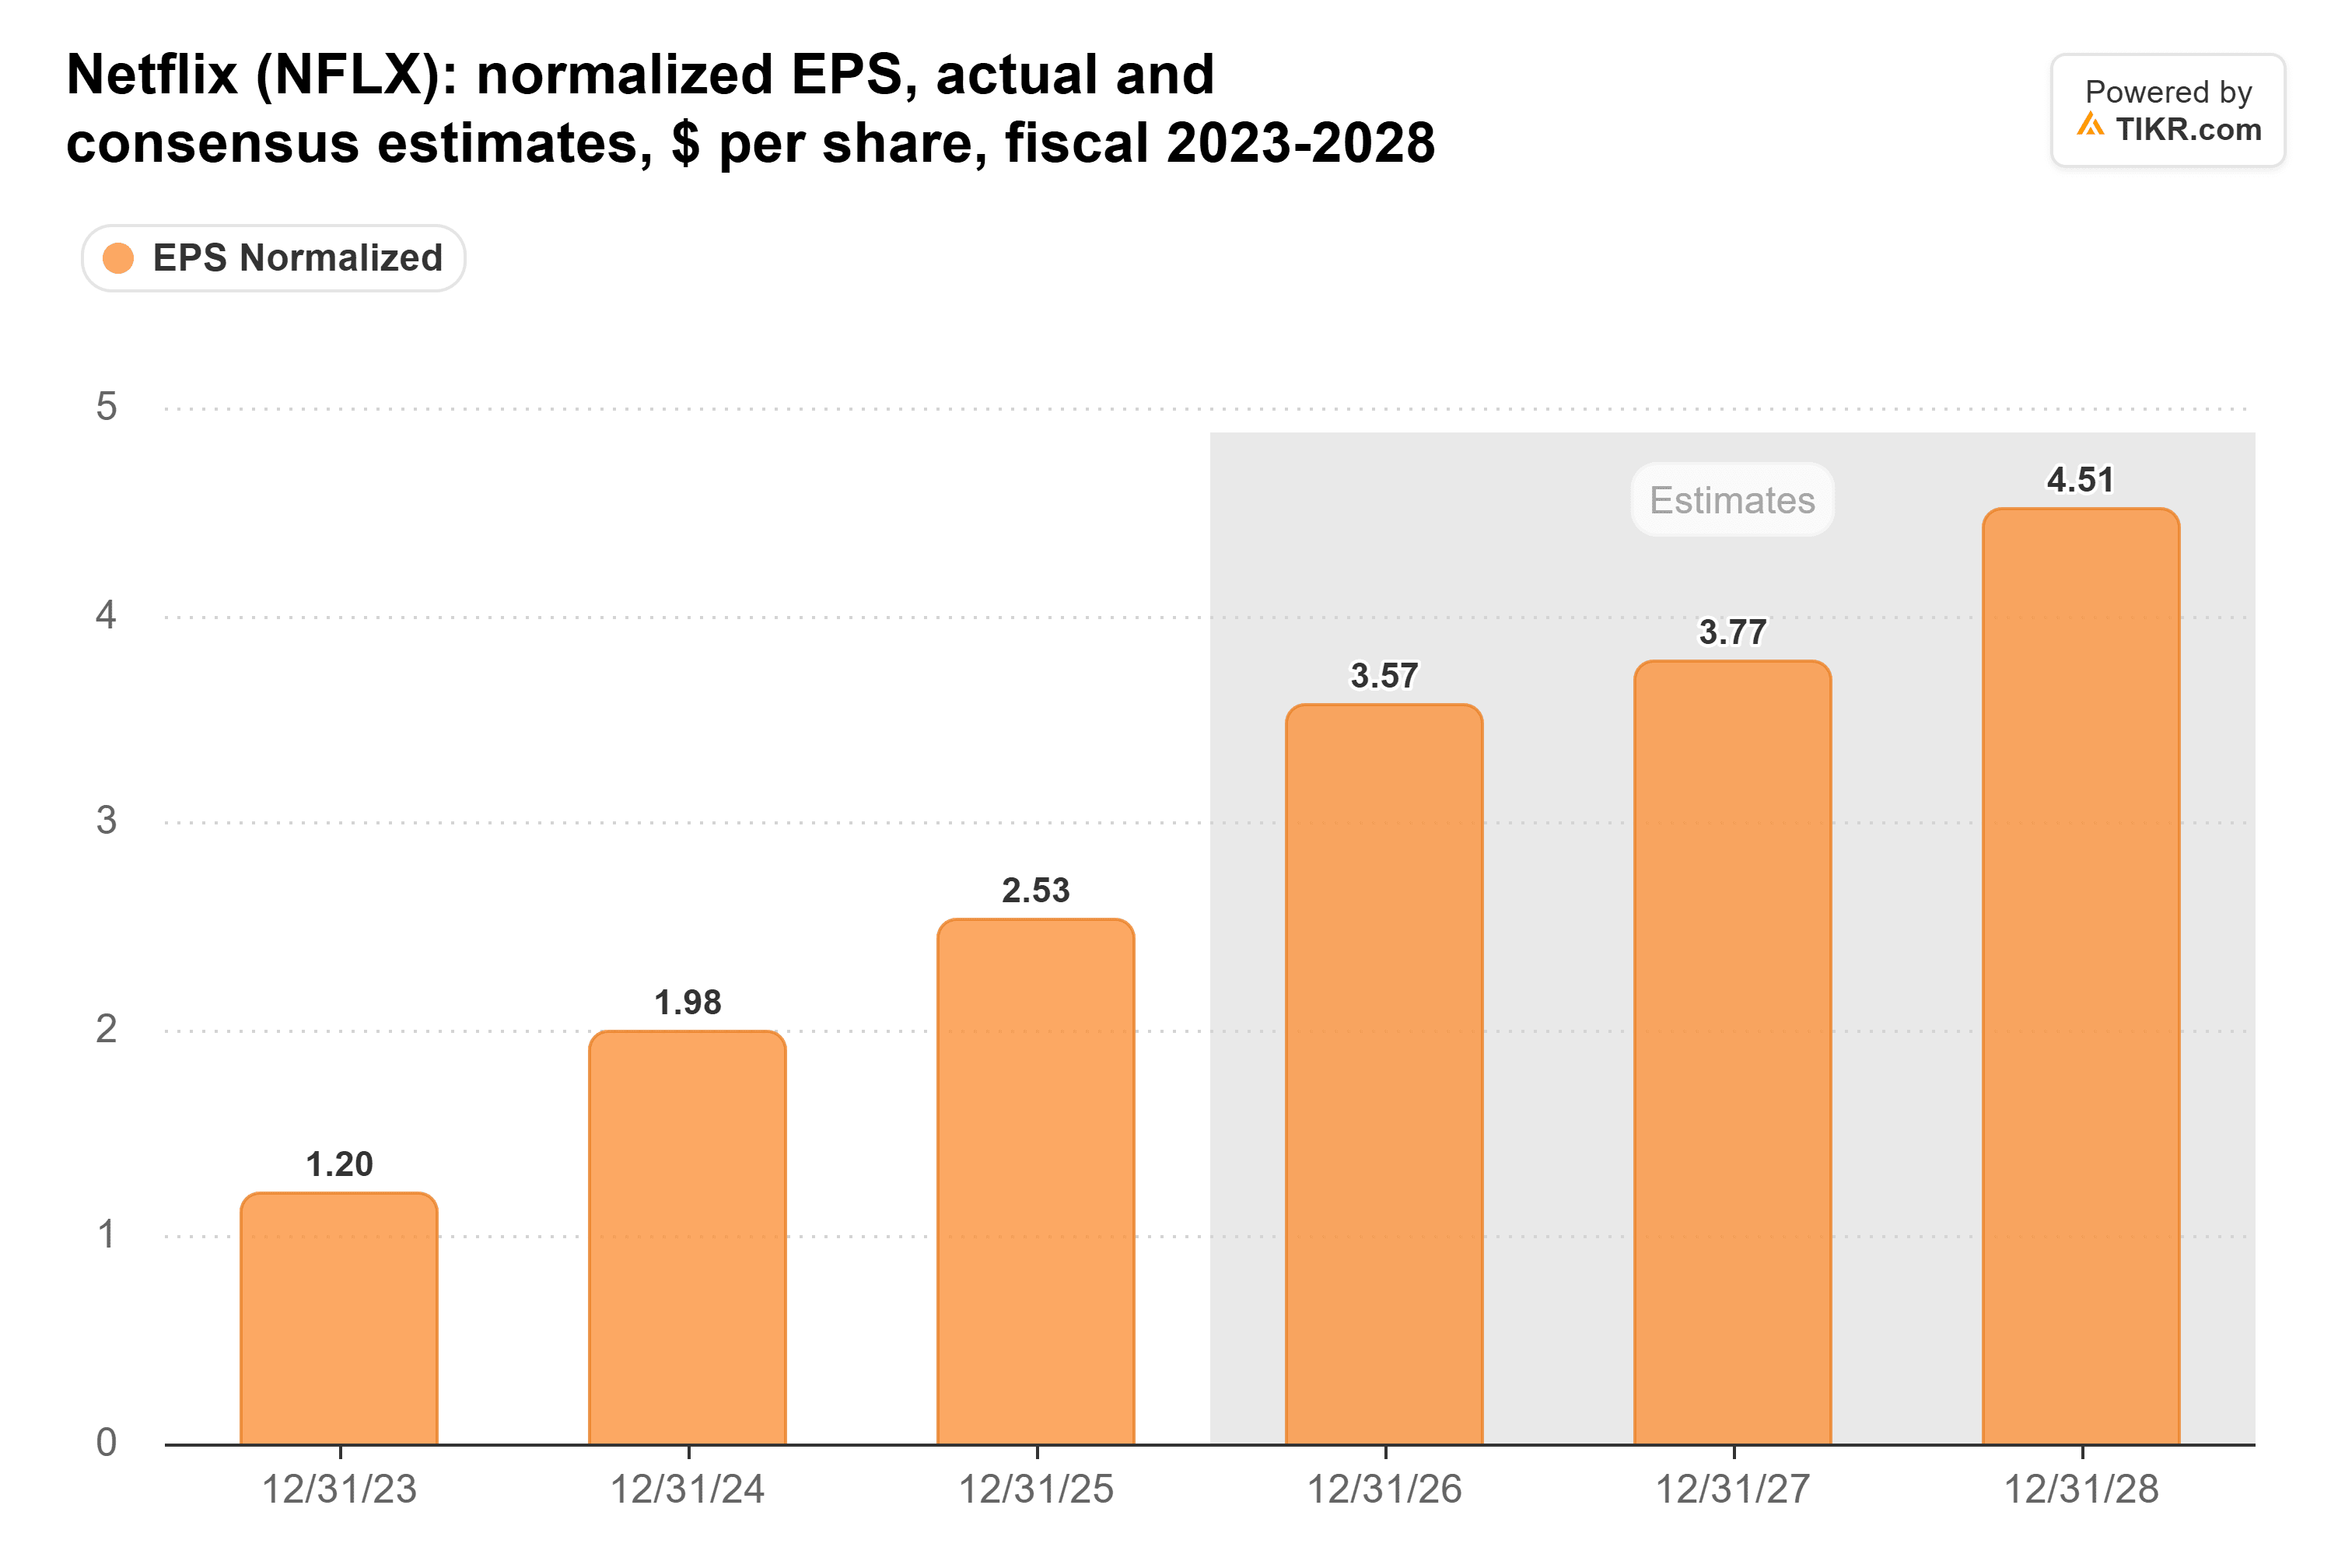
正規化EPSは、2023会計年度の1.20ドルから2025会計年度の2.53ドルへと2倍以上に増加し、コンセンサス予想では2028会計年度までに4.51ドルに達すると見られている。(2026会計年度の3.57ドルという予想には、Netflixがワーナー・ブラザース・ディスカバリーとの契約が破談となった際に受け取った28億ドルの手数料が含まれている。これが2026年度を膨らませ、2027年度へのステップアップを小さく見せている。)しかし、予想値は下方修正されてきている:2027会計年度の数字は2025年9月末時点では3.94ドルだったが、現在は3.77ドルである。
投資家がその収益に対して支払う倍率は、はるかに大きく下落している:
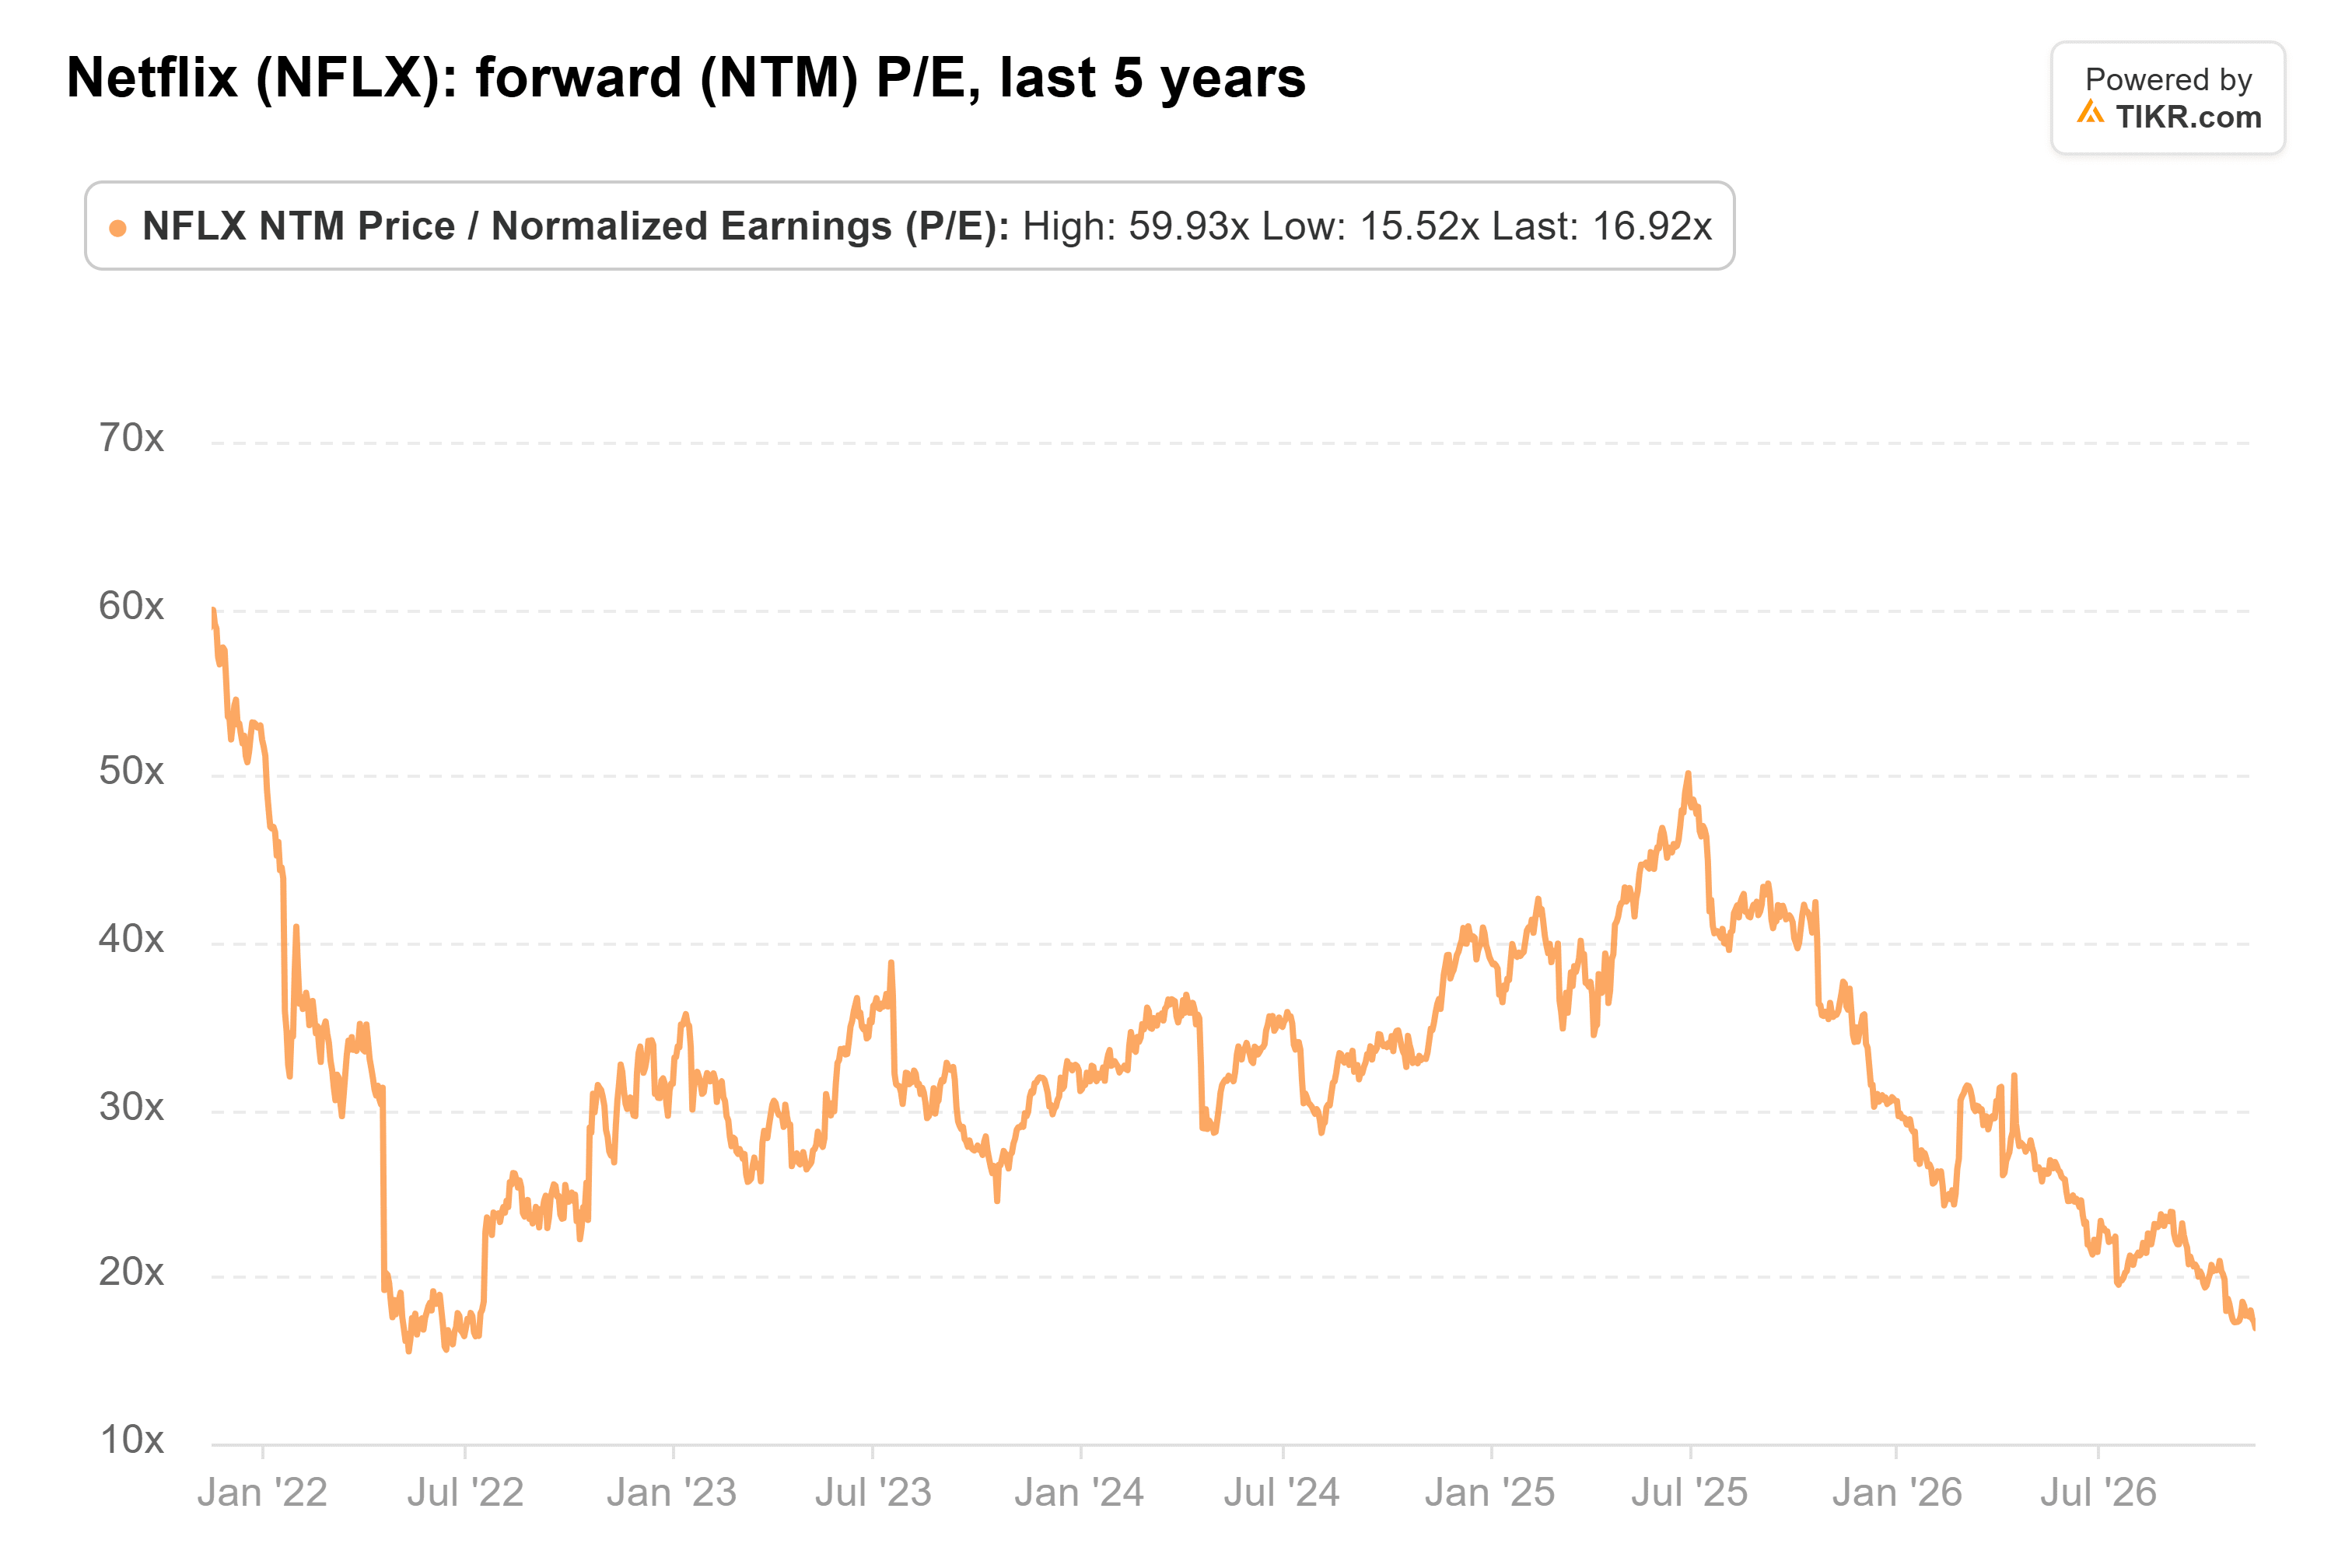
Netflixは予想収益の17倍で取引されており、5年平均の32倍、2022年5月の5年安値である16倍に近い。これは約16倍のディズニー (DIS)に近い。しかし、ディズニーの株価は52週高値から2%下落しているのに対し、Netflixの株価は自らの52週高値から47%下落している。
ウォール街はその過程で目標株価を引き下げてきた:
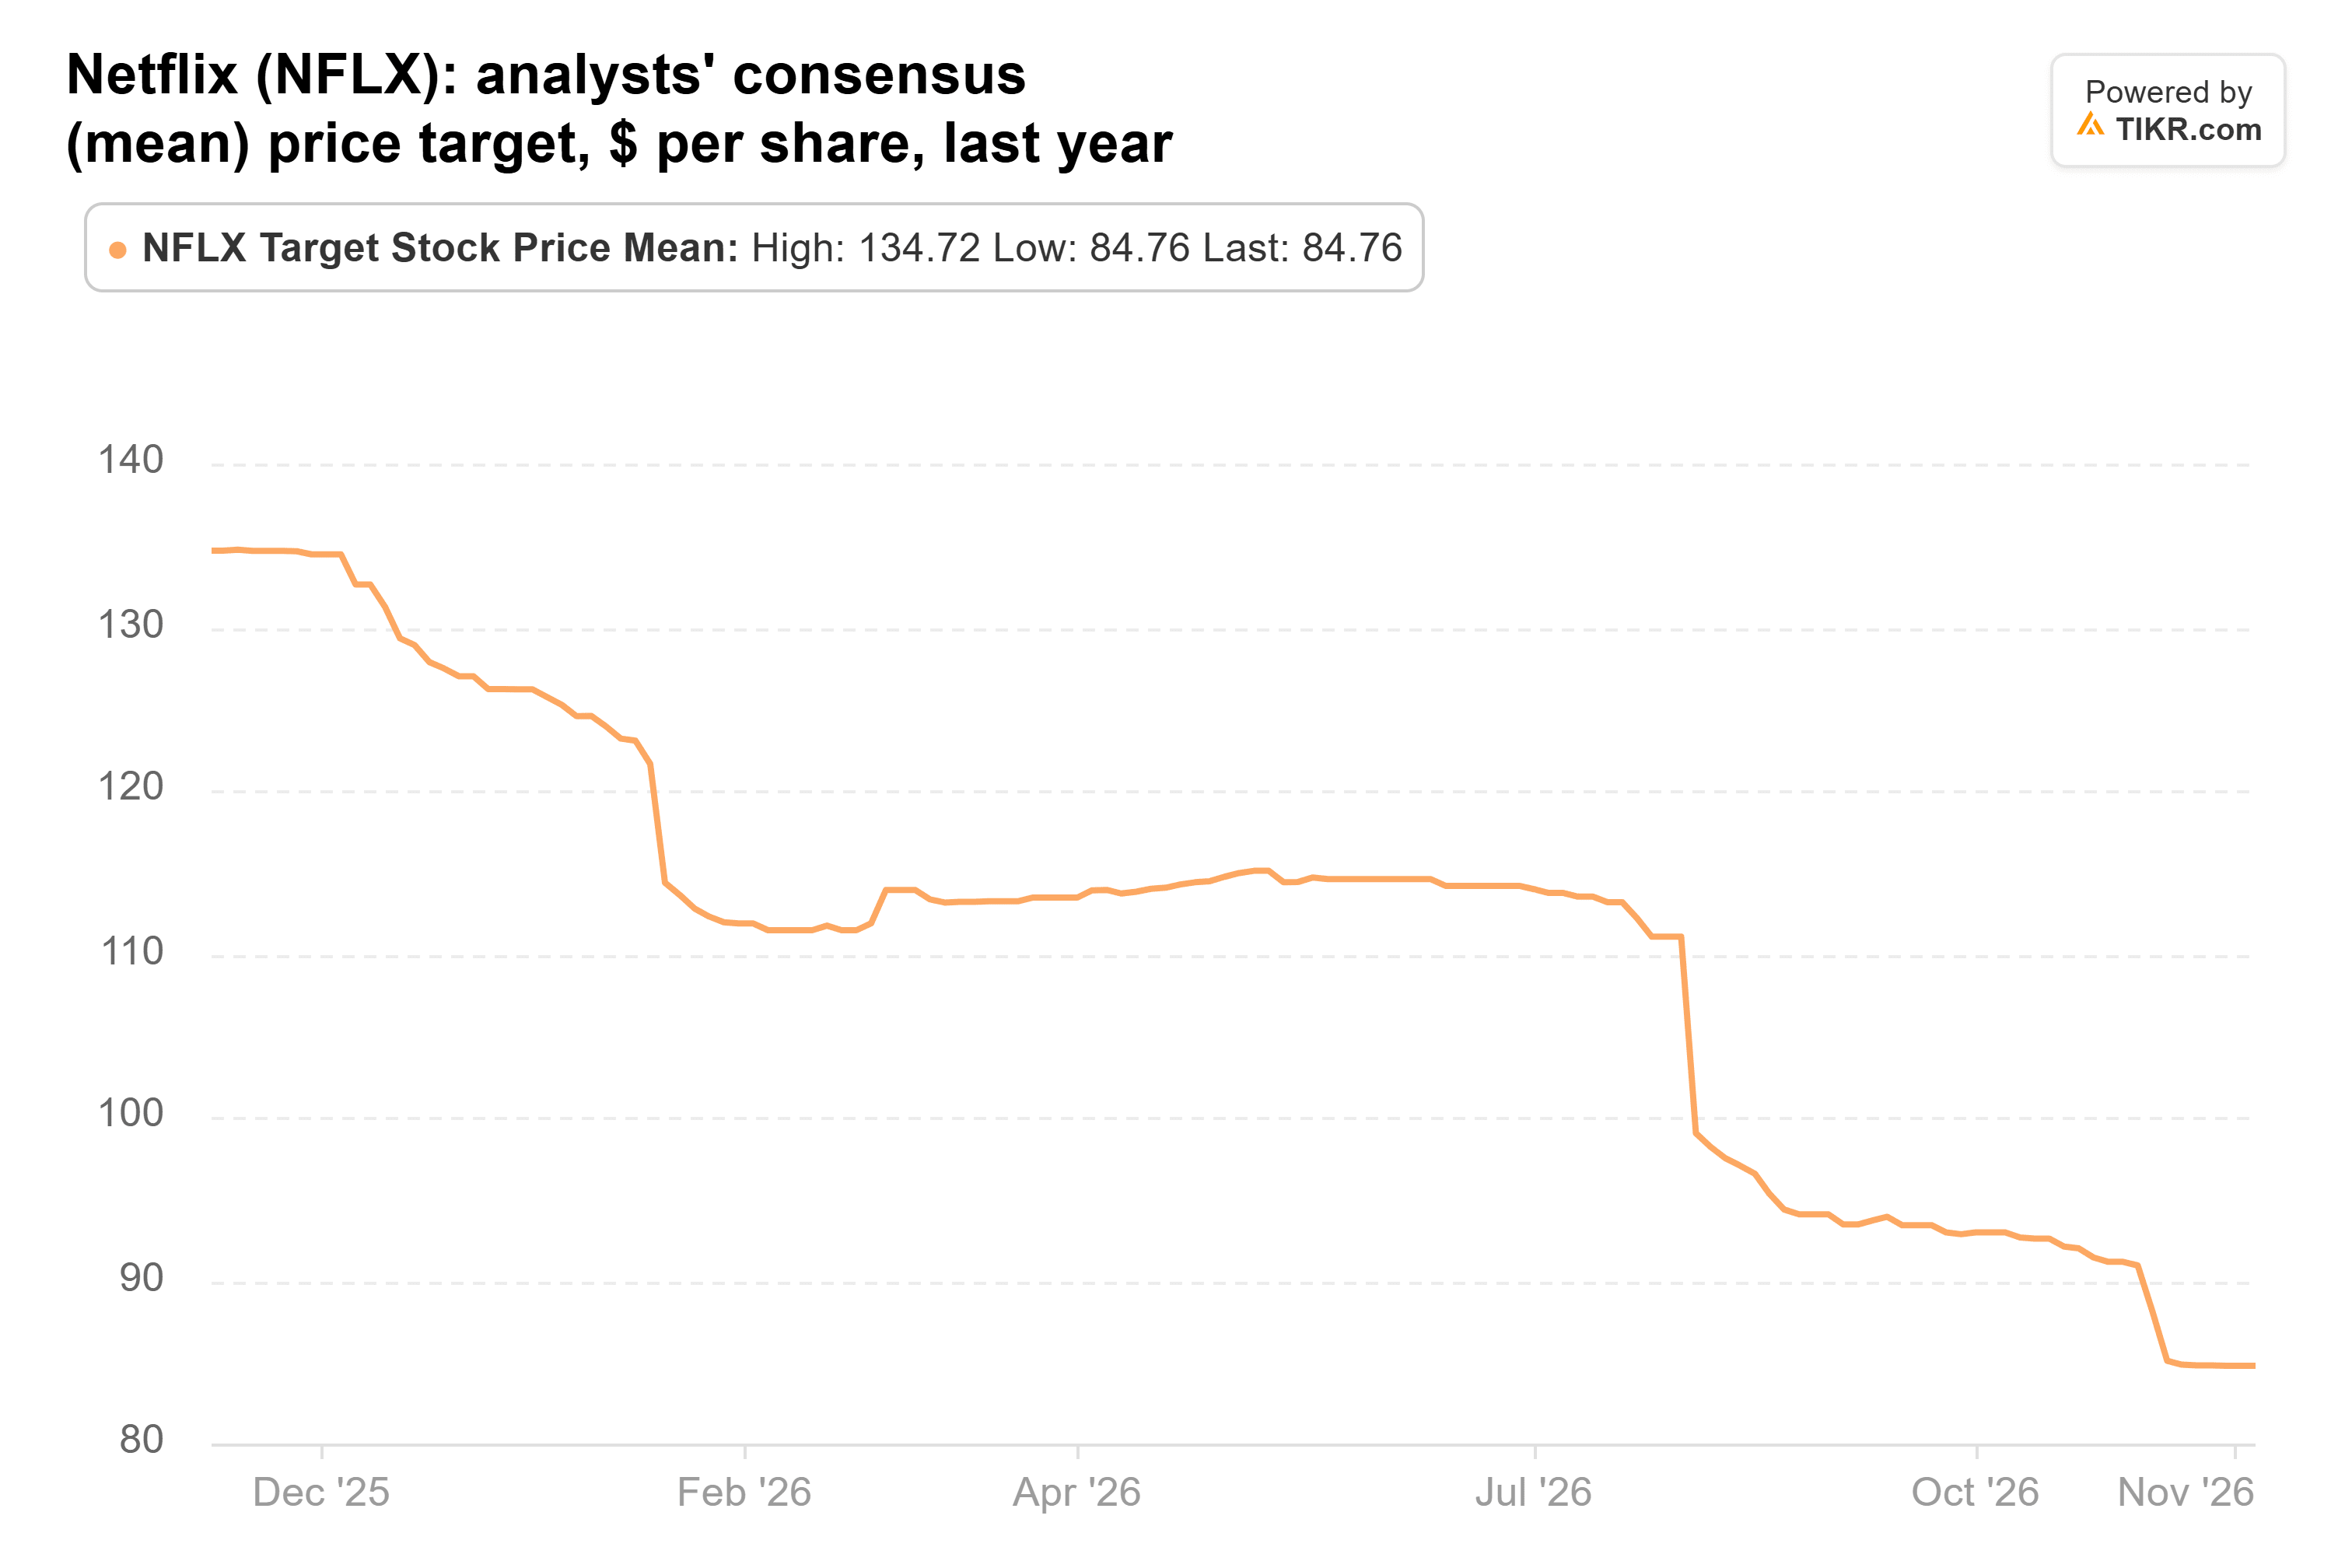
Netflixをカバーする51人のアナリストの平均目標株価は85ドルである。これは1年前の135ドルから下落しているが、直近の終値60.75ドルから依然として40%上回っている。最も低い目標株価である57ドルでさえ、その終値からわずか数ドル下落しているに過ぎない。
私は買い手側に与する
17倍では、Netflixはディズニーとほぼ同じ水準で評価されている。しかし、Netflixは前四半期に依然として売上高を11.8%成長させており、アナリストは2028年までに1株あたり4.51ドルの収益を上げると予想している。売り手側の懸念は現実的であるが、5年安値をわずかに上回る倍率は、その懸念のほとんどをすでに織り込んでいる。
Netflixも同意見のようだ。同社は第3四半期に自社株を48億ドル買い戻しており、1株あたりの月次平均価格は72ドルから77ドルだった。これは、リスト上のいずれかのファンドが投入した金額を上回る。
リスクは予想値にある。視聴が緩やかに成長し続け、コンテンツコストが上昇し続けるならば、2027年および2028年の数字は下落し続ける可能性があり、下方修正されるたびに株価の割安感は薄れる。Netflixは、1月中旬から下旬に予定されている第4四半期決算発表で2027年の売上高とマージンの業績見通しを示す予定であり、どちらの側が正しかったかの最初の真の試金石となるだろう。
では、Netflixの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Netflixがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!



