主なポイント
- ユナイテッドヘルスは、CMS(医療保険・医療補助サービスセンター)がメディケア・アドバンテージの監査結果を契約全体に遡って(支払い年度2018年から)適用することを提案したため、火曜日に5%下落した。ヒューマナとCVSヘルスも同様に下落し、ヒューマナは水曜日にさらに13%下落した。
- ヒューマナの方がより大きな影響を受ける可能性がある:2025年の保険料・サービス収入の83%が連邦政府との契約に由来する一方、CMSからの保険料はユナイテッドヘルスの収入の44%を占めるに過ぎない。
- 2025年の営業利益率が2.5%であるヒューマナにとって、同じ監査による影響はユナイテッドヘルスに比べて約3倍の重さとなる。
- アラインメント・ヘルスケアのような小規模なプランはさらに利益率が低く、ヒューマナの予想株価収益率(P/E)22倍(5年平均を上回る水準)は、このリスクを織り込む余地をほとんど残していない。
ユナイテッドヘルス・グループ (UNH) は、11月17日火曜日に5%下落した際に注目を集めた。CMSはちょうどメディケア・アドバンテージ・プランに対する監査の範囲を拡大することを提案したばかりだった。ヒューマナ (HUM) と、Aetnaを所有するCVSヘルス (CVS) も同様に下落した。売りは水曜日にさらに加速し、ヒューマナは13%下落(ユナイテッドヘルスの10%下落を上回った)。
ユナイテッドヘルスは最大のメディケア・アドバンテージ保険会社かもしれないが、最も失うものが大きいのはヒューマナである。アラインメント・ヘルスケア (ALHC) のような小規模なプランは、打撃を吸収するための利益率がさらに低い。
CMSは2018年まで遡って返金を求めている
CMSはこの提案をCRUSHと呼んでいる。提案された規則の下では、医療記録とプランが支払いを受ける診断を照合する監査において、チャートのサンプルから算出された誤り率が、支払い年度2018年から始めて、プランの契約全体に適用されることになる。CMSはこれにより業界全体で支払い年度あたり約90億ドルが回収されると推定している。
ヒューマナは以前にもこれと争ったことがある。同社はCMSの2023年版の外挿規則に対して訴訟を起こし、2025年9月にテキサス州の連邦判事が、この規則はCMSが提案した内容の論理的発展ではなく、業界が適切な通知を受けなかったとしてこれを退けた。政府は同年11月にこれを控訴し、第5巡回区控訴裁判所は2026年10月5日に弁論を聴取したが、まだ判決を下していない。CRUSHは同じアプローチを再び俎上に載せている。
TIKRはユナイテッドヘルスについて26人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
ユナイテッドヘルスの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ユナイテッドヘルスのアナリスト・レーティングを見る
ヒューマナの収入の83%は監査を行う政府に由来する
ヒューマナの年次報告書によると、2025年の保険料・サービス収入の83%が連邦政府との契約に由来している。ユナイテッドヘルスも同じ機関と取引しているが、同社は雇用主保険、メディケイド・プラン、オプタムも運営しているため、CMSからの保険料は2025年の収入の44%に過ぎない。CVSはさらにリスクを分散しており、Aetnaに加えて薬局と薬局給付管理者(PBM)を有している。
アナリストは、ヒューマナの連邦事業が大きな回復を牽引すると予想しており、1株当たり利益(EPS)は今年9.54ドルで底を打ち、2028年までに36.91ドルに達し、ほぼ4倍になると見込まれている:
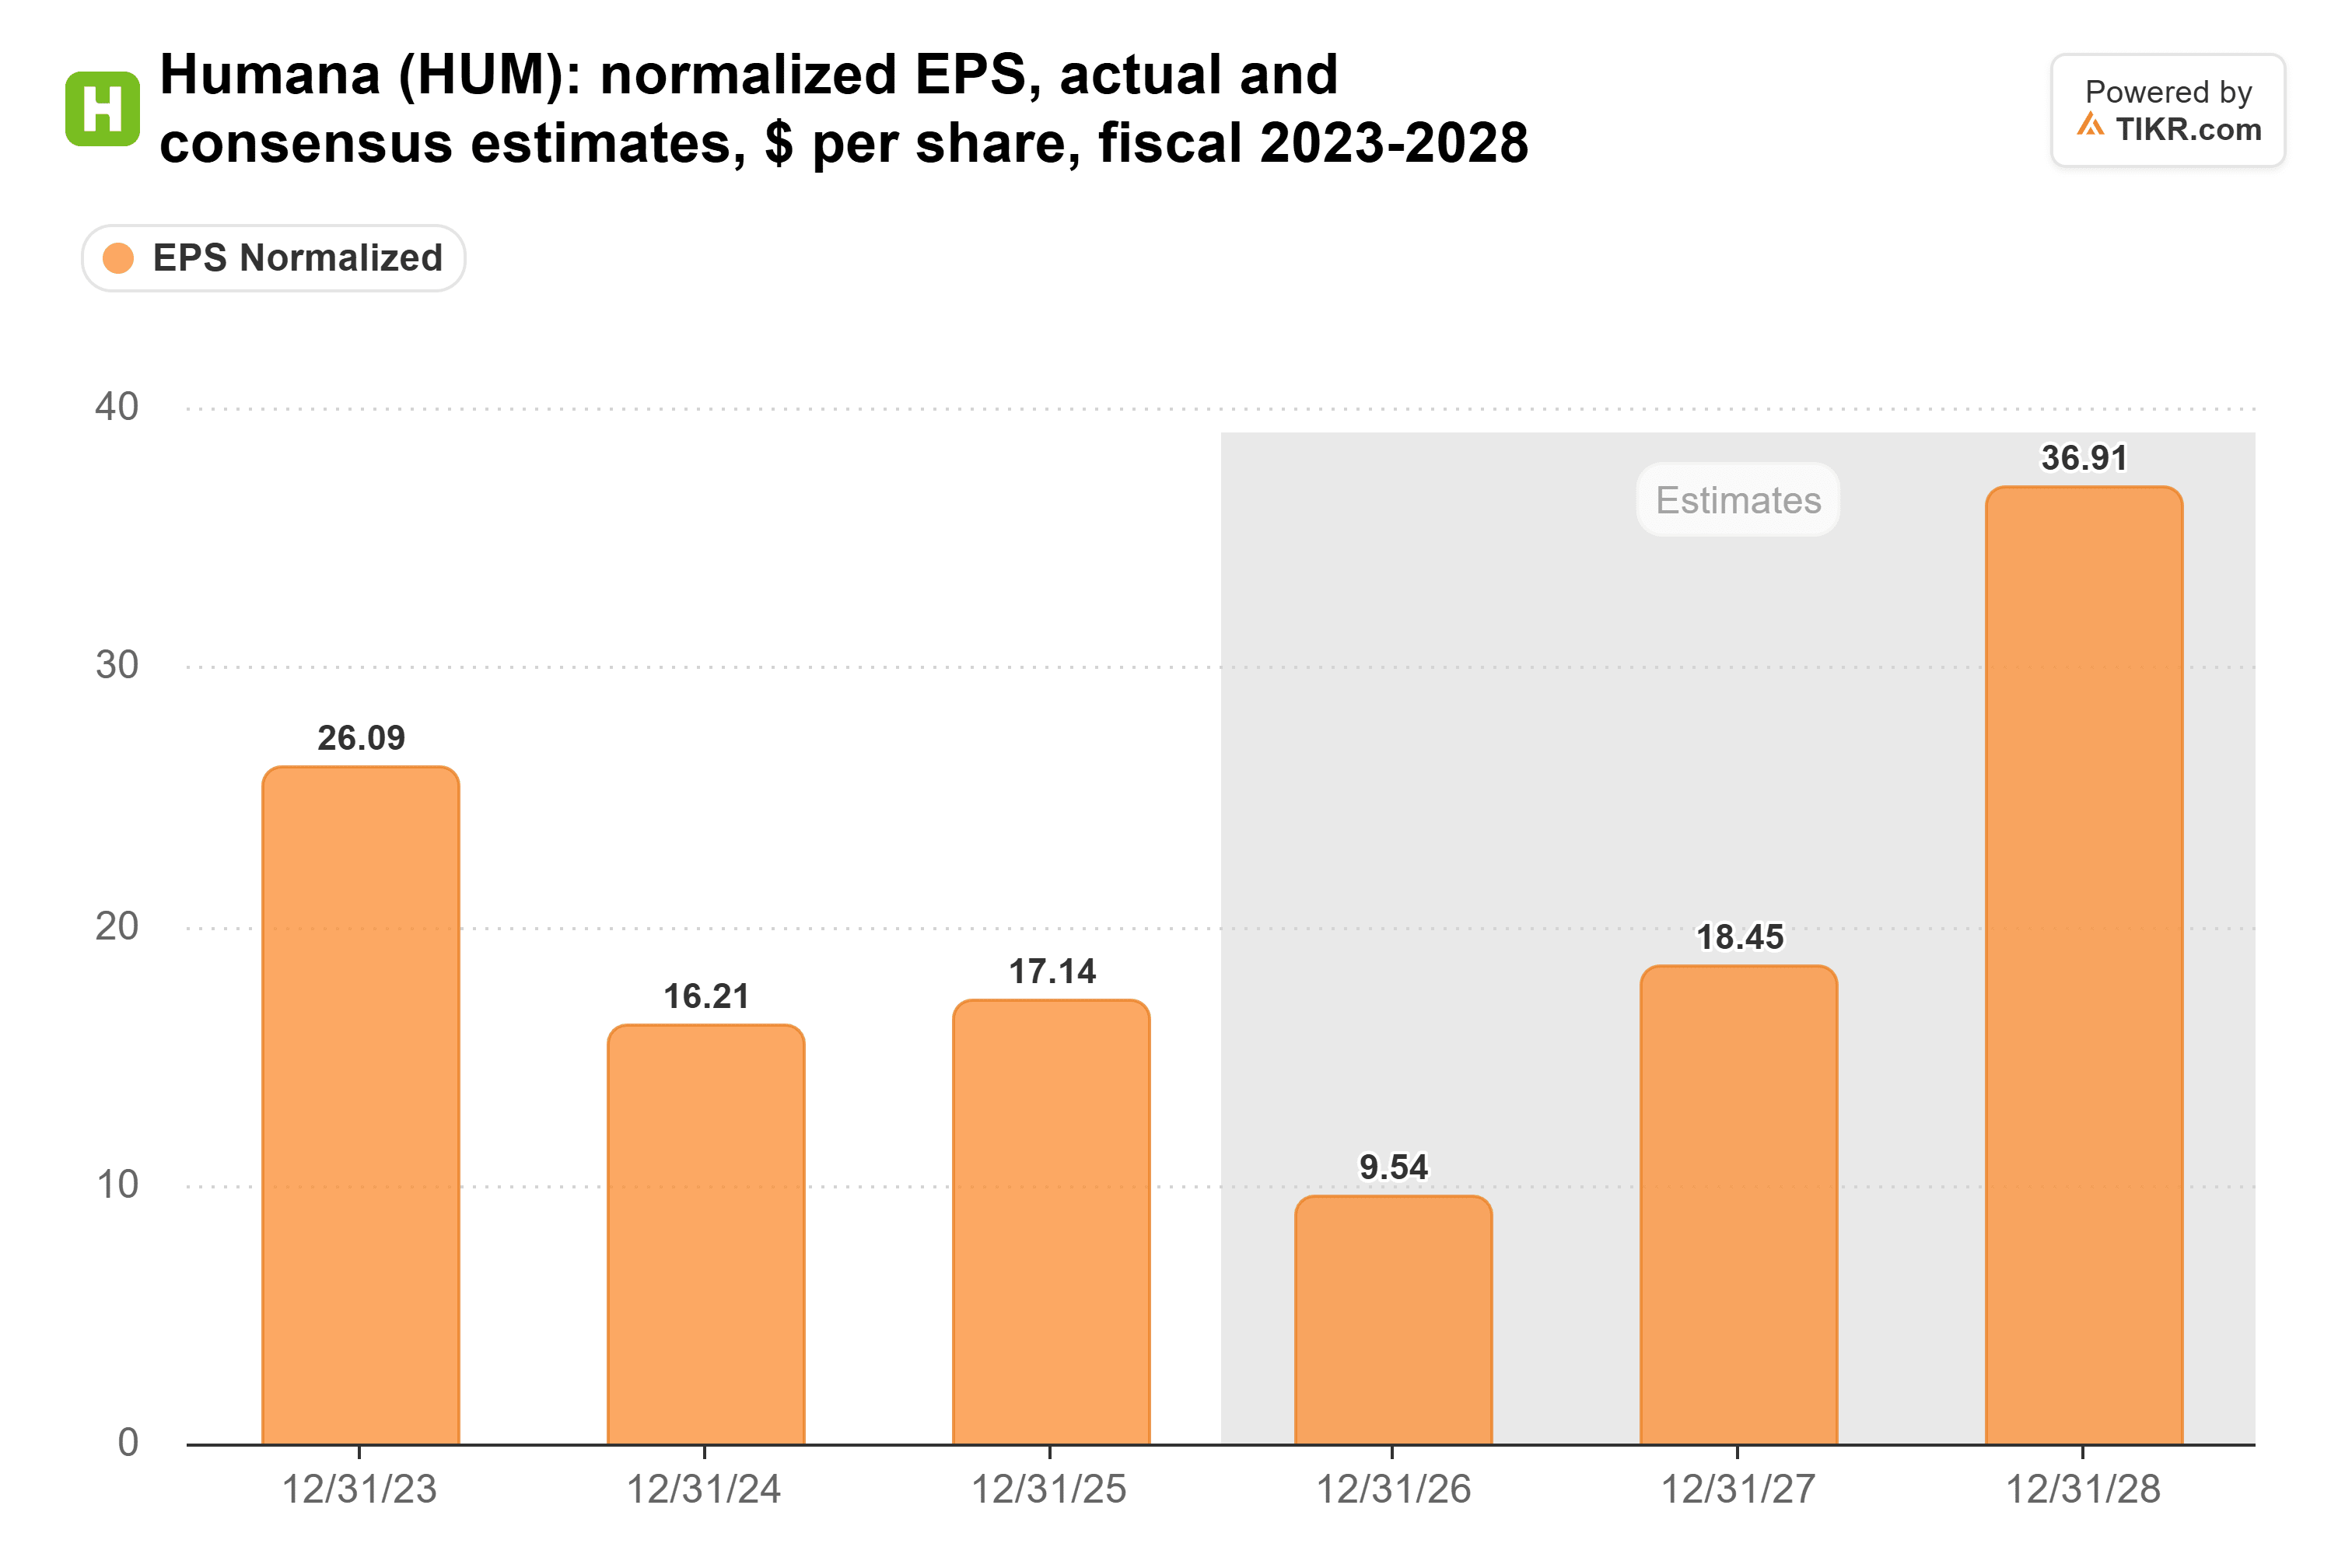
これらの予想の多くは今回の提案以前のものであり、CMSはまだ個々の保険会社に対する返金額を明らかにしていない。
2.5%の利益率では余裕がほとんどない
ヒューマナの営業利益率は、2020年の6.5%から2025年には2.5%に低下した:
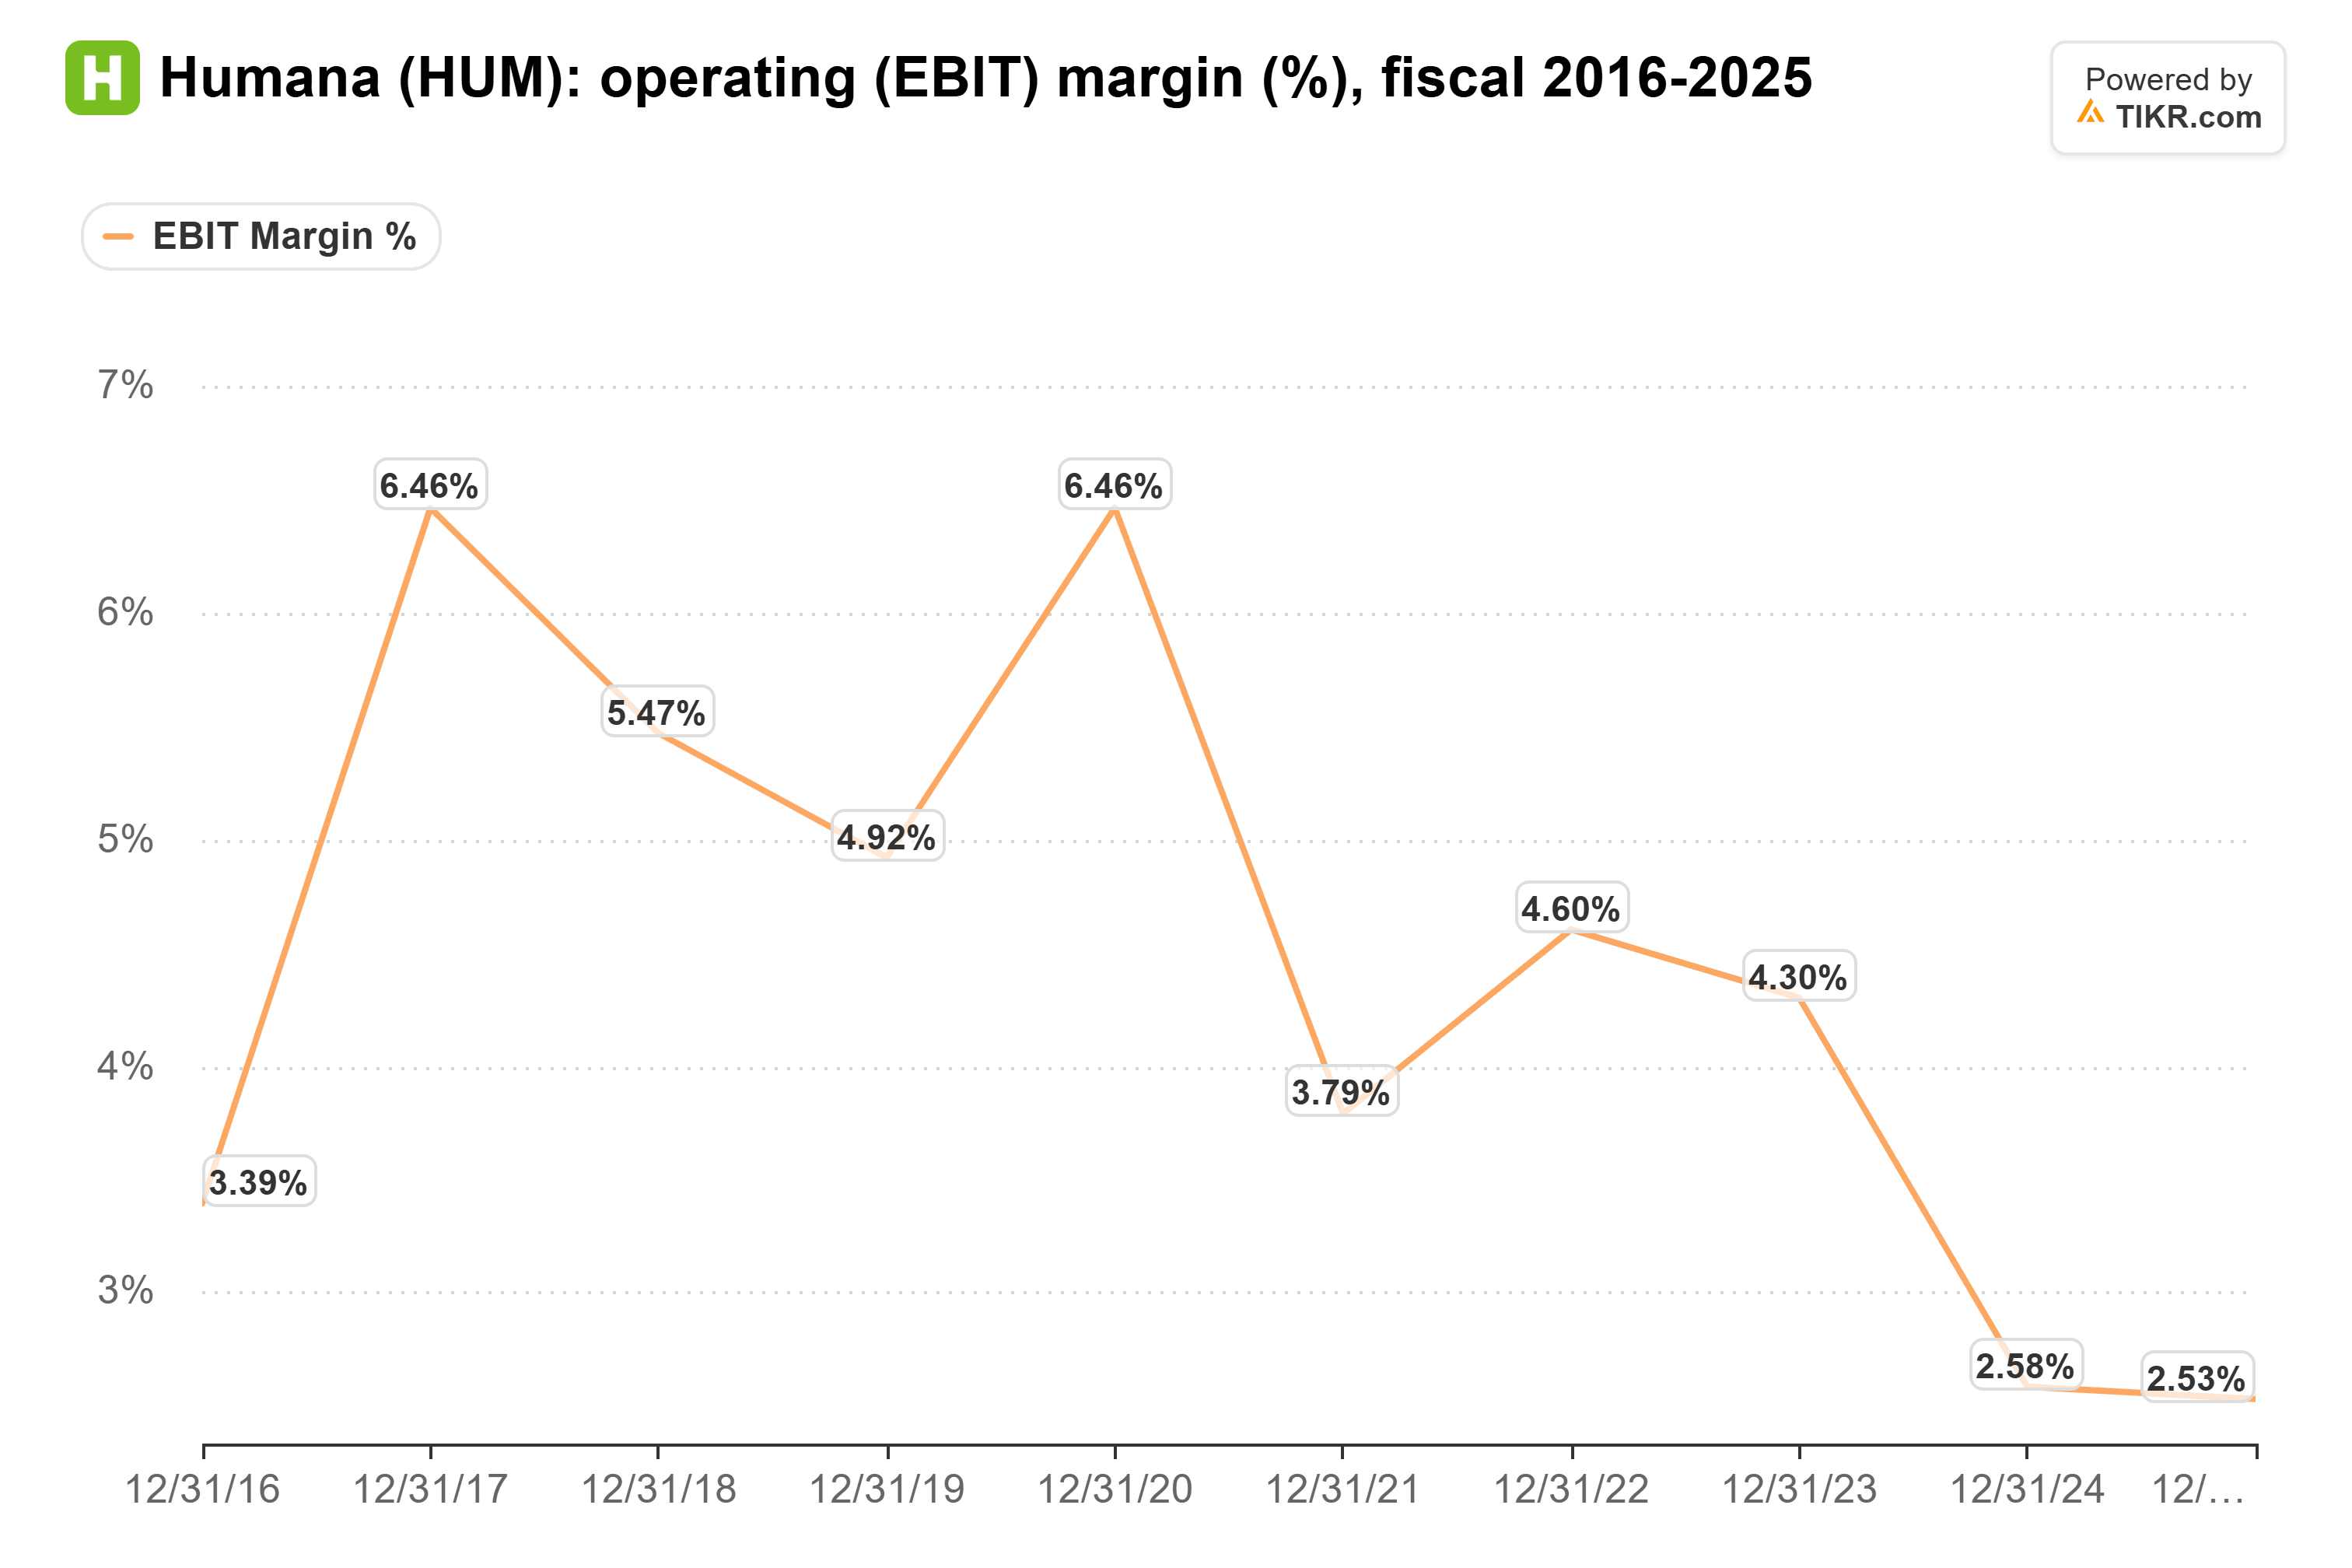
もし監査により各社の連邦収入の1%が返金されると仮定すると、ヒューマナは総収入の0.83%を失い、これは2.5%の営業利益率の約3分の1に相当する。ユナイテッドヘルスは0.44%を失い、2025年のGAAP営業利益率4.2%の約10分の1に相当する。この大まかな計算によれば、同じ監査によるヒューマナへの打撃は約3倍の重さとなる。
アラインメントはさらに厳しい状況にある。同社は第3四半期の収入を36.7%増の13億6000万ドルに伸ばしたが、営業活動で380万ドルの損失を出し、調整後EBITDAマージンは1.6%だった。損益分岐点に近い水準で運営している企業は、数年にわたる返金を吸収する余地が非常に少ない。
ヒューマナは依然として割安とは言えない
3日間の下落により木曜日に380.00ドル(11月16日の終値から17.6%下落)となった後も、ヒューマナは予想株価収益率(P/E)で約22倍で取引されており、5年平均の20倍を上回っている:
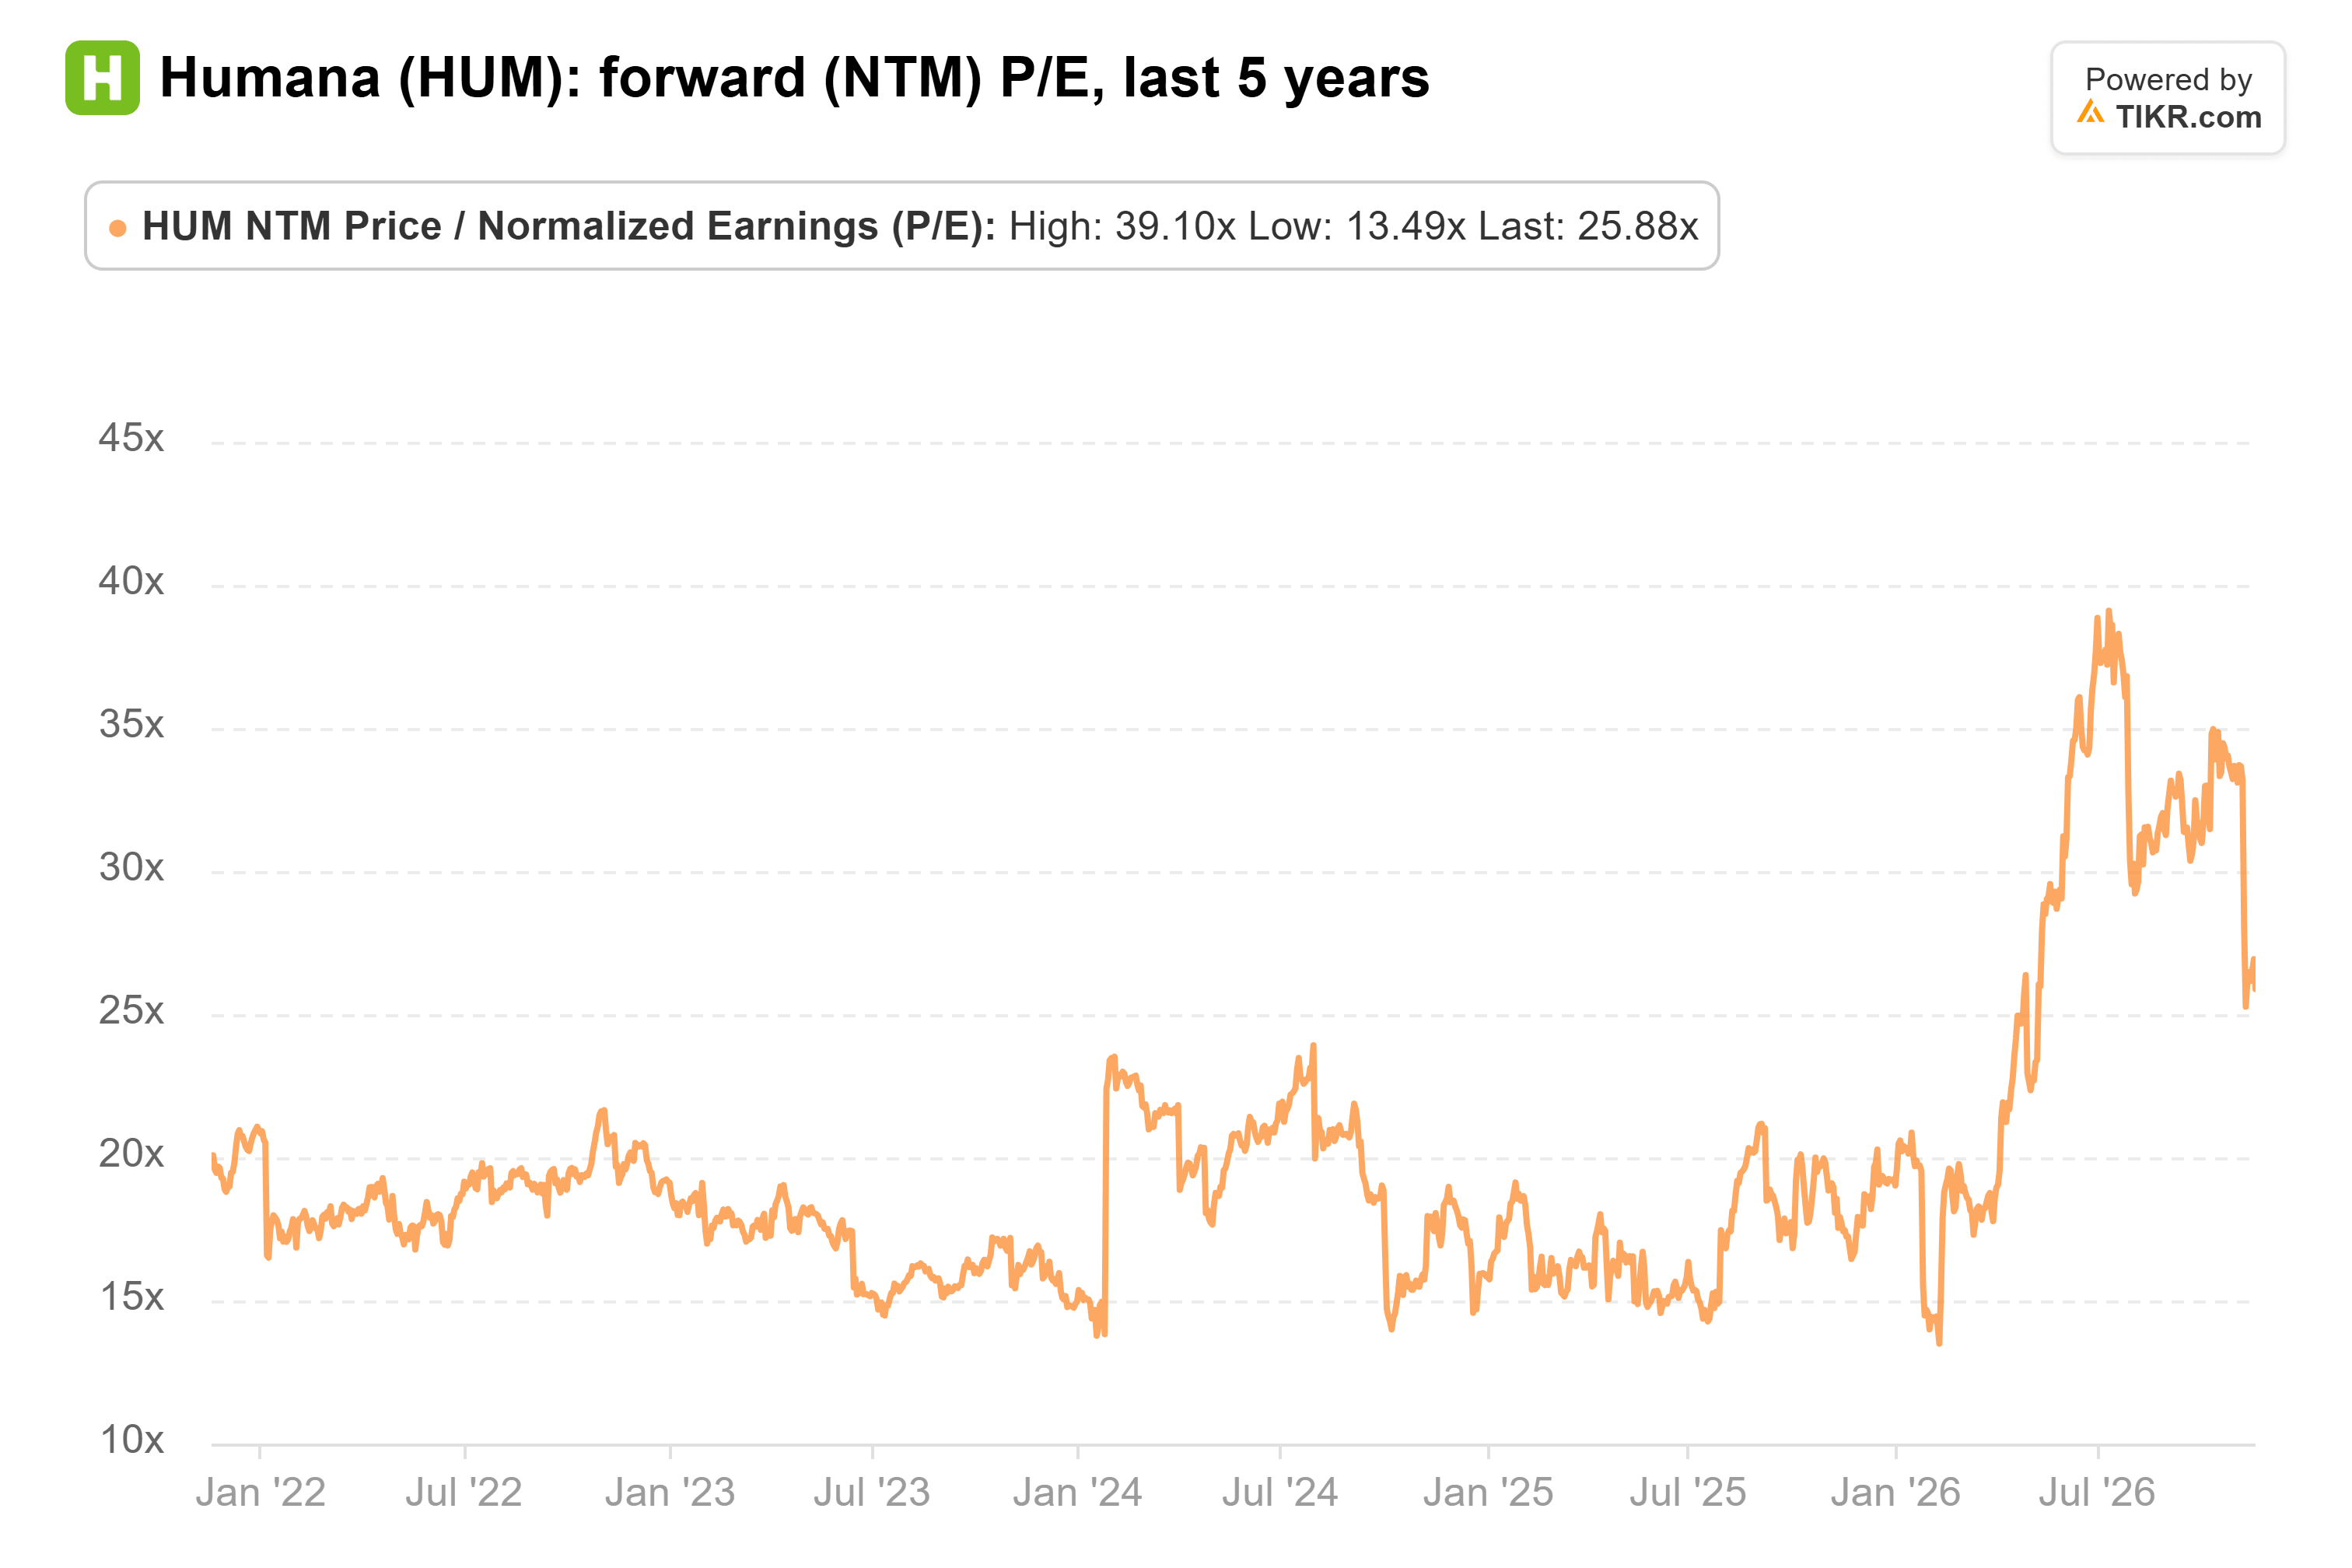
今後12ヶ月のほとんどは2027年であり、アナリストは1株当たり18.45ドル(2028年の36.91ドルの半分)を見込んでいる。つまり、株価は現在返金を求めているのと同じ機関に依存する2028年の回復に掛かっている。
これはまだ提案に過ぎない。CMSの年間90億ドルという数字は業界全体をカバーしており、ヒューマナが連邦政府から得るすべての収入が監査の対象となるわけではない。しかし、この問題が解決されるまで、2018年以降のすべての支払い年度がヒューマナにとって潜在的な負債となり得る。そして、ヒューマナはユナイテッドヘルスよりもそれをカバーするための利益率が低い。
ユナイテッドヘルスが見出しを飾ったが、この規則によって最も打撃を受ける可能性がある銘柄はヒューマナであり、売りが進んだ後でも、その株価はそのリスクを織り込む余地をほとんど残していない。今後のポイントは、2027年1月19日のコメント締切、ヒューマナの裁判での勝利に関する第5巡回区控訴裁判所の判決、そして来年初めに発表されるヒューマナの2027年業績見通し(ガイダンス)である。アナリスト予想に近い18.45ドル前後を維持し、監査による影響額を示す見通しが発表されれば懸念は和らぐだろう。影響額について沈黙を守れば、懸念は解消されない。
では、ヒューマナの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ヒューマナの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!