主なポイント
- アップルは、2012年から2026年9月までの間に9,010億ドルの自社株買い戻しを実施した後、予想PER 37.4倍(10年ぶりの高水準近く)で取引されています。
- その倍率では、100ドル分の自社株買い戻しで2.67ドルの利益を購入することになります。一方、財務省短期証券(Tビル)は税引き後で3.59ドルを支払います。
- 9.4%のEPS成長率があっても、自社株買い戻しの利益利回りがTビルのそれを上回るには約3.3年かかります。
- バークシャー・ハサウェイの利益利回り4.05%は税引き後のTビル利回りを上回りますが、ウォルマートの2.35%は上回らず、また同社の自社株買い戻しはフリーキャッシュフローを上回っています。
アップル (AAPL) は、2012年以降、株主に1兆ドル以上を還元しており、そのうち8,500億ドルは自社株買い戻しによるものであると、CFOのKevan Parekhが4月の決算説明会で述べました。同説明会では、取締役会がさらに1,000億ドルの自社株買い戻し枠を追加しました。2026会計年度通年では、アップルは858億ドル分の株式を買い戻しました。
最大の株式保有先が依然としてアップルであるバークシャー・ハサウェイ (BRK-B) は、第3四半期に96億ドル分の自社株を買い戻しました。ウォルマート (WMT) も今会計年度中に自社株買い戻しを実施しており、さらに高い倍率で取引されています。
We Study Billionairesの11月18日放送回で、共同ホストのShawn O'Malleyは率直に次のように述べました:
「アップルは現在、利益の40倍で自社株を買い戻しています。これは、我々バリュー投資家としてはある種アレルギー反応を起こすようなことでした。」
これに対し、共同ホストのDaniel Mahnckeは次のように答えました:「アップル自身の現金は、現在、財務省証券で約4%の利回りを得ています。したがって、純粋な算術上では、この価格で自社株を買い戻すよりも、現金を積み上げた方がおそらく良いでしょう。」
アップルの成長は堅調だが、株価は過去最高値近く
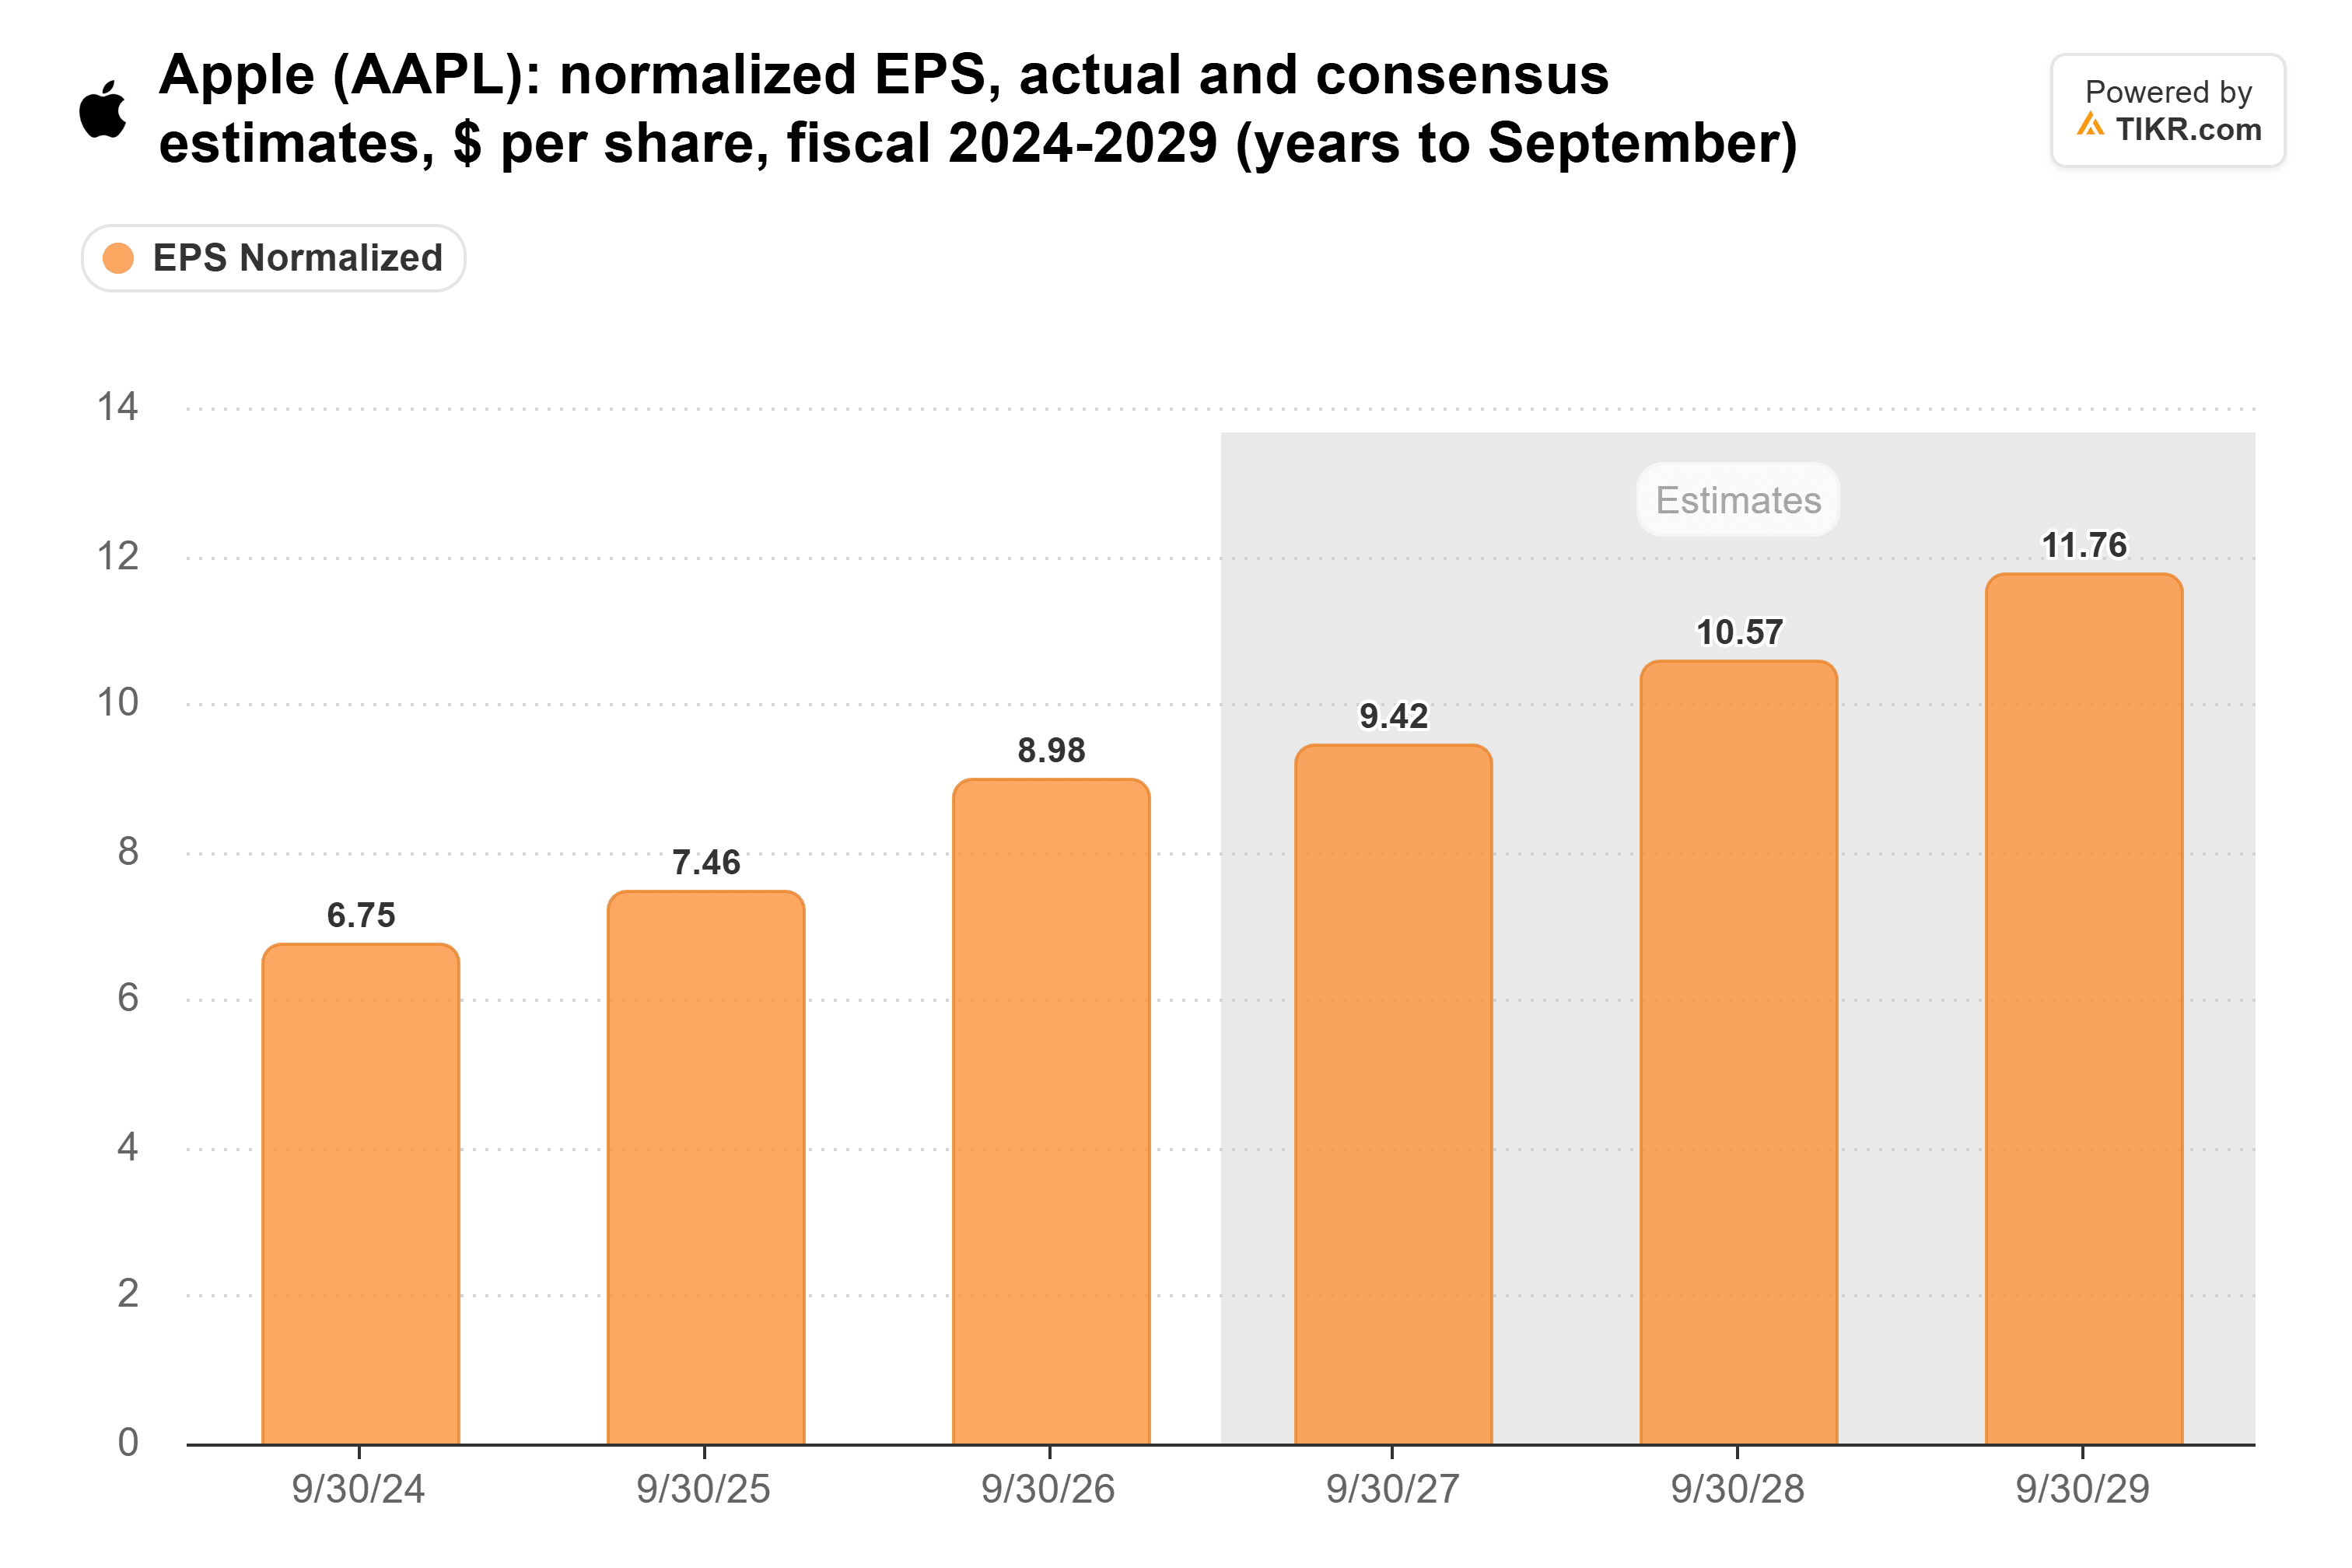
アナリストは、アップルの正規化EPSが2026会計年度の8.98ドルから2029会計年度には11.76ドルへ、年間約9.4%で上昇すると予想しています。
11月18日時点で、アップルは予想PER 37.4倍で取引されており、10月22日に記録した10年ぶりの高値37.9倍をわずかに下回るものの、平均値24.5倍を大きく上回っています。
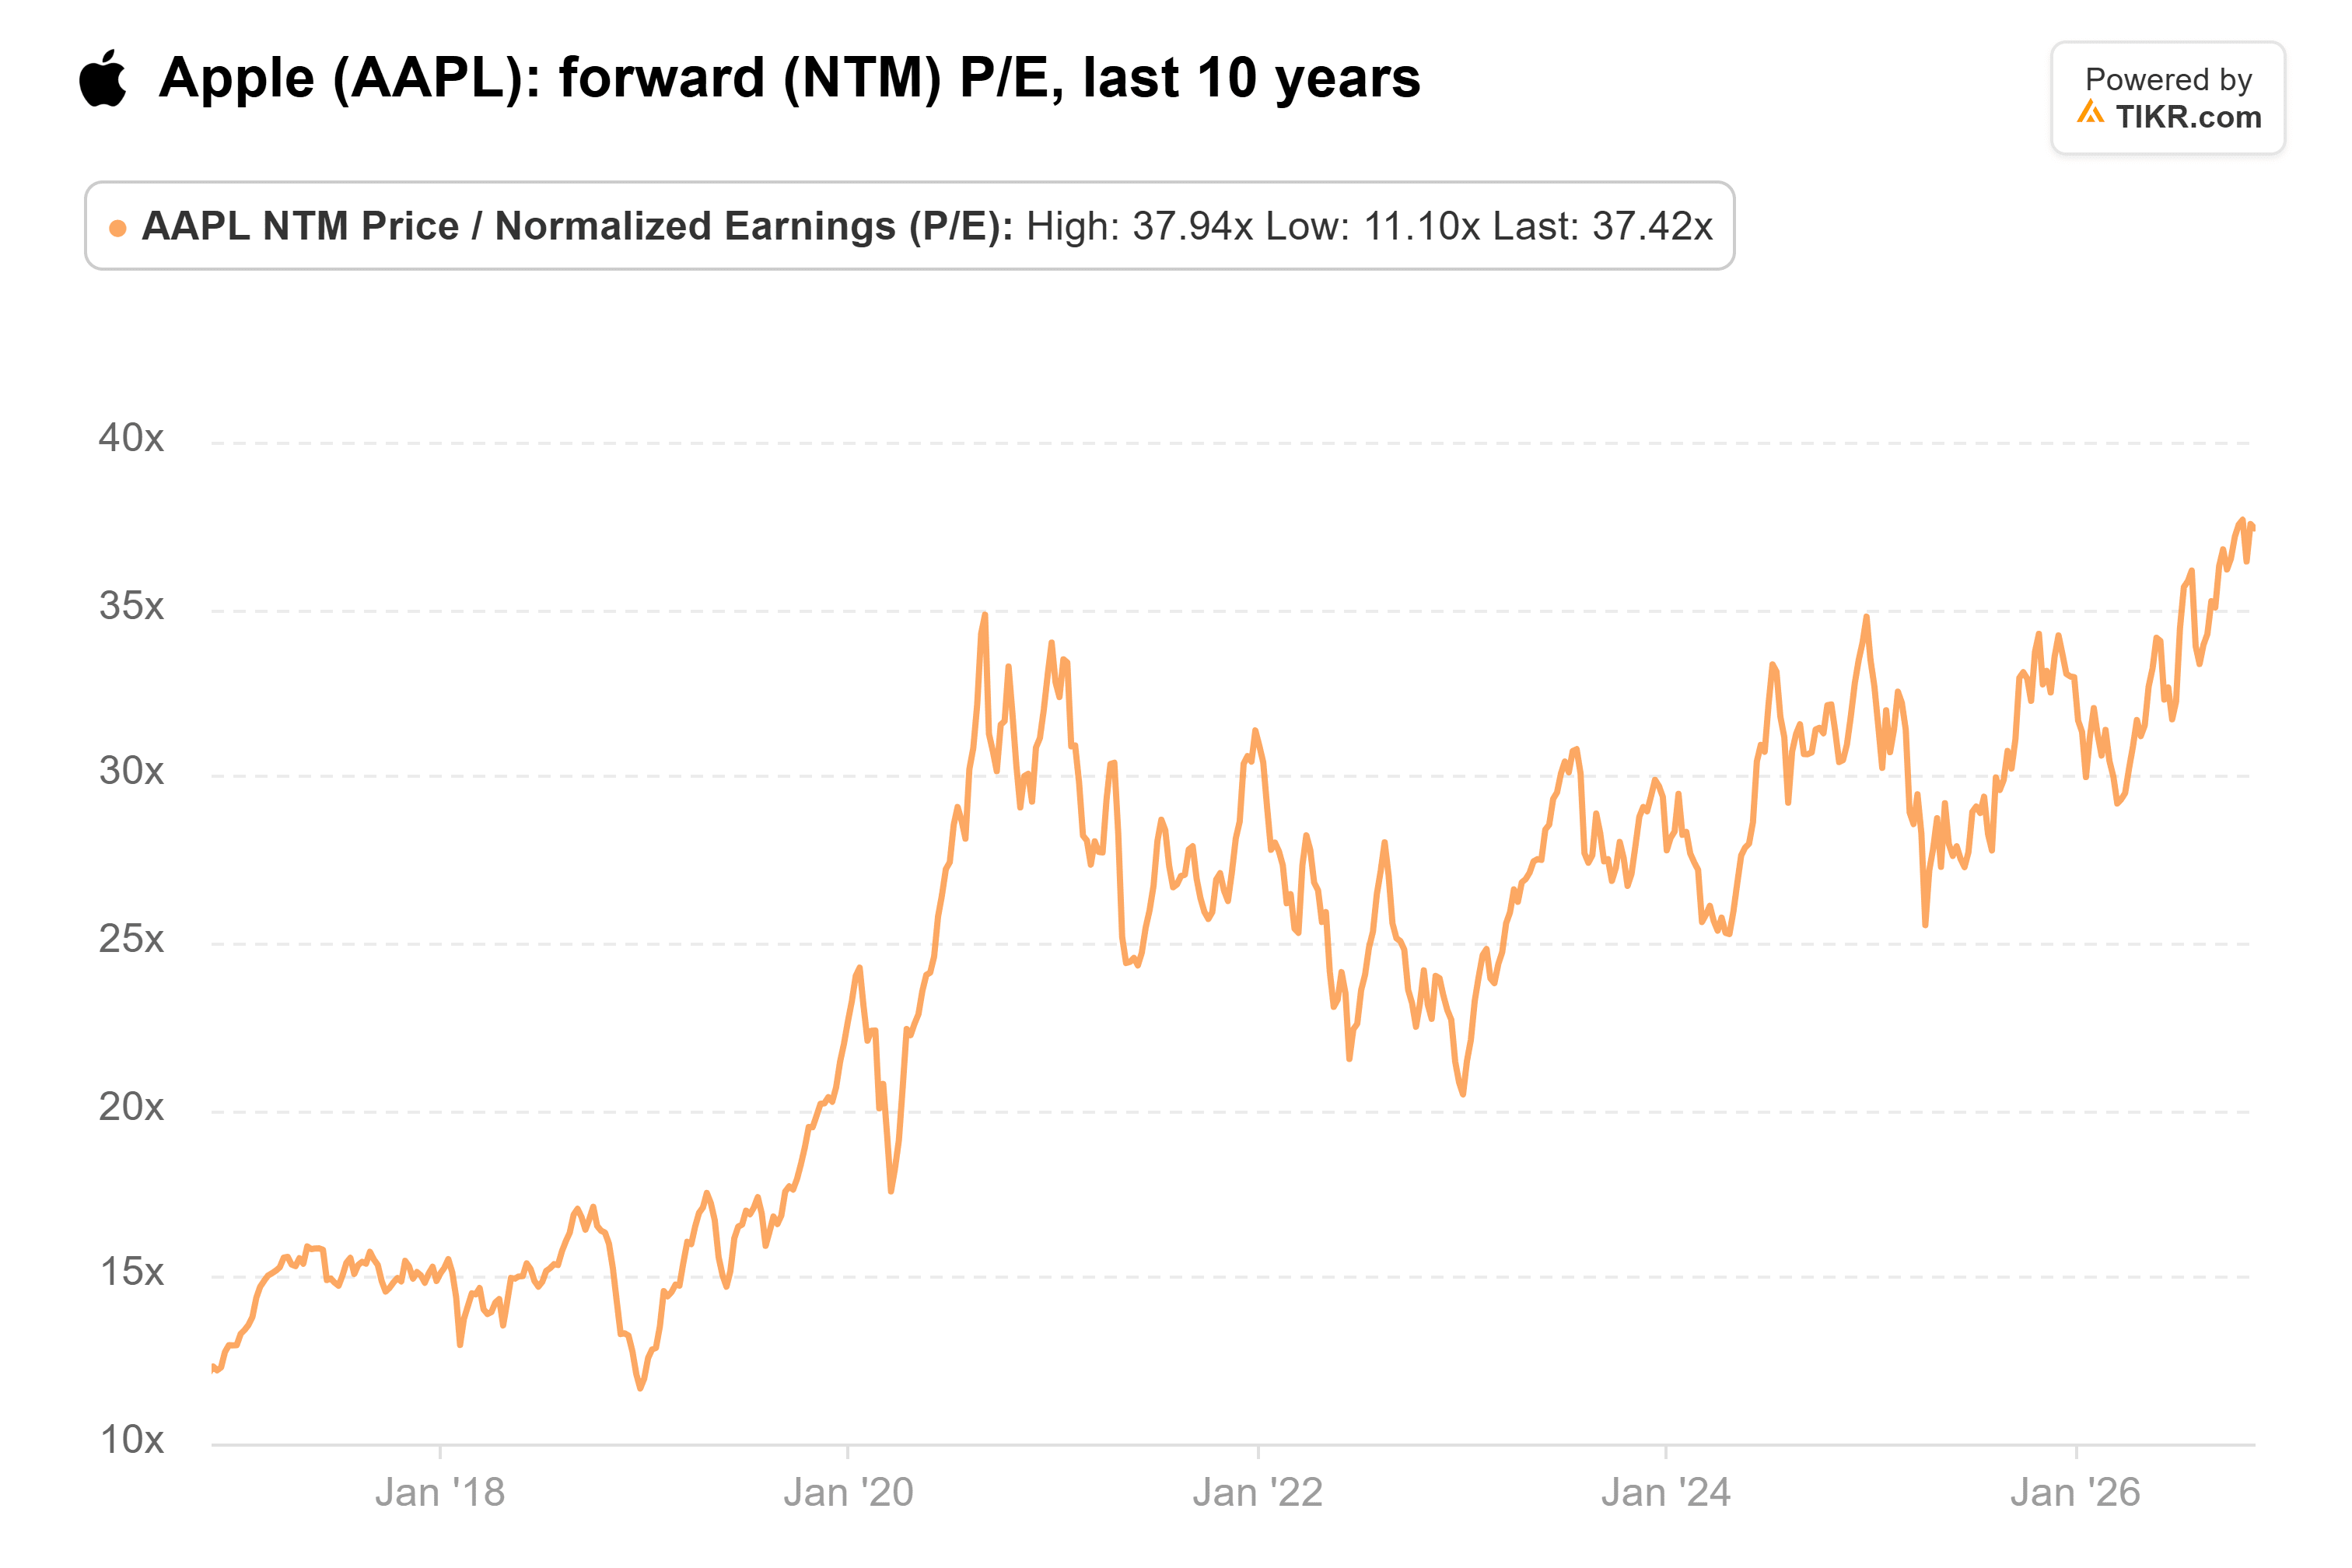
税引き後でも、財務省短期証券(Tビル)はアップルの自社株買い戻しを上回る
37.4倍の倍率では、100ドル分のアップル株は来年度の利益の約2.67ドル分を購入することになります。一方、3ヶ月物財務省短期証券(Tビル)の利回りは11月17日時点で4.33%でした。したがって、同じ100ドルで年間4.33ドル、つまりアップルの2026会計年度の実効税率17.0%を考慮すると税引き後で約3.59ドルを得られます。
Tビルの利回りが4.33%を維持すると仮定した場合、100ドル分の自社株買い戻しによる2.67ドルの利益が年間9.4%で成長しても、税引き後のTビルの年間3.59ドルに追いつくには約3.3年かかります。
TIKRは45人のアナリストによるアップル評価を追跡。何人が「買い」と評価?
アップルに対する買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 アップルのアナリスト評価を見る
アップルは既にペースを緩めている
同じ4月の決算説明会で、アップルは長年掲げてきた純現金中立目標を撤回しました。2026会計年度の自社株買い戻し額は、2025会計年度の893億ドルから35億ドル減少し、9月四半期の280億ドルの株主還元は、その四半期の営業キャッシュフローと同額でした。
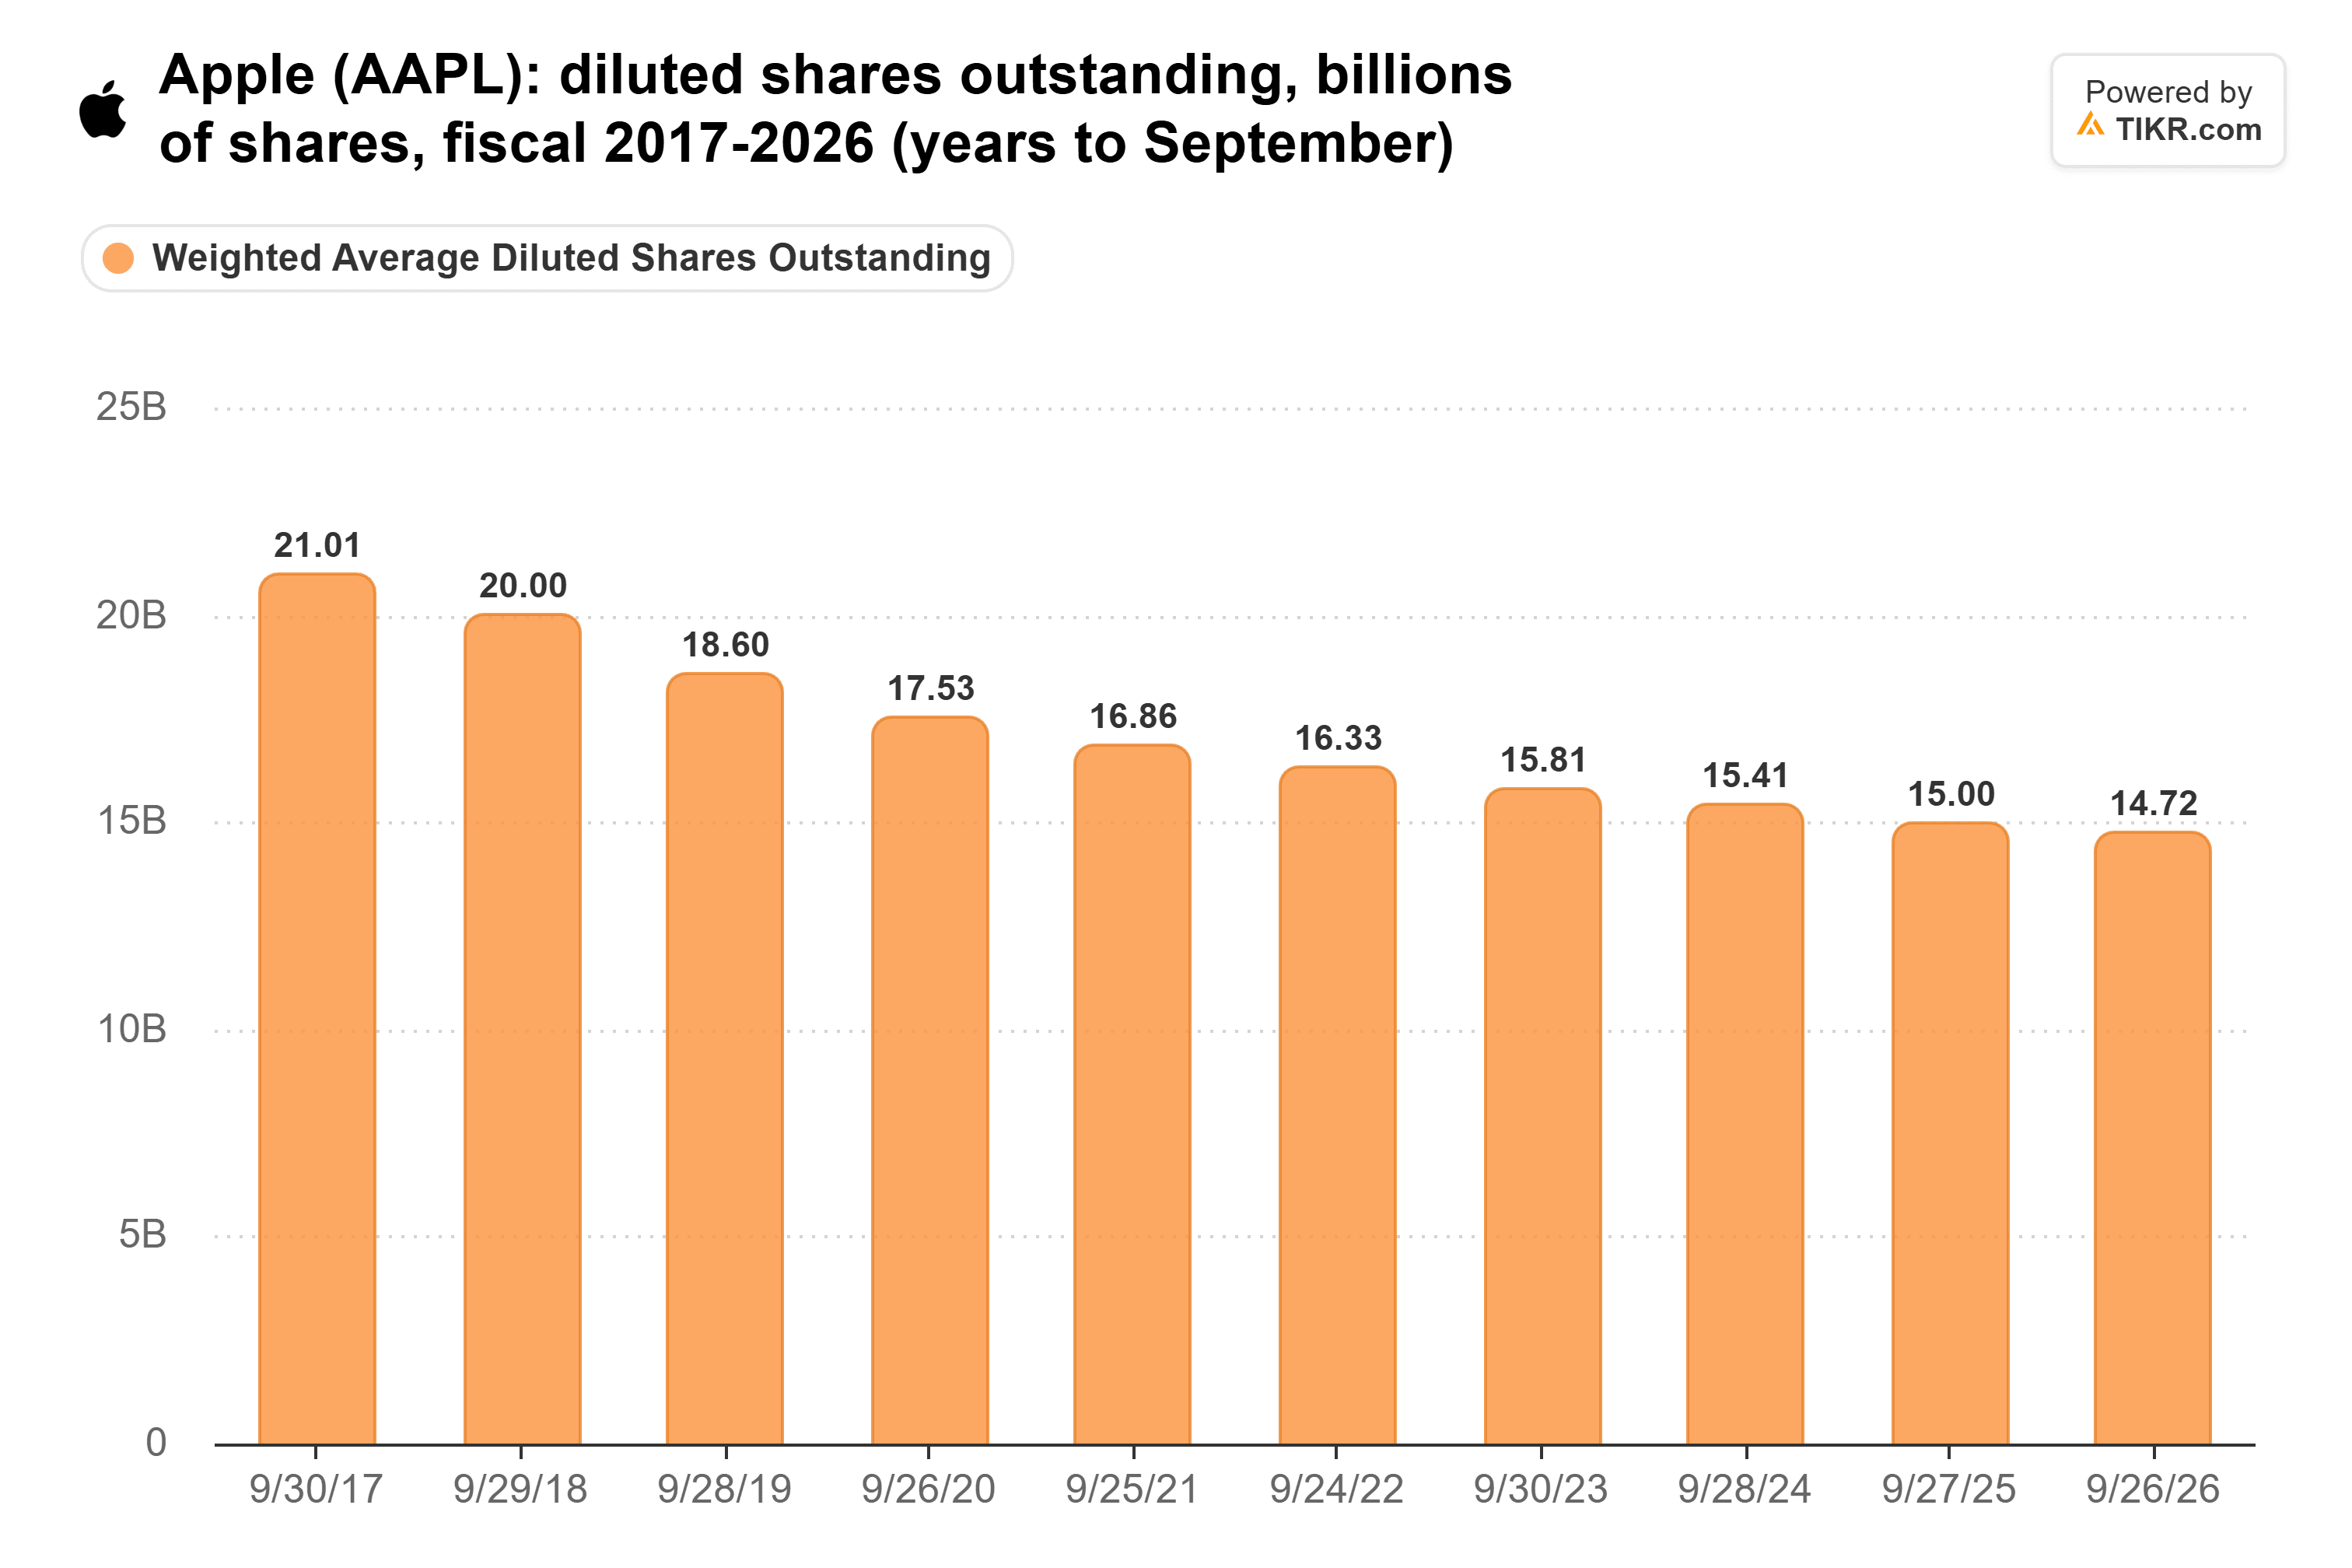
株式報酬の支払いは依然としてカバーする必要があります:アップルは2026会計年度に従業員に正味5,570万株を発行しました。これは平均買い戻し価格で約161億ドルに相当します。自社株買い戻しにより、希薄化後の発行済み株式数は2017会計年度の210億株から2026会計年度の147億株へ、30%減少しました。
バークシャーは基準をクリア、ウォルマートはクリアせず
11月18日時点で予想PER 24.7倍で取引されていたバークシャーの利益利回り4.05%は、税引き後のTビル利回りを上回ります。また、AP通信によれば、同社の現金残高は9月30日時点で3,774億ドルにまで増加しました。
ウォルマートは、通期の業績見通しを上方修正する前、42.5倍(利益利回り2.35%)で取引されていました。過去9ヶ月間で、同社は78億ドルを自社株買い戻しに費やしましたが、これは68億ドルのフリーキャッシュフローを上回り、また108億ドルの長期債務を発行しました。
結論
アップルは買い戻しを止める必要はありませんが、買い戻し量を減らす必要があります。前年度の株式報酬支払い分を相殺するには約161億ドルかかります。それを超える金額での買い戻しは、2.67%の利益利回りと3.59%の税引き後Tビル利回りを賭けることになり、両利回りが均衡するのは予想PERが約27.8倍の時点です。それまでは、現金を積み増す方が良いでしょう。12月四半期の決算報告で、自社株買い戻しが9月四半期の240億ドル近くに留まるかどうかが明らかになります。
では、アップル株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アップルがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有しておりません。お読みいただきありがとうございます。幸運な投資を!