主なポイント
- バーンスタインは11月17日、GE Vernovaに対し、アウトパフォーム評価と1,298ドルの株価目標を再確認した。この目標は、11月19日の終値から72%上昇しており、同株は6月の高値から36%下落している。
- 同株は、AIデータセンターへの支出懸念から下落した。これは、GE Vernovaが2026年の業績見通しを上方修正し、キャタピラーが発電機部門の売上高が30%増加したと報告したにもかかわらず起きた。
- アナリストの2028年の利益予想に基づくと、1,298ドルの目標株価は約35倍益となり、同株の1年平均PERである54倍を大きく下回る。
- バーンスタインの見解は妥当に見え、1月下旬の第4四半期決算が、それを支える受注残高に対する次の試金石となる。
GE Vernova (GEV) は6月30日の高値から36%下落しているが、バーンスタインは自説を変えていない。11月17日、同社はアウトパフォーム評価と1,298ドルの株価目標を再確認した。これは、11月19日の終値756.28ドルから72%上昇した水準である。
9月までの需要は堅調に見えた。キャタピラー (CAT) は10月29日、第3四半期の発電機部門の売上高が30%増加したと報告し、その主な要因はデータセンター向けのタービンと大型エンジンだった。
懸念はデータセンター
GE Vernova自身の四半期決算は堅調だった。10月28日の決算報告では、受注が実質ベースで96%増加し、2026年のフリーキャッシュフロー見通しを115億~125億ドルから160億~170億ドルに上方修正した。問題は顧客側から生じた。テキサス州、オハイオ州などで新たに選出された知事は、データセンター建設の一時停止を公約に掲げており、Cleanviewによれば、これらの州は米国で計画されているデータセンター容量の約40%を占めている。また、ソフトバンクは米国のデータセンター向けタービンの予約をキャンセルした後、37億ドルの損失を計上した。これは主にGE Vernovaとの取引だったと報じられているが、GE Vernovaはこの動きが自社のビジネスに財務的な影響はないと述べている。JPモルガンは11月11日、株価目標を1,035ドルから1,000ドルに引き下げたが、オーバーウェイト評価は維持した。また、エアステ・グループは11月18日、来年の受注成長が鈍化すると見込んで、同株の評価をホールドに引き下げた。
TIKRはGE Vernovaを37人のアナリストがフォローしています。「買い」と言っているのは何人ですか?
GE Vernovaの買い、ホールド、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。GE Vernovaのアナリスト評価を見る
バーンスタインの見通しはガスが鍵
バーンスタインは7月23日、株価目標を1,206ドルから1,298ドルに設定し、株価が下落する中でもこれを維持してきた。9月、アナリストのスナイナ・オカランは、GE Vernovaの見通しは主にAI支出に依存していないと主張し、上半期の電化部門の受注の約62%が公益事業会社によるものだったと指摘した。CEOのスコット・ストラジクは第3四半期決算説明会で、ガス顧客のうち「約80%が従来型の顧客で、20%がデータセンター向けである」と述べた。また、第3四半期はガス出荷量が5GWのペースに達し、価格も上昇した初めての四半期であり、これによりパワー部門のセグメントEBITDAマージンは13.4%から21.4%に上昇した。
1,298ドルは妥当か?
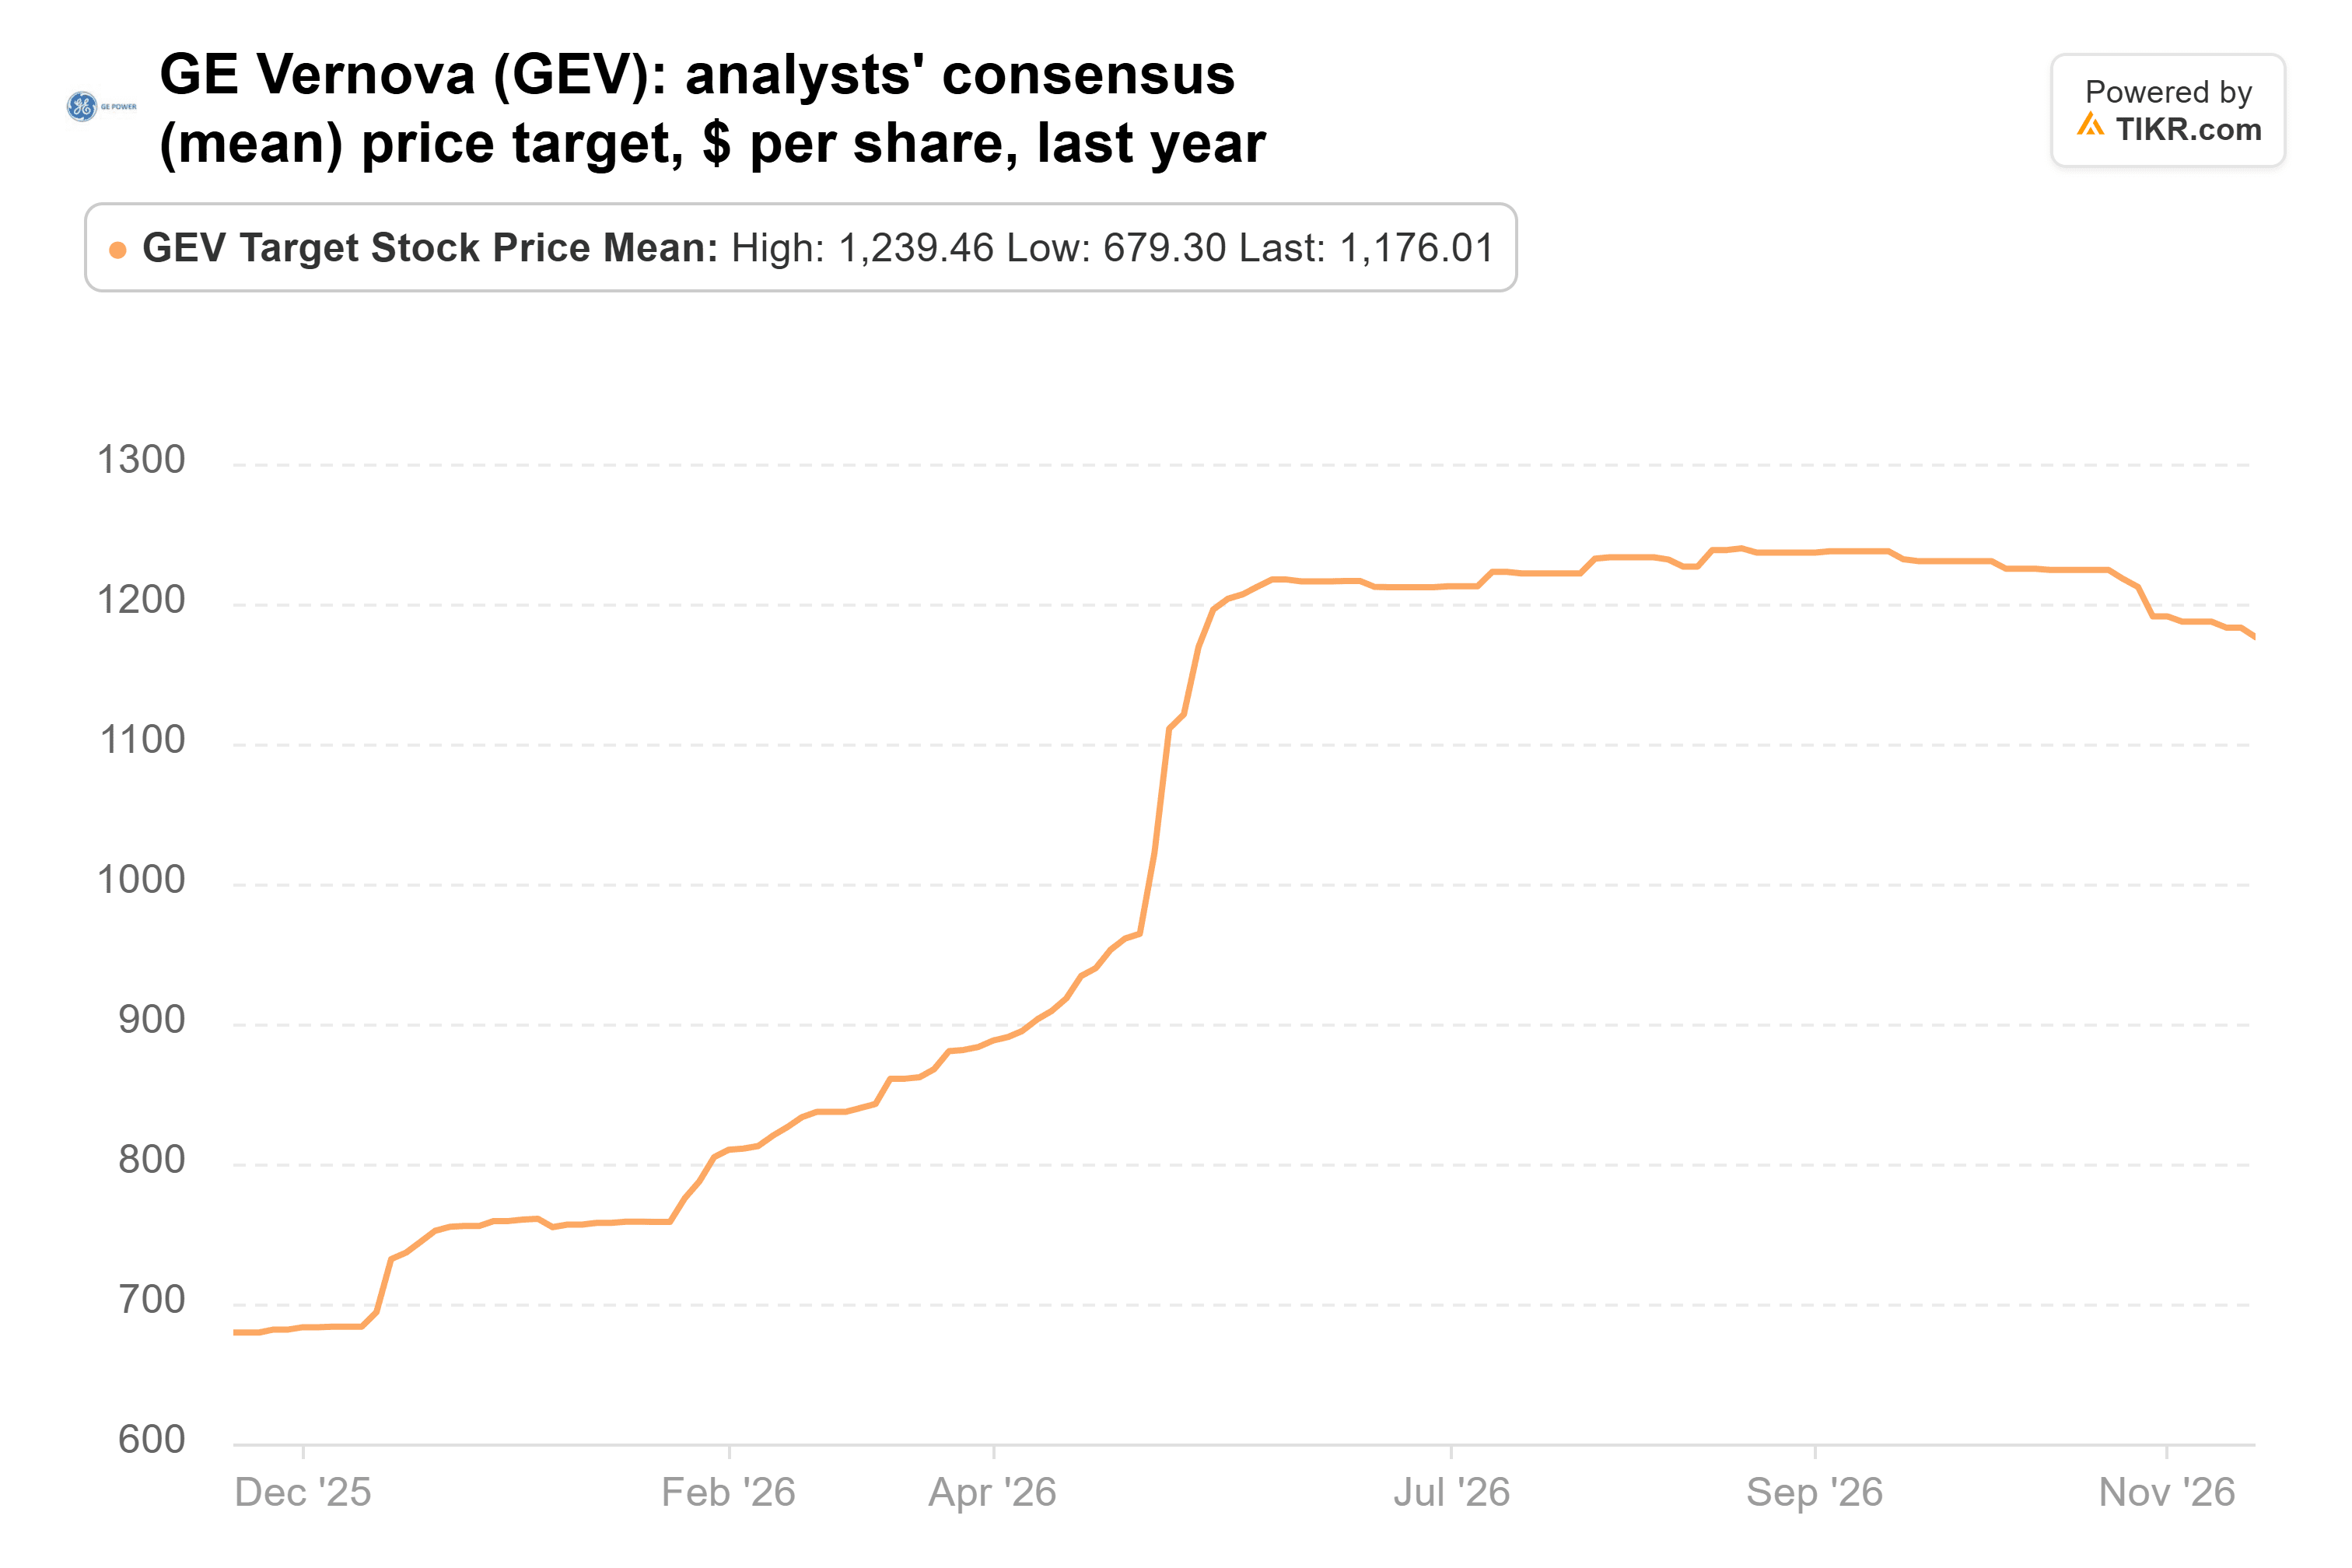
GE Vernovaをカバーするアナリストのコンセンサス目標株価は1,176ドルで、現在の株価から55%上昇しており、1年前の679ドルから上昇している:
アナリストは、正規化EPSが2026年の15.75ドルから2028年には37.16ドルへと2倍以上になると予想している:
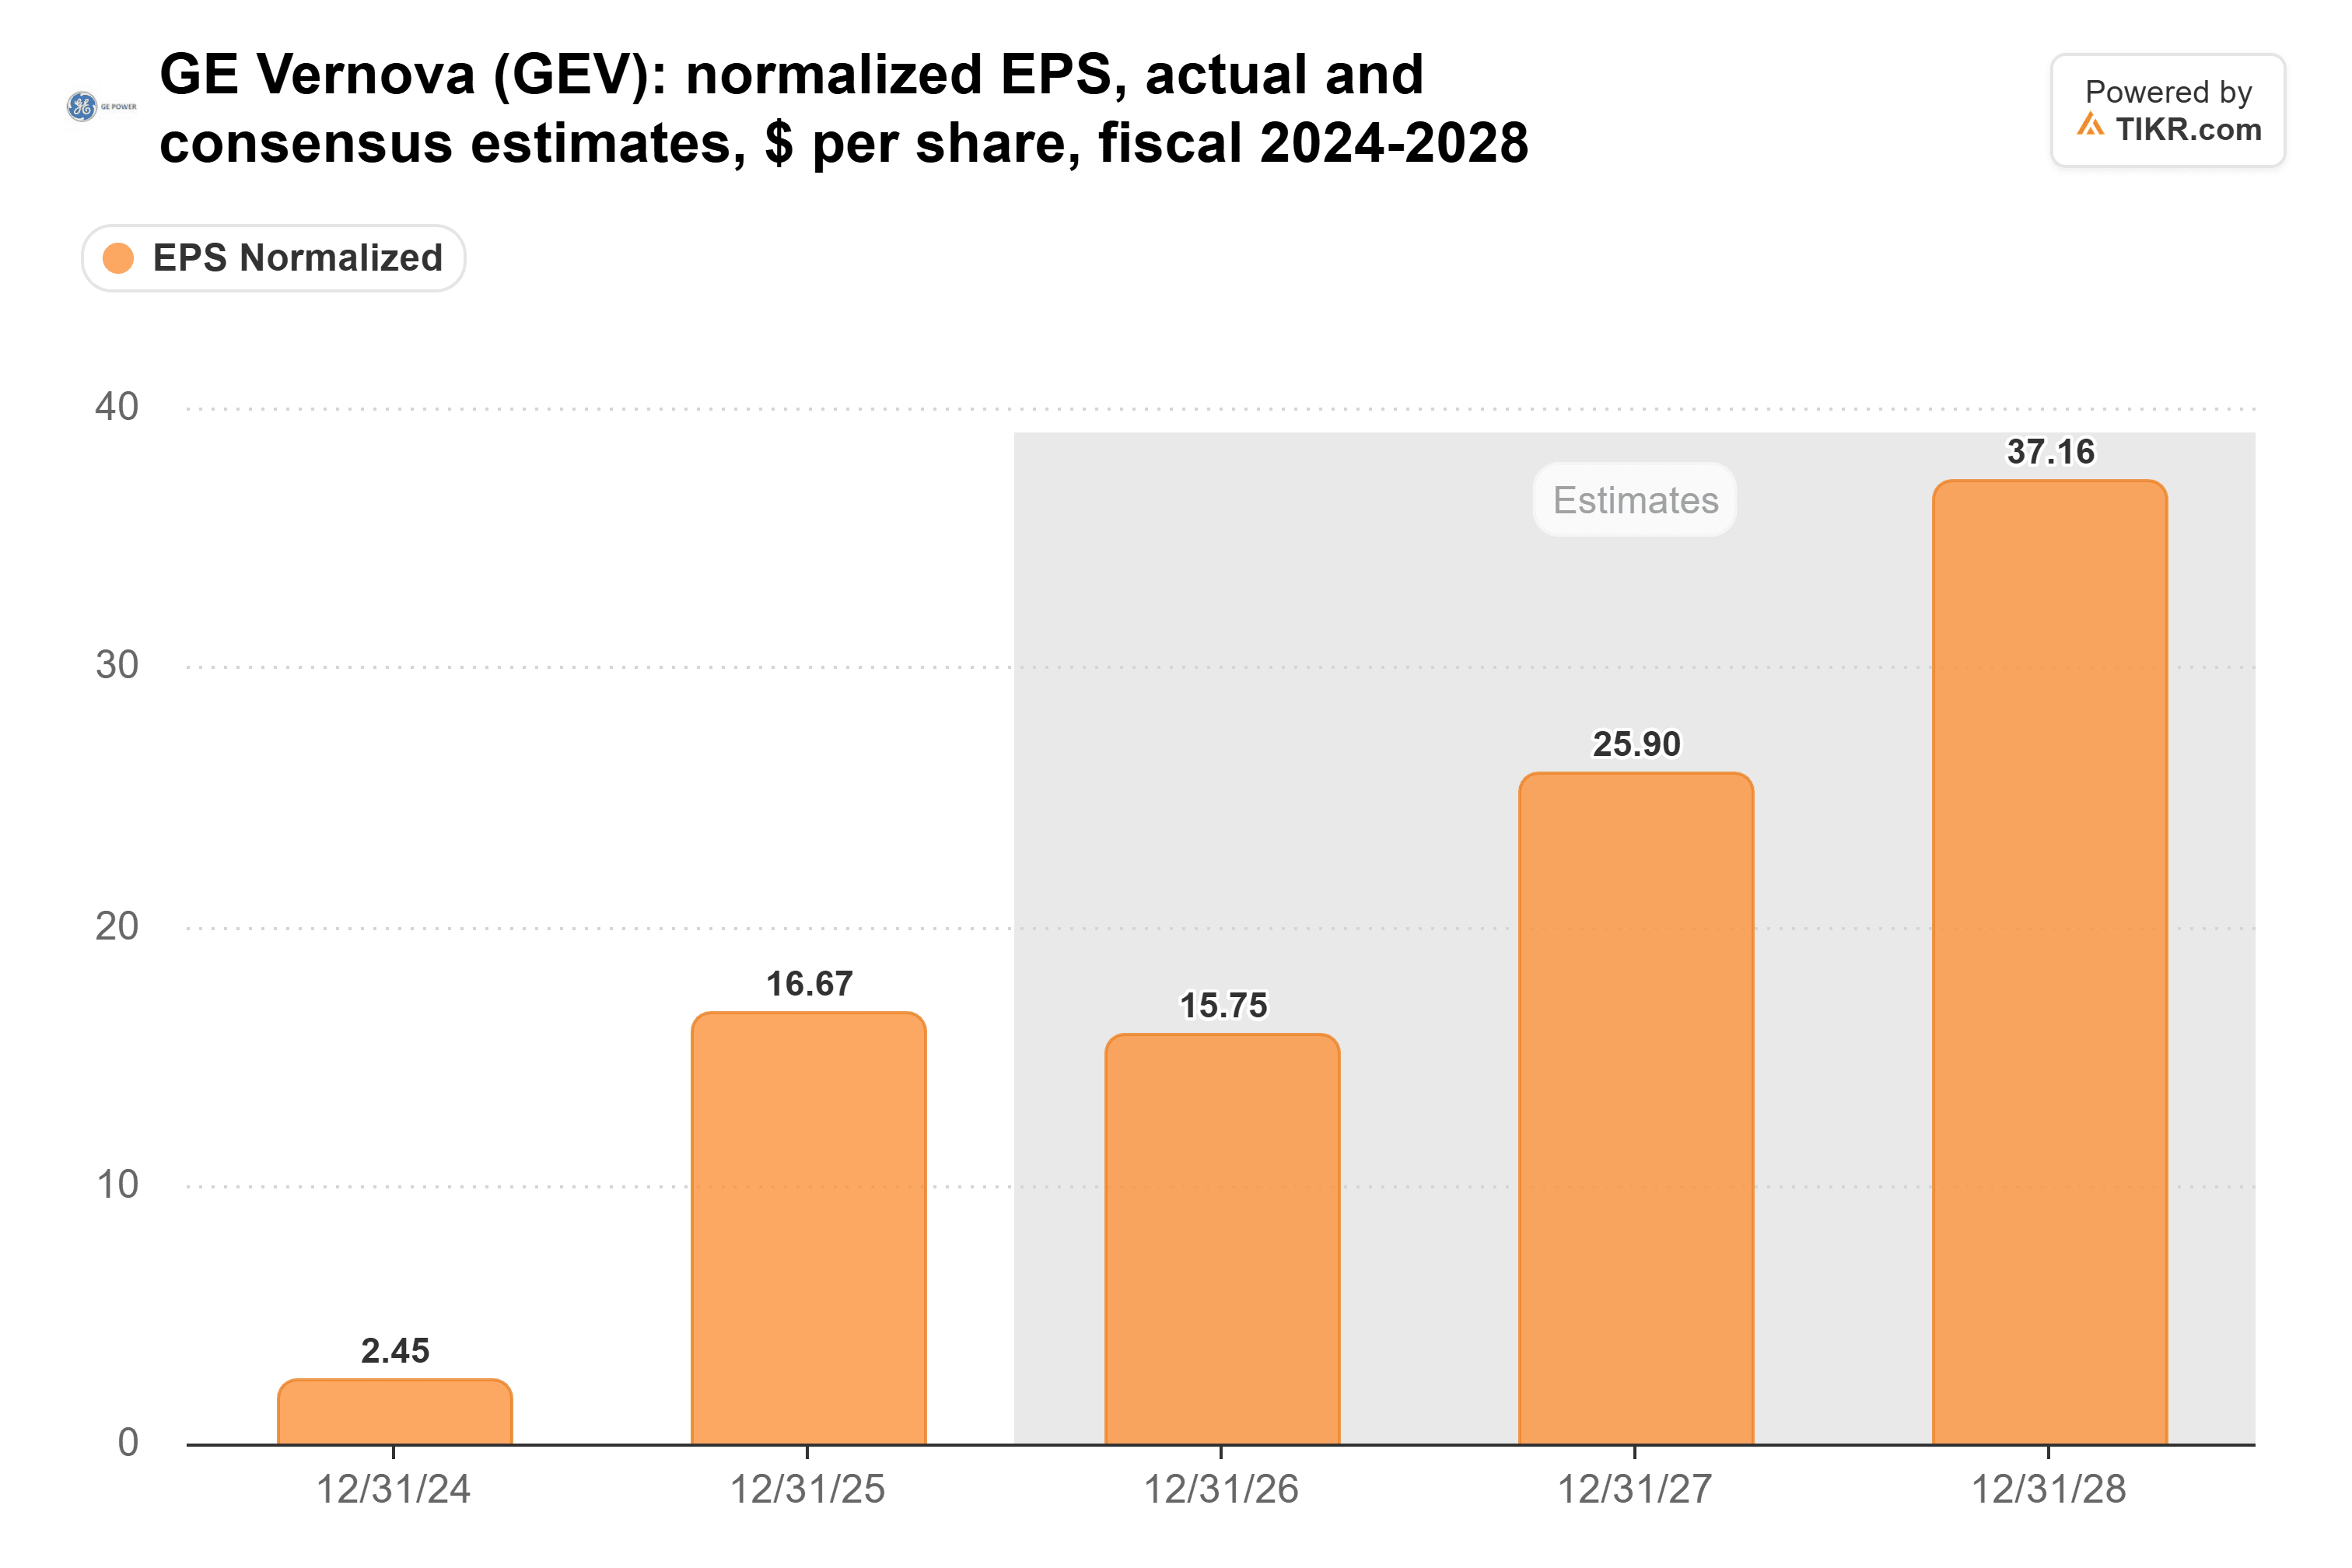
(2025年の16.67ドルには29億ドルの一時的な税務上の利益が含まれているため、2026年の落ち込みは事業が縮小していることを意味しない。)
その2028年の予想に基づくと、1,298ドルは約35倍益となる。GE Vernovaは11月19日の終値時点で約33倍のフォワードPERで取引されており、1年平均の54倍と比較して低い:
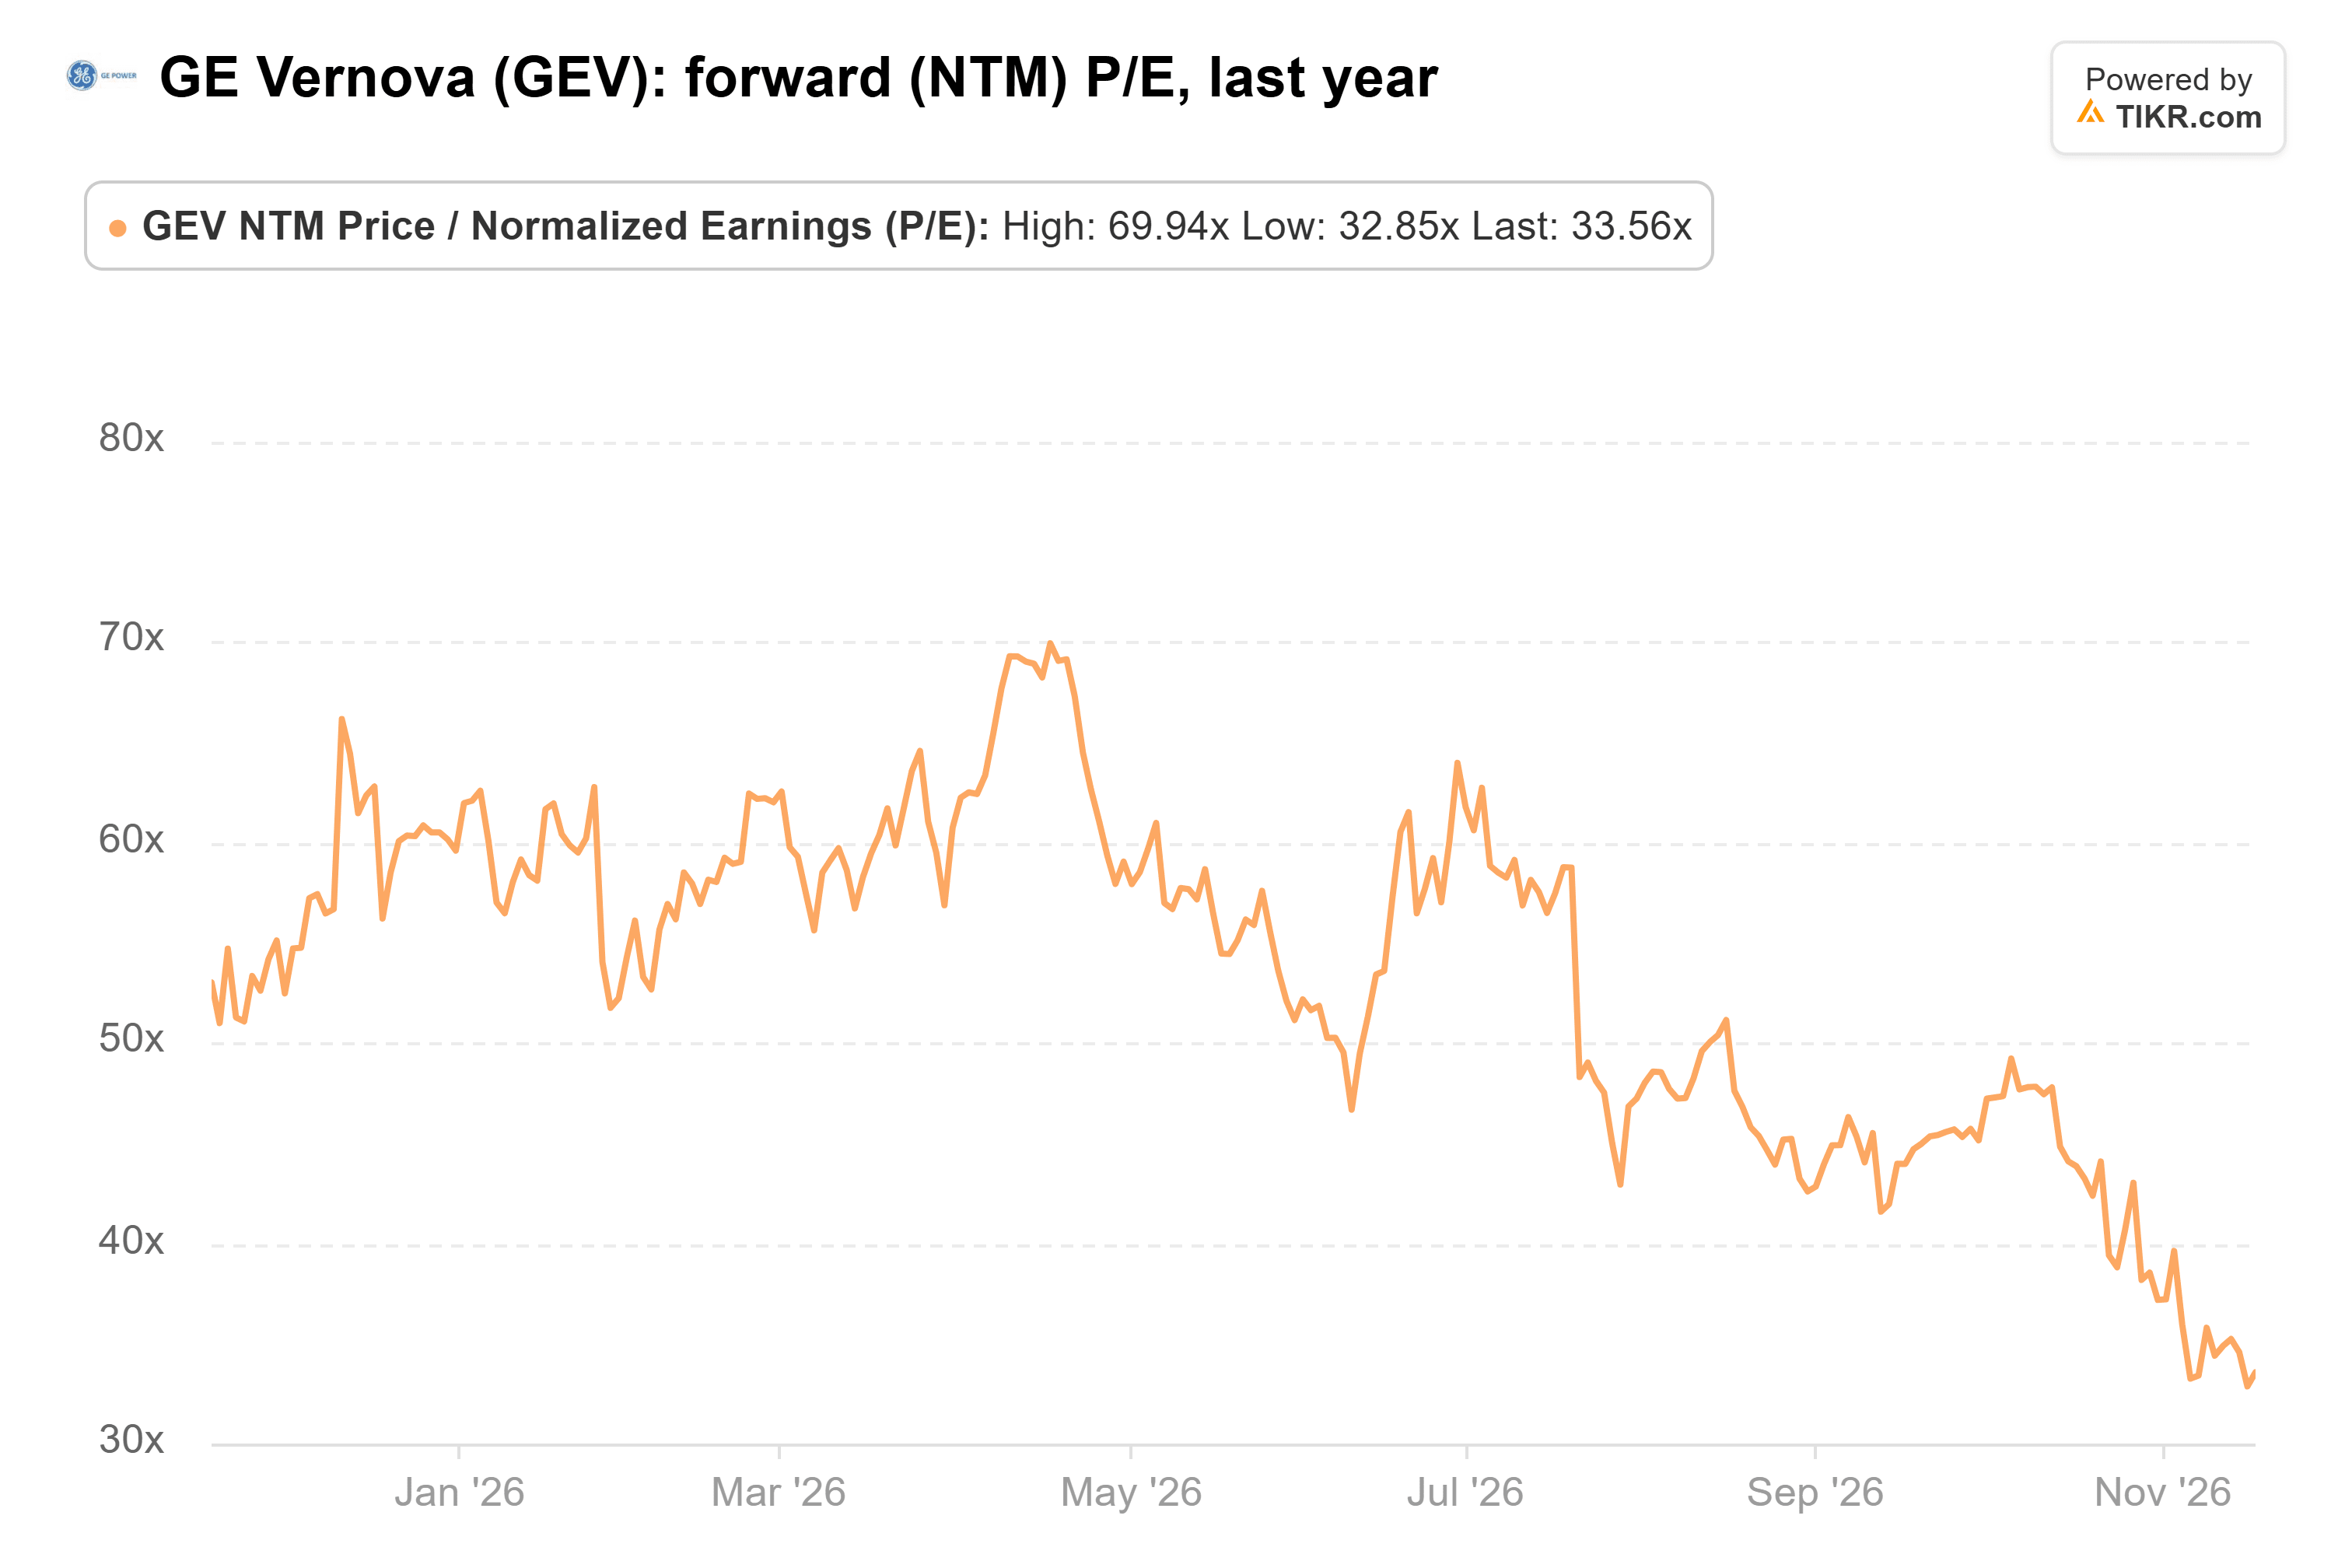
したがって、この目標株価を達成するには、今後12ヶ月間の23.24ドルから37.16ドルへと約60%の利益成長と、約7%高いPERが必要となる。(この計算はTIKRのコンセンサス数値を使用している。バーンスタインはその手法を公表していない。)
バーンスタインに同調
リスクはキャッシュにある。第3四半期の54億ドルのフリーキャッシュフローの大部分は顧客からの前払い金によって賄われており、経営陣は第4四半期のガス受注のキロワットあたり単価が低下すると見込んでいる。
それでもなお、バーンスタインが必要としているのは、アナリストがすでに予想している利益を、現在のPERと同水準で達成することだけであり、その背後には1,970億ドルの受注残高がある。1月下旬の第4四半期決算が次の試金石となる。経営陣が予想する2,000億ドルを上回る受注残高があれば、2028年の予想は維持されるだろう。その頃に発表されるキャタピラーの決算は、データセンターの買い手がまだ発注を続けているかどうかを示すことになる。
では、GE Vernovaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、GE Vernovaの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読いただきありがとうございます。幸せな投資を!