主なポイント
- エクソンモービルは10月30日、四半期配当を4%引き上げて1株あたり1.07ドルとした。これは、アルトリアが予想を上回る決算を発表し2026年の業績見通しを上方修正した翌日の出来事だった。
- アルトリアの配当利回りは5.8%で、エクソンモービルの2.4%の2倍以上であり、2020会計年度から2025会計年度にかけての配当成長率もより高かった。
- エクソンモービルの配当はより手厚くカバーされている。9月30日までの過去12ヶ月間のフリーキャッシュフローの40%を配当に充てているのに対し、アルトリアは78%である。また、エクソンモービルの負債ははるかに少ない。
- アルトリアの売上高は10年間ほとんど動いておらず、10年間保有するということは、縮小するたばこ販売量を価格とマージンで上回り続けることに賭けることになる。
市場で最も有名な2つの高配当株が先週、1日違いで決算を発表した。
10月29日、アルトリア (MO) は市場予想を上回る決算を発表し、2026年の調整後1株あたり利益の業績見通しを5.66~5.74ドルに引き上げた。その翌日、エクソンモービル (XOM) は四半期配当を1.03ドルから1.07ドルへと4%引き上げた。
つまり、選択肢は一方では5.8%の利回り、もう一方でははるかに強固なバランスシートに支えられた2.4%の利回りとなる。もし今後10年間、このうちの1銘柄しか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | エクソンモービル (XOM) | アルトリア (MO) |
|---|---|---|
| 配当利回り | 2.4% | 5.8% |
| 年間配当額 | $4.28 | $4.44 |
| 配当成長率(2020会計年度~2025会計年度) | 年間2.8% | 年間4.1% |
| 配当実績(会社発表による) | 44年連続で増配 | 57年間で61回の増配 |
| キャッシュ配当性向(2026年9月30日までのTTM) | 40% | 78% |
| ネット負債/EBITDA(LTM) | 0.3倍 | 1.7倍 |
| インタレスト・カバレッジ(LTM) | 58.7倍 | 10.9倍 |
出典: TIKR, 2026年11月5日; 配当実績は各社の第3四半期決算発表による。
退職者に6%以上の利回りを提供する、安全な6つの高配当株
現在、年間6%以上の配当を支払う銘柄は100以上存在する。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至った。
これら6銘柄は、私たちの新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
エクソンは約束を果たす余裕がある
エクソンの配当は現在、十分にカバーされている。2026年9月30日までの過去12ヶ月間のフリーキャッシュフローの40%を配当に充てている。エクソンは第3四半期だけで191億ドルのフリーキャッシュフローを生み出した。
下のチャートは、エクソンのフリーキャッシュフローが配当よりもはるかに大きく変動している様子を示している。支払われた配当総額は、2016会計年度の125億ドルから2025会計年度の172億ドルへと増加した。
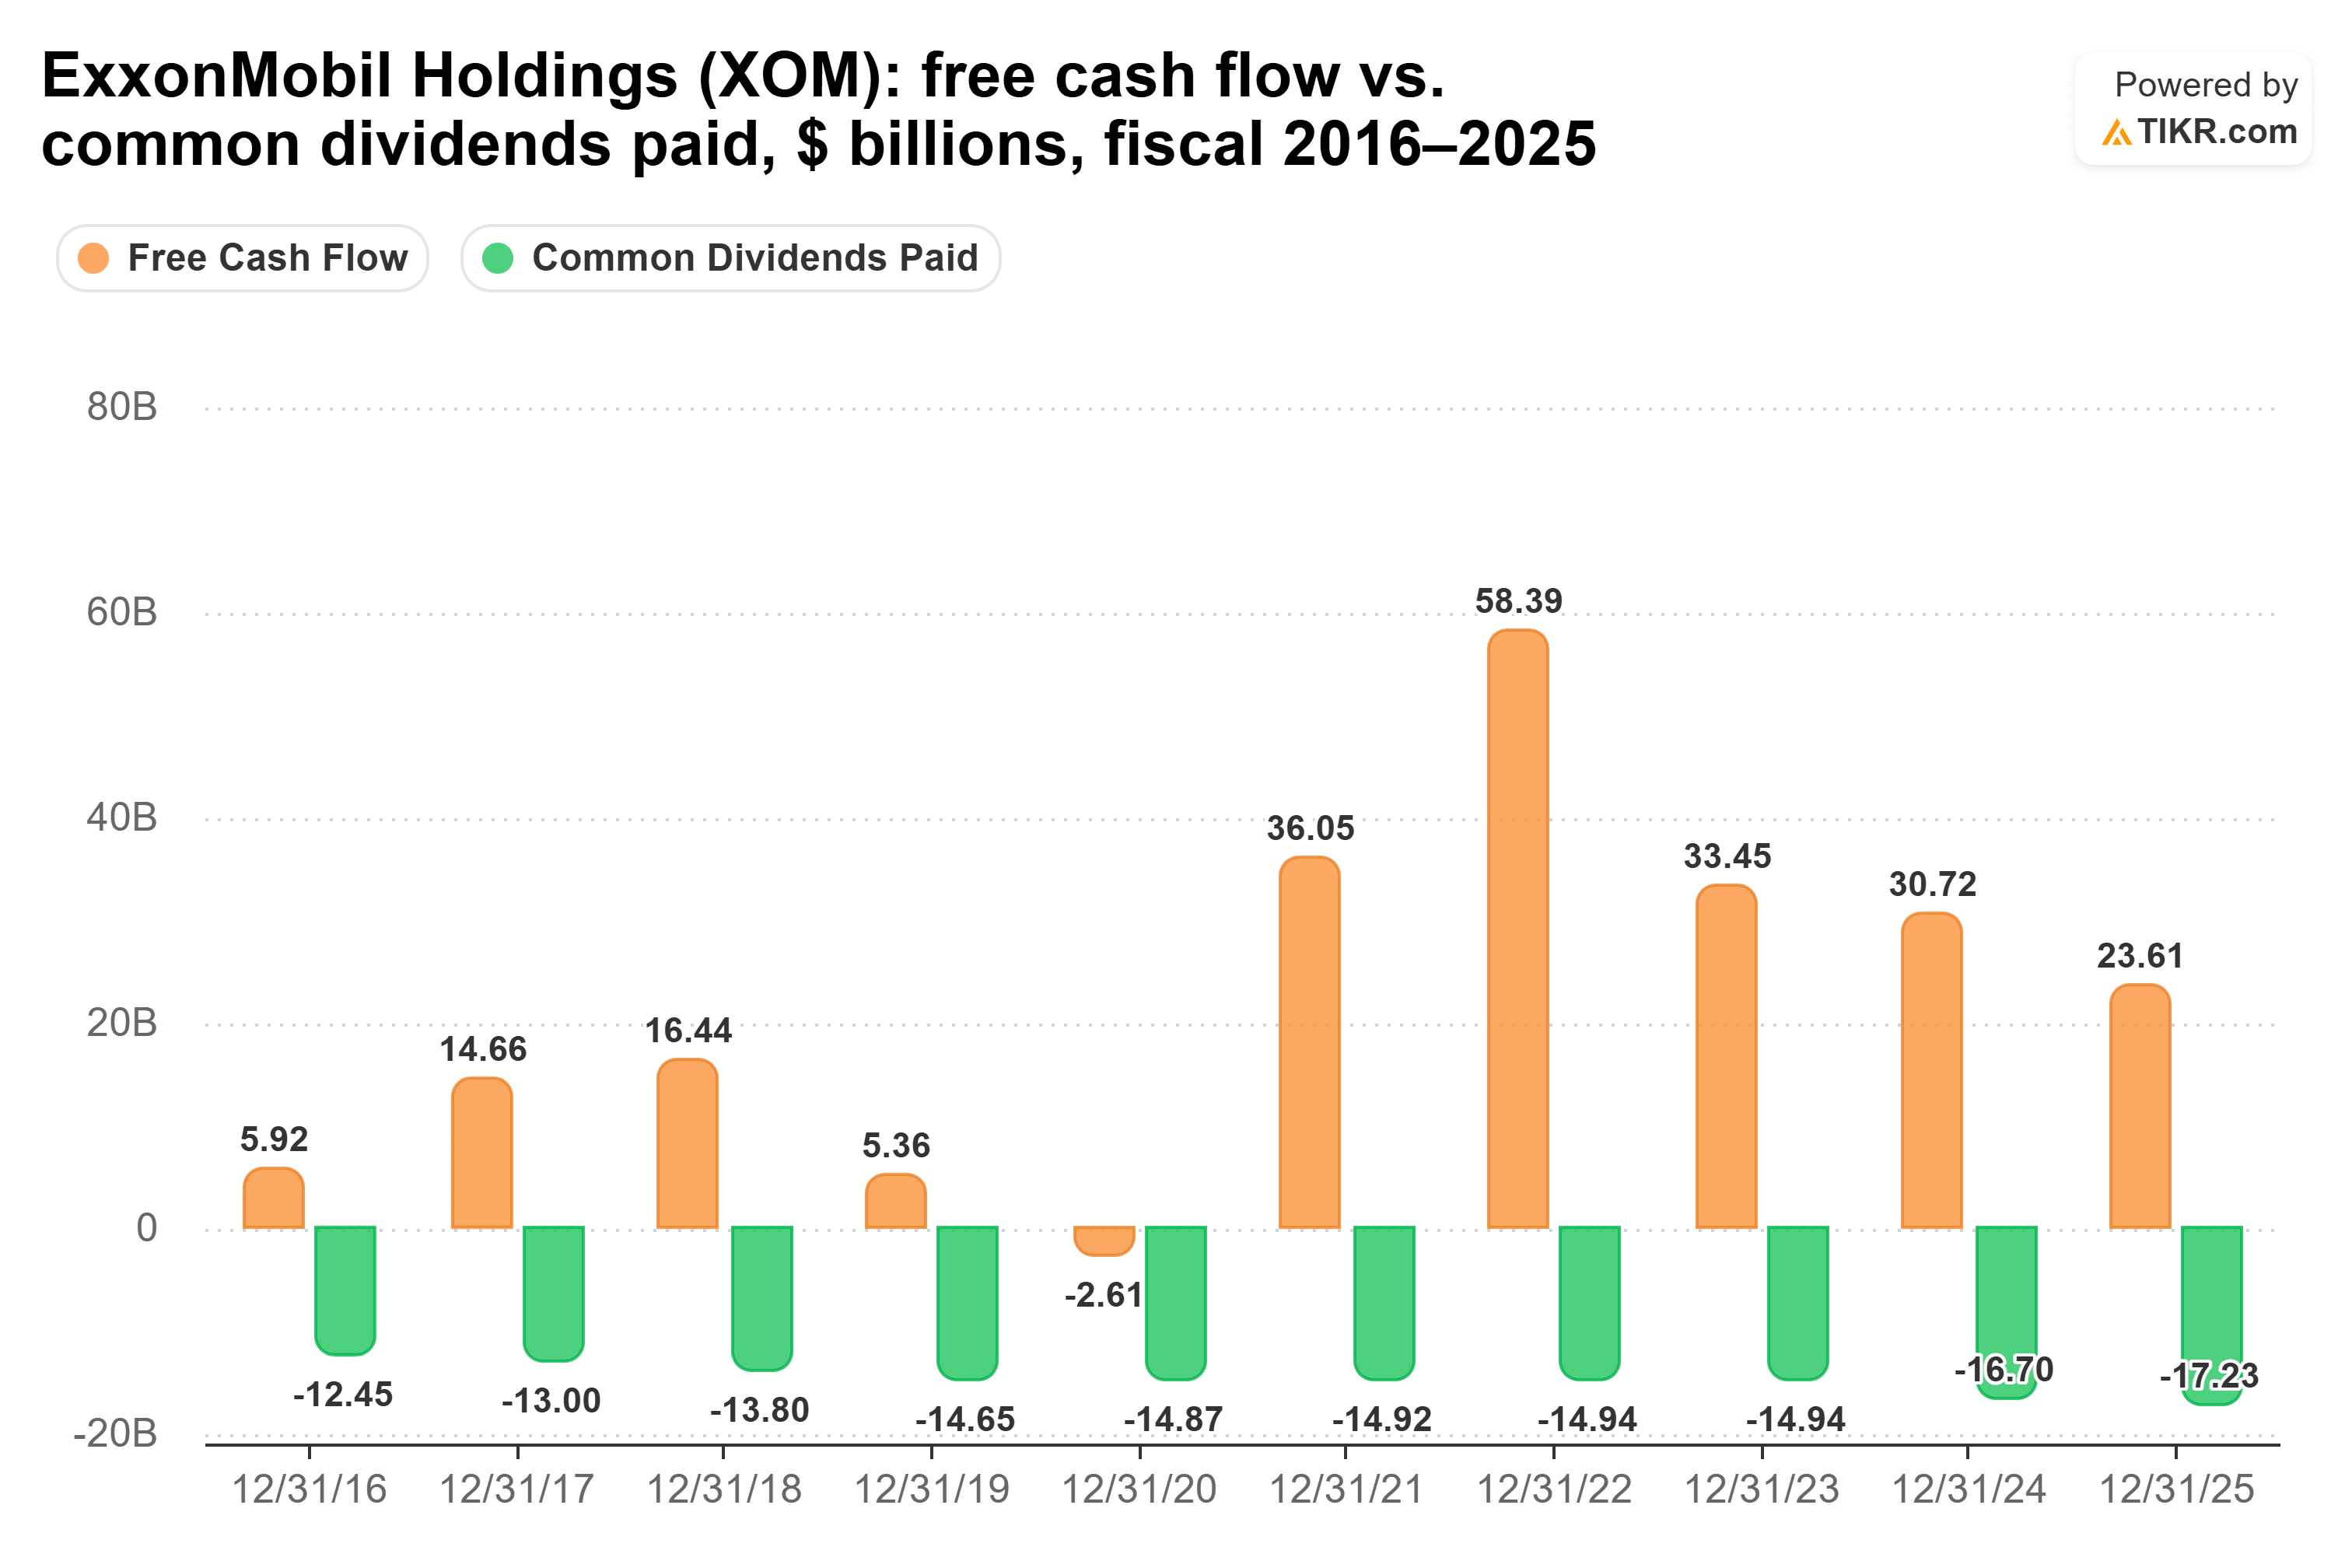
フリーキャッシュフローは2020会計年度でマイナス26.1億ドル、2022会計年度では584億ドルに達したが、エクソンはこれらの年度のいずれにおいても149億ドルの配当を支払った。2025会計年度までに、配当はフリーキャッシュフローの73.0%というはるかにタイトな割合を占めるようになった。
ダレン・ウッズCEOは第3四半期決算説明会で、小幅な増配について次のように説明した。「私たちは決して配当を削減しません。したがって、私たちが加えるあらゆる増額は、将来にコミットしなければならない義務となるのです。」
エクソンに1万ドルを2.4%の利回りで投資した場合、現在の年間配当額は240ドルとなる。年間2.8%の成長率で増配が続くと仮定すると、10年目には約308ドルになる。これは元本に対する3.1%の利回りに相当し、10年間で約2,729ドルの配当収入となる。
エクソンのキャッシュフローは原油価格と連動しており、11月3日には中東の供給混乱が緩和されるとの期待からブレント原油が4%以上下落した。
アルトリアはより多くを支払うが、余裕は少ない
アルトリアはその構図を逆転させる:より大きな配当額だが、それを支える余裕は薄い。
同社の配当は、2026年9月30日までの過去12ヶ月間のフリーキャッシュフローの78%を占めた。これは高い水準だが、アルトリアにとっては通常のことだ。
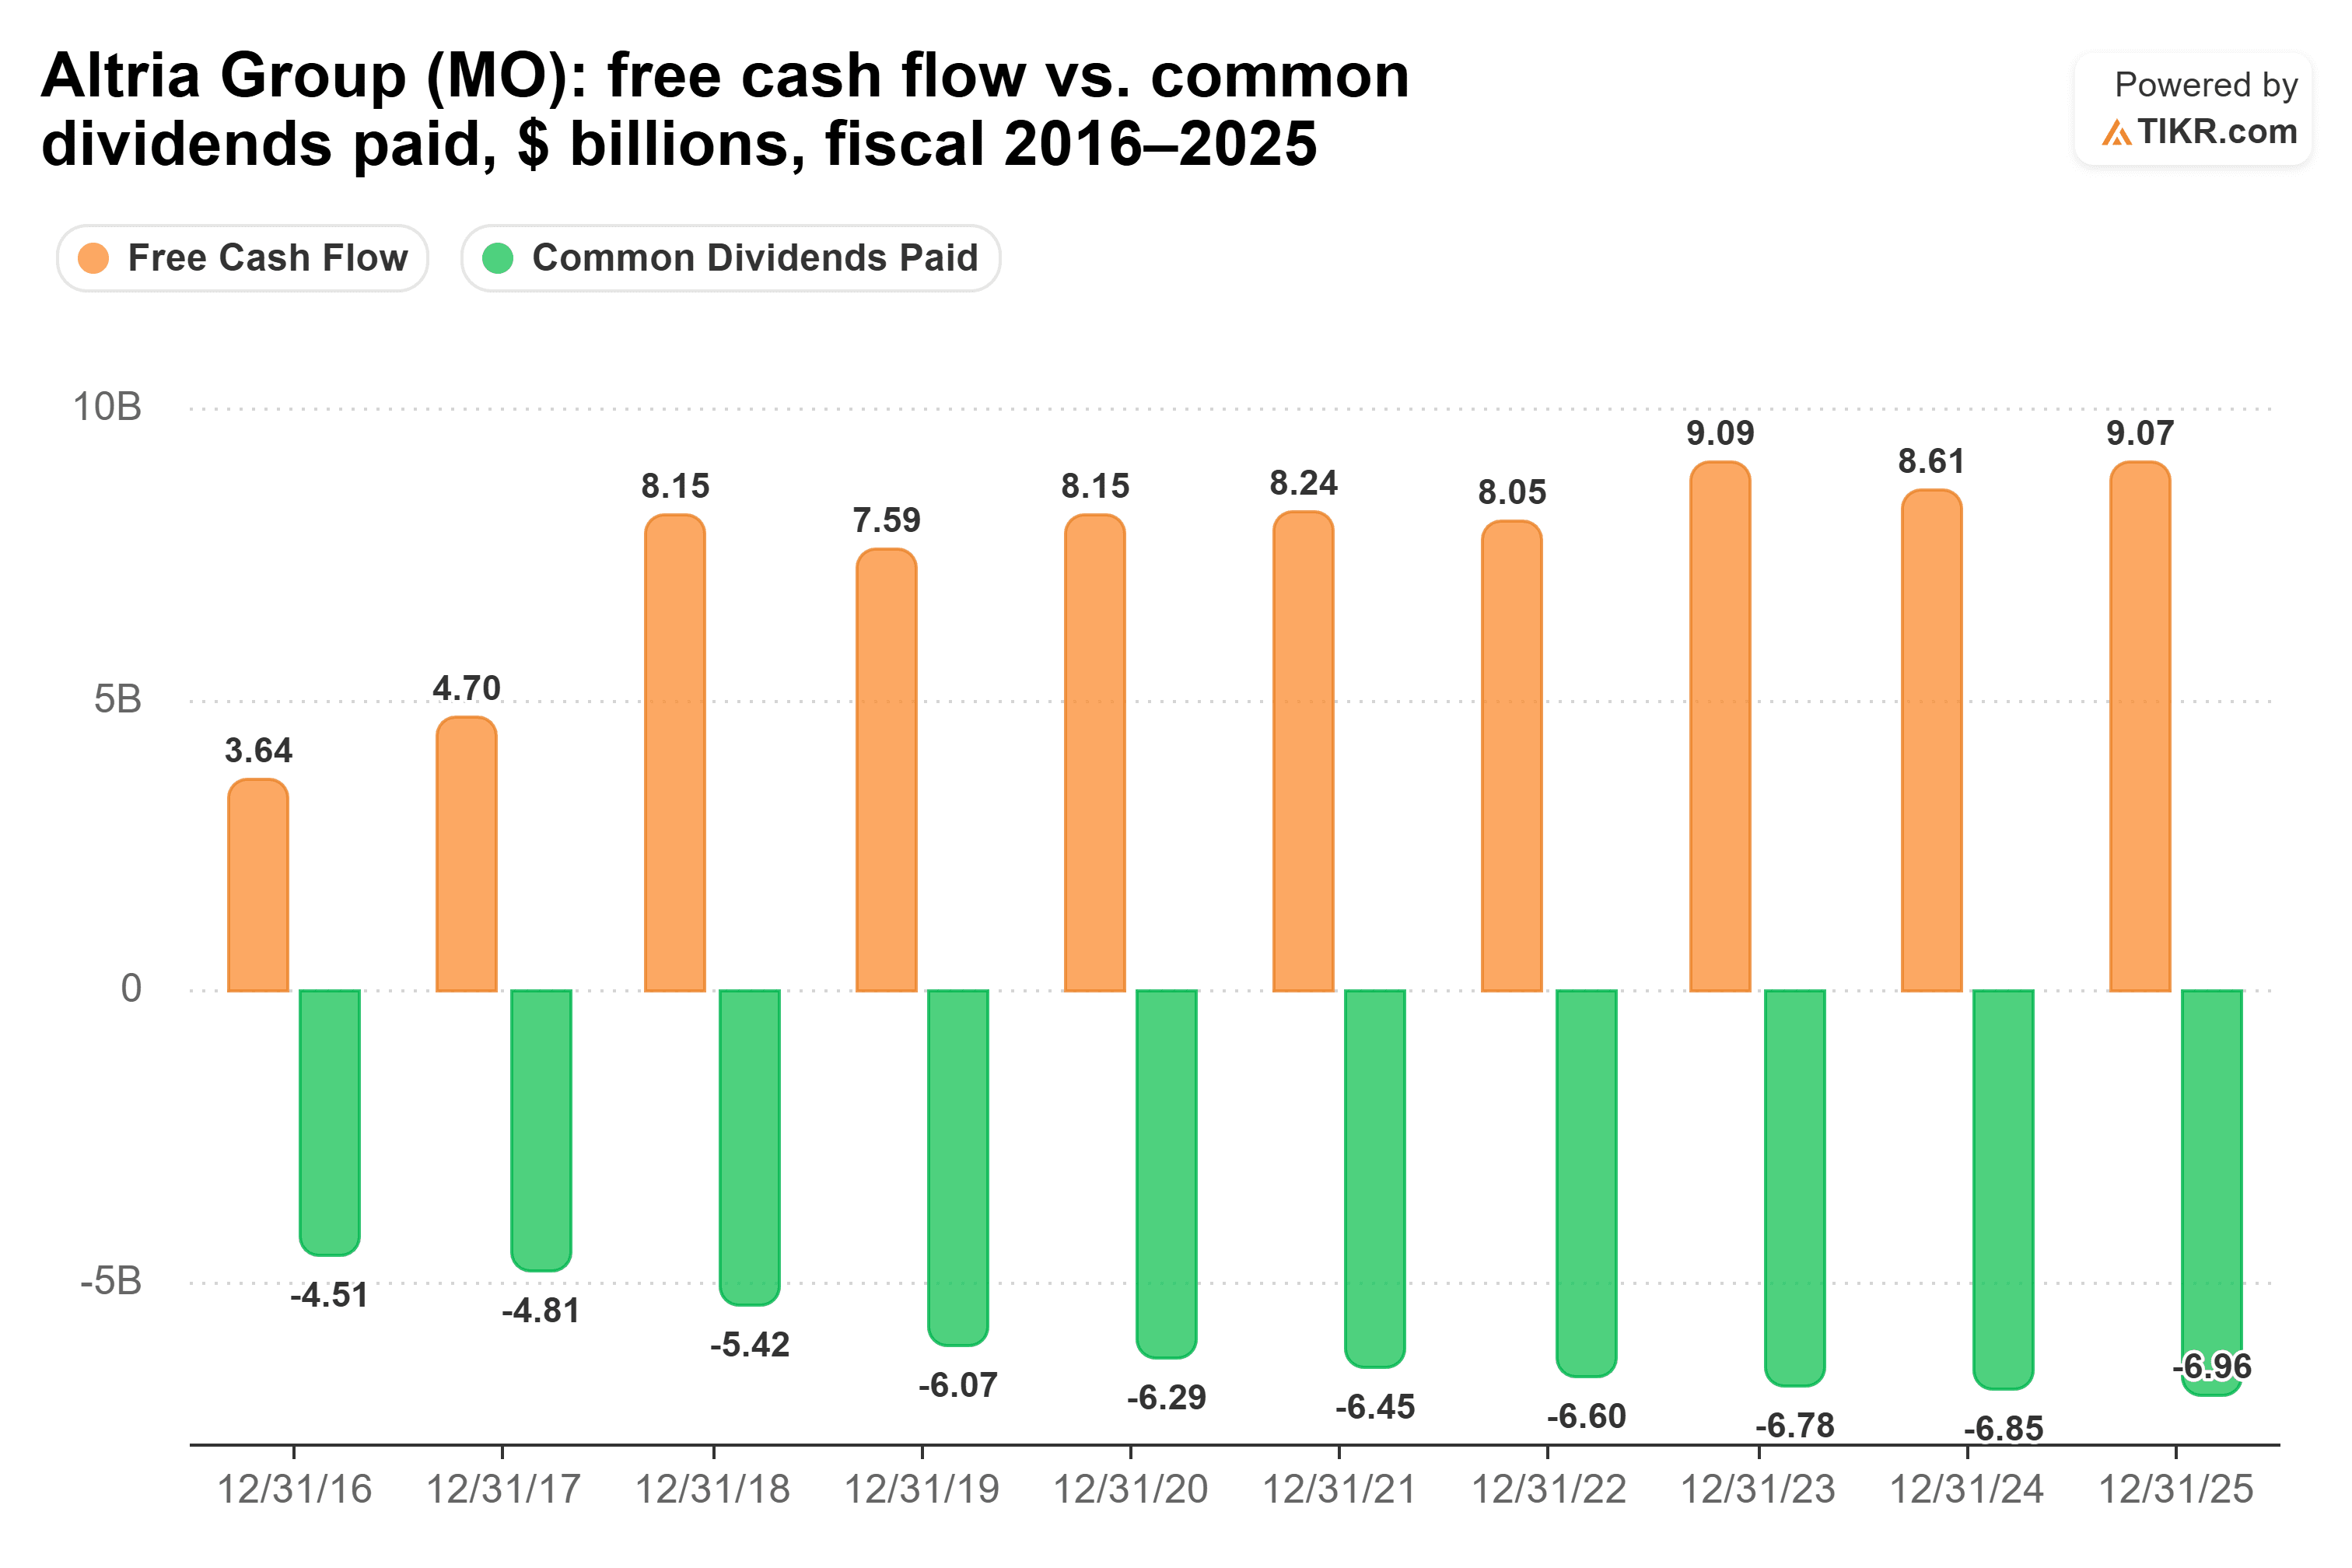
支払われた配当総額は、2016会計年度と2017会計年度でフリーキャッシュフローを上回った。それ以降は毎年フリーキャッシュフローが配当をカバーしており、配当性向は2021会計年度から2025会計年度の間、74.6%から82.0%の範囲に収まっている。
アルトリアは2028年まで、年間の中間一桁台の配当成長を目標としている。8月の増配(4.7%増、1株あたり1.11ドル)は、57年間で61回目の増配となった。第3四半期には、同社のニコチンパウチ「on!」の出荷量が13.3%増加した一方で、国内たばこの販売量は減少を続けている。
したがって、アルトリアに1万ドル投資した場合、現在の年間配当額は580ドルとなる。年間4.1%の成長率で増配が続くと仮定すると、10年目には約834ドルになる。これは元本に対する8.3%の利回りに相当し、10年間で約7,002ドルの配当収入となる。
では、どちらの配当が勝つのか?
もし今後10年間、このうちの1銘柄しか保有できないとしたら、私の選択はアルトリアだ。
これらの成長率では、アルトリアに1万ドル投資した場合、10年間で約4,272ドル多く配当を受け取ることになる。仮にアルトリアが今後一切増配しなかったとしても、年間580ドルの配当は、エクソンの成長する配当よりも10年間で多くの額となる。
また、アルトリアは増配を続けられるとも考えている。同社は2026年の調整後利益成長率の業績見通しを4.5%~6.0%に引き上げたばかりである。
同社は販売量を増やすことなくこれを達成してきた。売上高は2016会計年度の193億ドルから2025会計年度の201億ドルへと推移した。
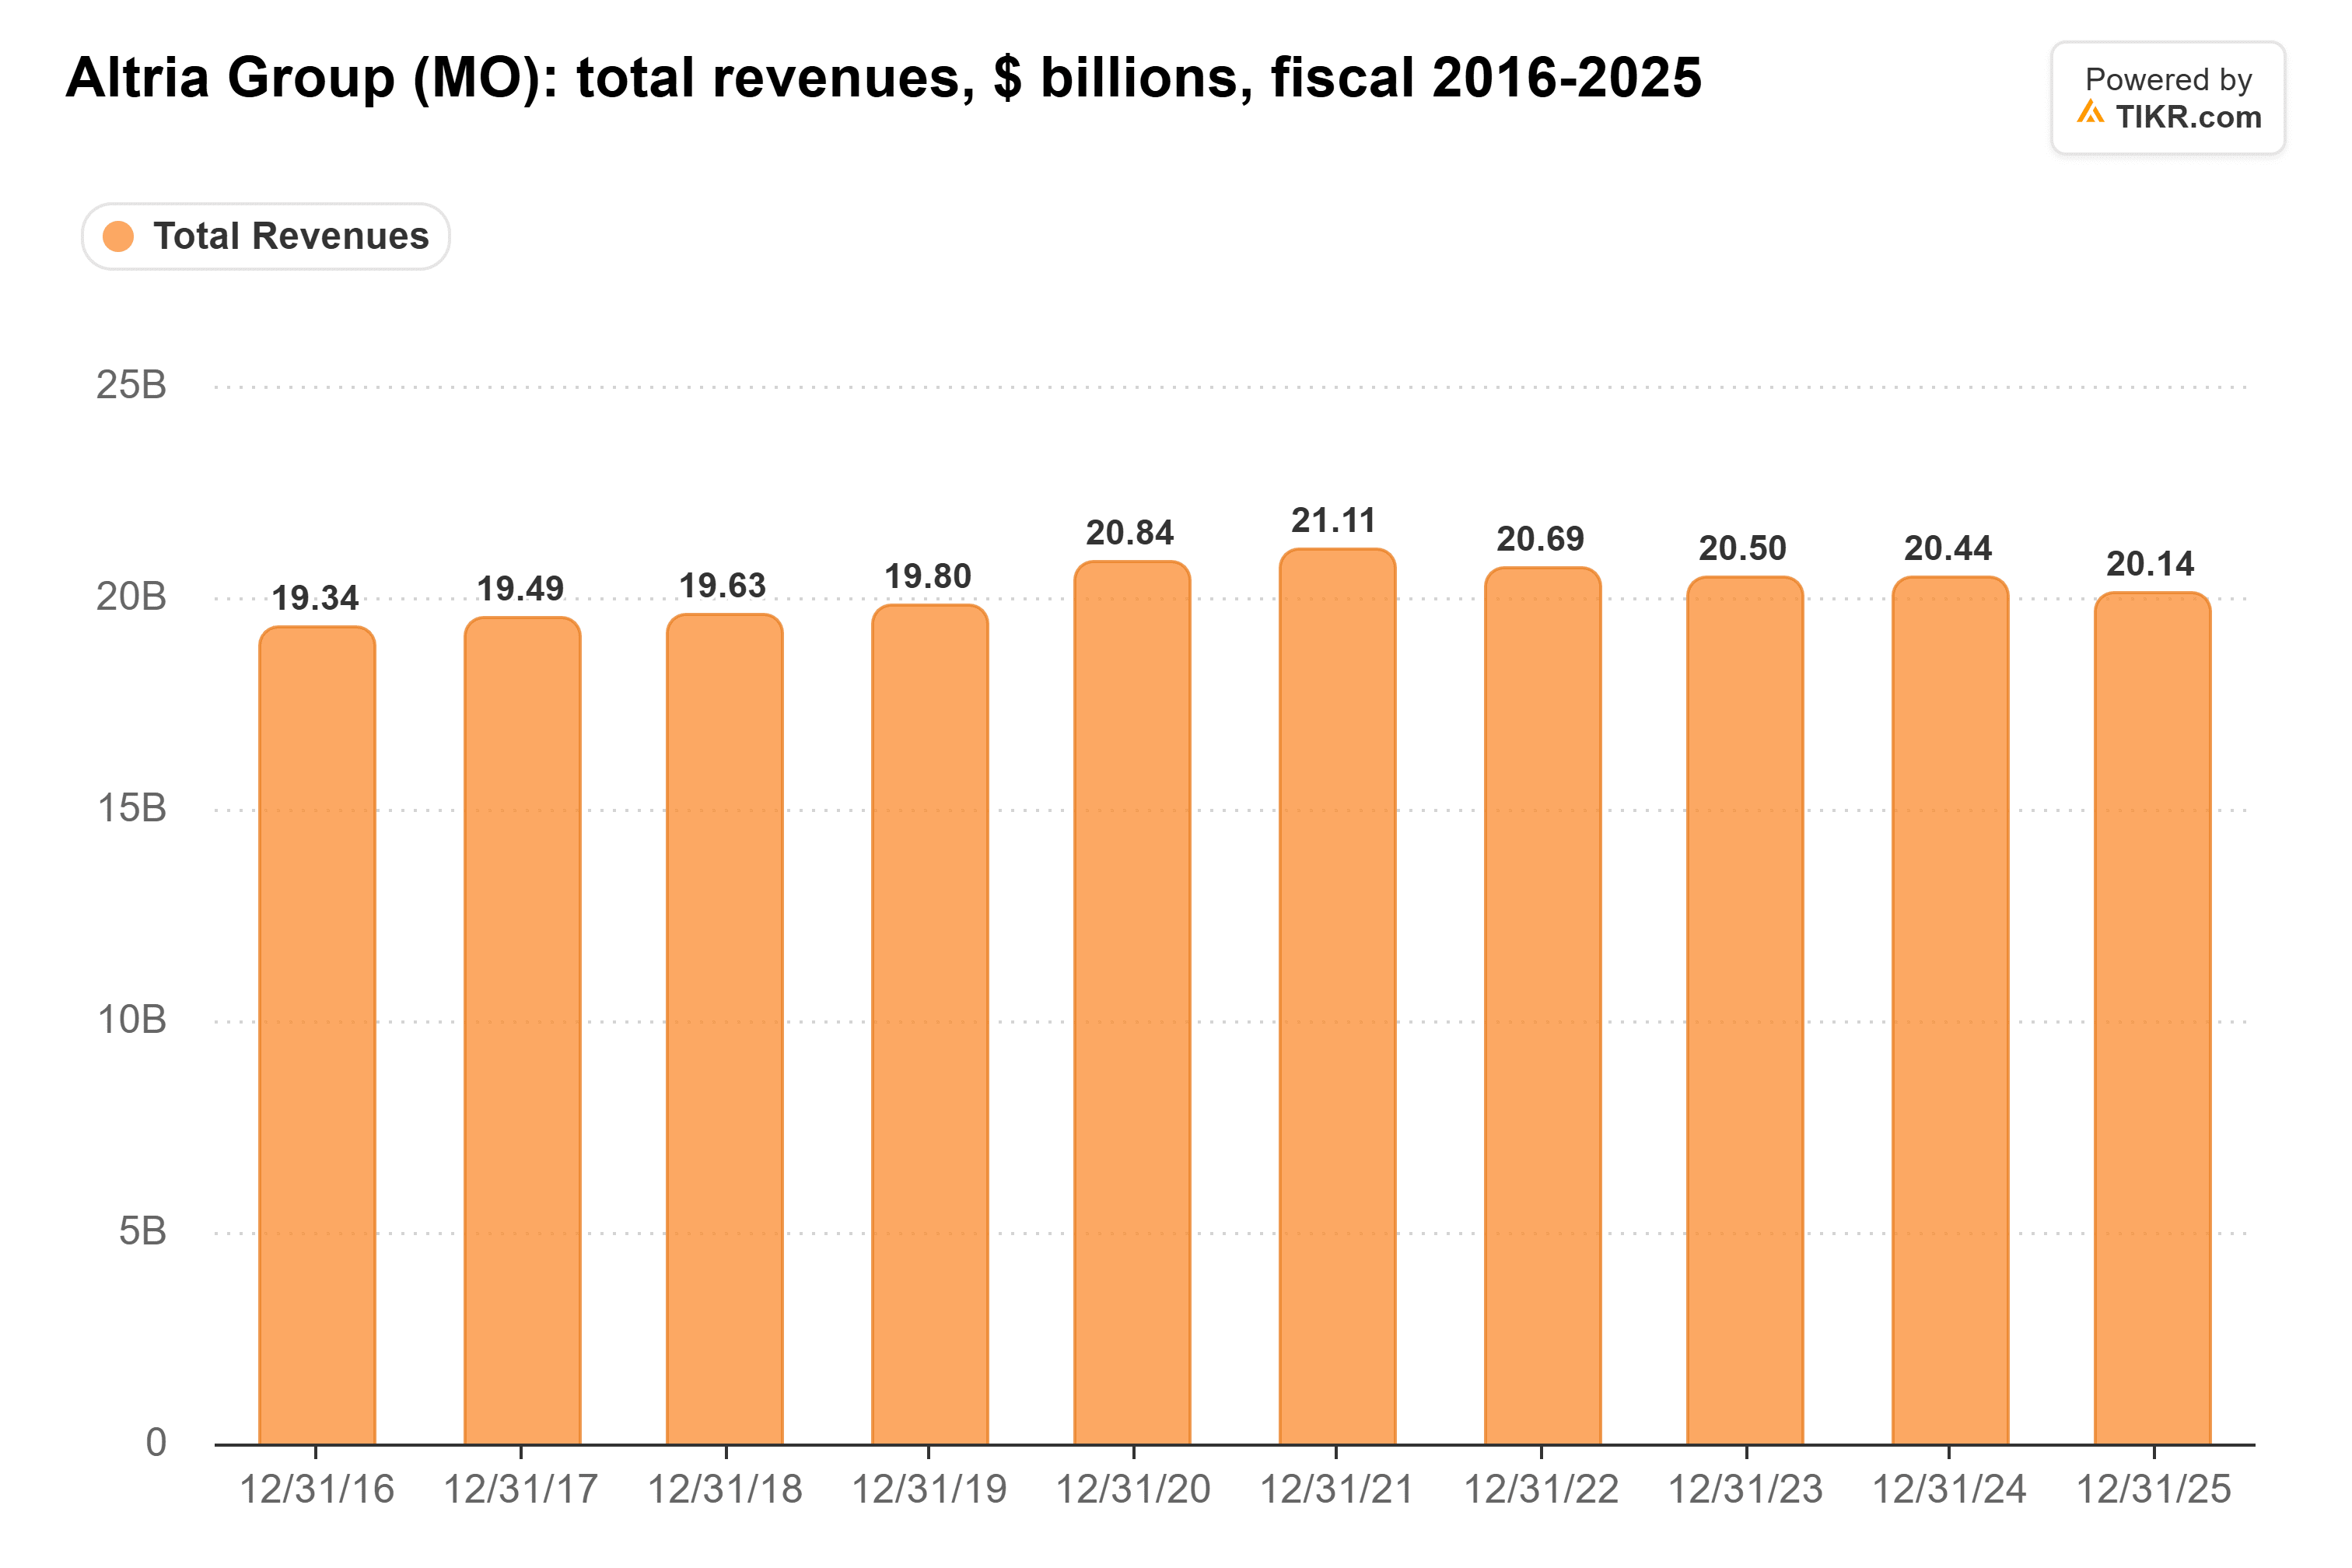
同じ期間に、フリーキャッシュフローは36.4億ドルから90.7億ドルへと増加した。アルトリアを10年間保有することは、価格とマージンがたばこの販売減少を上回り続けることに賭けることになる。パウチが成長していることを考えると、私はこの賭けに乗る。
これは、エクソンの配当が安全でないと言っているわけではない。エクソンは実質的にネット負債を抱えておらず、そのCEOは配当が削減されることは決してないと述べている。ただ、エクソンの配当カバー率は原油価格とともに変動し、10年という期間では、私はアルトリアのより大きく、より安定した配当を受け取りたいと思う。
もちろん、アルトリアの配当目標は2028年までしか設定されていない。それ以降に何を約束するか、そしてパウチが減少するたばこ販売量を補えるかどうかを見守っていくつもりだ。
アルトリアは忘れよう:今すぐ買える、安全な6%以上の利回りを提供する6つの高配当株
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
正しい高利回り配当株を選ぶことは、夢の退職生活と…毎月の生活費に苦しみながら次の社会保障給付金の振り込みを待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定した。(そして、アルトリアはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄についてもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!