主なポイント
- 木曜日のAI関連株売りによりNvidia株が9%下落した後、Appleの時価総額はNvidiaを約6150億ドル上回っている。
- Wedbush証券のアナリスト、ダン・アイブスは、今後数年間でAppleのサービス収益の約15%がAIに由来すると見ており、その価値を1株あたり75ドルと評価している。
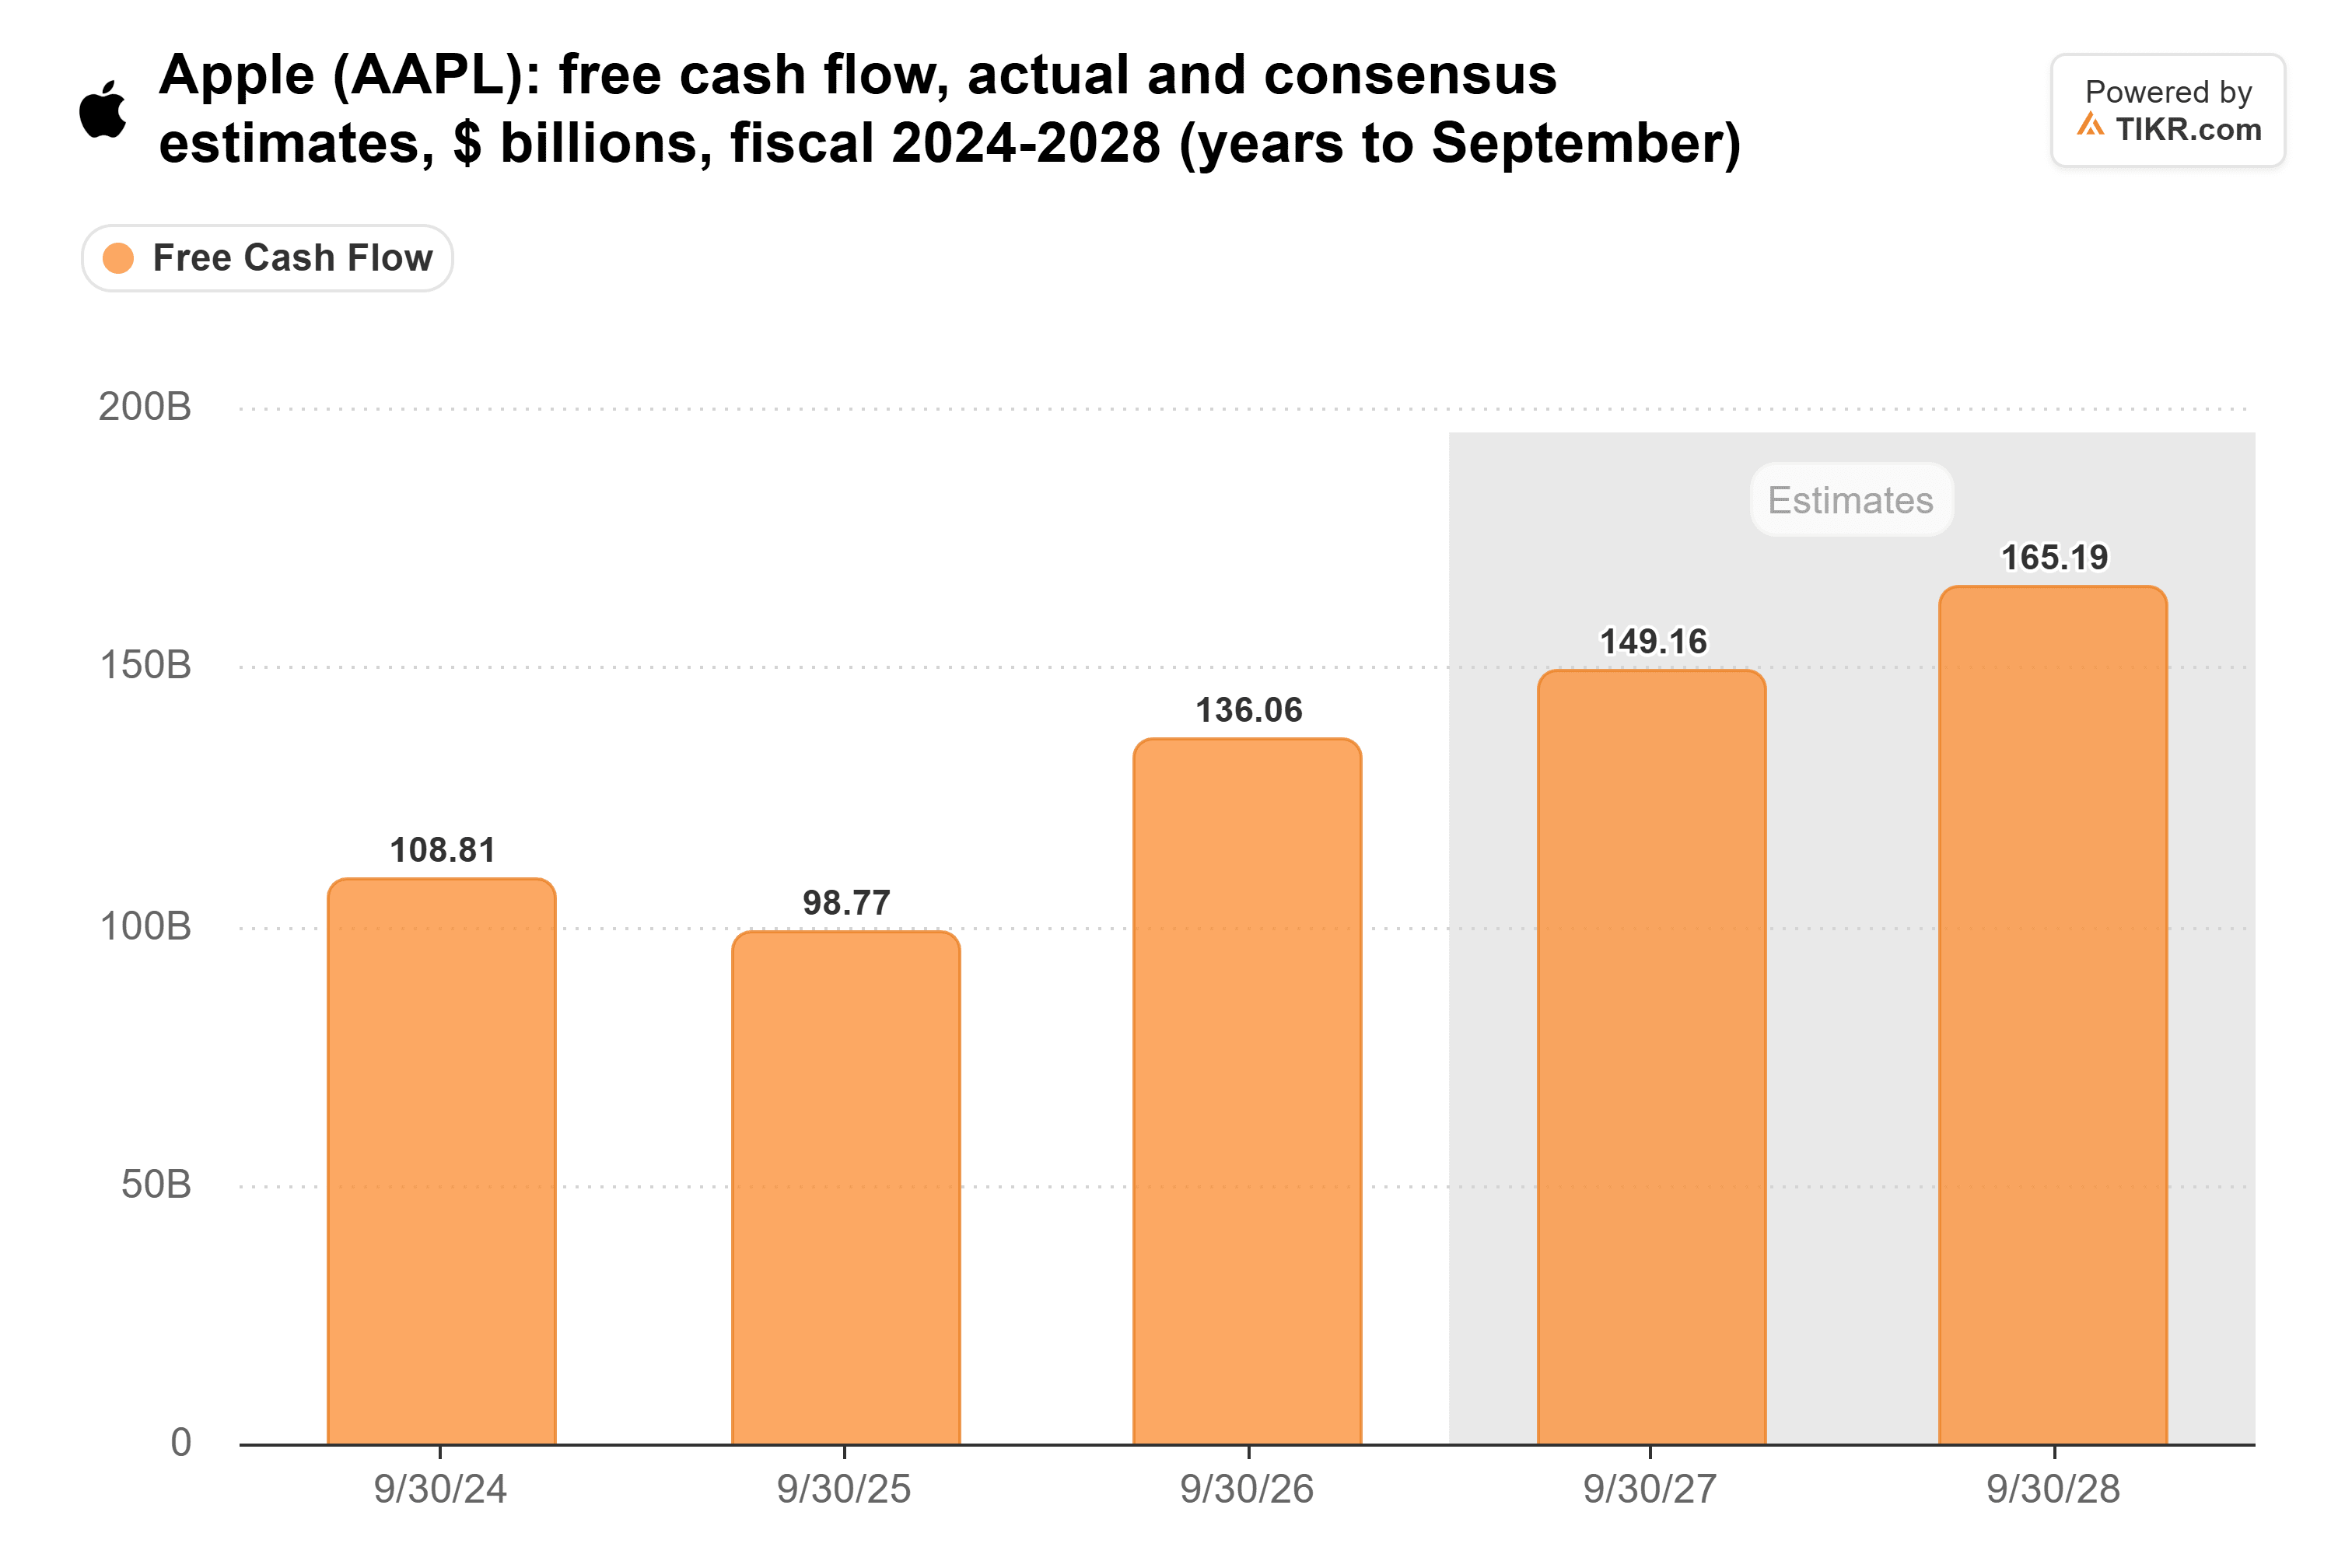
- Appleは2026会計年度に設備投資を削減しながら1360億ドルのフリーキャッシュフローを生み出し、アナリストは2027会計年度に1490億ドルを予想している。
- Apple株の現在の予想PERは36倍で、10年平均の24倍を大きく上回っており、株価には既にAIによる上振れの多くが織り込まれている可能性がある。
Apple (AAPL) の時価総額は木曜日終値で5.00兆ドルとなった。これは、民主党主導の議会がAIデータセンターの建設を遅らせるのではないかとの懸念から株価が9%下落した Nvidia (NVDA) の時価総額を約6150億ドル上回る水準だ。
2日前、Bloomberg Talksは、月曜日の決算説明会後のAppleのAI戦略について、Wedbush証券のダン・アイブスに要約を求めた。
彼はそれを「天才的」と呼んだ。Appleは「AIに関しては基本的にほとんどコストをかけずに済む方法」を見つけ、そのインストールベースは拡大を続けていると述べた。
そして、彼はより大きな主張をした:「世界の20%がAppleデバイスを通じてAIにアクセスするだろう」
今週のような状況では、これは有利な立場と言える。
TIKRはAppleについて43人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Appleの買い、保有、売りの評価の内訳、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Appleのアナリスト評価を見る
Appleは既に顧客を抱えている
第4四半期の決算説明会で、Appleは25億台以上のアクティブデバイスと15億件以上の有料サブスクリプションを有していると述べた。(すべてのiPad、Mac、Watchがこの数に含まれるため、デバイス数よりもユーザー数は少ない。)それでも、これらのデバイスは既に人々の手に渡っており、AIの準備ができている。
また、Appleはそれらに到達するための資本的負担を負っていない。2026会計年度の第1~3四半期の設備投資(キャピタルエクスペンディチャー)は28%減の68億ドルだった一方で、研究開発費は33%増の340億ドルとなった。
これはNvidiaのビジネスのもう一つの側面だ。第2四半期のNvidiaの売上高962億ドルのうち、データセンター売上は890億ドルを占めた。この資金はAIキャパシティを構築する企業から来ており、建設が遅れればNvidiaの売上に最初に影響が出る。
アイブスは、開発者がAppleのプラットフォーム上でAI機能やアプリを構築し、Appleがその収益を得ると予想している。これがサービス収益に反映されるかとの質問に対し、彼はこう答えた:
「今後数年間でサービス収益の約15%がAIに由来すると考えています。これは、AIという観点だけで見た場合、ストーリーに1株あたり75ドルの追加的価値をもたらすという私たちの見方です。」
参考までに、Apple株の木曜日終値は344.17ドルだった。
キャッシュは生まれ続ける
Bloomberg Intelligenceのシニア・クレジットアナリスト、ロバート・シフマンは、木曜日のBloomberg TechでAppleの新規債券発行について議論した。彼は、ハイパースケーラー分野の企業は皆「キャッシュを流出させている」と述べた。Appleはそうではない:「Appleは2027会計年度に1500億ドルのフリーキャッシュフローを生み出すと見ています。」
アナリストも彼に同意している。Appleのフリーキャッシュフローは2025会計年度の988億ドルから2026会計年度には1360億ドルに増加し、16人のアナリストのコンセンサスは2027会計年度に1490億ドルとなっている:
Appleは純現金中立目標を撤回したため、シフマンはそのキャッシュの多くが自社株買い、そしておそらくは増配に充てられると予想している。
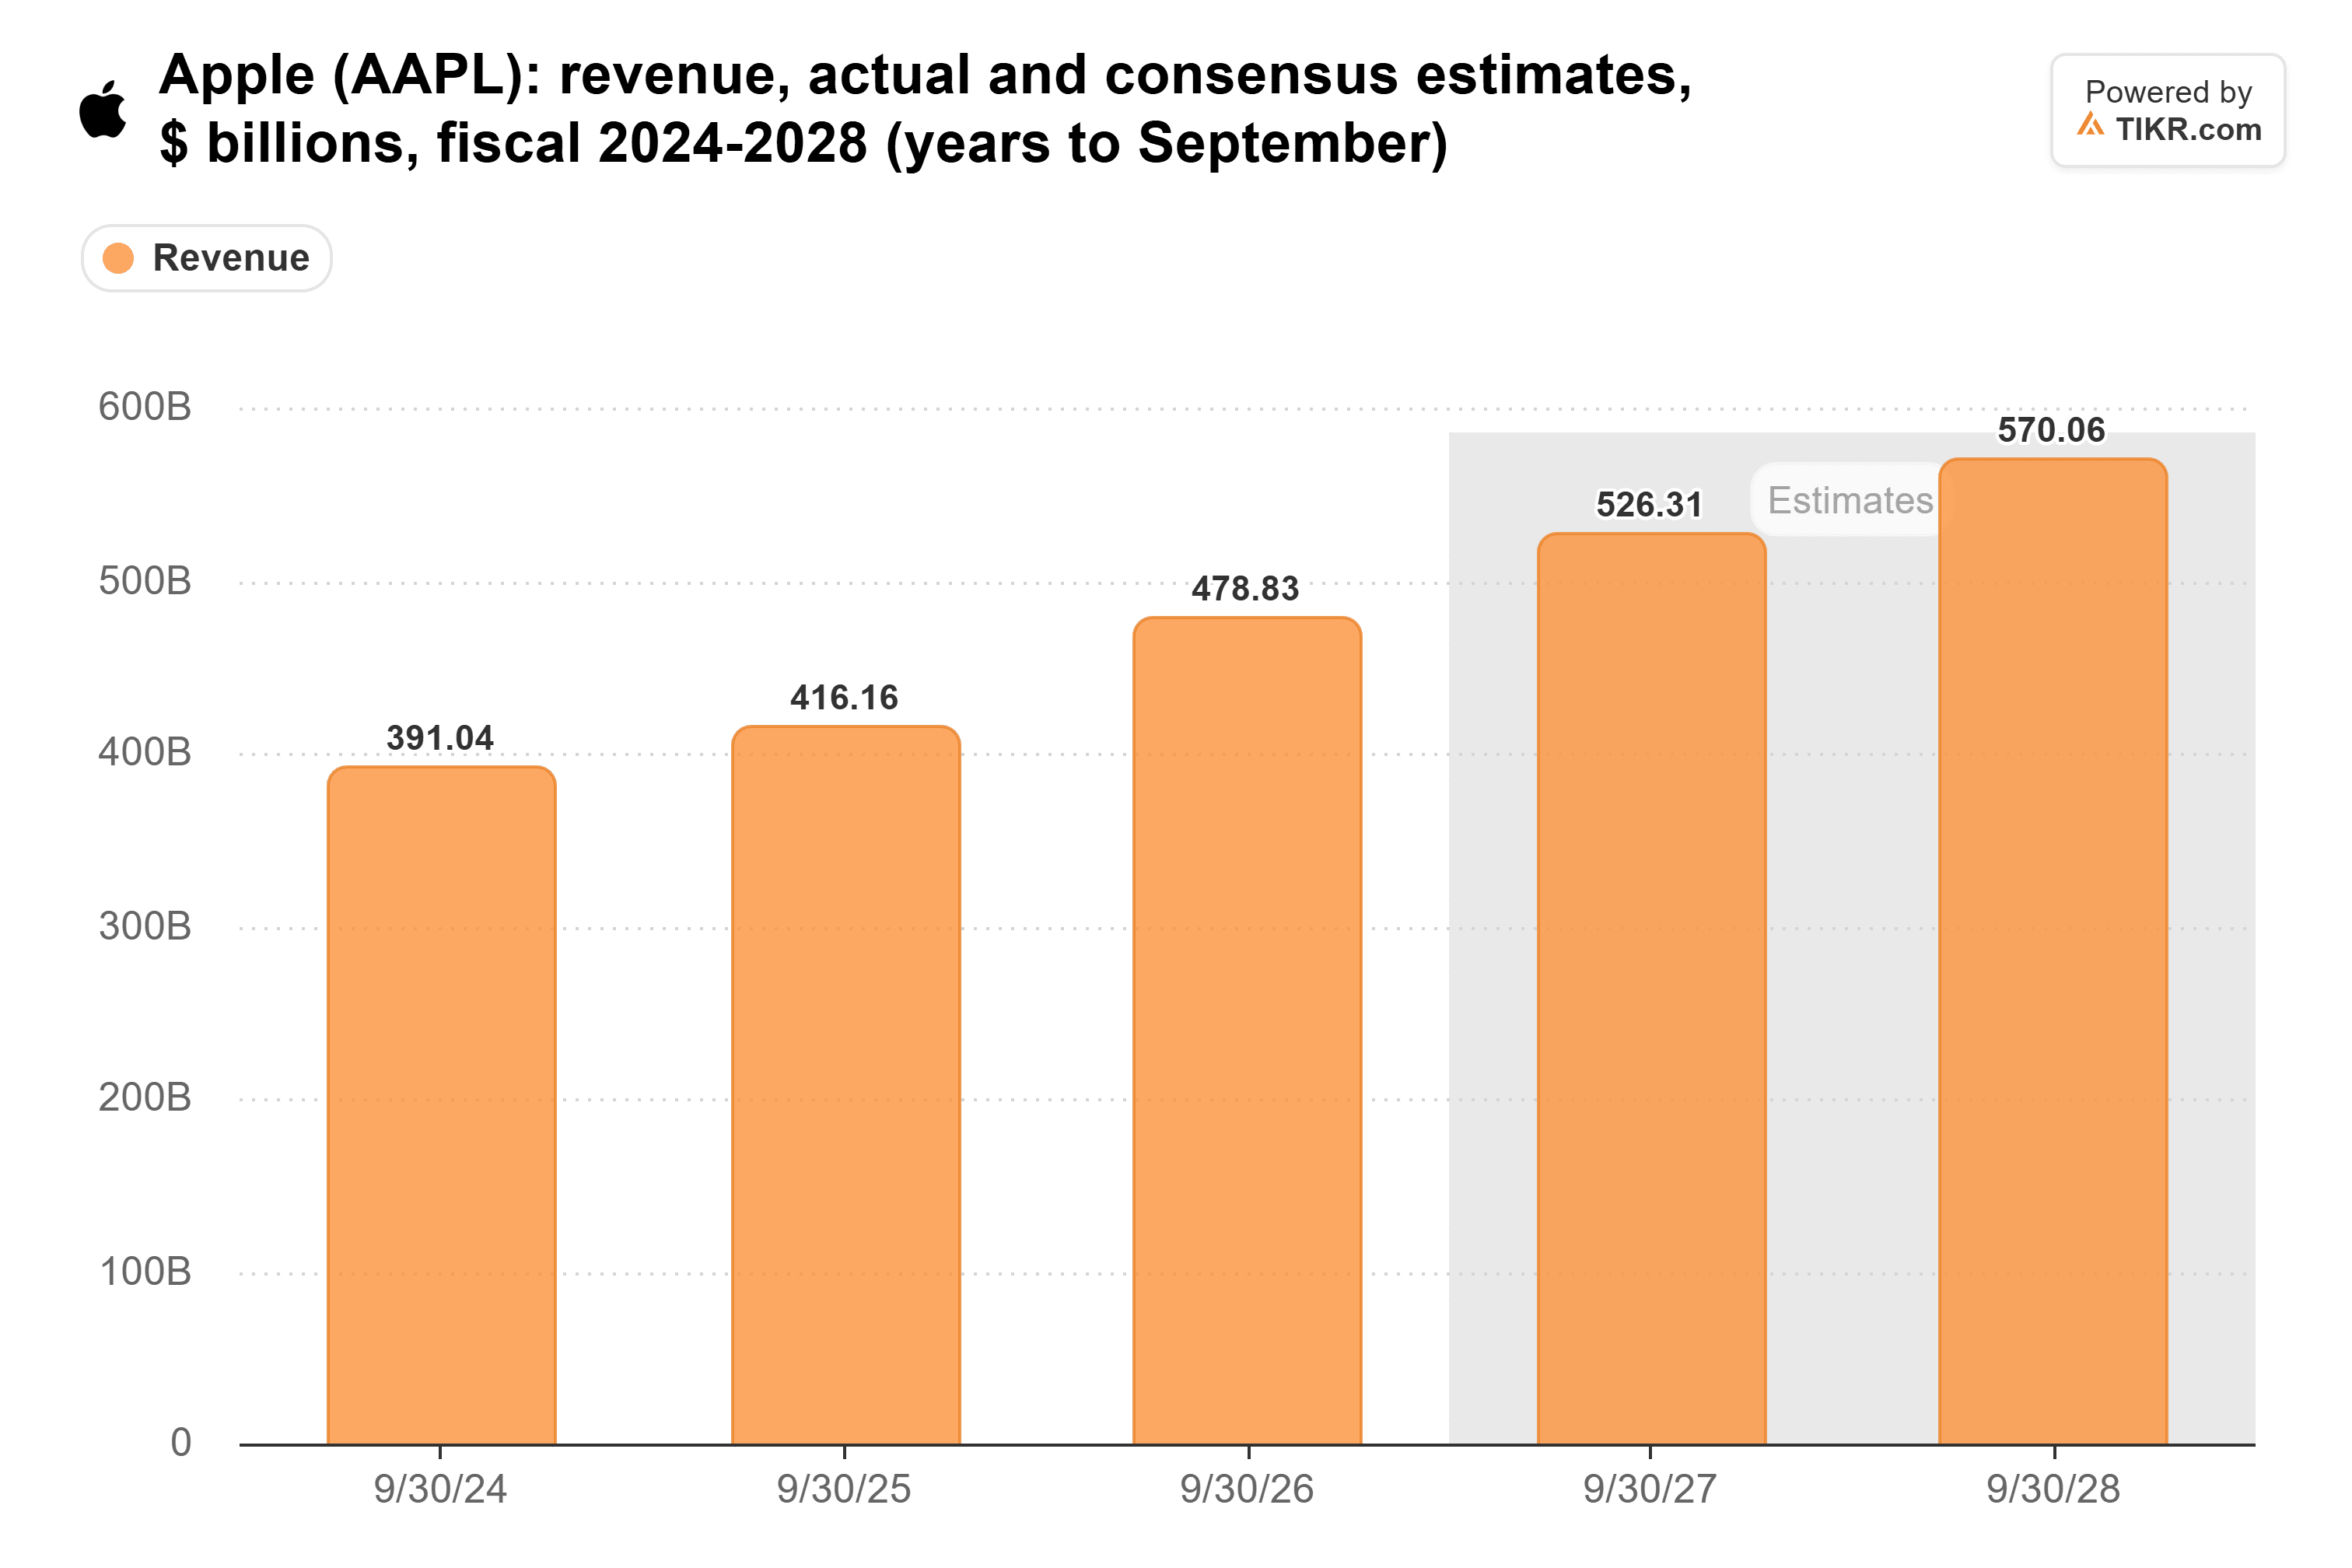
売上高も成長を続けるはずだ。CFOのケバン・パレクは、12月四半期の売上高が7%から10%増加するとの業績見通しを示し、「これは当社史上最高の売上高四半期になると見込んでいる」と述べた。アナリストは、売上高が2026会計年度の4790億ドルから2028会計年度には5700億ドルに増加すると予想している:
サービス事業はペースを上げる必要がある
アイブスの言う15%は、減速しているサービス事業から生み出されなければならない。サービス収益は9月四半期に316億ドルの記録を達成し、10%増加した。しかし、Appleは12月四半期の成長率をわずか8%から9%と予想し、その要因として「主にサードパーティのライセンス収入と為替の影響」を挙げた。
サードパーティのライセンス収入には、Googleの検索支払いが含まれる。Bloombergのマーク・ガーマンは、AIがSafariからの検索を奪っていると述べており、AppleがGoogleから得る収益シェアは「減少するだろう」としている。
AIはAppleにとっても無料ではない。Appleは12月四半期の粗利益率を45%から46%と予想しており、9月四半期の47.9%から低下する。パレクは、これにはメモリコストの上昇と「Siri AIの立ち上げに関連する一部のコスト」が含まれると述べた。
投資家は既にその対価を支払っている
Appleの予想PERは36倍だ。これは10月下旬に記録した10年高値の38倍に近く、10年平均の24倍を大きく上回っている:
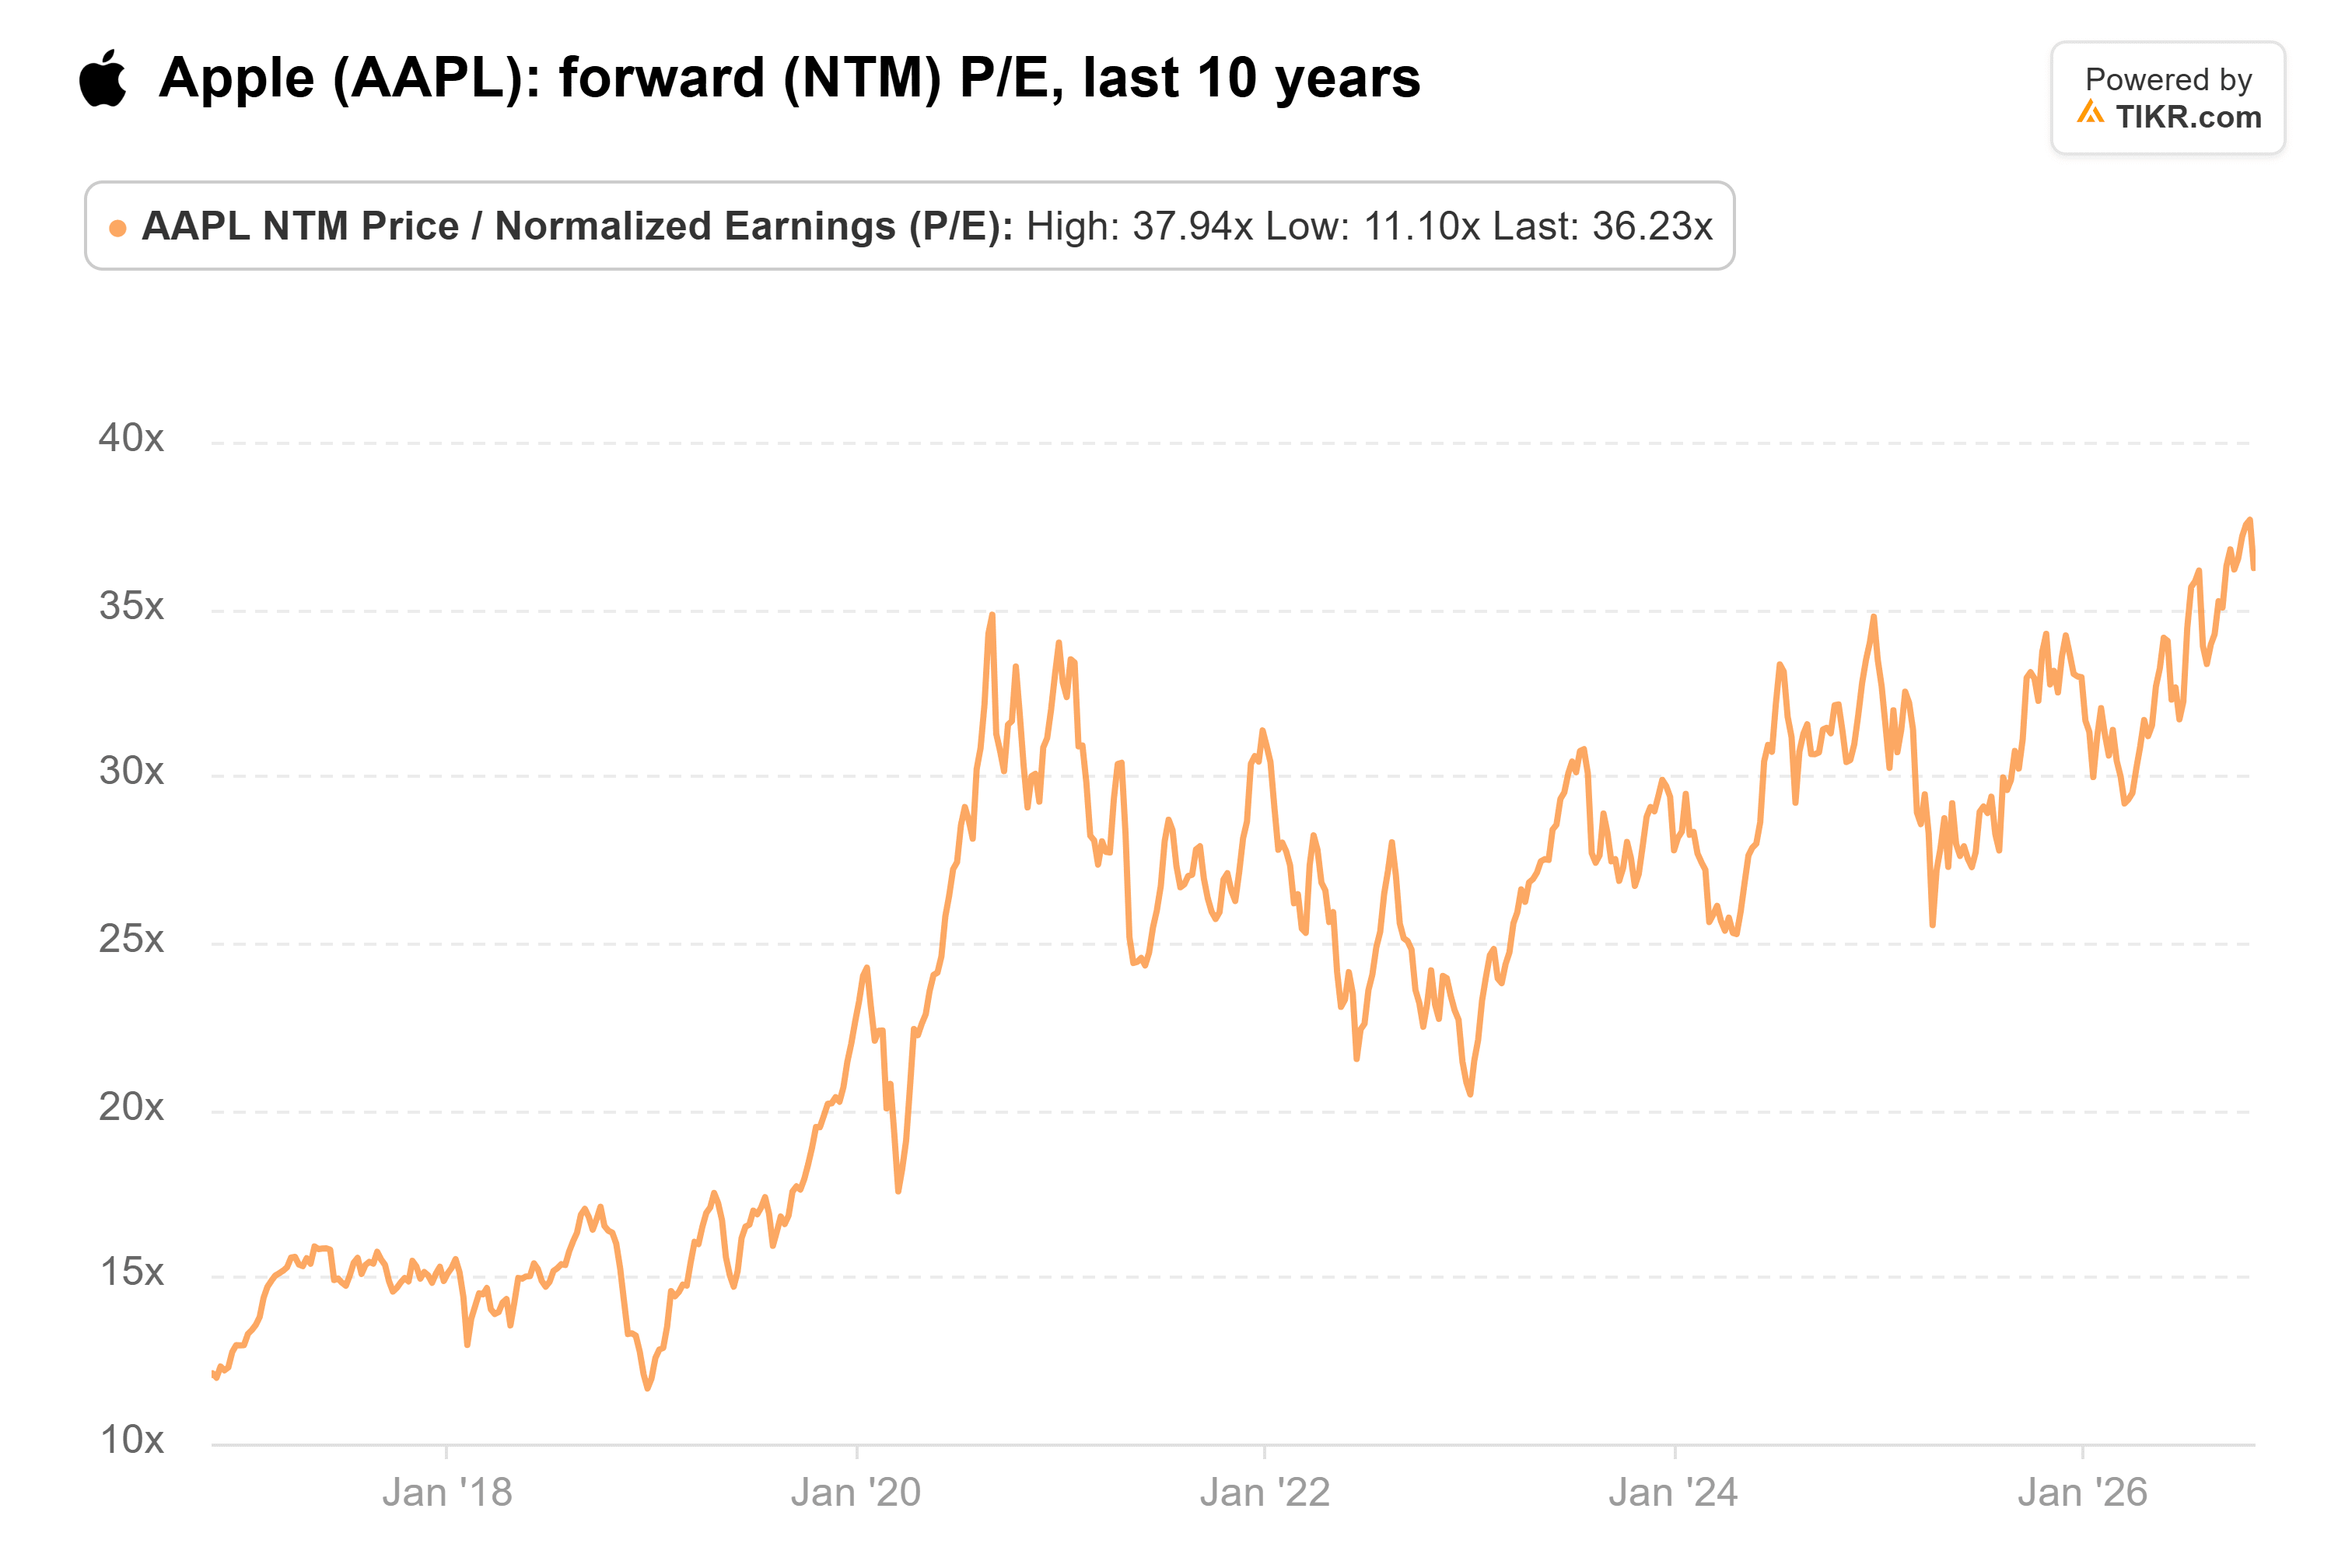
アイブスが言うAppleの立場は正しい。同社はハイパースケーラーのような支出をすることなく、AIで数十億人にリーチできており、キャッシュフローがそれを示している。
しかし、36倍という水準では、彼の言うAIによる1株あたり75ドルの上振れは既に株価に織り込まれており、その上振れが現れるはずのサービス事業は減速すると予想されている。私は、この売りが一段落するまでの安全な待避先としてApple株を保有するだろう。Siri AIがサービス事業で実を結び始めるまでは、この倍率では追加購入はしない。
Appleは、より高度なSiri AIの利用をiCloud+プランを通じて販売している。それらのアップグレードが効果を発揮し始めれば、サービス事業に最初に現れるだろう。Appleの次回決算(1月下旬予定)は、12月四半期の8%から9%という業績見通しが底値だったかどうかを教えてくれる。
では、Apple株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Appleがどのくらいの価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。投資を楽しんでください!