主なポイント
- コノコフィリップスは11月5日、第3四半期決算(利益が前年同期比2倍以上に増加)とともに、四半期配当を10.7%引き上げ、1株当たり$0.93とした。
- フリーキャッシュフローは引き上げ後の配当を十分に賄えており、大規模な自社株買いの余地も残っている。
- リスクは原油価格にある:2020会計年度では、配当総額$18.3億に対してフリーキャッシュフローは$9,000万しかなかった。
- 株価は予想PER 11倍で取引されており、5年平均の12倍を下回っているため、投資家はこの引き上げに対してプレミアムを支払っていない。
コノコフィリップス (COP) は11月5日、四半期配当を$0.84から$0.93へと10.7%引き上げた。新たな配当は、11月16日時点の株主に対し、12月1日に支払われる。
これは約1年ぶり2回目の引き上げとなる。1回目は2025年末に$0.84へと7.7%引き上げたものだ。今回の引き上げは、利益が前年同期比2倍以上に増加した第3四半期決算と同時に行われた。
コノコフィリップスは過去12ヶ月間で1株当たり$3.36を配当しており、これにより株価の配当利回り(実績ベース)は2.5%となる。新たな$0.93の水準では、StockAnalysisによると予想配当利回りは2.77%となる。したがって、インカム投資家にとっては、フリーキャッシュフローが増額された配当を賄い、なおかつ不況の年にも対応できる余裕を残しているかが問題となる。
原油価格上昇により利益が2倍以上に
コノコフィリップスは第3四半期に$40億の利益を計上し、前年同期の$17億から増加した。同社は価格が主な要因であると説明している:原油換算バレル当たりの平均実現価格は$46.44から$61.40へと32%上昇した。これにより、前年同期比で1日あたり97,000バレル(原油換算)減少し、302.2万バレルとなった生産量の低下を十分に補った。
営業活動によるキャッシュフローは$72億となった。$31億の設備投資を差し引くと、フリーキャッシュフローは$40億となる。通常配当はそのうち$10億(25%)を占め、自社株買いがさらに$24億を占めた。経営陣は、2026年の営業キャッシュフローの45%を株主に還元する軌道に乗っていると述べている。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちわずか6銘柄のみが退職者にとって真に安全であると確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
$0.93の配当に十分な余裕
今回の引き上げにより年間コストは約$4億増加し、新水準での配当の年間コストは約$44億となる。
これは、昨年のより少ないキャッシュフローでも十分に賄える水準だ。2025会計年度、コノコフィリップスは$72.4億のフリーキャッシュフローから$40.0億の普通配当を支払い、その55%を使用した。また、アナリストは今後3年間のフリーキャッシュフローが過去3年間のいずれよりもはるかに高くなると予想している:
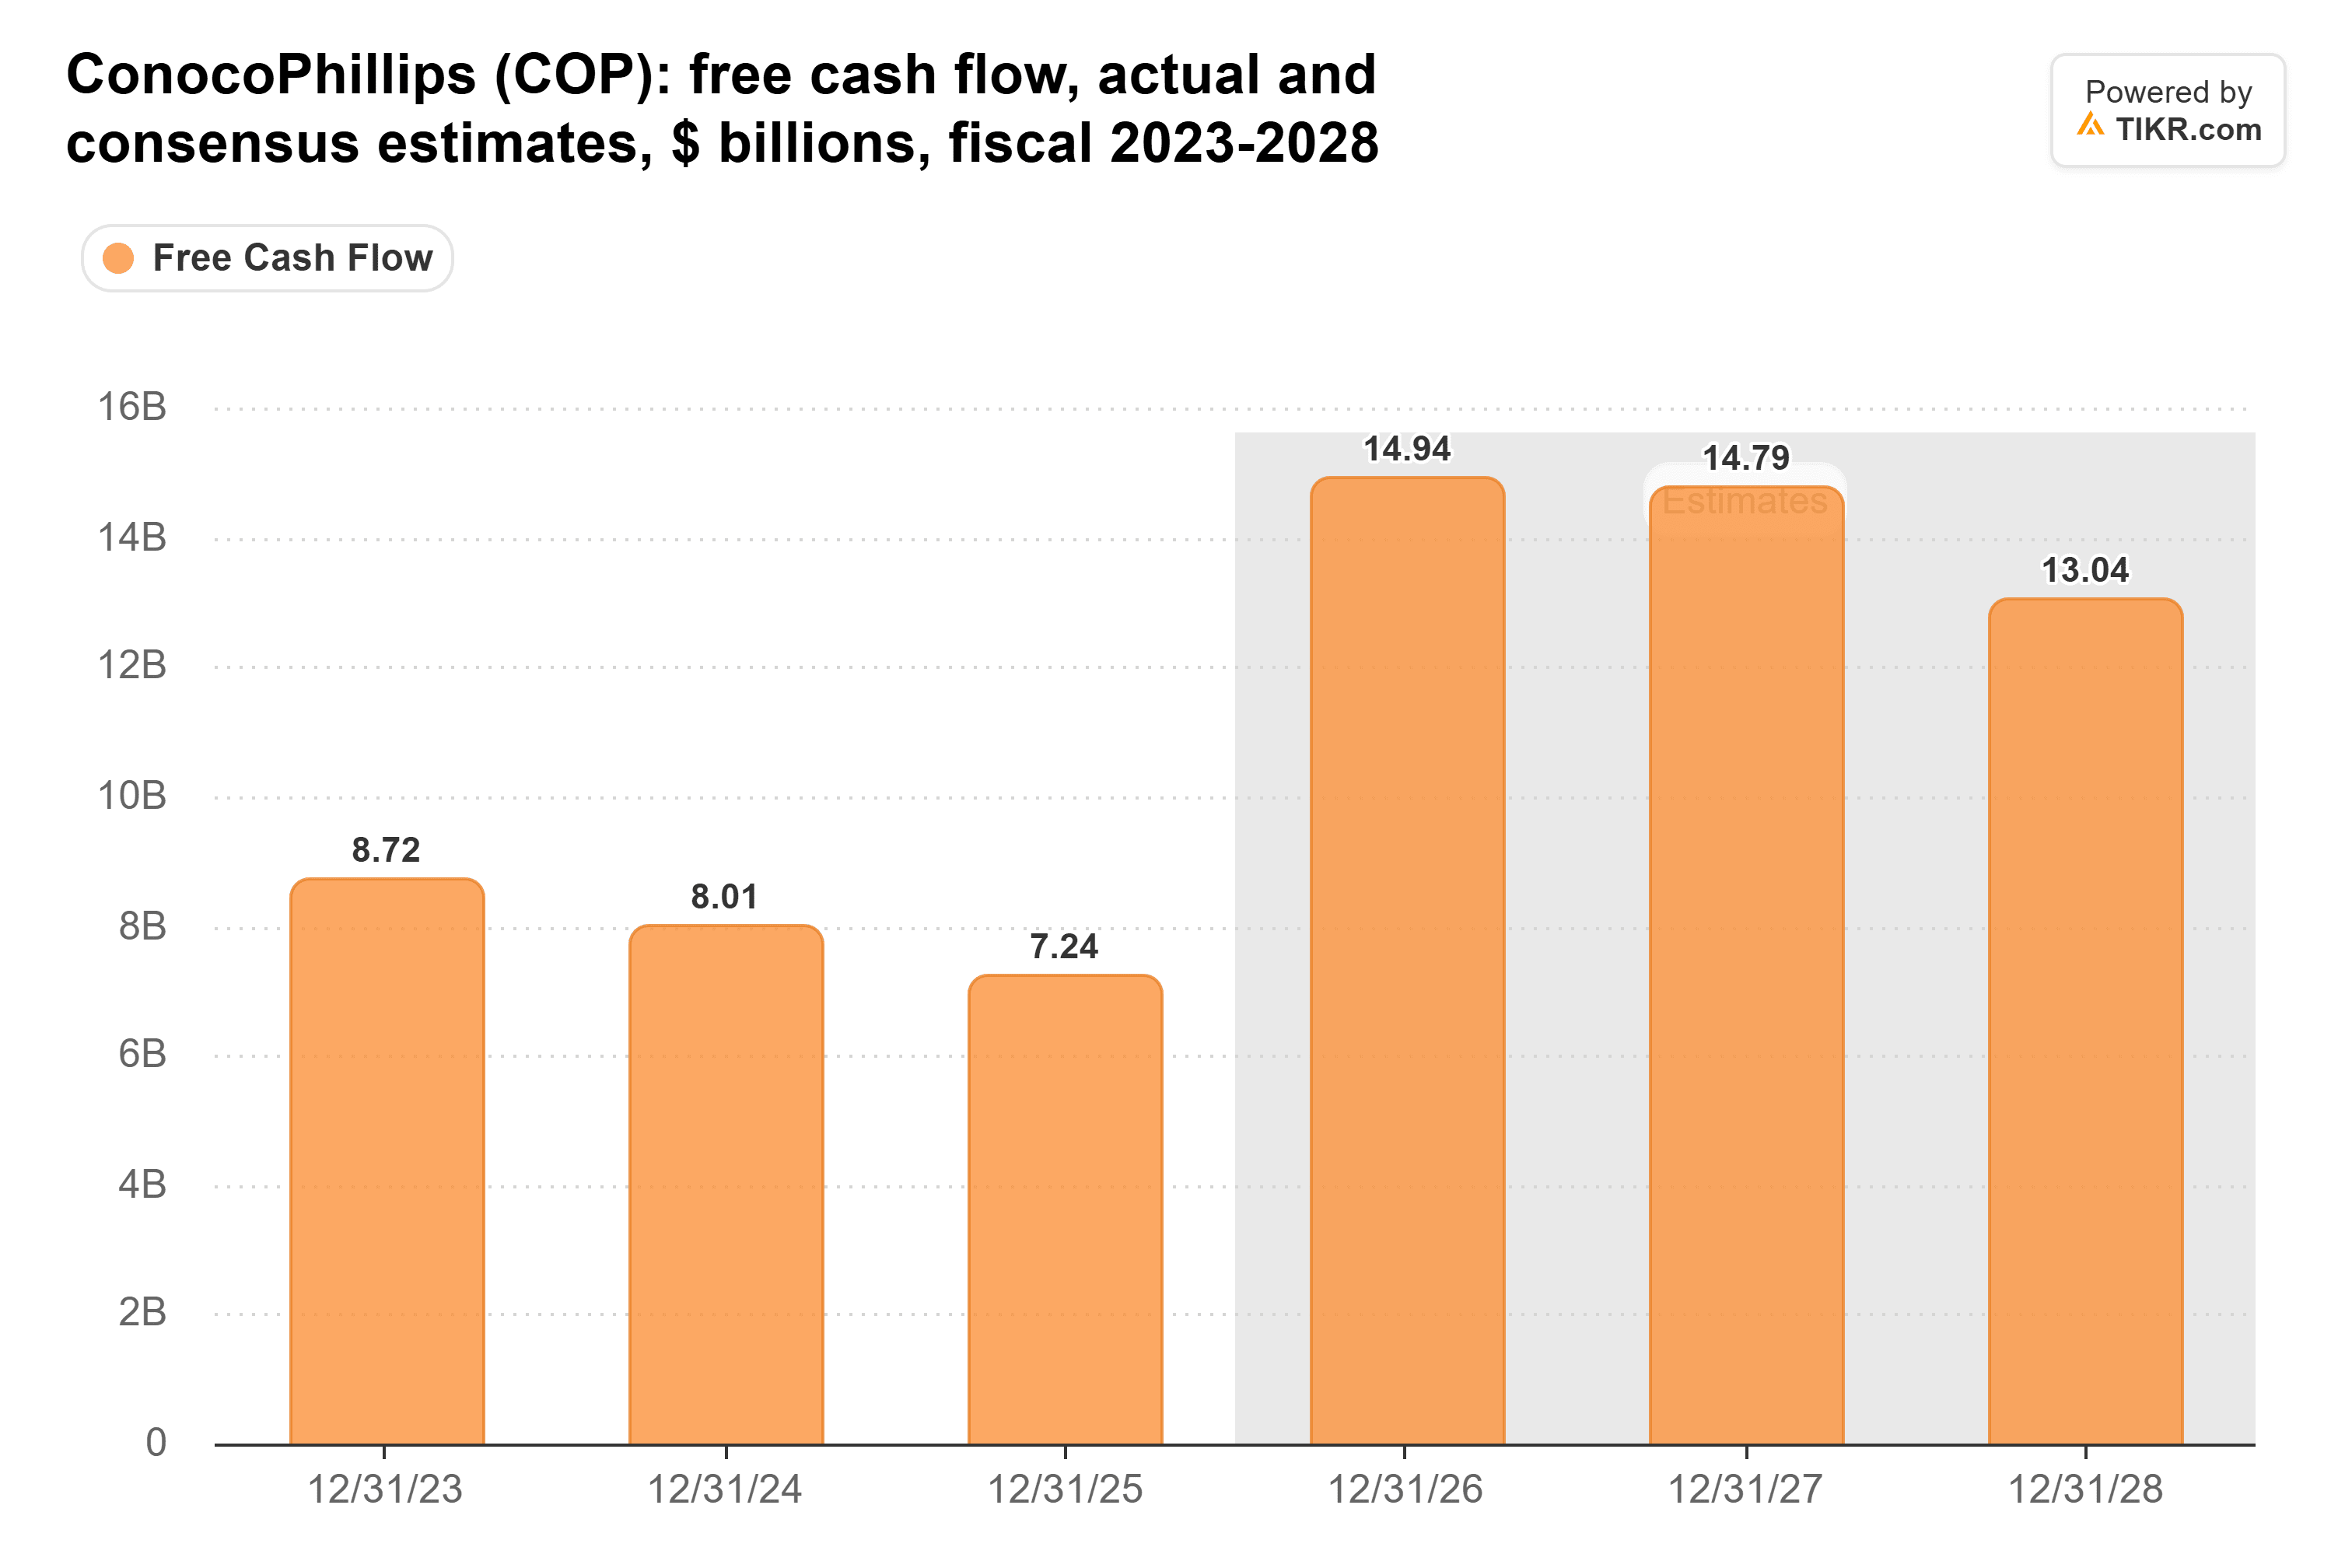
12人のアナリストによる予想では、2026会計年度のフリーキャッシュフローは$149億と、昨年の約2倍となる。この急増の大部分は、第3四半期の背景にある原油価格の上昇によるものだと私は推測する。いずれにせよ、引き上げ後の配当はその約30%を占め、アナリストが2028会計年度に予想する$130億の約3分の1を占めることになる。経営陣はまた、2029年までにフリーキャッシュフローを$70億増加させる目標を再確認し、その後もさらなる成長を見込んでいる。
リスクは原油価格にある
過去10年間、フリーキャッシュフローはほとんどの年で普通配当を賄ってきたが、それは原油価格とともに上下している:
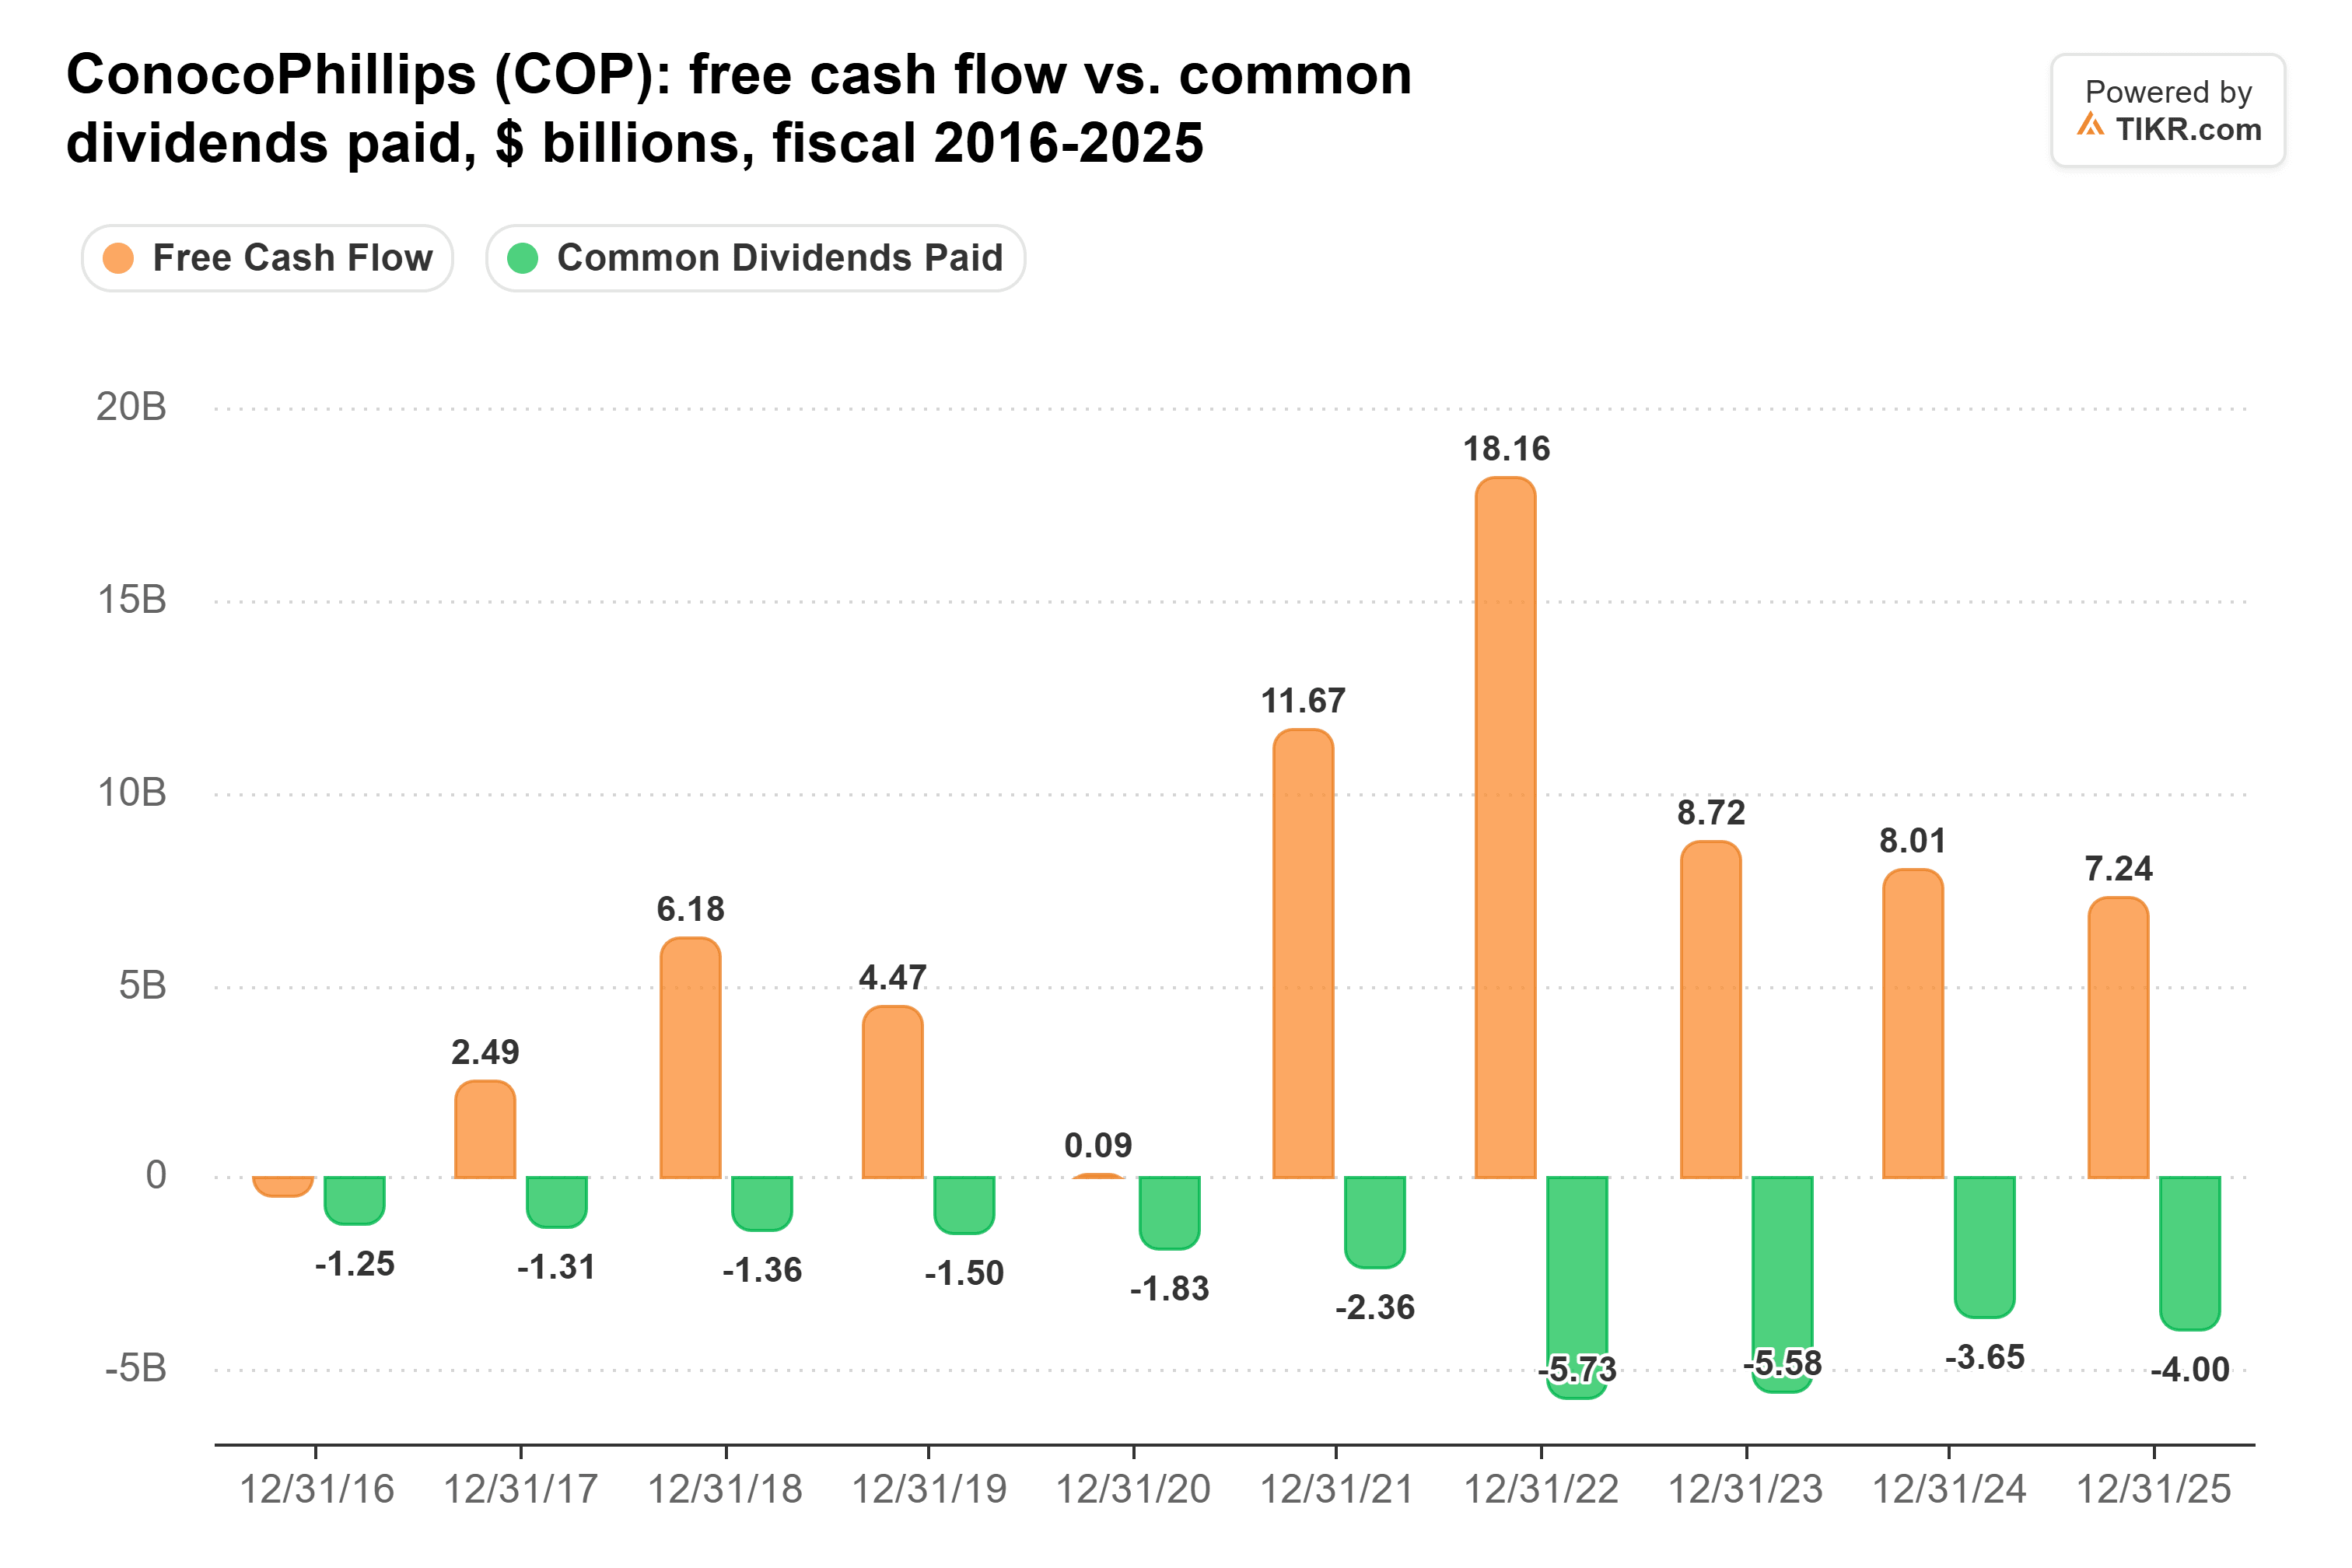
2016会計年度では、フリーキャッシュフローはマイナス$4.7億で、配当総額$12.5億に対して不足していた。2020会計年度では、フリーキャッシュフローは$9,000万で、配当総額$18.3億に対して不足していた。いずれかのような暴落が起これば、配当はしばらくの間賄えなくなるだろう。
コノコフィリップスには緩衝材がある:第3四半期末時点で$104億の現金及び短期投資を保有している。また、株主還元のより大きく柔軟な部分を占めるのが自社株買いであり、第3四半期だけで$24億に上る。原油価格が大幅に下落した場合、配当が削減されるよりもはるかに前に自社株買いが縮小されると予想する。
賄われており、かつ割高ではない
投資家はこの引き上げに対してプレミアムを支払ってもいない。コノコフィリップスは予想PER 11倍で取引されており、5年平均の12倍をわずかに下回っている:
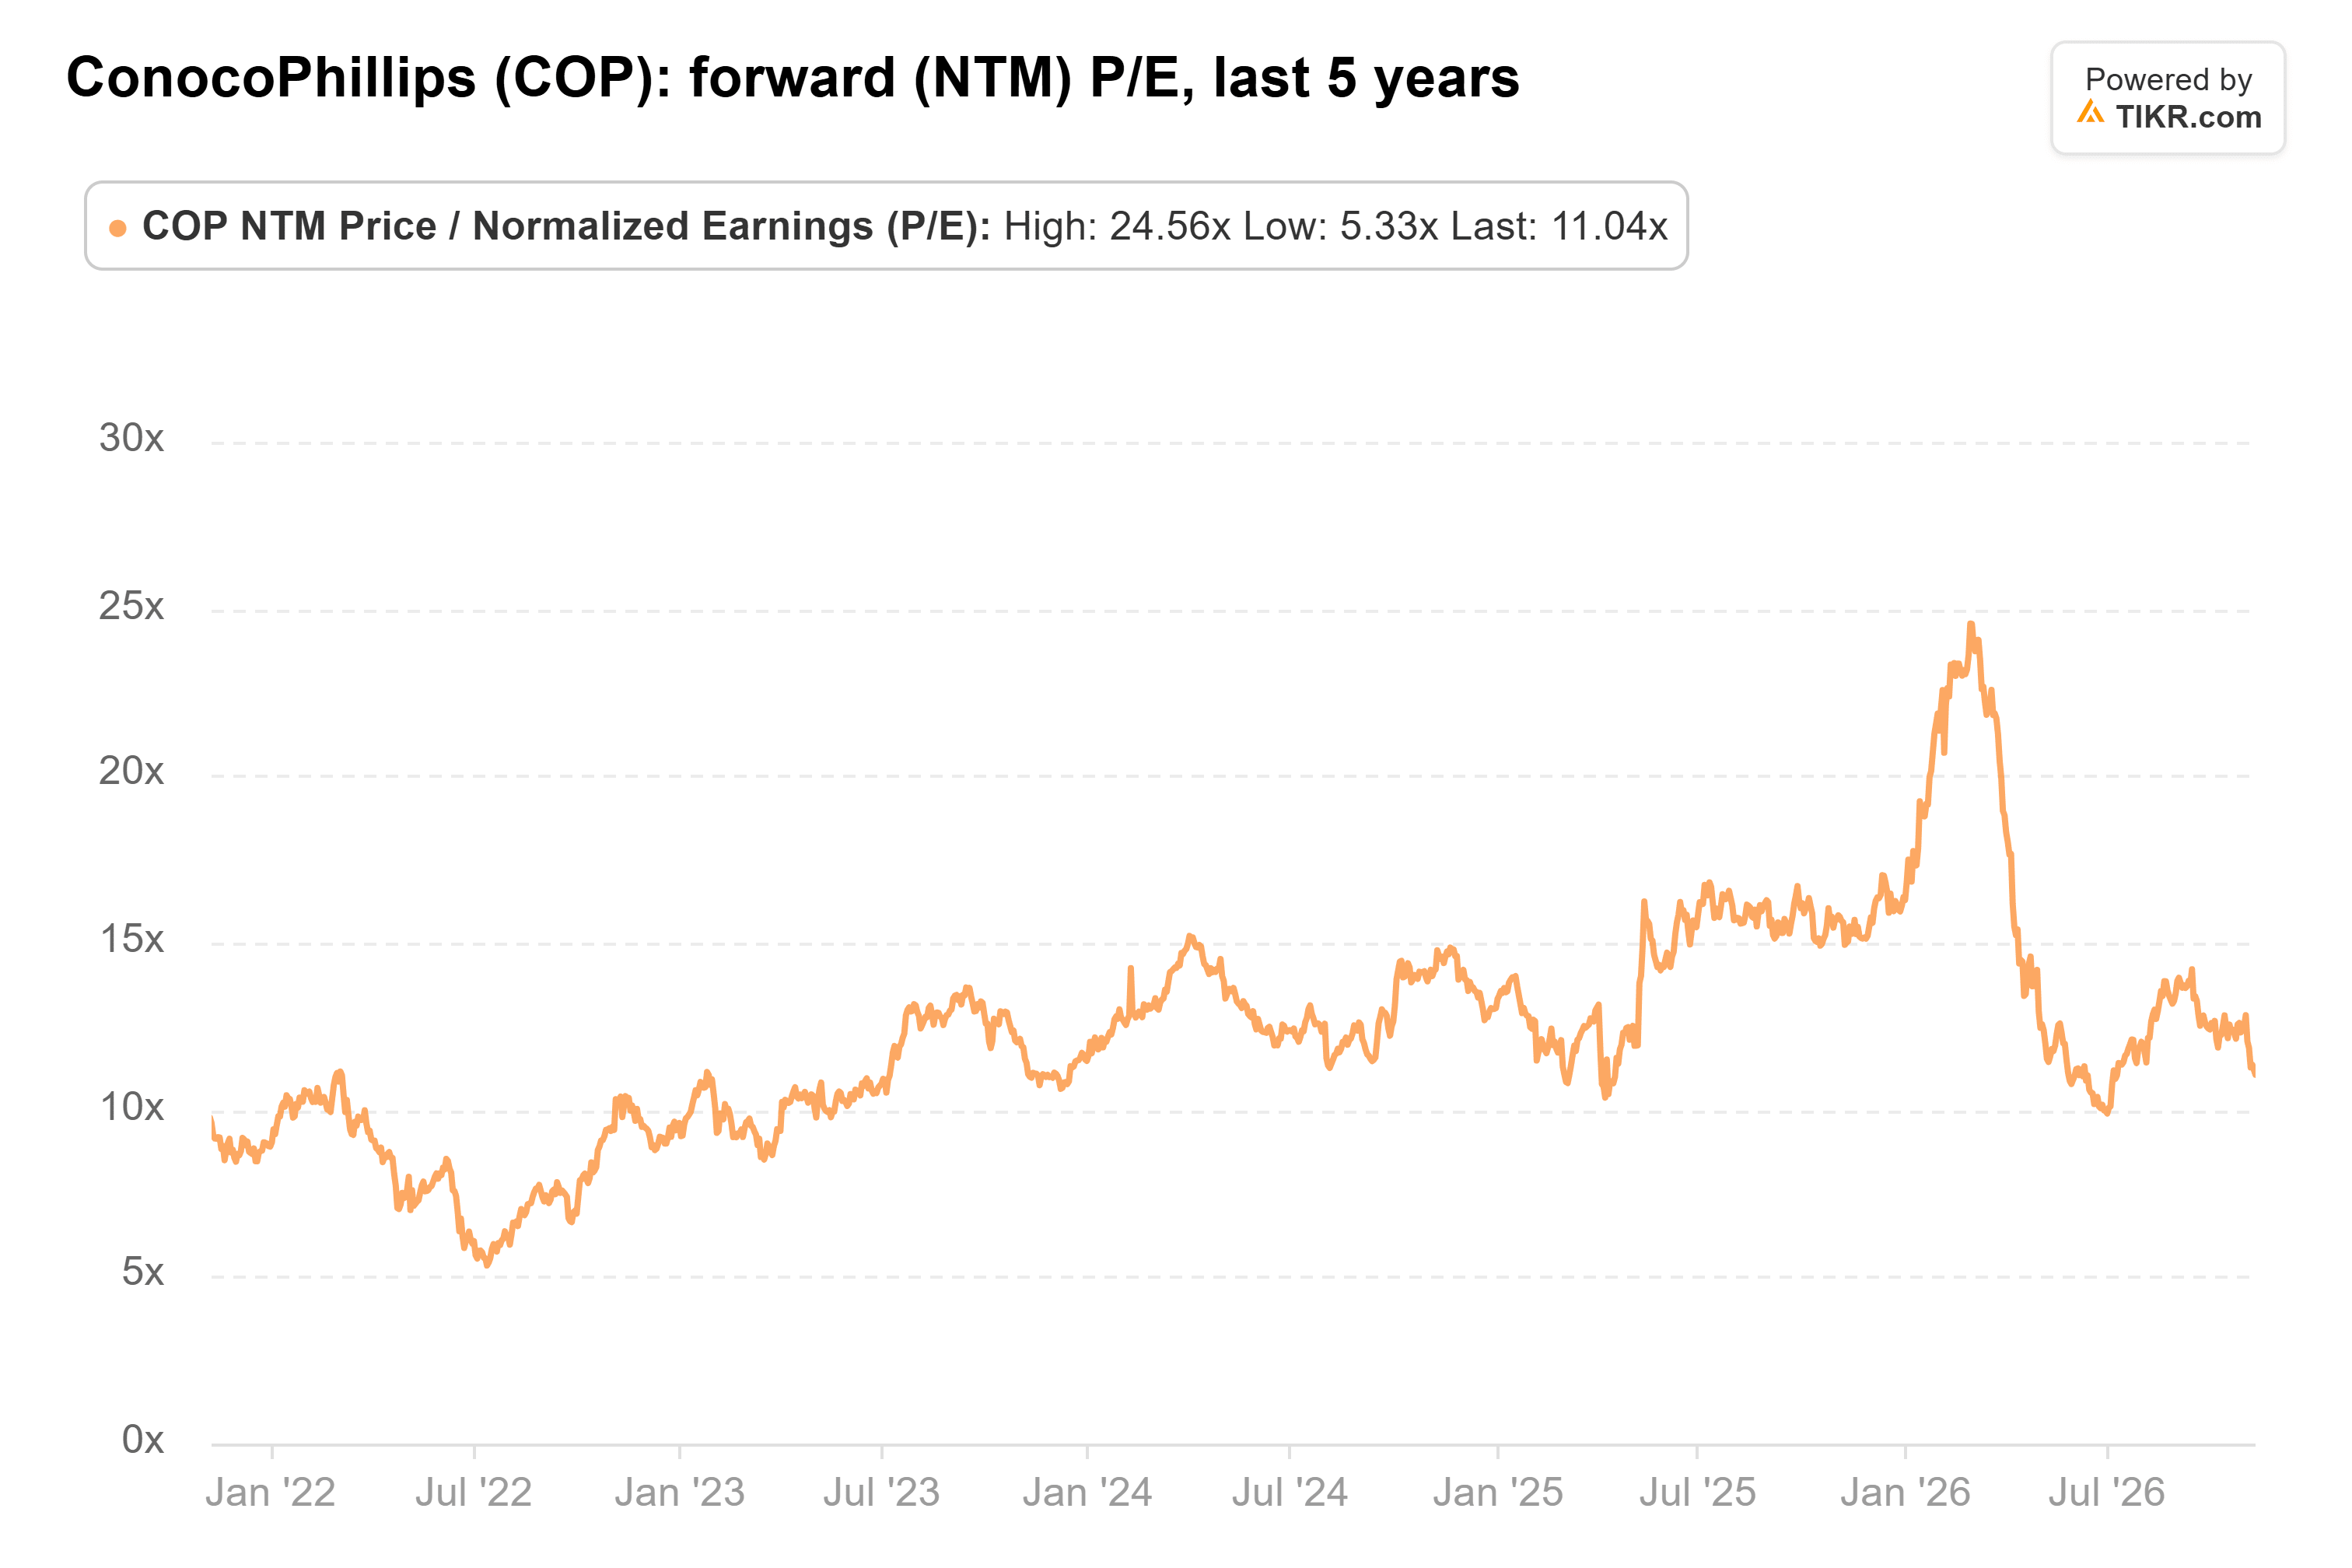
コノコフィリップスのフリーキャッシュフローは、新水準でも旧水準でも、配当を容易に賄っている。フリーキャッシュフローが2025会計年度の$72.4億に戻った場合、$44億の配当はその約60%を使用することになる。2026年および2027年のアナリスト予想では、それは約30%に近い。これは安全で成長する配当であり、原油価格の悪い年との間には大規模な自社株買いが立ちはだかっていると言える。
もちろん、これらの予想は原油価格が維持されることに依存している。コノコフィリップスの第4四半期決算(来年初頭に発表予定)が、それが実現したかどうかを示してくれるだろう。
コノコフィリップスは忘れて:今すぐ購入できる安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月心待ちにしながらやりくりする生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべきだと確信する、利回り6%以上の6銘柄を特定した。(そしてコノコフィリップスはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!