コカ・コーラ株の主要統計
- 現在の株価: $91.10
- 目標株価(中間ケース): ~$107
- アナリスト平均目標株価: ~$95
- 潜在的なトータルリターン: ~18%
- 年率化IRR: ~4% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の上昇余地を発見しよう(無料です) >>>
何が起きたのか?
ザ・コカ・コーラ・カンパニー (KO) は8月21日に$91.10で取引を終え、これは前日に史上最高値$91.87を付けた翌日の出来事だった。この株は2026年に30%以上上昇しており、市場がゆっくりとした確実な資本複利成長企業(コンパウンダー)として扱う会社としては異例の活況を見せている。コカ・コーラは7月下旬に堅調な決算超過で記録を更新した後、8月20日には別の理由、すなわち「恐怖」によって再び史上最高値を更新した。8月に債券利回りの上昇が株式市場に圧力をかける中、投資家はブルーチップの安全資産に資金をシフトし、コカ・コーラは嵐の中でも最も混雑した避難港の一つとなった。
現在のコカ・コーラの魅力である、防衛的な避難先としての役割という評判こそが、そのバリュエーションを計算が厳しくなる水準まで押し上げた要因でもある。
KOを史上最高値に押し上げた安全資産シフト
コカ・コーラの8月20日の史上最高値は、典型的な安全資産への逃避だった。債券利回りの上昇が株式市場に圧力をかけ、資金がブルーチップ銘柄に向かう中、市場のボラティリティから避難場所を求める投資家によって株価は史上最高値を記録した。5年ベータがわずか0.34のコカ・コーラは、不安定な相場で防衛的な買い手が求めることをまさに実行する:市場とほとんど連動して動かないのだ。
第2四半期の調整後1株当たり利益(EPS)は$0.97となり、11%の増加で市場予想の$0.93を上回り、売上高も$133.7億ドルでコンセンサスを上回った。有機売上高は6%増、ケースボリュームは5%増となり、FIFAワールドカップのキャンペーンと前年同期比で容易な比較対象が後押しした。経営陣は通期の業績見通し(ガイダンス)を、調整後EPS成長率8-9%から9-10%へと上方修正した。株価は7月28日に約6%上昇して史上最高値を記録し、8月の安全資産需要がさらにそれを押し上げた。
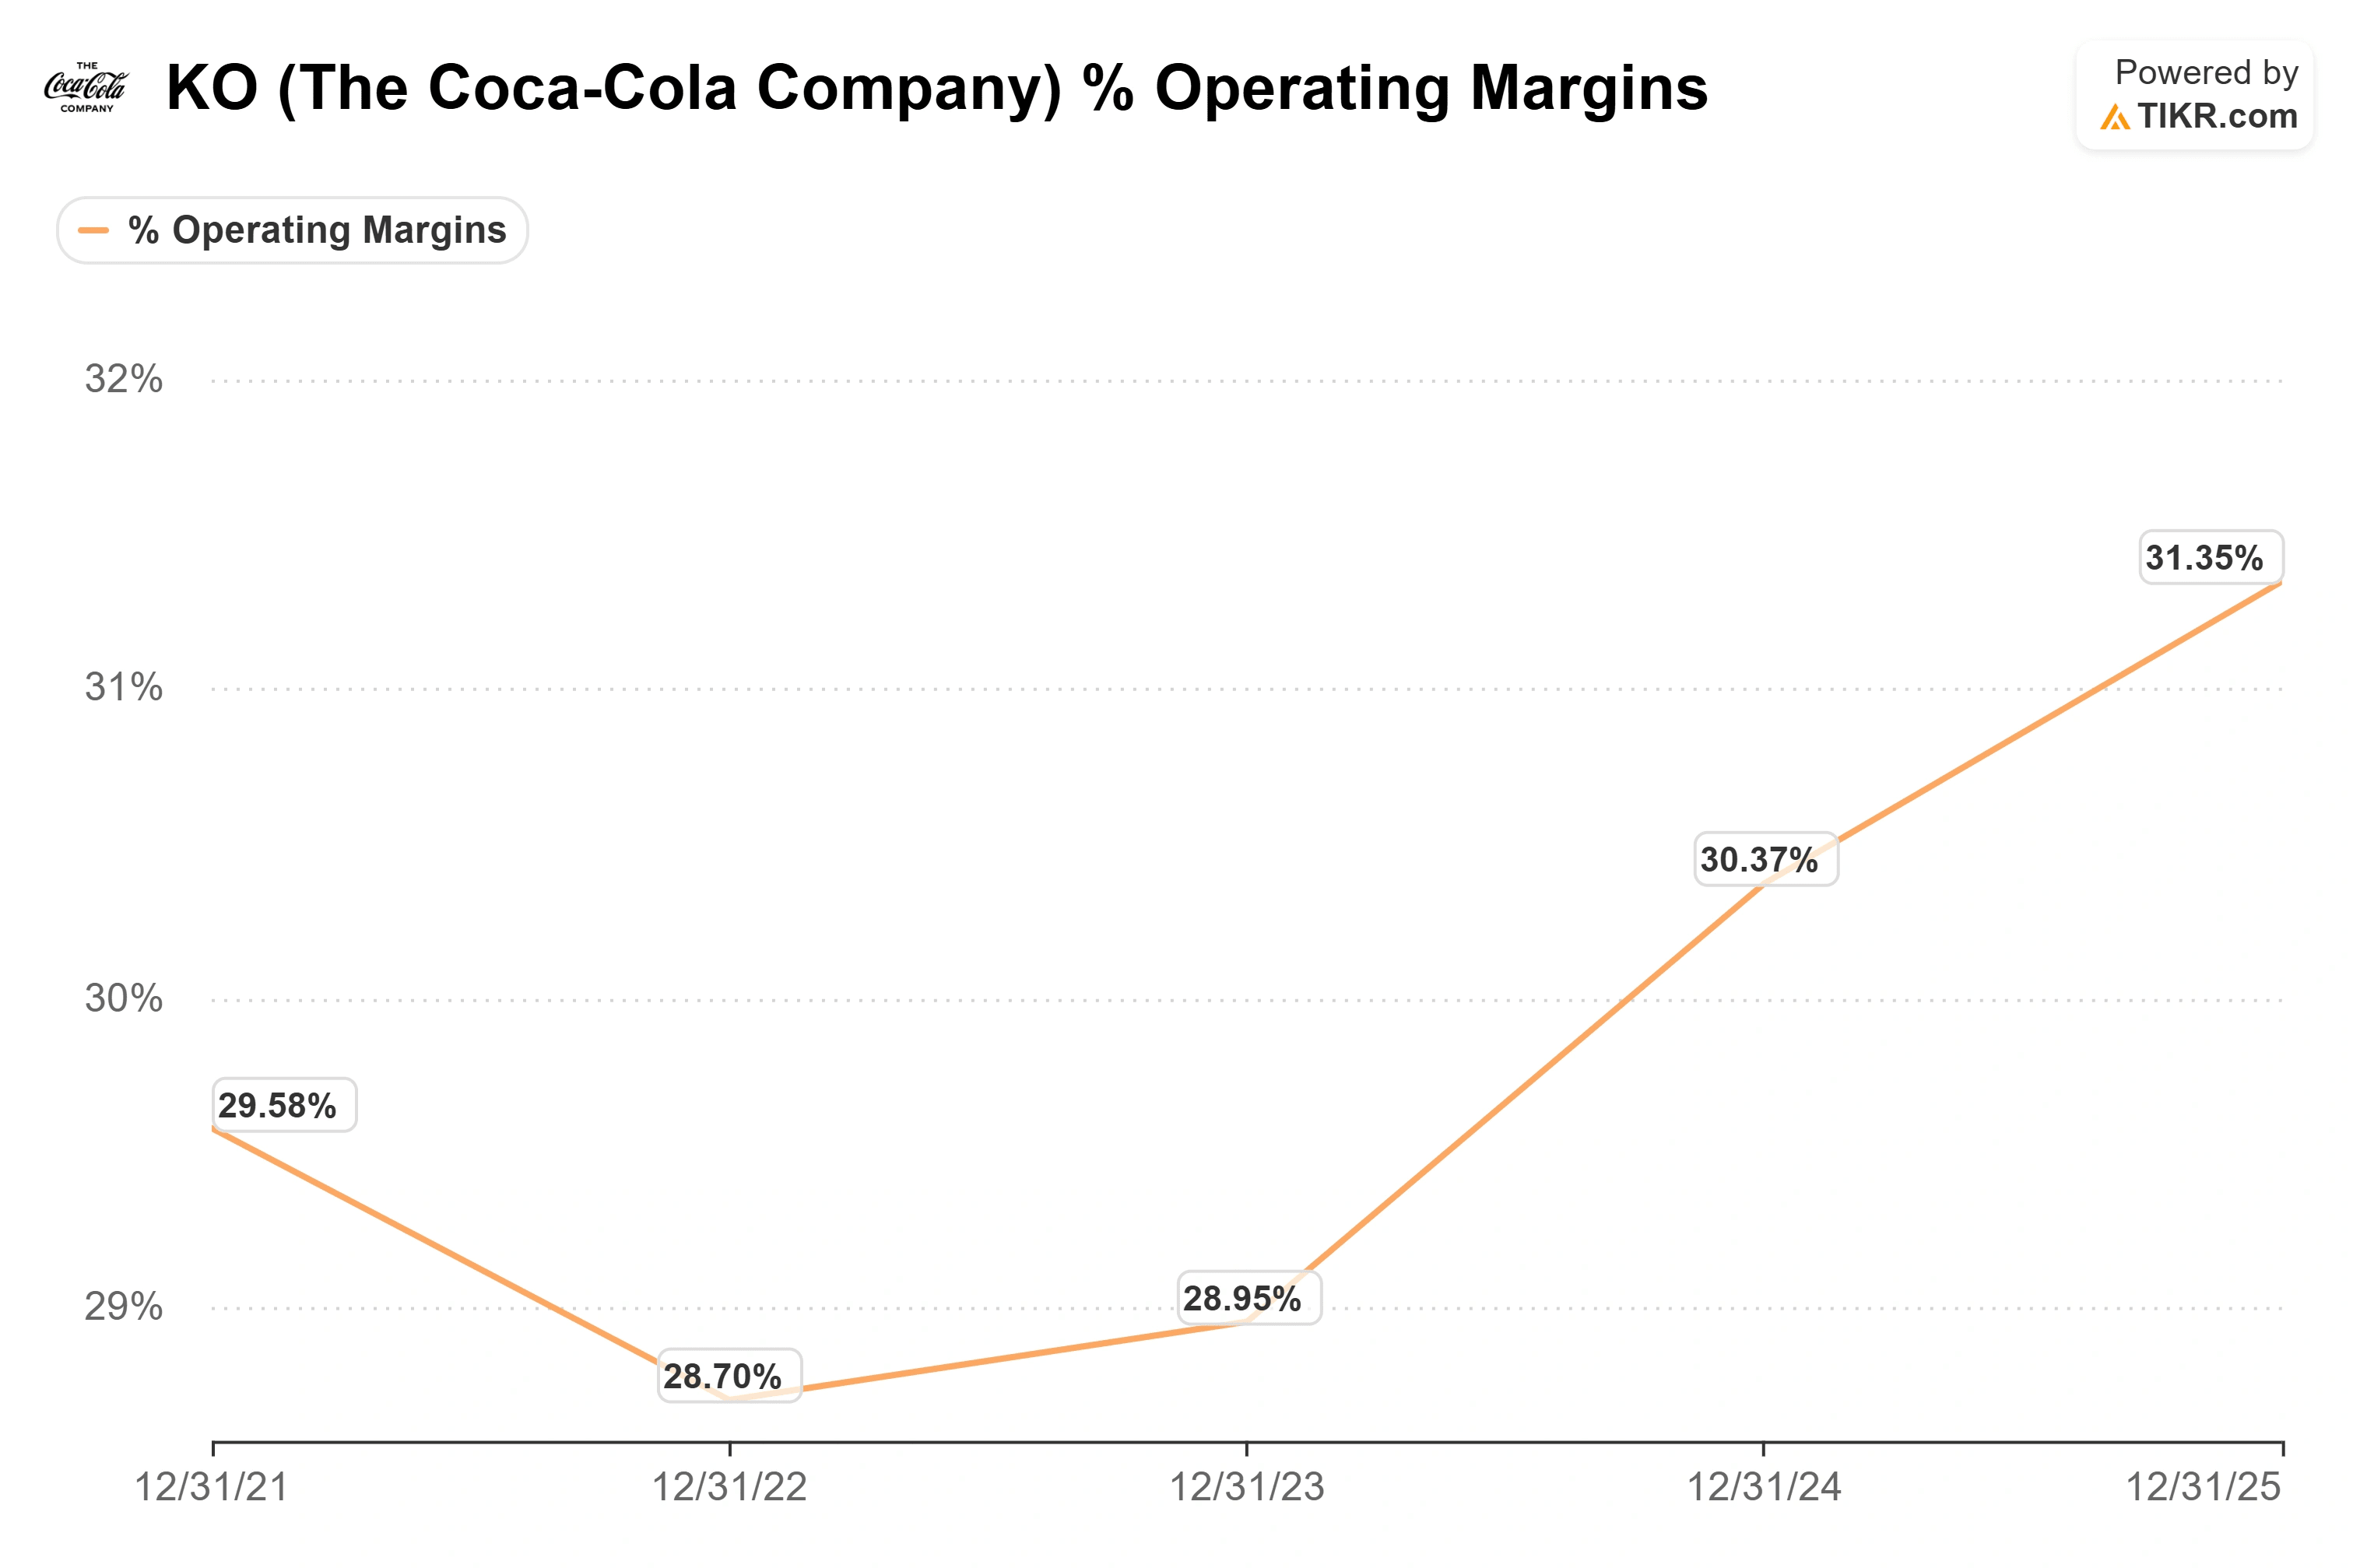
調整後営業利益率は約90ベーシスポイント拡大して35.6%となり、これは同社史上最高水準の四半期数値の一つであり、同社の最も信頼性の高い利益レバーとなってきたアセットライトな拡大の継続を示している。CFOのジョン・マーフィーはアナリストに対し、構造的に軽量化されたモデルと回復力のあるサプライチェーンを指摘し、「アルゴリズムに示唆されるマージンを拡大し続けるためのレバーを持っている」と述べた。成長よりも、この耐久性こそが投資家が購入しているものだ。
コカ・コーラ株の過去の実績と将来の予測を見る(無料です!) >>>
上場同業他社を大きく上回るプレミアム
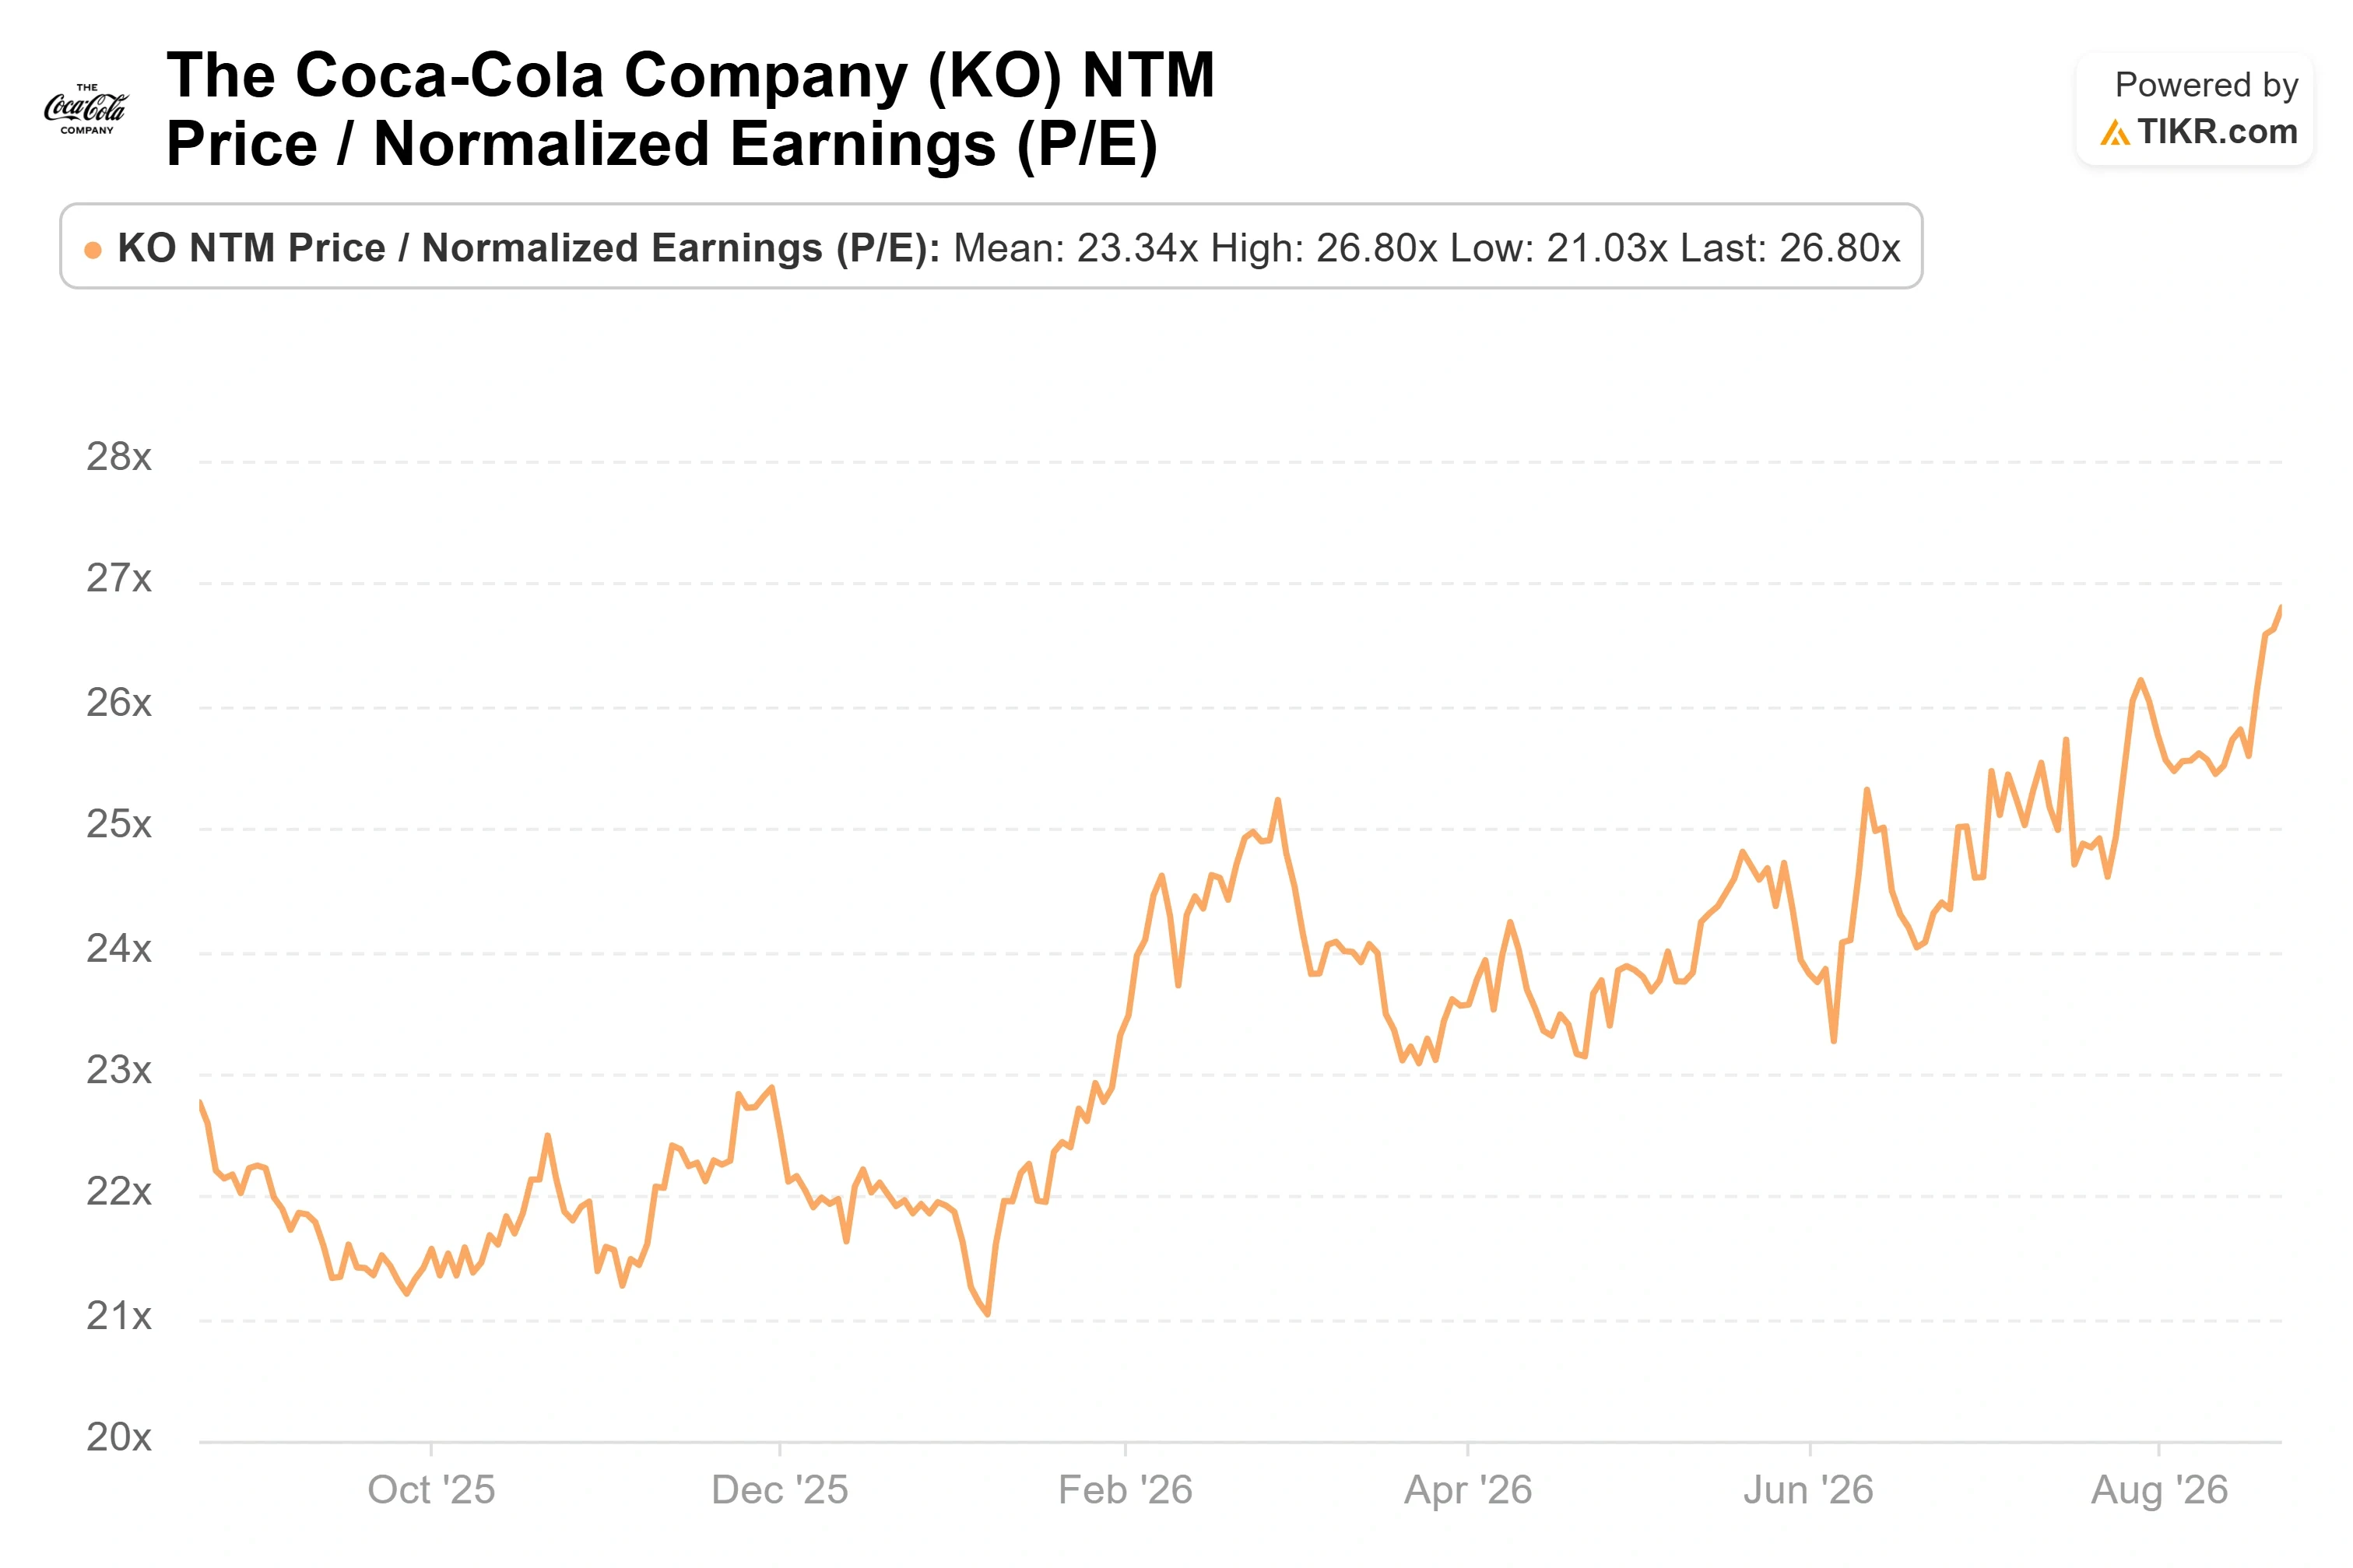
コカ・コーラは、今後12ヶ月の利益に対して約26.8倍で取引されている。その最大の上場同業他社ははるかに低い水準で取引されている:ペプシコが約16.5倍、ディアジオが約14倍、キューリグ・ドクターペッパーが約13倍だ。このセットと比較すると、KOはペプシコに対して約60%、キューリグ・ドクターペッパーに対しては2倍以上のプレミアムを有している。これは、モデルが年率約3%の売上成長しか見込んでいない会社にとっては大きな格差だ。
コカ・コーラの投下資本利益率(ROIC)は約19%、直近12ヶ月(LTM)の粗利益率は61.9%、そして64年連続の配当増加という、ほとんど他の会社が匹敵できない耐久性を示している。投資家は成長ではなく確実性に対してプレミアムを支払っている。市場が実質27倍払っているのは、景気後退があろうとなかろうと、利益が予定通りに現れるという約束だ。その約束が上場同業他社に対してこれほどの規模のプレミアムに見合うかどうかが実際の議論の的であり、史上最高値ではその主張はより難しくなる。配当利回りは約2.4%に圧縮され、最近のレンジの下限付近にあるため、通常防衛的な買い手を支えるインカムクッションは見た目よりも薄い。
TIKRでコカ・コーラが同業他社と比較してどのようなパフォーマンスを示しているか見る(無料です!) >>>
TIKR アドバンストモデル分析
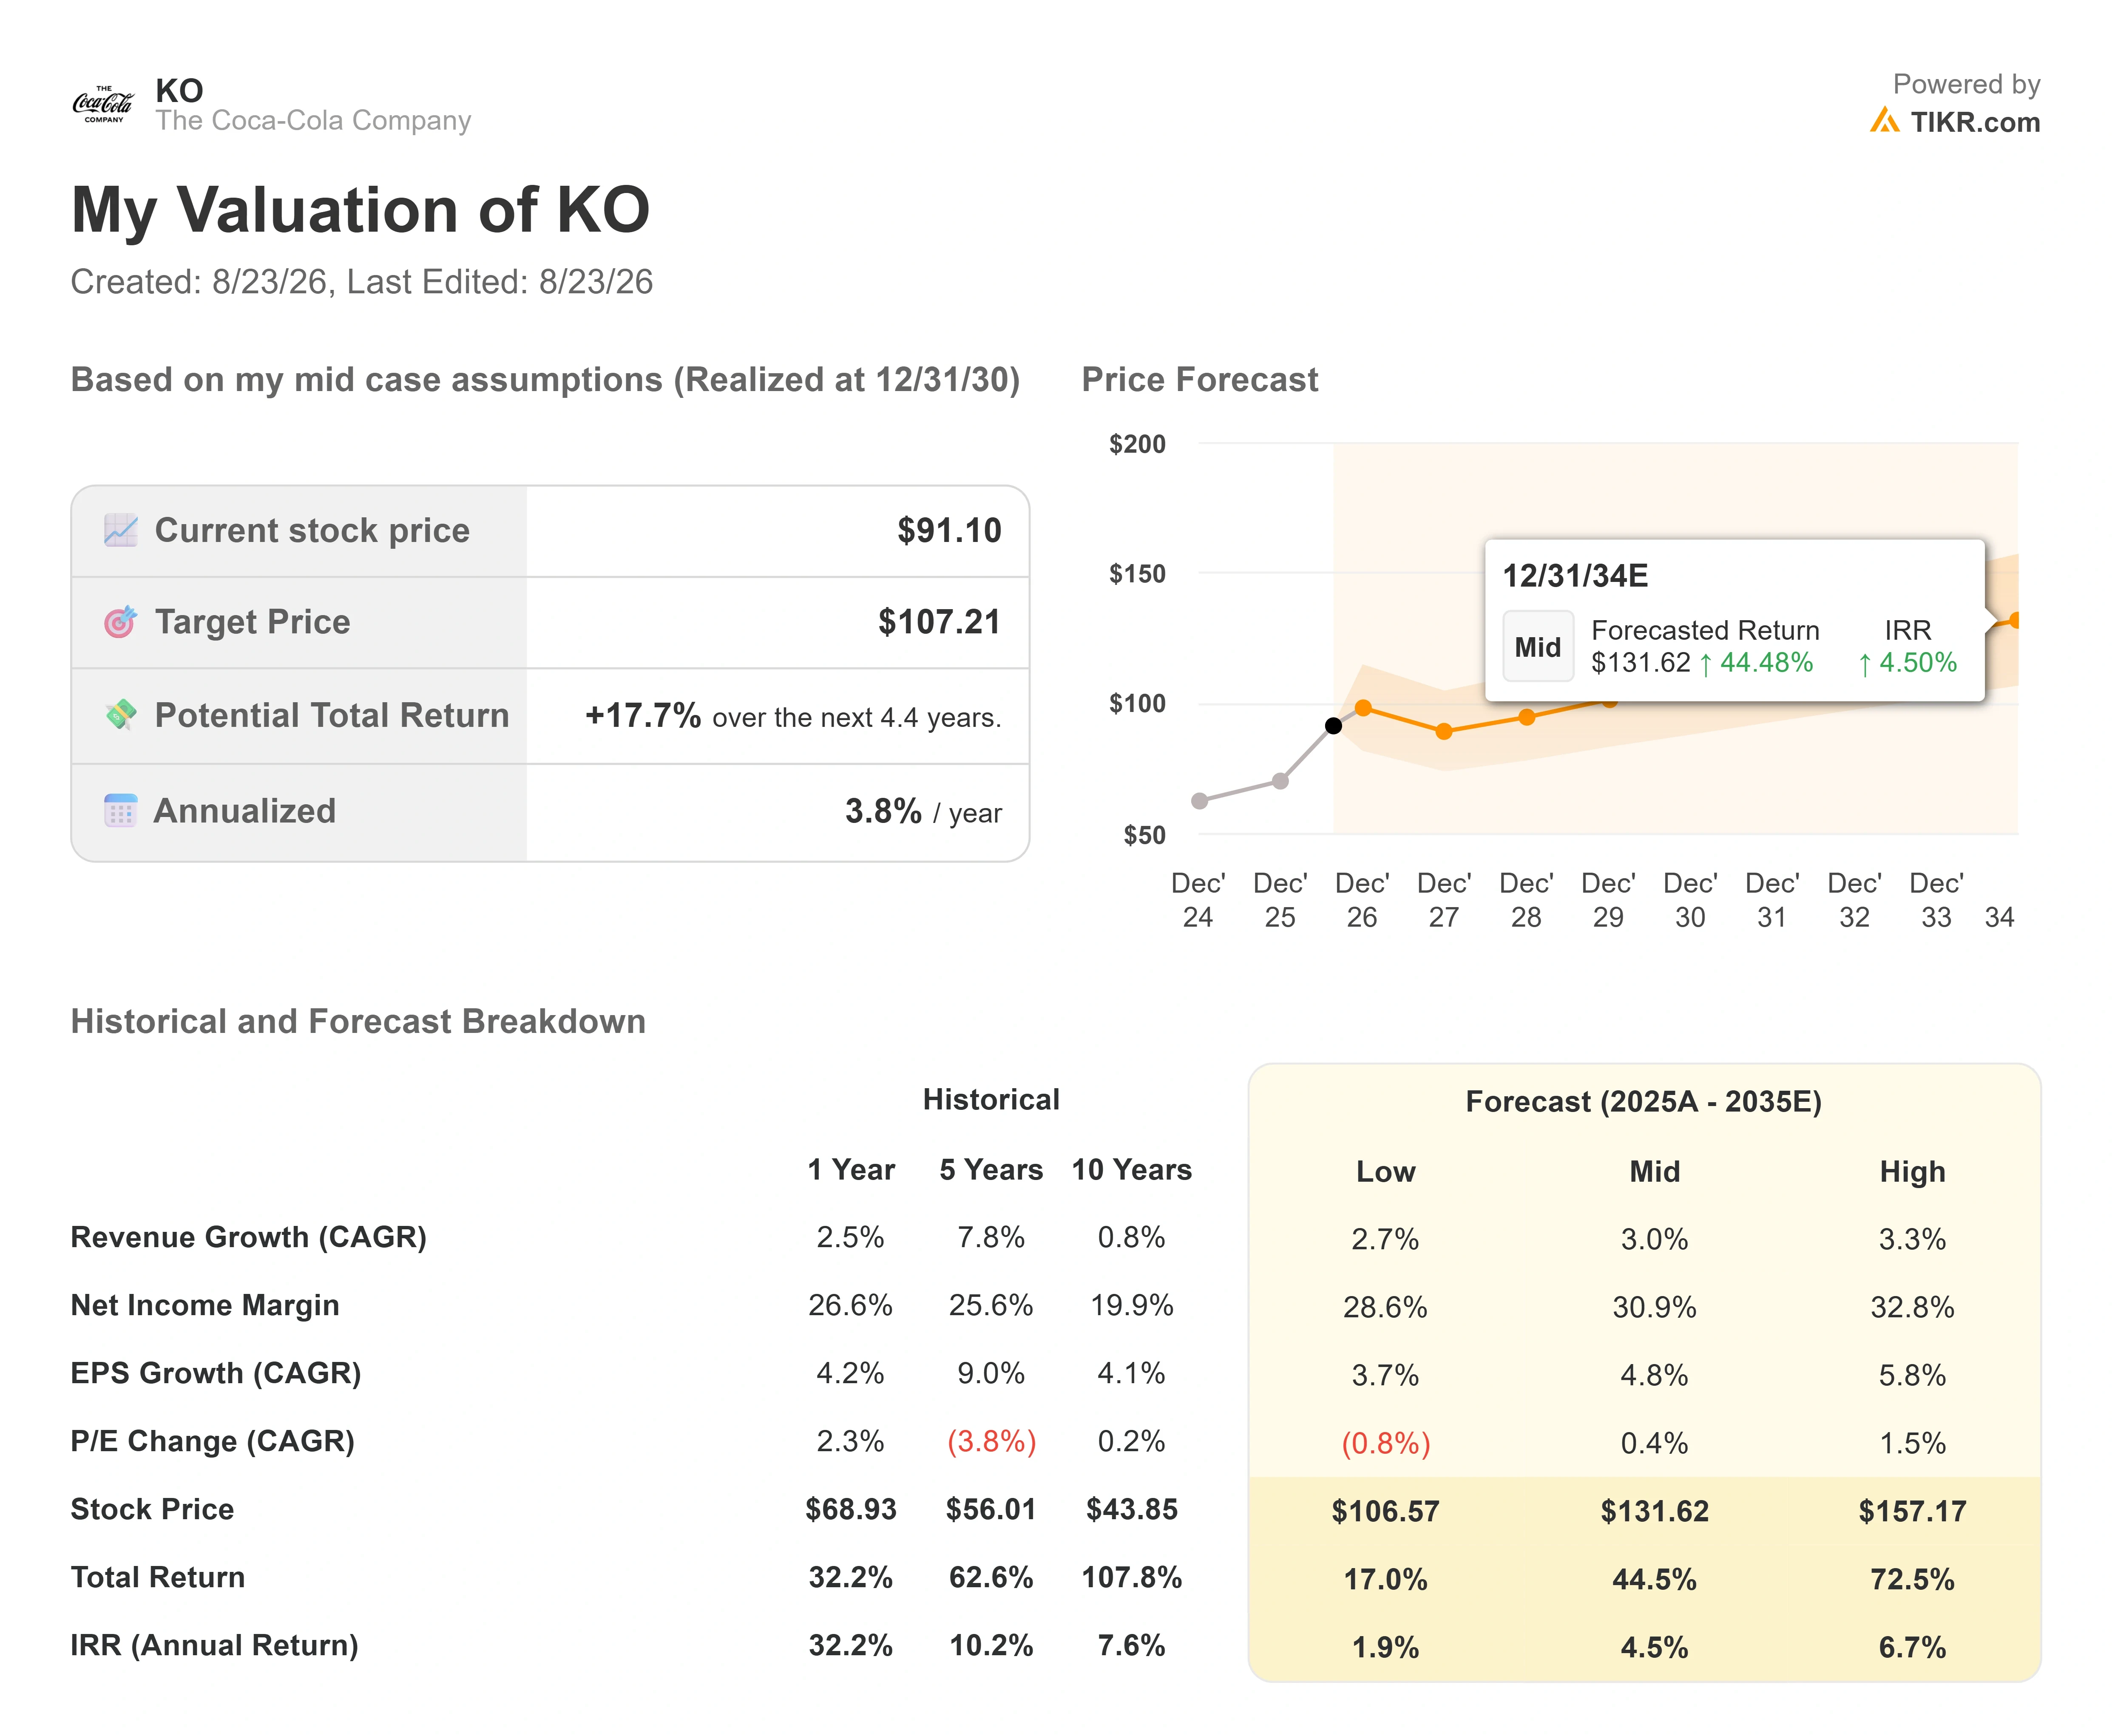
- 現在の株価: $91.10
- 目標株価(中間ケース): ~$107
- 潜在的なトータルリターン: ~18%
- 年率化IRR: ~4% / 年
コカ・コーラ株のアナリスト成長予測と目標株価を見る(無料です!) >>>
中間ケースを使用すると、TIKRのモデルはコカ・コーラを約$107と評価し、これは約4.4年間で約18%のトータルリターン、または年率約4%に相当する。この数字の背後にある2つの売上ドライバーは、同社の収益成長管理ツールキットを通じた安定した世界的な価格設定と、インドのような新興市場でのボリューム拡大であり、CEOのエンリケ・ブラウンはコカ・コーラがトップ10ブランドのうち7つを所有していると指摘している。マージンのドライバーは、アセットライトなフランチャイズ再編の継続であり、最も直近ではコカ・コーラ・ビバレッジ・アフリカの売却が保留されており、経営陣はこれが粗利益率と営業利益率を押し上げると期待している。モデルは純利益率が約31%に向かって上昇すると仮定している。
上振れケースは、価格設定とマージン拡大が計画を上回るペースで進み、目標株価を$107以上に押し上げ、中間ケースが示唆する約4%を超える年率リターンを実現するというものだ。下振れケースはより単純で、今日より関連性が高い:安全資産需要が後退し、KOが同業他社に向かって部分的にでも再評価(リレート)されれば、ビジネスに何の問題がなくても株価は下落する可能性がある。これが、防衛的銘柄を史上最高のバリュエーションで購入する際の特有のリスクだ。
結論
次の真の試練は、10月下旬に予定されている第3四半期決算で訪れる。北米の有機売上高とボリュームに注目しよう:同地域は第2四半期に有機売上高で7%成長したが、これは容易な比較対象を踏まえたものであり、ワールドカップに依存していた。これらの追い風(テールウィンド)がなくても中一桁の数字を維持できれば、価格設定の仕組みが単独で機能していることを確認できるが、ボリュームが横ばいに近づくようであれば、マルチプル圧縮(評価倍率低下)の主張に根拠を与えることになる。27倍益、2.4%の利回りでは、コカ・コーラは良いニュースを織り込み、失望の余地をほとんど残していない。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーをフォローしよう。
コカ・コーラに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできるようにする。
コカ・コーラを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーションマルチプルが時間とともにどのように推移してきたか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、コカ・コーラとあなたのレーダーにある他のすべての銘柄を追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会を発見できる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!