主なポイント
- シンプレスの株価は、第1四半期決算が経営陣自身の予想を下回り、有機的成長率が2%、調整後EBITDAが9%減少したことを受けて19%下落した。
- 経営陣は通期目標を維持したが、これはより迅速なコスト削減、M&A、および後半の業績回復に依存する内容となっている。
- シンプレスは今後3四半期で少なくとも4億3000万ドルの調整後EBITDAを達成する必要があり、第1四半期の実績は8980万ドルだった。
シンプレス (CMPR) の株価は、会計年度第1四半期決算が経営陣自身の予想を下回ったことを受けて、本日19%下落した。
9月30日までの四半期の売上高は8%増の9億3400万ドルとなったが、有機的・為替影響調整後の成長率はわずか2%だった。調整後EBITDAは9%減の8980万ドルとなった。
それにもかかわらず経営陣は通期業績見通しを維持し、ロバート・キーンCEOは木曜日の決算説明会で次のように述べた。
「財務目標を達成するための保険として、コスト削減策を加速させています。」
残りの期間は大きな負担を背負う
シンプレスは依然として、2027年度(6月決算年度)に少なくとも5億2000万ドルの調整後EBITDA、約2億ドルの調整後フリーキャッシュフロー、および少なくとも3%の有機的成長を達成すると見込んでいる。
これは、残り3四半期で少なくとも4億3000万ドルの調整後EBITDAを達成する必要があることを意味する。昨年度の第4四半期の実績は1億2040万ドルだった。
アナリストは既に、今年度のEBITDAが急増すると予想していた。
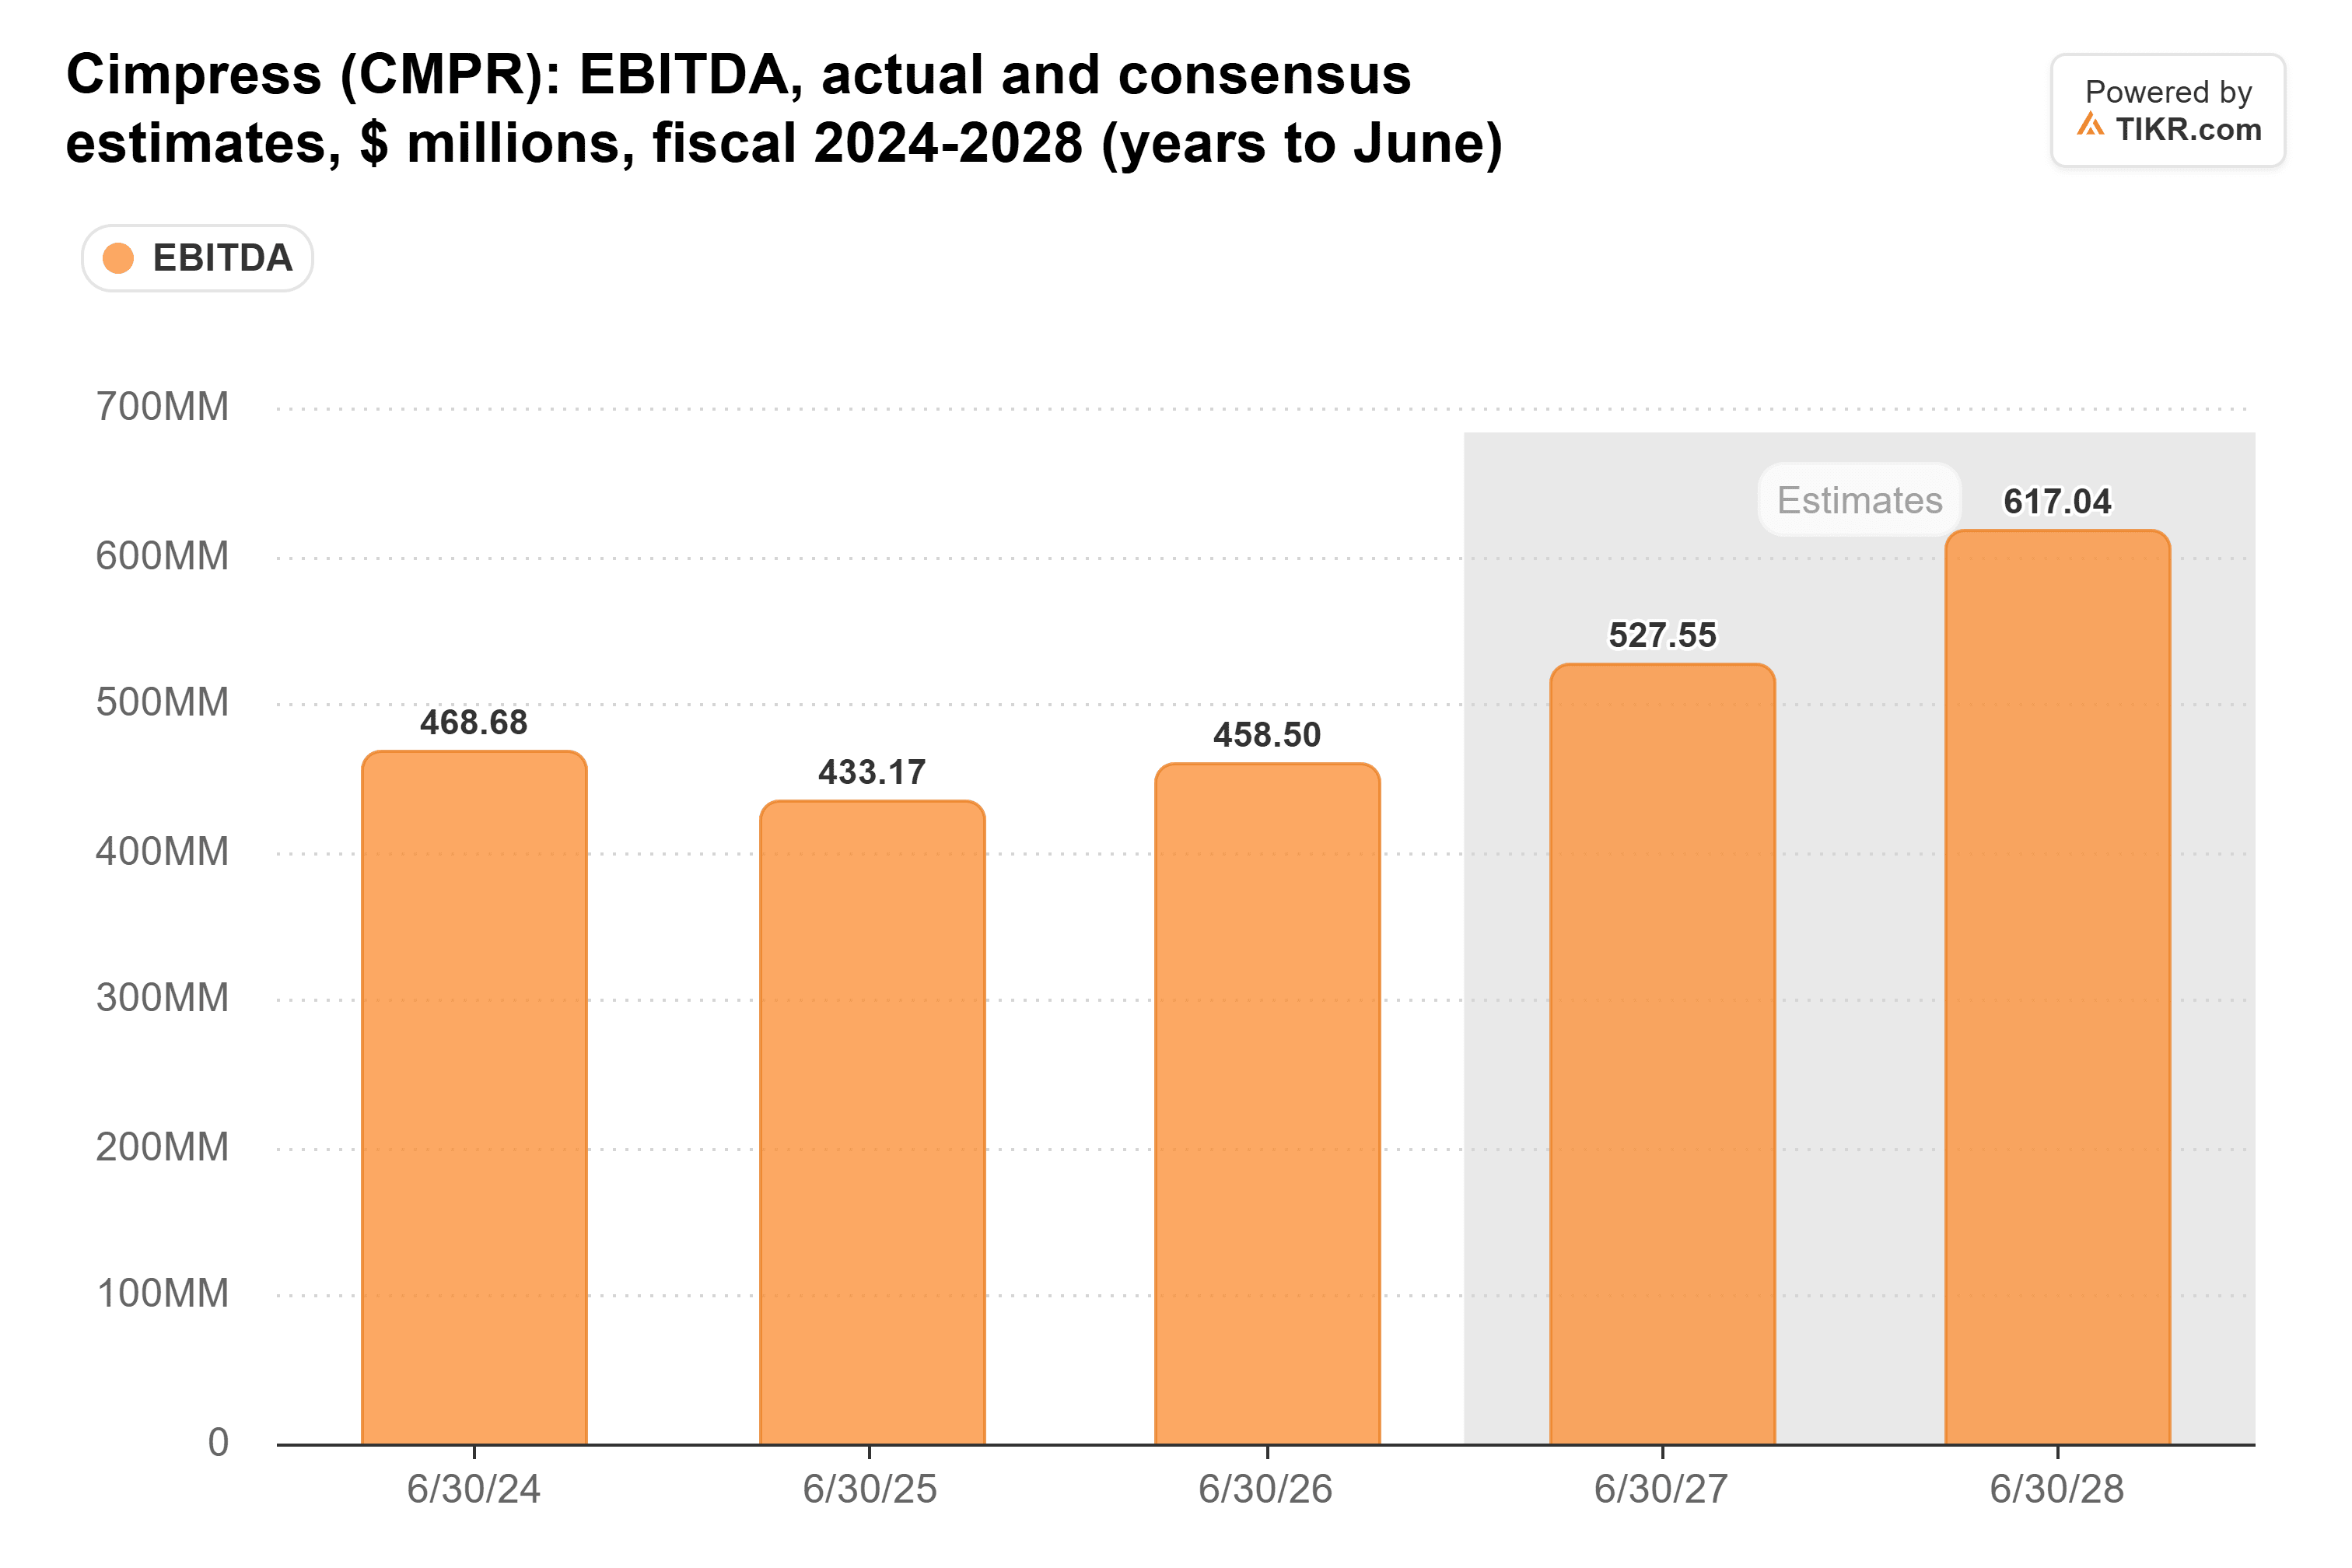
この5億2800万ドルという数字の背後にある両方の予想は、今四半期の決算発表前に立てられたものだ。9%の減少を受けて、これらの予想は下方修正されると予想される。
M&Aは今年度に1800万ドルから2100万ドルのEBITDAを追加する見込みだが、それだけではギャップを埋めることはできない。
フリーキャッシュフローは2年連続で縮小している。
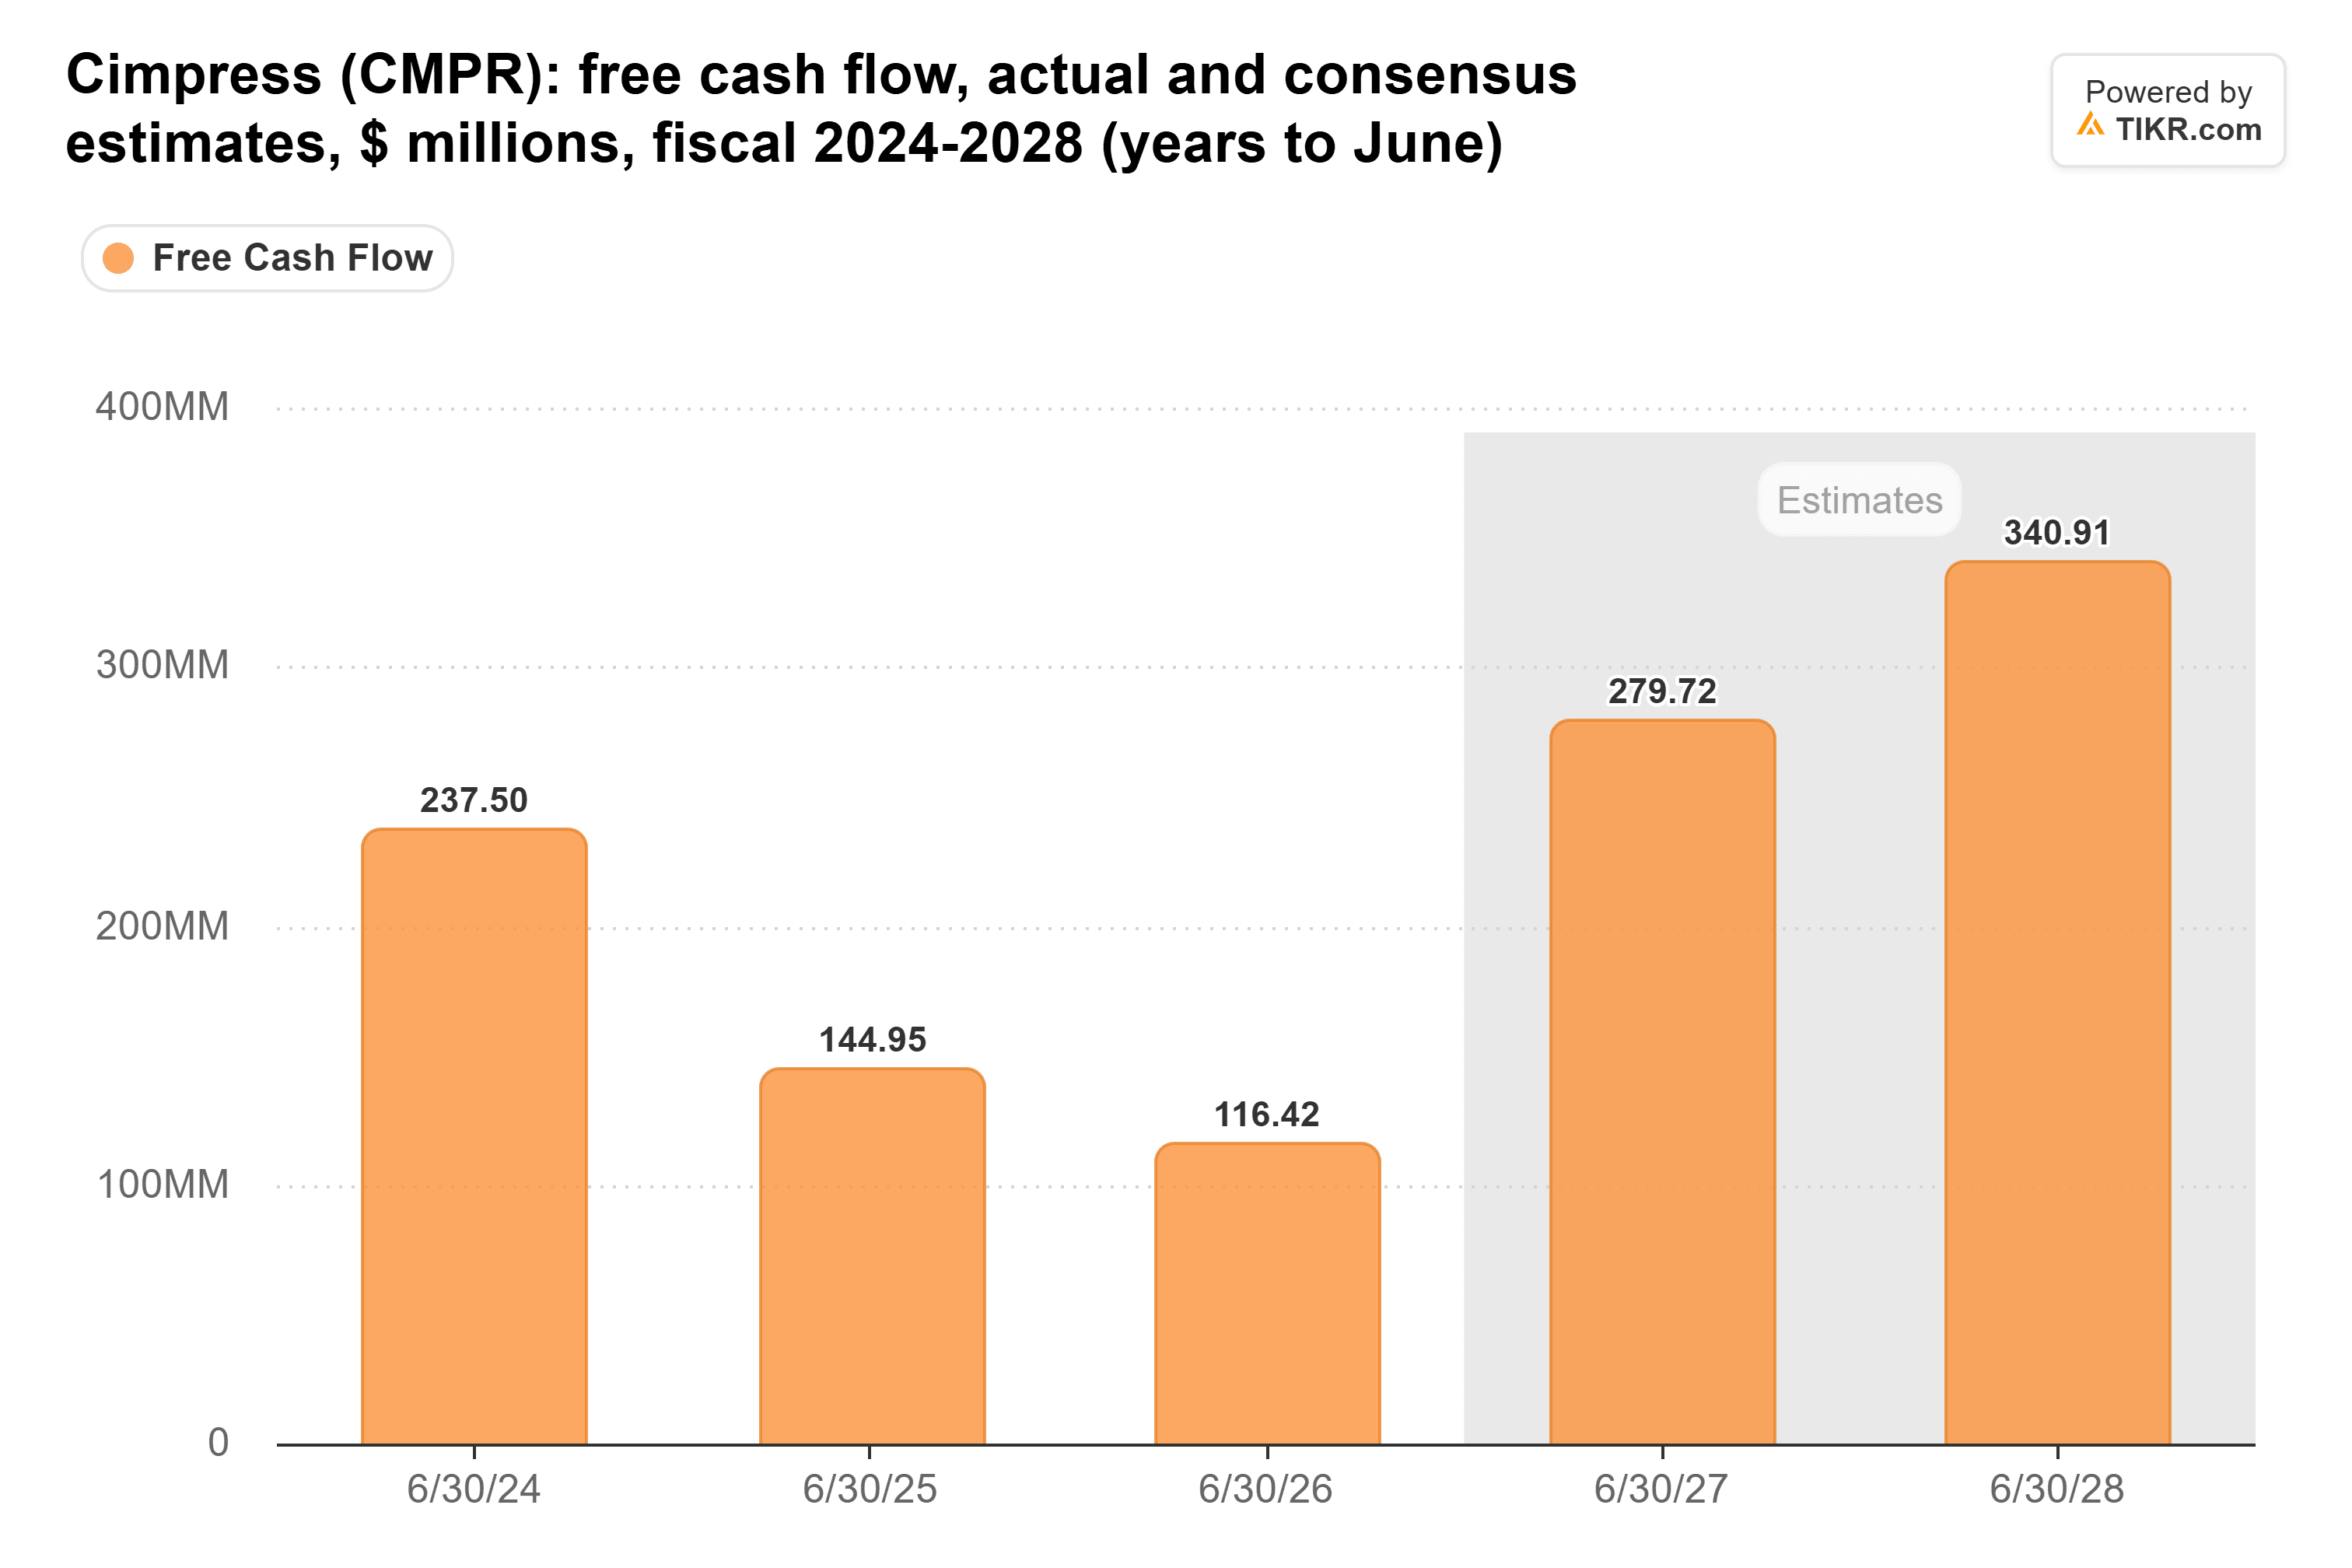
第1四半期の調整後フリーキャッシュフローは930万ドルの流出だったため、残り3四半期で2億ドル以上を稼ぎ出す必要がある。
成長はより困難な課題
M&Aは四半期で6000万ドルの売上高を追加しており、これが8%と2%の成長率の差の大部分を説明している。またキーンCEOは、VistaPrintのレガシー製品と小規模顧客が「現在、高価値顧客からの追い風を相殺している」と述べた。
シンプレスのアナリスト評価を見る(無料):
シンプレスの買い、保有、売りの評価の詳細な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。シンプレスのアナリスト評価を見る
計画を織り込んだ株価
本日以前、シンプレスは予想PER15倍で取引されていた。これは7月の21倍から低下したものの、過去5年間の平均である13倍を上回っていた。
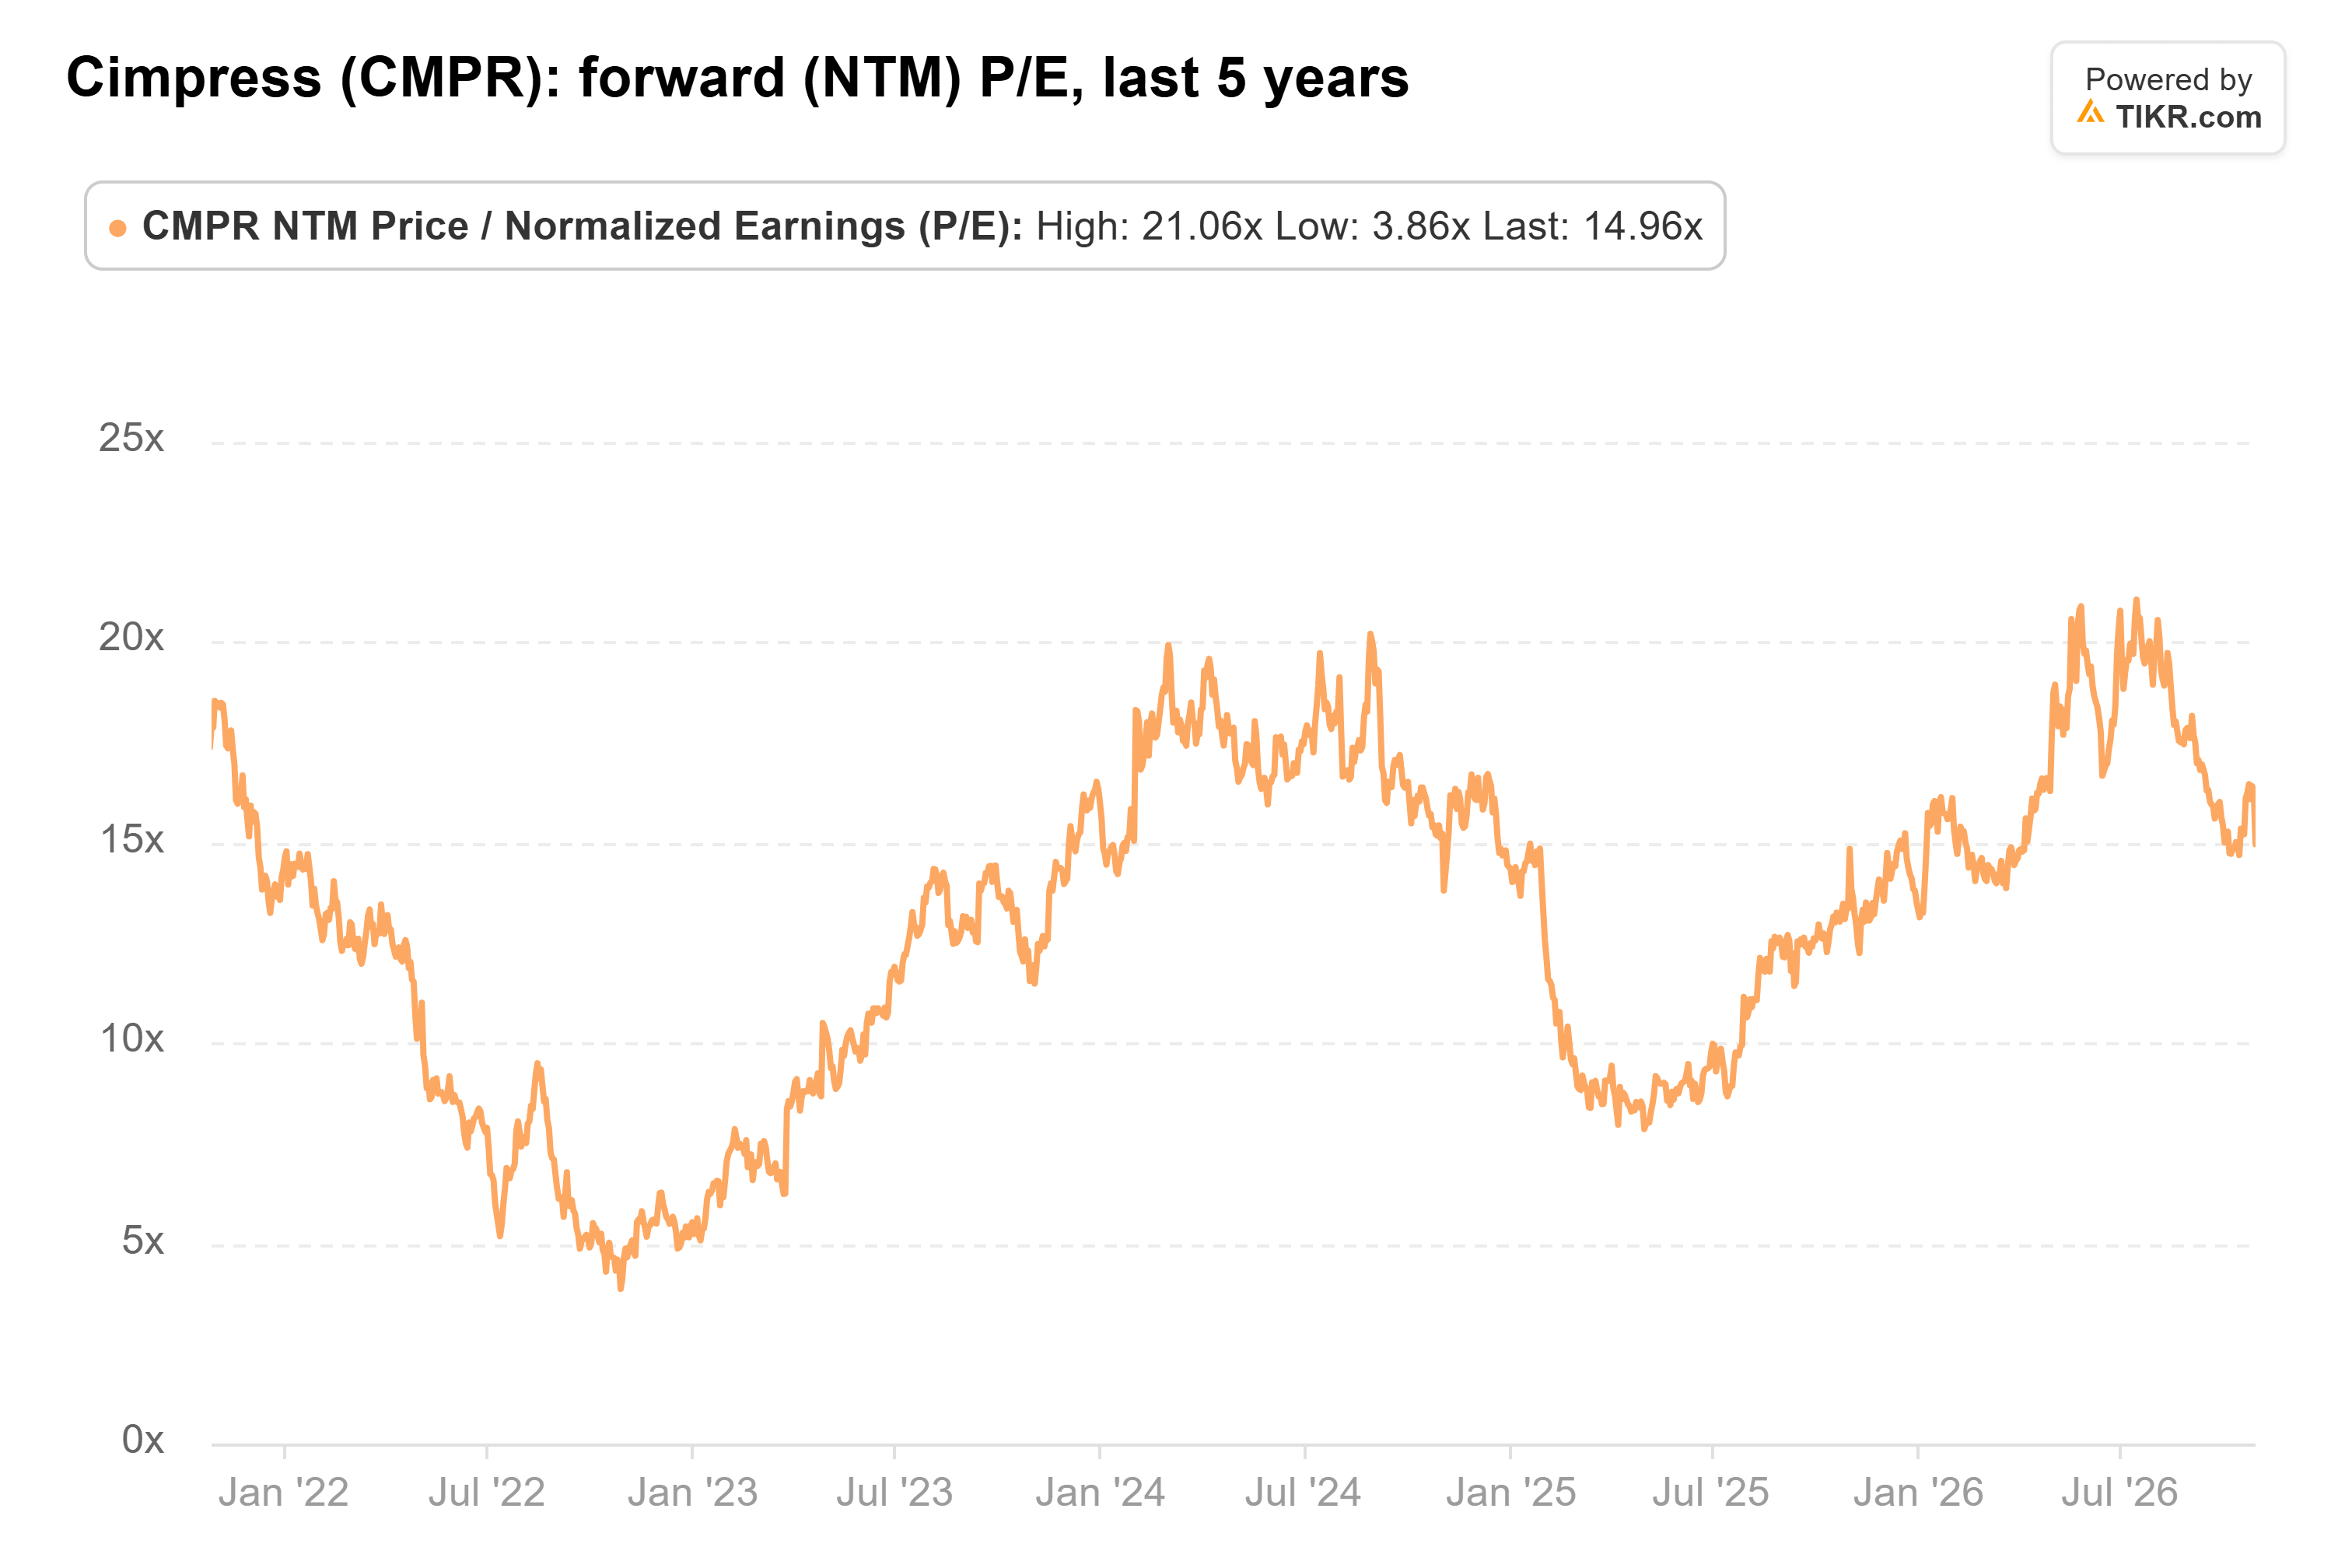
本日の下落によりPERは約13倍となり、その倍率の根拠となる収益予想は下方修正される可能性が高い。
私の見解:その株価水準では、市場は依然として業績見通しが維持されると想定している。計画から大きく外れた四半期の後では、買いを検討する前に12月四半期の結果を見たい。もちろん、1月下旬に報告される第2四半期の好調な業績は大きな助けとなるだろう。
では、シンプレスの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、シンプレスがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!