主なポイント
- Haleonの株価は本日14%下落した。2026年の有機的売上高成長率の見通しを3%-5%から約2.5%に引き下げたため。
- 追加の5億ポンドの自社株買い(フリーキャッシュフローで容易に賄える規模)も、売上鈍化を埋め合わせるには至らなかった。
- Procter & Gambleのヘルスケア部門売上はHaleonとほぼ同程度の成長率。Colgate-PalmoliveとChurch & Dwightは明日決算発表。
- Haleonは株価が以前の評価水準を取り戻す前に、中期目標である4%-6%成長に戻る必要がある。
Haleon (HLN) の株価は本日、Sensodyneのメーカーが成長見通しを下方修正したことを受け、14%急落した。新たな5億ポンドの自社株買いも効果はなかった。
これは、Procter & Gamble (PG)、Colgate-Palmolive (CL)、Church & Dwight (CHD) にとっても重要だ。これらの企業は、同じ歯磨き粉やドラッグストアの棚を巡ってHaleonと競合している。
計画を下回った四半期
CEOのBrian McNamaraは率直に述べた:「第3四半期は我々の期待を下回った」。四半期の内容は以下の通り:
- 有機的売上高成長率:2.6%(第2四半期の3.1%から低下)
- オーラルヘルス部門:8.8%増
- 2026年有機的売上高成長率:3%-5%から引き下げ、現在約2.5%
北米での穏やかな風邪・インフルエンザシーズンが受注を減少させた。競合する鎮痛剤の新製品発売とブラジルでの新販売モデルが第4四半期に重荷となっている。
自社株買いは容易な部分だった
同社のフリーキャッシュフローは2021年以降、毎年増加している:
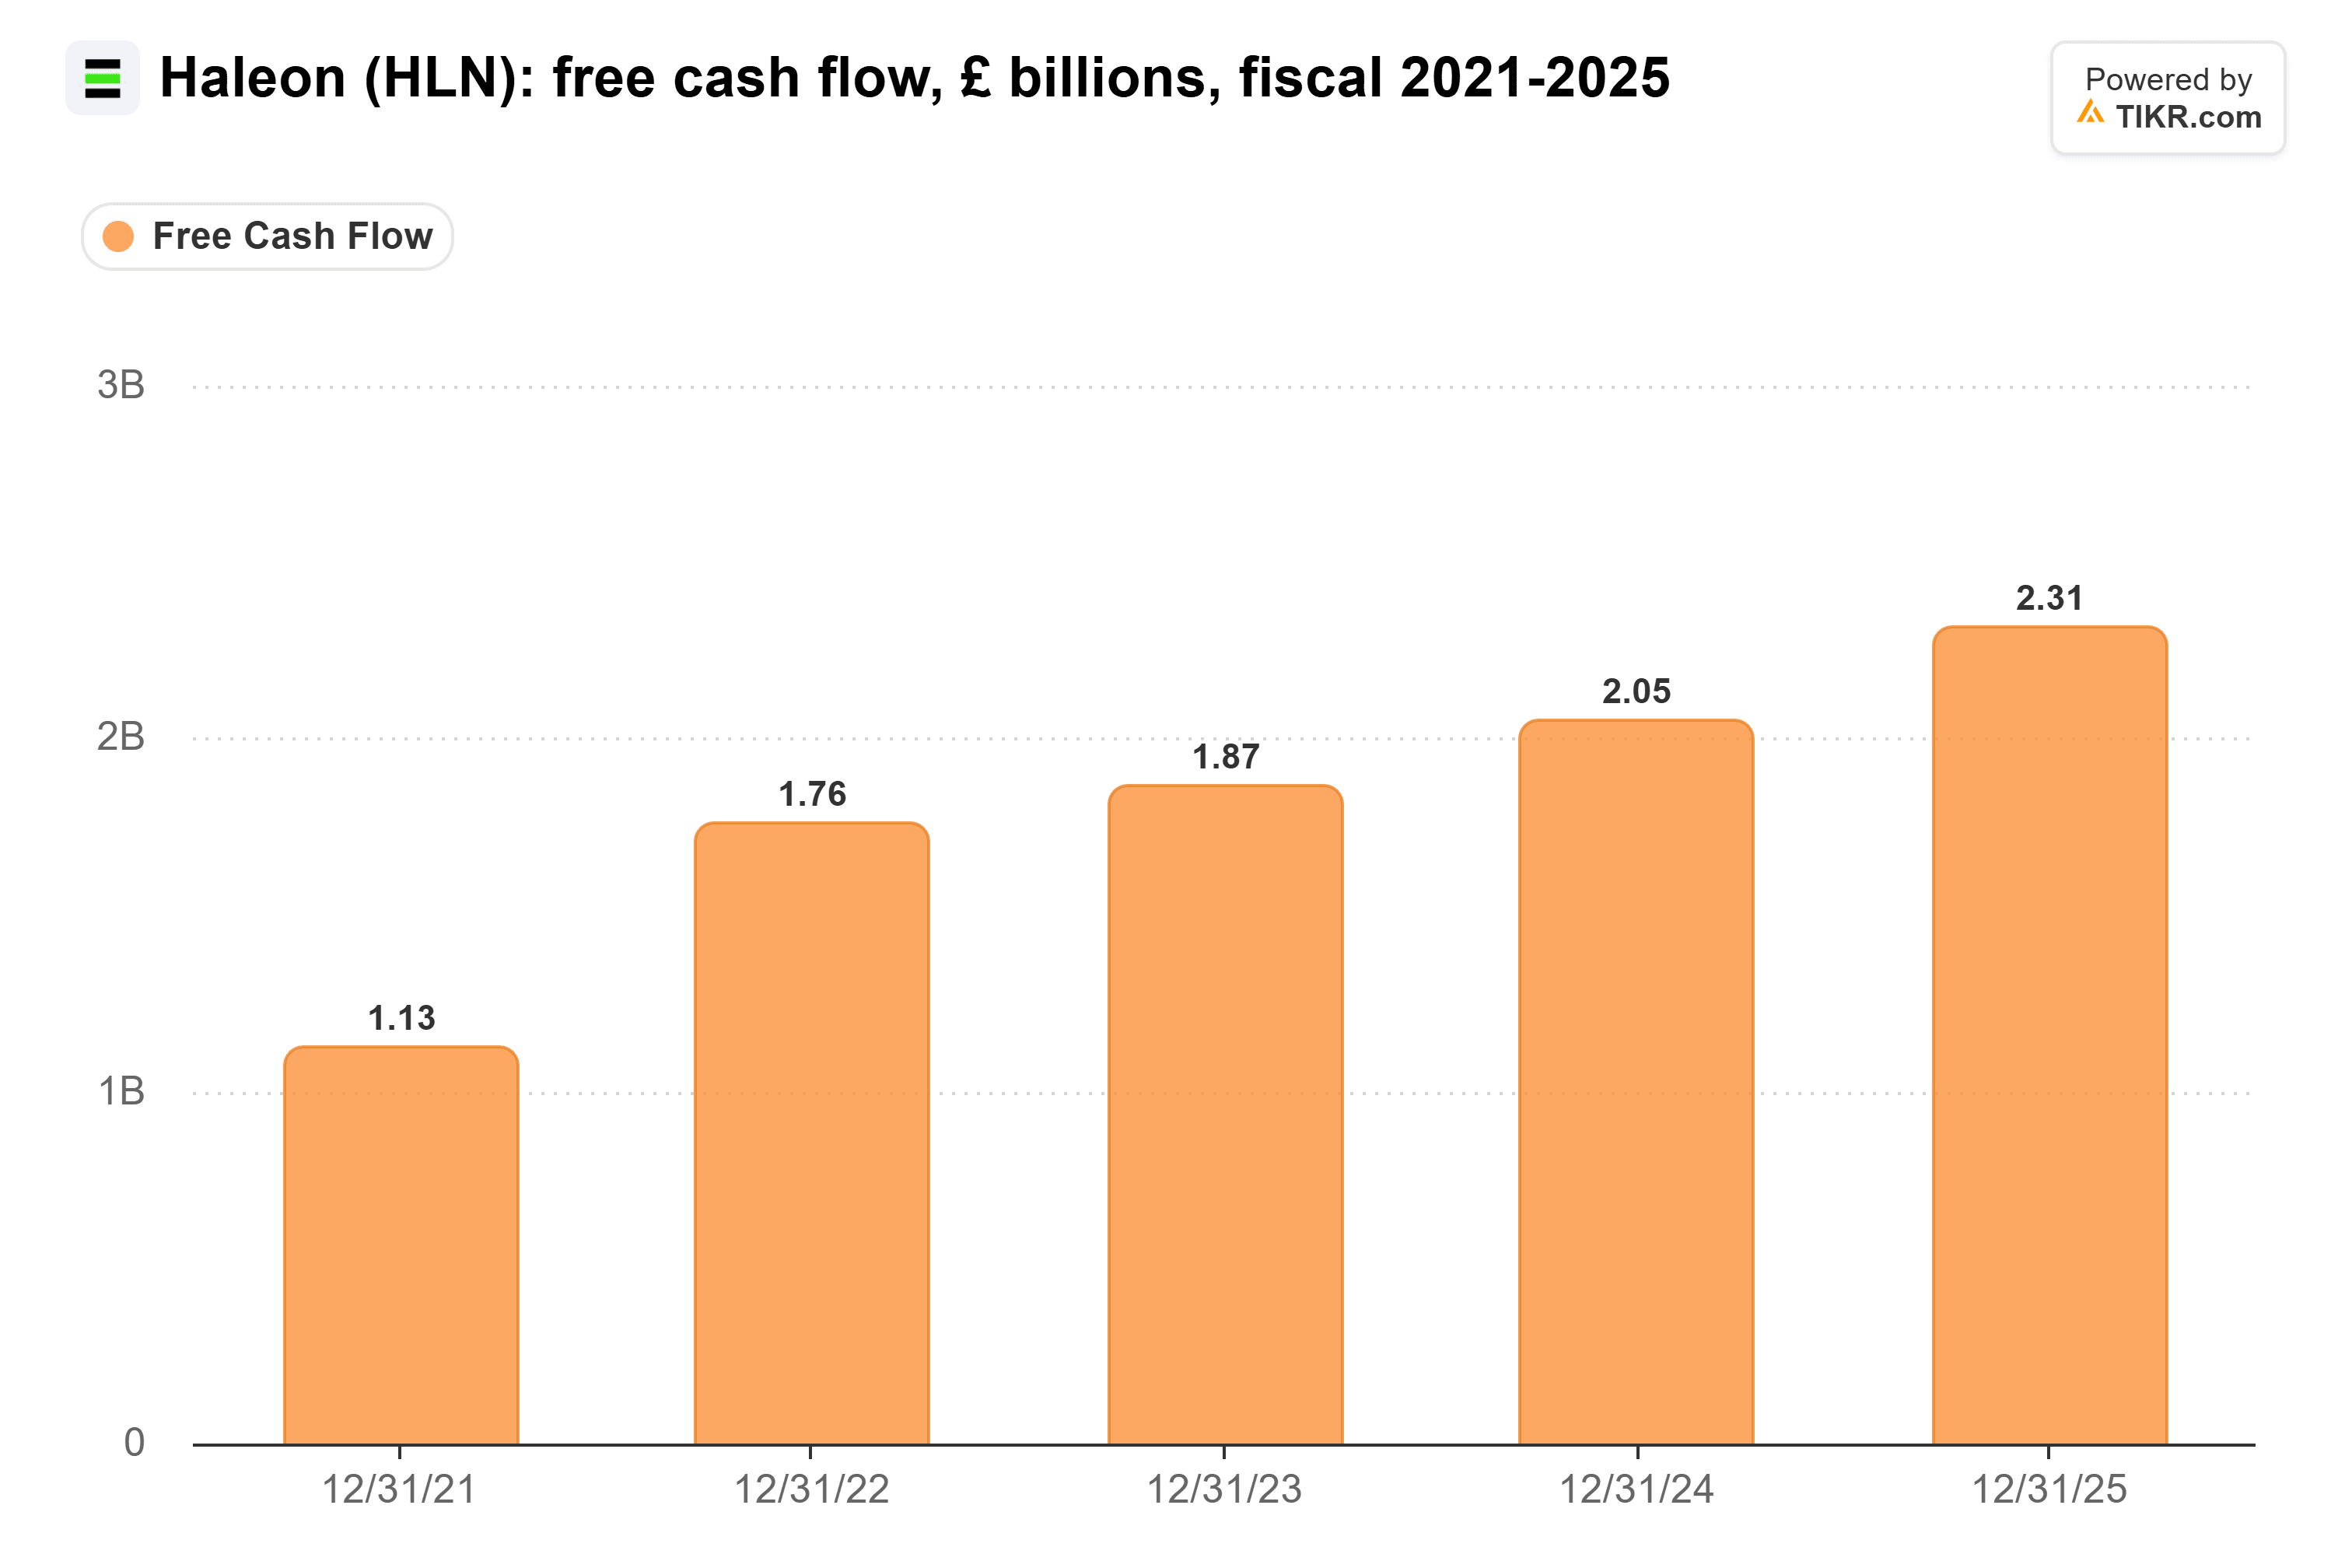
5億ポンドは、前年度の23億ポンドの約5分の1に相当する。
しかし、鈍化したのは成長だ。経営陣は中期目標である4%-6%成長を維持しているが、ウォールストリートの売上高予想(本日以前に設定されたもの)は既にHaleonをその下限近くに位置づけていた:
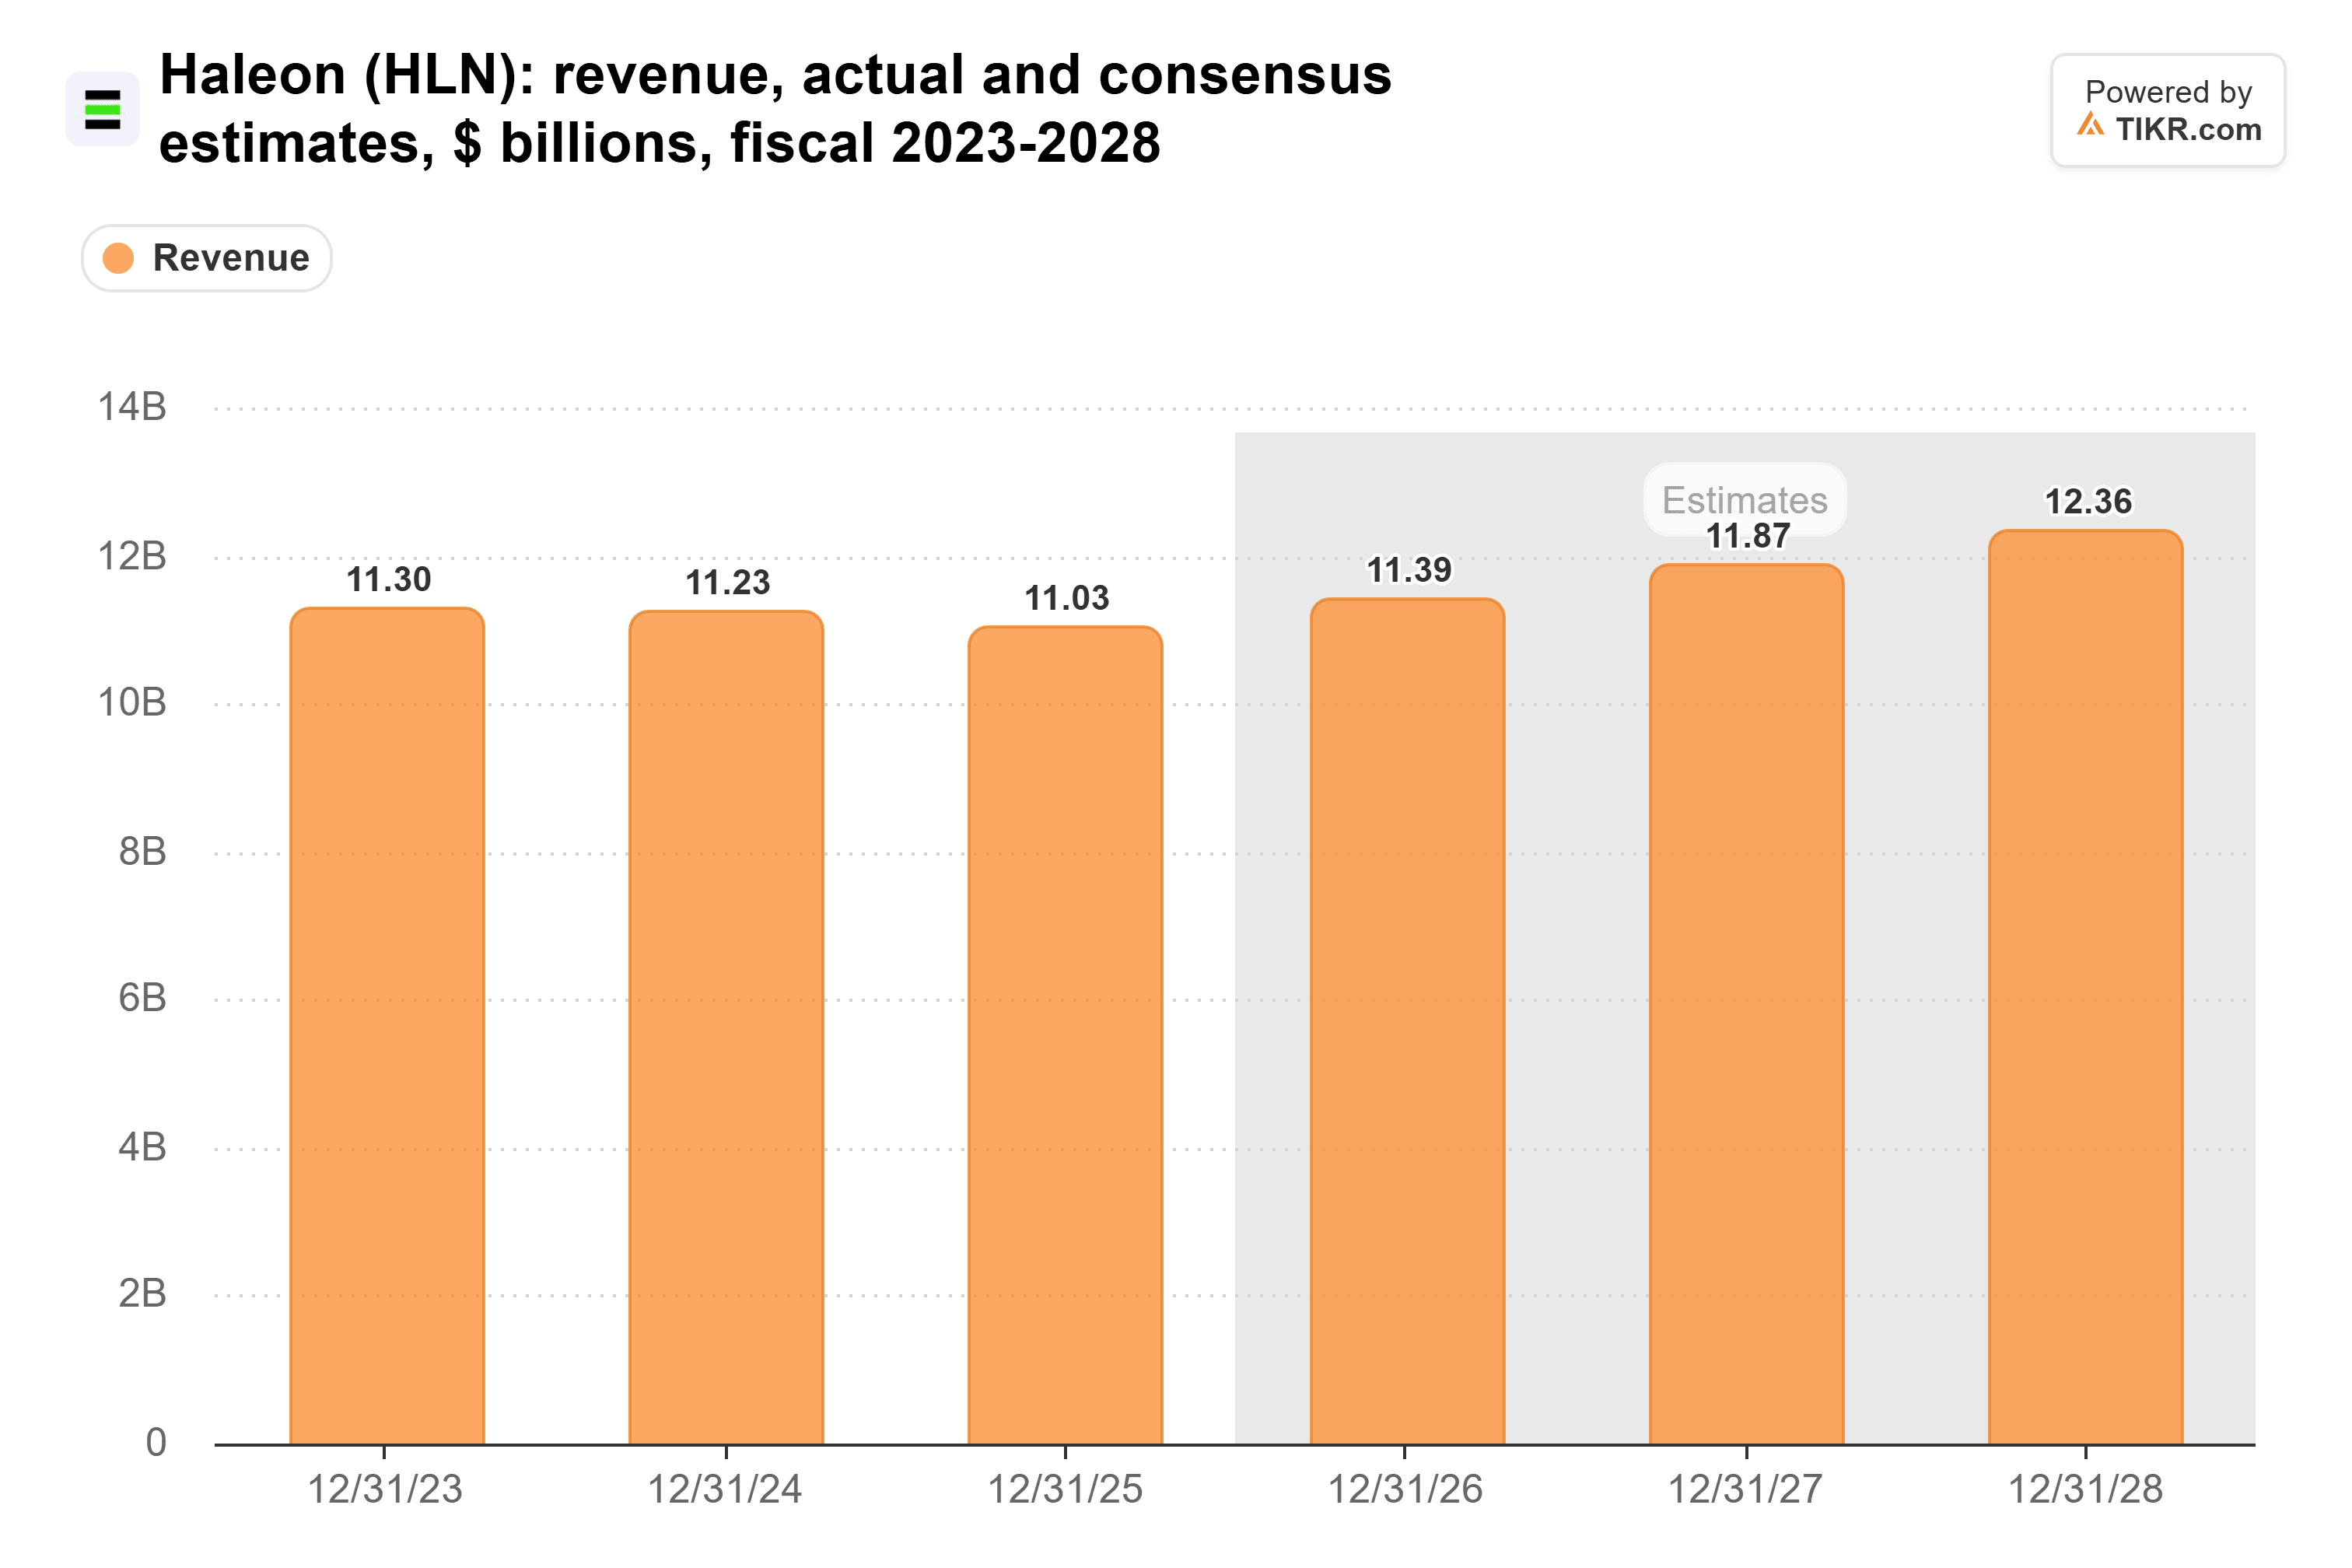
これは2027年と2028年に年率約4%の成長を意味し、これらの予想は本日以降、下方修正されると予想される。
需要の弱さに加え、独自の問題も
P&Gのヘルスケア部門売上は9月までの四半期に有機的に3%成長し、Haleonのペースとほぼ同じだった。つまり、需要の弱さはHaleonだけの問題ではない。
Colgateの北米有機売上は6月四半期に3%減少した一方、ラテンアメリカは5.3%成長した。Church & Dwightの米国有機売上は5.1%増加し、通年の有機的成長見通しを4%-5%に引き上げた。両社が明日の決算発表でこの水準を維持すれば、Haleonのブラジルと北米での苦戦は同社独自の問題に見えるだろう。
TIKRはHaleonを5人のアナリストがカバーしています。「買い」と評価しているのは何人?
Haleonの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Haleonのアナリスト評価を見る
低成長株として評価されている
HaleonのフォワードP/Eは昨日の終値時点で17倍であり、過去3年間の平均である19倍を下回っていた:
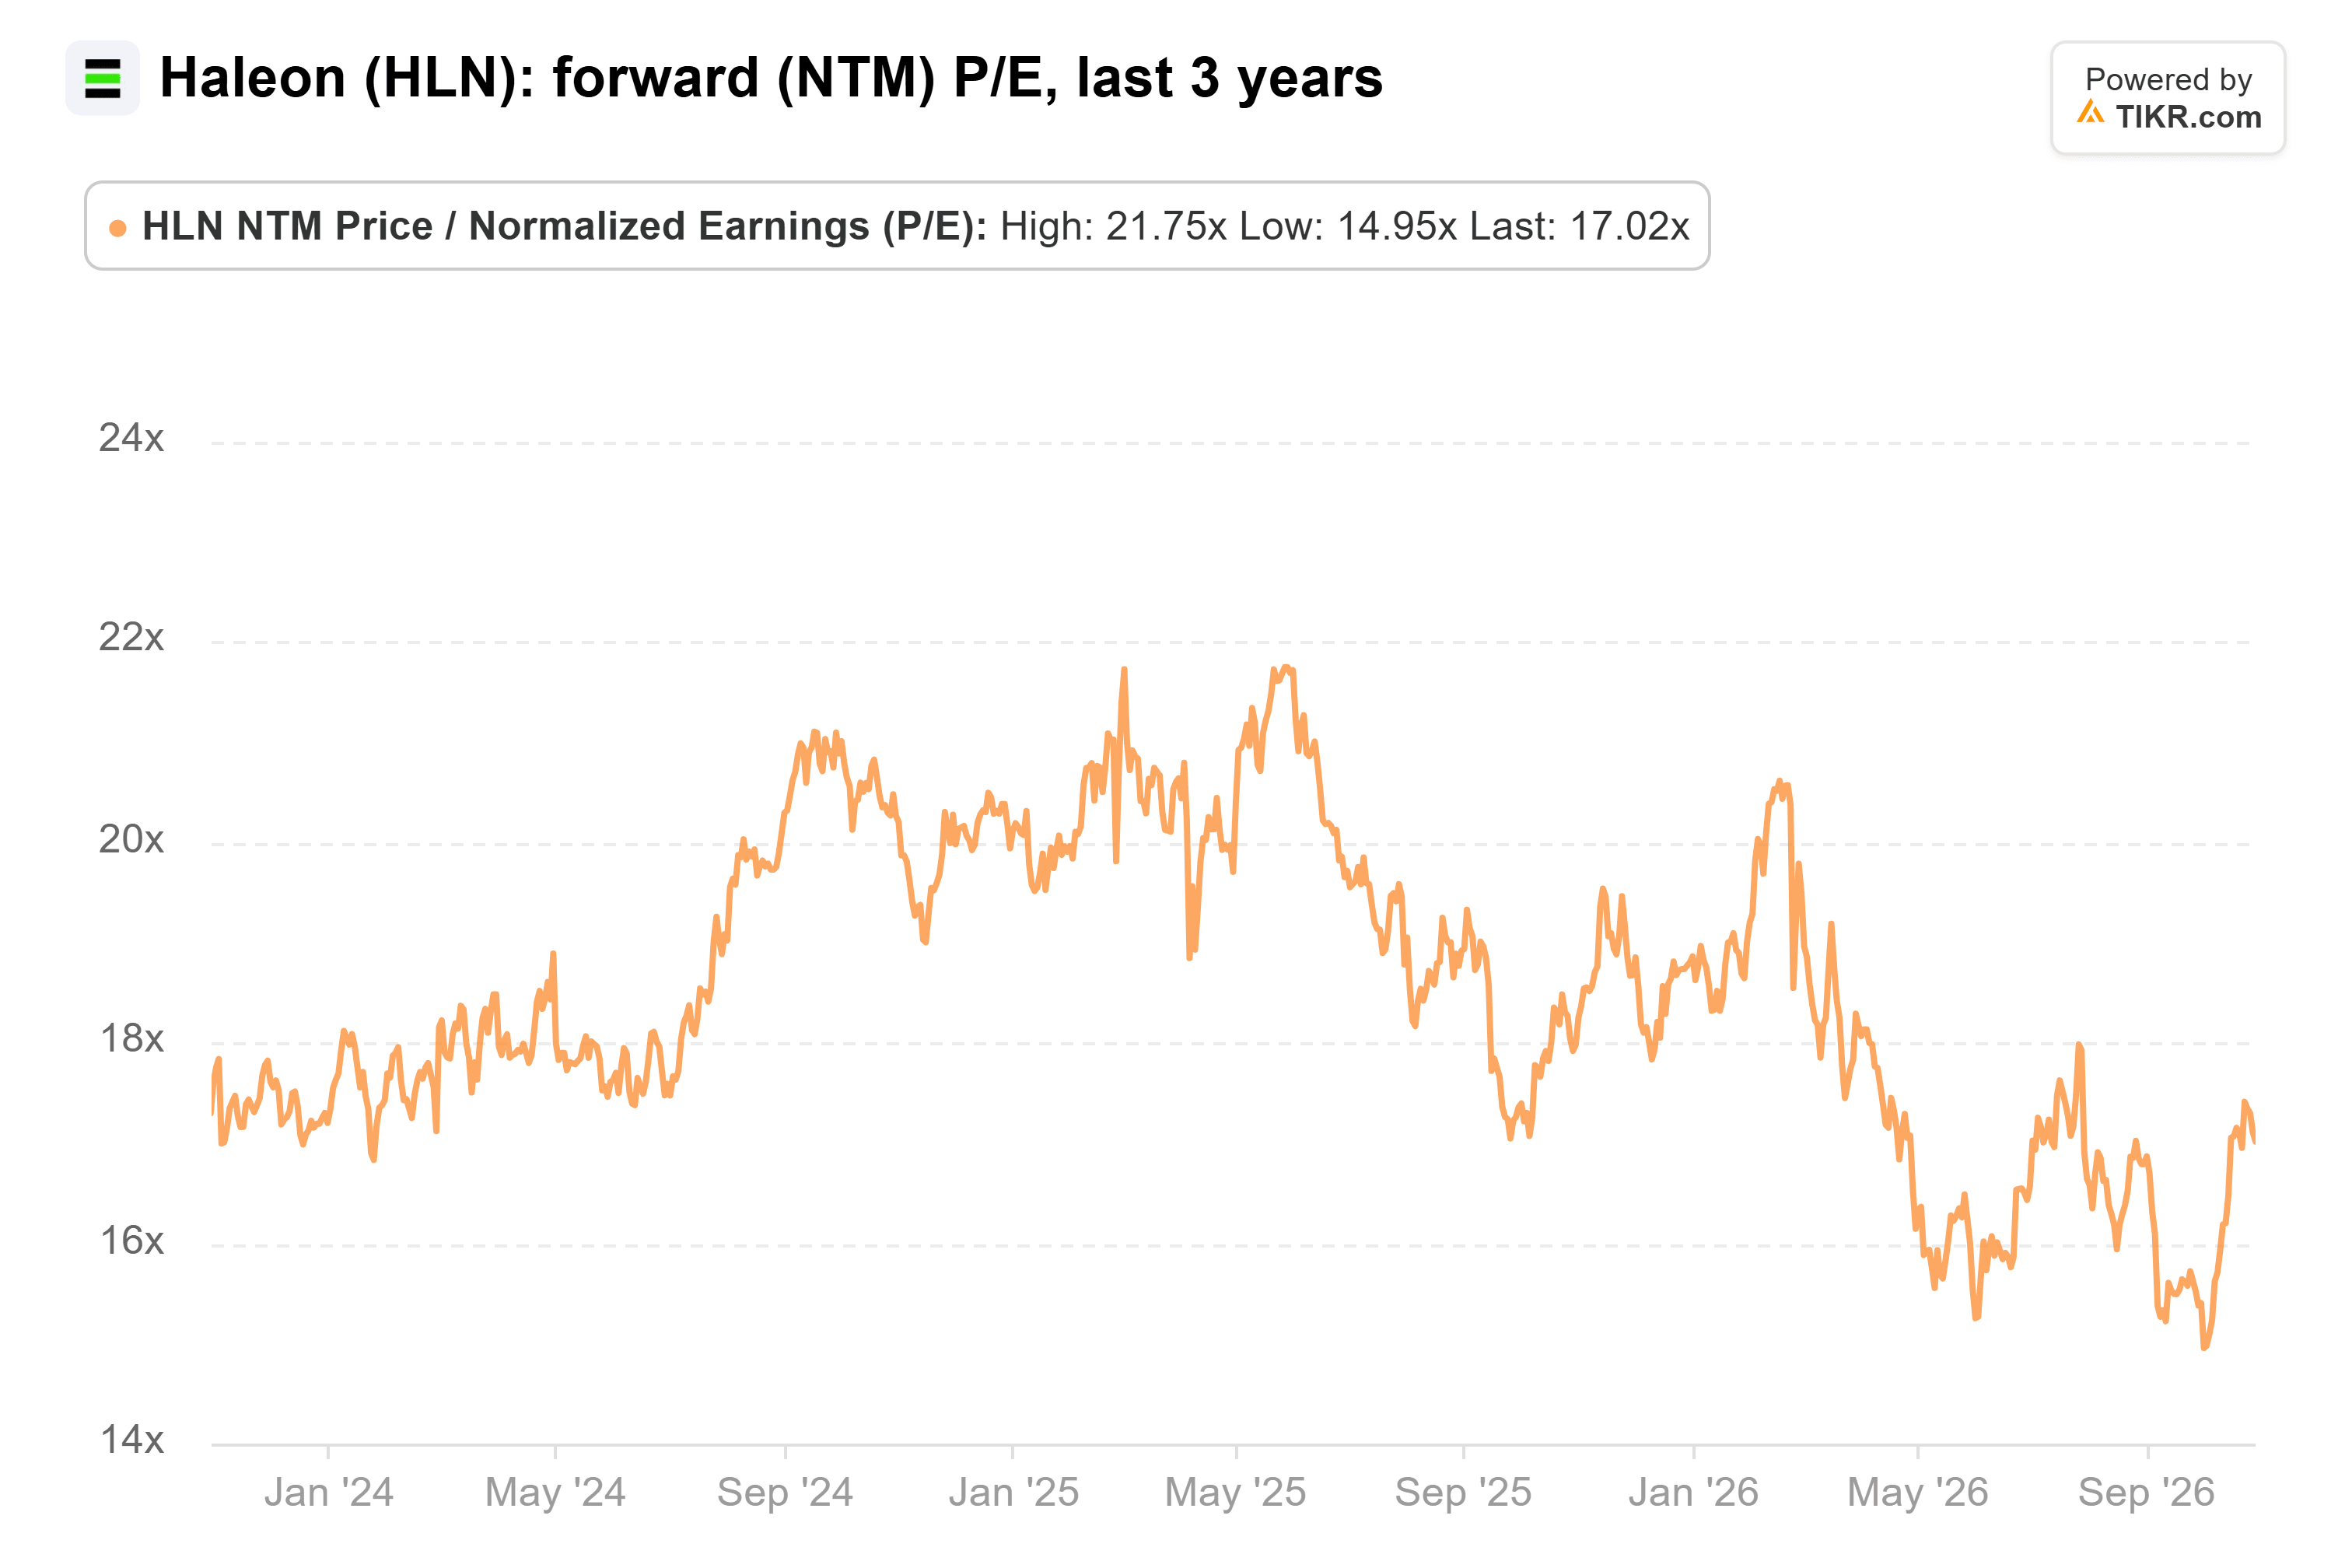
本日の下落により、P/Eは約15倍となり、このレンジの下限に位置する。
私の見解:Haleonは、自社株買いの有無にかかわらず、4%-6%成長に戻るまでは低成長株として取引されるだろう。もちろん、競合する鎮痛剤の新製品発売により第4四半期は混乱する。
では、Haleonの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Haleonの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!