主なポイント
- チポトレ・メキシカン・グリルの株価は本日6%上昇した。これはマクドナルドが第3四半期決算で予想を上回り、ヤム!・ブランズやスターバックスを含むレストラン株全体を押し上げたため。
- マクドナルドの米国既存店売上高は減少した一方、チポトレは低所得層の顧客を中心に、3四半期連続で来店客数を増加させた。
- タコベルの米国既存店売上高は第3四半期に4%減少したが、チポトレは価格を意識する顧客を獲得している。
- チポトレの予想株価収益率(P/E)は5年平均を大きく下回っているが、レストラン・マージンは依然として縮小している。
チポトレ・メキシカン・グリル (CMG) の株価は本日、同社独自のニュースがないにもかかわらず6%上昇した。マクドナルドは今朝発表した第3四半期決算で、調整後1株当たり利益(EPS)が11%増の3.57ドルとなり、利益予想を上回った(売上高は予想を下回り、米国既存店売上高は0.2%減少した)。これに連れてレストラン株全体が上昇した。
タコベルを所有するヤム!・ブランズ (YUM)は、自社の決算発表の翌日に6%上昇し、スターバックス (SBUX)は5%上昇した。
チポトレは来店客数を伸ばしている
チポトレは、マクドナルドが追い求めている客層をすでに獲得している。同社は第3四半期に、取引数が0.8%増加し、既存店売上高を2.1%成長させた。これは3四半期連続の来店客数増加となる。スコット・ボートライトCEOは、低所得層の顧客が高所得層の顧客を上回ったのは約2年ぶりだと述べている。
タコベルは同じ客層を争っているが、米国既存店売上高は4%減少した(前年同期は7%増加)。私の見立てでは、チポトレがその顧客の一部を奪ったということだ。しかし、ヤムのクリス・ターナーCEOは、9月末以降、タコベルの米国既存店売上高成長率が「QSR業界全体を上回っている」と述べている。
スターバックスの米国既存店取引数は、9月27日までの四半期で2.4%増加した。今日は大手銘柄が軒並み上昇しているが、チポトレは自社の数字で評価すべきだろう。
TIKRはチポトレ・メキシカン・グリルについて35人のアナリストを追跡しています。「買い」としているのは何人でしょうか?
チポトレ・メキシカン・グリルに対する「買い」「保有」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。チポトレ・メキシカン・グリルのアナリスト評価を見る
割安だが、マージン改善が必要
アナリストは、チポトレの正規化EPSが今年は1.09ドルに低下し、その後2027年に1.33ドル、2028年に1.54ドルに上昇すると予想している:

マクドナルドの四半期決算は、チポトレがわずか1週間前に第4四半期の業績見通しを発表したばかりであるため、これらの予想に影響を与えるべきではない。
また、同社の株価は自社の歴史的な水準を大きく下回って取引されている:前日終値時点での予想株価収益率(P/E)は26倍で、5年平均の41倍を下回っている。
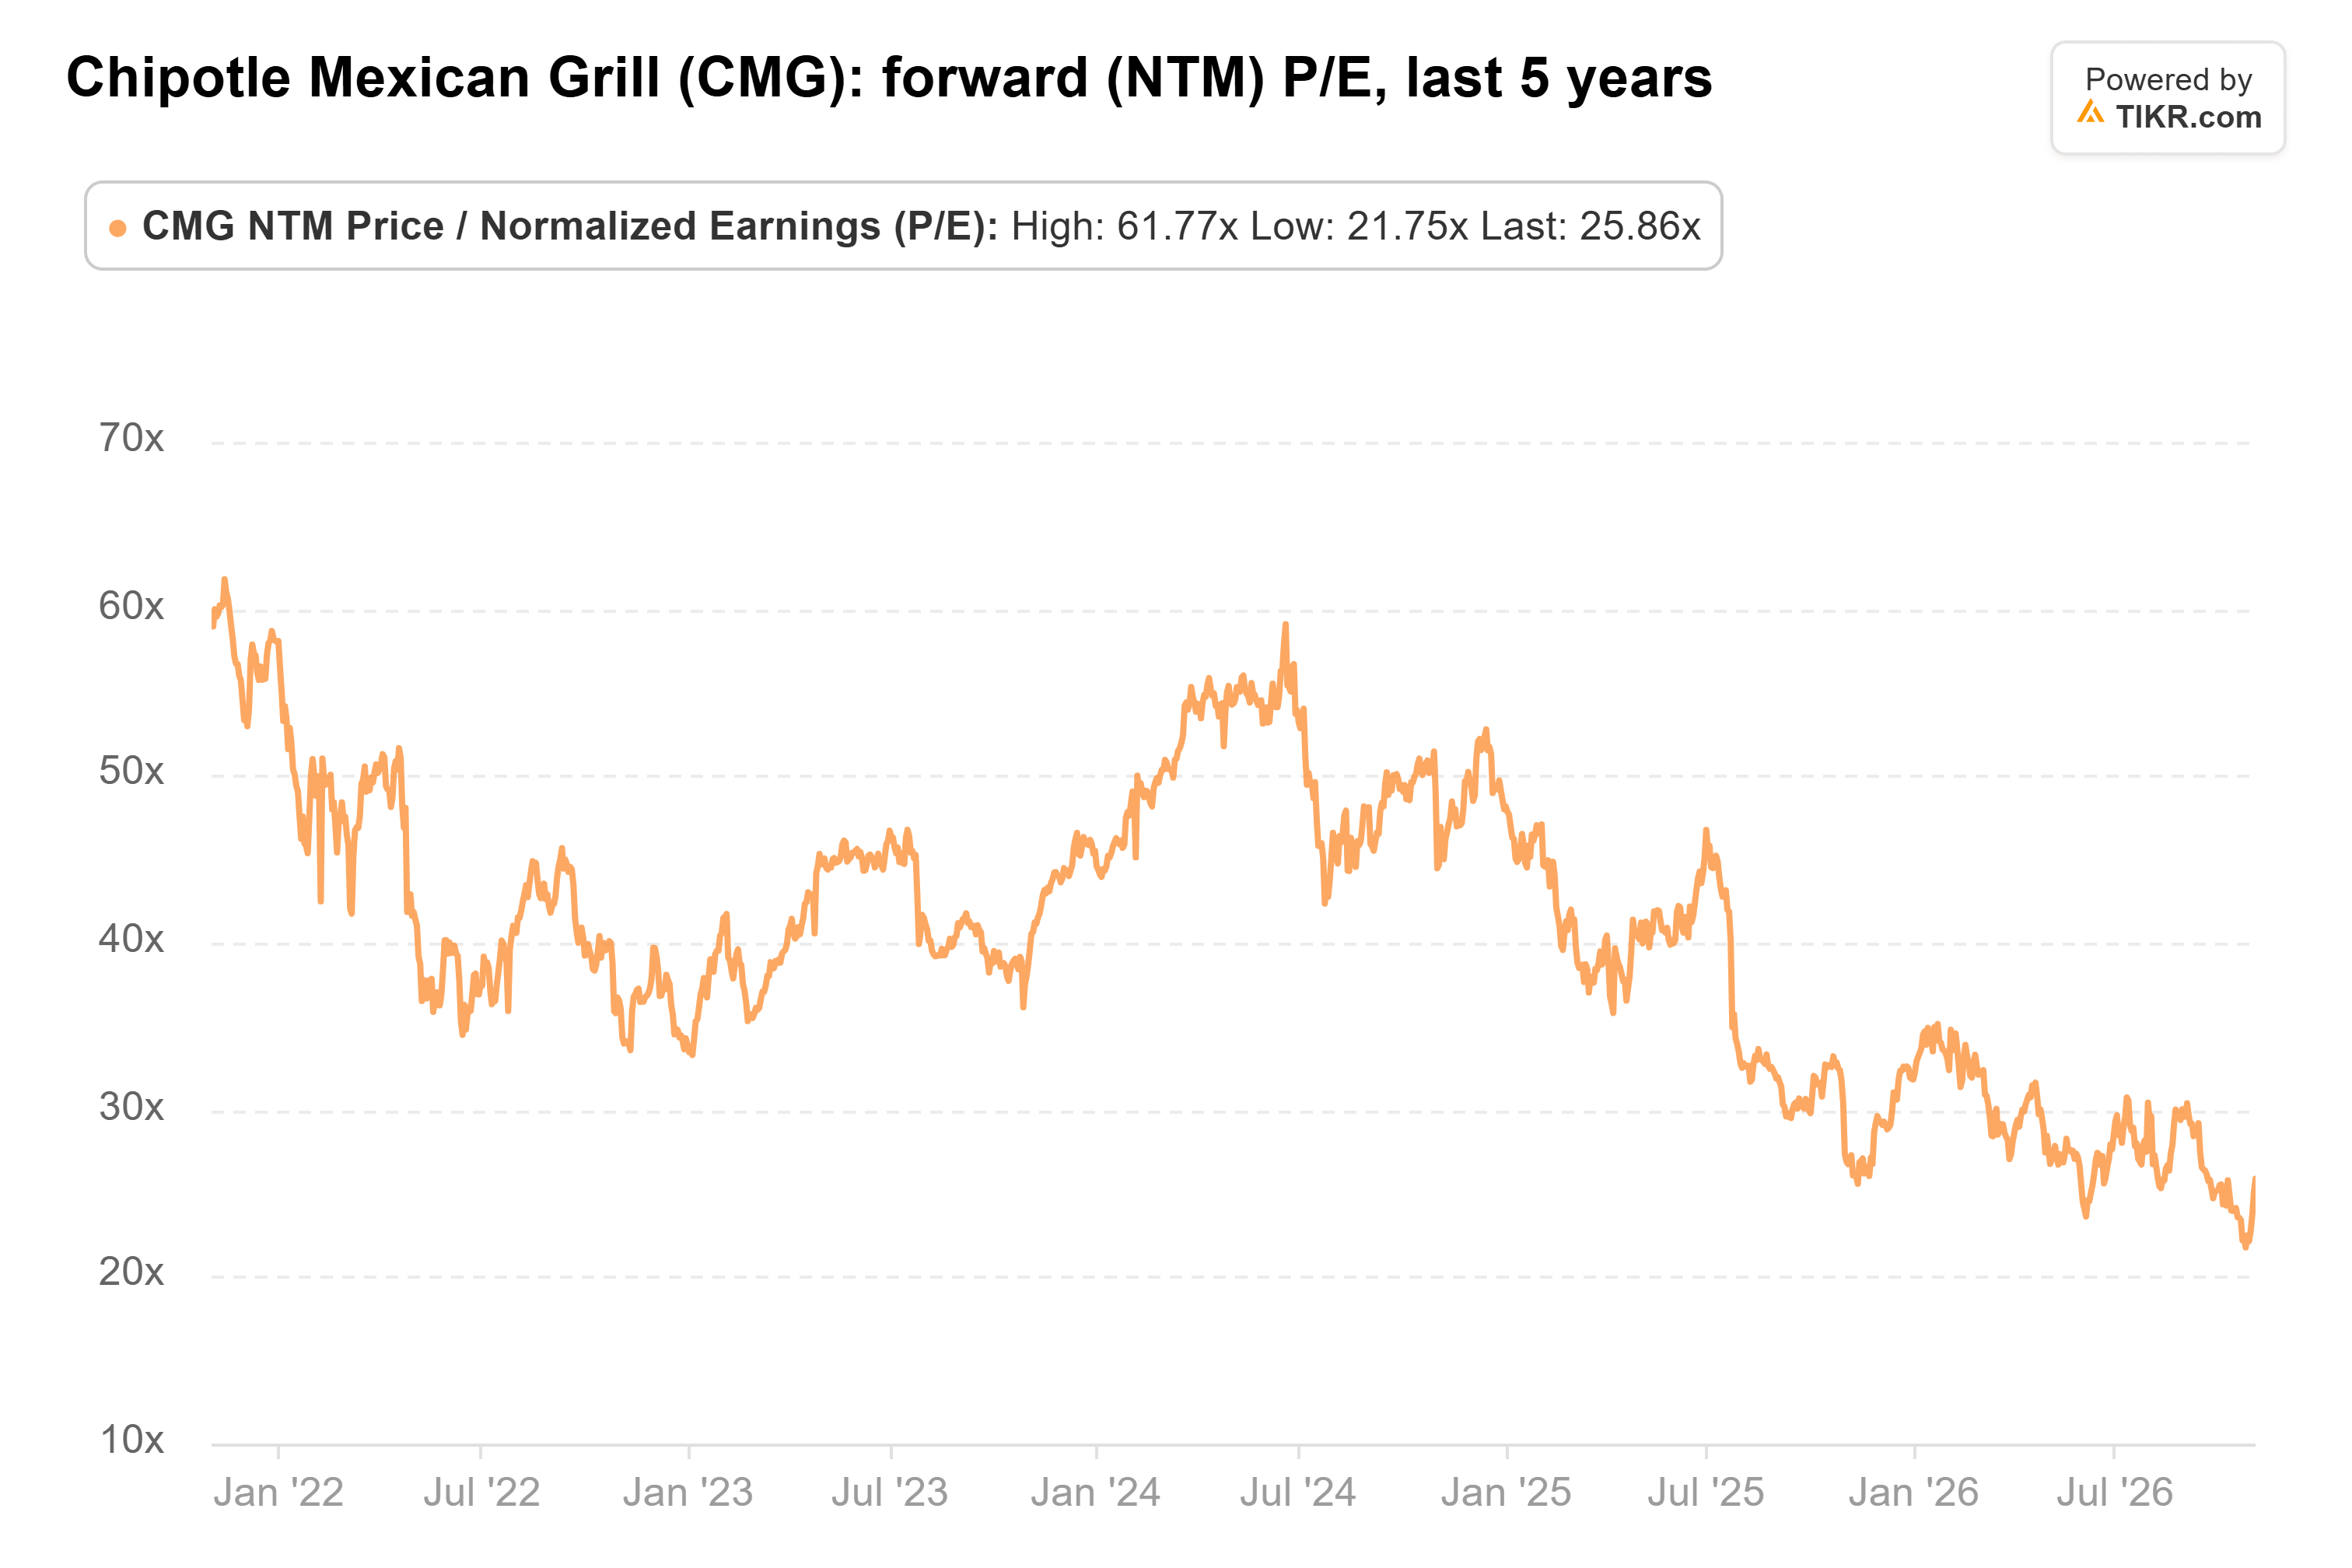
本日の価格では、約27倍となる。
問題はレストラン・マージンで、第3四半期には前年同期の24.5%から23.3%に低下した。経営陣が2027年の中間目標として掲げる24%半ばは、取引数が少なくとも1%成長することを前提としており、第3四半期の0.8%をわずかに上回る水準だ。
結局のところ、チポトレは価格を意識する顧客を獲得しつつ、通常の水準を大きく下回る株価収益率で取引されている。もちろん、同社が示した約2%の第4四半期既存店売上高成長を達成したかどうかは、来年初めに明らかになる。
では、チポトレの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、チポトレの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して自らのビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!