Caris Life Sciences株の主要統計
- 現在価格: $24.58
- 目標株価 (中間): ~$25
- アナリスト平均目標株価: ~$27
- アナリスト目標株価 (高値): ~$36
- 潜在トータルリターン: ~2%
- 年率化IRR: ~0.5% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇余地を発見しよう (無料です) >>>
何が起きたのか?
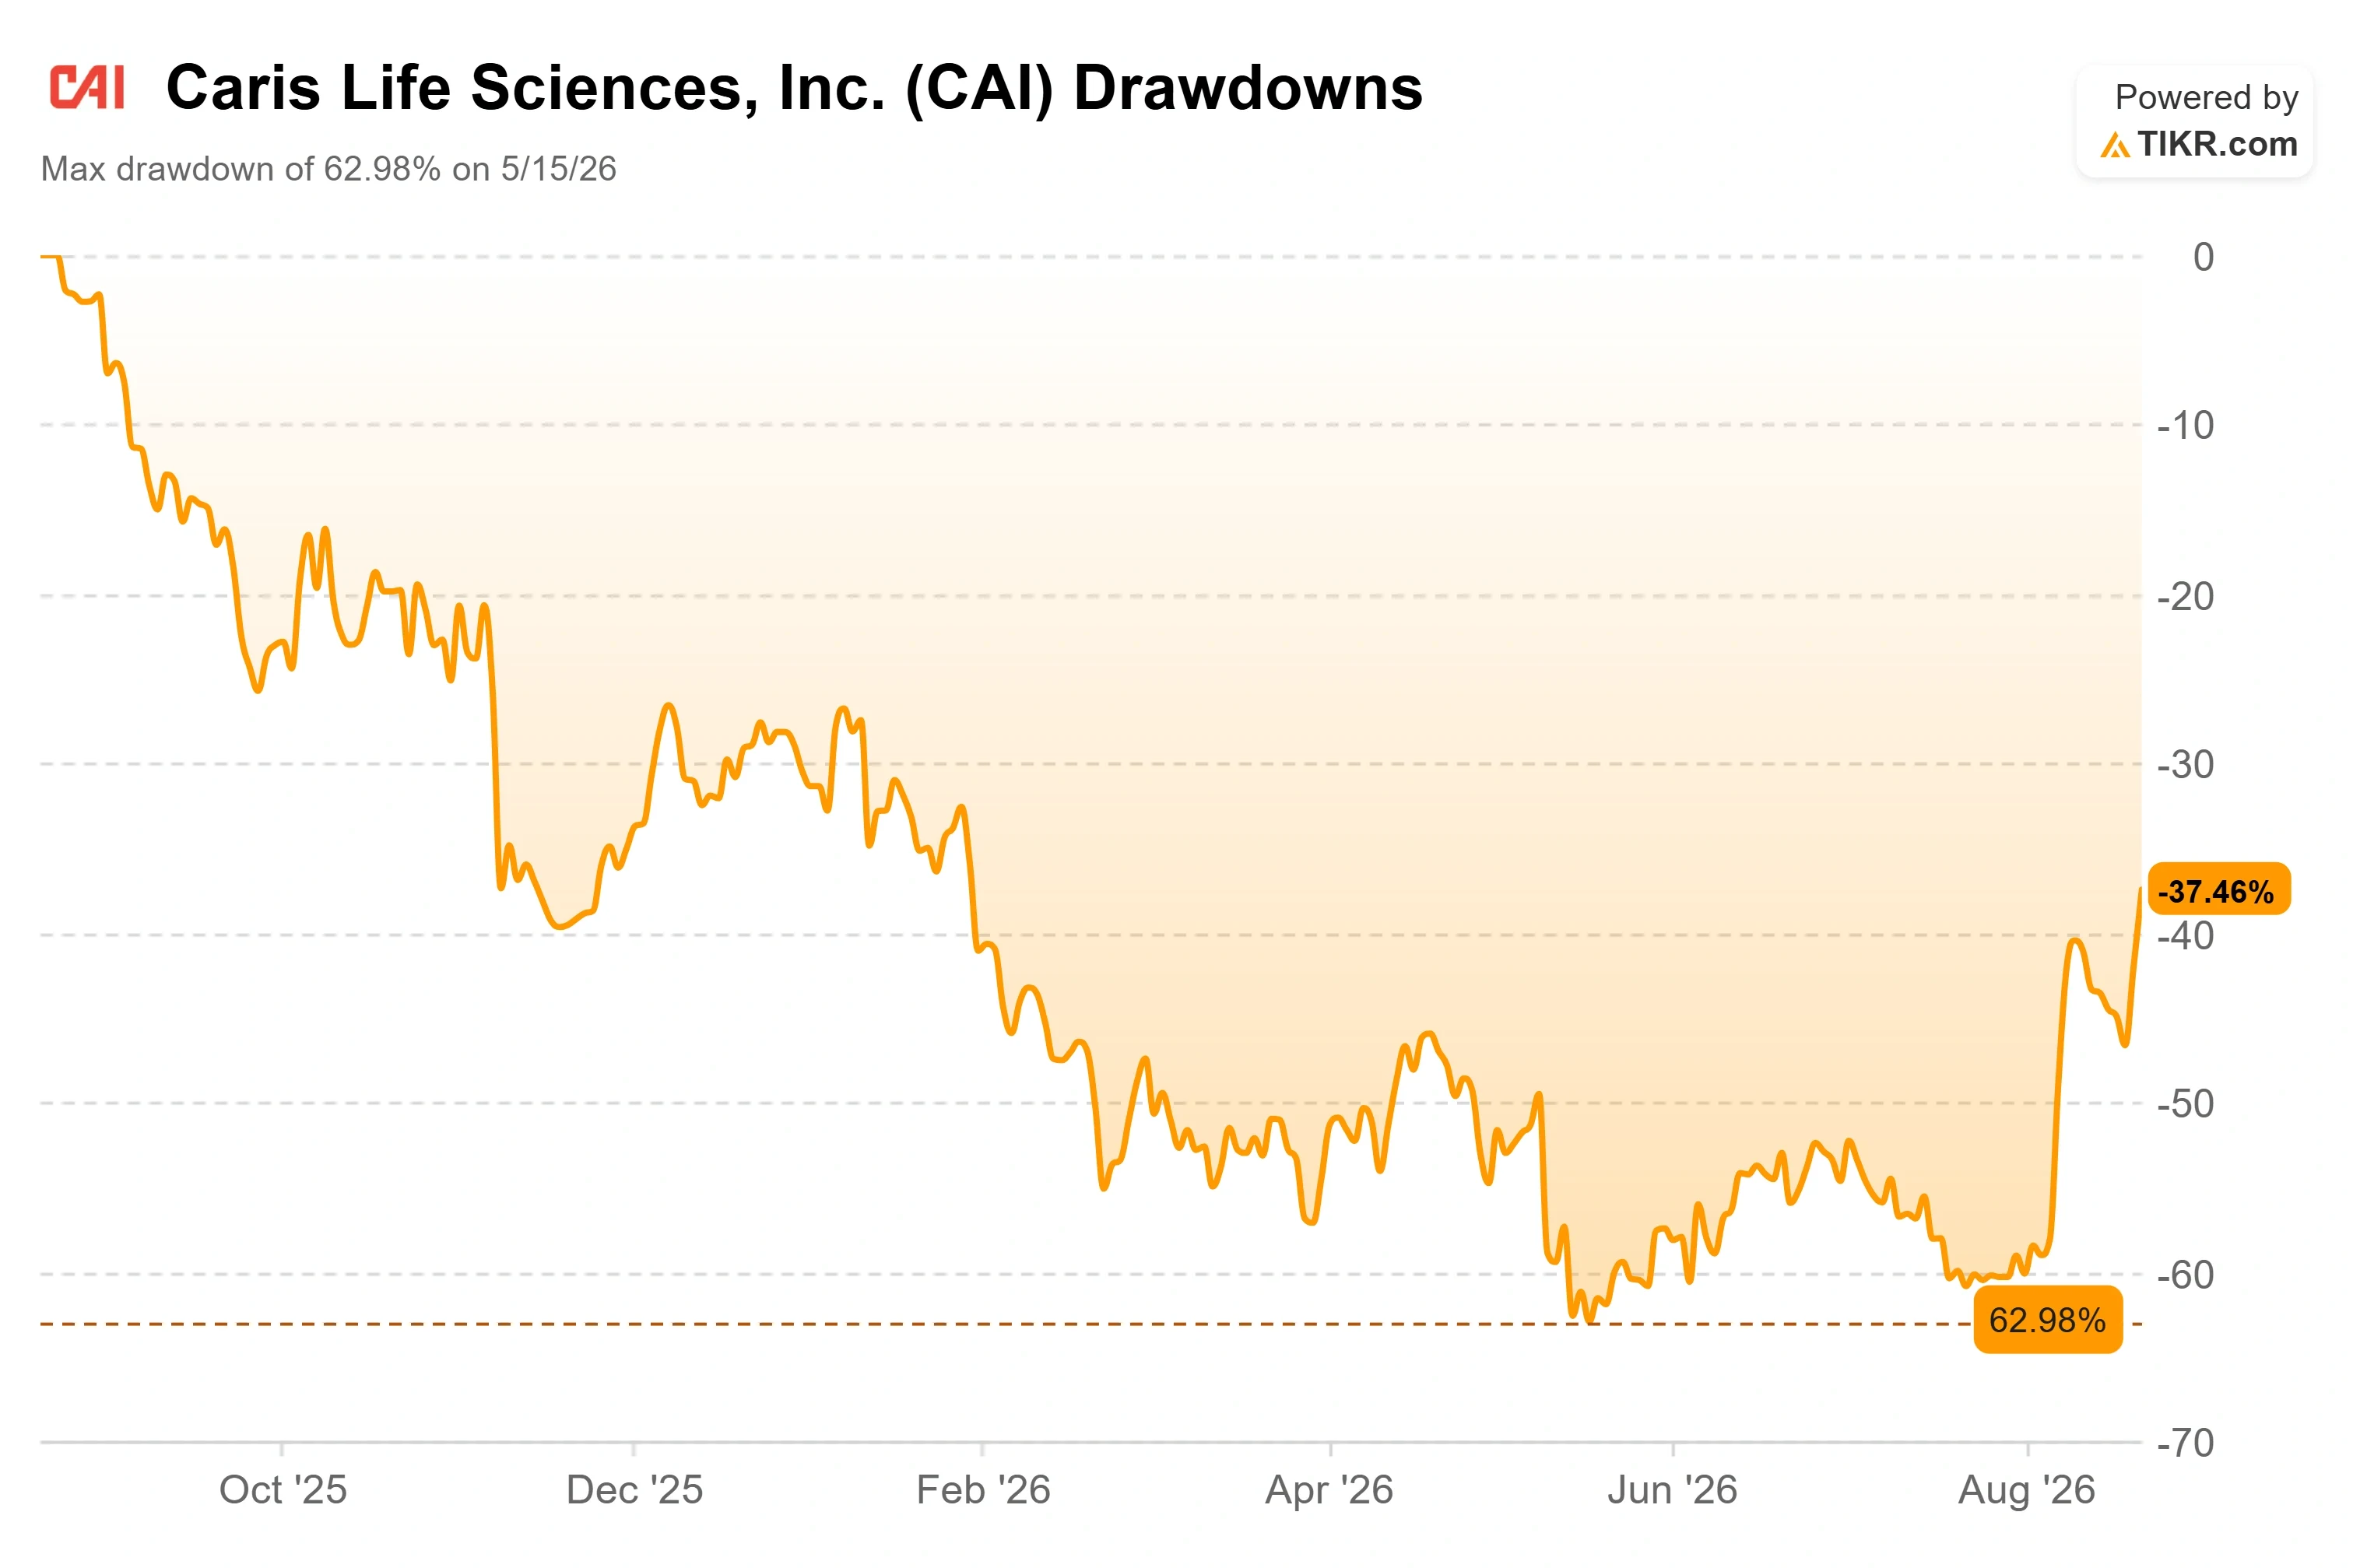
Caris Life Sciences (CAI) は8月20日に$24.58で取引を終え、前日比8%上昇、5月15日に付けた安値$14.19からは73%上昇しました。夏の間ずっと、売りすぎだったかどうかが議論の的でした。その議論は終わりました。株価は高値$42.50から約42%下がった水準まで戻しました。それに代わって浮上したのは、より難しい判断です:記録的な第2四半期と上方修正された業績見通しの後、株価はほぼ回復したものの、依然としてアナリストやファンダメンタルズが示唆する水準を下回って取引されています。
この上昇には明確な原因があります。8月5日、Carisは記録的な売上高を報告し、通年業績見通しを上方修正し、翌日株価は21.58%急騰しました。まだ株価に織り込まれていないもの、そして本稿の残りで論じるのは、決算説明会で経営陣が説明したものの、まだ報告された業績には反映されていないマージンのてこです。
株価だけでなく事業をリセットした記録的四半期
8月5日の決算発表は全体的に強力でした。売上高は前年同期比45%増の$2億6371万となり、コンセンサスを約11%上回り、分子プロファイリング売上高が55%増加したことが牽引しました。経営陣は通年見通しを$10.3億から$10.4億の範囲に上方修正し、Carisは調整後EBITDAとフリーキャッシュフローが5四半期連続でプラスとなりました。
Carisは約59,200件の臨床ケースを完了し、前年同期比18%増、前期比12%増となり、これは過去最大の前期比ケース増加数でした。血液ベースのCaris Assure検査は前年同期比50%成長しました。これは第1四半期の営業部隊再編が一時的に件数を乱した後のことなので、再加速は重要です:混乱が後遺症として残るのではなく、会社の後方にあることを示唆しています。ブレンドされた臨床平均販売単価は記録的な$3,850を超えました。
上昇後も、売上高ベースで見ると、同業他社と比べて株価は高く見えません。Carisは今後12ヶ月の売上高に対して5.94倍で取引されており、Nateraの14.74倍やGRAILの13.59倍を下回り、Veracyteの4.69倍をわずかに上回っています。Veracyteに対するプレミアムは、より速く成長し、より高い粗利益率を実現している会社に適合します。他の2社に対するディスカウントは、彼らが液体生検分野でより長い償還実績を持っていることを反映しています。売上高ベースでは、バリュエーションマルチプルは堅実な成長株として評価されており、過大評価されたものではありません。
Caris Life Sciences株の過去の実績と将来の予測を見る (無料です!) >>>
市場がまだ織り込んでいないマージンのてこ
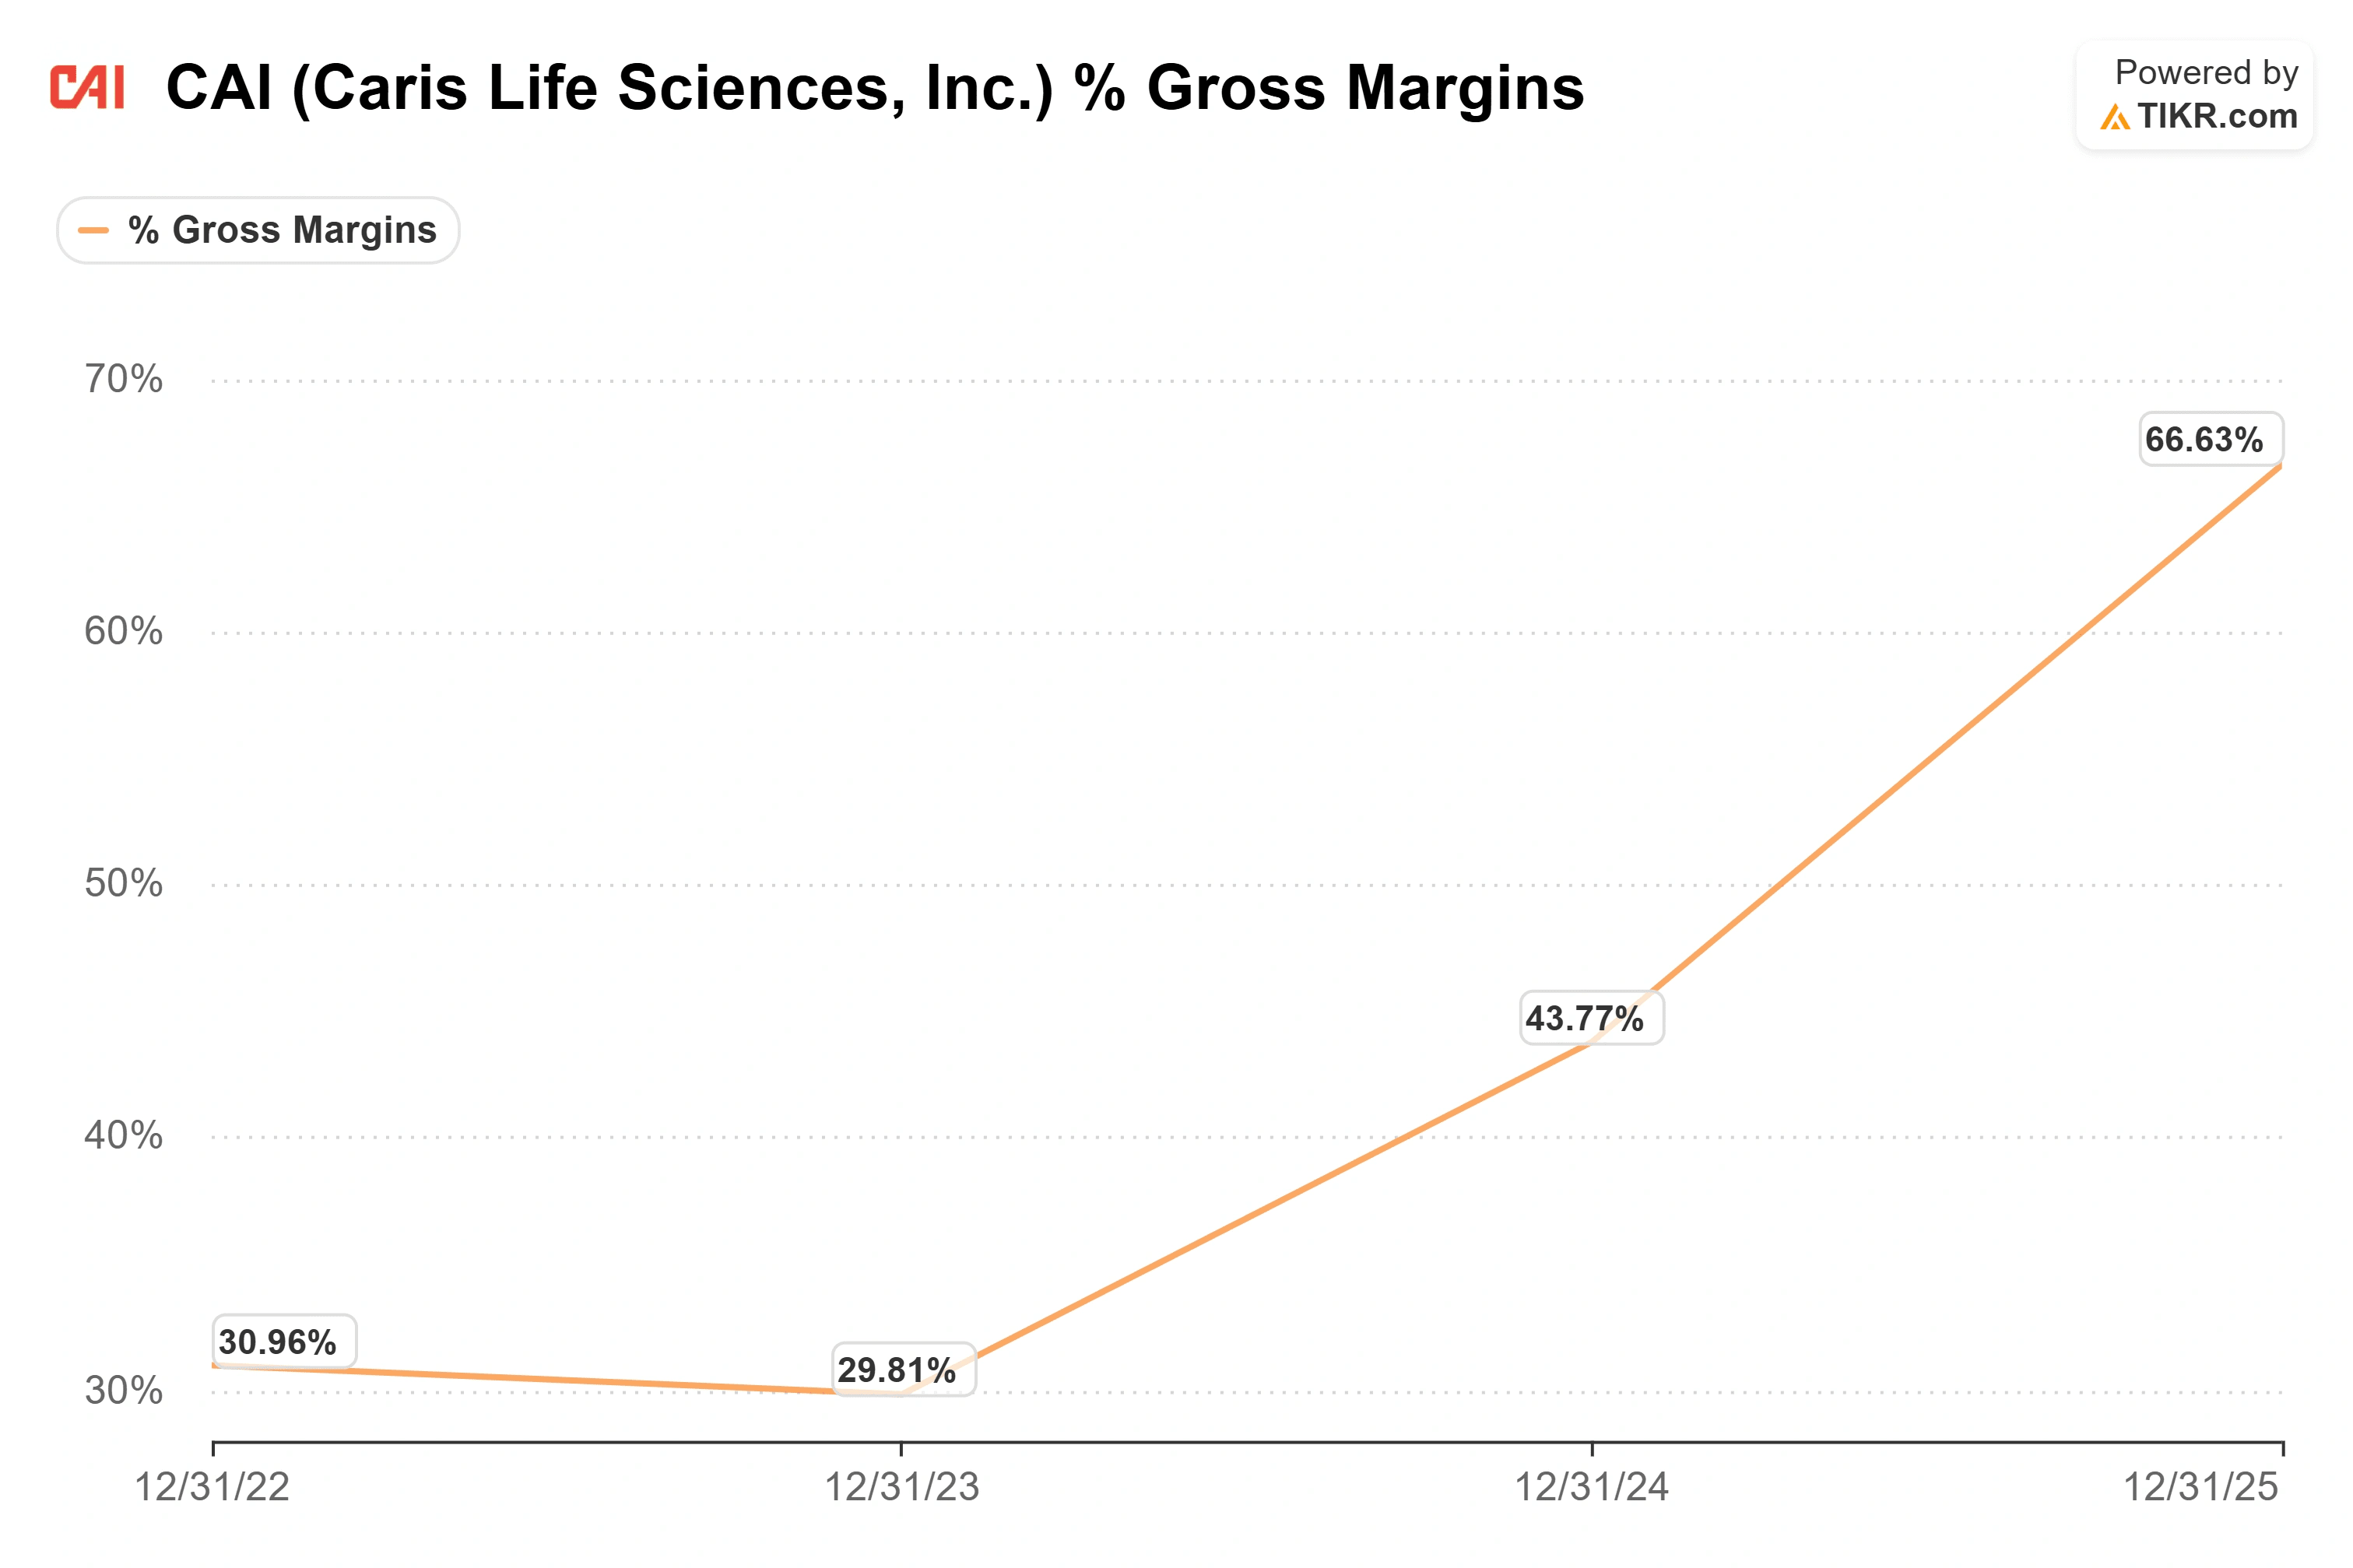
この水準から新たな上昇余地があるとすれば、最も過小評価されている源泉は成長だけでなくコストです。GAAP粗利益率はすでに68%に達し、1年前の63%から上昇しましたが、経営陣はまだマージンを最適化していないことを明確にしました。CFOのLuke Powerは哲学を直接的に説明しました:会社はアッセイを「より深く、より安くはなく」運営しており、コストを圧縮する前にシーケンシングコンテンツを追加することを選択している、「実際に圧縮を始める前に」と。これは、今日の60%台後半の粗利益率が、事業が到達した天井ではなく、経営陣が選択した下限であることを意味します。
社長のDavid Spetzlerは、長年市場を支配してきた既存企業に対抗して、2つの新しいシーケンシング供給業者が市場に参入し、大幅に高いスループットと低いコストを実現しており、これが「我々のキャパシティを増やし、同時に売上原価を下げる機会を創出する」と述べました。記録的な$3,850を超えるブレンド臨床平均販売単価は、同時に上昇しています。下落する単位コストに対して上昇する価格は、86倍のPERで買う投資家が暗黙に期待している粗利益率を拡大する組み合わせです。それは現実であり、まだ報告された数字には反映されていません。
TIKRでCaris Life Sciencesが同業他社と比較してどのようなパフォーマンスを上げているか見る (無料です!) >>>
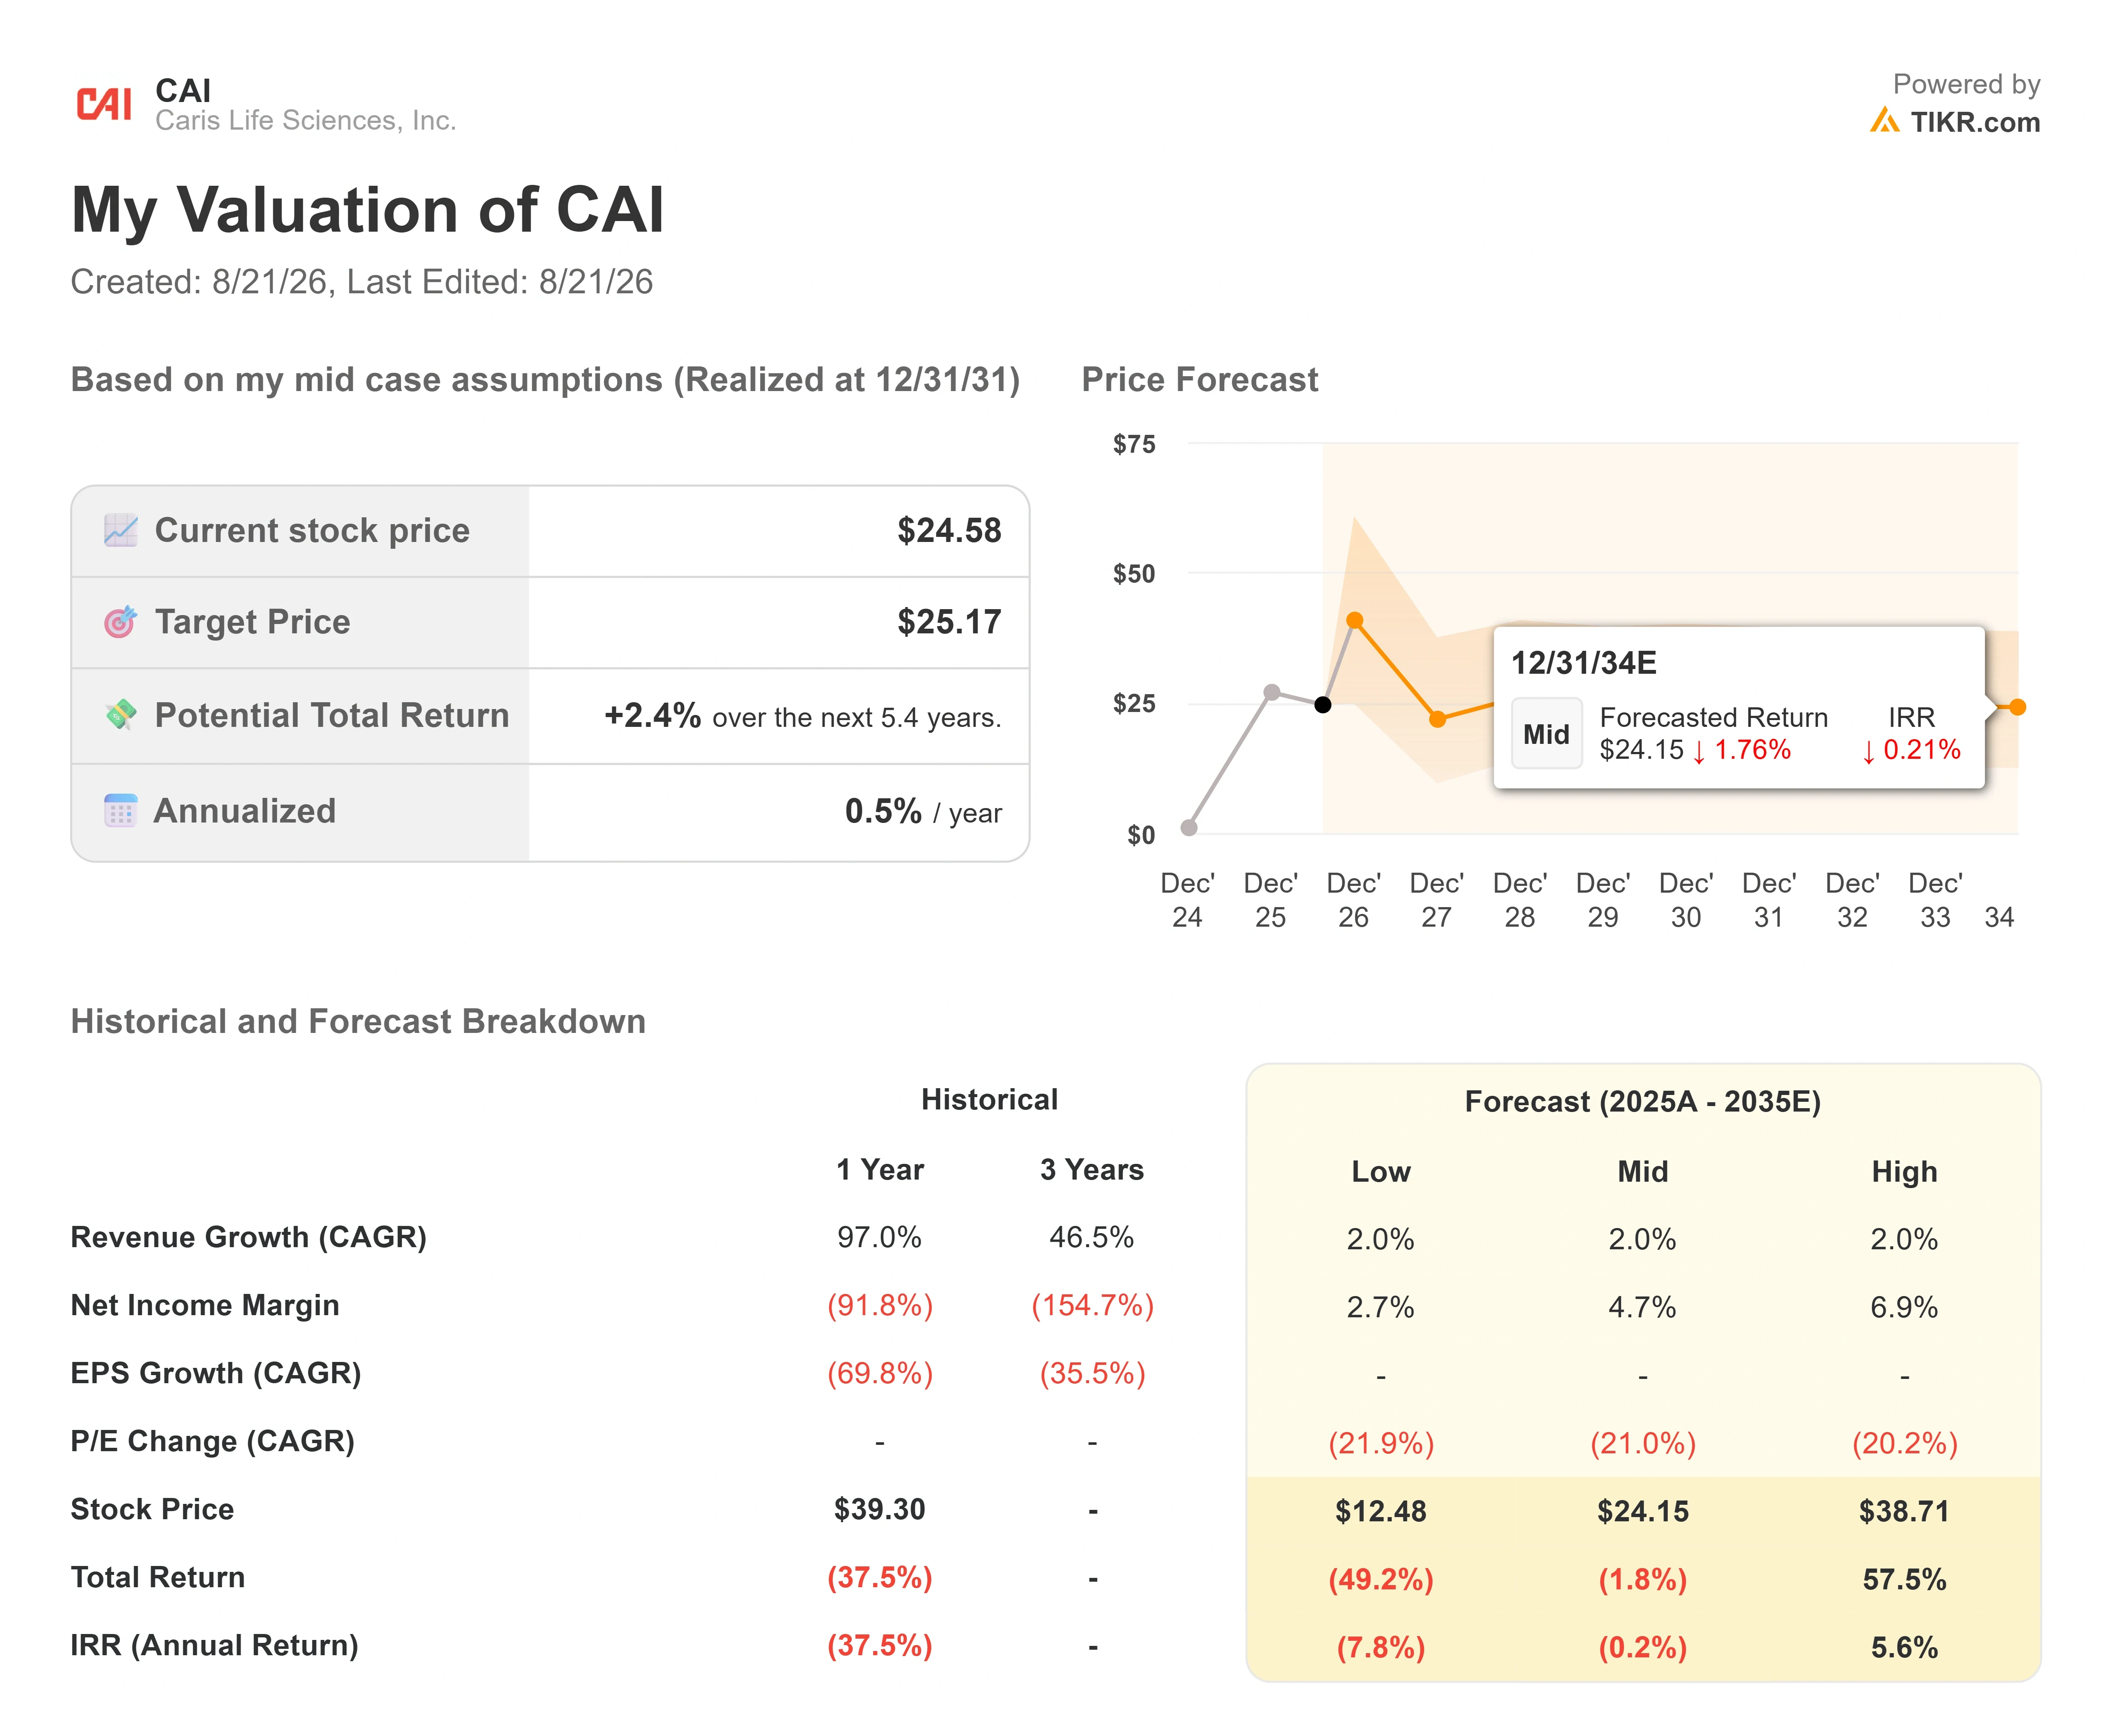
TIKR アドバンストモデル分析
- 現在価格: $24.58
- 目標株価 (中間): ~$25
- 潜在トータルリターン: ~2%
- 年率化IRR: ~0.5% / 年
アナリストの成長予測と目標株価をCaris Life Sciences株で見る (無料です!) >>>
上昇余地をもたらす2つの売上高ドライバーは、第2四半期を牽引したのと同じ2つです:治療選択事業で約20%と予想される臨床ケース件数の継続的な成長、そしてChromoSeqやCaris Assureのような新しいアッセイがカバーする対象者を増やすことで平均販売単価がさらに上昇することです。マージンのドライバーは「より深く、より安くはない」コストのてこであり、新しいシーケンシング供給業者が売上原価を削減するにつれて拡大する余地がある60%台後半の粗利益率の持続性です。主なリスクはバリュエーションそのものです:予想PER86倍では、モデルはほとんどクッションを示しておらず、件数や平均販売単価のわずかな低下でもマルチプルは急速に圧縮されます。
モデル外で最大のオプショナリティの源泉は、6月に発売された多がん早期発見検査Caris Detectです。経営陣は、支払い件数の実績ができるまで業績見通しからは除外しています。上振れシナリオは、Detectが初期需要を実績に変換し、モデルに含まれていない9月のPAMA価格改定とニューヨーク州の血液検査承認が、平均販売単価と件数を十分に押し上げ、株価を平均目標の$27を超えて高値目標に向かわせるというものです。下振れシナリオは、株価がまだ初期段階のマージンストーリーを先取りし、現在の株価付近で停滞するというものです。
結論
注目すべきカタリストは、2026年第3四半期決算です。過去のペースに基づくと、11月初旬頃に発表されると予想されます。臨床ケース件数が前半の判断材料となります:経営陣は約20%の成長を見込み、約61,000件から62,000件に達すると予想しているため、明確な上方修正は再編の追い風がまだ続いていると読み取られ、下方修正はそれが減衰していると読み取られます。後半は価格設定です。9月のPAMA改定とニューヨーク州の承認は、業績見通しに反映される前に平均販売単価とカバー対象者数に現れます。株価はすでに下落分の大部分を回復しているため、次の上昇は、今夏の反発が果たした役割をファンダメンタルズが担わなければなりません。
億万長者投資家がどの株を買っているか見て、TIKRでスマートマネーをフォローしよう。
Caris Life Sciencesに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データに無料でアクセスできます。
Caris Life Sciencesを呼び出すと、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーションマルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
Caris Life Sciencesを監視リストに追加して、レーダー上の他のすべての銘柄と一緒に追跡できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
TIKRでCaris Life Sciencesを無料で分析 →
新しい機会を探していますか?
- 億万長者投資家がどの株を買っているか見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会を発見できる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを持っていません。お読みいただきありがとうございます。幸せな投資を!