キーポイント
- ビル・アックマンはCNBCのSquawk Podで、パーシング・スクエアがMetaが巨額の設備投資(キャピタル・エクスペンディチャー)を発表した後に大幅な割引で買い付けたこと、同様の方法でMicrosoftとAmazonの株価が下落した際にも買い付けを行ったと述べた。
- アックマンは、アナリストたちがAI構築のコストをモデルに組み込む一方で、成長加速への評価はほとんど与えていないと指摘し、MuseをMetaの投資の成果(ペイオフ)と見ている。
- 2025年9月末以降、アナリストたちはMetaの2027年の売上高予想を19%上方修正したが、2027年の利益予想はわずか1.4%の上方修正にとどまり、コンセンサスでは2028年までフリー・キャッシュ・フローがマイナスと見られている。
- Metaの株価は予想PER 18倍で、5年平均の21倍を下回っており、次の試金石は1月下旬の第4四半期決算説明会となる。
ビル・アックマンは、Meta Platforms (META)に対するウォール街のモデルが大きな見落としをしていると指摘します:
それは、AI構築のコストをすべて計上しながら、成長加速への評価をほとんど与えていないことです。
選挙日のCNBC Squawk Podのエピソードで、アックマンはパーシング・スクエアが市場の大きな変動をどのように利用するかを説明しました。同ファンドは、投資家が設備投資を懸念した時にMicrosoft (MSFT)を、関税が発表された時にAmazon (AMZN)を買い付けました。そしてその後:
「Metaが巨額の設備投資を発表した時、私たちは大幅な割引でMetaを買うことができました。」
この3社すべてが多額の支出を行っていることを好意的に見るかと問われ、アックマンは「はい」と答えました。彼は、それだけの支出が可能であり、強い需要と投資に対する高いリターンを得ていると述べました。そして、アナリストたちを次のように批判しました:
「アナリストたちは、構築に関連する設備投資をモデルに組み込んではいるが、成長率への意味のある変化はほとんど考慮していない。それは間違っていると思う。」
これは逆張りの見解です:Metaの株価は10月に15%下落しました。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Meta Platformsの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
アナリストは成長率を20%前後で落ち着くと見る
Metaの売上高は2025年に22%成長し、2010億ドルに達しました。コンセンサスでは、今年は28%増加し、その後2027年と2028年は年間約20%成長すると見られています:
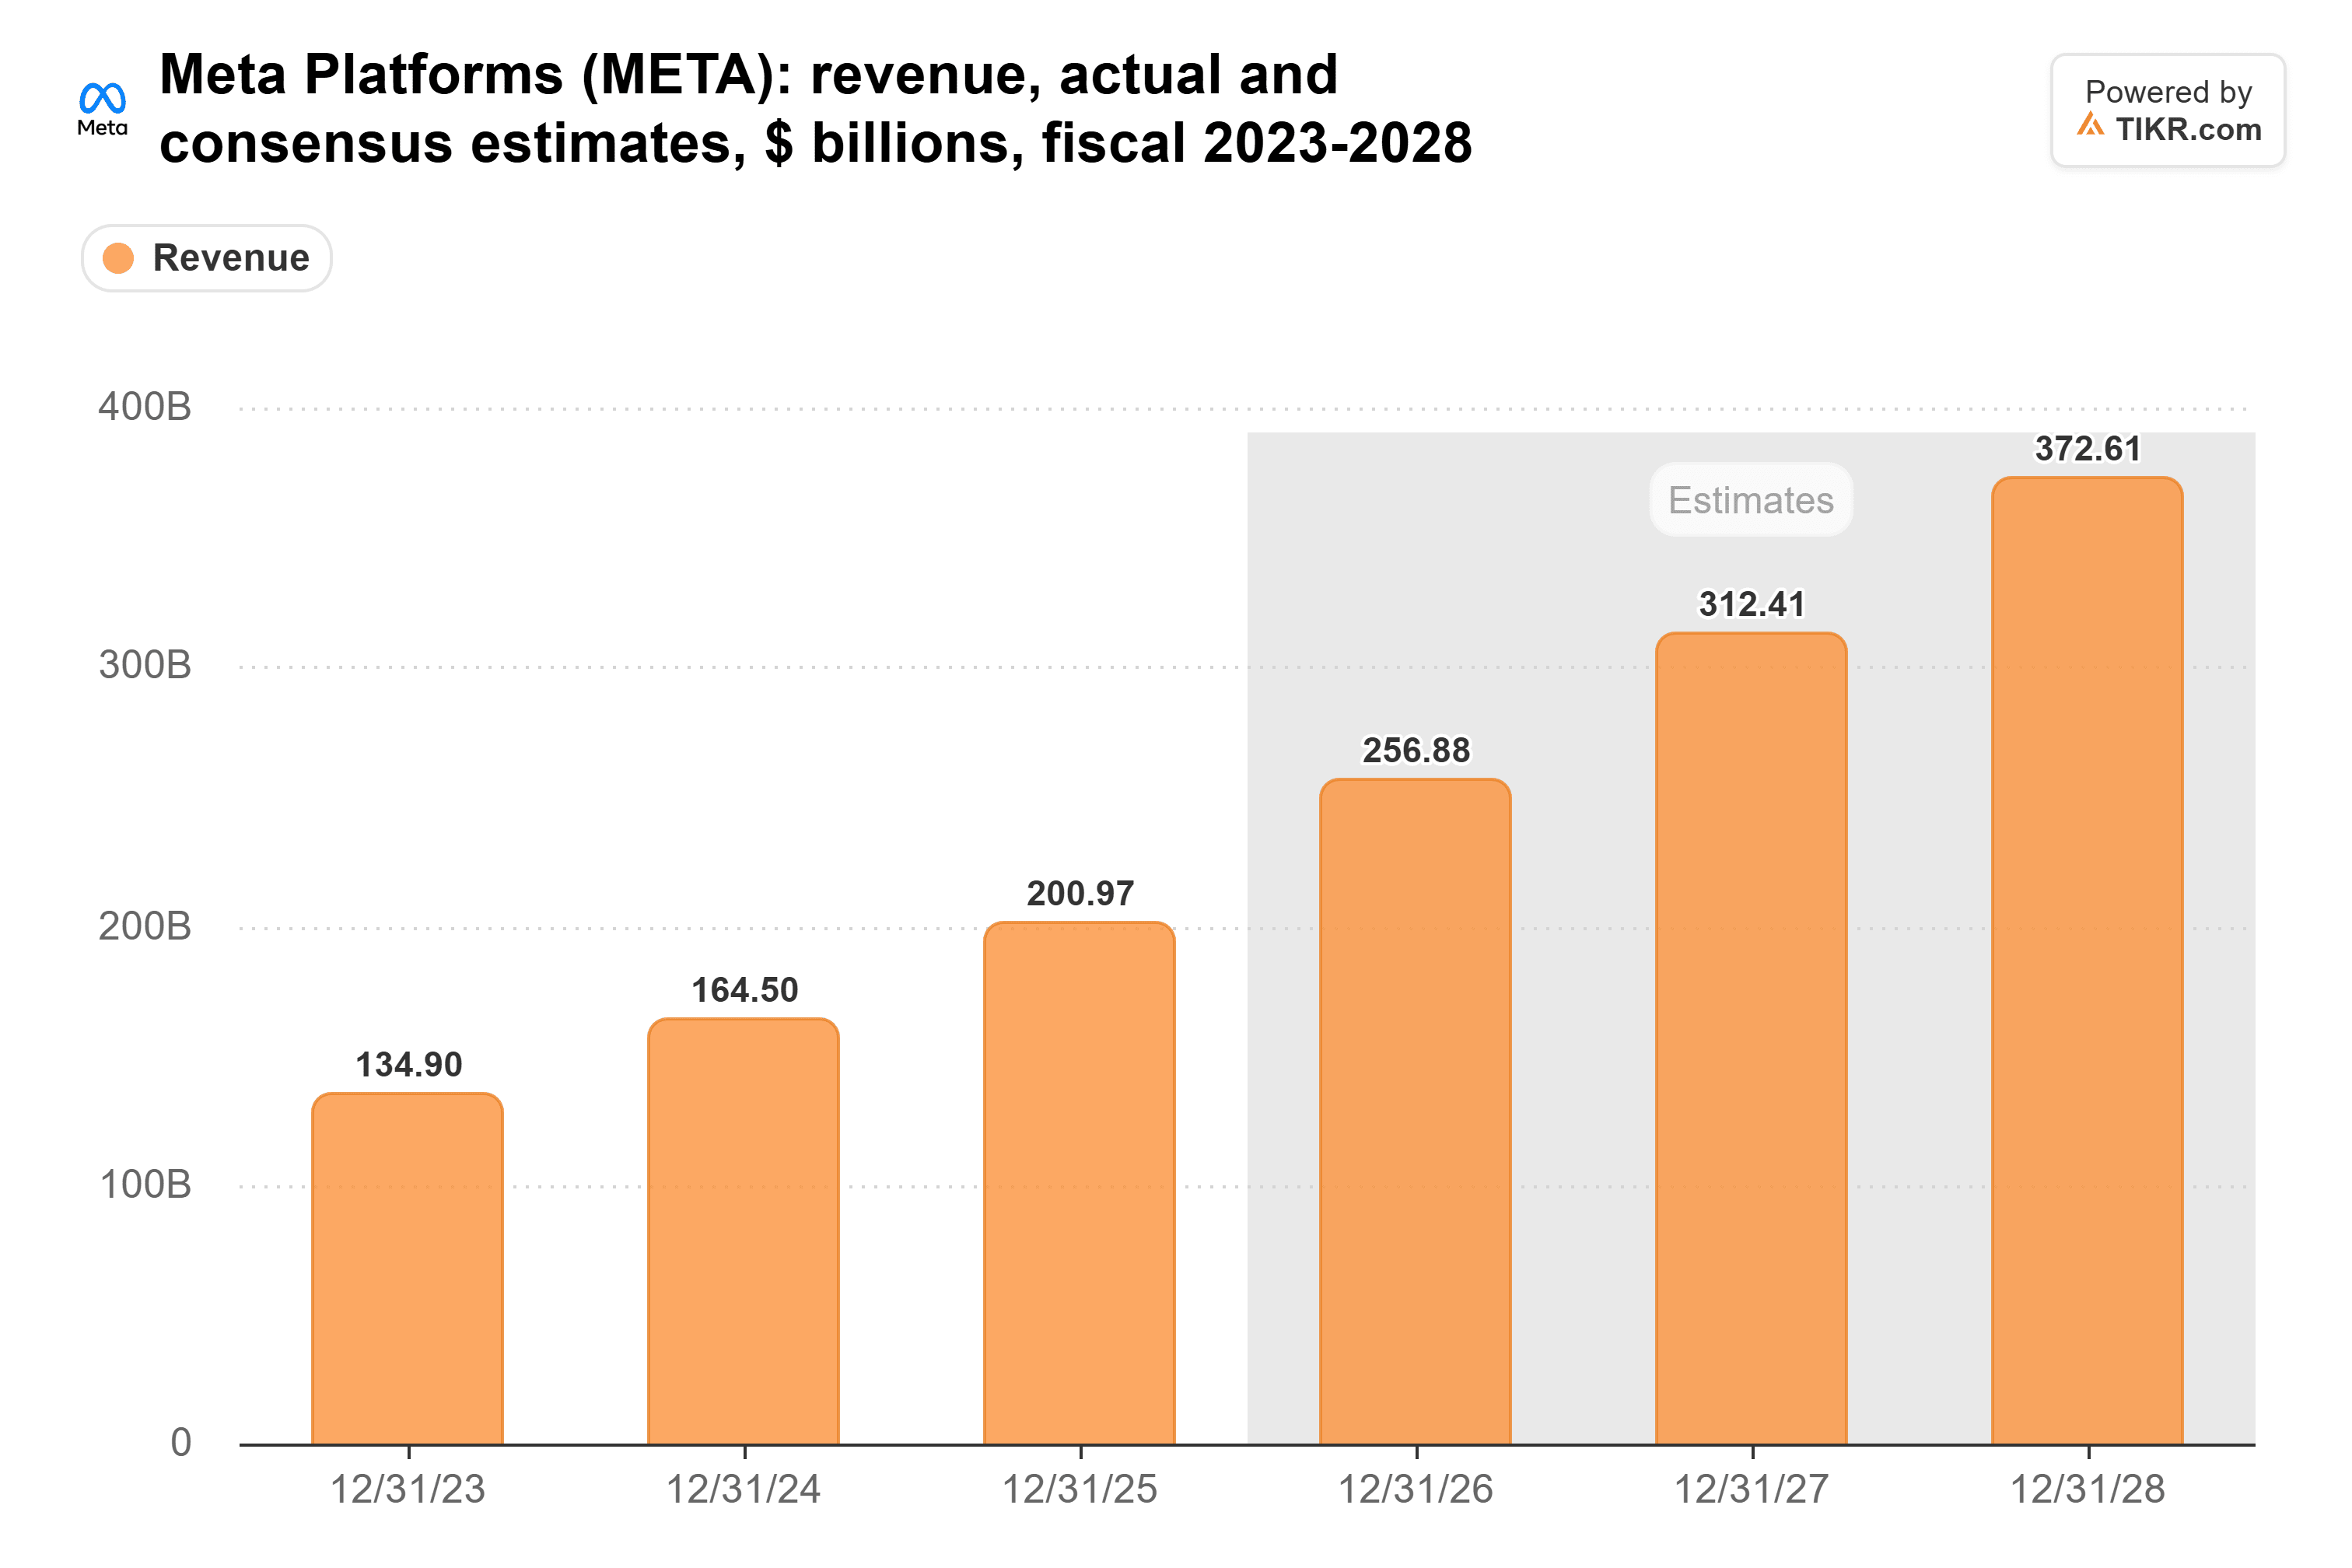
つまり、今年が終われば、モデルではMetaは2025年のペースで成長し、その上に構築の全コストが乗っかると見られているのです。
アナリストたちは数字を上方修正してきました。2025年9月末以降、彼らは2027年の売上高予想を19%引き上げましたが、2027年の利益予想はわずか1.4%の引き上げに留まっています。彼らのモデルでは、追加売上のほぼすべてがコストに消えています。
コストはすでにモデルに組み込まれている
そしてそのコストは膨大です。Metaの設備投資は2025年にほぼ倍増し、697億ドルに達しました:
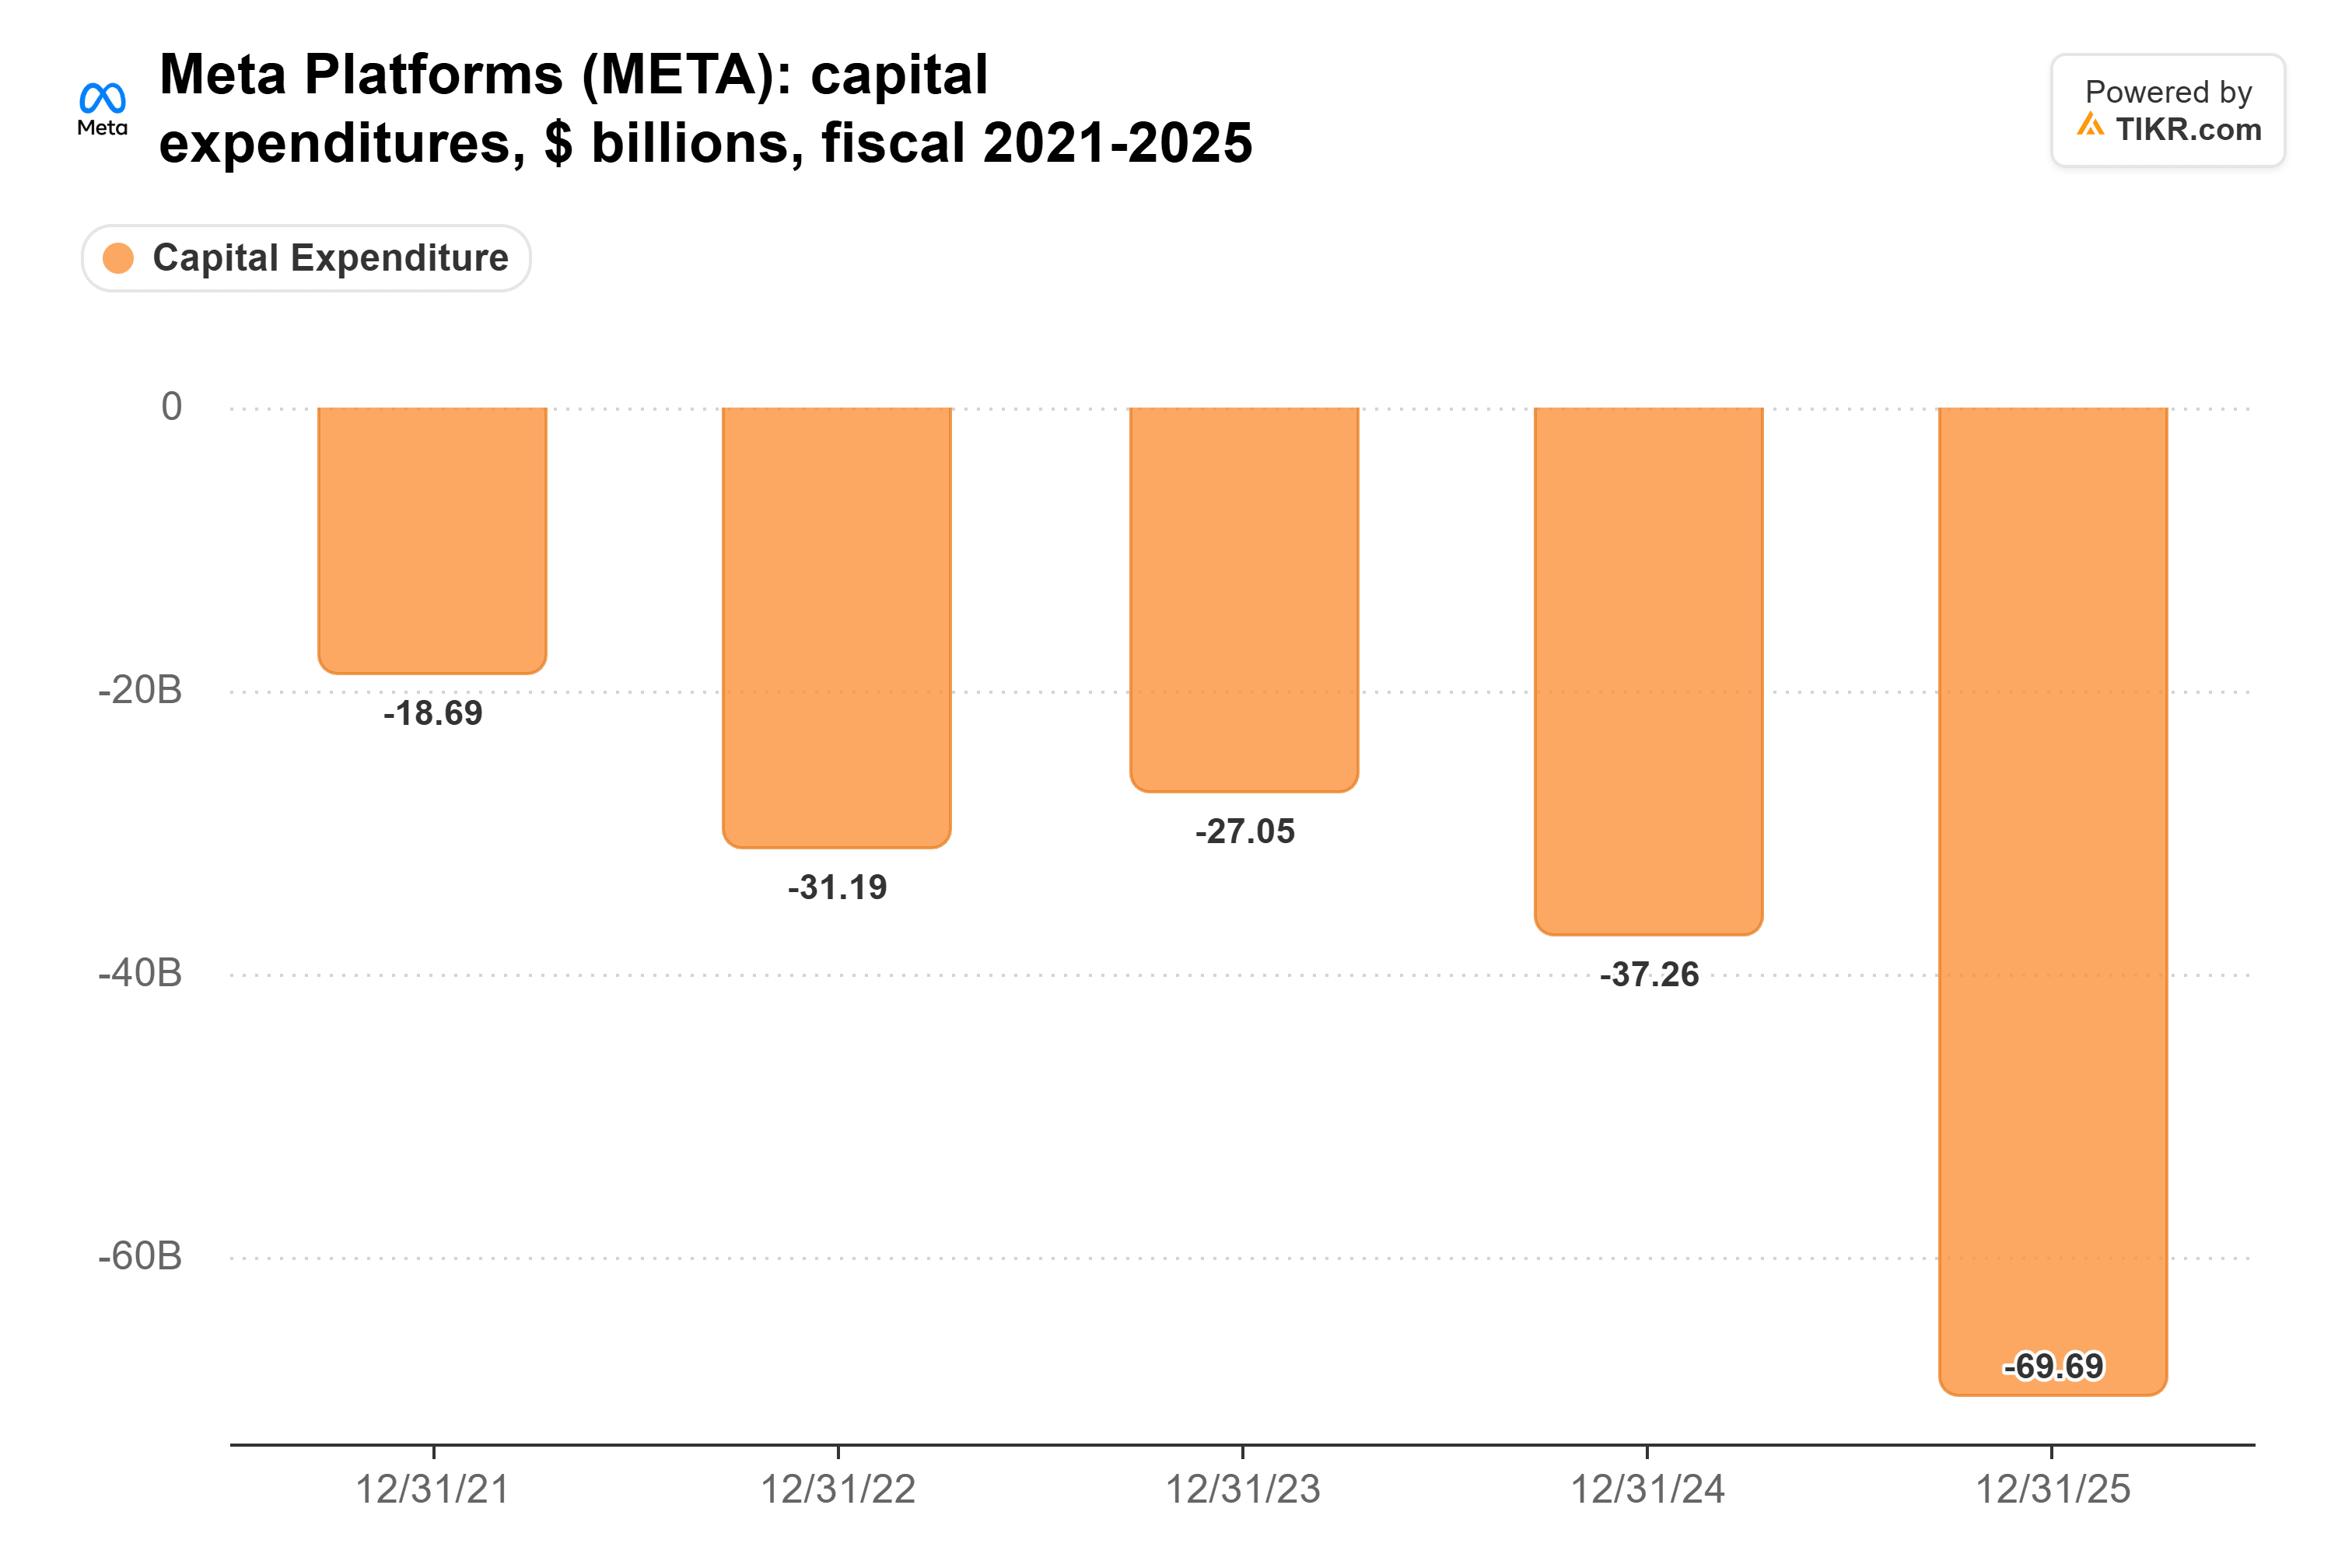
経営陣は2026年の設備投資(ファイナンス・リース含む)を1350億ドルから1450億ドルと見通しており、アナリストは2027年に2097億ドルを見込んでいます。利益モデルでは、この支出は減価償却費に転化され、コンセンサスでは2025年の186億ドルから2028年には641億ドルに増加すると見られています。
これがアックマンの主張点です。もし、これだけの計算能力がMetaの成長を20%を数ポイント上回る水準に押し上げるなら、コンセンサスが予想する2027年の1株当たり利益34.80ドルや2028年の40.42ドルは低すぎるということです。
Metaの広告事業はすでにそれ以上の速さで成長しています。第3四半期の売上高は26%増の646億ドルで、広告単価は14%上昇し、経営陣は第4四半期の売上高が22%から27%増加すると見通しています。
MetaはまだMuseで収益化する必要がある
アックマンのより大きな賭けは、Metaの個人向けAIエージェント「Muse」です。Amazonとの争い(AmazonがMuseを自社ストアでの買い物からブロックしている)について問われ、彼はこう答えました:「Museが世界中に普及すれば、Metaで非常に良い結果を得られるでしょう。」
Museにはそのためのユーザーがいます。経営陣は第3四半期決算説明会で、米国とカナダで最初の6週間で1000万人以上が設定したと述べました。しかし、そのほとんどは無料で利用しています。Metaの最高AI責任者、Alexandr Wangは日経新聞に、Muse内での広告計画はないと語り、経営陣はまだMuseの売上高について数字を示していません。
一方で、Metaは収入以上に支出しています。アックマンは、巨額の支出を行う企業は「資金を支出するために自ら財務リスクを負う必要はない」と述べました。しかし、9月30日時点で、Metaの負債は保有資産を上回っていました:837億ドルの負債に対し、現金及び有価証券は824.5億ドルです。コンセンサスでは、2026年、2027年、2028年のフリー・キャッシュ・フローがマイナスと見られています。S&Pグローバル・レーティングスは10月30日にMetaの見通しを「ネガティブ」に引き下げ、独自の試算ではウォール街が見るよりも2倍以上のキャッシュ・デフィシット(資金不足)を予測しています。
割引はまだ存在する
Metaの株価は予想PER 18倍で、5年平均の21倍を下回っています:
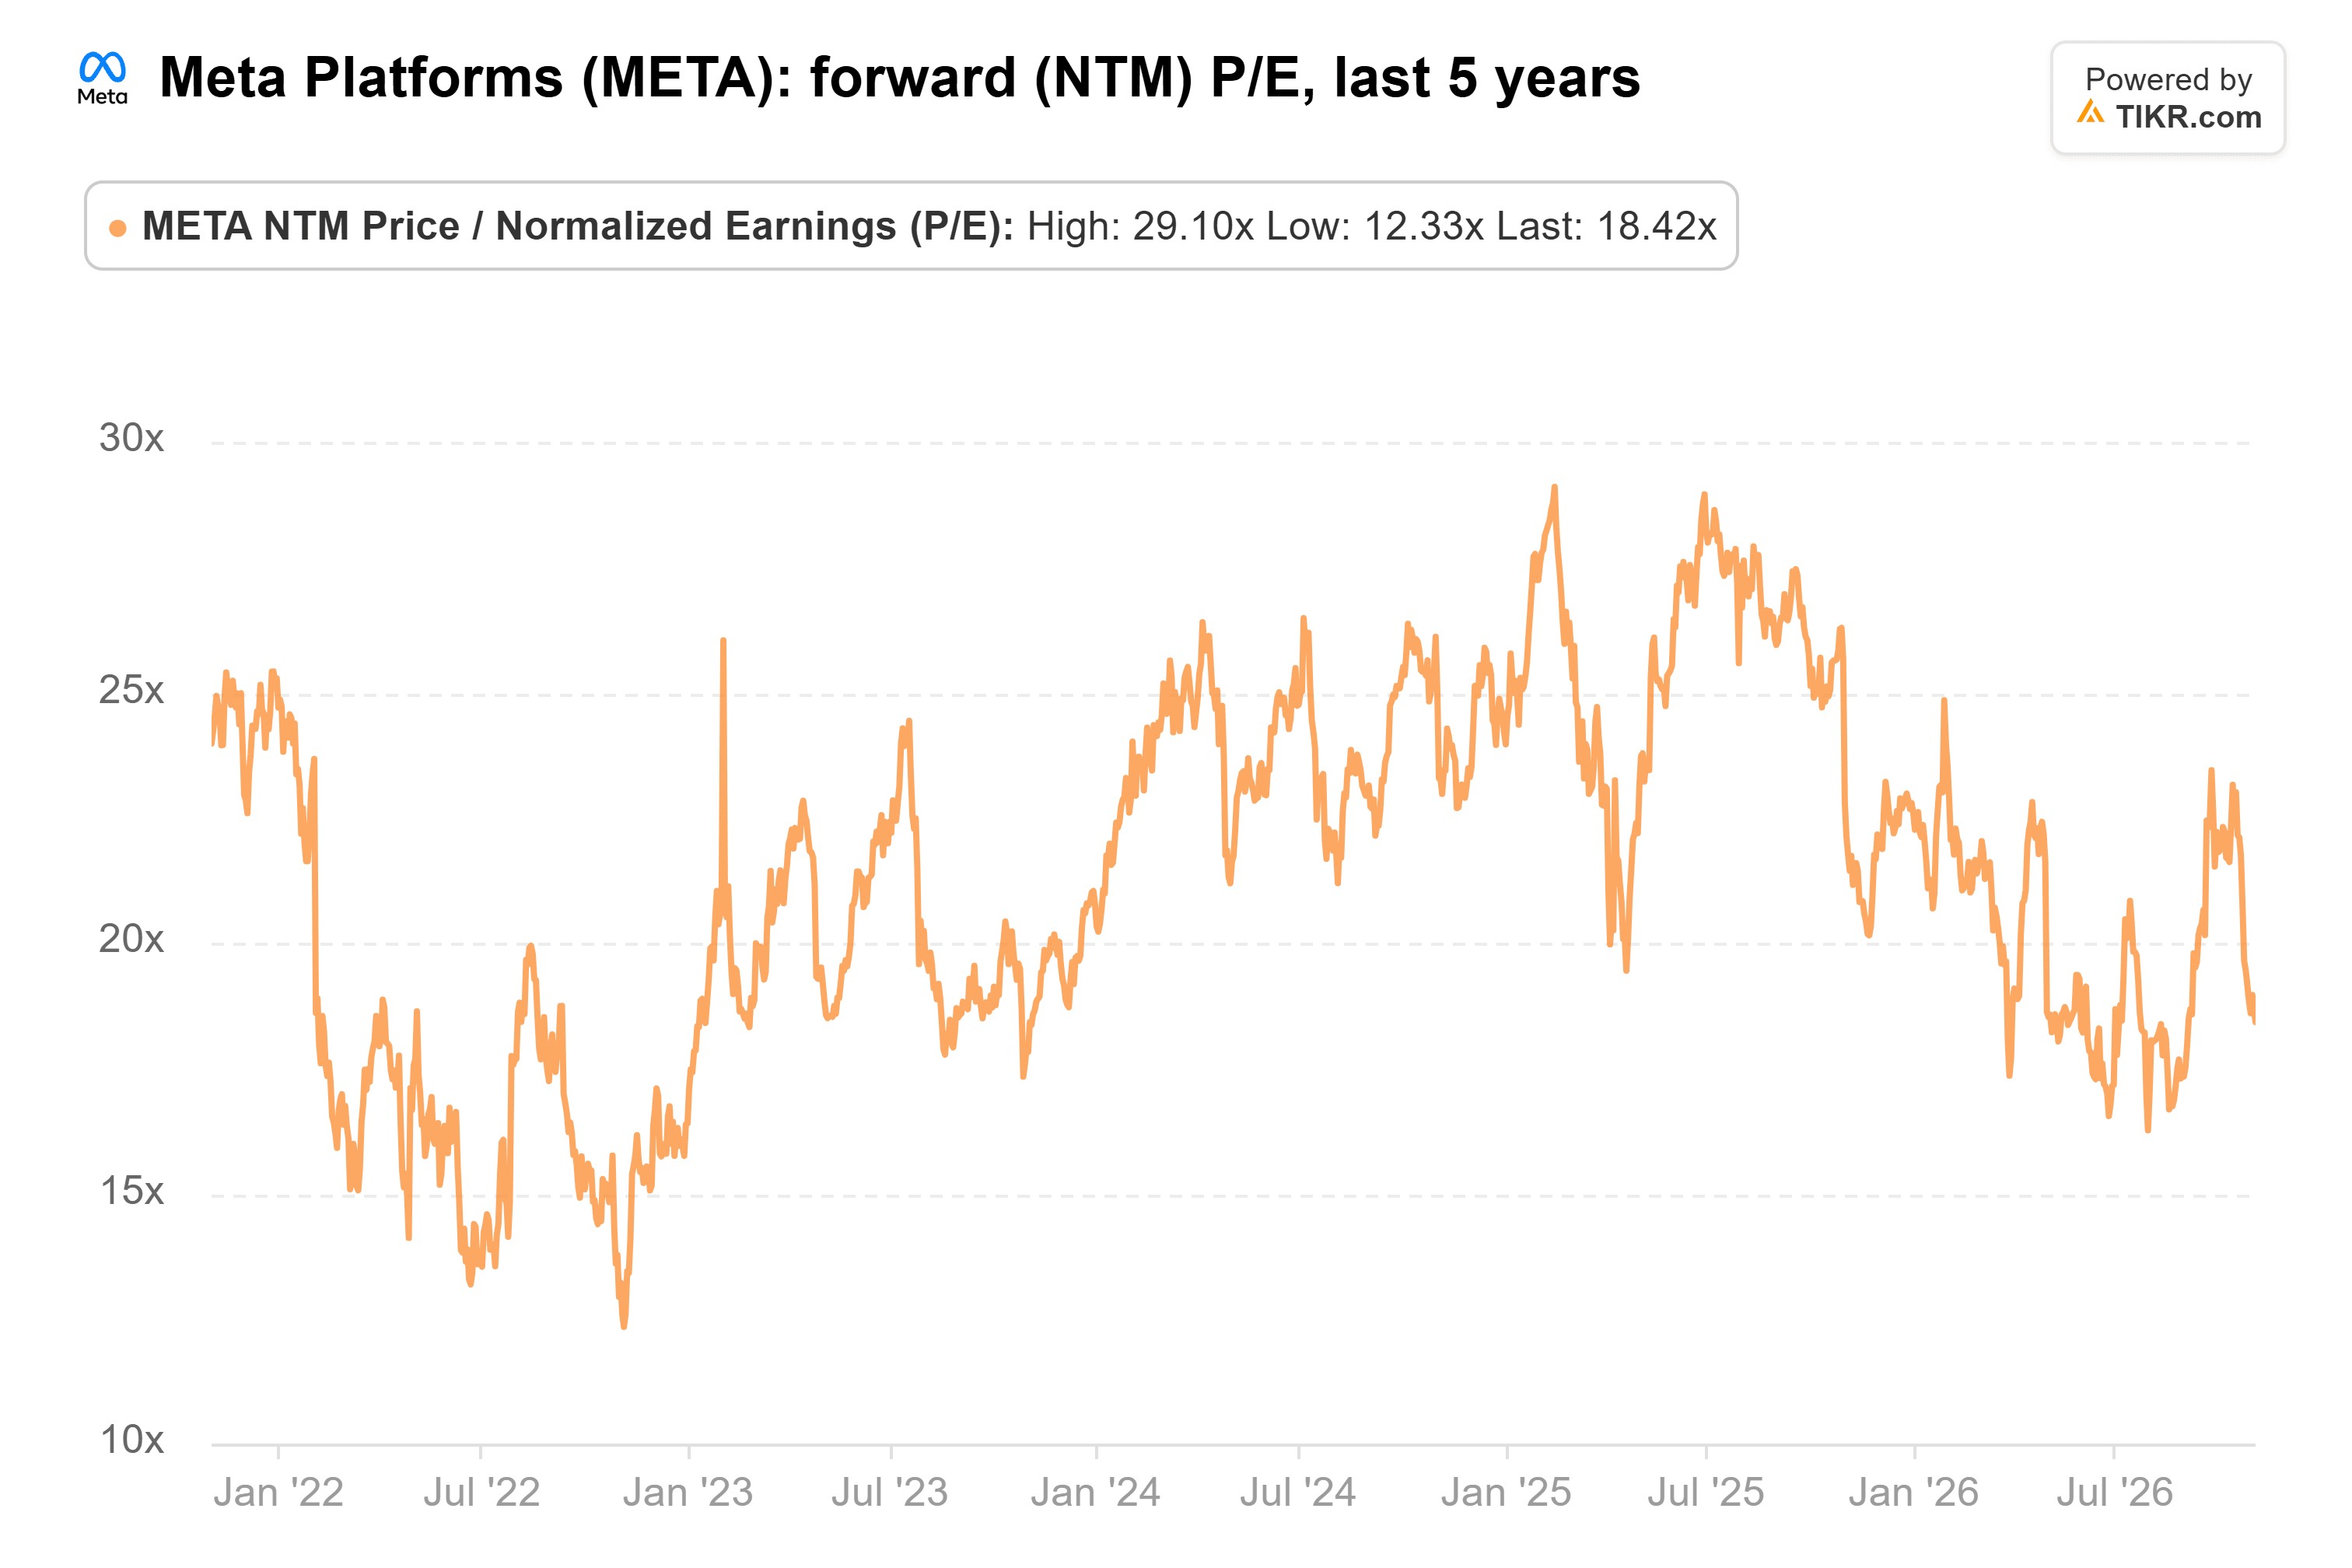
これは、アナリストが2027年に15%、2028年に16%成長すると見込む利益に対して控えめな水準です。
私の見方では、この価格ではMetaの広告事業に対して支払い、Museはおまけでついてくるようなものです。Museが最初の6週間が示唆するように普及すれば、今日の価格はお買い得に見えるでしょう。
もちろん、Metaはそれまで構築への資金供給を続けなければなりません。最初の真の試金石は1月下旬の第4四半期決算説明会で、経営陣が2027年の設備投資計画を明らかにし、おそらくMuseの売上高について初めての数字を示すことになるでしょう。
では、Metaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、事業に対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!