主なポイント
- Armのロイヤルティ収入は第2四半期(会計年度)に8%成長したが、メモリコストがスマートフォンメーカーを圧迫しており、同社は12月四半期のロイヤルティ成長率が低一桁になると予想している。
- Rene Haas CEOは、データセンター向けロイヤルティが前年比で2倍に増加し、NVIDIAや大手クラウド企業によるArmベースのCPUの普及により、今後数年間にわたり3桁成長率を維持する見込みだと述べた。
- Haas氏によると、大手ハイパースケーラーにおけるArmのサーバーシェアは、2024年の15%から2025年には50%以上へと3倍以上に拡大した。ただし、スマートフォンが依然としてArm最大のロイヤルティ収入源であり、2026年度(会計年度)のロイヤルティ収入の約43%を占めている。
- 決算発表後の株価下落以前から、Armの予想PERは3年平均を下回っており、これほど強力な第2の成長エンジンを有する企業にとっては妥当な水準に見える。
Arm Holdings (ARM) にはスマートフォン問題がある:
同社のロイヤルティ収入は、9月四半期にわずか8%の成長にとどまり、経営陣が示していた約13%という業績見通しを下回った。これはメモリ価格がスマートフォンメーカーを圧迫したためだ。また、Armは12月四半期のロイヤルティ成長率が低一桁に減速すると予想している。
しかし、Armの第2四半期(会計年度)決算説明会で、Rene Haas CEOは急成長している事業分野に言及した。データセンター向けロイヤルティは前年比で2倍に増加し、その成長の多くはNVIDIA (NVDA)を経由している。
Haas氏は、「データセンター向けロイヤルティが今後数年間にわたり3桁で成長することについて、高い確信を持っている」と述べた。
これは第2の成長エンジンであり、しかも急速なものだ。
TIKRはArm Holdingsについて43人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Arm Holdingsの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Arm Holdingsのアナリスト評価を見る
Armのシェアは15%から半分以上へ
Haas氏はこの見通しをシェア数値で裏付けた。大手ハイパースケーラーにおけるArmのサーバーシェアは、2024年の15%から2025年には50%以上へと3倍以上に拡大したと同氏は述べた。AmazonのGraviton、GoogleのAxion、MicrosoftのCobalt、NVIDIAのプラットフォームが本格化するにつれ、今年末までに60%を超えると予想している。
また、AIサーバー内部での変化も指摘した。アクセラレーターに接続するCPU(「ヘッドノード」)が、x86チップからArmへ移行しつつある。NVIDIAのVera RubinプラットフォームはArmベースのVera CPUを採用しており、Googleは第8世代TPUに接続するCPUをx86からAxionへ移行すると発表している。
これにより、NVIDIAのAI構築がArmのロイヤルティ収入の流れに変わる。Armによると、Veraは現在OpenAIで量産されており、Oracleのクラウドでは既にVera CPUが提供されている。NVIDIAは今月後半に決算を発表する予定で、Veraの立ち上がりがどの程度速いかについての発言に注目している。
スマートフォンは依然としてより大きな収入源
成長の停滞は依然として重要だ。なぜなら、スマートフォンがArm最大のロイヤルティ事業だからである。Armの年次報告書によると、スマートフォン向けアプリケーションプロセッサは、2026年度(2026年3月期)のロイヤルティ収入の約43%を生み出した。一方、クラウドおよびネットワーキングは2025年度末時点でロイヤルティ収入の約10%に過ぎなかったと、当時のCFOであるJason Child氏は述べている。
しかし、データセンター向けロイヤルティはそれ以来、四半期ごとに前年比2倍以上の成長を続けている。Haas氏の3桁成長の予測が正しければ、その規模のシェアは数年以内にスマートフォンに追いつくことになる。
さらに:Armは現在、自社のチップを有している。3月にArm AGI CPUを発表した際、同社は10億ドルの需要の可視性について言及した。Haas氏によると、これは約2倍に増加し、2027年度および2028年度(会計年度)を通じて約20億ドルの売上高が見込まれ、複数の顧客からの発注書が2027年(暦年)を通じてあり、2027年3月四半期の初回納入は予定通り進行中だという。
アナリストは既に多くを期待している
決算発表前、アナリストはArmの売上高が2026年度(会計年度)の49.2億ドルから2028年度(2028年3月期)の82.7億ドルへと上昇すると予想していた:
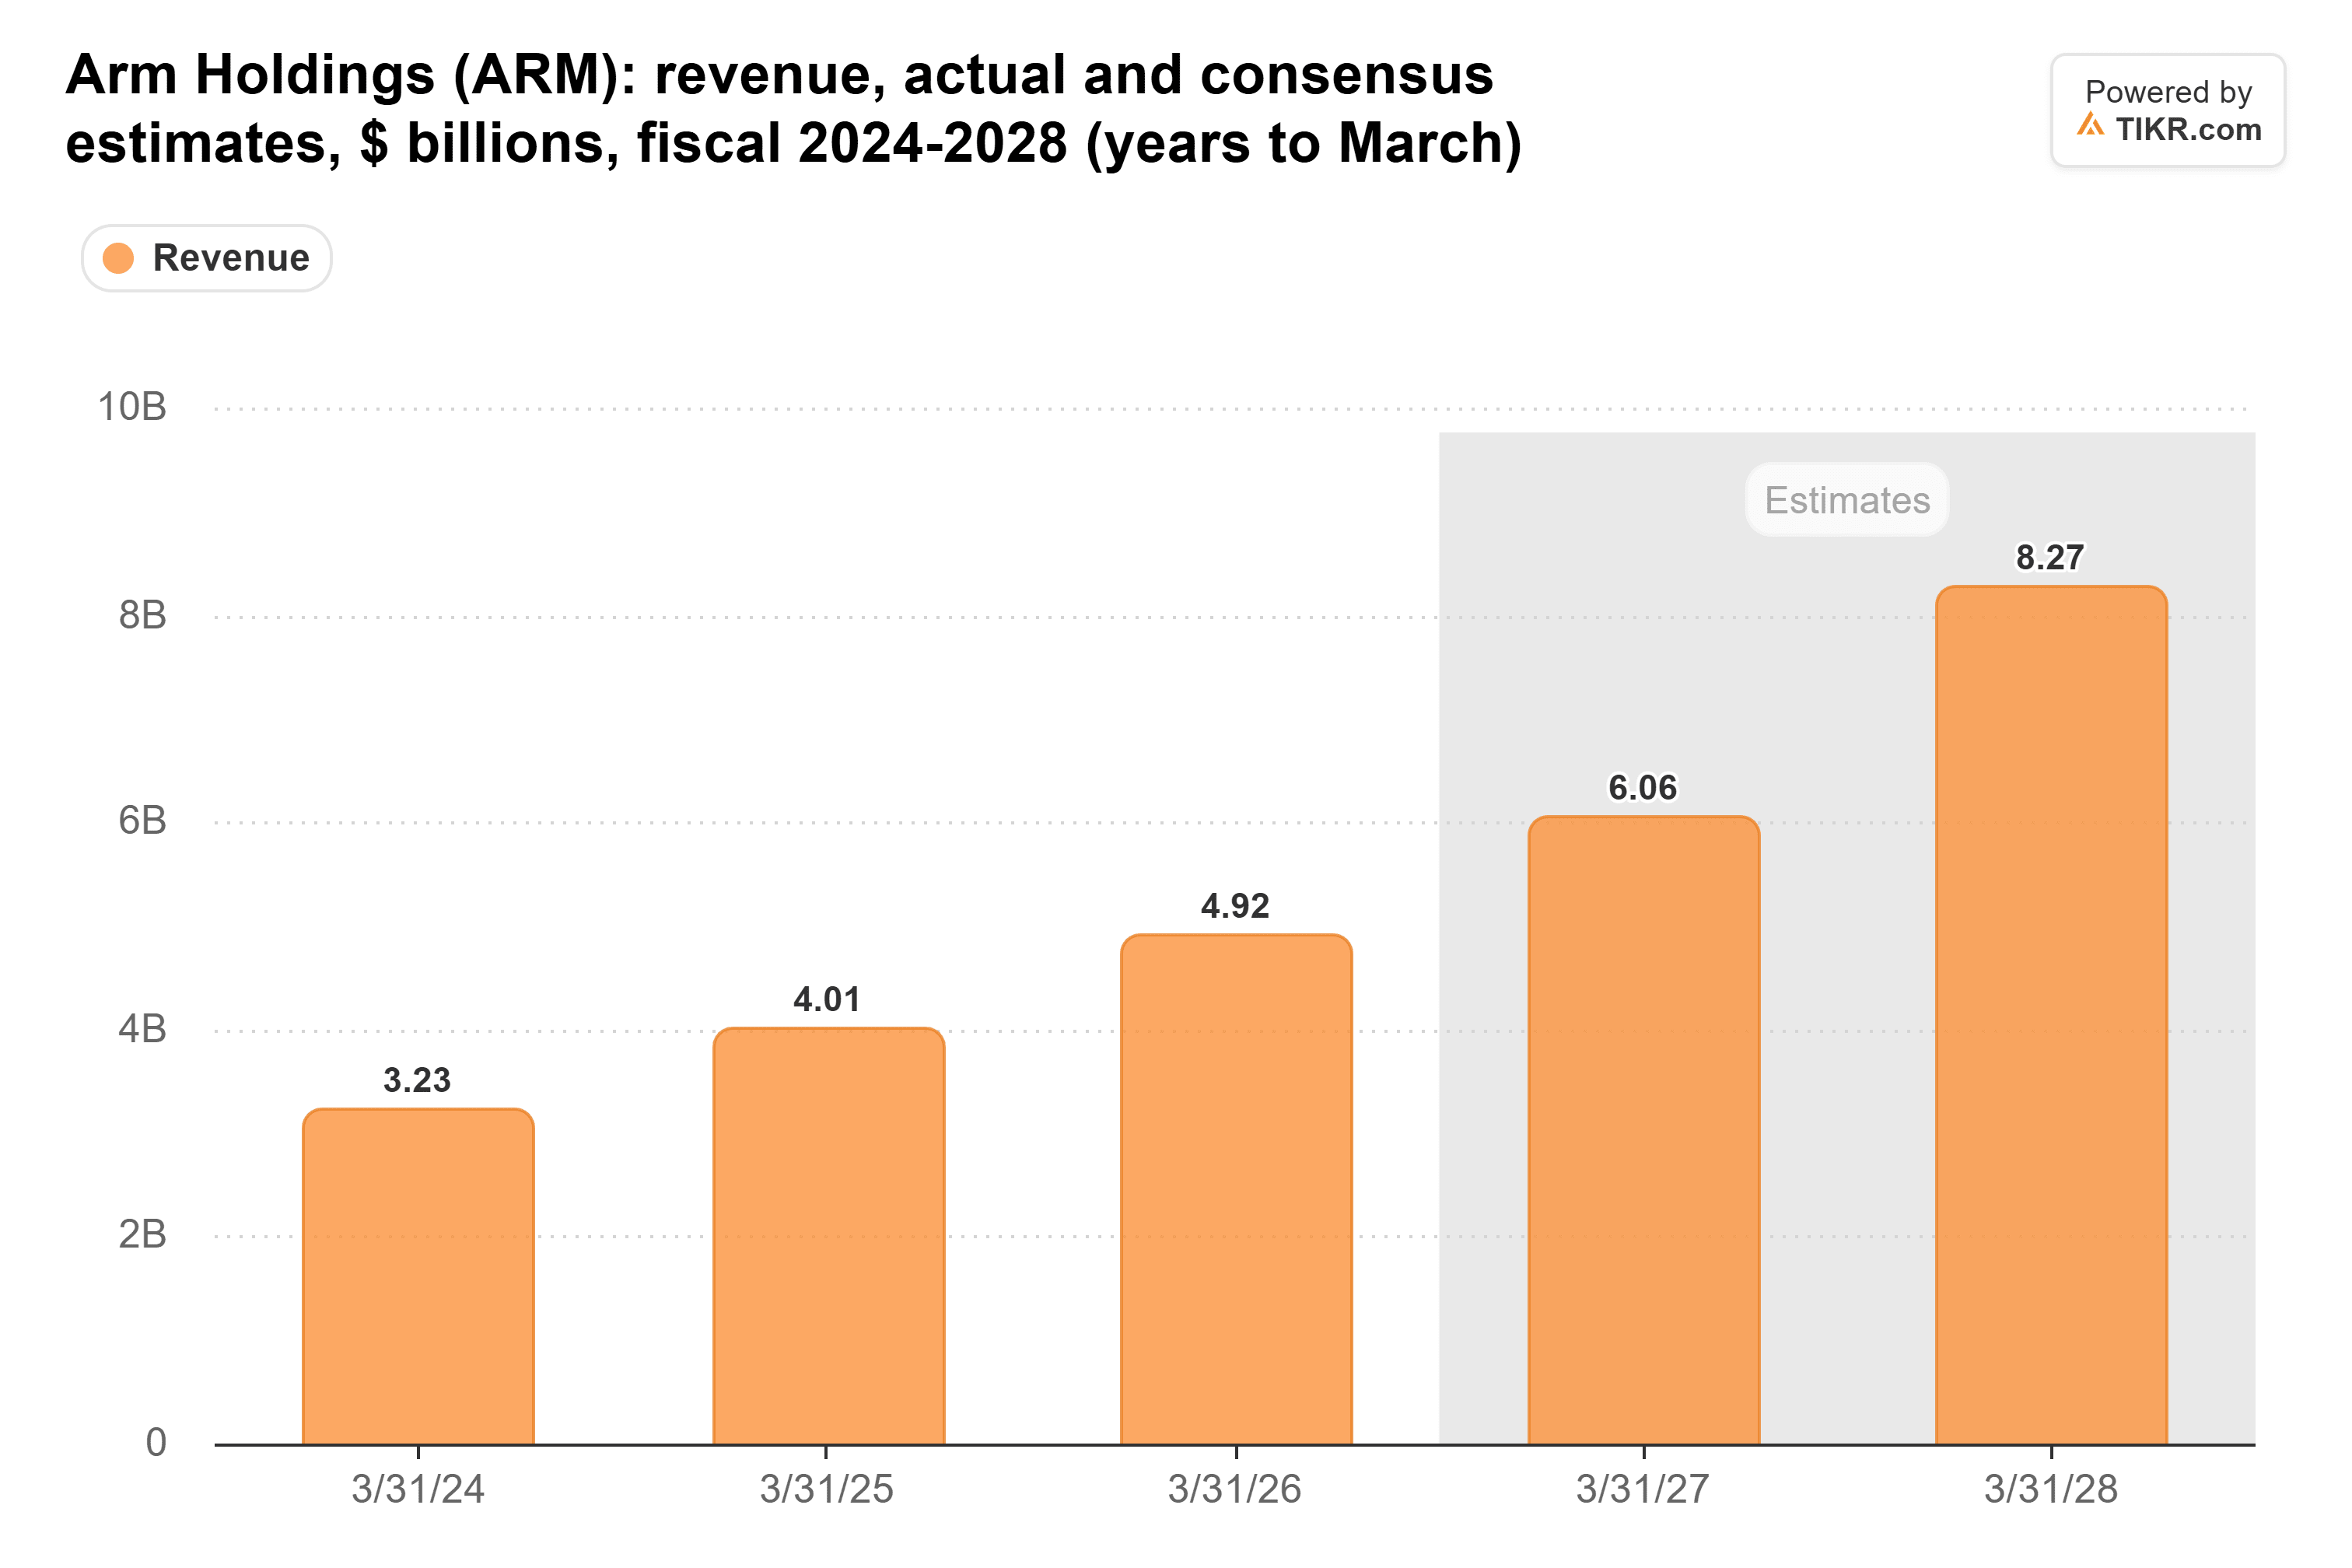
この急増の一部は新チップによるものだ。また、Armが12月四半期の売上高を15.4億ドル(アナリスト予想の約15.3億ドルとほぼ同じ)と示していることから、この決算報告には予想を下方修正すべき要素は見当たらない。
評価も下落している。決算発表後の株価下落以前でさえ、Armの予想PERは82倍で取引されていた。これは3年平均の85倍をわずかに下回り、6月に記録した202倍からは大きく下落している:
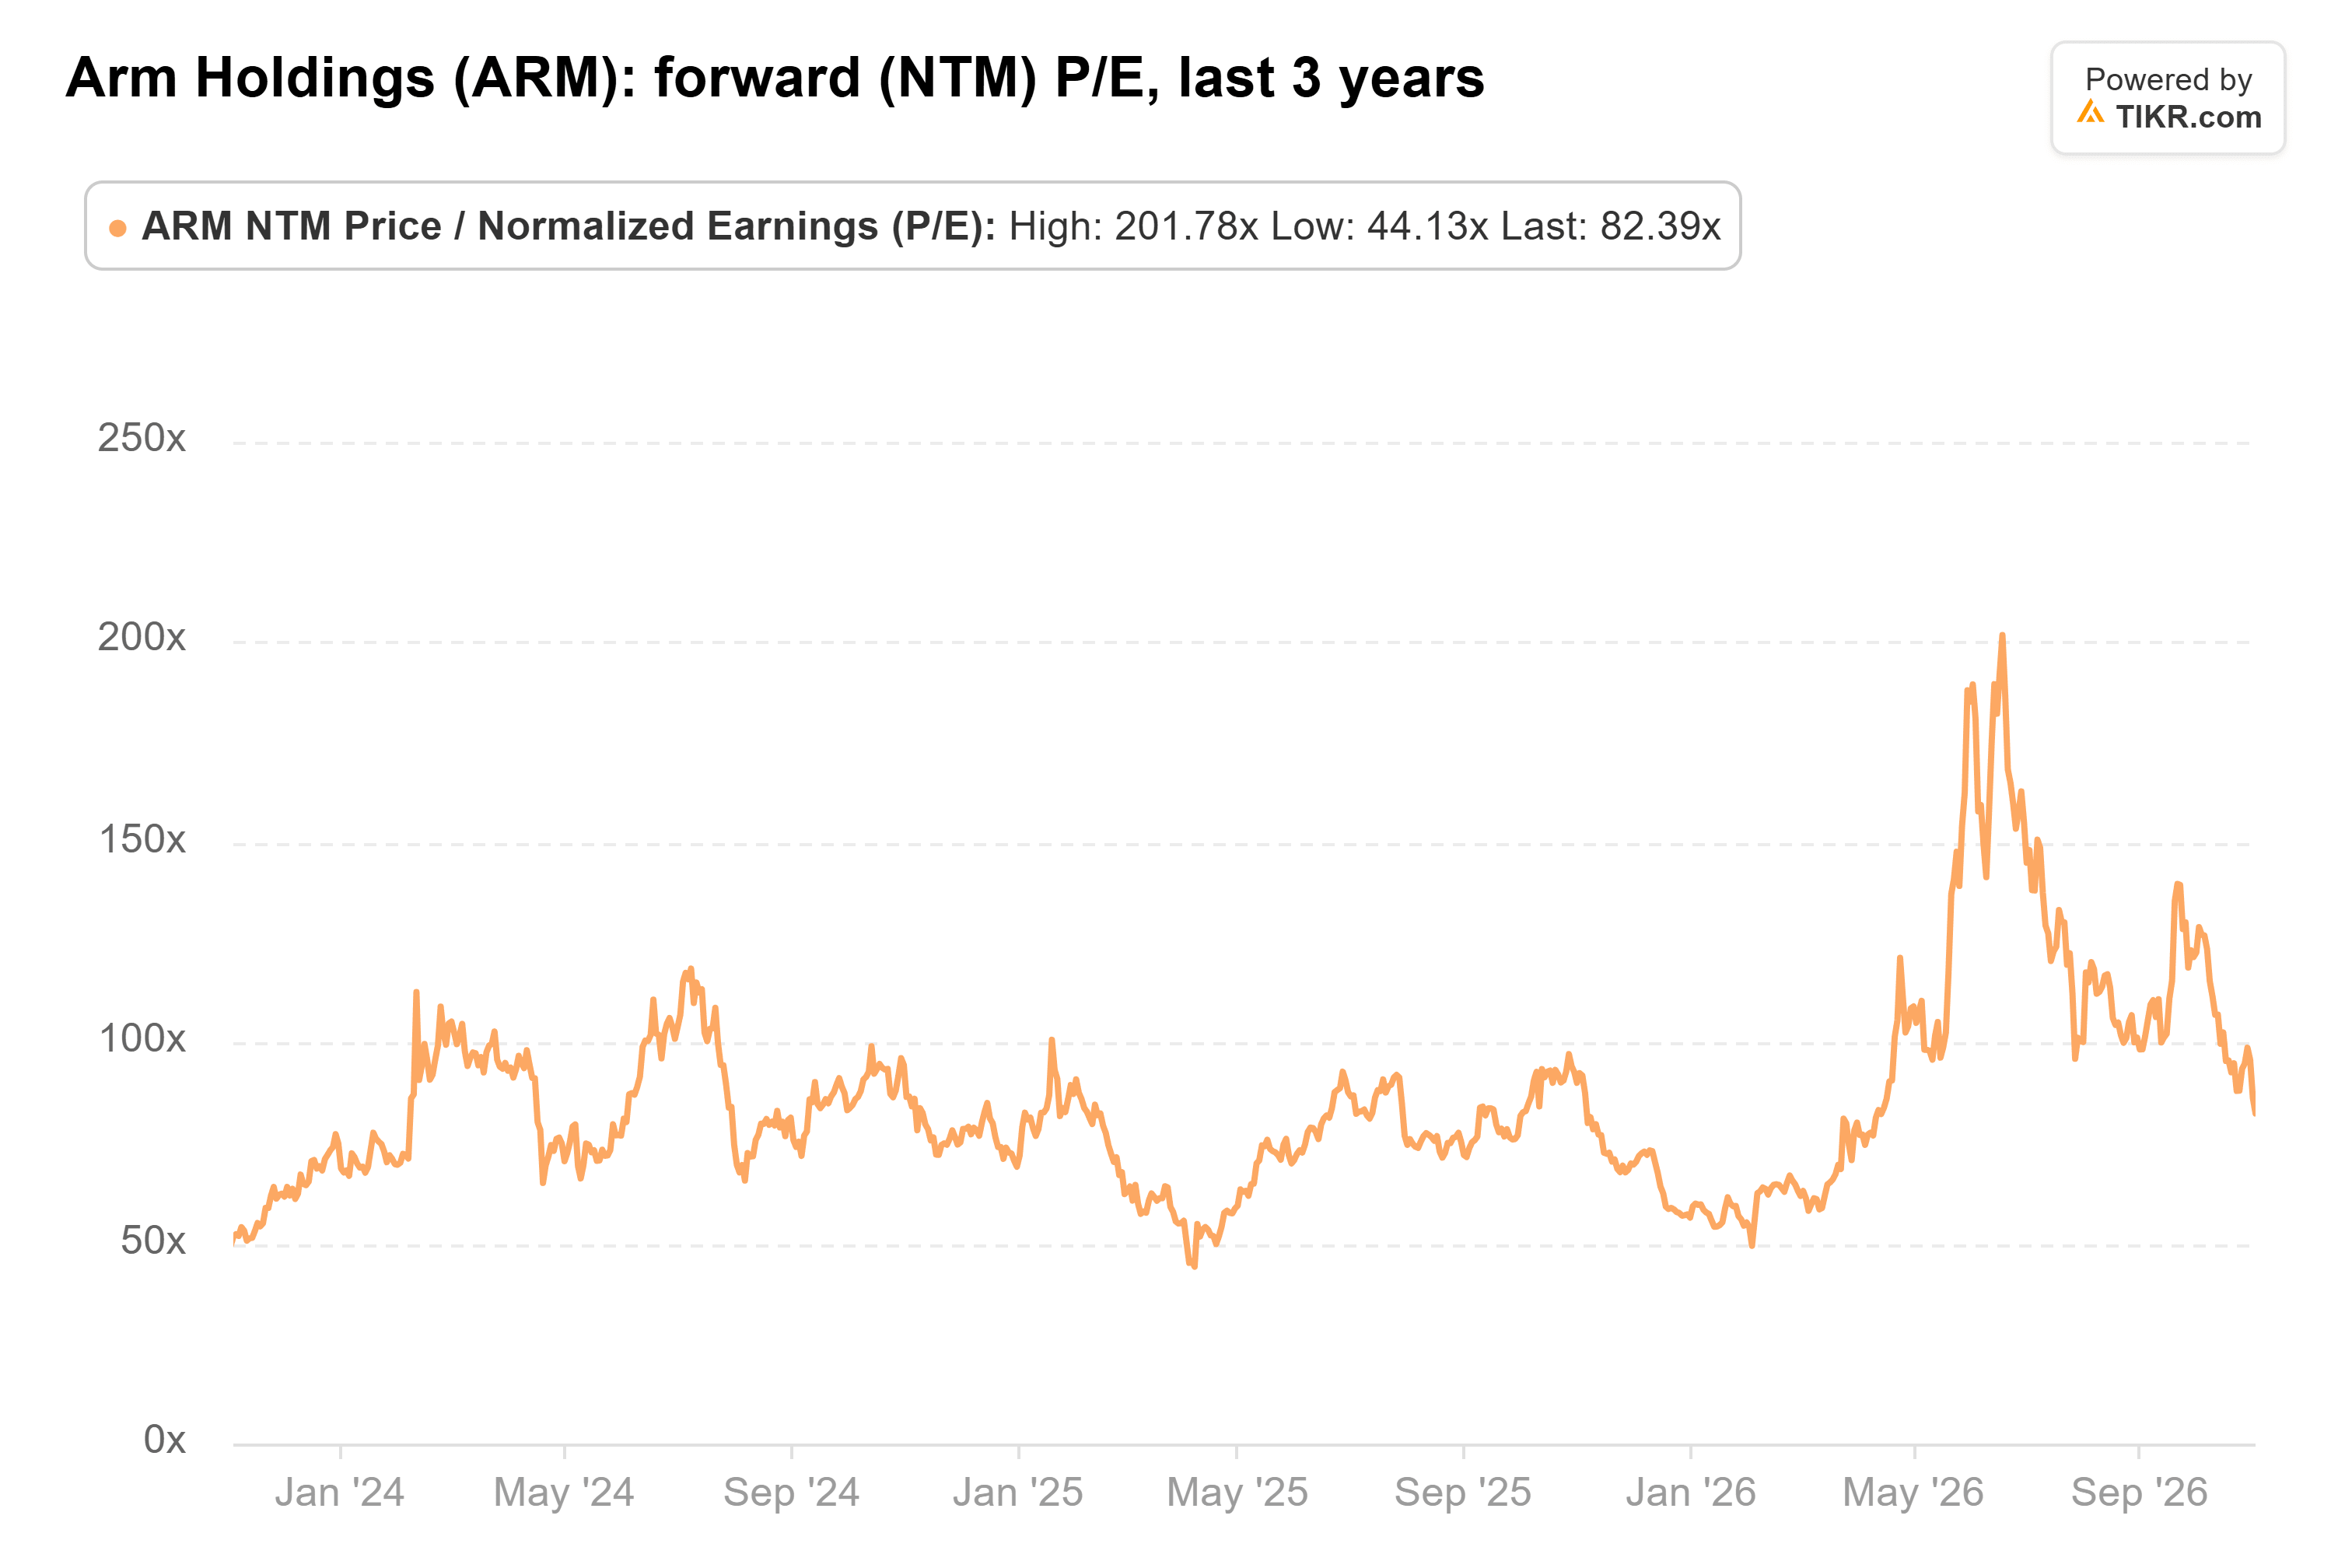
現在の株価では、さらに低い水準だ。それでも依然として高い倍率であり、スマートフォンの低迷が長引けば、誤差を許容する余地はさらに小さくなる。
データセンターが物語の中心
私の見解では、市場は現在、Armをその最も弱い事業で評価している。データセンター向けロイヤルティと全く新しいチップ事業の両方が急速に成長しており、PERが自社の3年平均を下回っている現状は、私にとって買い場のように見える。
もちろん、メモリ価格が予想以上に長くスマートフォンを圧迫し続ける可能性もある。Armは2月初旬に再度決算を発表する予定で、その際に経営陣は2028年度(会計年度)のチップ販売に関する確固たる予測を提供すると約束している。
では、Arm Holdingsの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Arm Holdingsの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、自らの事業見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!