主なポイント
- KeyCorpの配当利回りは4.0%で、U.S. Bancorpの3.6%を上回るが、KeyCorpの配当は2023会計年度以降1株当たり年間0.82ドルで据え置きとなっている一方、U.S. Bancorpは6月に四半期配当を3.8%引き上げた。
- 両社の配当はいずれも十分にカバーされている:U.S. Bancorpは2025会計年度の正規化EPSの44%、KeyCorpは55%を配当に充てており、2026会計年度のコンセンサスではそれぞれ40%と43%と見込まれている。
- 両銀行とも10月に第3四半期の売上高が過去最高を記録し、KeyCorpの希薄化後EPSは前年同期比24%増となった。
- U.S. Bancorpの株価はタンジブル・ブックバリュー(有形純資産)の2.1倍で取引されており、KeyCorpの1.8倍を上回る。
U.S. Bancorp (USB) は10月15日に第3四半期の純売上高が過去最高を記録したと報告し、年間見通しを上方修正した。5日後、KeyCorp (KEY) も売上高が過去最高を記録し、希薄化後EPSは前年同期比24%増となった。
しかし、両社の配当は異なる道を歩んでいる。U.S. Bancorpは6月24日に四半期配当を0.52ドルから0.54ドルに引き上げた。一方、KeyCorpの配当は1四半期当たり0.205ドル、つまり2023会計年度以降支払われてきた年間0.82ドルで据え置きとなっている。それでもKeyCorpの配当利回りは依然として高く、3.6%に対し4.0%である。
では、どちらがより優れた配当株なのだろうか?
| 指標 | U.S. Bancorp (USB) | KeyCorp (KEY) |
|---|---|---|
| 配当利回り | 3.6% | 4.0% |
| 年間配当 | $2.16 | $0.82 |
| 配当成長率(2020-2025会計年度) | 年間4.0% | 年間2.1% |
| 正規化EPSに対する配当性向(2025会計年度) | 44% | 55% |
| 正規化EPSに対する配当性向(2026会計年度コンセンサス) | 40% | 43% |
| 株価/タンジブル・ブックバリュー(LTM) | 2.1x | 1.8x |
出典:TIKRおよび各社提出書類、2026年11月5日現在。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
U.S. Bancorpは配当引き上げの余地を残している
U.S. Bancorpは第3四半期に好調な業績を上げた。純売上高は前年同期の73.3億ドルから79.7億ドルに増加し過去最高を記録し、希薄化後EPSは9.8%増の1.34ドルとなった。BTIG買収の効果もあり、資本市場関連収入は前年同期比69.3%増加した一方、住宅ローン関連収入は13.9%減少した。経営陣は現在、2026年の純売上高が8%から9%成長すると見込んでいる。
U.S. Bancorpの1株当たり配当は、業績が落ち込んだ年も含め、2016会計年度から2025会計年度まで毎年増加し、1.07ドルから2.04ドルとなった:
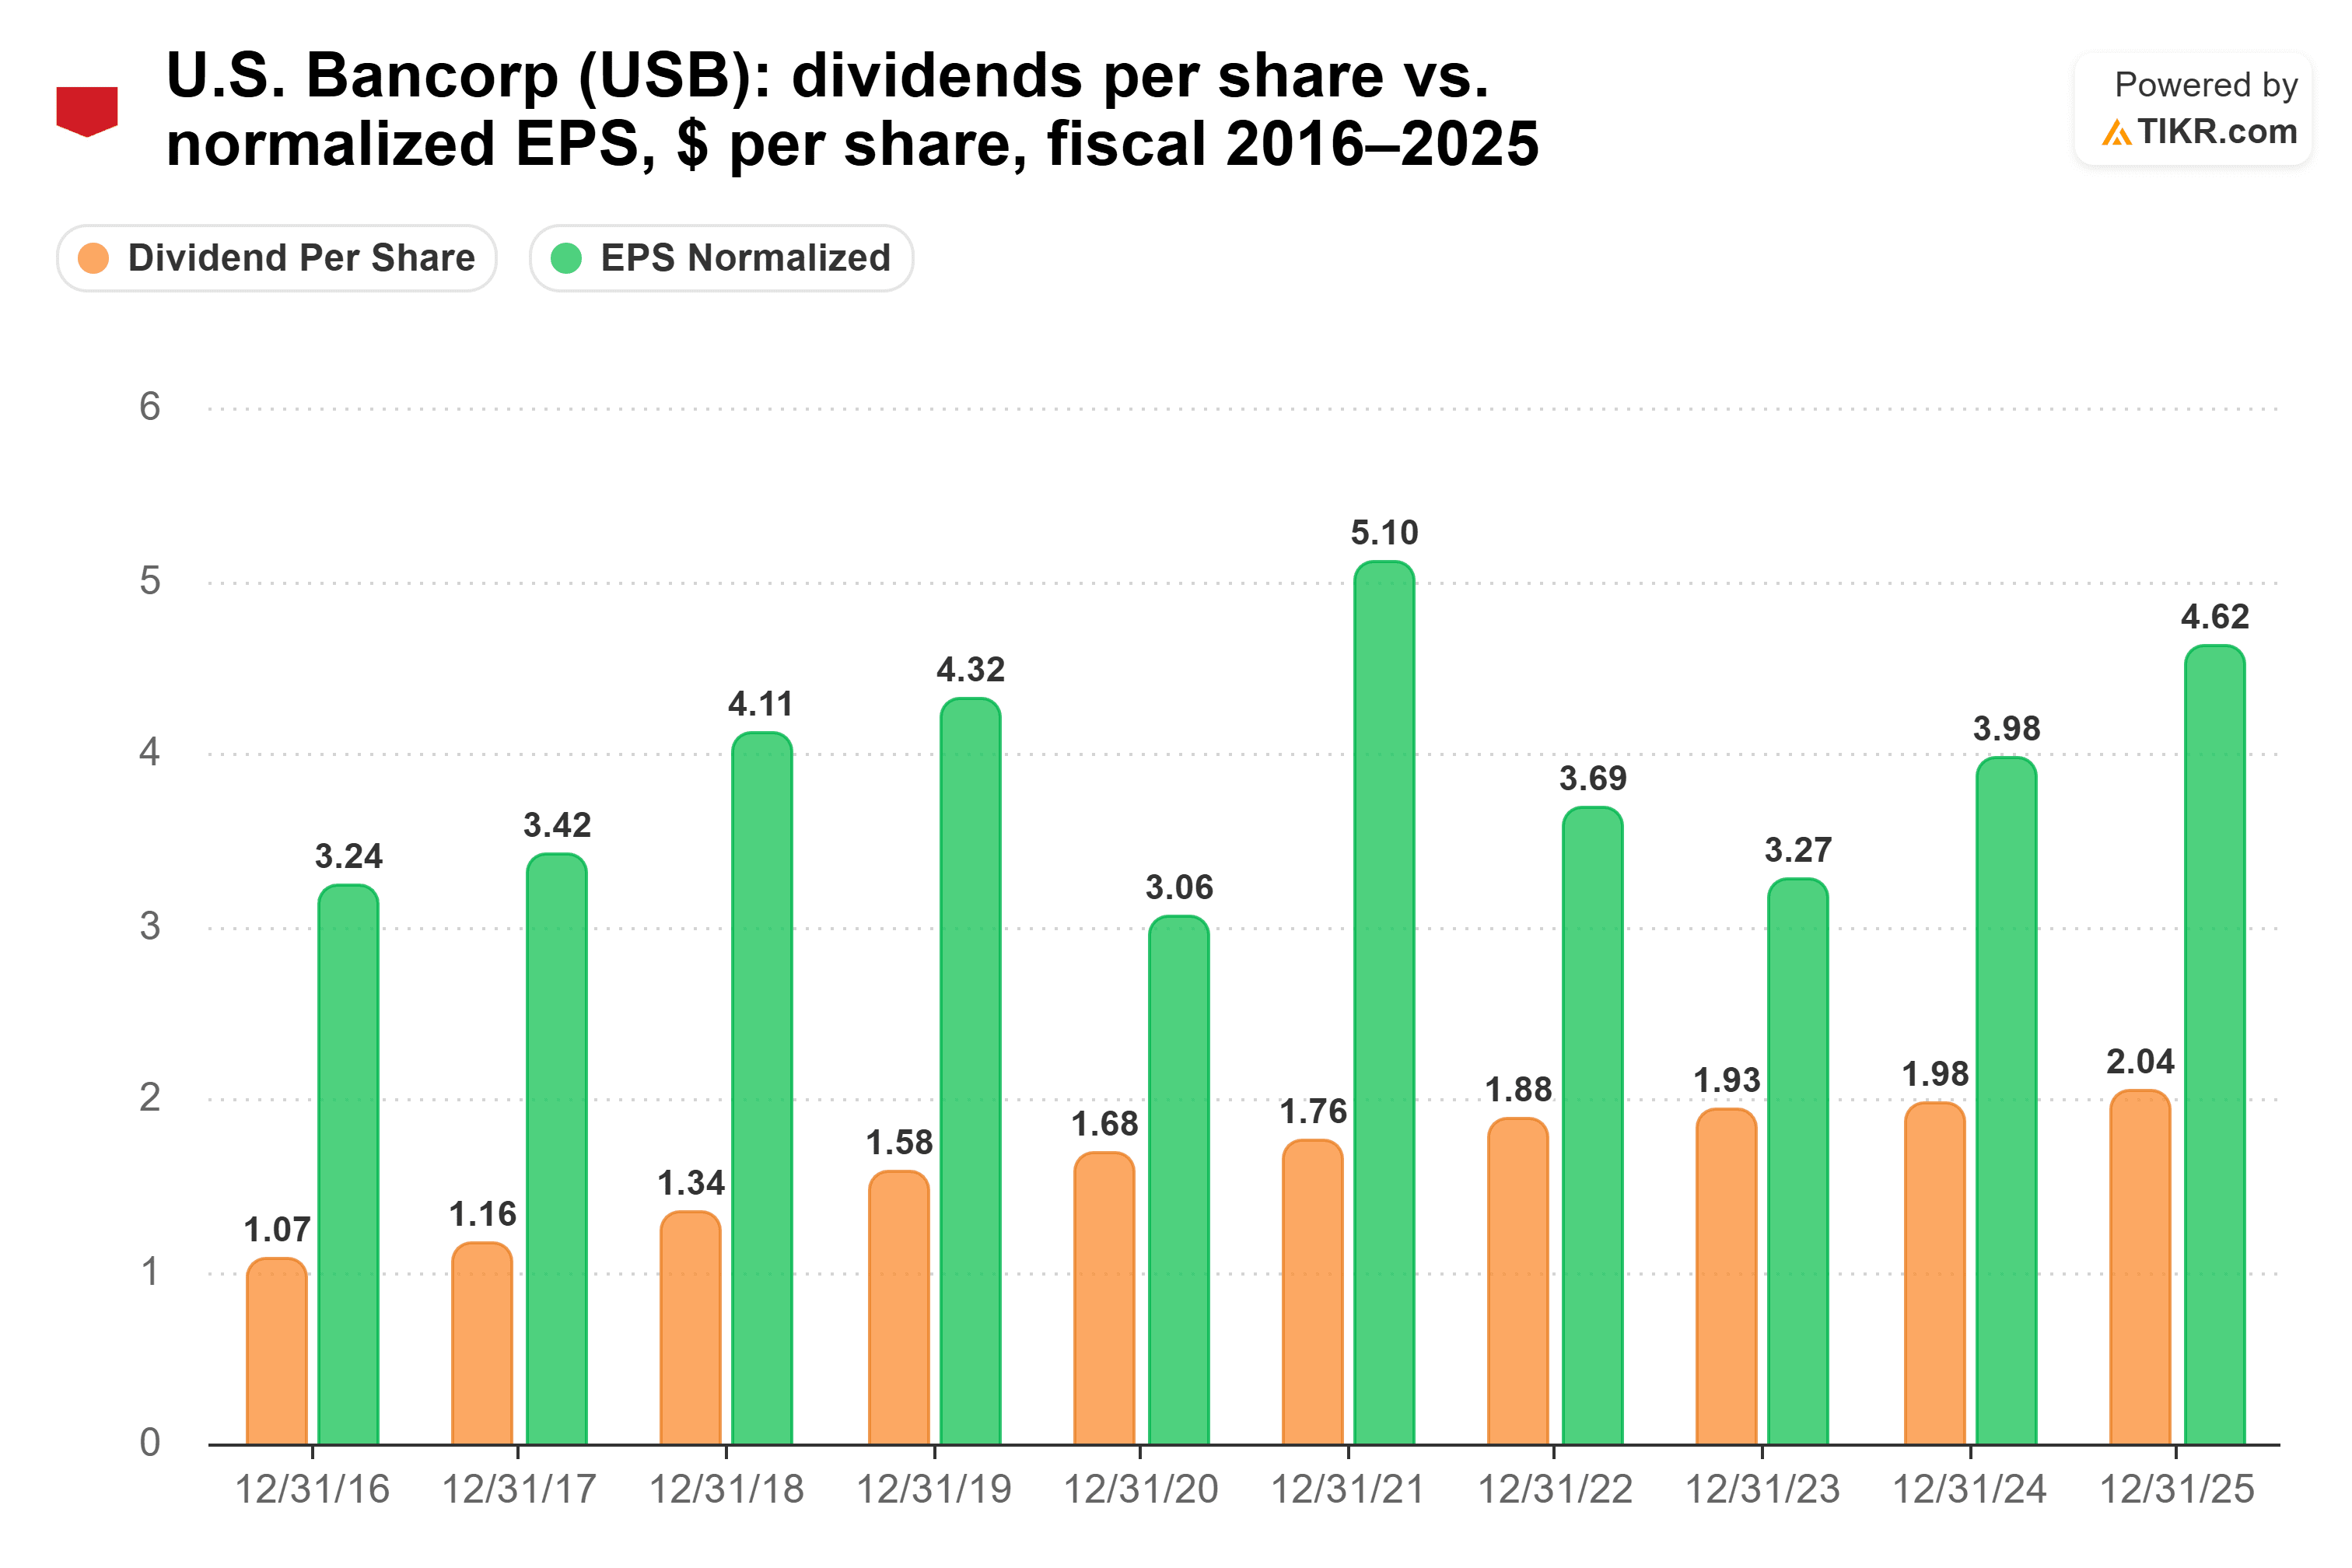
配当性向は、正規化EPSが3.27ドルに落ち込んだ2023会計年度に59.0%でピークを迎えた。2025会計年度の配当はEPSの44%を占め、十分にカバーされている。2026会計年度のコンセンサスでは、13人のアナリストによるEPS5.34ドルを前提に配当性向は40%と見込まれており、昨年の最終コンセンサスは実際の数値と2%以内の誤差だった。
CFOのJohn Stern氏は第3四半期決算説明会で、同銀行は「資本還元の観点から、70%から75%の配当性向を非常に重視している」と述べた。この目標の大部分は自社株買いによって達成される。U.S. Bancorpは第3四半期に、ローン成長と債券利回り上昇により資本が消費されたため自社株買いを一時停止し、9月30日時点でのCET1比率は10.8%だった。経営陣は次の四半期か二四半期以内に自社株買いを再開する見込みである。なお、この一時停止は配当には影響せず、配当は引き上げられた。
KeyCorpの配当は据え置き状態
KeyCorpもまた好調な四半期を迎えた。売上高は前年同期比8%増の20.4億ドルに達し過去最高を記録し、純金利マージンは20ベーシスポイント拡大して2.95%となった。商業・産業ローンは平均13.9%成長し、経営陣は2026年の純金利収入が約10%成長すると見込んでいる。
しかし、配当はこれに追いついていない。正規化EPSは2022会計年度の1.92ドルから2023会計年度の0.88ドルに下落し、配当性向は逼迫した93.2%にまで押し上げられた。KeyCorpはそれ以降、1株当たり配当を0.82ドルで据え置いている:
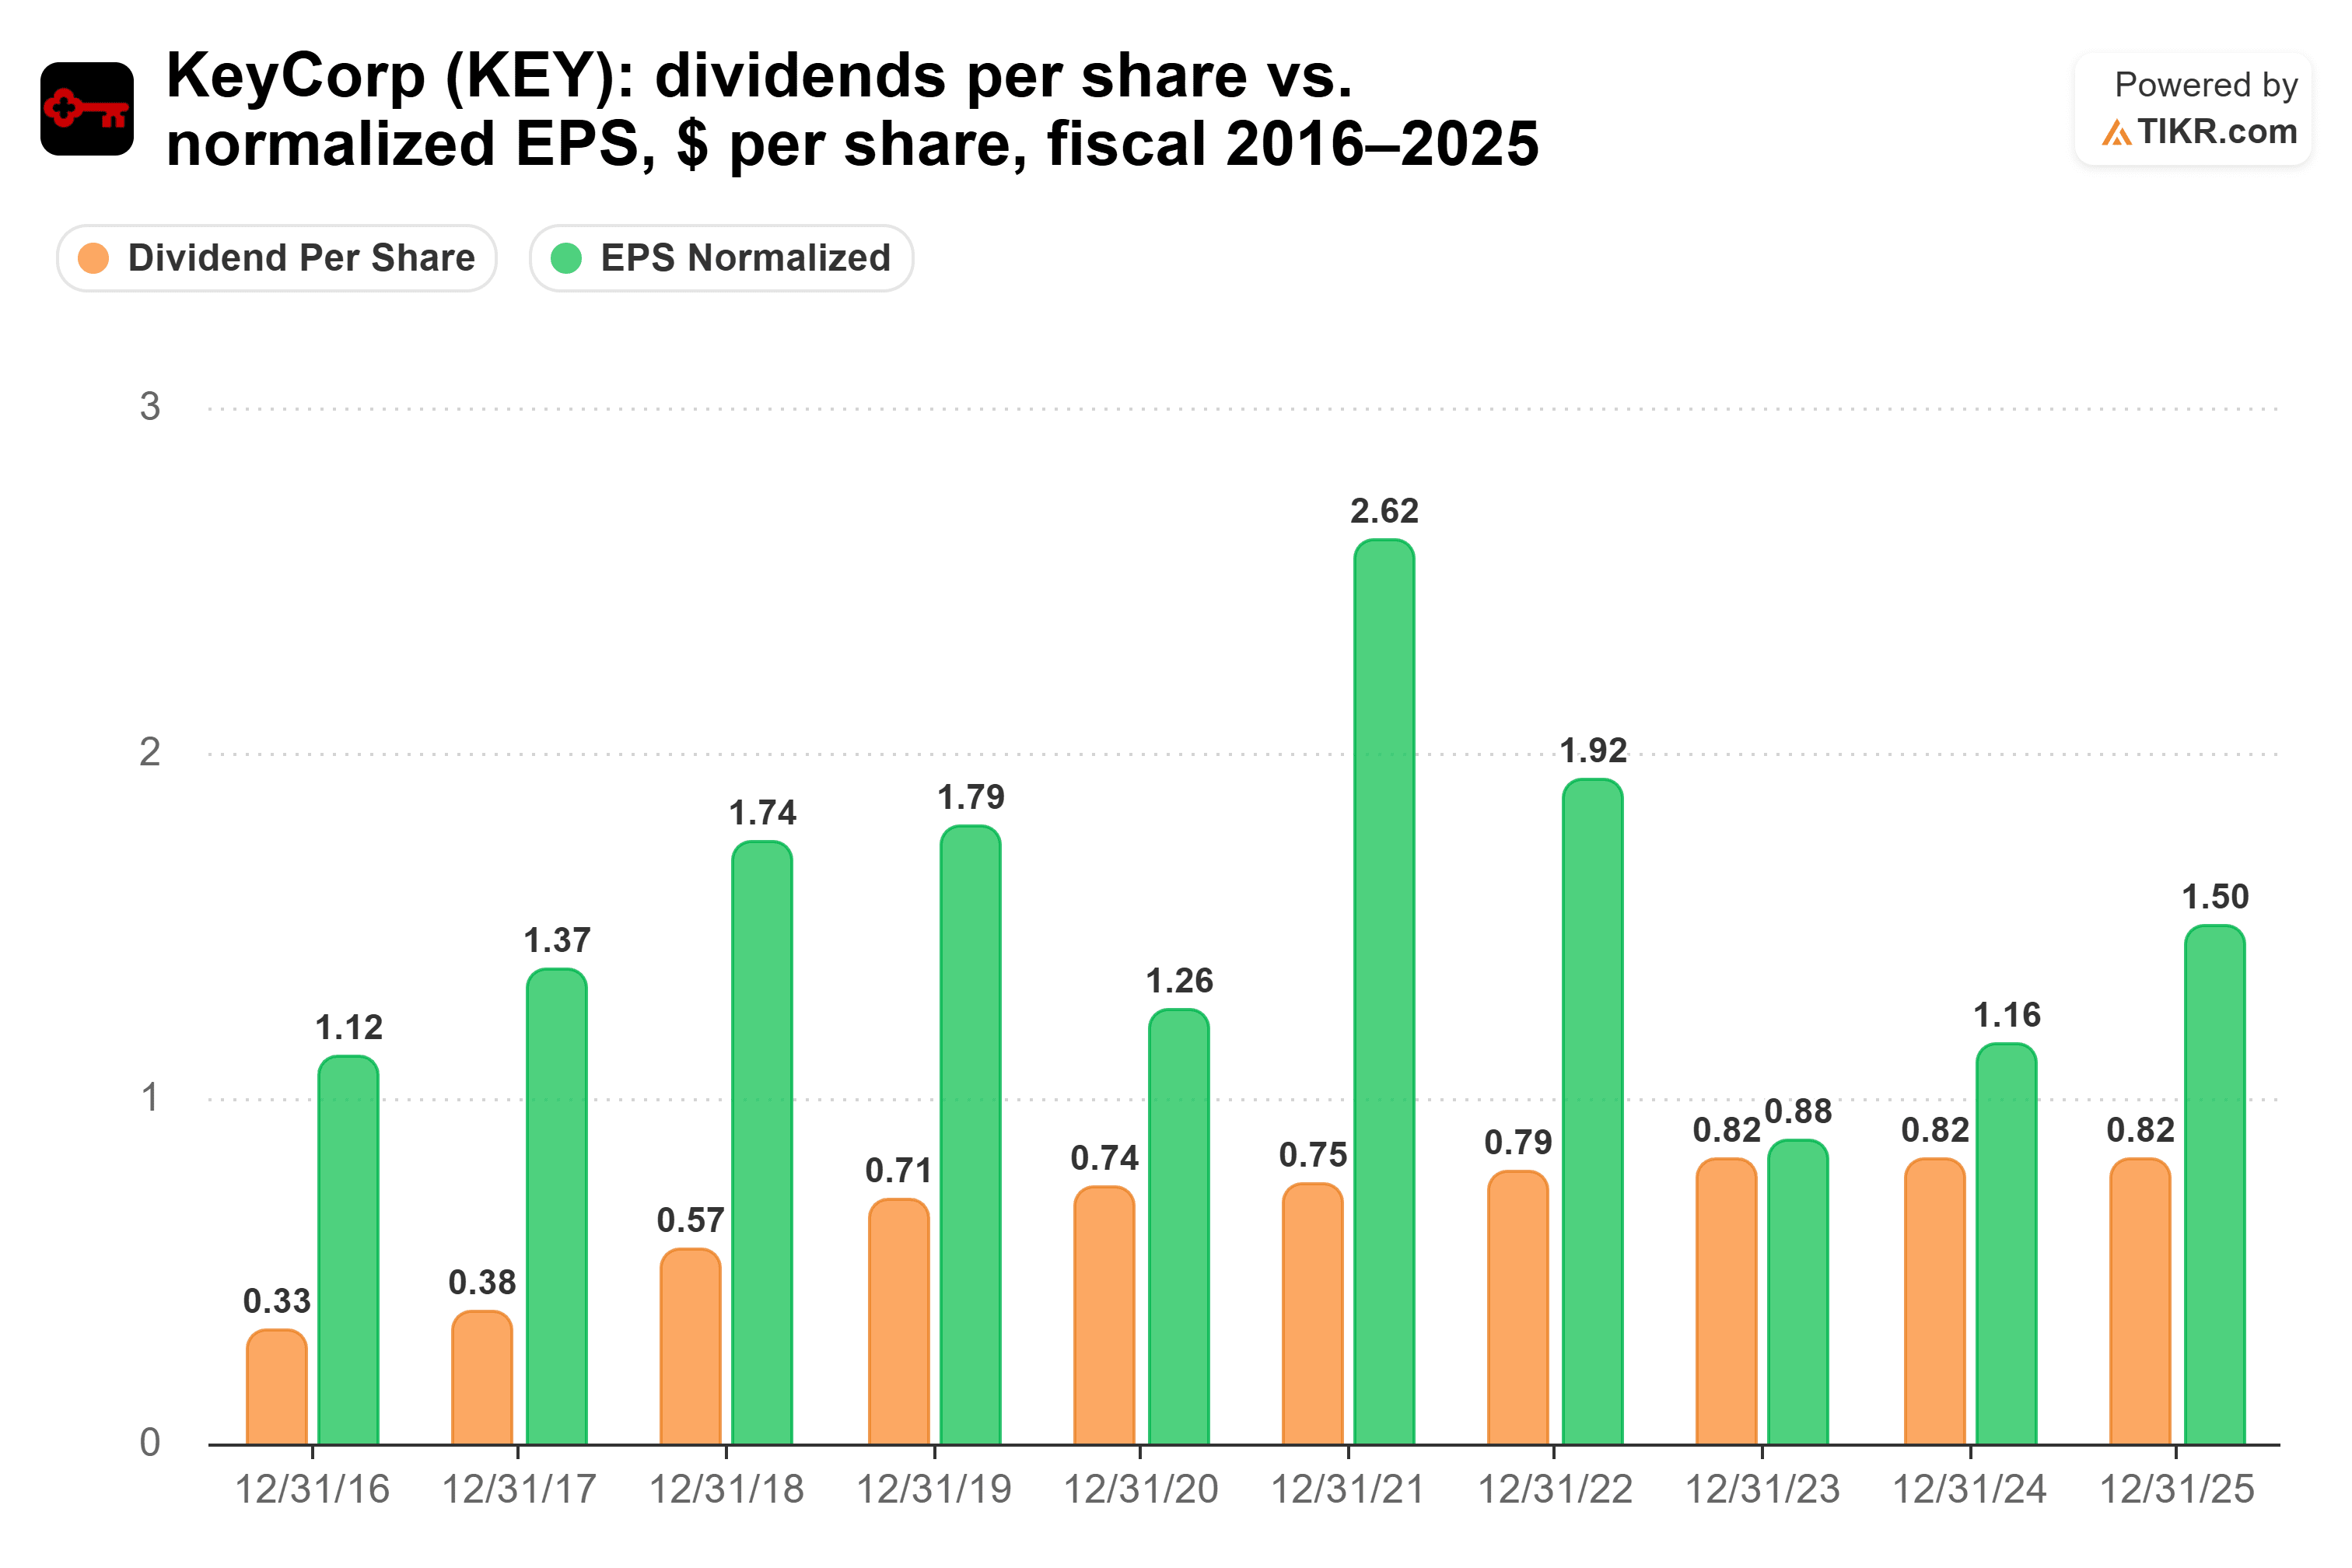
利益は2025会計年度に1.50ドルまで回復し、配当性向は55%となった。2026会計年度のコンセンサスEPS1.89ドルを前提とすると、配当性向は快適な43%となり、これは第3四半期の状況に合致する。同四半期では、希薄化後EPSは0.41ドルから0.51ドルに増加し、平均ローンに対する純貸倒れ率は前年同期の0.42%から0.32%に低下した。この見積もりは16人のアナリストによるもので、昨年の最終コンセンサスは1%の誤差だった。
第3四半期決算説明会で、経営陣は「強固な配当を維持する」ことを約束した。余剰資本は自社株買いに充てられている。KeyCorpは第3四半期に3億2000万ドル分の自社株を買い戻し、今年は13億ドルのペースで進んでいる。
では、どちらの配当が勝るのか?
U.S. Bancorpがより優れた配当株である。同社は依然として配当を引き上げており、アナリストはその正規化EPSが2025会計年度の4.62ドルから2028会計年度までに6.47ドルに上昇すると見込んでいる:
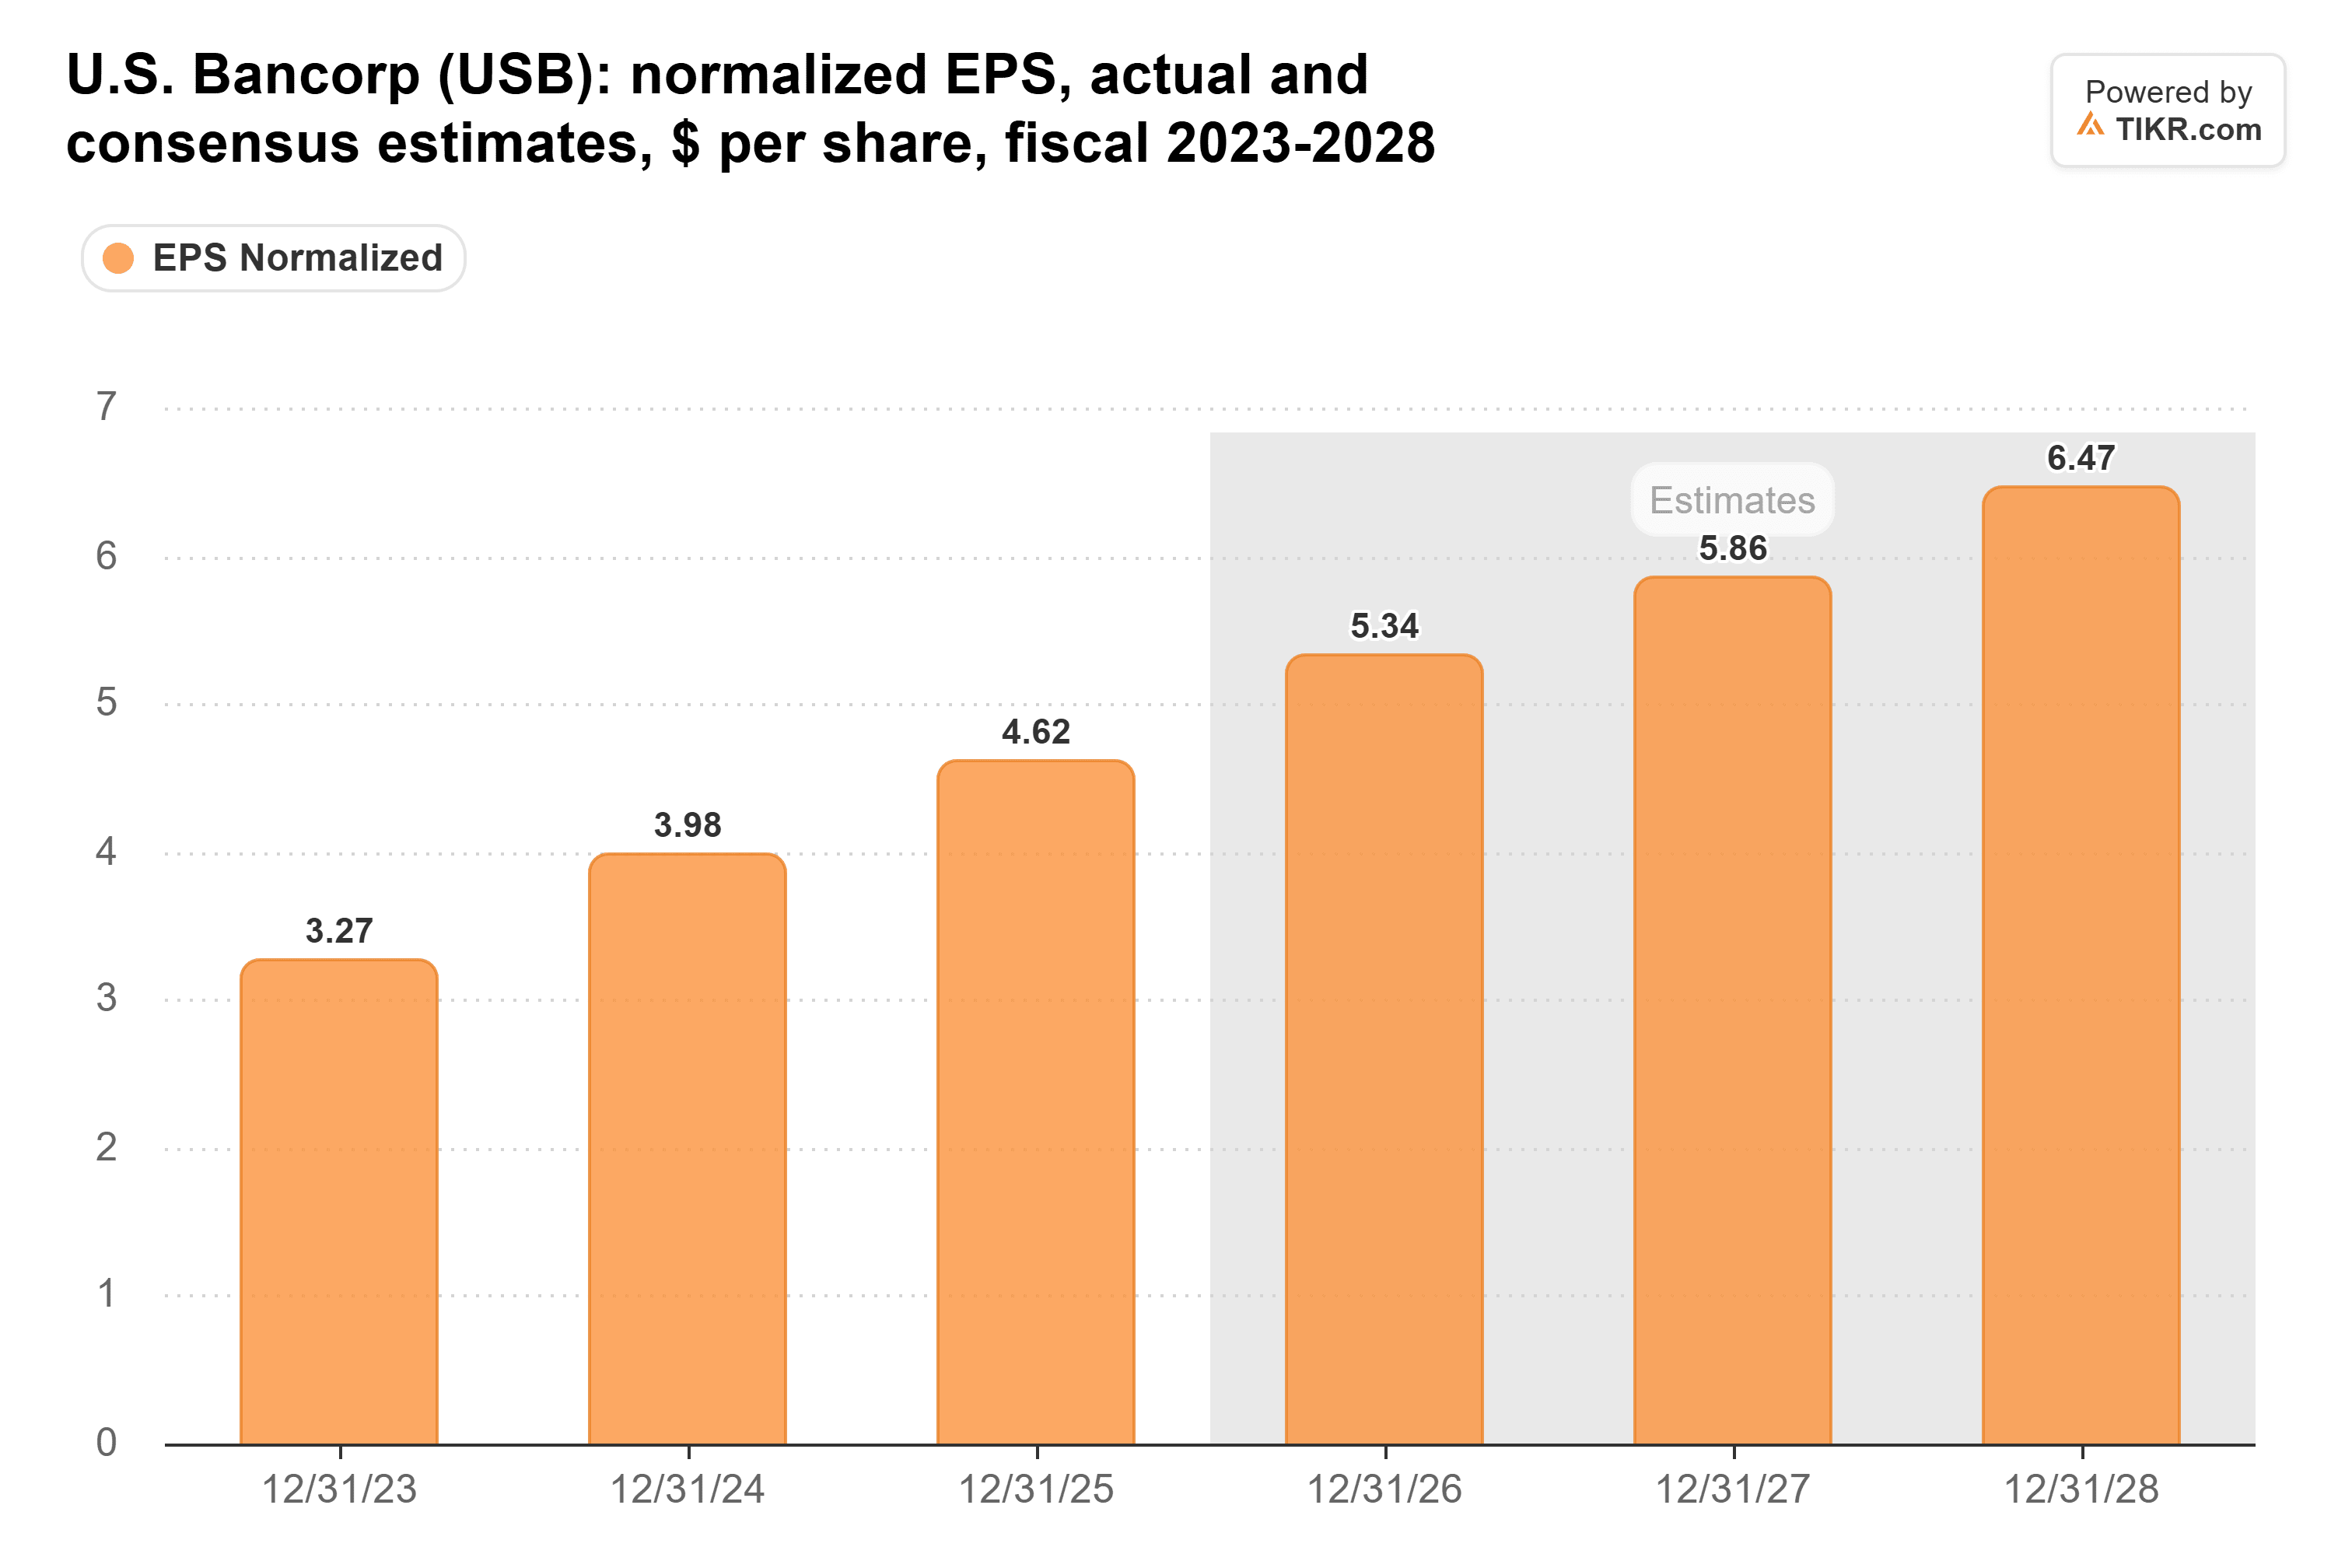
これこそが、配当の背後に欲しい成長である。1万ドルの投資に対して、KeyCorpは現在年間400ドルを支払うのに対し、U.S. Bancorpは360ドルである。次に、各配当の現在のペースを比較してみよう:U.S. Bancorpの配当は2025会計年度に3%増加したが、KeyCorpの配当は全く増加しなかった。そのペースでいくと、U.S. Bancorpの配当収入は2030年頃にKeyCorpのそれを追い越す。10年後には、KeyCorpの400ドルに対し約471ドルに達し、現在の現金に対する利回りは4.7%となる。5年間の平均成長率でさえ、U.S. Bancorpは2032年頃に追いつく。
KeyCorpの配当が危険にさらされているわけではない。そのカバレッジは急速に改善しており、第3四半期のタンジブル普通株利益率(ROTCE)は目標の15%を上回る15.1%に達した。また、タンジブル・ブックバリューの1.8倍という水準は、2.1倍のU.S. Bancorpよりも割安である。ただ、KeyCorpは余剰資本を自社株買いに充てており、収入目的であれば、配当を引き上げている銀行を保有したいと思う。
もちろん、KeyCorpは年末に2027年の詳細をさらに明らかにする予定である。もしそれに伴って配当引き上げがあれば、U.S. Bancorpが追いつくにはより長い時間がかかるだろう。
U.S. Bancorpは忘れよう:今すぐ購入できる安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の支払いを待ちながら毎月を切り詰める生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべきだと信じる、6%以上の利回りを提供する6銘柄を特定した。(そしてU.S. Bancorpはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!