主なポイント
- TotalEnergiesの配当利回りは4.4%、Hersheyは3.4%で、それぞれフリーキャッシュフローの半分強を配当として支払っています。
- Hersheyは2020会計年度から2025会計年度にかけて配当を年率11.7%で増やしましたが、TotalEnergiesは4.9%で、Hersheyは2025会計年度に1株当たり配当を引き上げませんでした。
- TotalEnergiesのフリーキャッシュフローは石油・ガス価格に応じて変動しますが、Hersheyの配当はより安定したキャッシュフローの中で割合を増やしてきました。
- TotalEnergiesは10月にキャッシュフローの見通しを上方修正し、2026年の最終配当を引き上げる可能性があると述べました。
TotalEnergies (TTE) は10月29日に業績見通しを上方修正し、キャッシュフローの40%を株主に還元するというコミットメントを維持するため、最終配当を引き上げる可能性があると述べました。
Hershey (HSY) は同日に決算を発表し、CEOのKirk Tanner氏の言葉を借りれば「消費者がより慎重になる中でも」、通期の有機的売上高成長率の見通しを約3%に絞り込みました。
では、どちらが優れた配当株でしょうか。石油メジャーの4.4%利回りか、それともはるかに速いペースで配当を増やしてきたキャンディメーカーの3.4%利回りか。
| 指標 | TotalEnergies (TTE) | Hershey (HSY) |
|---|---|---|
| 配当利回り | 4.4% | 3.4% |
| 配当成長率(2020-2025会計年度) | 年率4.9% | 年率11.7% |
| 配当成長率(2015-2025会計年度) | 年率3.8% | 年率9.4% |
| キャッシュ配当性向(TTM) | 51% | 53% |
| ネット負債/EBITDA(LTM) | 0.52x | 1.48x |
| インタレスト・カバレッジ(LTM) | 10.2x | 11.7x |
退職者に6%以上の利回りを支払う、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全だと考えられるのはわずか6銘柄であると私たちは確信しています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらでご確認ください。
TotalEnergiesの支払い余力は十分
TotalEnergiesの2026年第3四半期の調整後純利益は91億ドルで、第2四半期から50%以上増加しました。会長兼CEOのPatrick Pouyanné氏は、同社を動かすものについて率直に述べました:「当社の戦略は本質的に石油・ガスの上流事業です。」
これはフリーキャッシュフローを石油・ガス価格に連動させ、変動を伴います。2016会計年度のマイナス15億9000万ドルから、2022会計年度の337億ドルへ、そして2025会計年度には116億ドルへと推移しました。配当は、フリーキャッシュフローがそれを賄えなかった2016会計年度や2020会計年度にも支払われ続けました:
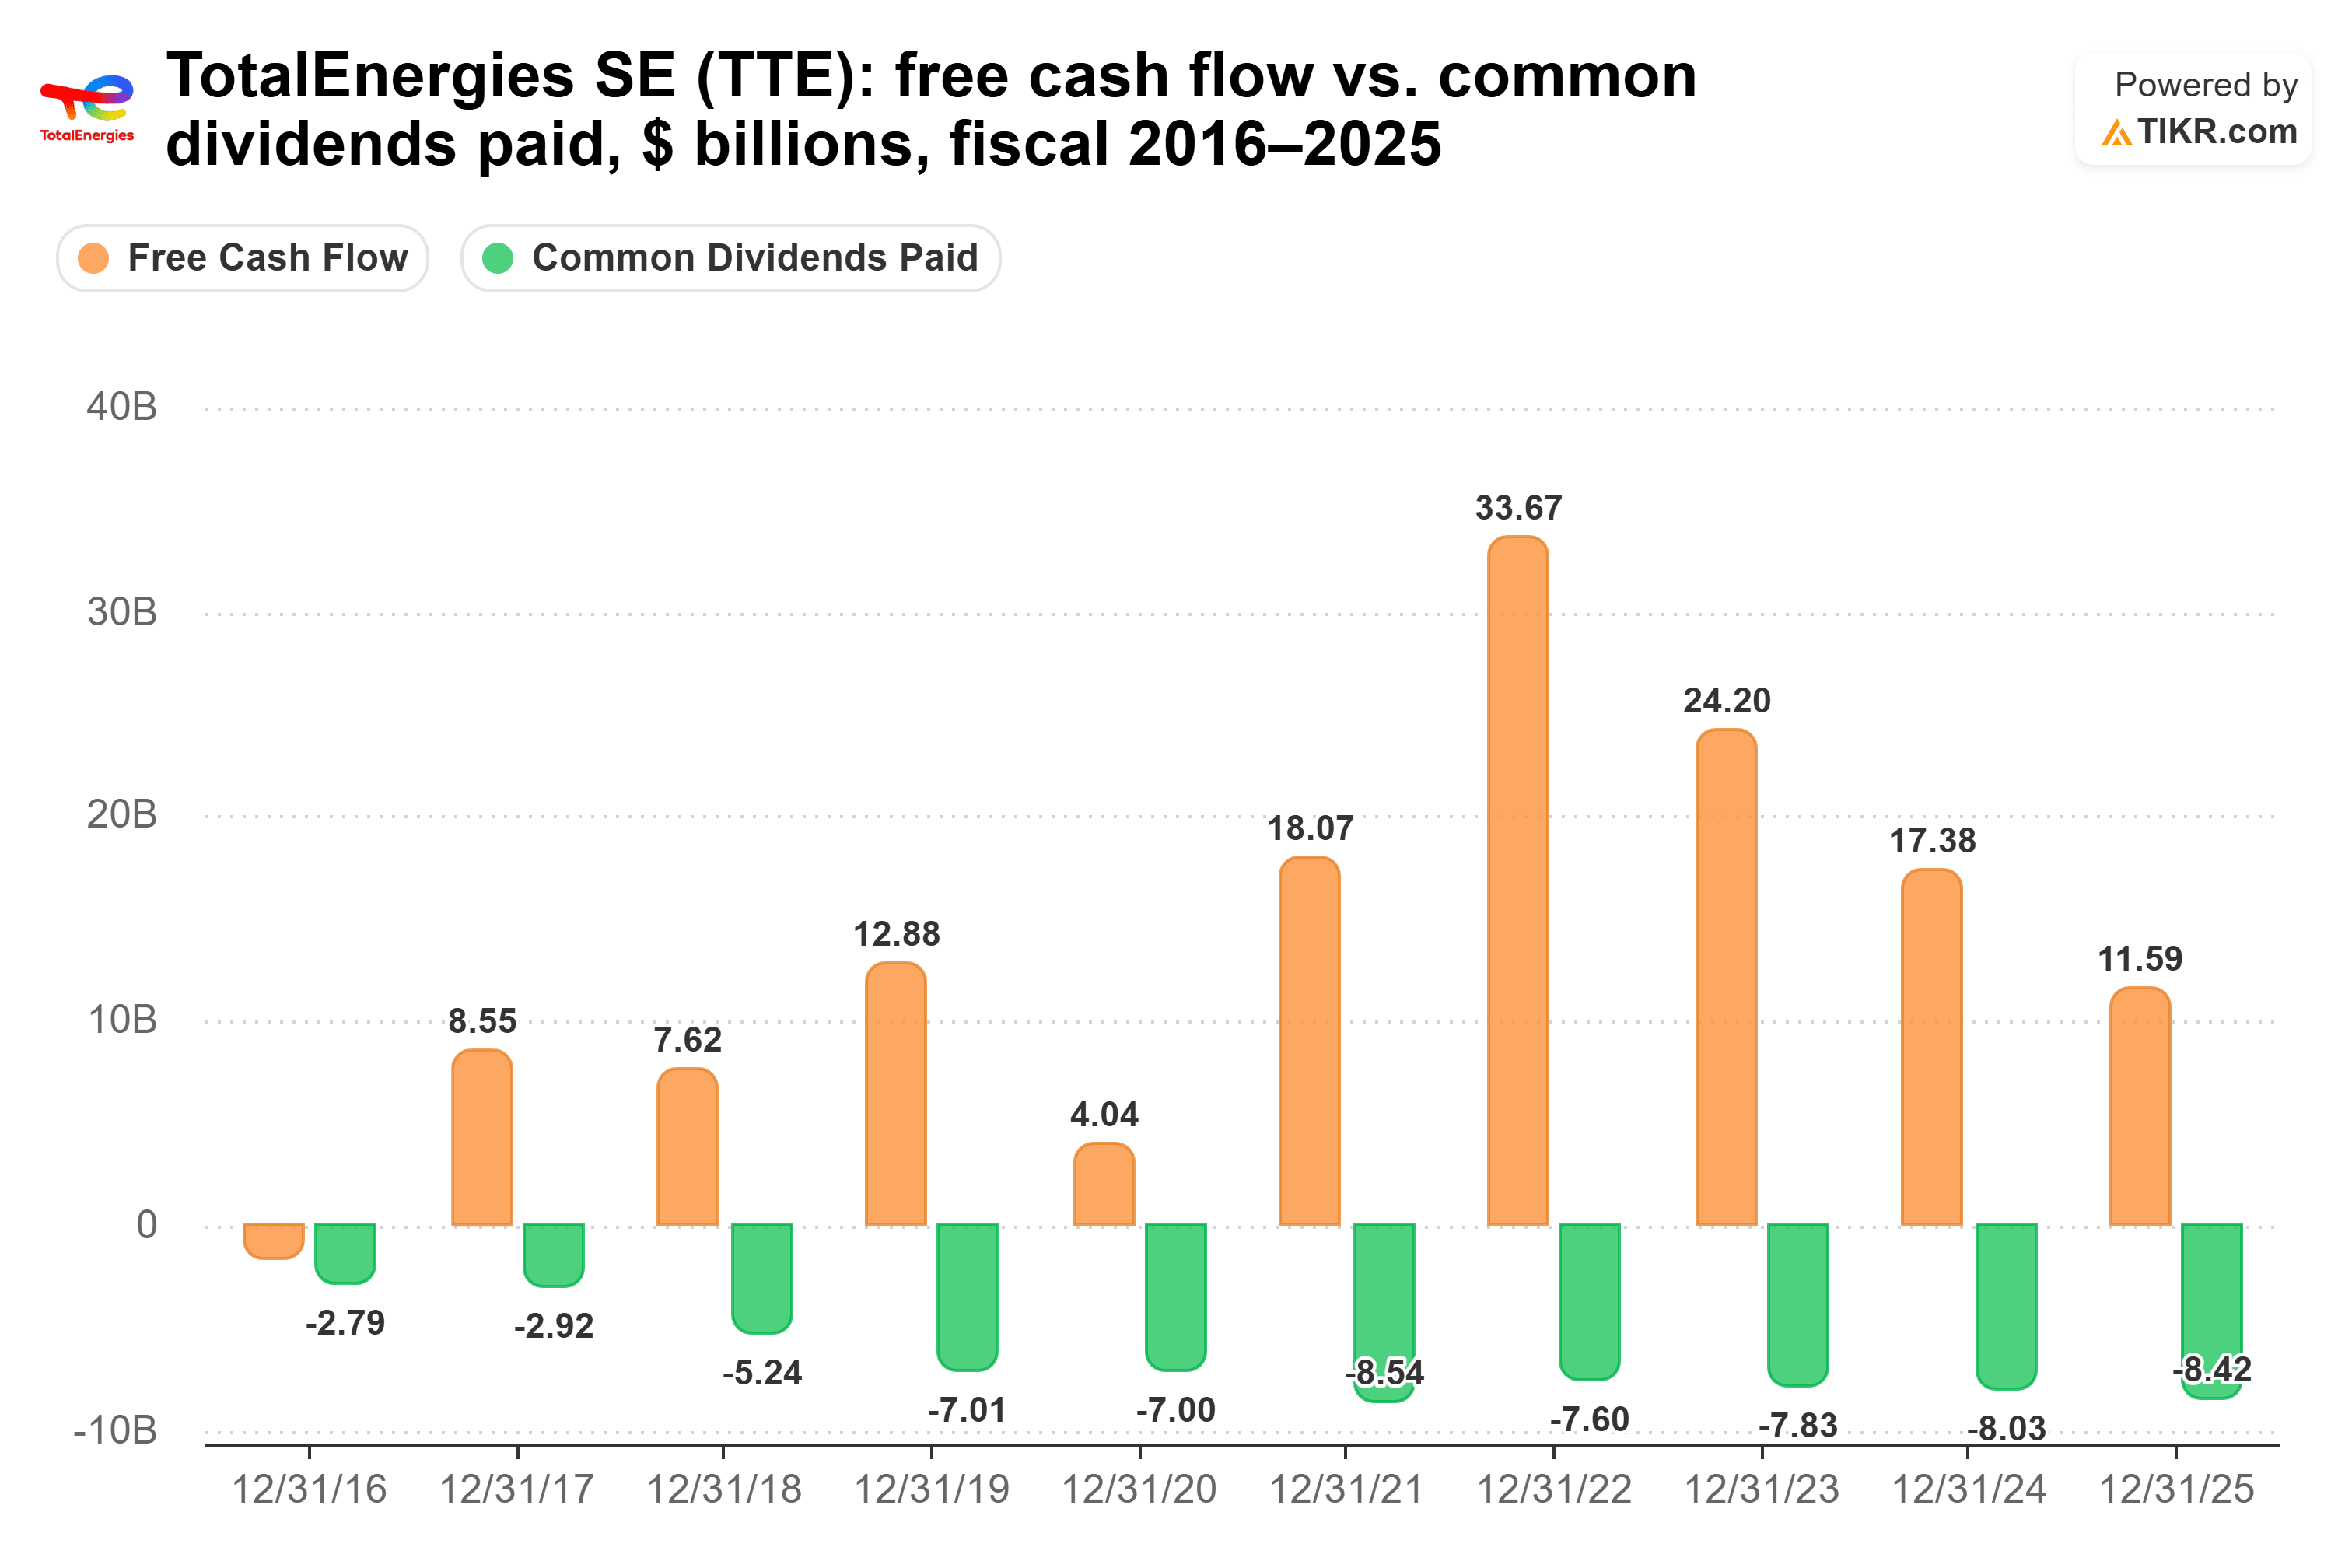
2026年6月30日までの12か月間では、配当は十分にカバーされたフリーキャッシュフローの51%を占めました。これは2025会計年度の72.7%と比べてはるかに余裕があります。また、40%のコミットメントは自社株買いも対象としており、第3四半期にTotalEnergiesが還元した37億ドルのうち、15億ドルは自社株買いに充てられました。これは配当に先立って削減可能です。
配当はユーロ建てで設定されるため、米国居住者が受け取るドル建ての金額は為替レートの影響を受け、フランスは源泉徴収を行います。主なリスクは中東です:同地域での紛争は第3四半期にTotalEnergiesの生産量の約5%に影響を与えました。
Hersheyの増配は一時停止
TotalEnergiesの配当が不安定な事業環境の中で緩やかに成長してきたのに対し、Hersheyの配当は安定した事業環境の中で急速に成長してきました:2020会計年度から2025会計年度にかけて年率11.7%です。しかし、2025会計年度には増加せず、その成長は背後にあるキャッシュフローを上回っています。2021会計年度から2025会計年度にかけて、配当支払額は6億9000万ドルから10億9000万ドルに増加しましたが、フリーキャッシュフローは15億9000万ドルから18億2000万ドルに増加したに留まりました:
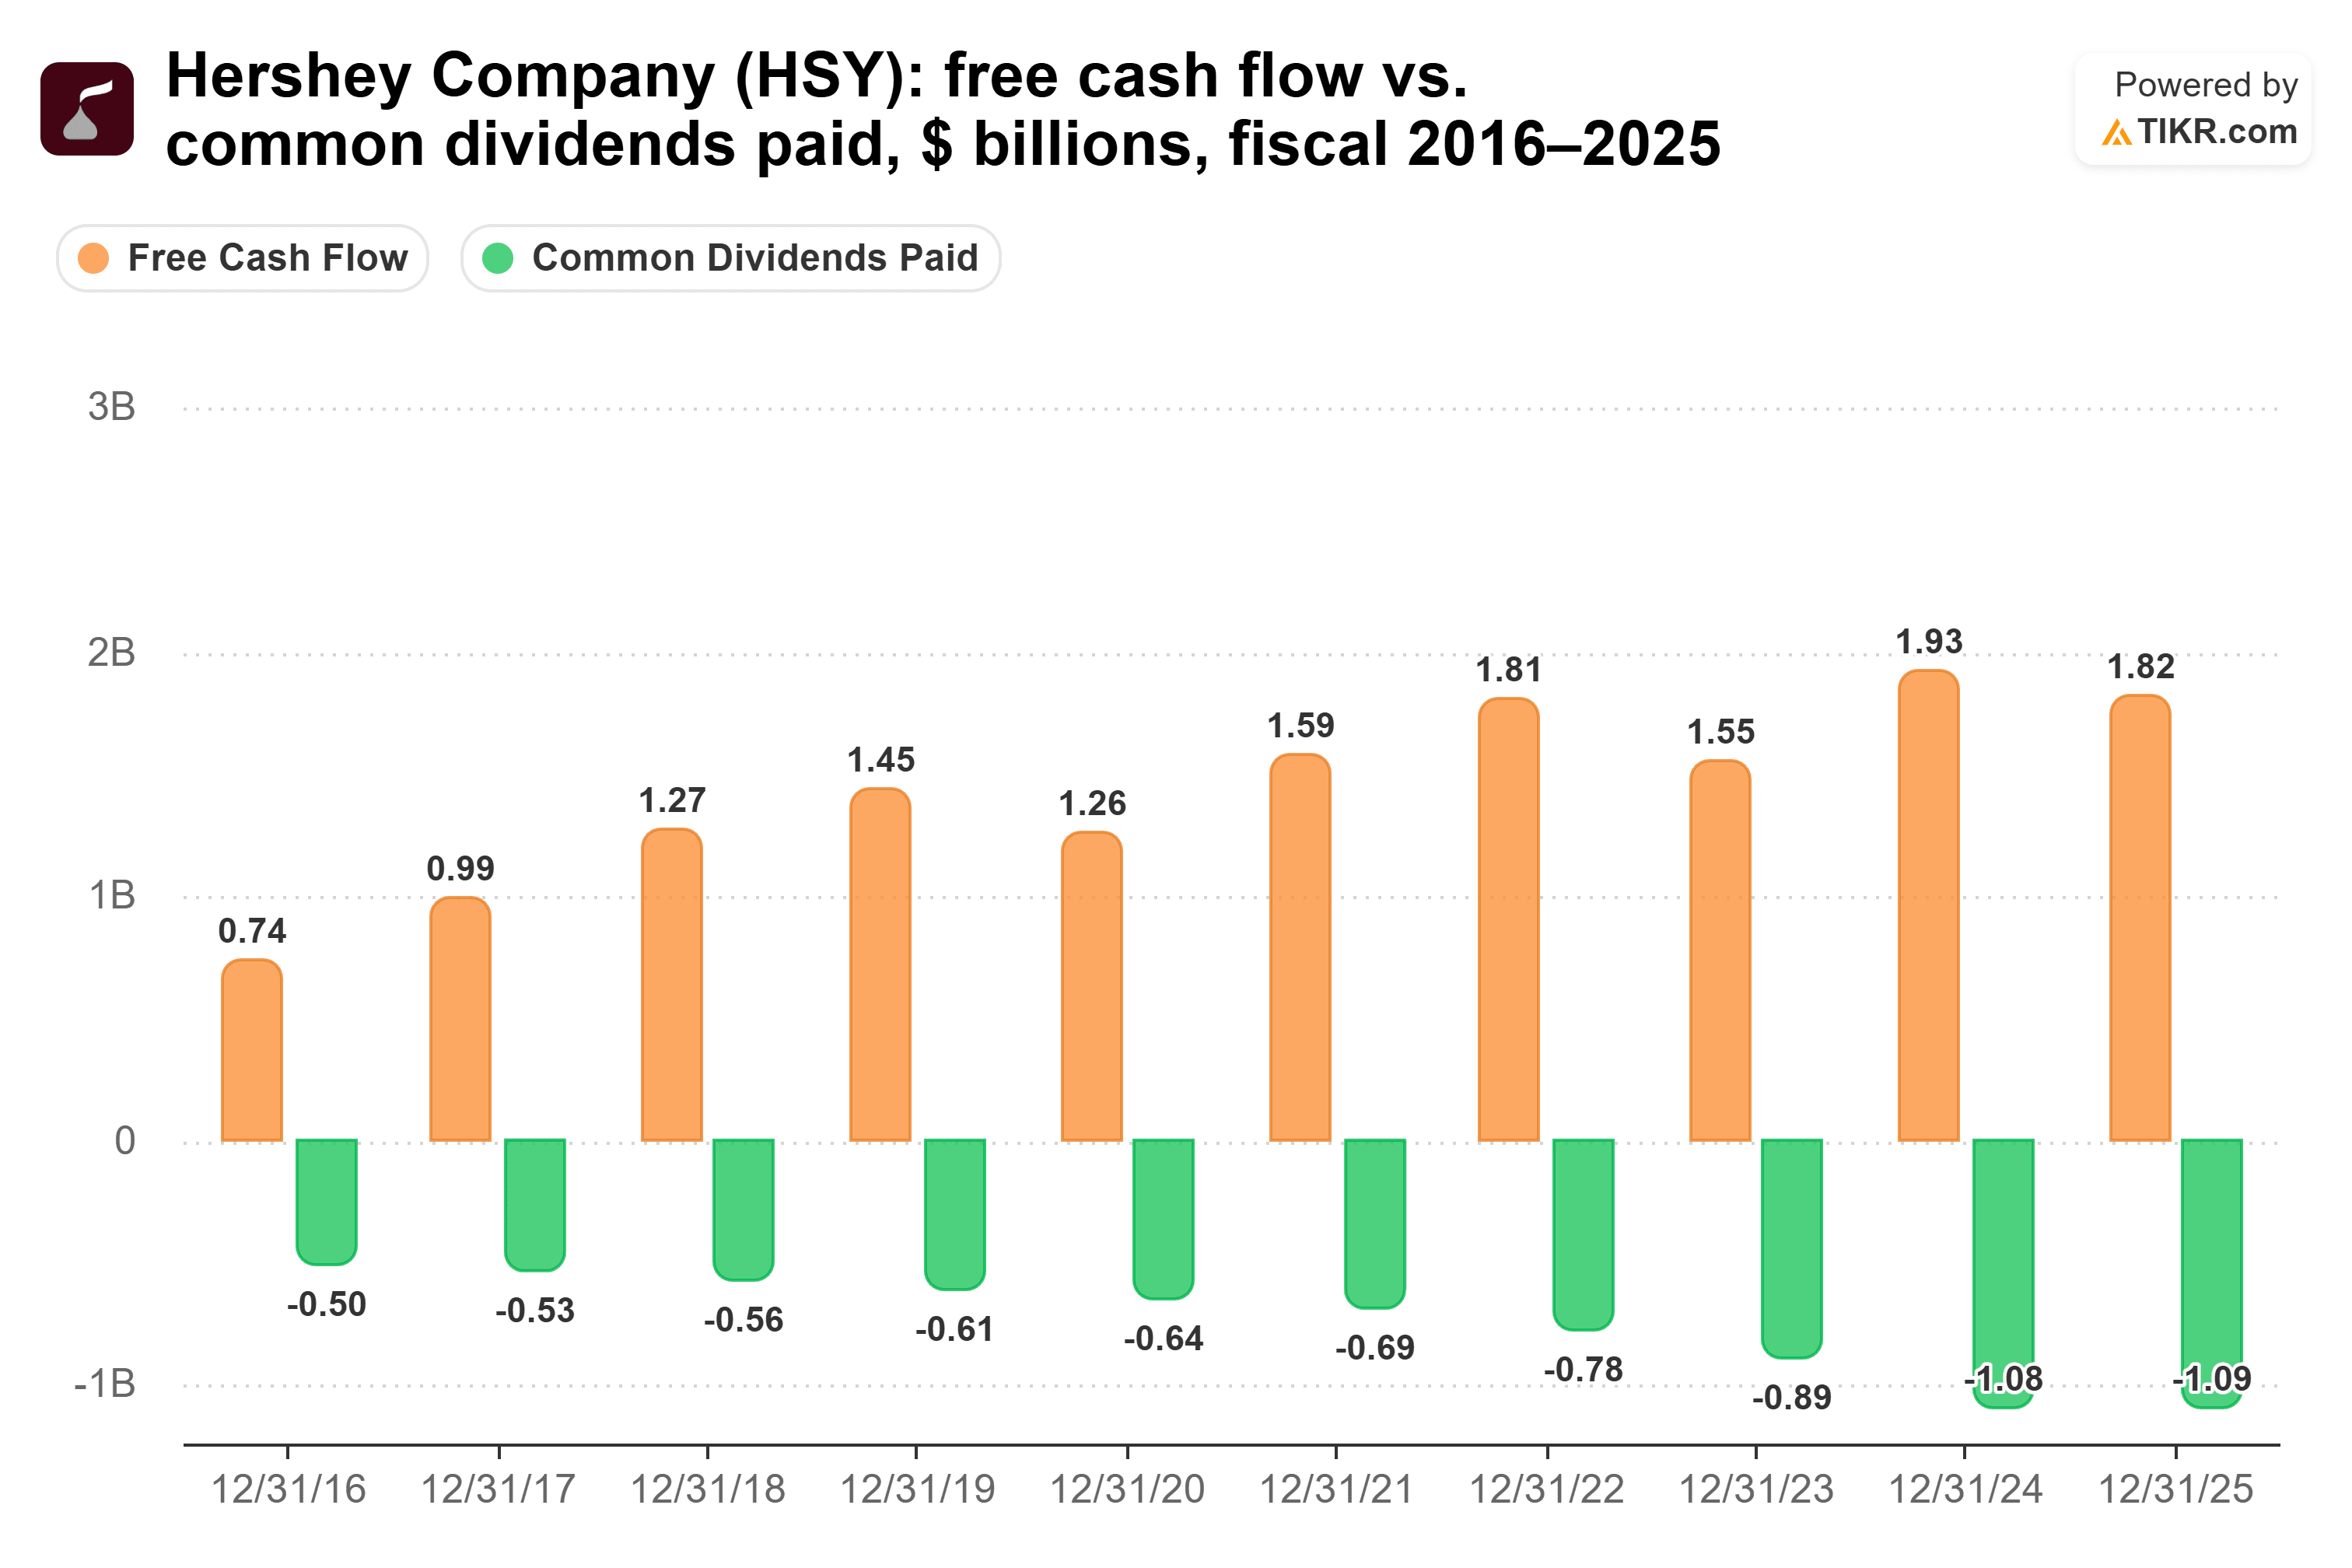
これにより、キャッシュ配当性向は2021会計年度の43.2%から2025会計年度の59.5%に押し上げられました。2026年9月27日までの12か月間では、依然として快適な水準である53%に緩和されました。
主なリスクは消費者です。2026年第3四半期の純売上高の有機的成長率はわずか0.8%で、Hersheyは、ガソリン価格とインフレの高まりの中で消費者が支出を控えている一方で、自社の価格引き上げが販売数量の減少につながっていると述べています。
では、どちらの配当が勝るか?
TotalEnergiesの方が優れた配当株です。より大きな配当を支払い、Hersheyが自社の配当をカバーするのとほぼ同程度にそれをカバーしており、負債もはるかに少ない状態です。
Hersheyの強みは成長です。Hersheyに1万ドル投資すると、現在は年間340ドルの配当を受け取れ、過去5年間の11.7%のペースで増加すると仮定すると、10年目には約921ドルになります。同じ1万ドルをTotalEnergiesに投資すると、現在は440ドル、4.9%のペースで増加すると仮定すると10年目には約674ドルになります。これらのレートでは、Hersheyの配当収入は2031年頃にTotalEnergiesを追い越すことになりますが、これらの増配は2025会計年度に一時停止しており、各社がその年に配当を増やしたペースで計算すると、Hersheyの収入は追いつきません:TotalEnergiesからの10年目の収入は約676ドルに対し、Hersheyからの収入は約340ドルです。
また、TotalEnergiesのより大きな配当に対して割高な価格を支払う必要もありません。そのフォワードP/Eは8.9倍で、5年平均の7.3倍を上回っていますが、Hersheyの19倍の半分以下です:
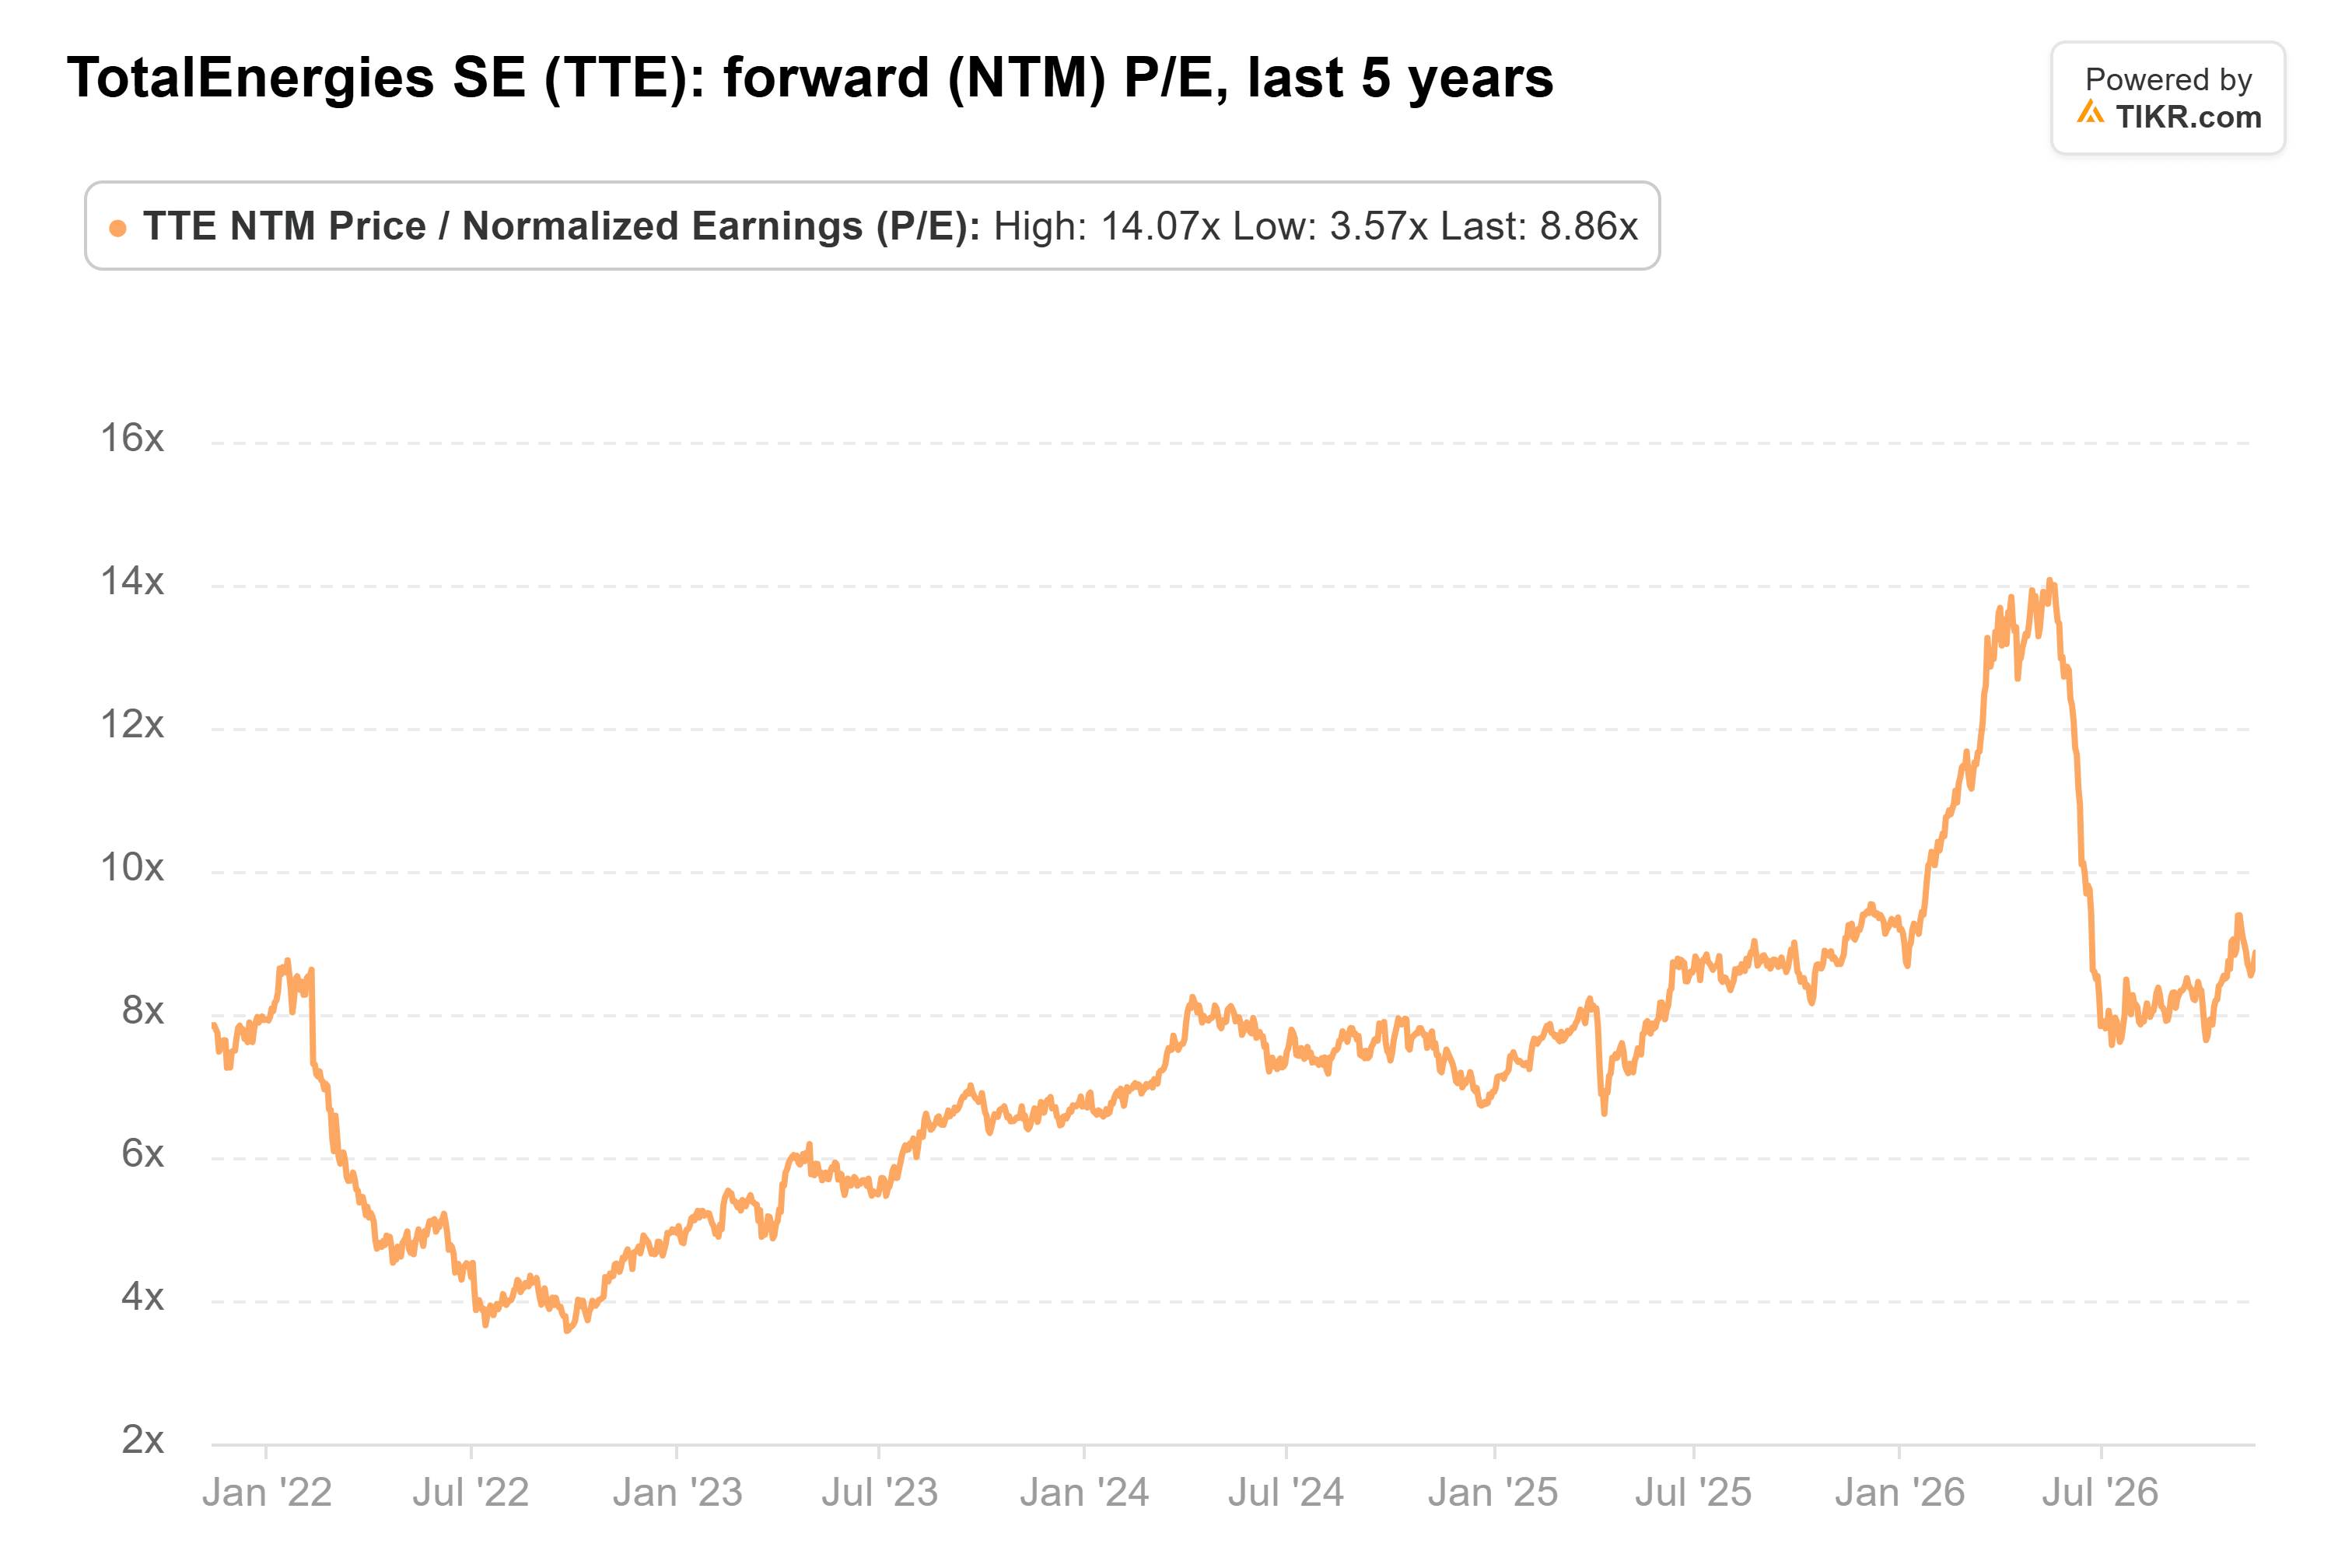
これは、Hersheyの配当が危険にさらされていると言っているわけではありません。そのフリーキャッシュフローは石油会社のものよりもはるかに安定しており、依然として配当を快適にカバーしており、経営陣は2027年にカカオコストが低下すると見込んでいます。ただ、TotalEnergiesは今日、より強固なバランスシートから、より低い株価で、より多くの配当を支払っているということです。
もちろん、TotalEnergiesのキャッシュフローは石油・ガス価格がどこへ行こうとも追随します。次に注目すべきは、同社がキャッシュフローが業績見通しの上限に達した場合に引き上げる可能性があると述べている、2026年の最終配当です。
TotalEnergiesは忘れて:今すぐ買える安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、正しい銘柄を買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦労し、次の社会保障給付金の振り込みを待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてTotalEnergiesはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!