主なポイント
- Atreides Managementは107億4000万ドルを運用。最新の13F報告書によると、第3四半期にAstera LabsとMeta Platformsへの保有株を2倍以上に増やし、Cienaへの保有も51%追加。
- 3銘柄はいずれも9月30日以降下落しており、現在はアナリストの最低株価目標値をも下回って取引されている。
- MetaのAI関連支出は前四半期のフリーキャッシュフローをマイナスに転落させ、Asteraの粗利益率は低下傾向にある。
- Astera Labsは数字の面で最も支持されており、株価が下落する中で収益予想は上昇している。
11月16日に提出された、9月30日で終了した四半期のAtreides Managementの13F報告書には、7つの新規または追加ポジションが記載されている。その中で最大規模だったのがAstera Labs (ALAB)、Meta Platforms (META)、Ciena (CIEN)であり、107億4000万ドルを運用する同ファンドはこれら3銘柄に大きく賭けた。
3銘柄はいずれも9月30日以降急落している。現在Atreidesに追随する投資家は、四半期末時点の株価よりもはるかに安い価格で購入でき、各銘柄はウォール街の最低株価目標値をも下回って取引されている。
Astera Labs: 予想は上昇を続ける
Atreidesは9月30日時点で246万株のAstera株を保有し、時価総額は8億7500万ドルに達した。これは前四半期比で2倍以上の増加であり、13F報告書に記載された株式ポートフォリオの8.1%を占め、同ファンドの第2位のポジションとなった。その後、株価は41%下落し、52週高値から58%下がった水準にある。
一方、業績は逆の方向に進んでいる。経営陣はBMOのカンファレンスで、Scorpio Xスイッチ単体でも2026年末までに年換算で10億ドルを大きく上回る売上高ペース(run-rate)に達する見込みだと述べた。その後、アナリストは2027年の収益予想を33億9000万ドル、2028年を43億6000万ドルに引き上げた。それでもAsteraは予想PER約31倍で取引されており、これは2024年のIPO以降の四半期末時点の最低値である44.5倍を下回っている。
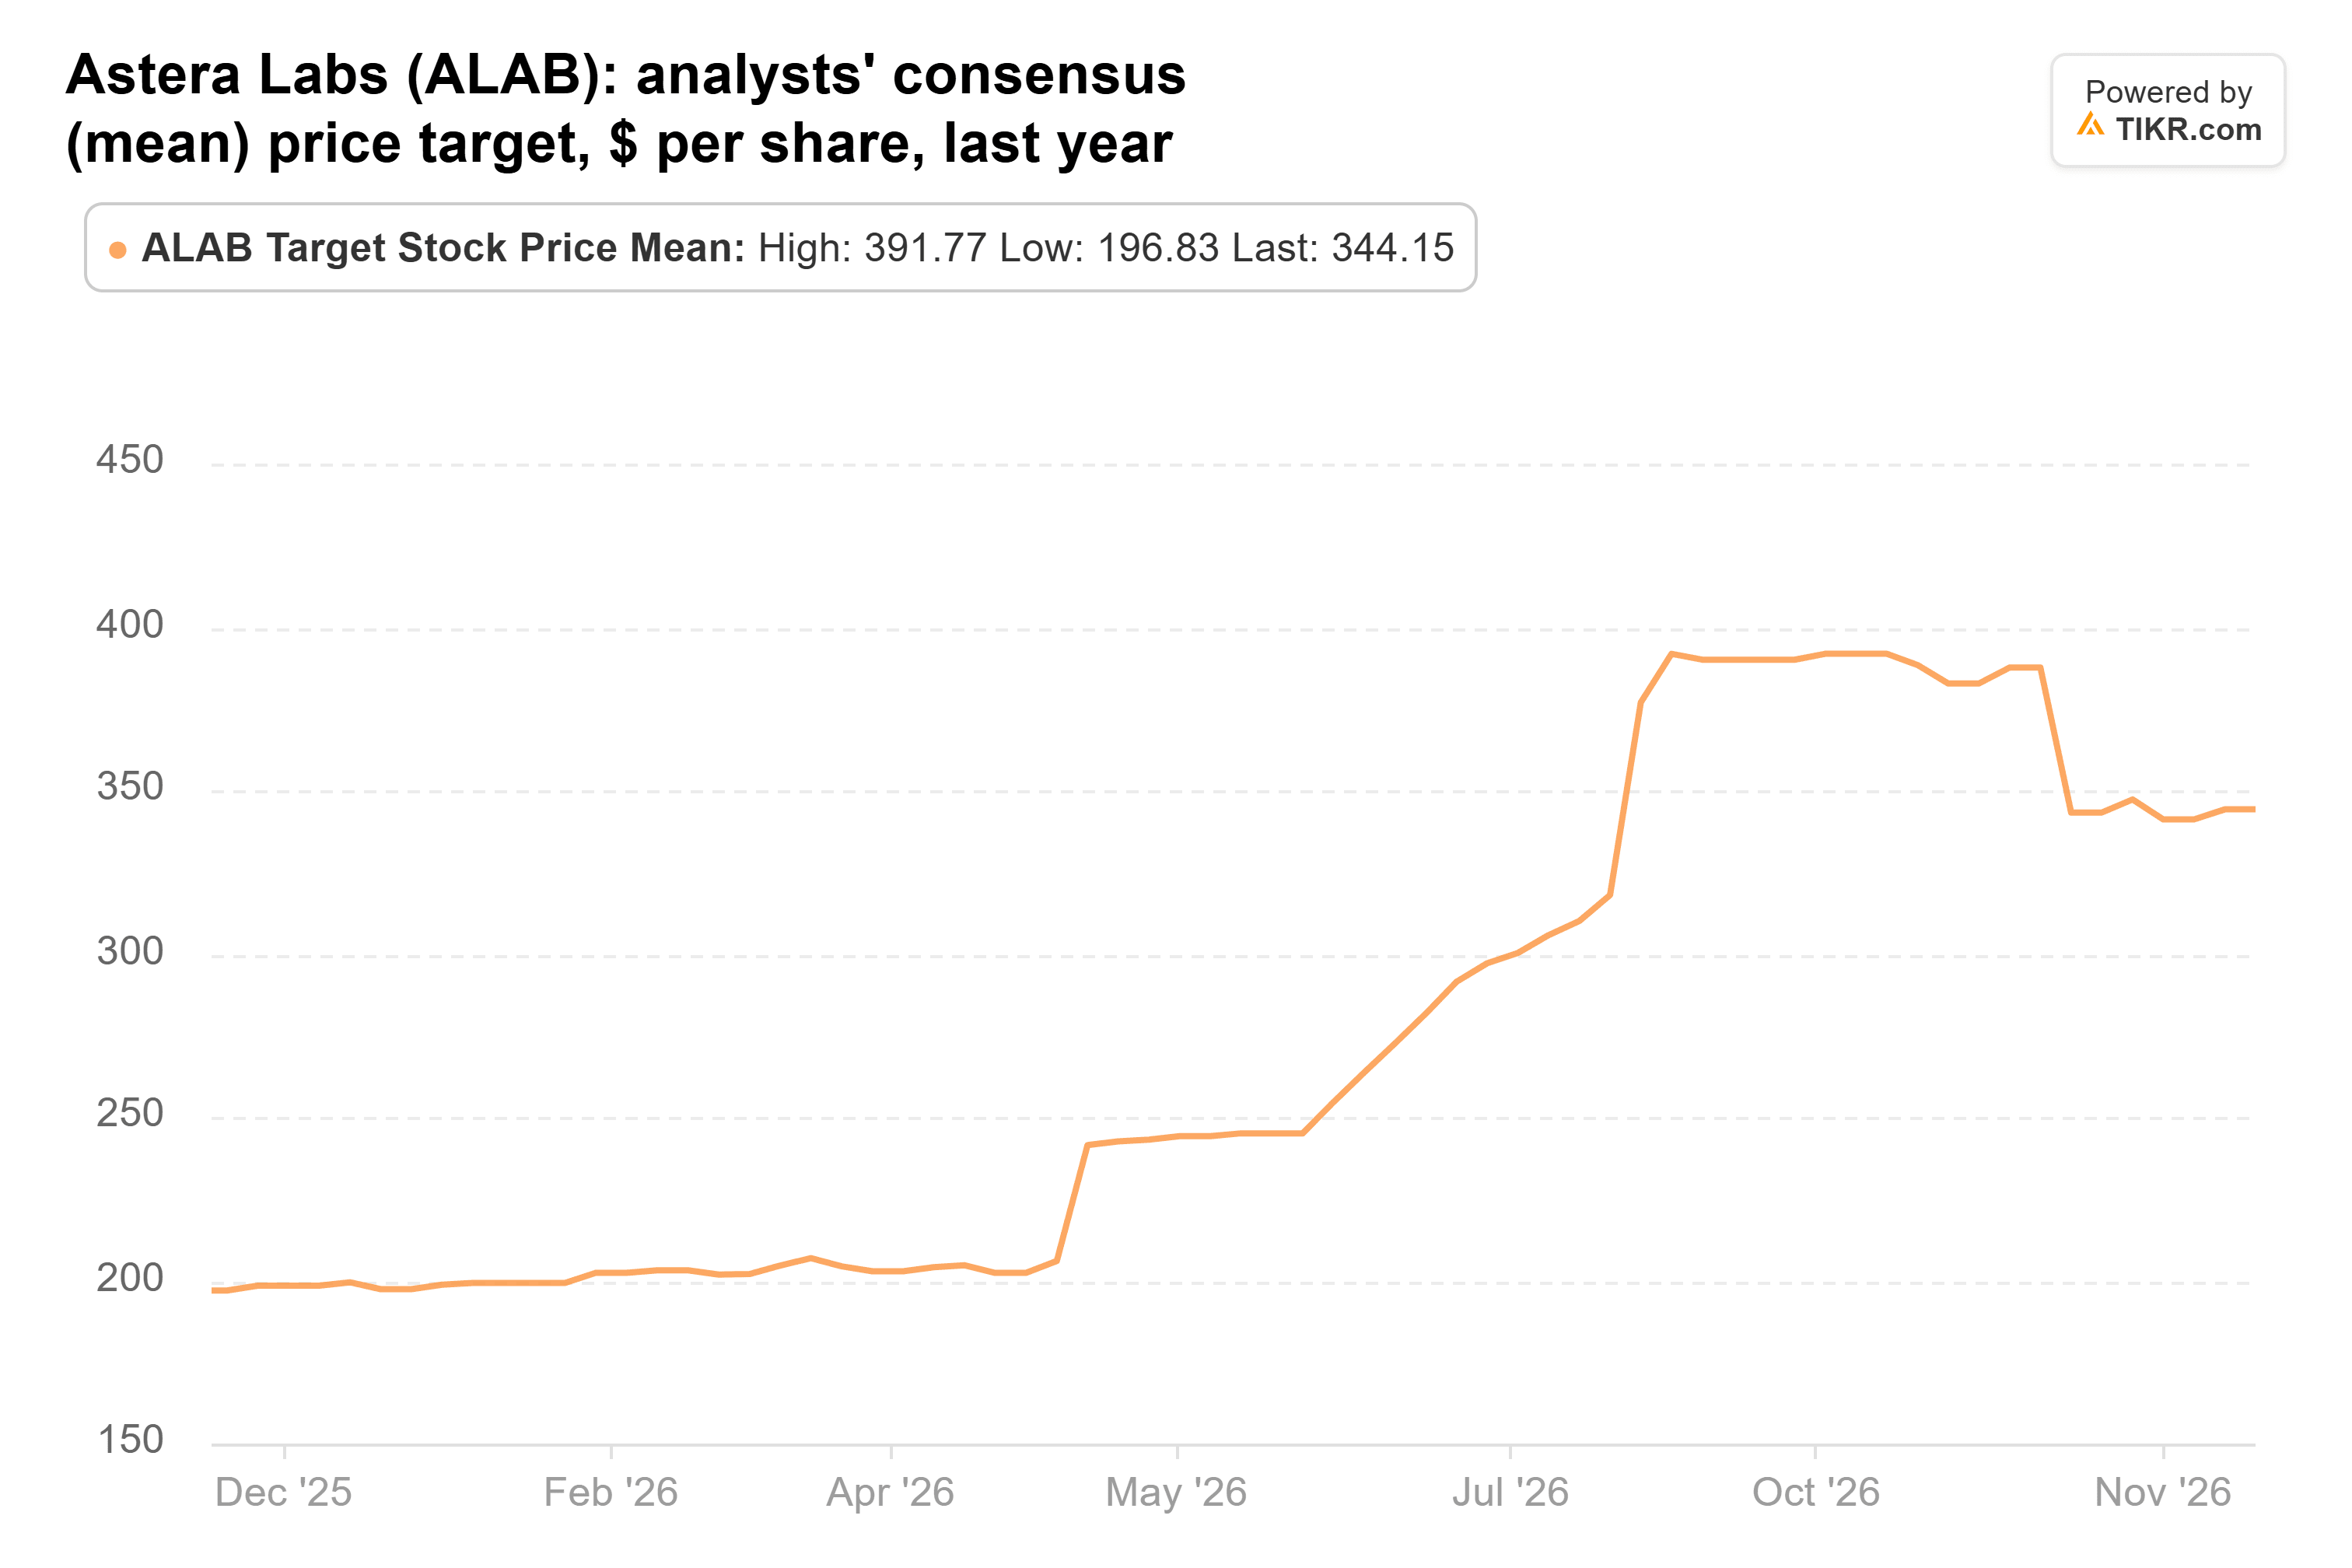
アナリストの平均目標株価は1年前の197ドルから344ドルに上昇し、前日終値から63%高い水準にある:
課題はマージンだ。非GAAP粗利益率は、ハードウェアモジュールの増加とAmazonのワラントの影響で、第1四半期の76.4%から第2四半期は73.7%に低下し、アナリストは2027年に70.9%になると予想している。
TIKRはAstera Labsについて25人のアナリストを追跡。何人が「買い」と評価している?
Astera Labsの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Astera Labsのアナリスト評価を見る
Meta: 設備投資の負担が伴う割安株
AtreidesはMetaへの保有株を2倍以上に増やし、9月30日時点で87万2413株、時価総額6億3300万ドルに達した。これは13F報告書に記載された株式ポートフォリオの5.9%を占め、第3位のポジションだ。報告書には名目価値13億8000万ドルのコール・オプションも記載されている。Atreidesだけではない:Altimeterも保有株を25%増やし、Third Pointも同じ四半期に新規ポジションを開設した。
Metaは9月30日以降18%下落しているが、第3四半期の収益は26%増の646億ドルに達し、経営陣は第4四半期の業績見通し(guidance)を730億ドルから760億ドルとしている。予想PER約18倍で取引されており、これは過去5年間の四半期末平均である21.4倍を下回っている。
理由は設備投資だ。第3四半期の設備投資(キャピタル・エクスぺンディチャー)は349億ドルで、328億ドルの営業キャッシュフローを上回り、コンセンサスではフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見られている。しかし、アナリストの株価に対する見方は大きく変わっていない。平均目標株価は1年前とほぼ同じ水準にある:
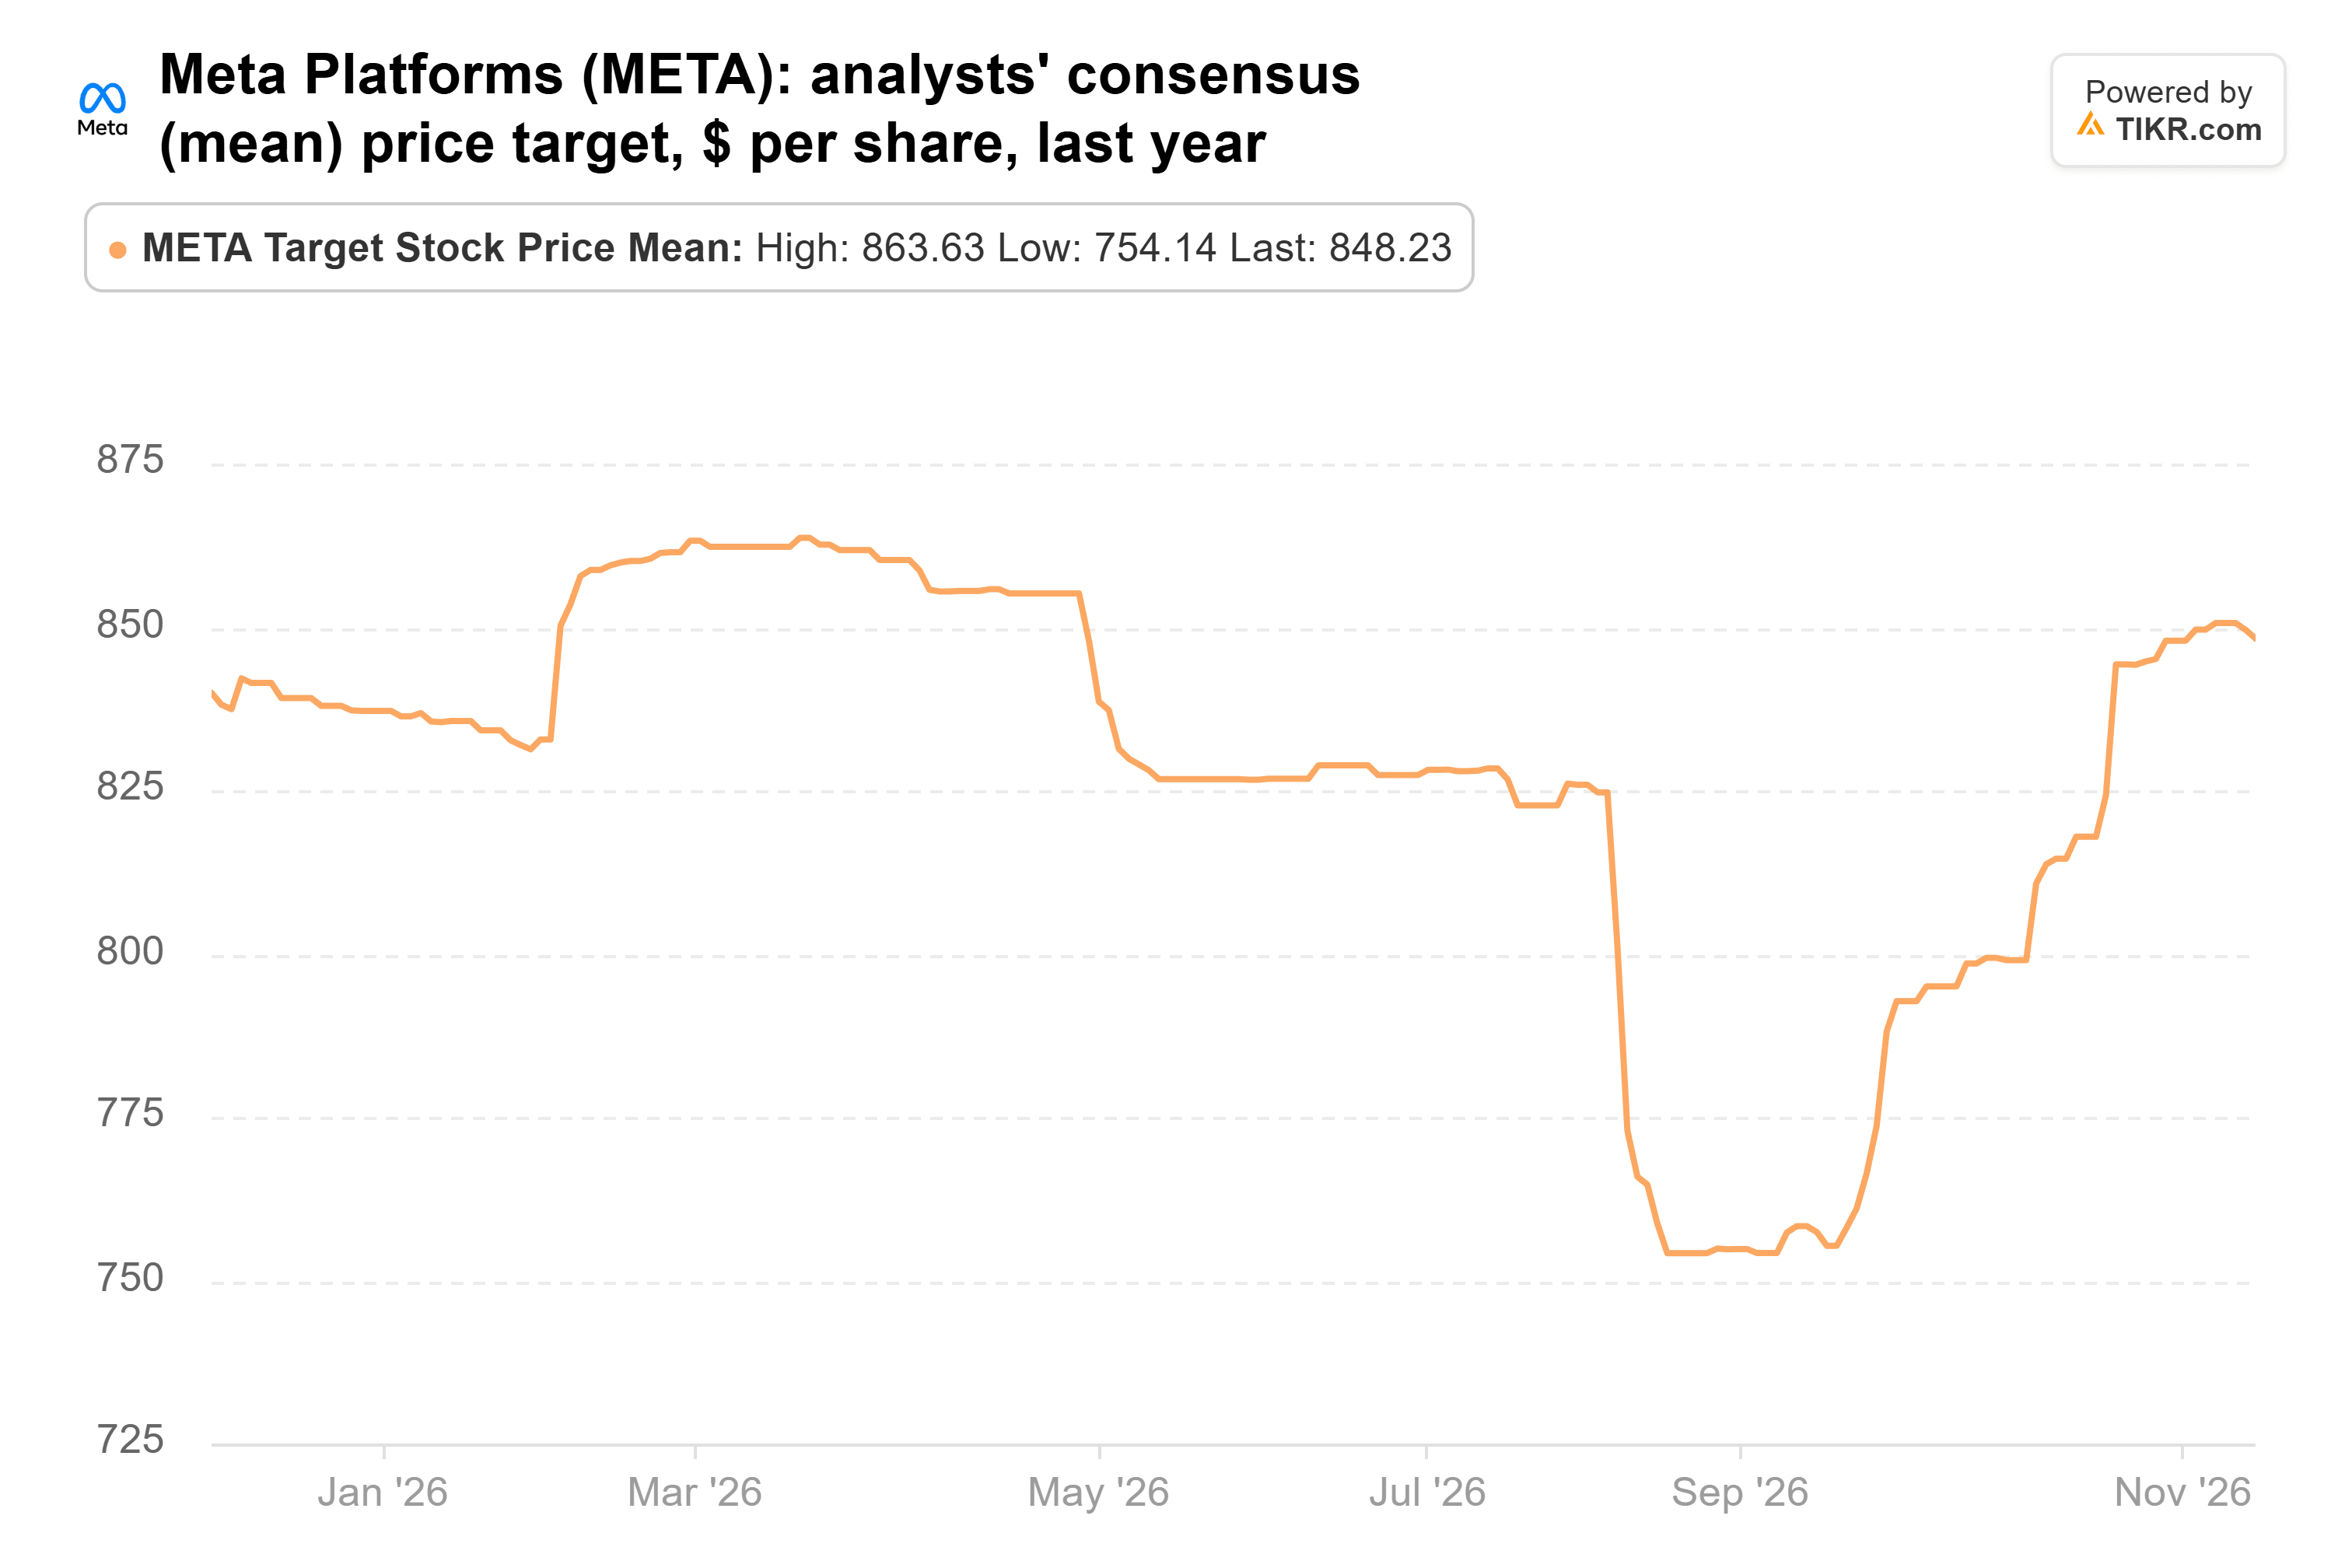
848ドルという平均目標株価は前日終値から42%高く、最低目標株価の650ドルでさえ現在の株価を上回っている。
Ciena: 成長は実在し、目標株価も上昇
AtreidesはCienaへのポジションを51%追加し、9月30日時点で104万株、時価総額3億6500万ドルに達した。これは13F報告書に記載された株式ポートフォリオの3.4%を占め、第5位の保有銘柄だ。その後、株価は25%下落し、11月初旬のAI関連株売りで15%下落した後、52週高値から59%下がった水準にある。
Cienaの業績は依然として急速に成長している。8月1日で終了した会計年度第3四半期の決算発表で、収益は37%増の16億7000万ドルに達し、調整後EPSは3倍以上の2.11ドルになったと述べた。会計年度2026年の収益見通し(ガイダンス)を63億ドルから64億2000万ドル(プラスマイナス5000万ドル)に引き上げた。
アナリストはこの成長を懸命に追いかけている。平均目標株価は1年間で155ドルから512ドルへと3倍以上に上昇した:
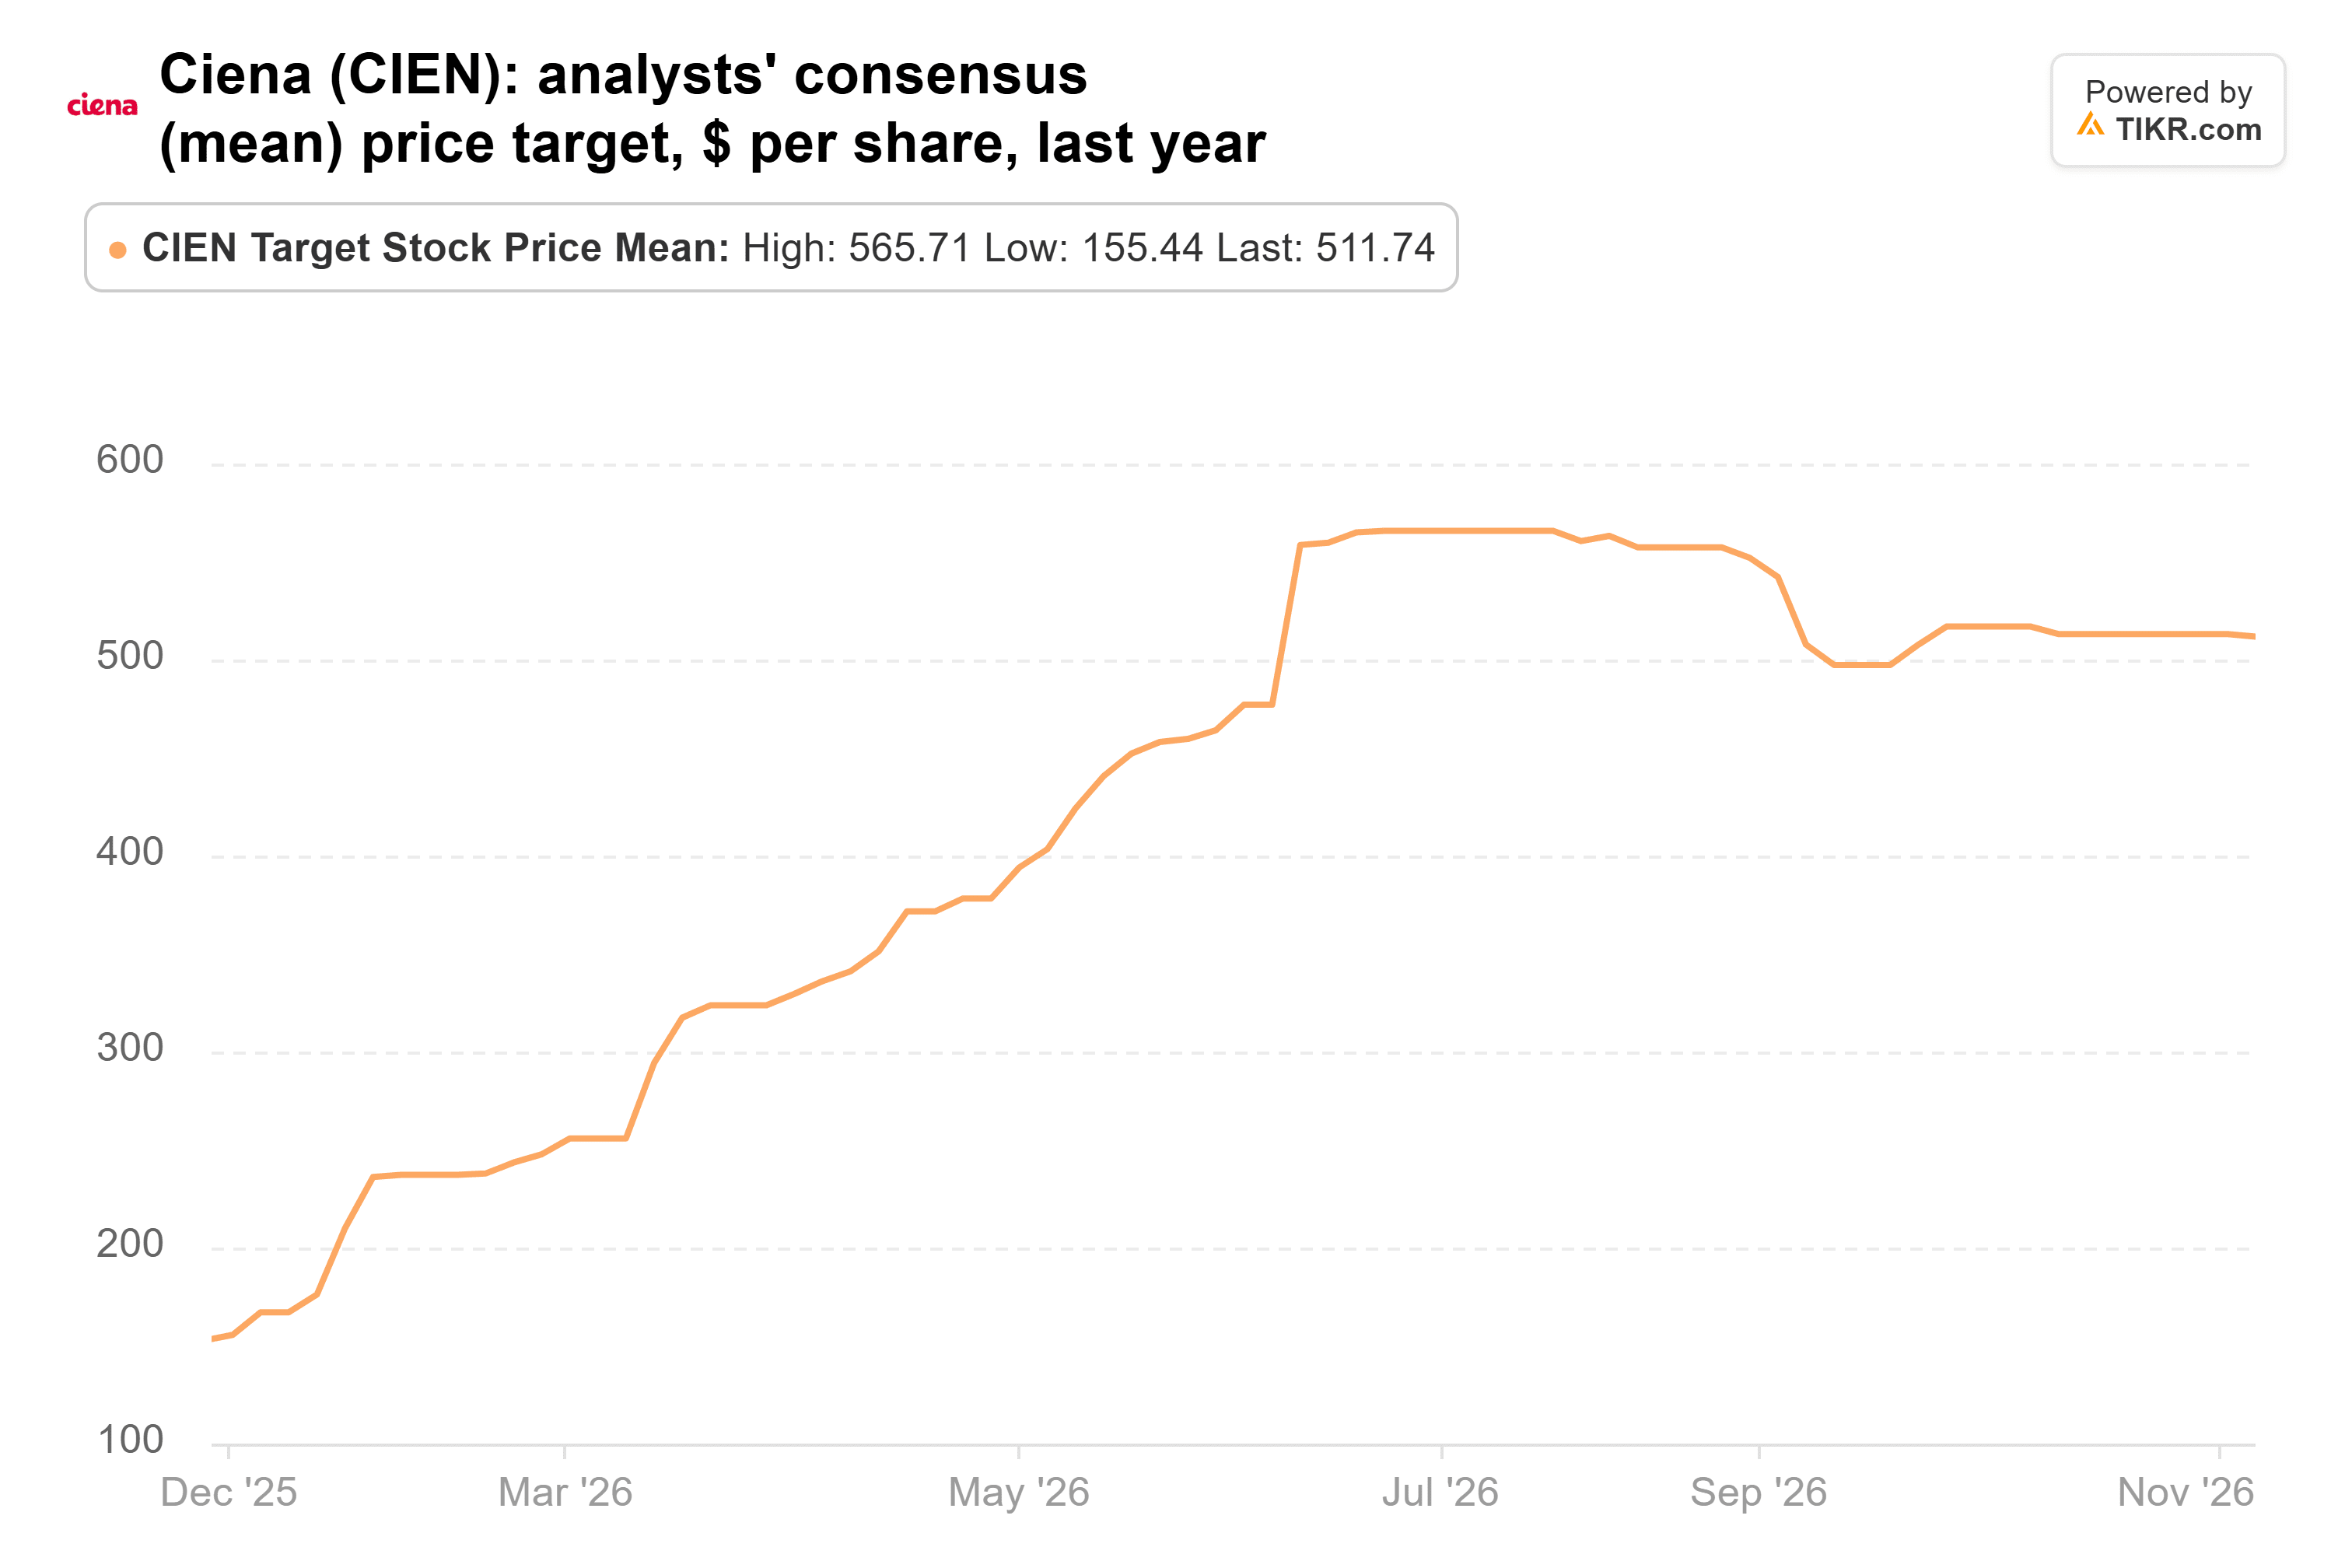
これは前日終値から95%高い水準で、株価は予想PER約25倍で取引されている。次のチェックポイントは12月の会計年度第4四半期決算であり、収益の伸びにマージンが追いつけることを示す必要がある。
1銘柄だけ買うなら、Asteraだ
Asteraに関しては、すべての大型ファンドが同じ動きをしたわけではない:Whale Rock Capitalは6月30日時点で157万株を保有していたが、9月30日時点では1株も保有していなかった。しかし、数字の面ではAtreidesの判断が支持される。Asteraの収益予想は前回の決算発表以降上昇している一方で、株価収益倍率(PER)は低下しており、投資家は6月時点よりも少ないコストでより多くの成長期待を買える状況にある。
Metaの割安感は本物だが、コンセンサスでは2027年までフリーキャッシュフローがマイナスと見られており、より長い待ち時間を要する。Cienaの目標株価はあまりにも遠く、あまりにも速く上昇したため、12月の決算を確認してから判断したい。
Asteraのリスクは集中度だ。2025年の収益の約86%が上位3エンドカスタマーによるものであり、ハイパースケーラーの1社が購入を一時停止すれば打撃を受ける。経営陣は、現在Scorpio Xを出荷している2社に加え、さらに2〜3社の顧客が加わると見込んでいる。来年早々に発表される第4四半期決算で3社目の顧客からの収益が確認されれば、投資論を裏付ける大きな材料となる。Atreidesの次の13F報告書は2月中旬に提出される予定で、同ファンドが保有を続けているかどうかが明らかになる。
では、Astera Labsの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Astera Labsの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!