


主なポイント
- 29億ドルのファンドが第3四半期にSoundHound AIの新規ポジションを購入。9月30日時点で2,511万株、1億5,100万ドル相当。また、Pegasystemsの保有株を46%増加。
- SoundHoundは9月30日以降52%下落。第3四半期は売上高が48%増加したものの、キャッシュバーンと調整後損失が拡大。
- 同株は予想売上高の4.0倍で取引されており、これは過去3年間で最低の倍率。アナリスト全員の目標株価は現在株価を大きく上回る。
- SoundHoundが多額の株式を売却する前に、年間1億2,000万ドルのコスト削減を実現できれば、現在の株価でのファンドの賭けは数字的には裏付けられる。
SoundHound AI (SOUN)に新たな大口支援者が現れた。28.9億ドルを運用するファーム、Lynrock Lake LPが、11月16日に提出した9月30日締め第3四半期の13F報告書で、2,511万株の新規ポジションを報告した。また、Pegasystems (PEGA)の保有株も46%増やした。
このファンドに追随してSoundHoundへの投資を考えている人は、まず知っておくべきことがある。同株は9月30日以降52%下落している。
新たな第2位のポジション
SoundHoundの株式は四半期末の価格で1億5,100万ドルの価値があり、同ファンドの13F株式の8.1%を占めた。これにより、SoundHoundは18.7億ドルに上る米国株式21銘柄のポートフォリオの中で2番目に大きなポジションとなった。Pegasystemsのポジションは260万株、8,600万ドル相当で、13F株式の4.6%を占め、第4位だ。両銘柄は高値から大きく下落している。SoundHoundは52週高値から78%下落、Pegasystemsは同高値から56%下落している。この報告書は9月30日時点の保有状況のみを示すため、ファンドがどちらの銘柄をいくらで購入したか、また現在も保有しているかどうかは不明だ。
TIKRはSoundHound AIを7人のアナリストがフォローしています。「買い」と評価しているのは何人?
SoundHound AIの買い・保有・売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SoundHound AIのアナリスト評価を見る
売上高は伸び続けたが、キャッシュバーンも拡大
SoundHoundの11月5日の第3四半期決算は、下落の多くを説明している。売上高は48%増加し、6,240万ドルの記録を更新した。しかし、非GAAP粗利益率は前年同期の59.3%から50.3%に低下し、調整後EBITDAの損失は1,450万ドルから2,070万ドルに拡大した。
その一部は意図的なものだ。SoundHoundは収益の質を向上させるため、前払いで計上されるライセンス収益を、時間をかけて請求されるホステッド契約に置き換え、採算の合わない契約からは撤退している。前払いで計上されるライセンス収益は、第2四半期の売上高の約3分の1から、第3四半期の売上高の約10%に減少した。CFOのJohn Collins氏は、これらの変更により2026年の予想売上高が約800万ドル減少すると述べた。
より大きな懸念はキャッシュだ。2026年第1~3四半期の営業キャッシュアウトフローは前年同期の7,630万ドルから9,600万ドルに増加し、9月30日時点の現金残高は2億760万ドルとなった。経営陣の答えは年間1億2,000万ドルのコスト削減(そのうち8,000万ドル以上は1月1日までに実施)と、2027年後半の調整後EBITDA黒字化目標だ。同社は2026年の売上高予想(ガイダンス)を2億5,000万ドル~2億6,000万ドルに絞り込み、2027年は3億5,000万ドル~4億ドルを維持した。
SoundHoundは売上高4.0倍で割安か?
アナリストは依然として急成長を予想している。コンセンサスでは、売上高が2025年の1億6,900万ドルから、今年は2億5,500万ドル、2027年は3億7,500万ドルに増加すると見込まれており、これは会社の予想範囲内だ。
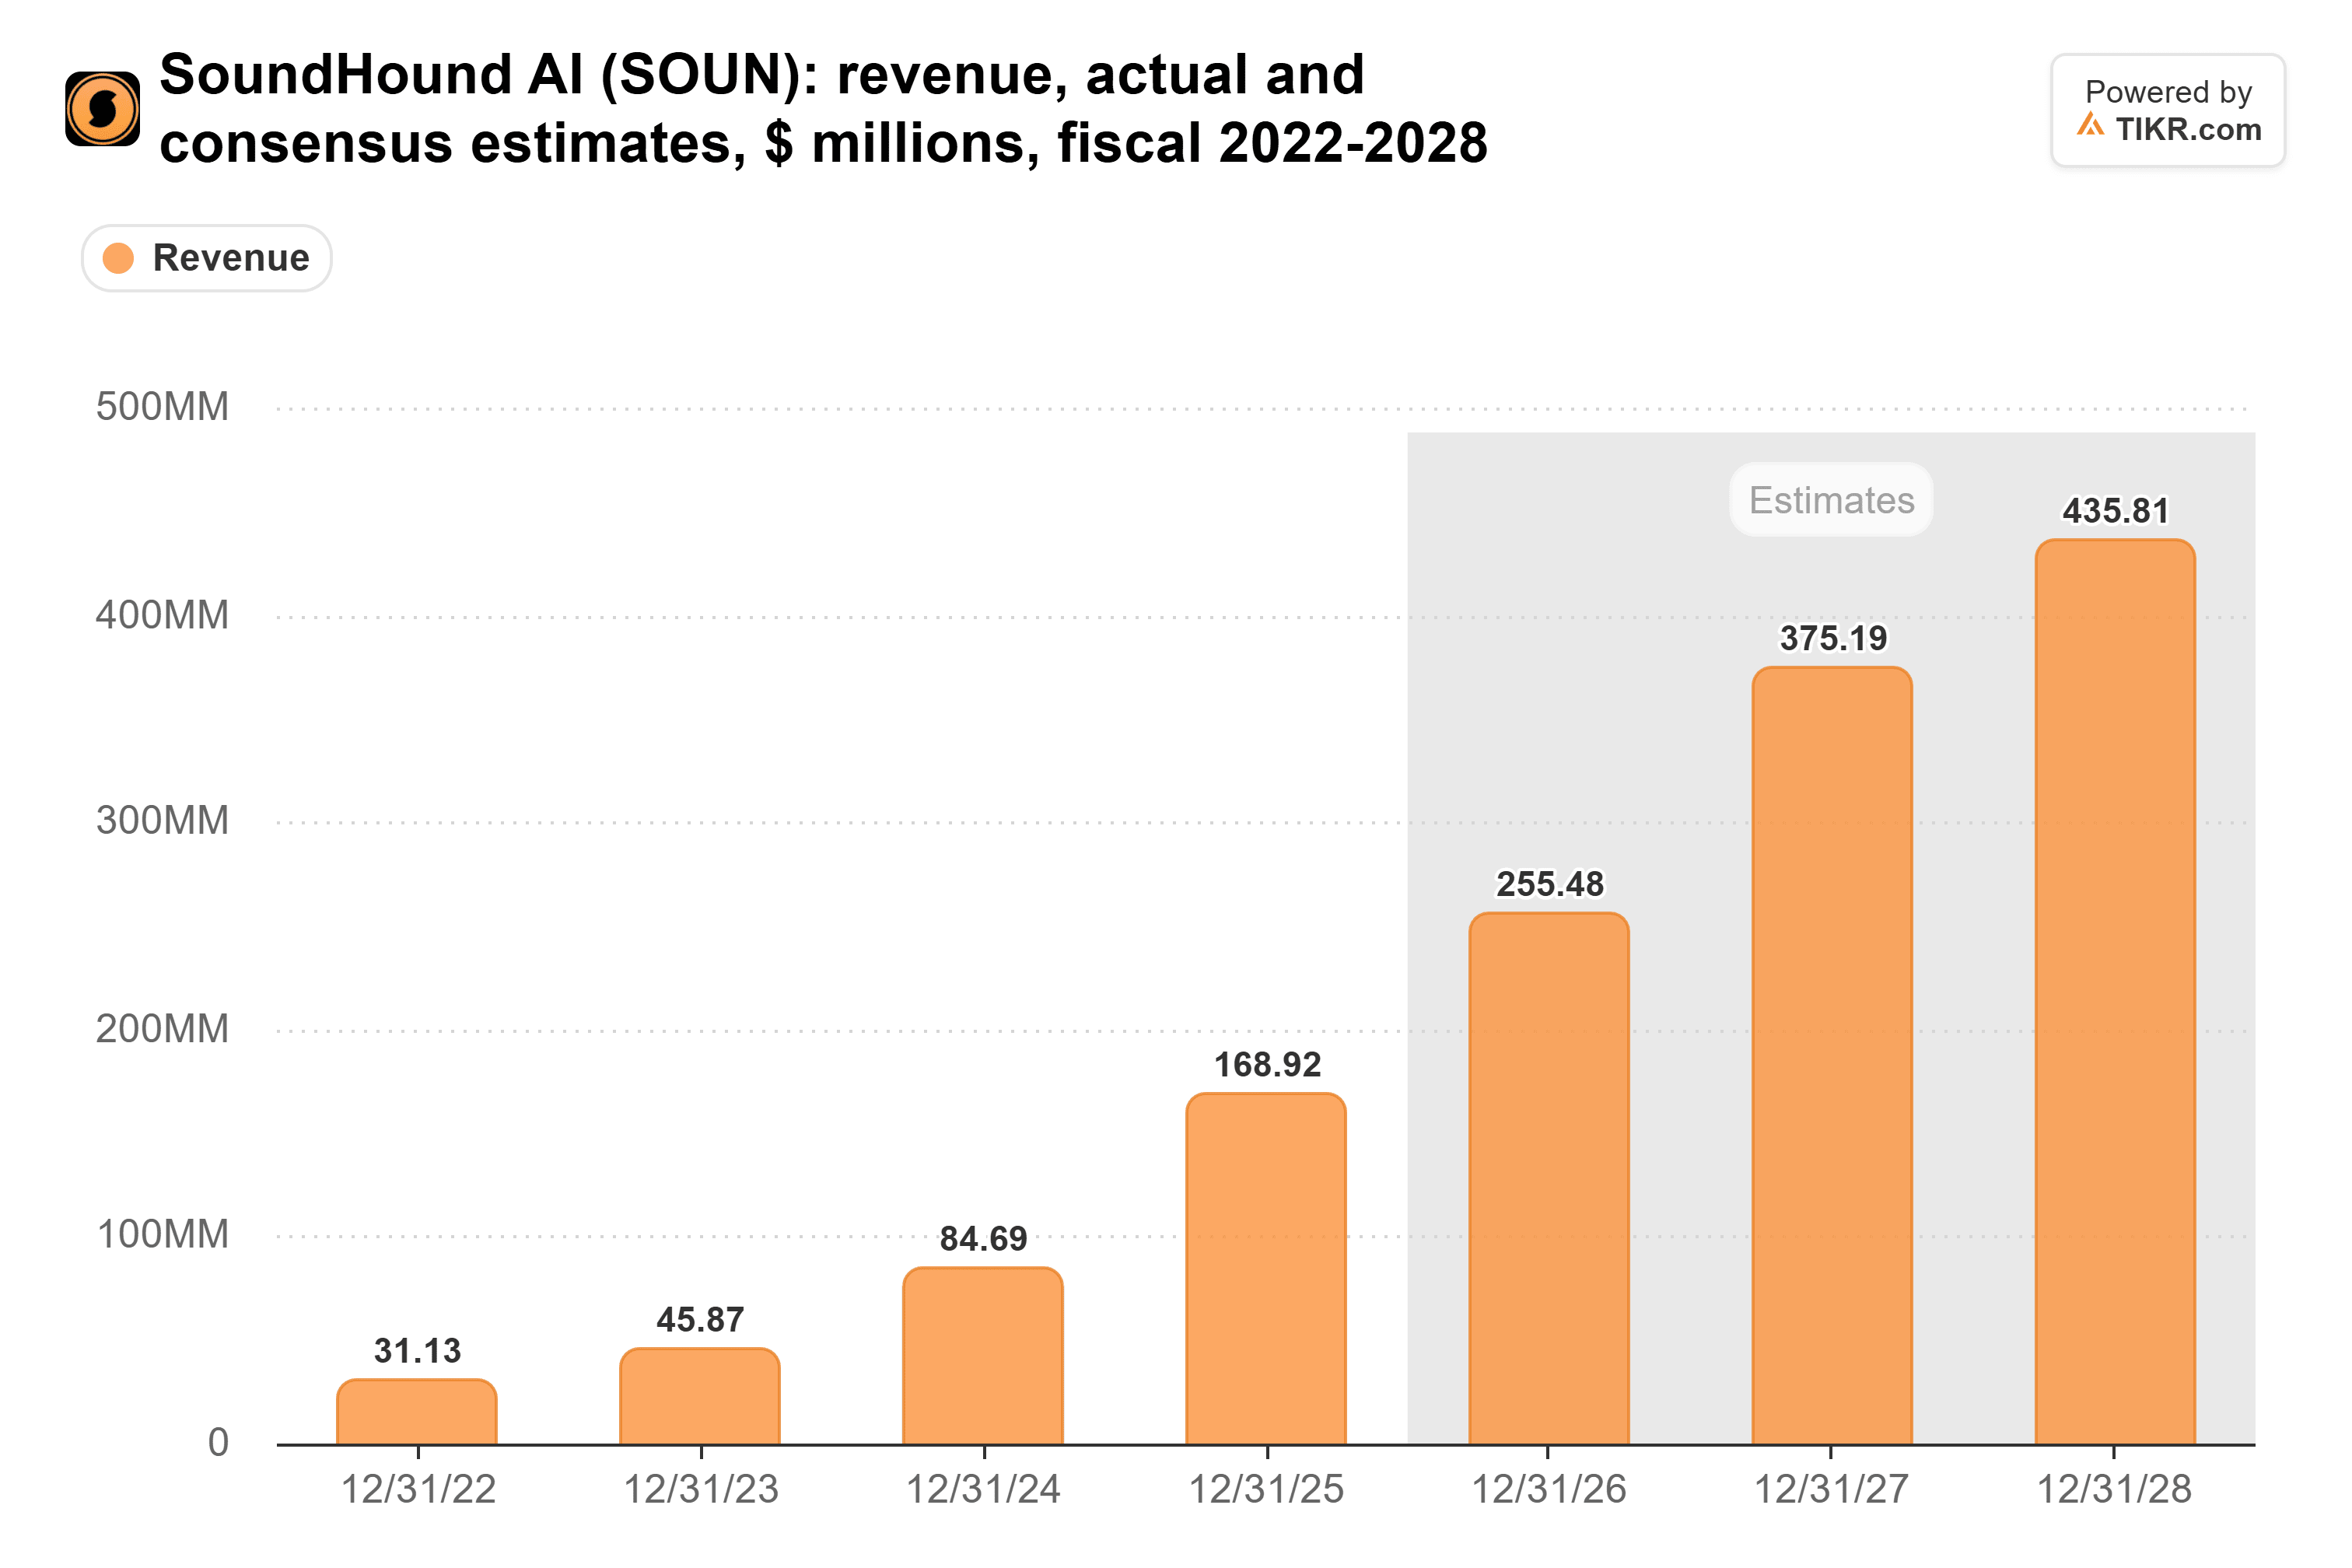
この2027年の数字には、SoundHoundが9月に買収したLivePersonからの少なくとも1億ドルが含まれている。LivePersonの売上高は第2四半期に11.9%減少し、5,250万ドルだった。
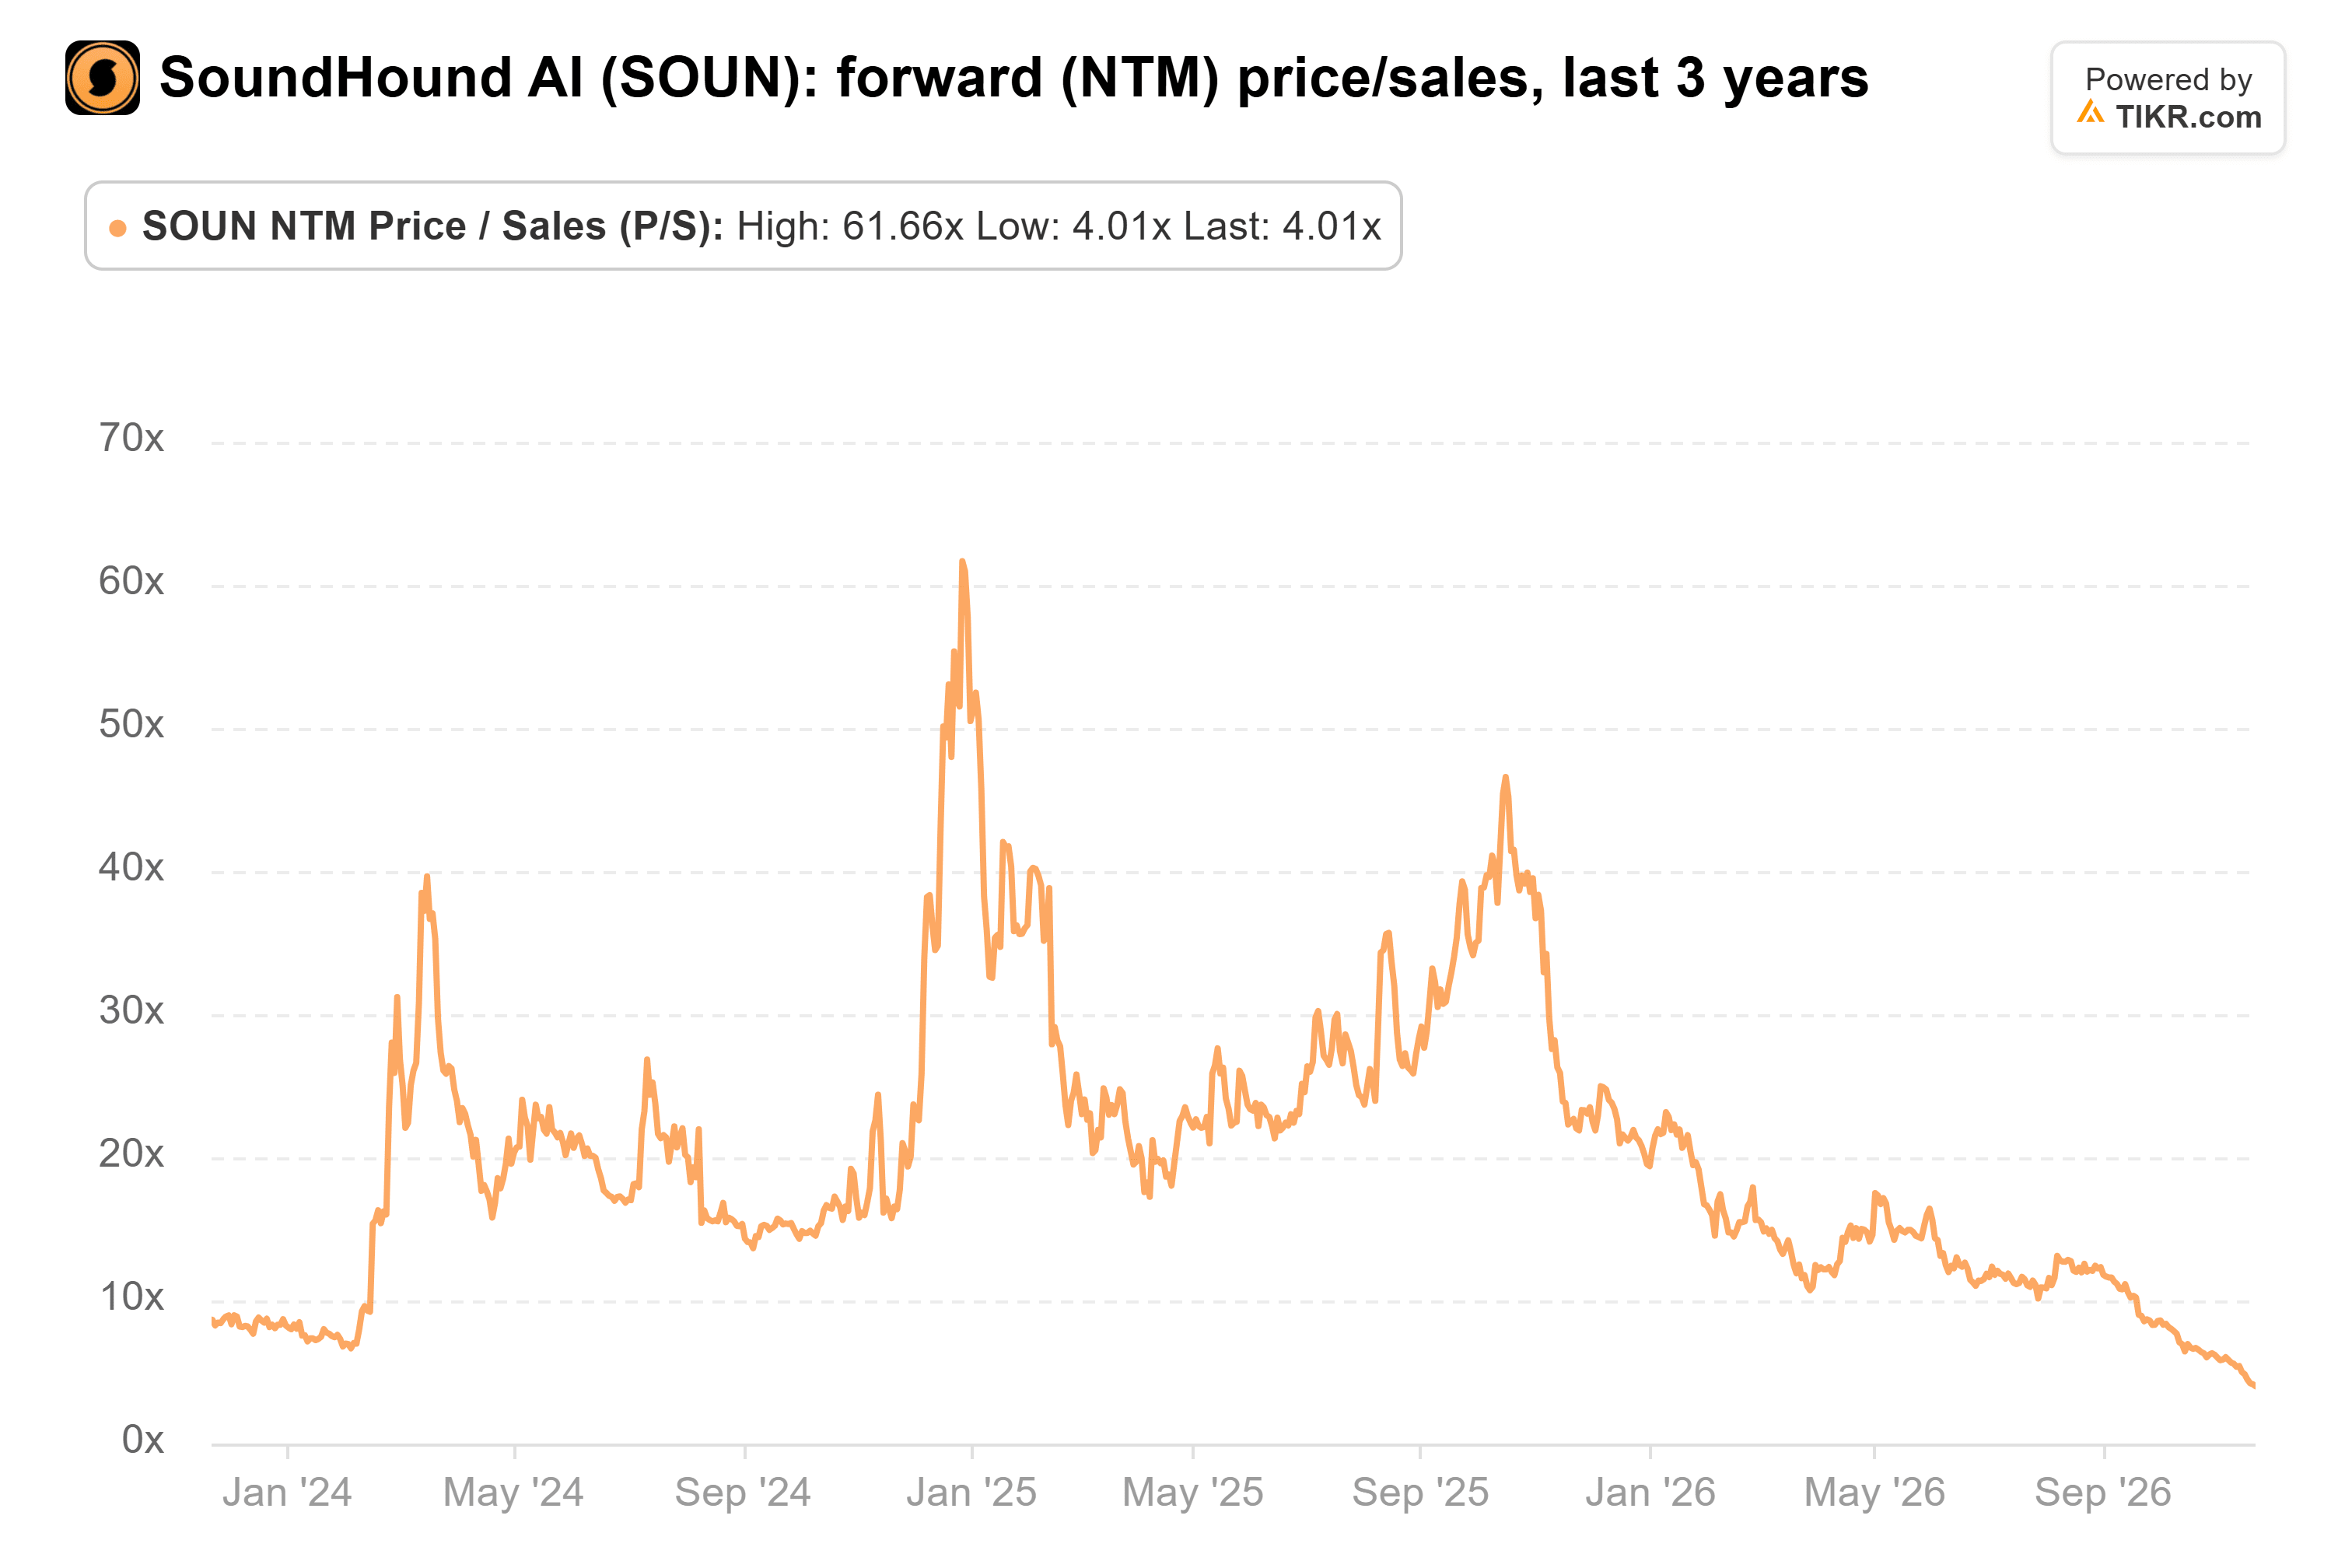
市場はその成長に対してほとんど対価を支払っていない。SoundHoundは予想売上高の4.0倍で取引されており、これは過去3年間で最低水準だ。平均は20倍、2024年12月には62倍のピークを記録した。
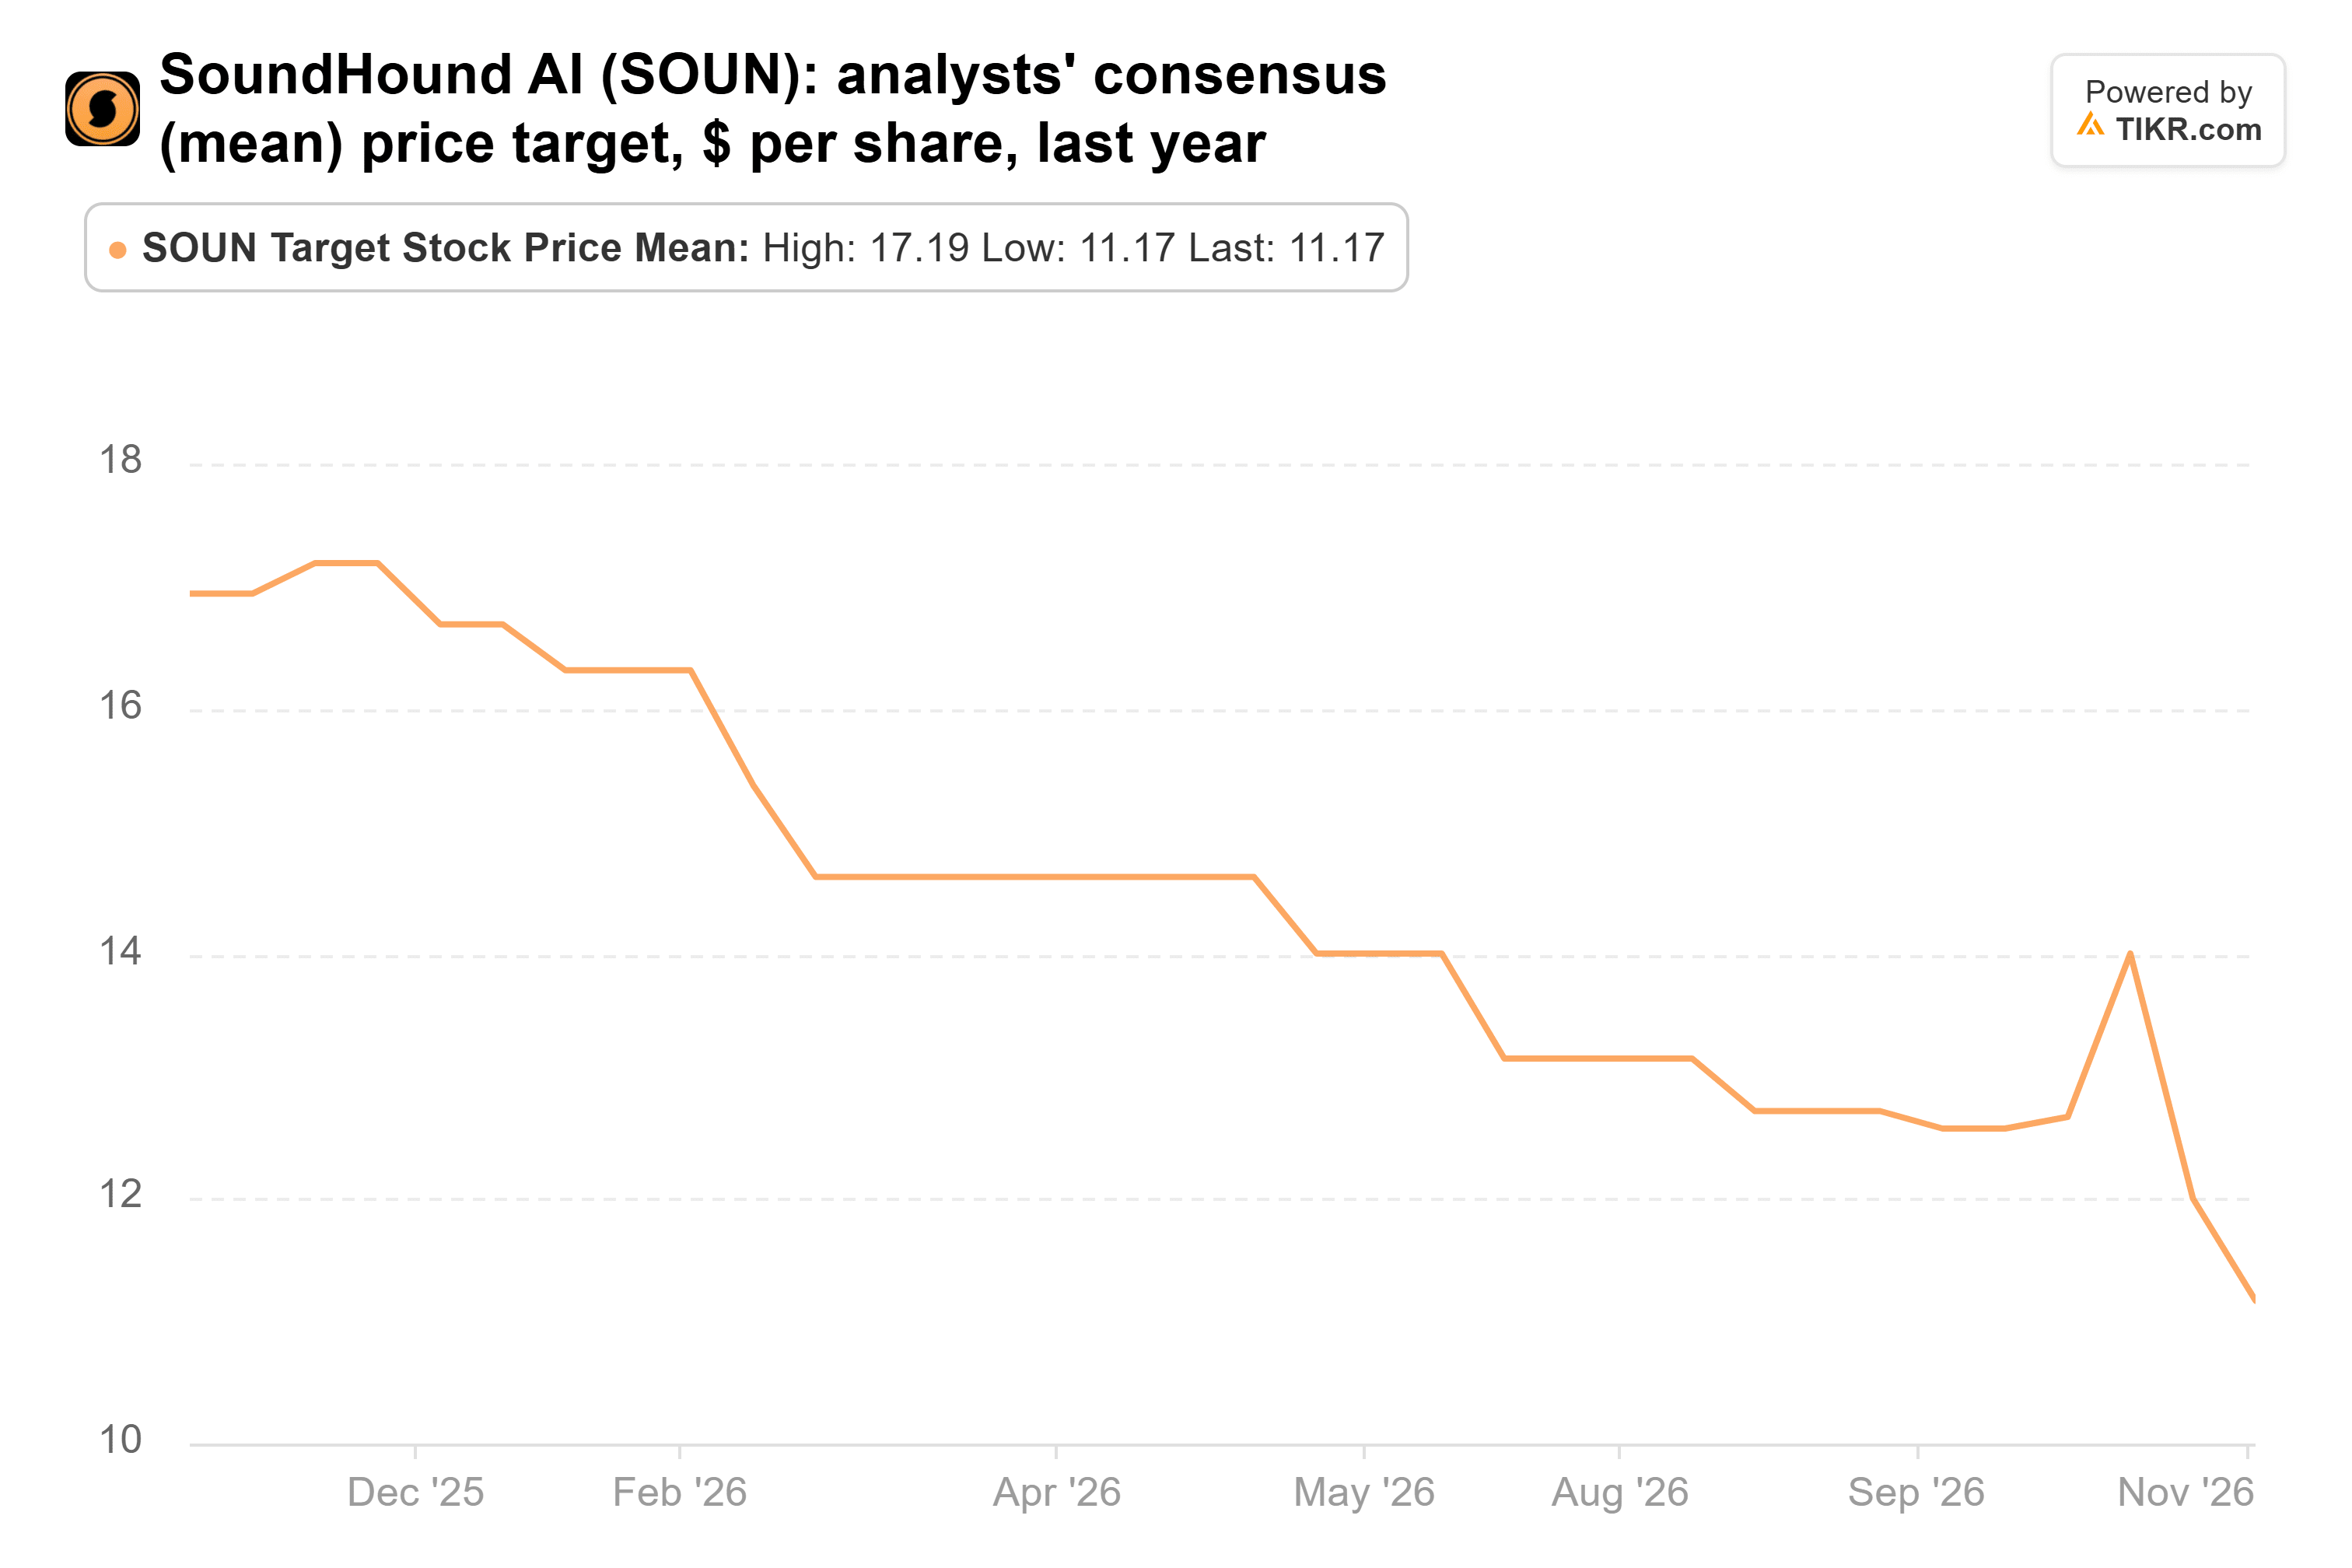
ウォール街の目標株価も下落しているが、株価よりもはるかに緩やかだ。コンセンサス目標株価は1年前の16.94ドルから11.17ドルに下落した。
同じ1年間で、株価は11.63ドルから2.91ドルに下落した。Cantor FitzgeraldのThomas Blakey氏は11月6日、目標株価を15ドルから10ドルに引き下げたが、Overweight(買い)評価は維持した。7人のアナリストの目標株価の中で最も低い5ドルでさえ、直近の終値よりはるかに高い。
現在の株価ではリスクに見合う価値
リスクは希薄化だ。SoundHoundの発行済み株式数は2026年第1~3四半期で16%増加した。2025年の株式報酬は8,060万ドルで、売上高のほぼ半分に相当し、調整後EBITDAの目標には含まれていない。コスト削減が目標に達しない場合、5月に設定した3億ドルの株式売却プログラムが不足分を補う明らかな手段となる。
この点で、Pegasystemsはファンドの2つのソフトウェア関連賭けのうち、より落ち着いた方と言える。同社は予想収益の約12倍で取引されており、アナリストの平均目標株価41ドルは直近の終値より46%高い。
それでも、現在の株価でのSoundHoundに関するファンドの判断は数字的には裏付けられると考える。アナリストは同社の2025年売上高が2027年までに2倍以上になると予想しているが、予想売上高の4.0倍で取引されているため、市場はすでに多くの失敗を織り込んでいる。コスト削減が実現し、キャッシュバーンが縮小すれば、この倍率には十分な回復余地がある。
次のチェックポイントは、おそらく2月下旬に発表される第4四半期決算だ。コスト削減の効果が現れ、営業キャッシュアウトフローが縮小し、株式売却が最小限に抑えられる必要がある。また、経営陣は2027年の売上高予想の下限3億5,000万ドルを維持しなければならない。ファンドの次の13F報告書(2月中旬提出予定)で、保有を続けているかどうかが明らかになる。
では、SoundHound AIの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、SoundHound AIの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


