主なポイント
- Realty Incomeは11月10日に月次配当を再び引き上げた一方、Kilroy Realtyは四半期配当を1株あたり$0.54に据え置き、これは2023会計年度以来の水準である。
- Kilroyの配当利回りは6.1%で、Realty Incomeの5.6%と比較して高い。
- アナリストは、Kilroyの1株あたりAFFOが2026年に21%減少すると予想しており、これによりAFFO配当性向は64%から82%に上昇する見込み。Realty Incomeのそれは75%から73%に推移すると予想される。
- 各銘柄の5年間の配当成長率を基に計算すると、$10,000をどちらかに投資した場合、10年目には年間約$720の配当を受け取れる見込み。
Realty Income (O)は11月10日、月次配当を1株あたり$0.2715から$0.2740に引き上げた。これは1994年にニューヨーク証券取引所に上場して以来、137回目の引き上げとなる。
Kilroy Realty (KRC)も同日、自社の配当を発表した。これは2023会計年度以来支払われている四半期あたり$0.54と同じ水準である。しかし、6.1%の利回りでは、Kilroyは依然としてRealty Incomeの5.6%よりも高い配当を支払っている。
配当で生活する退職者にとって、より大きな小切手は魅力的だ。しかし、何年にもわたって確実に受け取れる小切手の方がより重要である。では、退職者にとってより優れた配当株はどちらのREITか?
| 指標 | Realty Income (O) | Kilroy Realty (KRC) |
|---|---|---|
| 配当利回り | 5.6% | 6.1% |
| 支払頻度 | 月次 | 四半期 |
| 配当成長率(2020-2025会計年度) | 年率2.9% | 年率1.9% |
| AFFO配当性向(2025会計年度) | 75% | 64% |
| AFFO配当性向(2026会計年度予想) | 73% | 82% |
| ネット負債/EBITDA | 5.8倍 | 7.3倍 |
| 利子カバレッジ | 2.4倍 | 1.6倍 |
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年利6%以上の配当を支払う銘柄は100以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると我々は現在考えている。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
Realty Incomeは買収と配当引き上げを継続
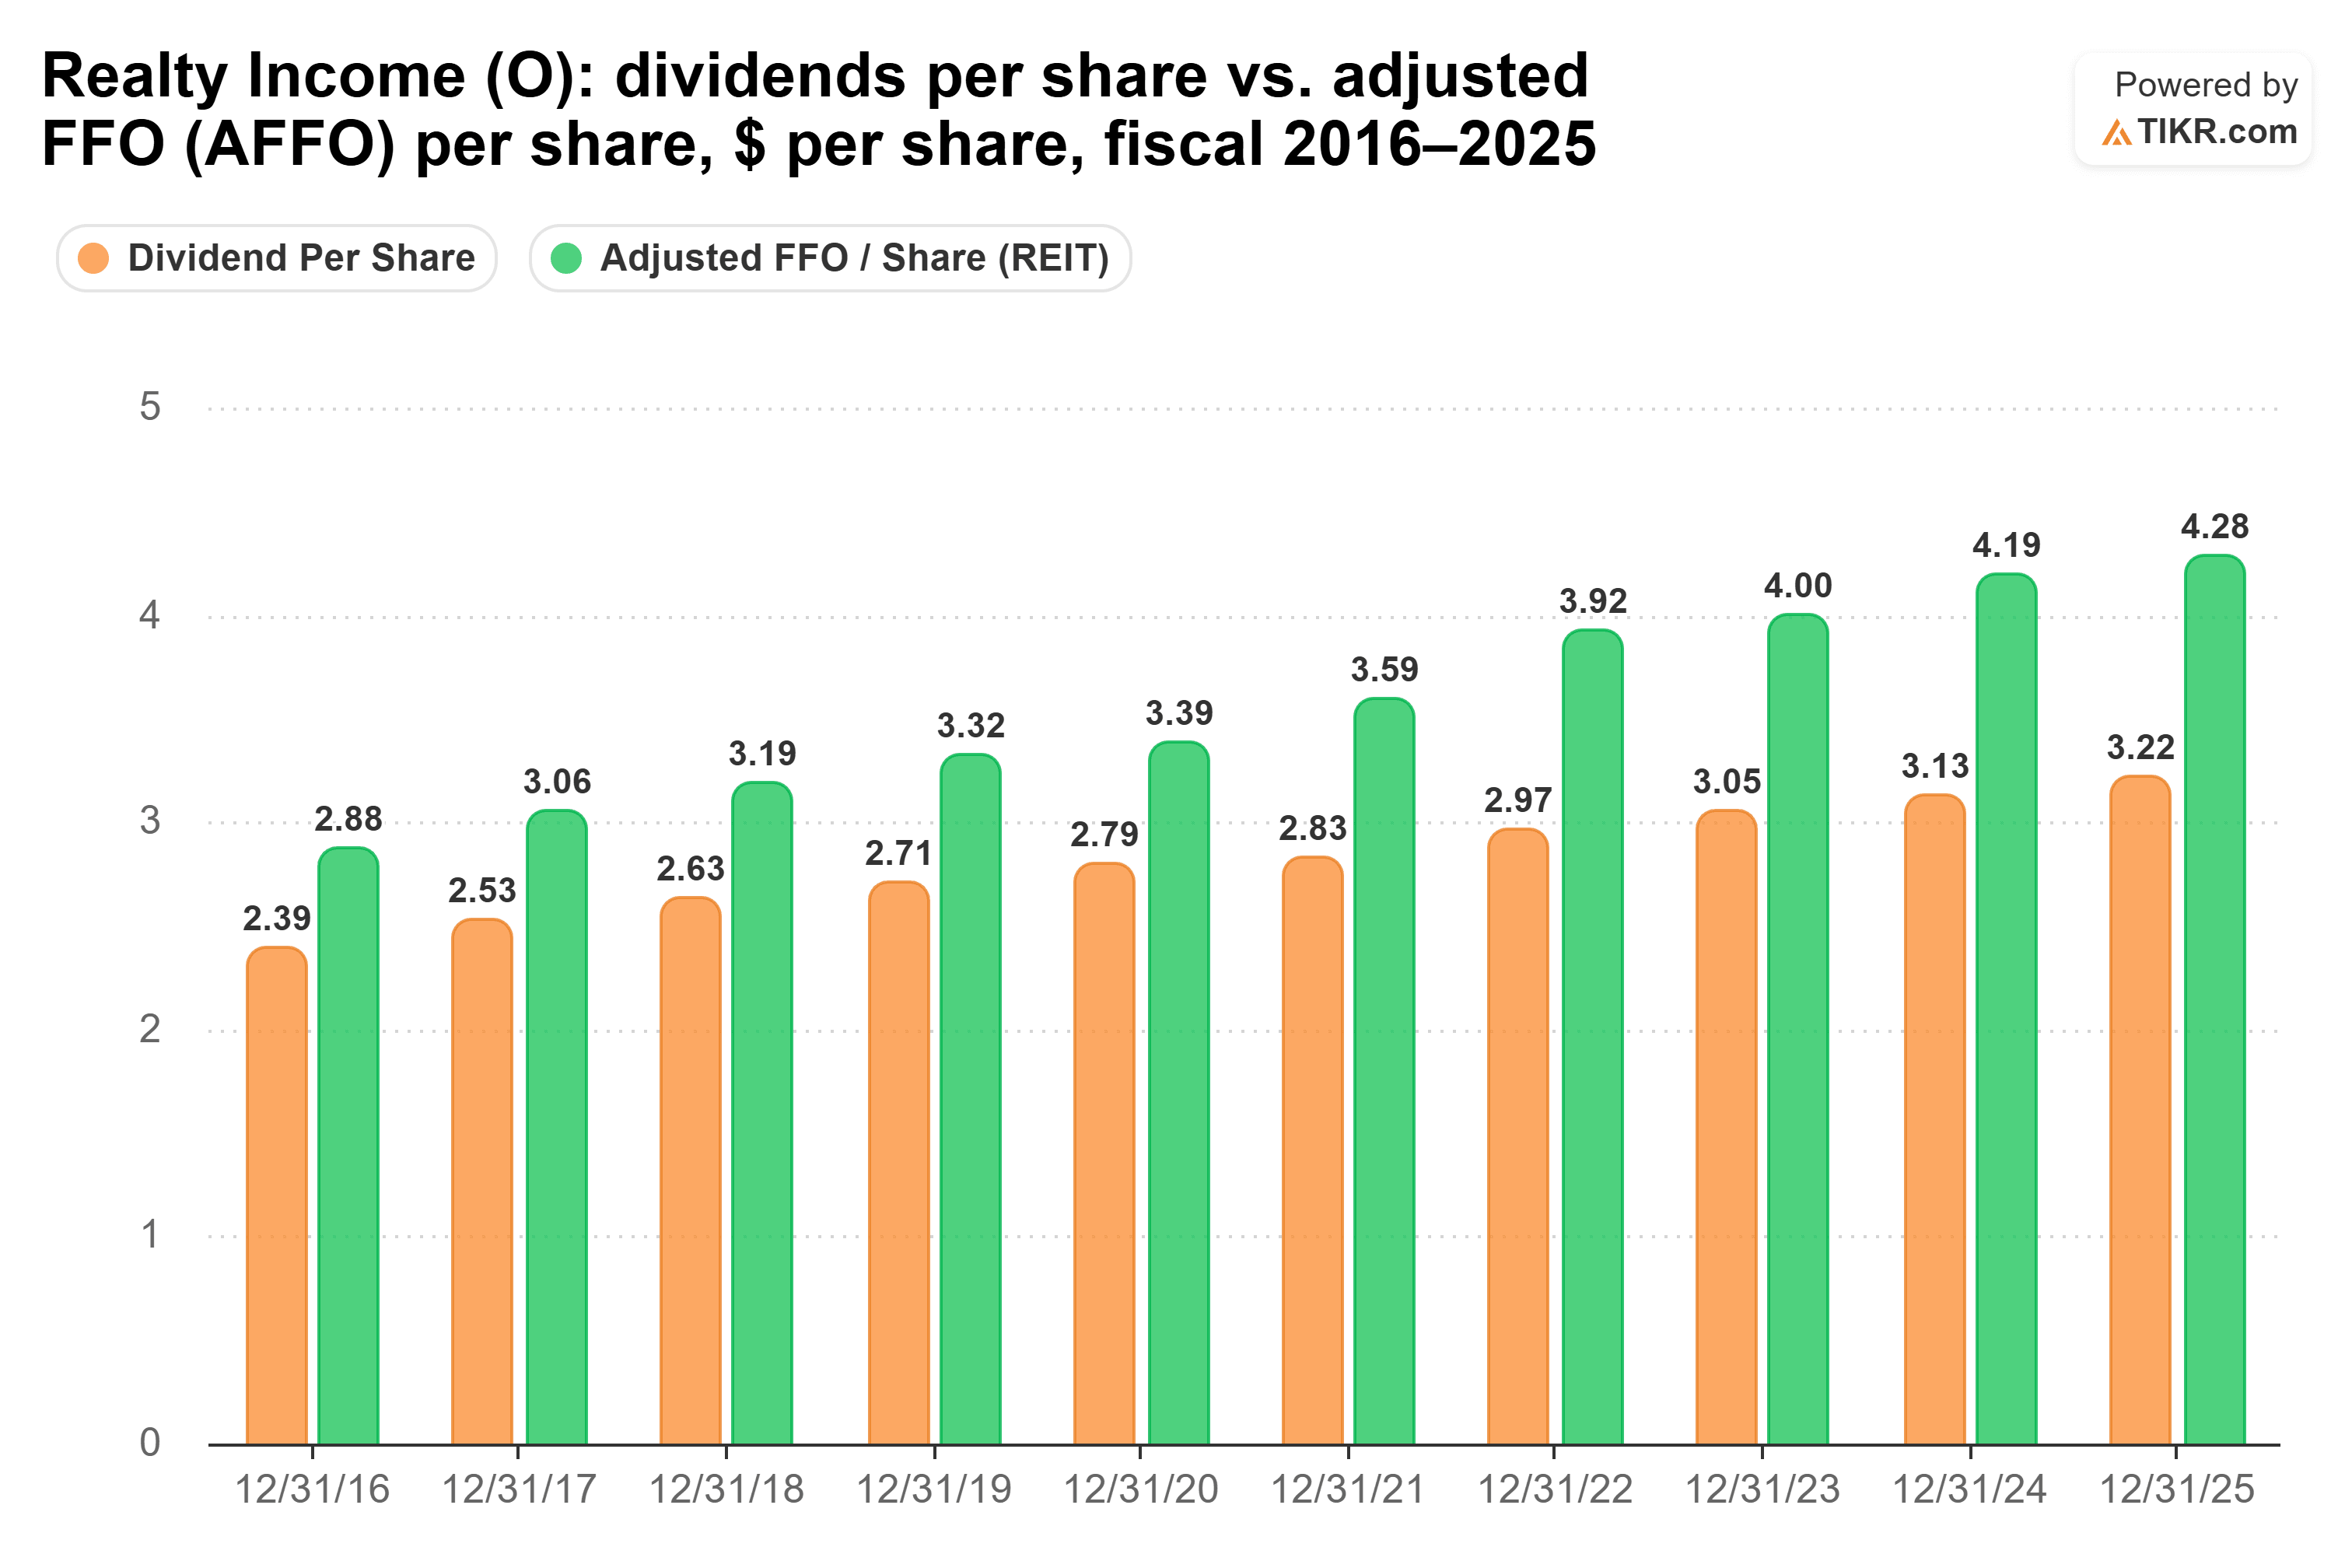
Realty Incomeの配当は十分にカバーされている。2025会計年度ではAFFOの75%を配当に充てた(1株あたり$4.28に対し$3.22)。2026会計年度のコンセンサス予想によれば、この比率は73%に低下する見込みだ(1株あたり$4.45に対し$3.26)。このコンセンサスは、第3四半期決算とともに引き上げられた経営陣の業績見通し(ガイダンス)である$4.45-$4.46と一致している。
2016会計年度から2025会計年度にかけて、配当は毎年増加し、$2.39から$3.22となった。1株あたりAFFOは$2.88から$4.28へとより速く成長したため、配当性向は83.0%から75.2%に低下した:
事業は依然として成長している。Realty Incomeは第3四半期に$26億を投資し、産業用不動産が最大のカテゴリーとなった。投資額のプロラタベースで42%をヨーロッパが占め、利回りは7.1%だった。9月30日時点の稼働率は98.8%である。同社はまた、買収資金調達のための株式売却を減らしている:第3四半期までの今年の投資額のうち、公募増資による調達分は19%で、3年平均の47%を下回っている。
Realty Incomeは、676回連続で月次配当を宣言し、32年以上連続で配当を引き上げていると述べている。
主なリスクは負債である。約$29億が2027年に満期を迎え、利率は3%未満だが、現在のより高い金利で借り換えなければならない。また、11月12日、同社はRealty Income Internationalを統括するNeil Abrahamが年末に退任すると発表した。これはヨーロッパ進出の取り組みにとって損失ではあるが、カバレッジには影響しない。
Kilroyのカバレッジは厳しくなりつつある
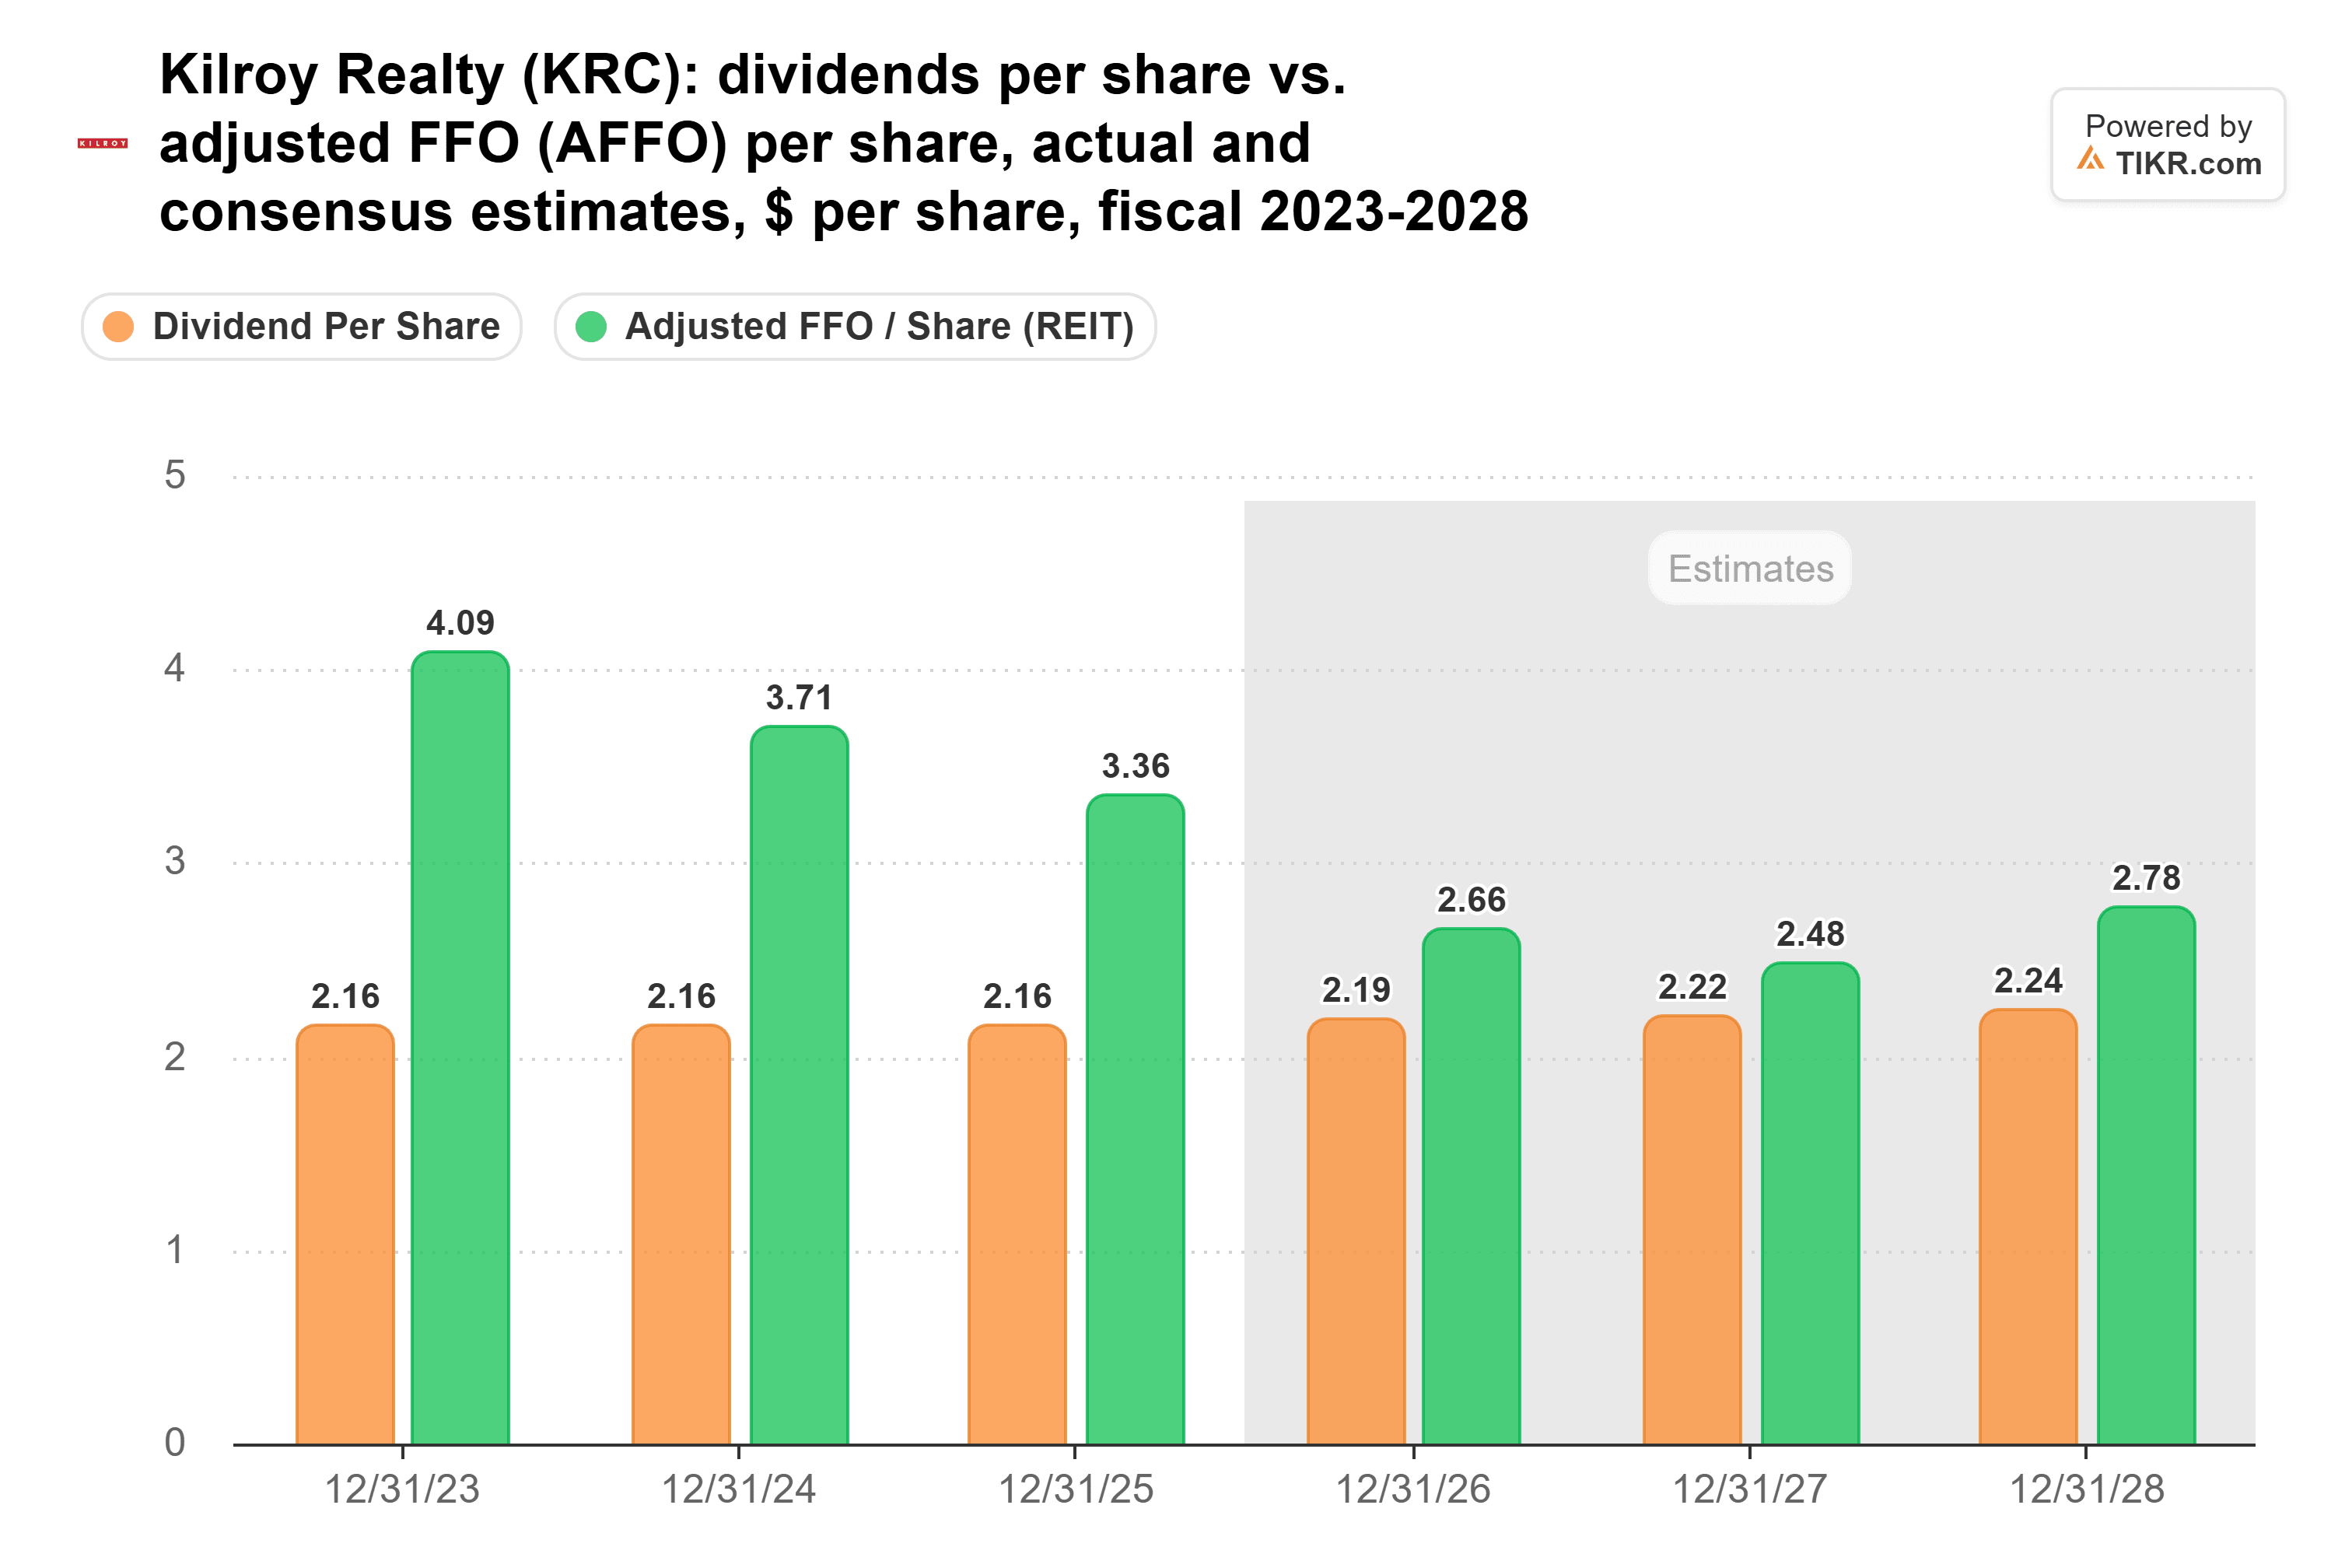
Kilroyの2025会計年度のカバレッジは、実際にはRealty Incomeよりも良好だった:AFFOの64%(1株あたり$3.36に対し$2.16)。問題はその方向性である。1株あたりAFFOは2023会計年度の$4.09から2025会計年度の$3.36に減少した一方、配当は$2.16で据え置かれた:
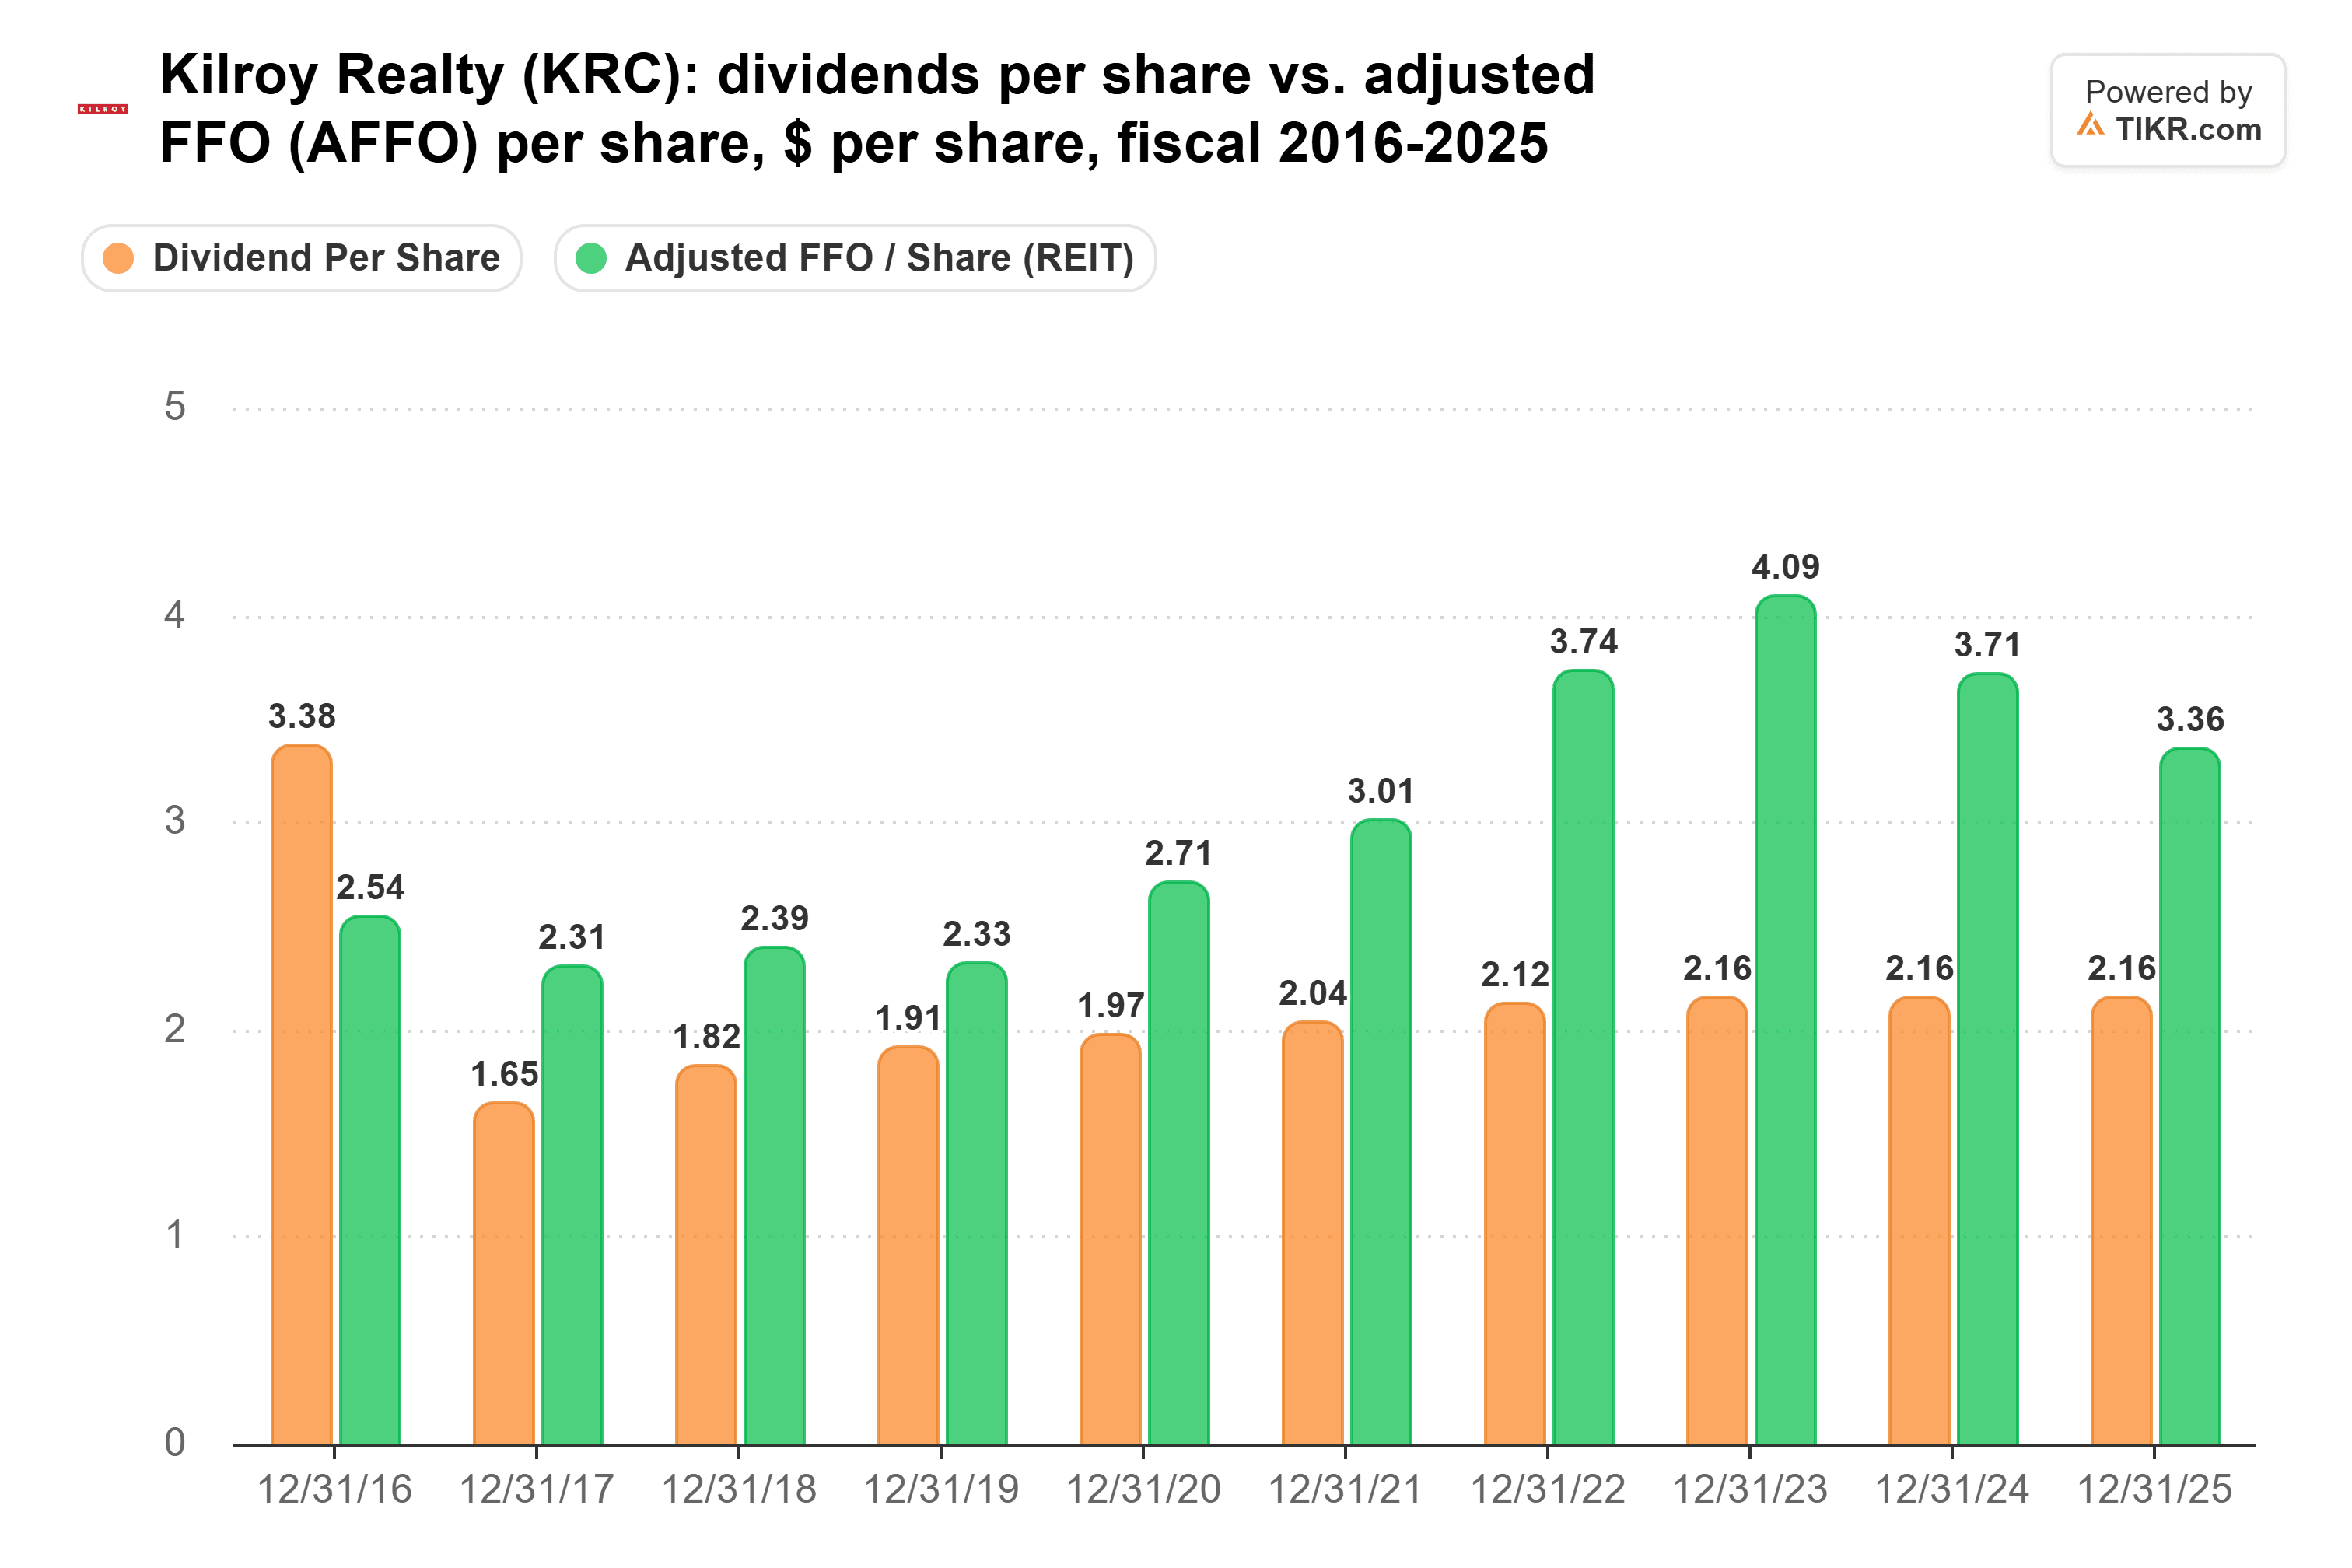
アナリストは、2026会計年度の1株あたりAFFOを$2.66、配当金予想を$2.19と見込んでいる。これはよりリスクの高い82%の配当性向となる。この予想は9人のアナリストによるもので、昨年の最終的なコンセンサスは実際の数値の1%以内に収まった。
Kilroyの最新四半期も同様の圧力を示した。第3四半期のFFOは1株あたり$0.88となり、前年同期の$1.08から減少した。安定化ポートフォリオの9月30日時点の稼働率はわずか76.9%だった。DIRECTVはエルセグンドでの賃貸面積を縮小している。また、Kilroy独自の指標によれば、ネット負債対EBITDAreは前年同期の6.4倍から7.2倍に上昇した。
賃貸契約は明るい材料だ。Kilroyは第3四半期に約81万5,000平方フィートの賃貸契約を締結し、Angela Aman CEOは「2019年以来、同社の四半期賃貸面積としては最も高い水準の一つ」と述べた。
新たなリスクも存在する。11月13日、CRE Dailyは報じた、Paramountを含むことになったSkydanceが、自社所有のビルにオフィスを移転する可能性があると。ParamountはハリウッドのKilroyのコロンビア・スクエア・コンプレックスで約24万平方フィートを賃貸している。
では、どちらの配当が勝るか?
退職者にとって、Realty Incomeの方が優れた配当株である。現在の小切手は小さいが、そのカバレッジは安定して維持されると予想される一方、Kilroyのカバレッジは厳しくなると見込まれる:
Kilroyにも主張はある。$10,000の投資では、Kilroyは現在年間$610を支払い、Realty Incomeの$560と比較して高い。各銘柄の5年間の成長率を基にすると、10年目には両者の小切手はほぼ同額となる見込みだ:Realty Incomeが約$725、Kilroyが約$720。これはいずれも当初の$10,000に対する7.2%の利回りとなり、Realty Incomeは2035年頃に逆転する見込みである。Kilroyはまた、まだ収益化されていない140万平方フィートの賃貸契約を締結済みである。
それでも、その小切手を当てにする退職者は、余裕のある方を望むべきだろう。Realty Incomeは月次で配当を支払い、配当を再び引き上げたばかりである。同社は負債が少なく、利子を2.4倍カバーしているのに対し、Kilroyは1.6倍である。Kilroyはより多くの負債を抱えながら、2025会計年度のカバレッジ水準に戻るために成長しなければならない。
もちろん、Kilroyの新規賃貸契約がアナリストの予想よりも早く収益化すれば、82%という数字は急速に低下する可能性がある。
Realty Incomeは忘れよう:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることができる。しかし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら生活を切り詰めることとの違いになり得る。
我々は、すべての退職者が今知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてRealty Incomeはその一つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいずれの銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!