主なポイント
- 9月30日終了の四半期に13Fを提出した大口ファンド460件のうち、10件がバンク・オブ・アメリカを買い、16件が売却した。ダン・ローブ氏のサード・ポイントは買い手の1つだった。
- ウェルカム・トラストとミロバが2大買い手で、いずれも四半期末にはJPモルガン・チェースにより多くの資金を投じていた。
- 株価は9月30日以降11%下落したが、アナリストは依然として、正常化EPSが2025年の3.81ドルから2028年には5.79ドルに上昇すると予想している。
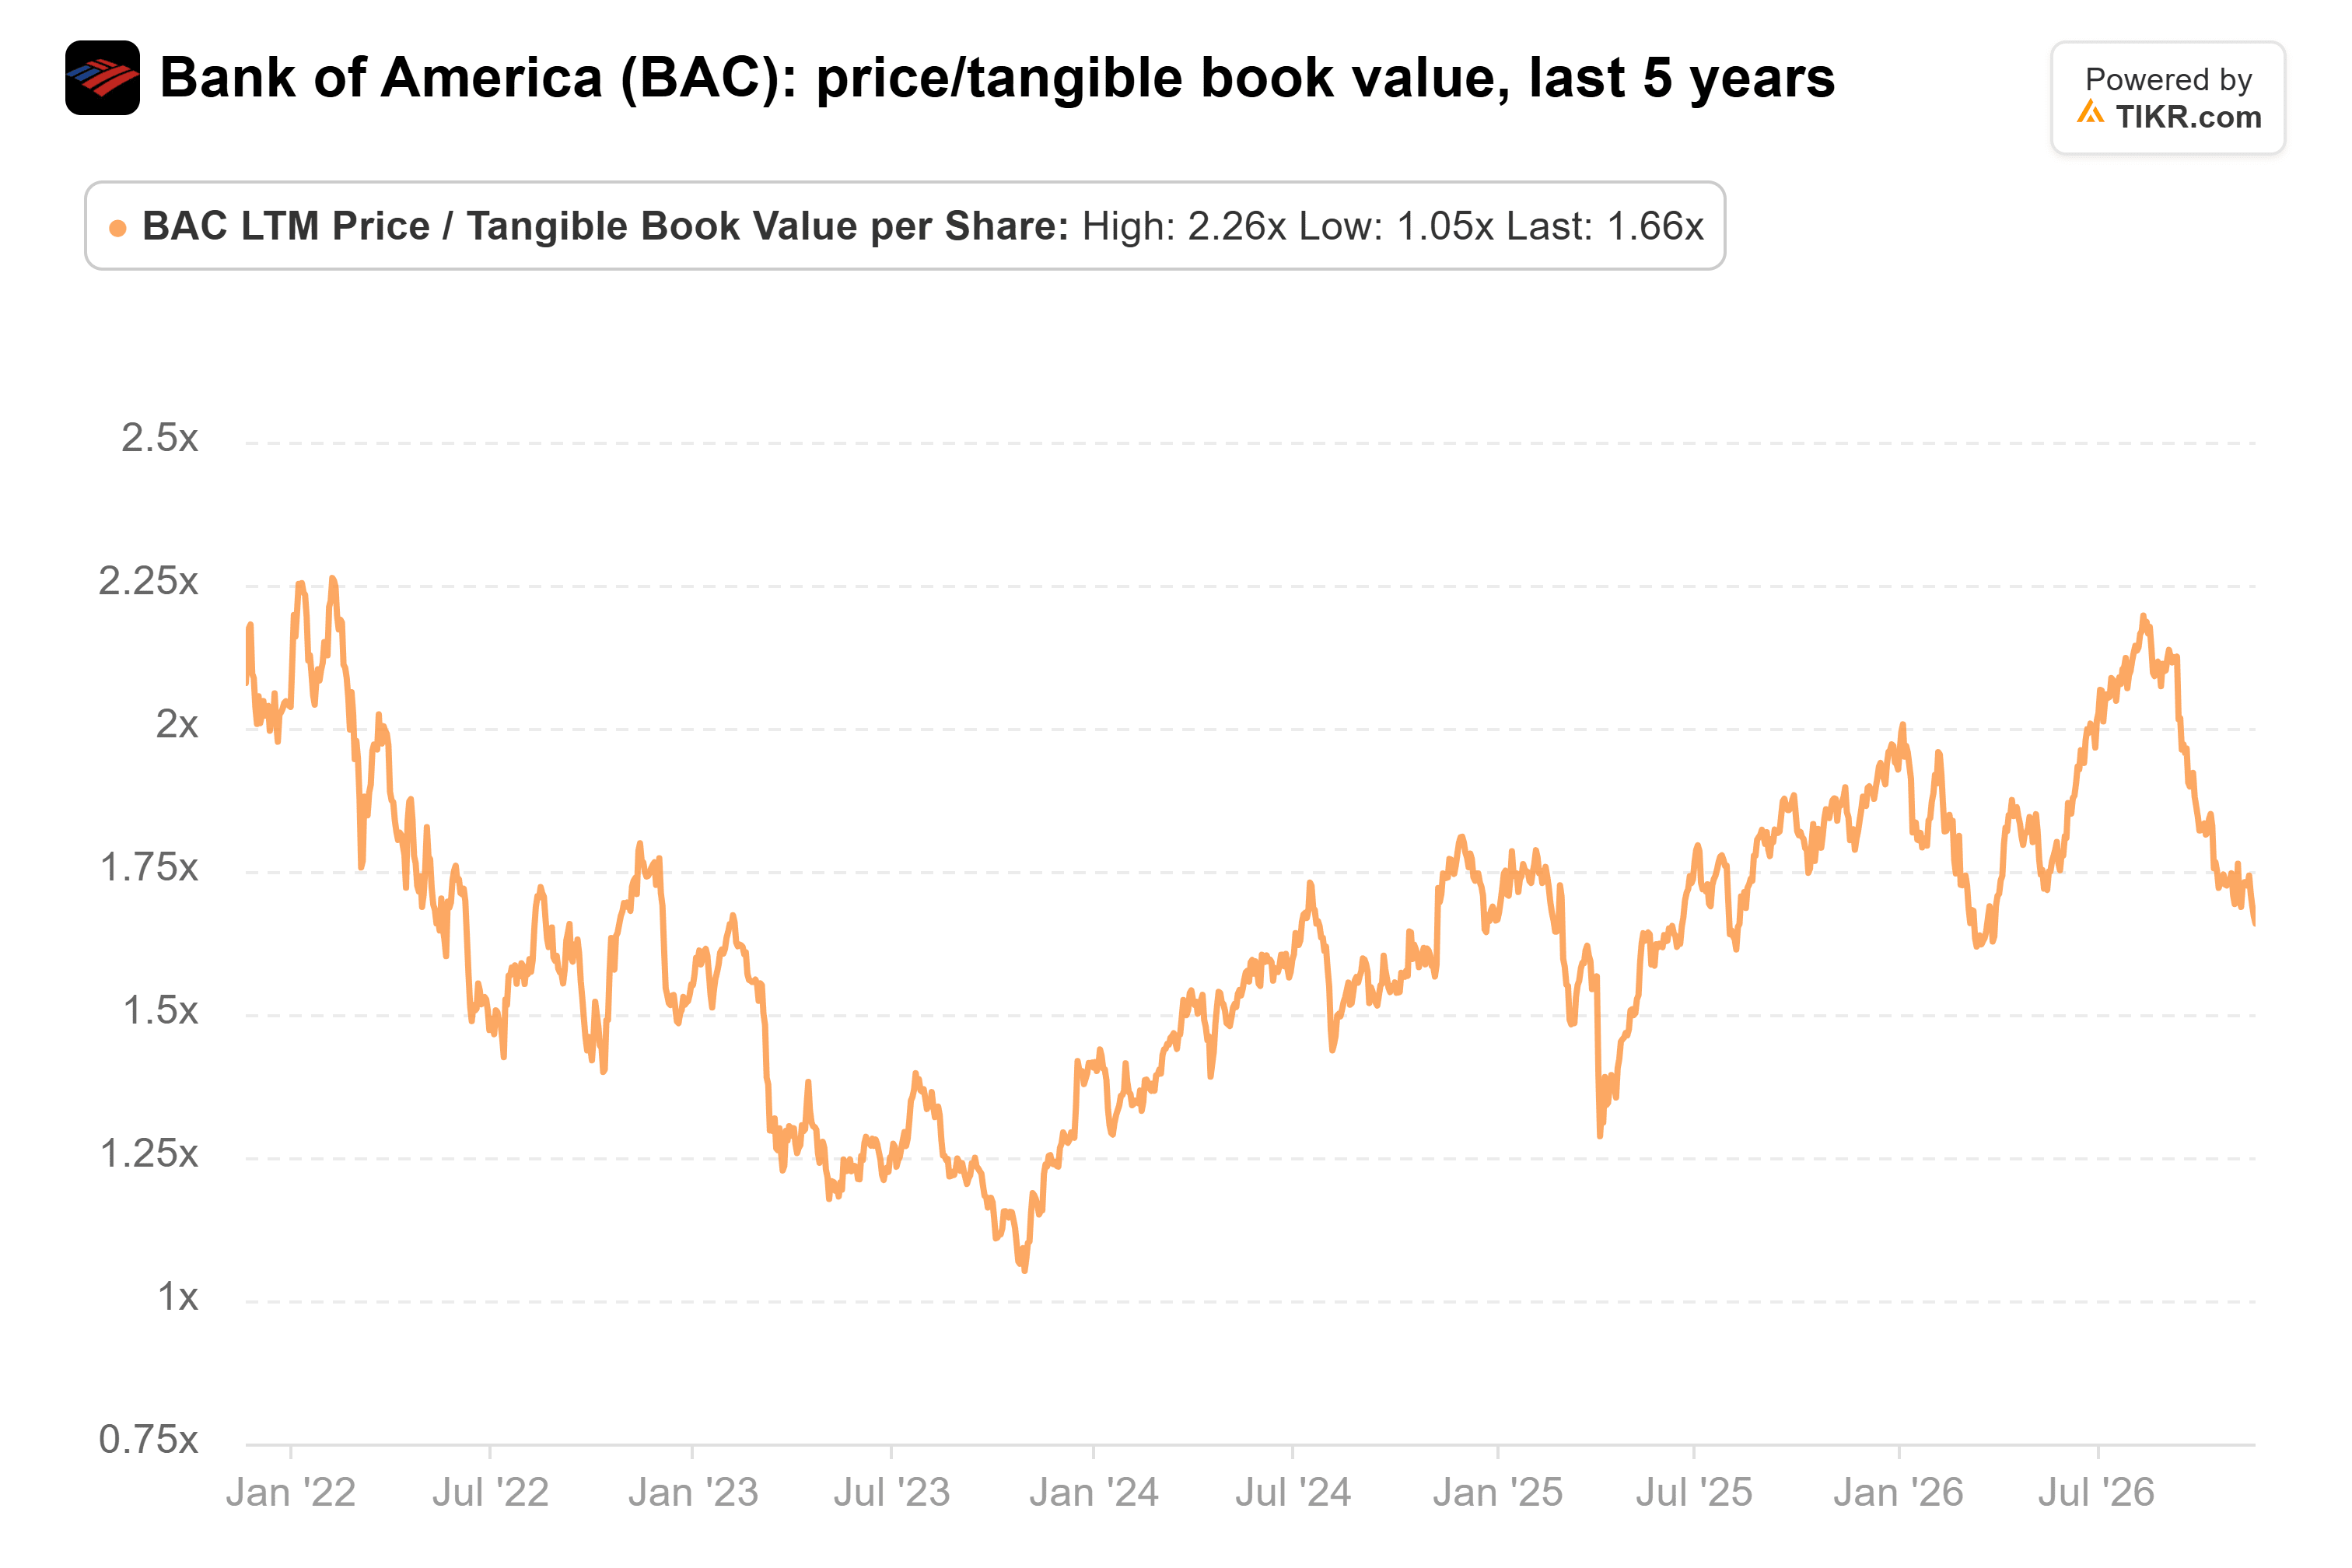
- 実質簿価の1.7倍と、5年平均に近い水準で、純利息収益が8%近くで成長し続けるならば、買い手の主張の方が優れている。
バンク・オブ・アメリカ (BAC) の株価は9月30日以降11%下落しており、大口ファンドの当該四半期の13Fは、彼らが同株について意見の一致を見られなかったことを示している。ダン・ローブ氏のサード・ポイントは、11月16日に提出された9月30日終了四半期の13Fによれば、新規ポジションを開設した。アゾラ・キャピタルは保有していた全株を売却した。
これまでに当該四半期の13Fを提出した大口ファンド460件とは、米国株を10億ドル以上保有するか、読者が知っている名前のファンドであり、クオンツ・ファンドやインデックス・ファンドは除外されている。そのうち、10件がバンク・オブ・アメリカを買い、新規ポジション開設または20%以上の追加を行った。16件が全売却または20%以上の削減を行い、61件が四半期末に保有していた。
買い手はゼロから始めた
上位3つの買い手はいずれも新規ポジションを開設した。米国株を91億6000万ドル保有する13Fを有するウェルカム・トラストは、9月30日時点で1億3900万ドルの価値がある255万株を購入した。136億2000万ドルを運用するミロバUSは、1億1100万ドルの価値がある203万株を購入した。287億3000万ドルを運用するサード・ポイントは、1億900万ドルの価値がある200万株を購入した。これは同社の13F株の2.4%を占め、19番目に大きな保有銘柄である。
ウェルカム・トラストとミロバはJPモルガン・チェース (JPM)も購入しており、いずれも四半期末にはバンク・オブ・アメリカよりも多くの資金を同株に投じていた。ウェルカム・トラストでは1億4900万ドル、ミロバでは2億2700万ドルで、後者はJPモルガンの保有株数を2,066%増加させた。
TIKRはバンク・オブ・アメリカについて25人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
バンク・オブ・アメリカの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。バンク・オブ・アメリカのアナリスト・レーティングを見る
売り手はより多くの資金を動かした
26億3000万ドルを運用するアゾラ・キャピタルは、保有していた418万株すべてを売却した。6月30日提出の書類では、この保有株は2億3800万ドル、同社の13F株の10.0%と評価されていた。1,638億6000万ドルを運用するGQGパートナーズは、保有株を95%削減し、9月30日時点の株価で約1億6400万ドルの価値がある150,077株となった。43億1000万ドルを運用するプラナ・キャピタル・マネジメントは、保有株を58%削減し、150万株となった。それでも、バンク・オブ・アメリカは依然として同社の10番目に大きな保有銘柄である。
両サイドの他の有名な名前は、わずかな資金しか動かしていない。リー・エインズリー氏のマーベリック・キャピタルは約400万ドルの価値がある新規ポジションを開設し、ルアン・カニフ氏のセコイア・ファンドは最後に残っていた3,625株を売却した。13Fは各ファンドが9月30日に保有していたものしか示さないため、誰がいつ取引したか、またその理由を述べることはできない。価格だけを見れば、現時点では売り手が優位に立っている。
アナリストは依然として利益の急成長を見込んでいる
バンク・オブ・アメリカの収益性は前四半期に低下した。実質普通株主資本利益率(ROTCE)は、第2四半期の17.0%から第3四半期には12.6%に低下した。第2四半期は取引収益が記録的な水準に達していた。反マネーロンダリング管理に関する12億ドルの罰金を除くと、第3四半期は14.9%となる。経営陣の目標は16%から18%である。JPモルガンは第3四半期に20%を稼ぎ、同社の株価は9月30日以降わずか3%しか下落していない。
それでも、アナリストはバンク・オブ・アメリカの正常化EPSが2025年の3.81ドルから今年は4.51ドル、2028年には5.79ドルに上昇すると予想している:
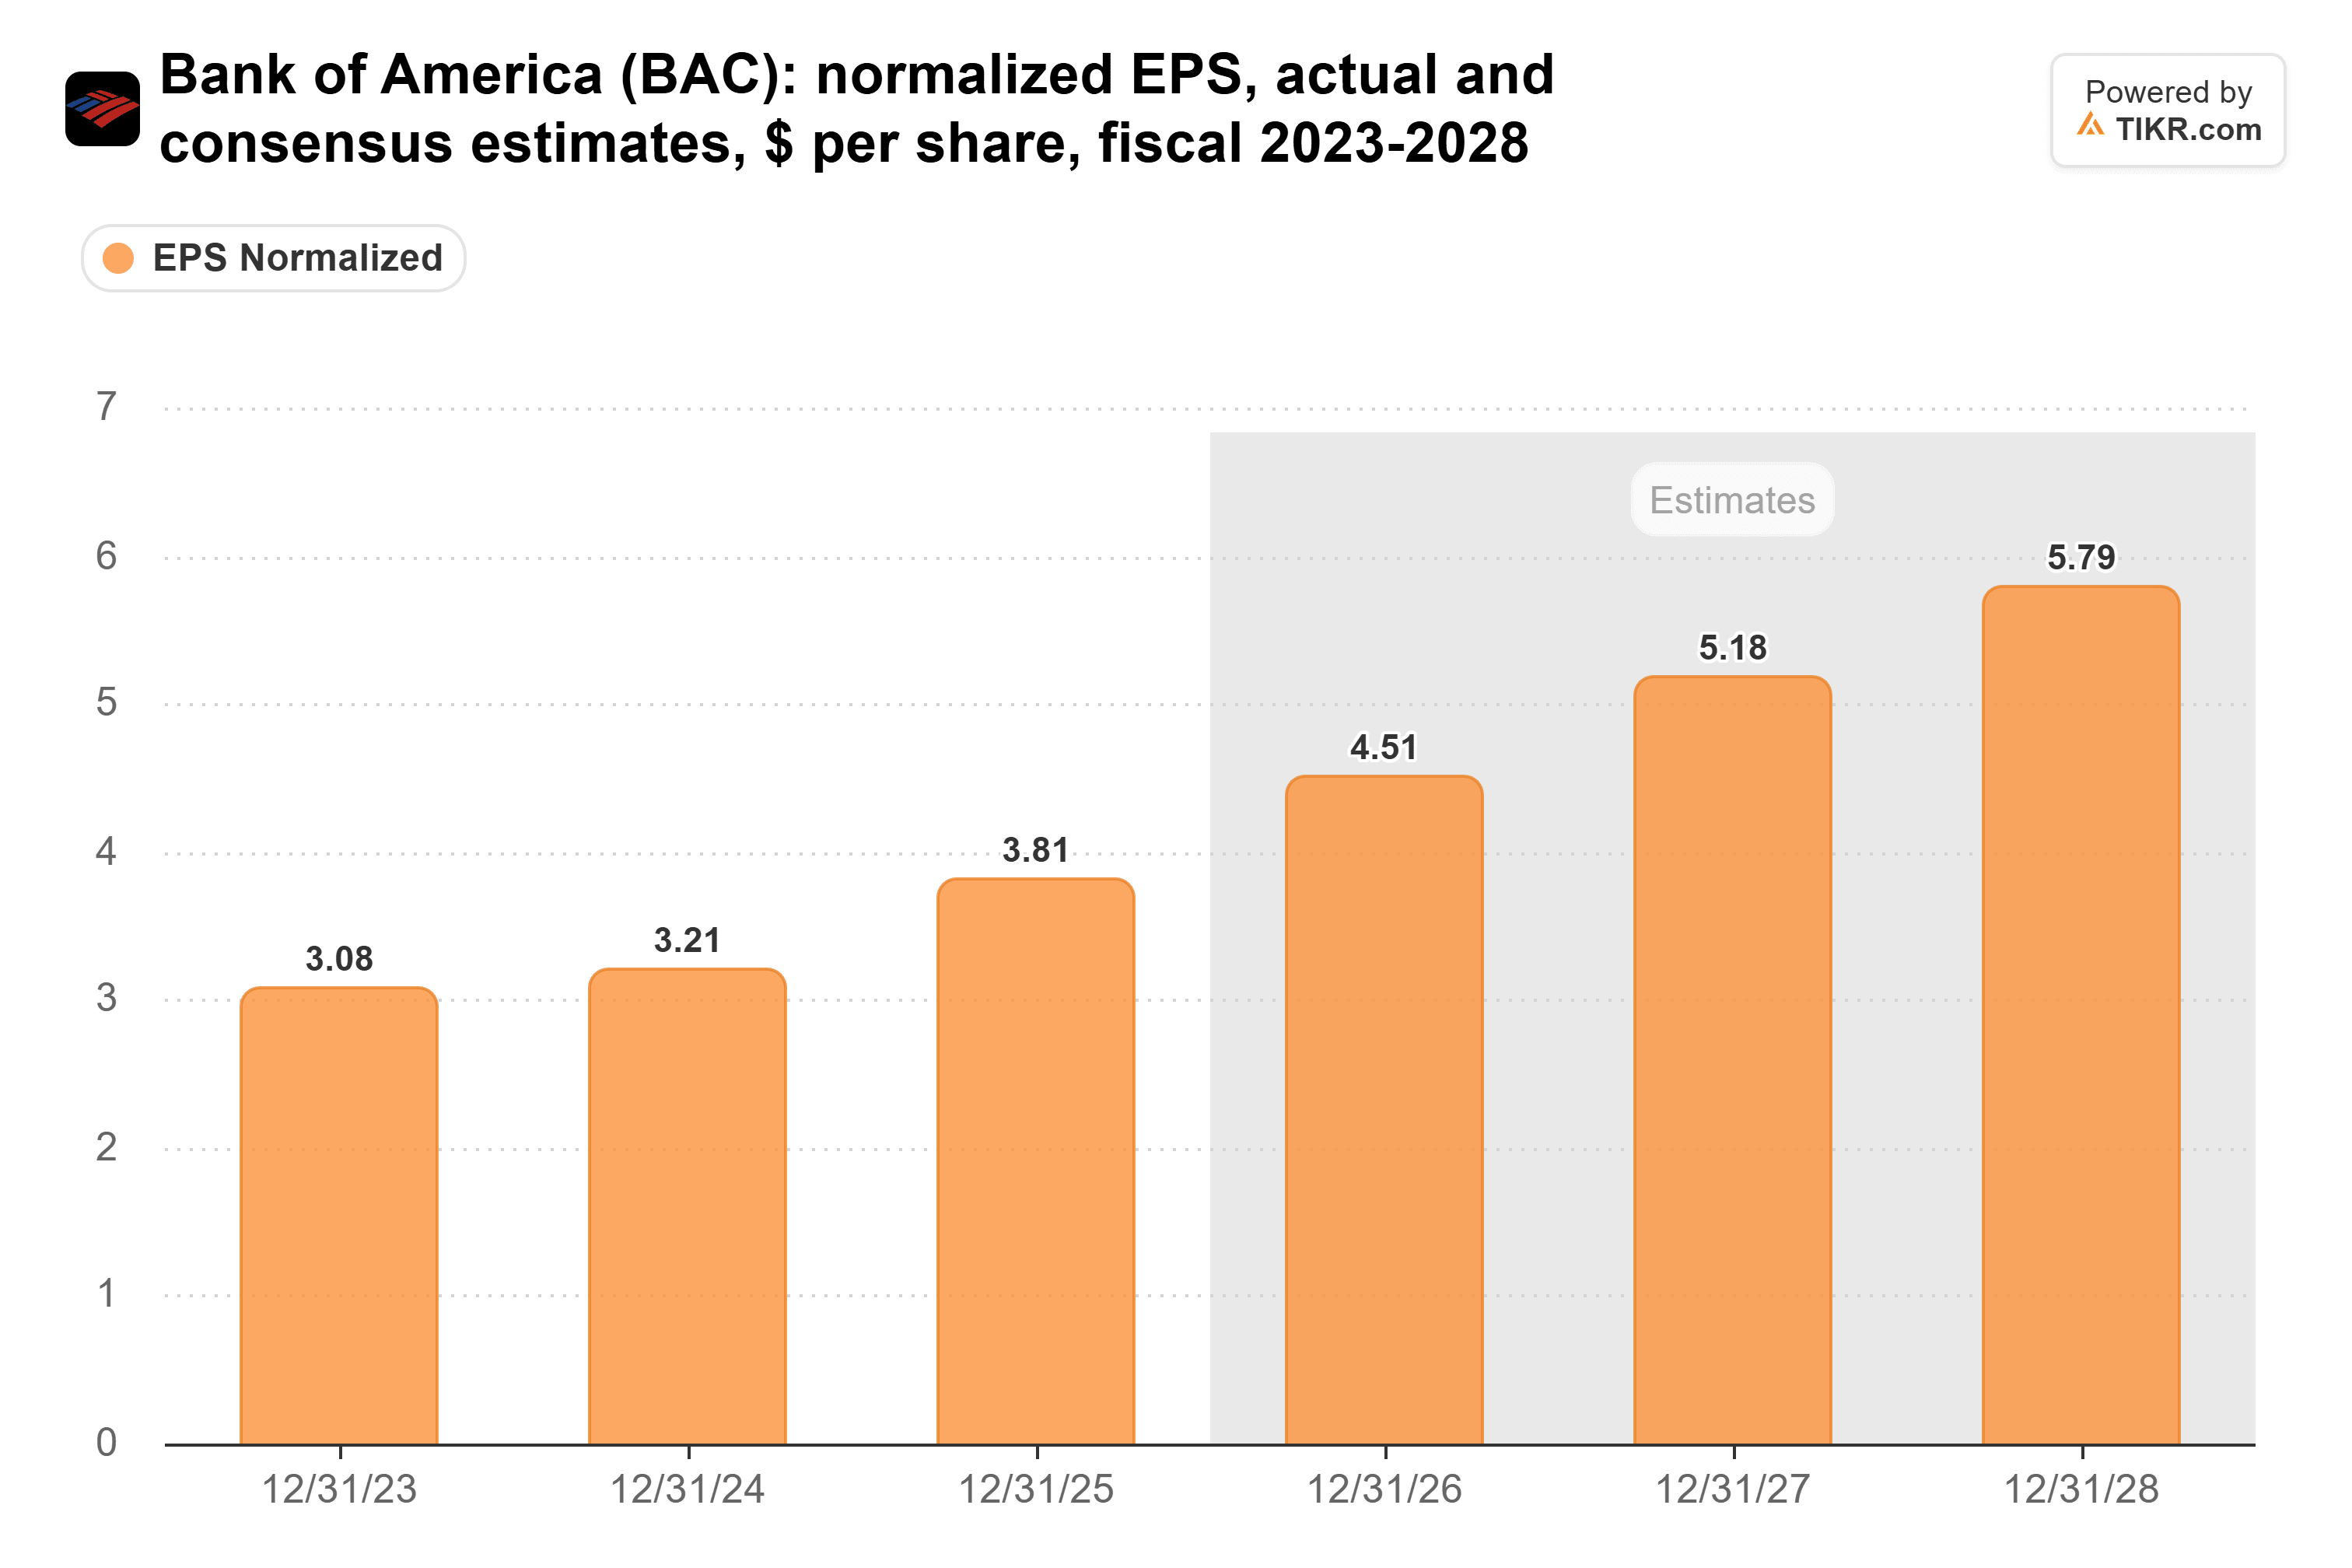
第3四半期決算発表後、各年の予想は1.4%から2.4%下方修正された。2025年収益の53%を占める純利息収益は、第3四半期に8%増加して164億ドルとなった。経営陣は、今年は約8%の成長、2027年は8%以上の成長を見通している。
株価はそれ以上の成長をあまり織り込んでいない。バンク・オブ・アメリカは実質簿価の1.7倍で取引されている。これは1.6倍という5年平均に近く、2022年2月の2.3倍というピークを大きく下回っている:
アナリストの平均目標株価は62.48ドルで、直近終値より29%高い。これは1年前の58.98ドルから上昇しているが、9月の69.00ドルという高値は下回っている:
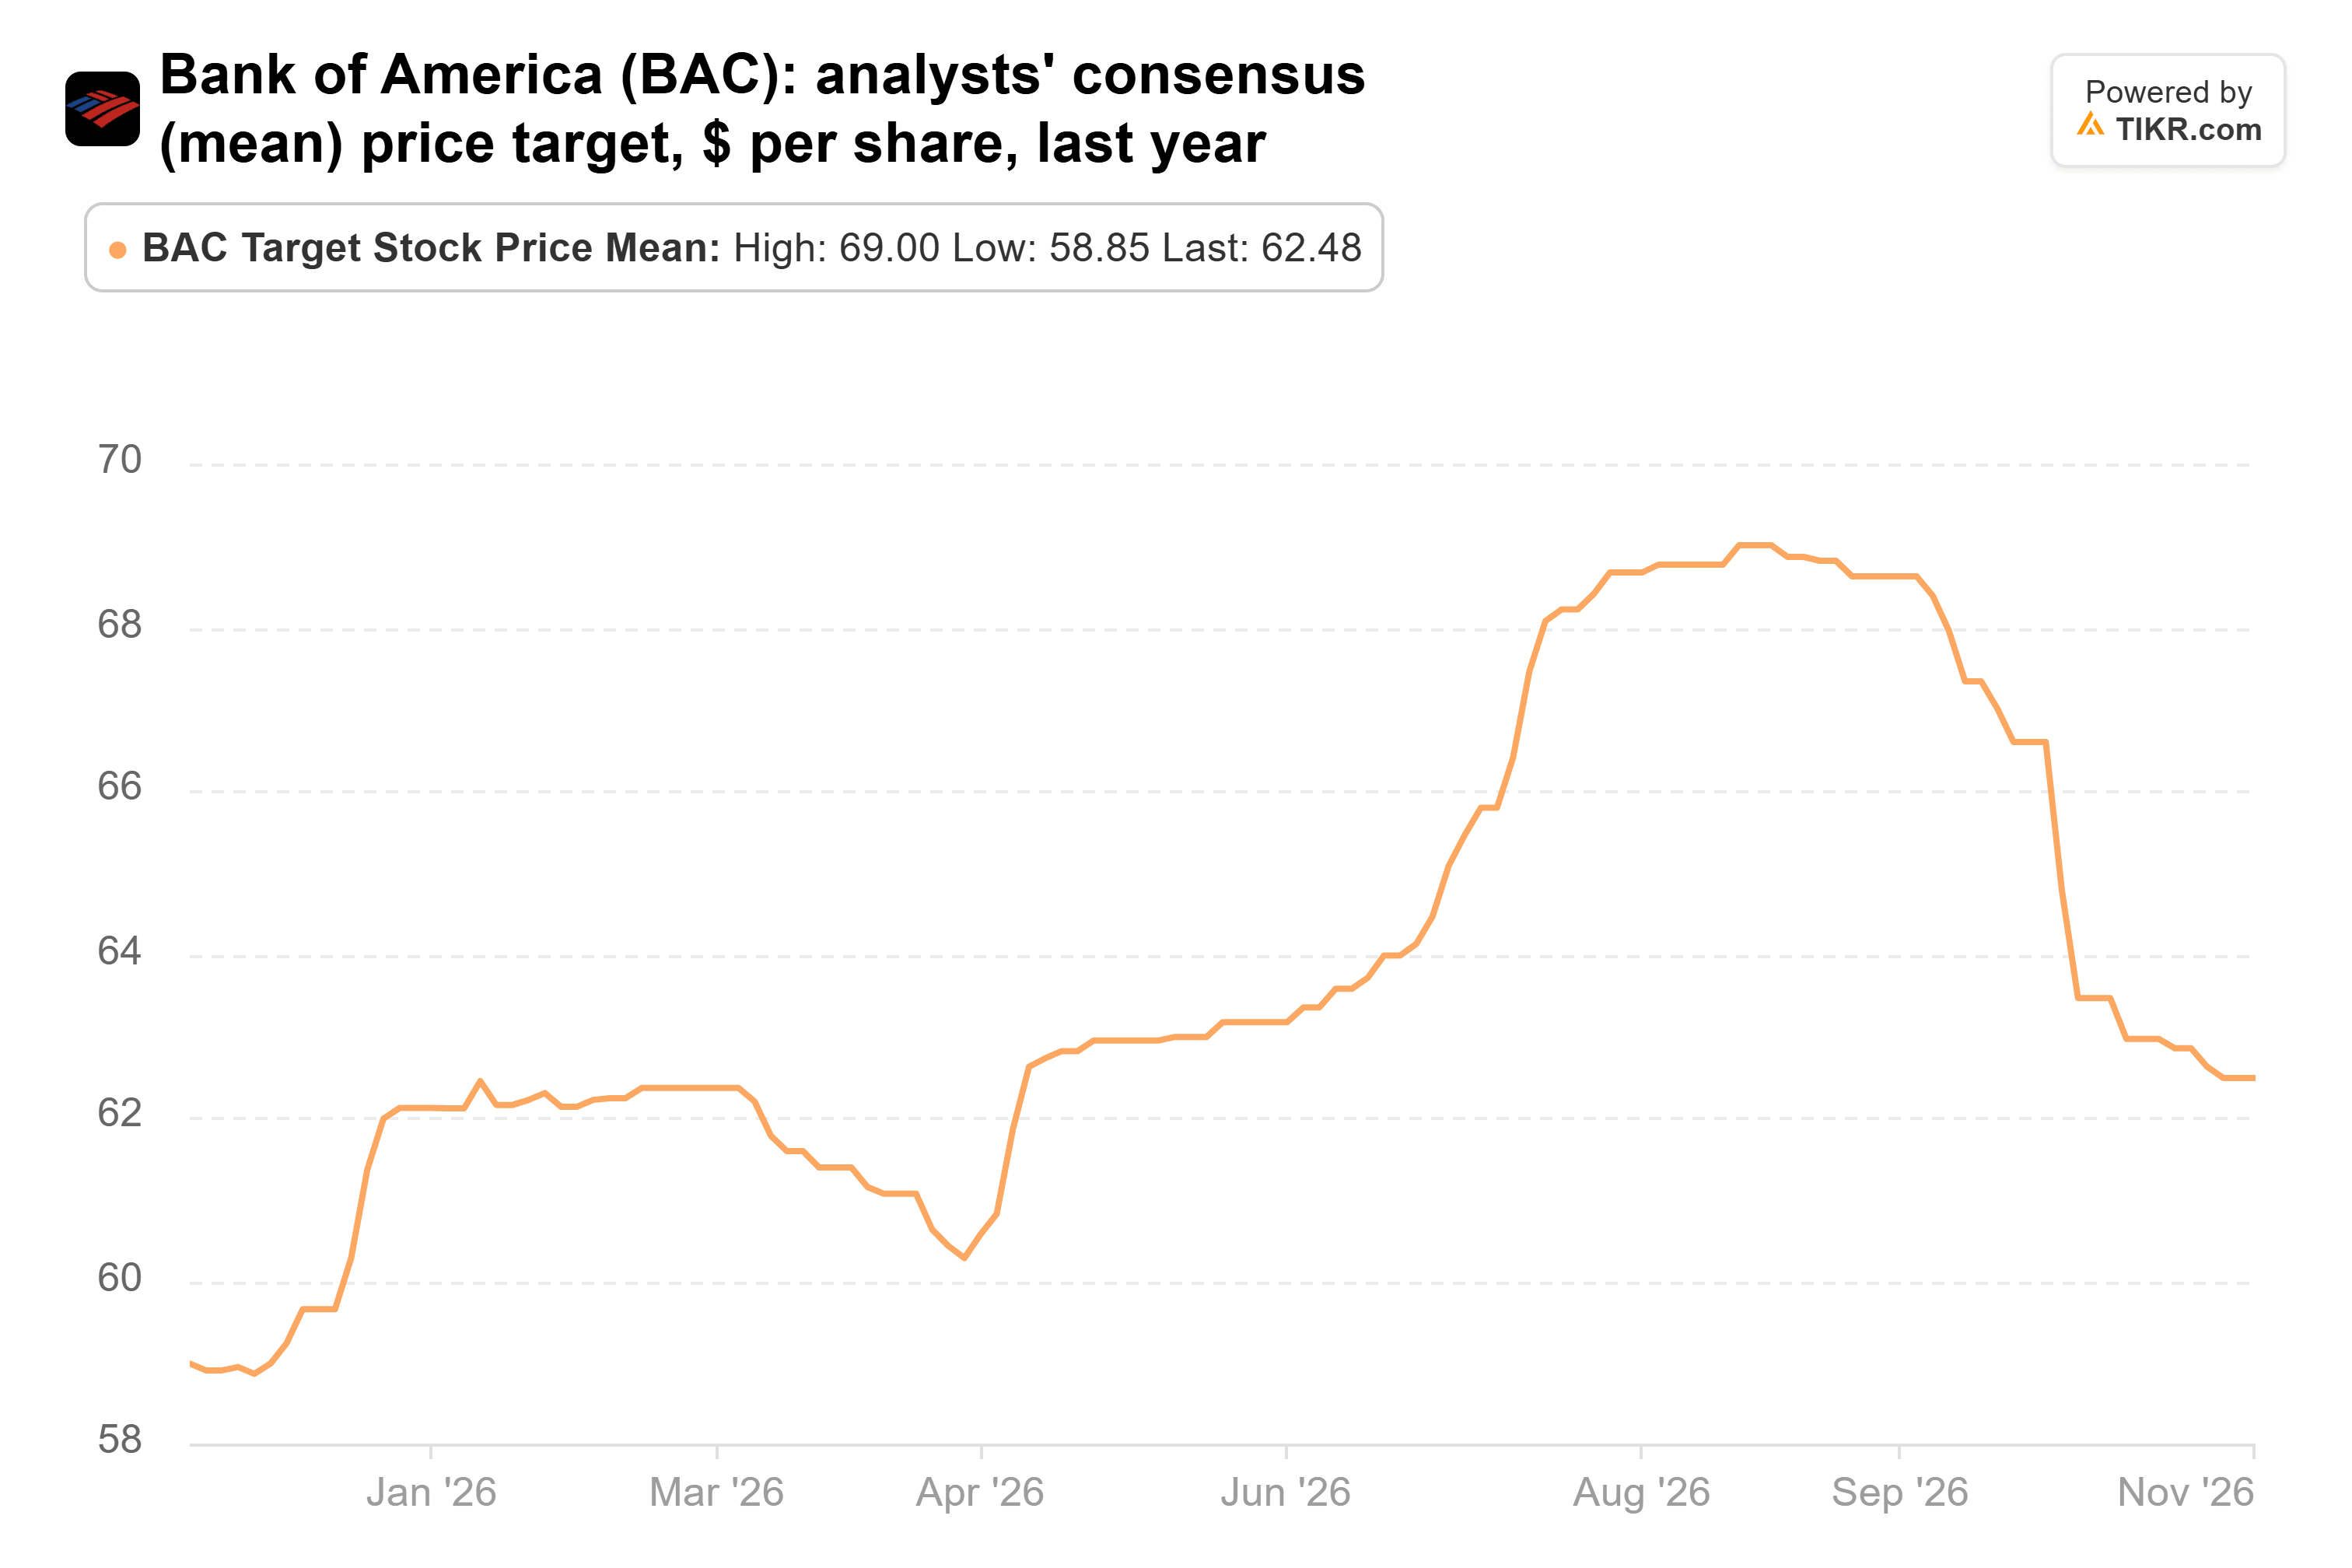
この目標株価は、アナリストが2028年に予想する5.79ドルの約11倍に相当する。現在、株価は予想利益の約10倍で取引されているため、目標株価は主に予想が維持されることを必要としている。
買い手の主張の方が優れている
主なリスクは資本である。バンク・オブ・アメリカの普通株式Tier1比率は9月30日時点で10.9%だった。現行規則では、最低比率は1月1日に10.5%に引き上げられ、経営陣はそれに50ベーシスポイントの上乗せ、つまり11.0%を望んでいる。最終的な資本規則がこれを緩和しない限り、第2四半期と第3四半期にそれぞれ60億ドルを費やした自社株買いのペースが鈍化する可能性がある。
それでも、私は買い手側に与する。収益性は、取引が落ち込み罰金が発生した1四半期に低下した。一方で、経営陣は来年の純利息収益について8%以上の成長を見通しており、株価は自社の平均的な倍率近辺で取引されている。その見通しが維持されるならば、予想も維持されると私は考える。
最初の試練は、1月中旬の第4四半期決算と2027年度業績見通しとともに訪れる。取引の回復なしに、調整後実質普通株主資本利益率が16%近くに戻れば、買い手が正しかったことになる。15%を下回るもう1四半期があれば、売り手に有利となる。次の13Fの提出期限は2月中旬で、どちら側が継続したかが明らかになる。
では、バンク・オブ・アメリカの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、バンク・オブ・アメリカの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!