主なポイント
- マクドナルドの米国既存店売上高は第3四半期に0.2%減少し、2025年初頭以来初の米国での減少となった一方、バーガーキングは8.4%成長した。
- 調整後EPSは依然として11%増の3.57ドルとなり、フランチャイズ収入が増加し、直営店売上は減少した。
- マクドナルドは約1,900店の米国レストランで3.50ドルから4ドルのバリューバンドルをテストしており、2027年初頭の全国展開を計画している。
- 2月に発表が予定される第4四半期決算では、米国既存店売上高がプラスを維持したかどうか、またどのバンドル形式が全国展開に選ばれるかが明らかになるはずだ。
マクドナルドには価格訴求力の問題があり、バーガーキングがそれをより際立たせている。
11月4日、マクドナルド(MCD)は第3四半期の米国既存店売上高が0.2%減少したと報告し、これは2025年初頭以来初の米国での減少となった。一方、バーガーキングを傘下に持つレストランブランドインターナショナル(QSR)は、同四半期に同バーガーチェーンで8.4%の米国既存店売上高成長を記録した。
現在、マクドナルドは約1,900店の米国レストランでより安価な食事バンドルをテストしている。目標は2027年初頭に全国的な価格訴求力プラットフォームを立ち上げることだ。
それでも利益は成長した。この状況を複雑にしているのはまさにその点だ。
利益は堅調だが売上は伸び悩んだ四半期
今回の決算報告は大きく異なる2つの側面を持っていた:
- 売上高は1.1%増の71.6億ドルとなり、世界の既存店売上高は1.5%成長した。
- 米国既存店売上高は0.2%減少し、来店客数の減少が平均客単価の上昇を相殺した。
- 調整後EPSは11%増の3.57ドルとなり、四半期配当金は4%増の1.93ドルとなった。
国際市場が四半期を支えた。開発ライセンス市場では既存店売上高が4.2%成長し、日本が牽引した一方、ドイツやオーストラリアなどの直営市場では1.4%増加した。
収益の構成も変化した。フランチャイズ収入は2.8%増の44.9億ドルとなったが、直営レストランの売上高は3.2%減少した。希薄化後発行済み株式数が約1%減少したことで、1株当たり利益は上昇を続けた…
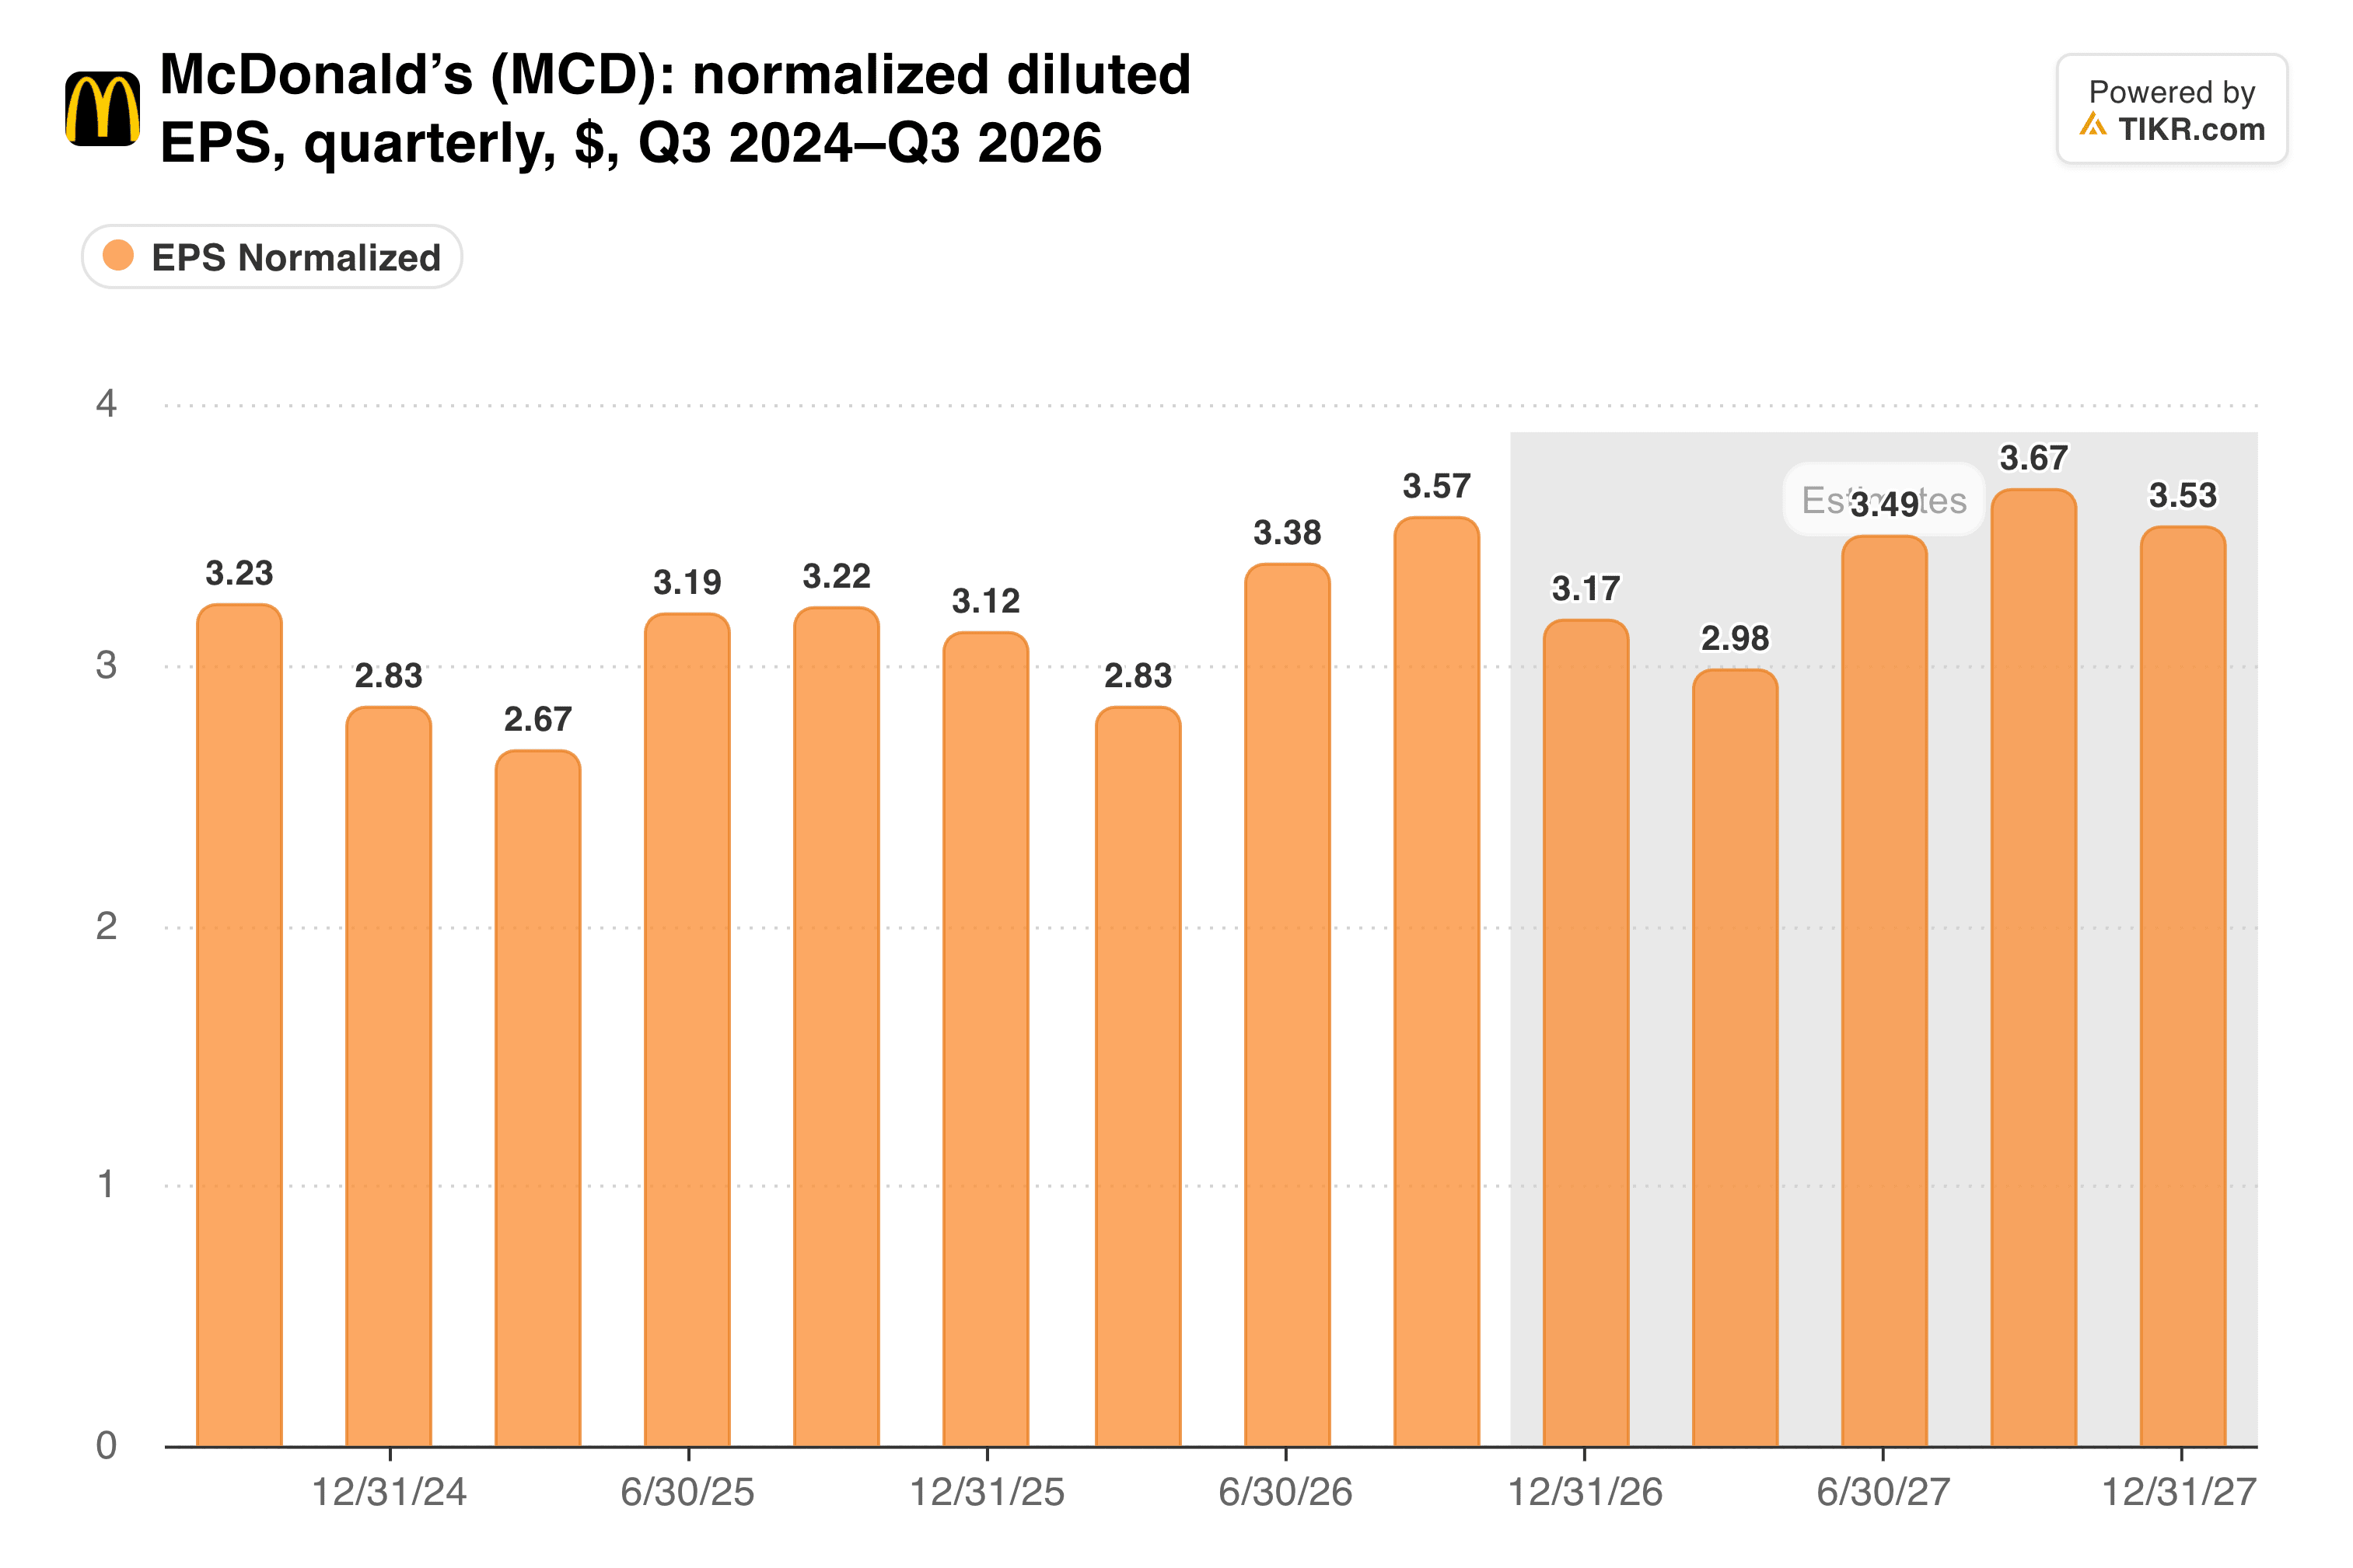
言い換えれば、EPSの成長率は売上高の成長率の約10倍だった。米国既存店売上高も、7月と8月に減少した後、9月にはプラスに転じた。クリス・ケンプチンスキーCEOは、「価格訴求力に関する我々の介入後、四半期が進むにつれて改善が見られ、勇気づけられている」と述べた。
予算重視の客を狙ったバンドル
その介入は今、より明確な形をとっている。1つのテスト形式では、客がマクダブル、マックチキン、6個入りマックナゲット、フライドポテトの中から2品を選び、市場によって3.50ドルから4ドルで提供される。 別の形式では、固定価格でバンドルを販売している。
テストは8週間実施される。フランチャイジーと顧客の両方から支持された形式が、2027年初頭に全国展開される。
それでも、これは後追いの動きだ。マクドナルドは2026年の大半を3ドル未満のメニュー推進に費やしたが、8月時点で米国レストランの約60%しか刷新されたラインナップを導入していなかった。バーガーキングは5ドルの2品セットを維持し、シェアを奪い続けた。
投資家はその差を注視してきた…
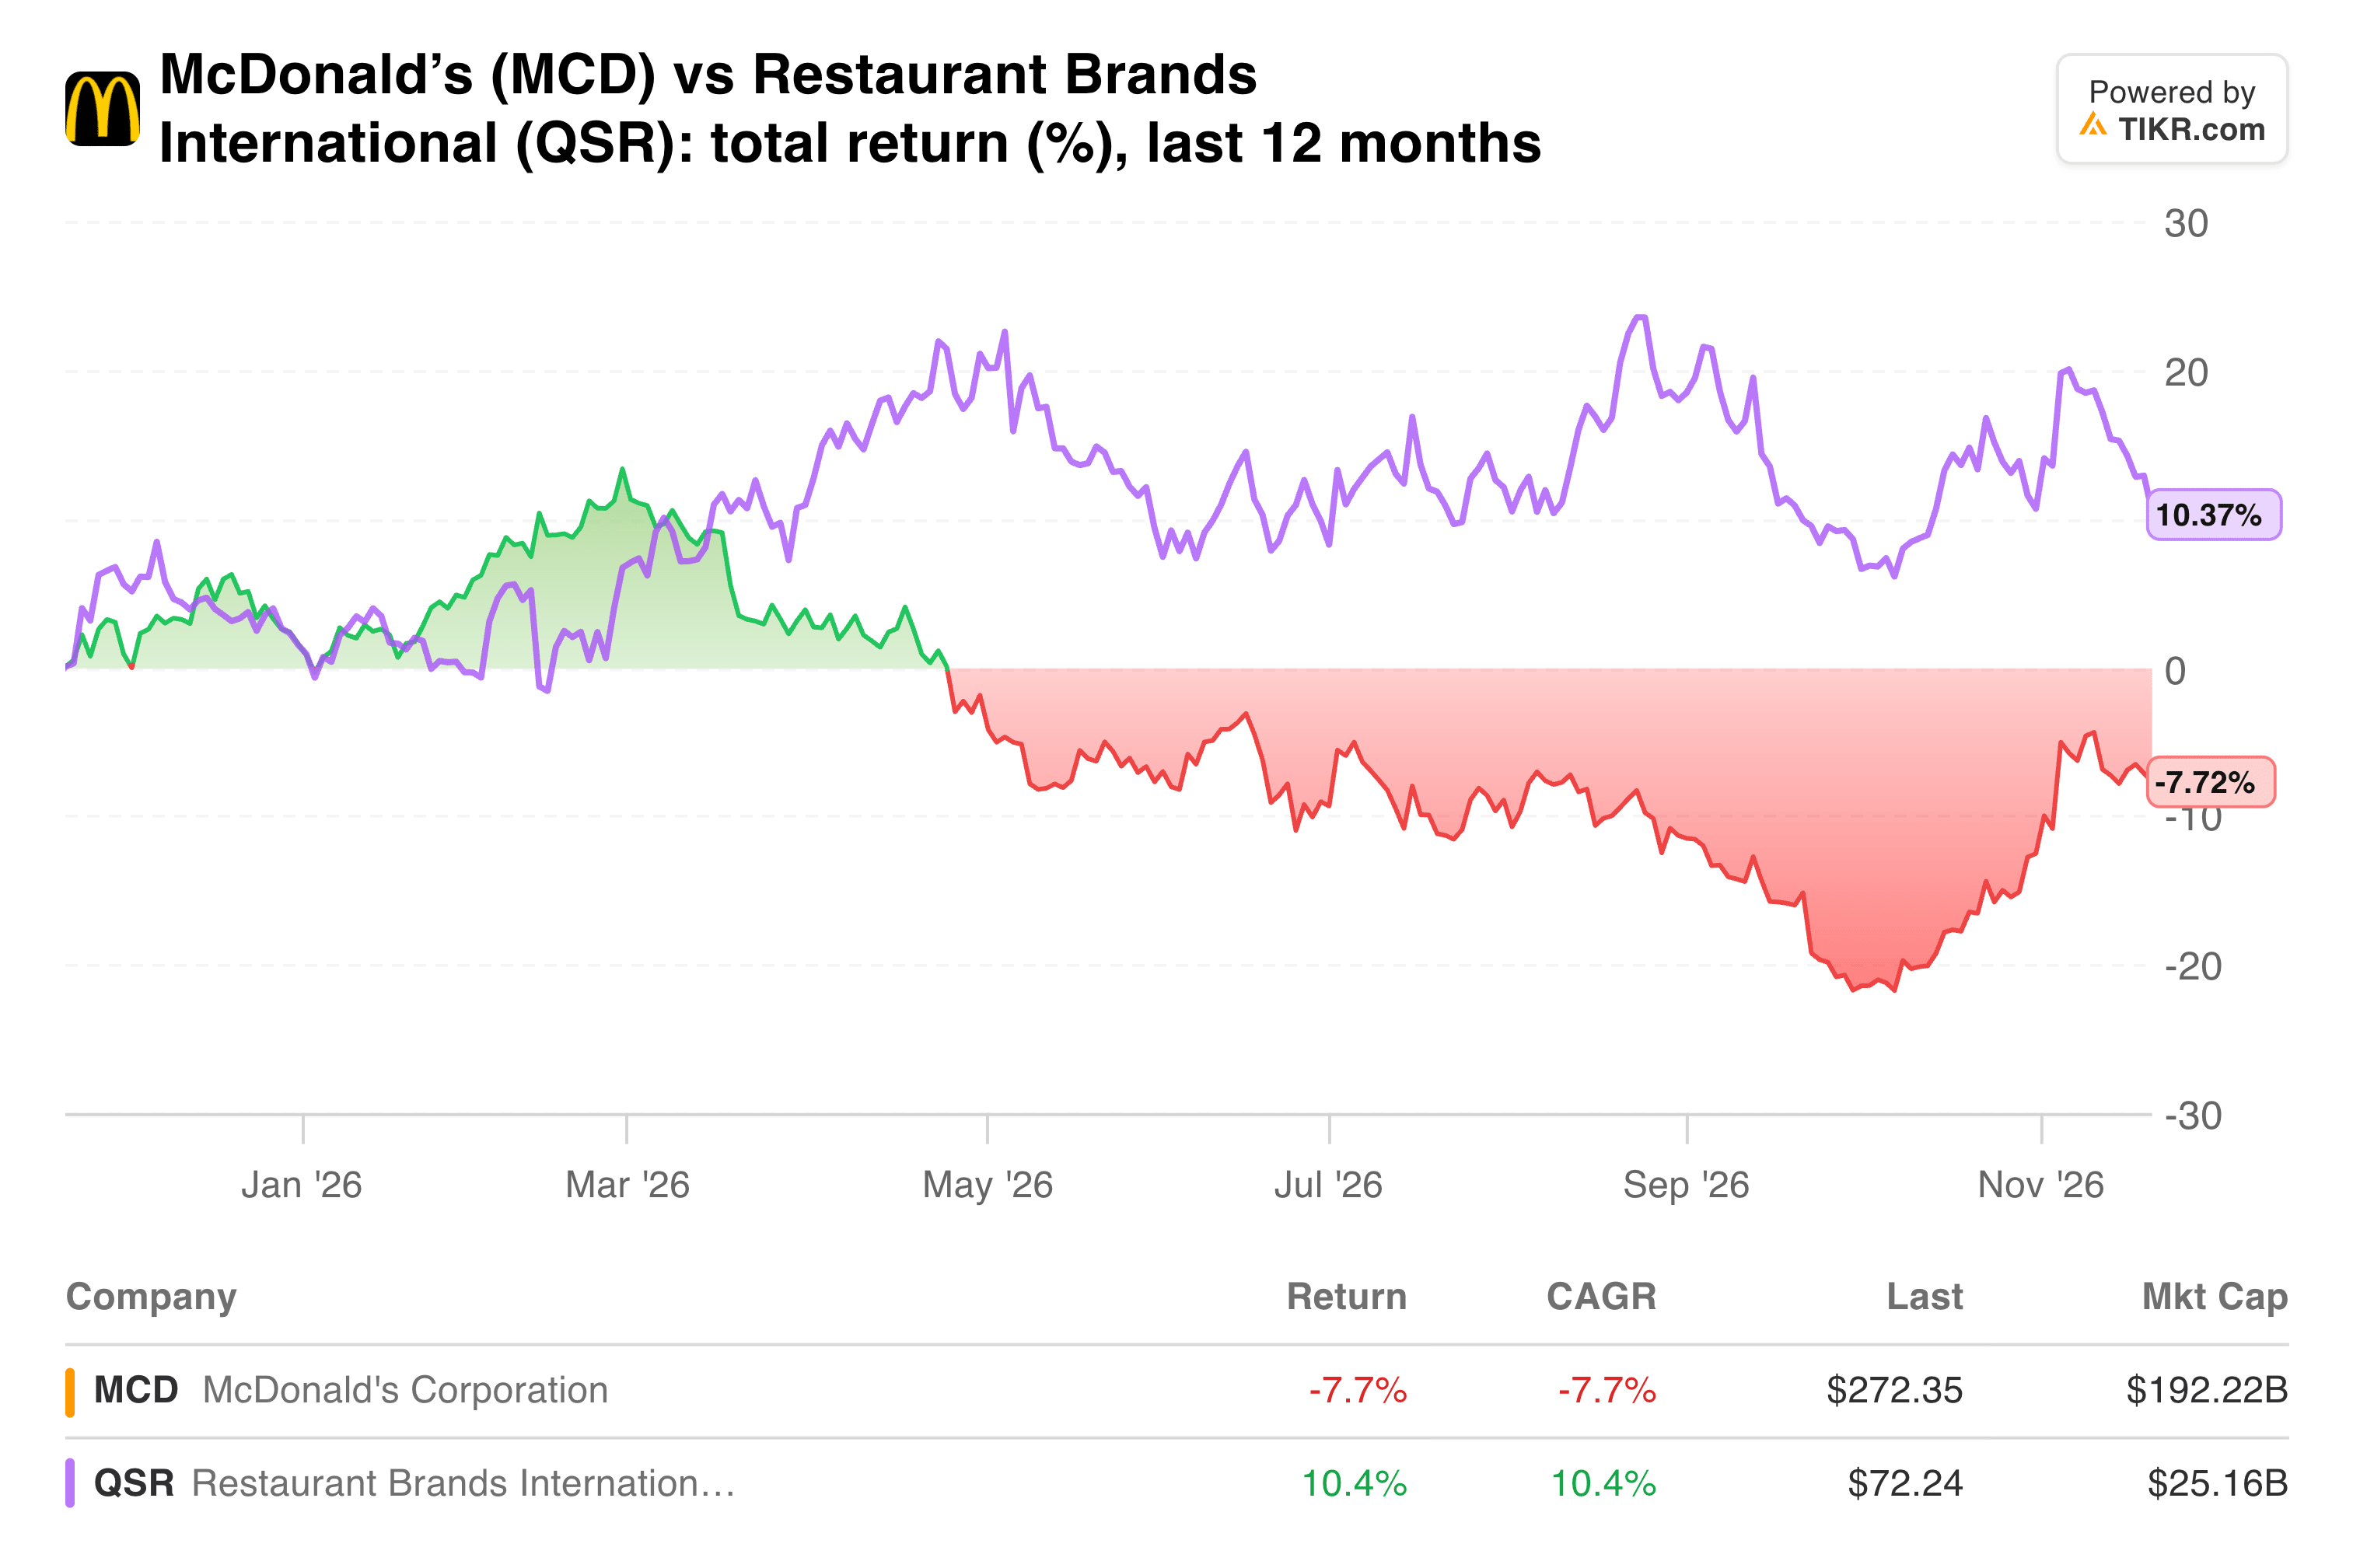
レストランブランドの世界既存店売上高は前四半期に3.8%増加し、マクドナルドの1.5%の2倍以上となった。1年前には、マクドナルドの米国事業は2.4%成長していた。
TIKRはマクドナルドについて34人のアナリストを追跡している。「買い」と評価するのは何人か?
マクドナルドの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高および利益予想を、1か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マクドナルドのアナリスト評価を見る
コストを伴うマージン拡大
より難しい問題は、この利益成長のうちどれだけが繰り返されるかだ。その他の営業収益は3,700万ドルから1億3,900万ドルに急増したが、この項目にはレストラン売却益が含まれている。これを除くと、営業利益は約4%成長した。
それでも、報告されたマージンは拡大し続けている。
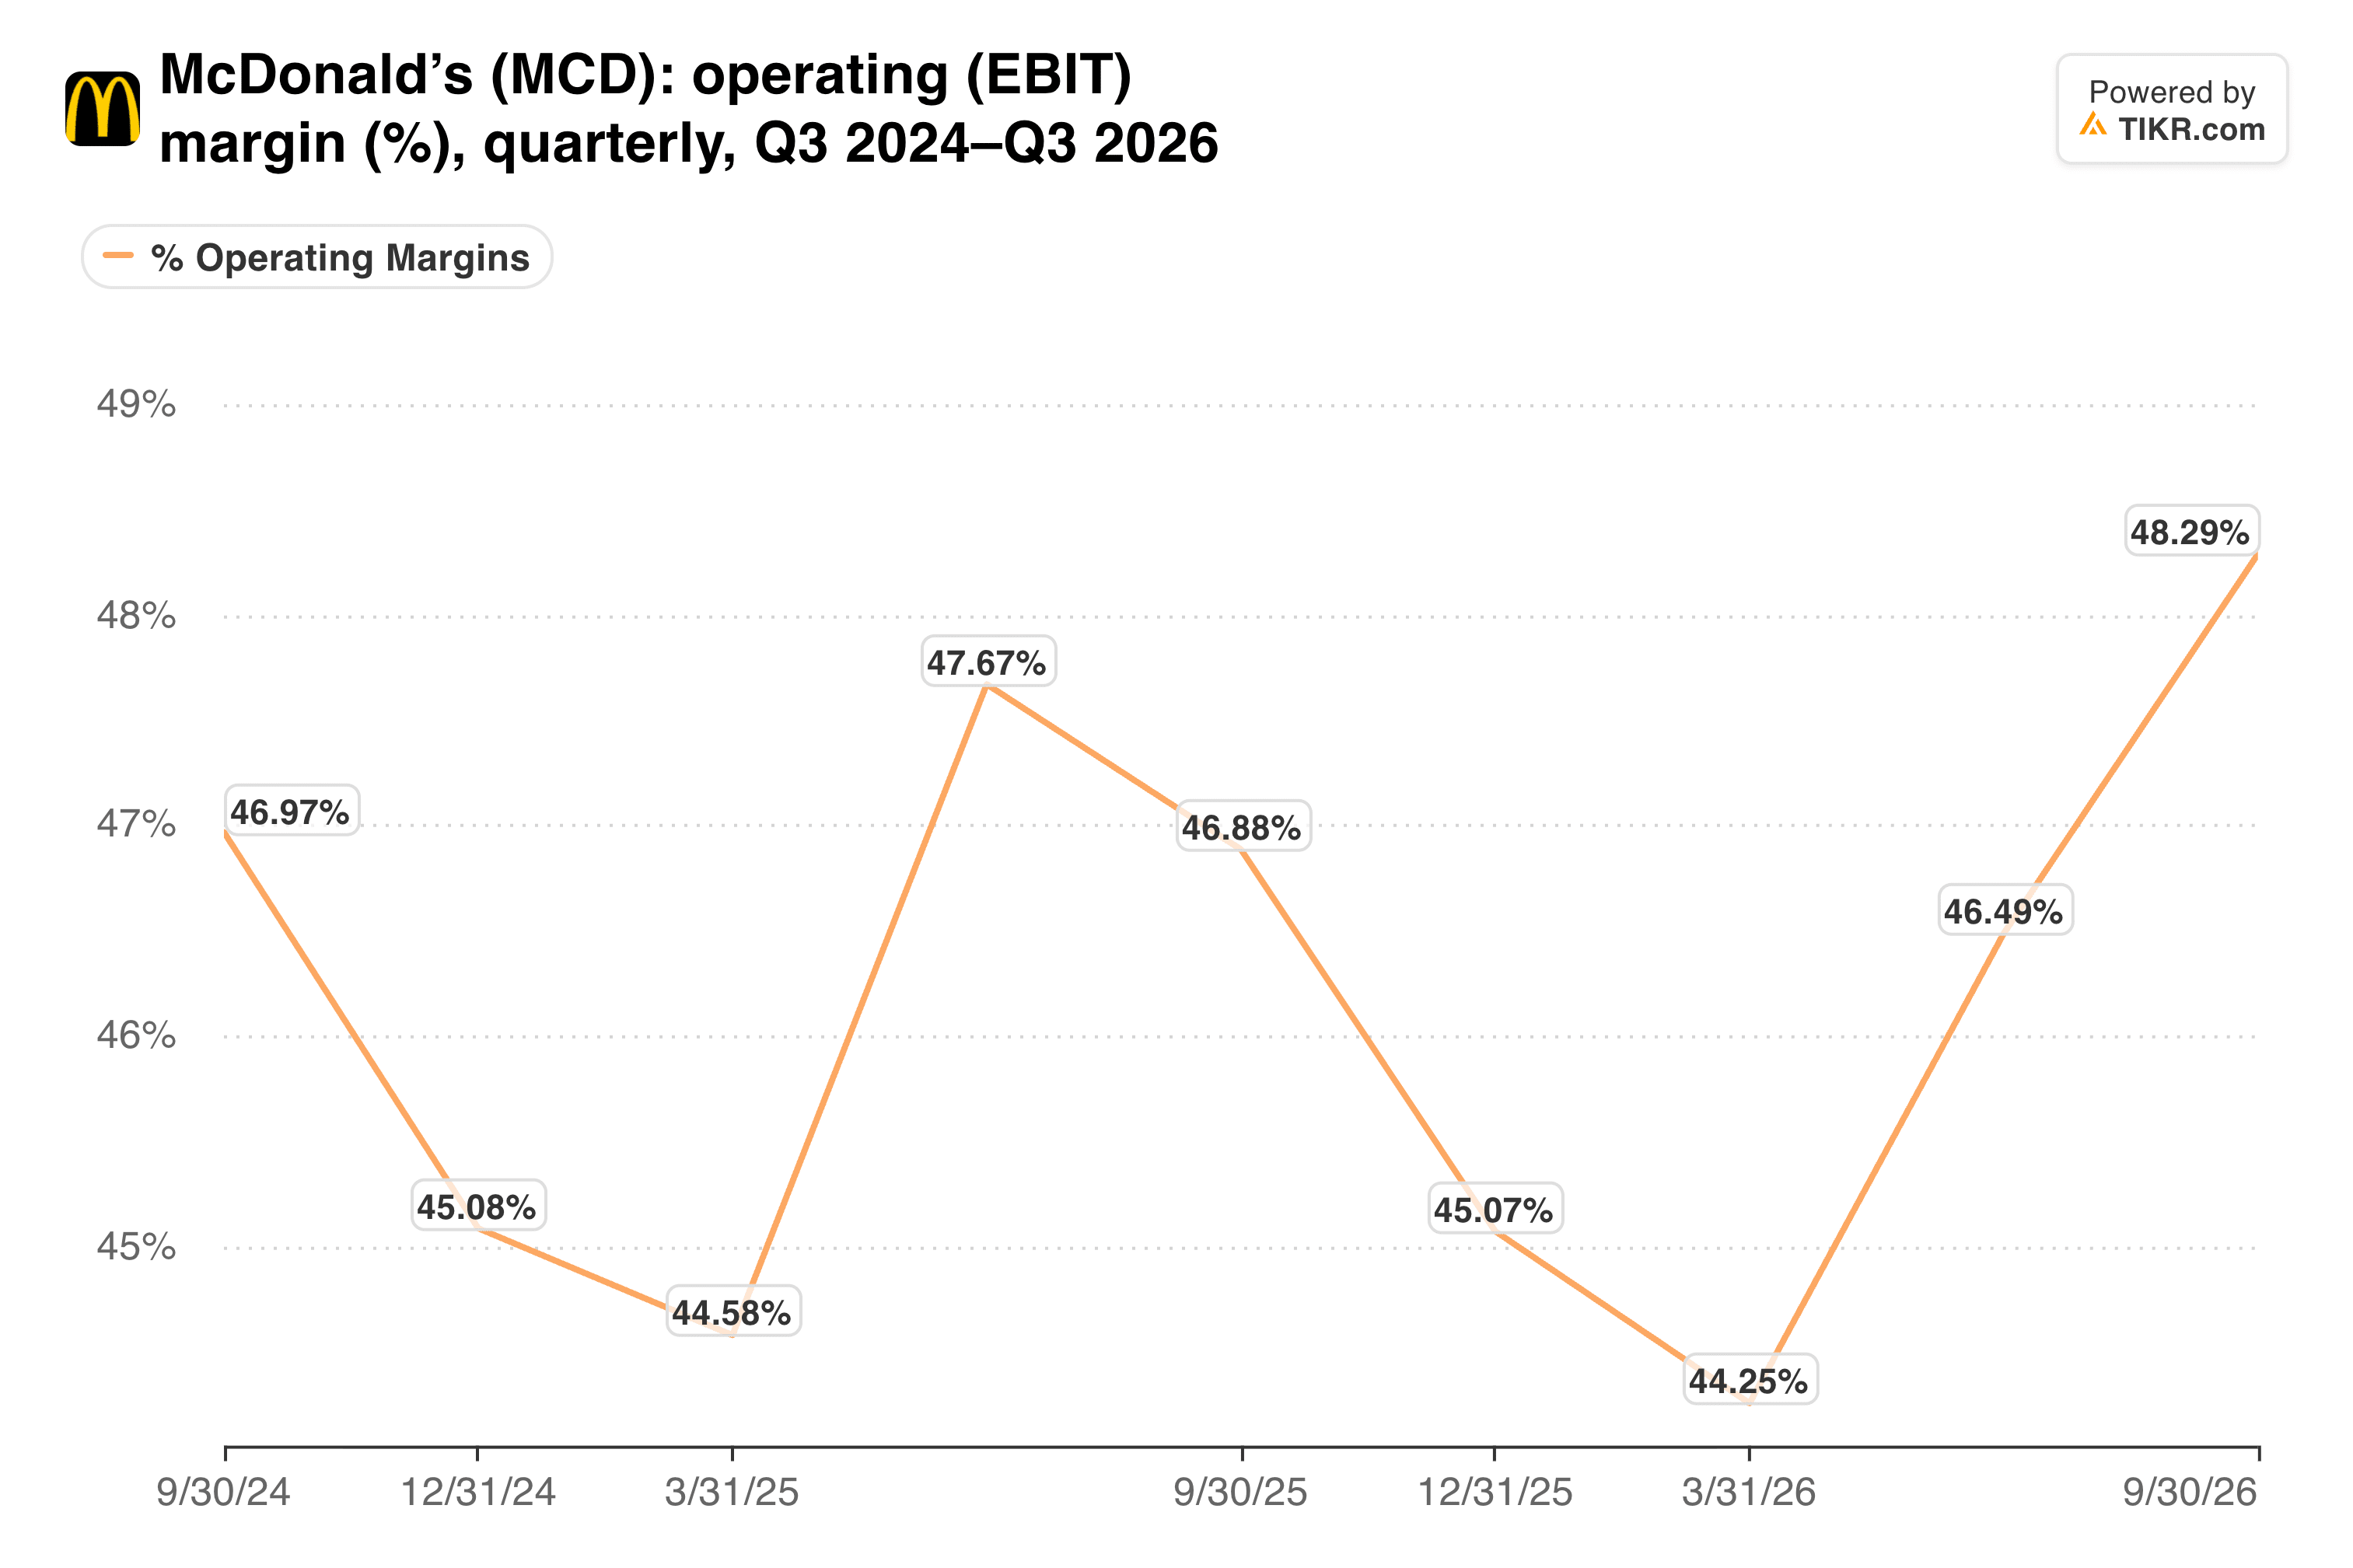
第3四半期には50.2%に達し、1年前の47.4%から上昇した。マクドナルドはNEXT計画の下、2030年までに低から中程度の50%台を目標としている。しかし、この計画は2036年までに約85億ドルのフランチャイジー支援(主に賃料軽減と資本)も約束している。9月の投資家向け説明会では、この負担を考慮した投資家により株価は急落した。
私の見解:マクドナルドは、手数料、自社株買い、リストラによるコスト削減を通じて、しばらくの間EPSの上昇を維持できるだろう。しかし、バーガーキングの8.4%の成長に対して米国で0.2%減少したことは、その価格訴求力のメッセージが曖昧になったことを示している。バンドルはその差の一部しか埋められない。私は、来店客数がプラスに転じるのを確認してから、高い評価で買いたいと思う。
次のチェックポイントは、2月に発表が予定される第4四半期決算だ。9月以降も米国既存店売上高がプラスを維持したかどうか、またどのバンドル形式が全国展開に選ばれるかが明らかになるはずだ。
では、マクドナルドの株価の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マクドナルドの可能性のある価値がわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!