

主なポイント
- ホーム・デポは、第3四半期の売上高が4.9%増の434億ドルとなったことを受け、11月23日付で財務責任者(CFO)のリチャード・マクフェイルをCEOに任命した。
- 既存店売上高は2.2%増加し、アナリスト予想の1.7%を上回ったが、粗利益率は約33.4%から32.8%に低下した。
- ロウズは既存店売上高1.8%増に対し総売上高は9.3%増加したが、調整後1株当たり利益(EPS)はわずか1.3%増にとどまり、同様の利益圧迫が見られた。
- 2月下旬に発表が予定される第4四半期決算では、マクフェイル新CEOの下で利益率が底を打ったかどうかが明らかになる。
ホーム・デポ (HD) は今年で最高の既存店売上高を記録した四半期を迎えた。投資家はそれとともに新CEOを得たが、株価は11月17日のプレマーケット取引で下落した。
2019年から財務責任者を務めてきたリチャード・マクフェイルが、11月23日付でCEOに就任する。病気休暇から復帰したテッド・デッカーは会長職に留まる。
その翌日、ロウズ (LOW) が既存店売上高1.8%増、総売上高9.3%増を報告した。つまり、両チェーンとも再び成長軌道に乗っている。しかし、どちらもその成長を十分な利益に結びつけられていない。
既存店売上高がついに好転
第3四半期の売上高は4.9%増の434億ドルとなった。これは、ロイターが引用したLSEGのデータに基づくアナリスト予想の約428億ドルを上回り、調整後1株当たり利益(EPS)も3.86ドルでコンセンサス予想の3.84ドルをわずかに上回った。
3つの数字が際立っていた:
- 既存店売上高は2.2%増加し、アナリスト予想の1.7%を上回り、前年同期の0.2%増から改善した。
- 平均客単価は3.0%上昇して93.09ドルとなった一方、取引件数は0.5%減少した。
- 希薄化後1株当たり利益(EPS)は2.8%増の3.72ドルとなった。
売上高成長率は2四半期連続で約5%を維持している…
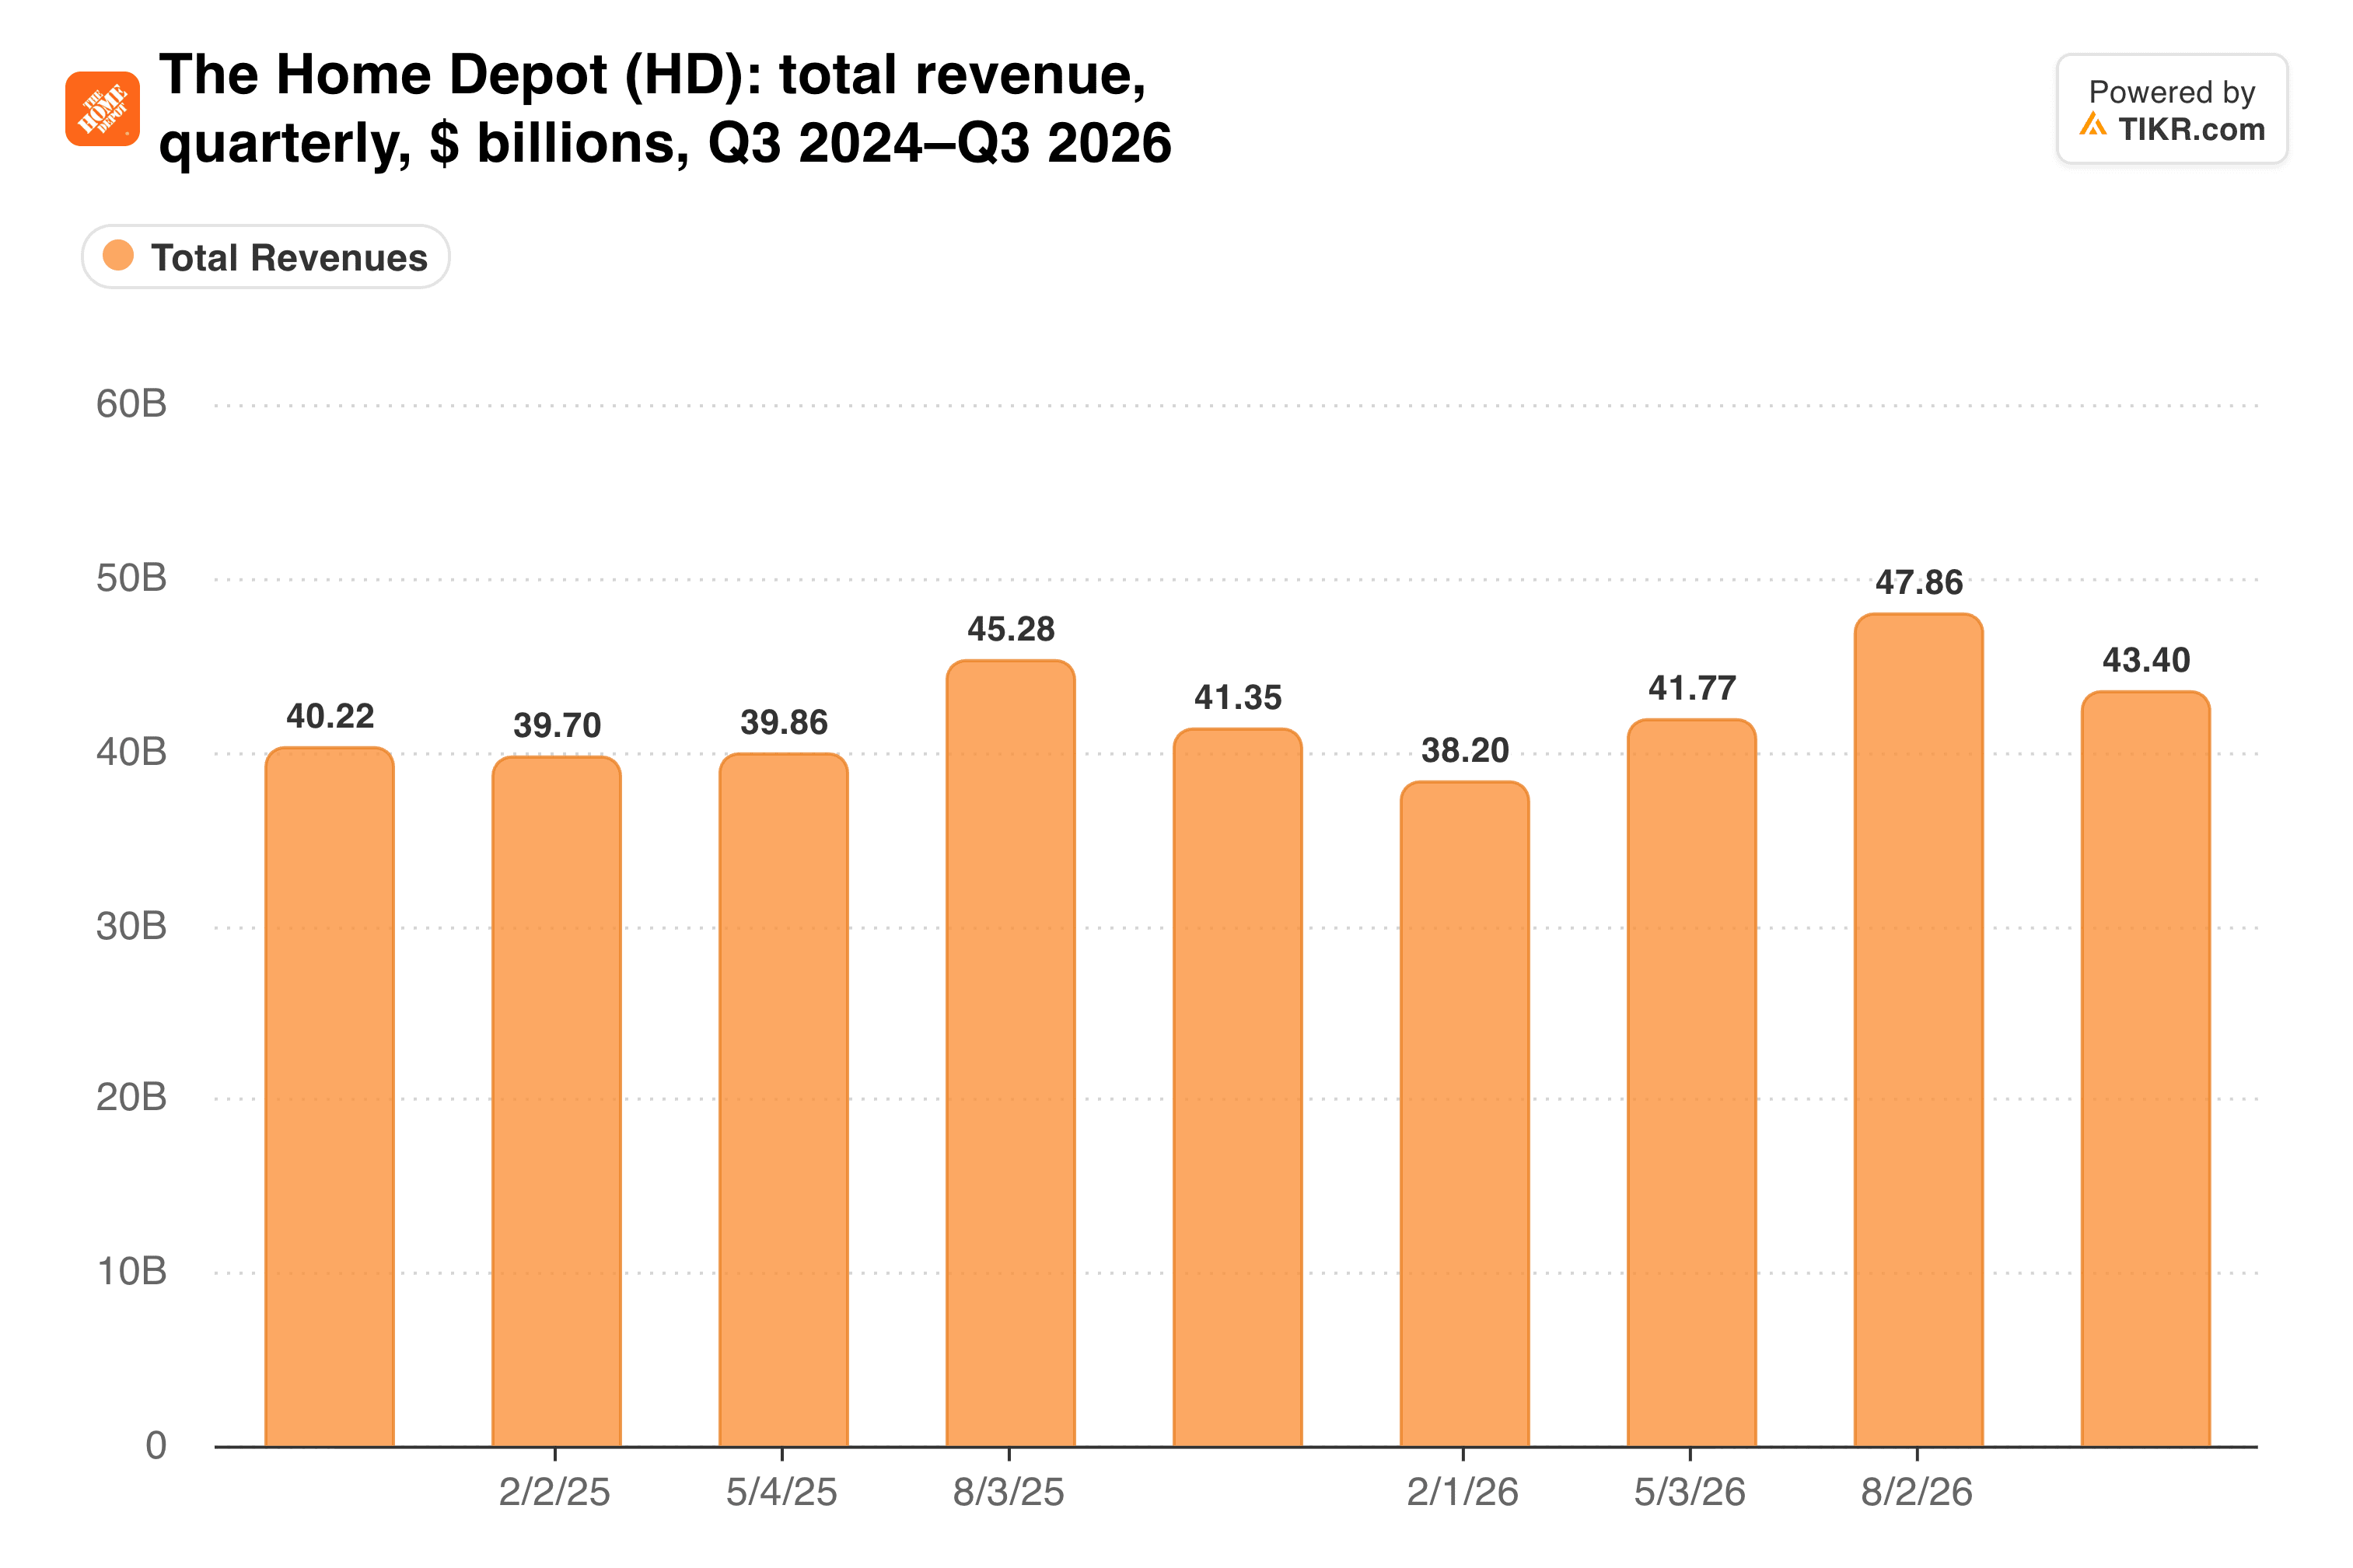
それでも、店舗を訪れる買い物客の数は減少した。より大きな買い物かごが成長を牽引しており、現在の成長は価格と商品構成に依存している。
プロ向け事業の成長にはコストが伴う
マクフェイルは決算発表資料で、同社の投資を評価し、「動的な環境下で市場シェアを拡大することを可能にした」と述べた。
その支出の大部分はプロ向け流通網に向けられた。SRSとGMSは請負業者に屋根材、石膏ボードなどの特殊建材を販売しており、マクフェイルは両社の買収を主導した。
しかし、利益ラインは遅れをとった。粗利益は売上高成長率4.9%に対しわずか2.9%の増加にとどまり、粗利益率は約33.4%から32.8%に低下した。営業利益は2.4%増加したのみだった。
ロウズも同じ問題を抱えている。同社はFoundation Building MaterialsとArtisan Design Groupを加えたことで、既存店売上高1.8%増に対し総売上高は9.3%増加したが、調整後1株当たり利益(EPS)はわずか1.3%増の3.10ドルにとどまった。
では、どちらのチェーンが売上高1ドル当たりの利益をより多く維持しているだろうか?
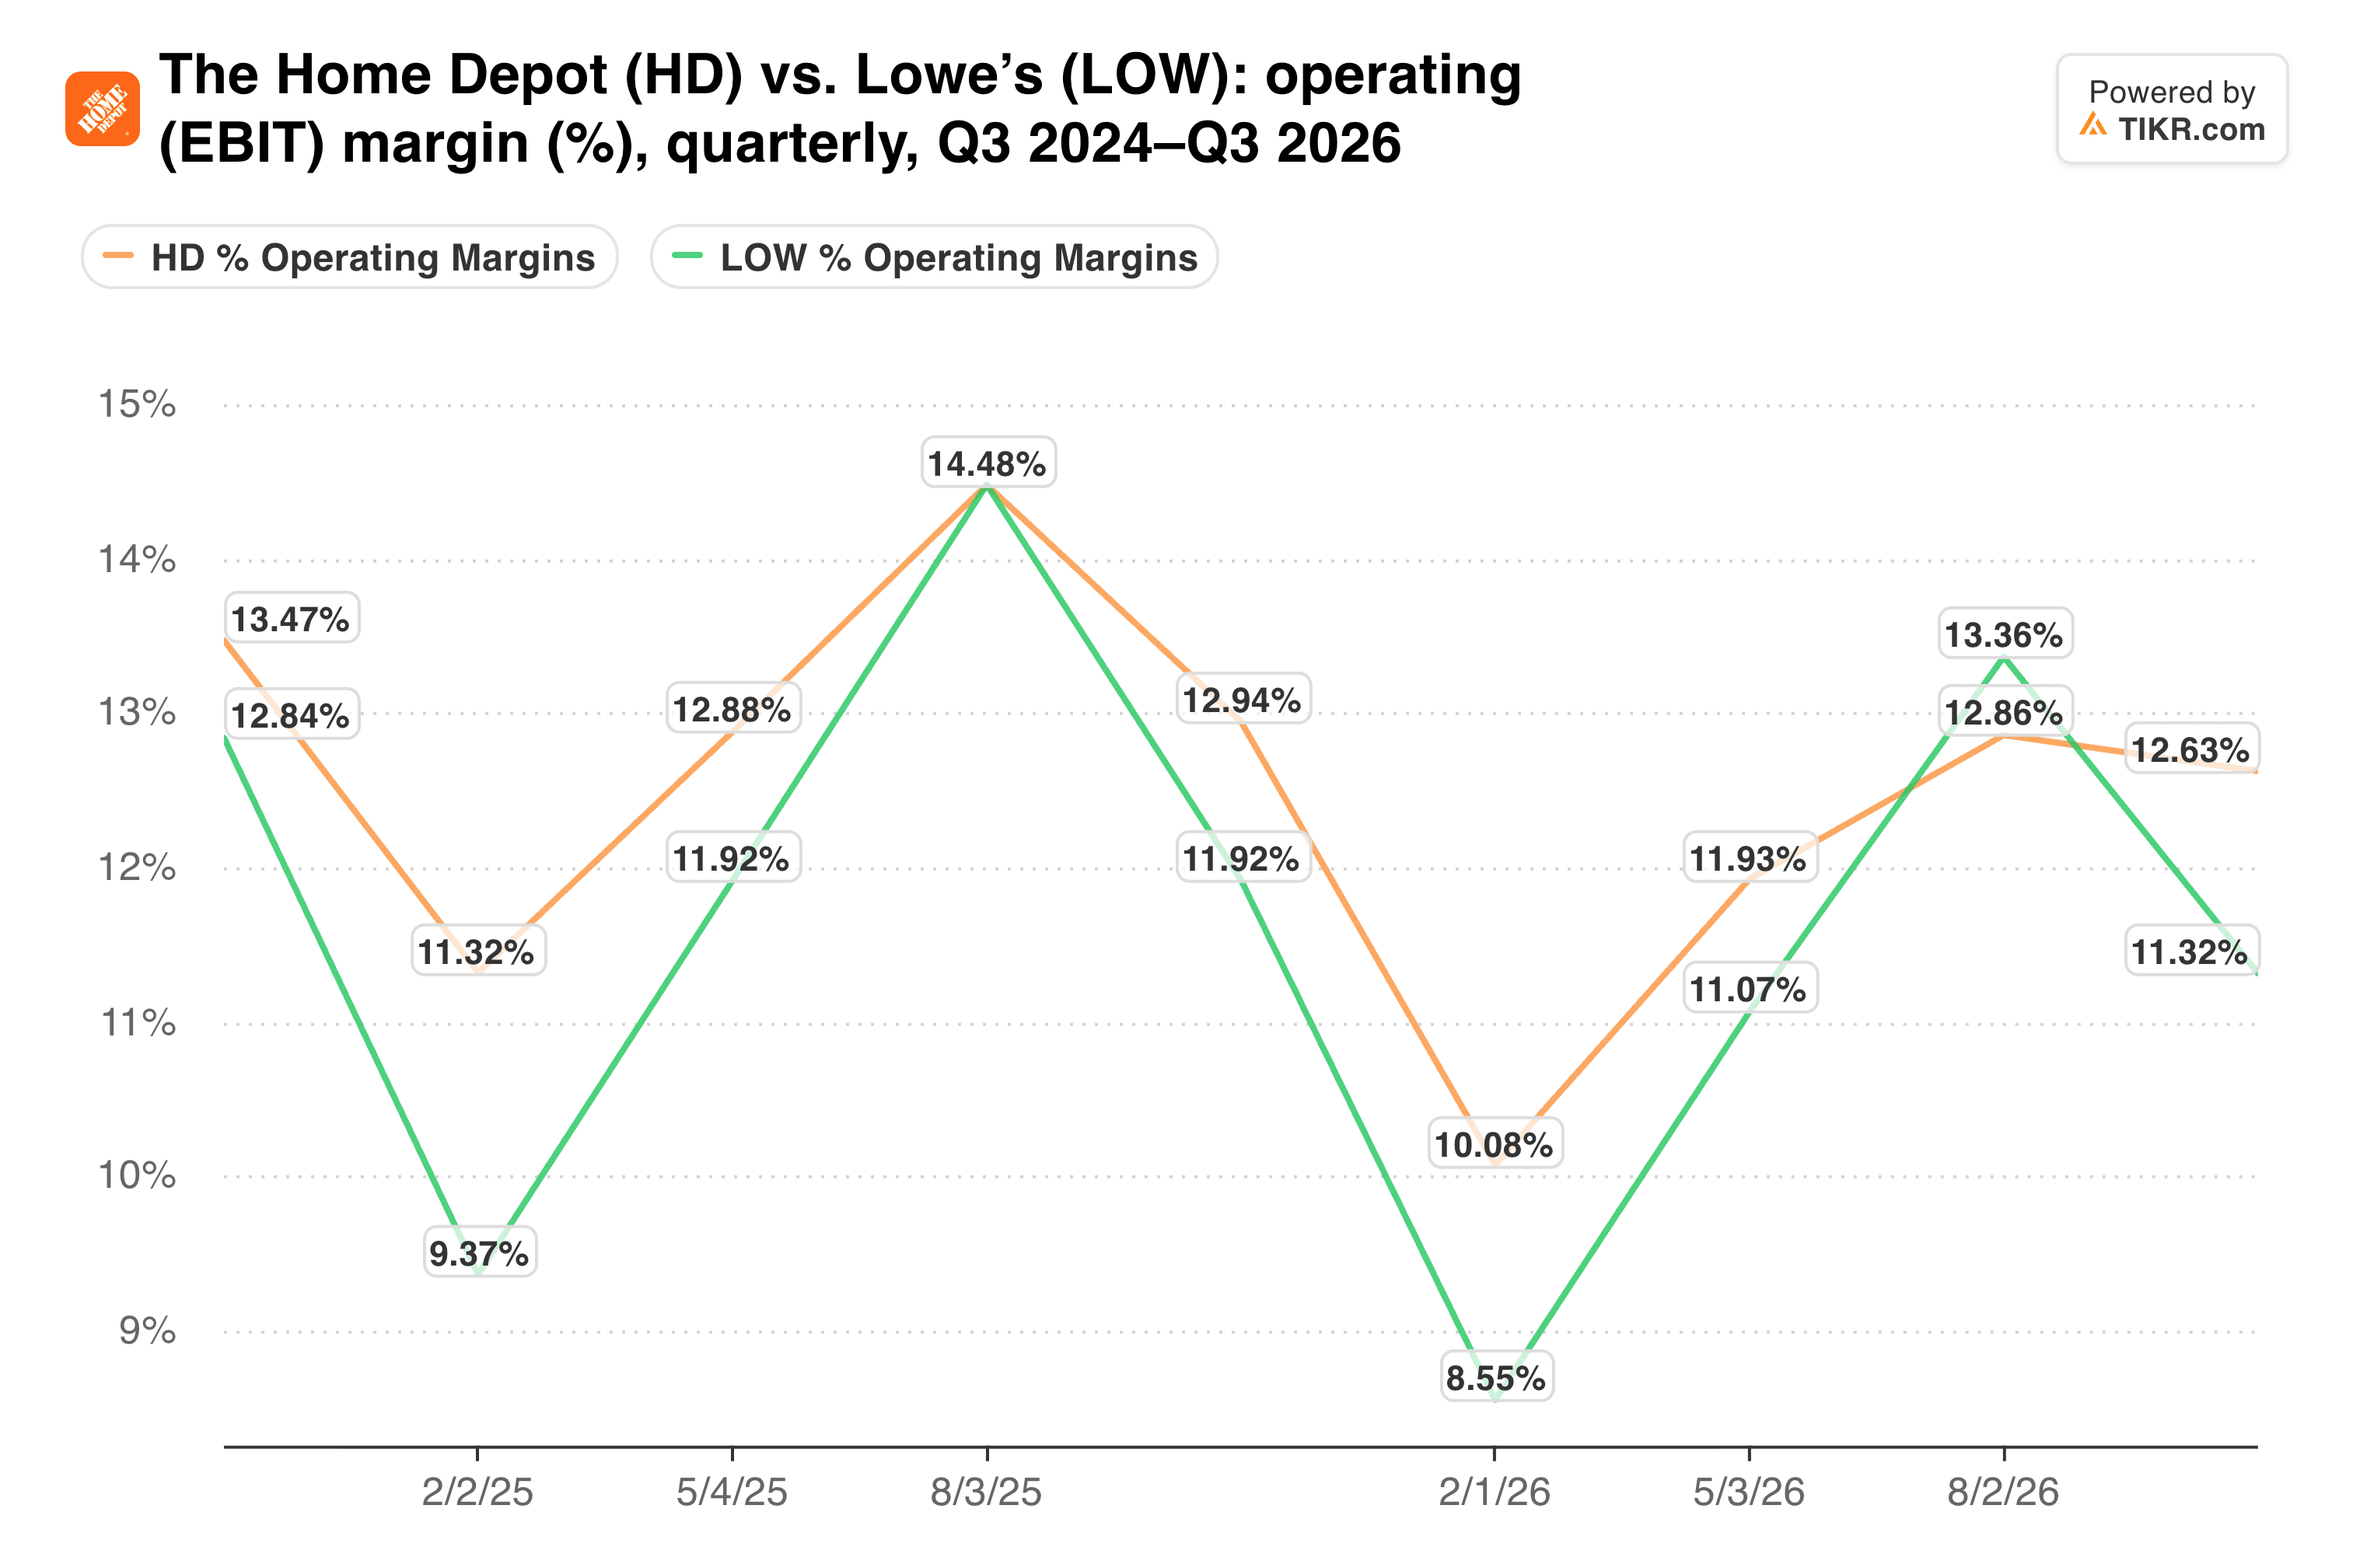
ホーム・デポの営業利益率は12.9%から12.6%に低下した。両社とも現在、請負業者向けシェア拡大のために利益率を犠牲にしている。
TIKRはホーム・デポについて36人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ホーム・デポの買い、保有、売りの評価の内訳、およびウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ホーム・デポのアナリスト評価を見る
マクフェイルが引き継ぐ利益率の課題
更新された業績見通しも同じく二極化を示している。ホーム・デポは現在、売上高成長率を約4.5%(以前の2.5%〜4.5%の範囲の上限)と見込んでおり、既存店売上高成長率は約1.4%と見ている。
利益に関する業績見通しの変更は少なかった。粗利益率は約33.0%、営業利益率は約12.4%と見込まれている。希薄化後1株当たり利益(EPS)成長率は約1.5%増で、以前の0%〜4%増の範囲の中間付近にある。
より控えめなシグナルもある。9ヶ月間の既存店売上高成長率は1.5%で推移しているため、筆者の計算では第4四半期の既存店売上高成長率は約1%となる。経営陣は第3四半期のペースが持続するとは想定していない。
ここでの明るい材料はキャッシュフロー生成だ。
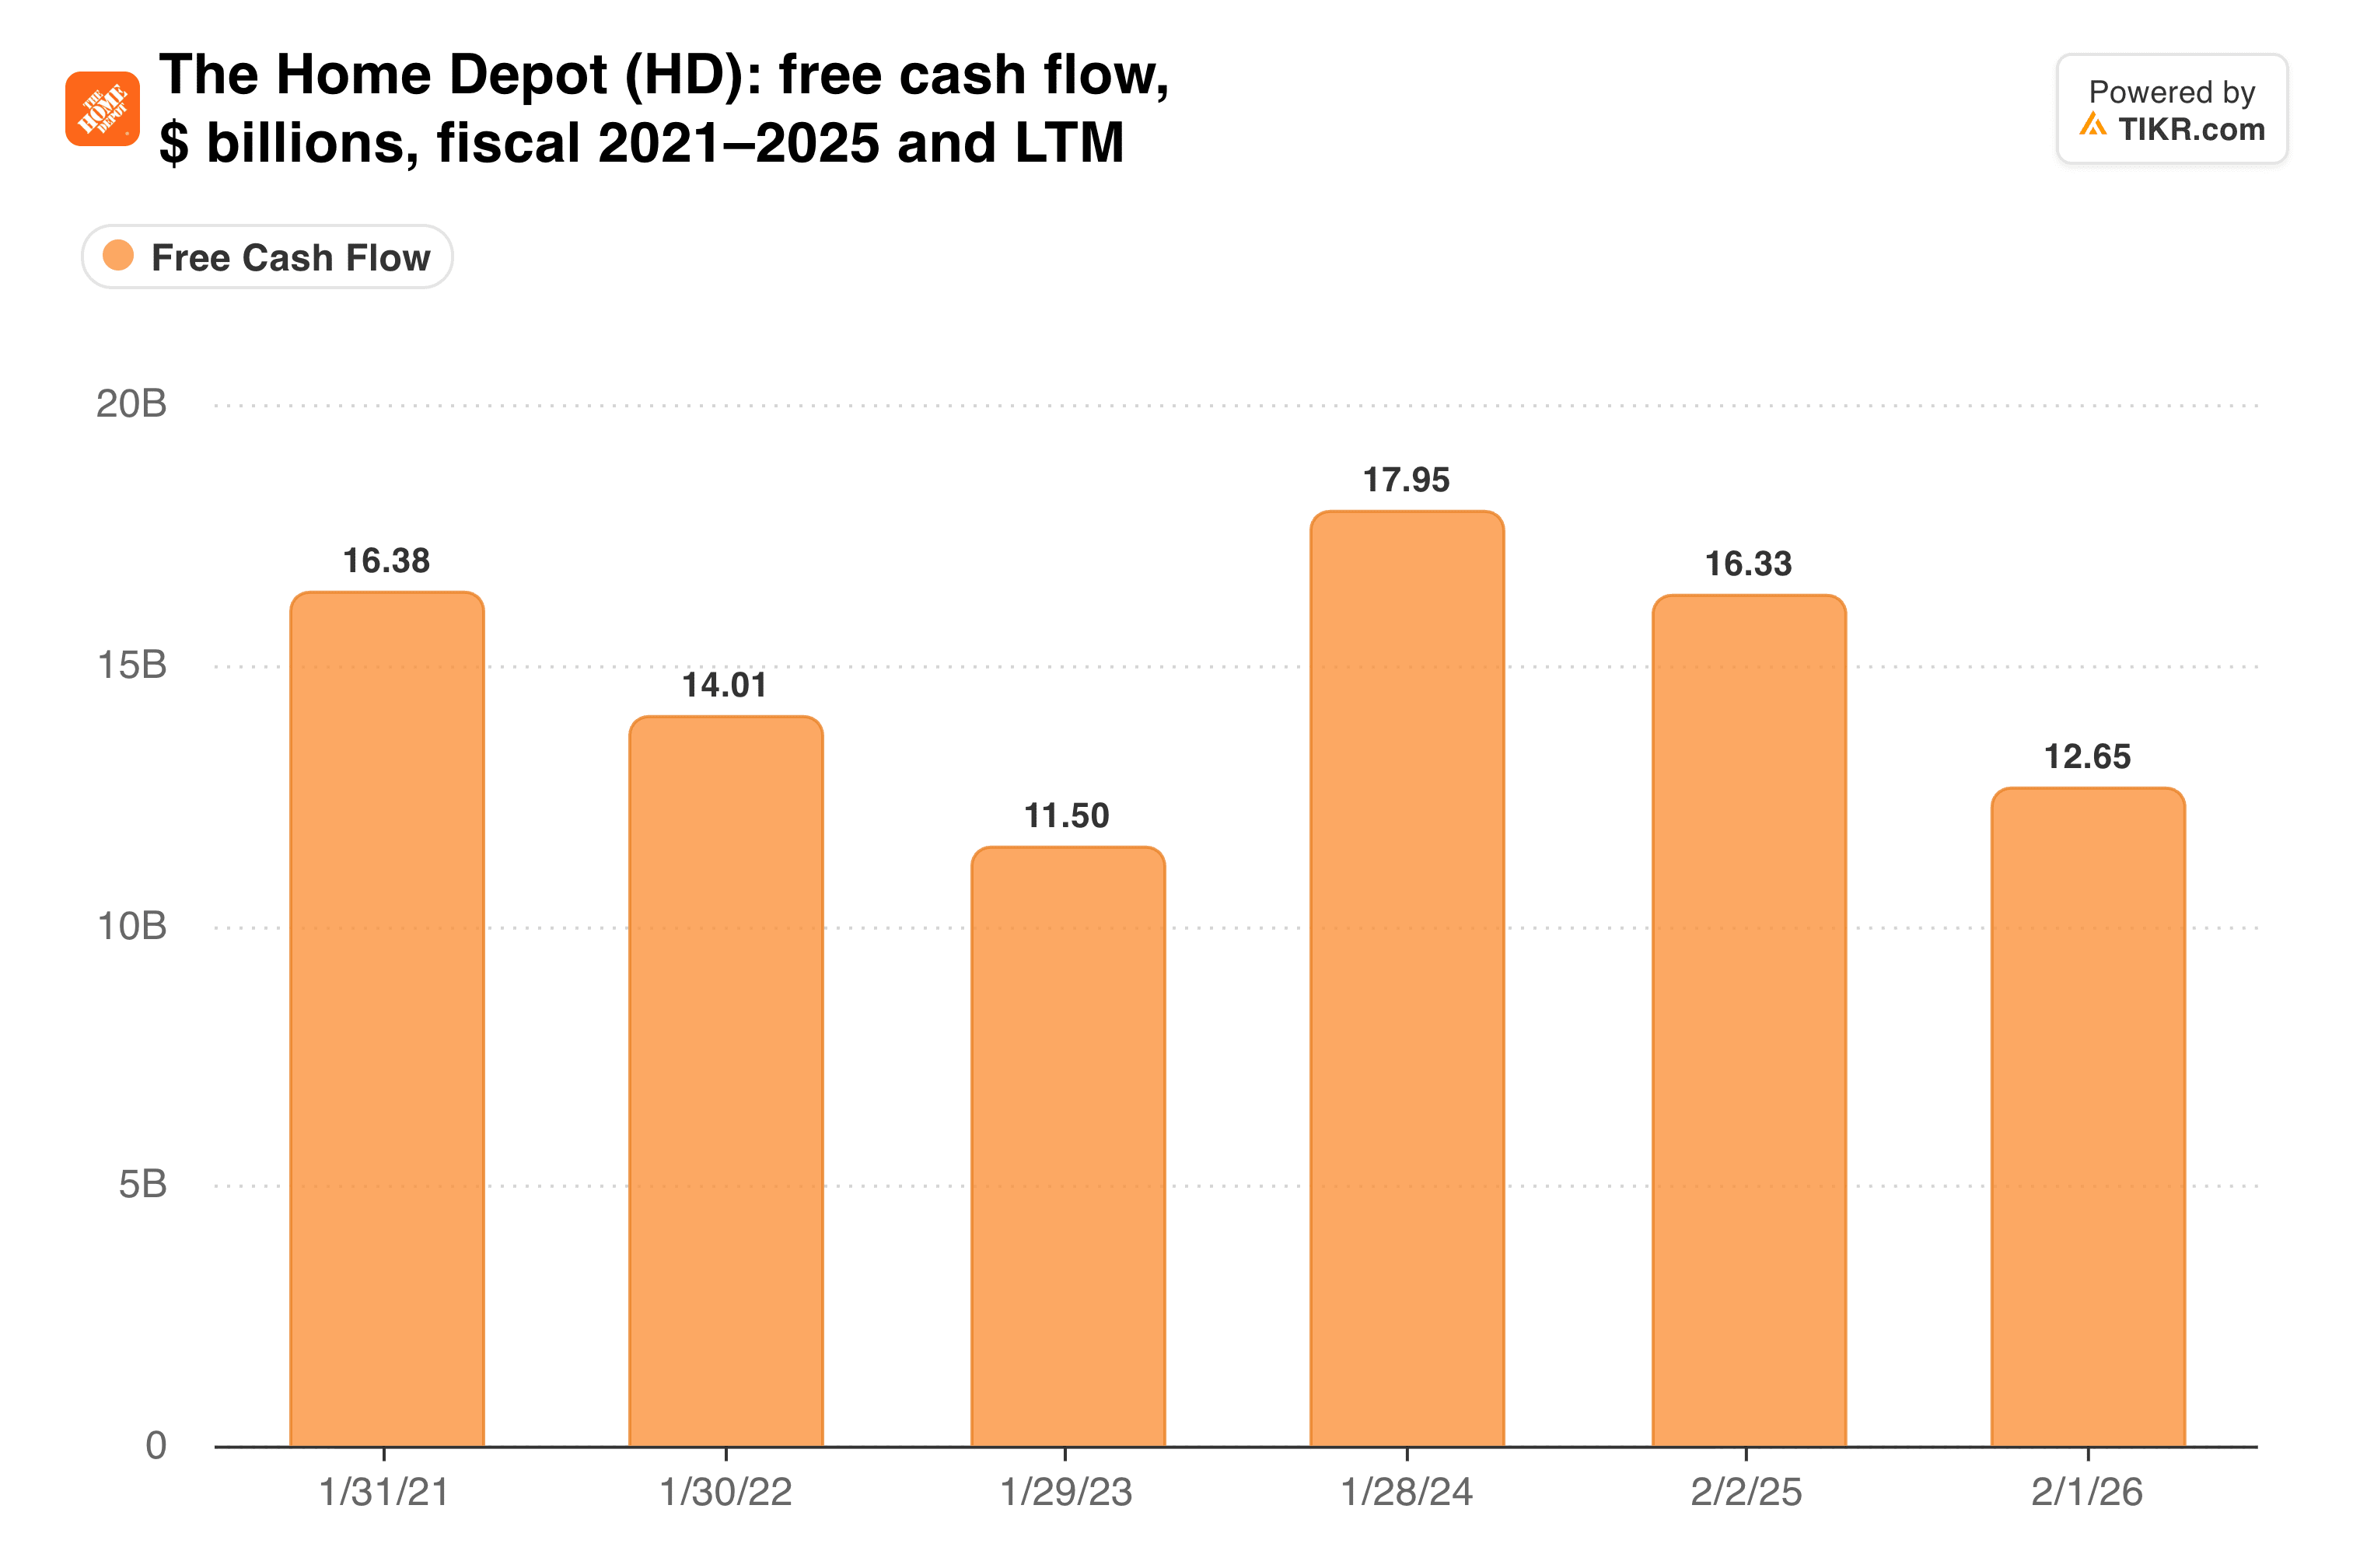
9ヶ月間の営業キャッシュフローは155億ドルに達し、前年同期の130億ドルから増加した。これにより、70億ドルの配当金と49億ドルの長期債務返済が賄われた。
筆者の見解:需要の好転は本物に見え、マクフェイルはプロ向け買収案件を誰よりもよく理解している。それでも、11月16日時点での今年の株価上昇率は約1%に過ぎず、利益率の縮小が止まるまではこの水準が適正だと考えている。
2月下旬に発表が予定される第4四半期決算は、マクフェイルにとってCEOとして初めての決算となる。ホリデーシーズンを通じて既存店売上高が維持されたか、粗利益率が底を打ったか、そして2027会計年度の見通しがどうなっているかが示されるだろう。
では、ホーム・デポの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ホーム・デポの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!


