主なポイント
- スターバックスは、11月5日のホリデーシーズン開始日が米国直営店における史上最高の売上日となったと発表。販売された飲料の3分の1以上がホリデードリンクだった。
- 前四半期の米国既存店売上高は7.7%増加した一方で、マクドナルドの米国既存店売上高は来店客数の減少により0.2%減少した。
- 売上増の大部分は平均客単価によるもの:世界全体の取引件数はわずか1.8%増加で、前期の4.2%から減速。
- 1月下旬に予定されている第1四半期決算では、ホリデー期間の来店動向が維持されたか、あるいは引き続き価格上昇が既存店売上を支えたかが明らかになる。
スターバックス (SBUX) は、ホリデーシーズンの勢いを数値で示した。
木曜日に公開された従業員への書簡で、ブライアン・ニコルCEOは、11月5日のホリデーシーズン開始日が同社の米国直営店における史上最高の売上日をもたらしたと述べた。その日に販売された飲料の3分の1以上がホリデードリンクだった。カナダではその割合はほぼ半数に達した。
株価は11月18日に109ドルで取引を終え、9月末から約16%上昇した。これにより株価は、11月5日に記録した111.50ドルの高値のわずか下に位置している。
スターバックスの強さは厳しいレストラン市場の中で際立っている。マクドナルド (MCD) は、第3四半期の米国既存店売上高が0.2%減少したと報告したが、これは来店客数の減少によるものであり、一方でスターバックスは米国既存店売上高を7.7%増加させた。
しかし、記録的な1日はあくまで1日に過ぎない。より難しい問題は、顧客がより頻繁に来店しているのか、それとも単に1回あたりの支出額が増えているのかということだ。
堅調な四半期を支えた記録的な1日
このホリデー記録は、10月29日に報告された第4四半期決算で示された米国事業の好調さに基づいている:
- 米国既存店売上高は7.7%増加、世界全体の既存店売上高は7.2%増加。
- 北米地域の収益は6%増の73億ドルに達し、セグメント営業利益率は4.5%から12.3%に上昇。
- 中国の小売事業がライセンス合弁事業として運営されるようになったため、総収益は4.5%減少の91億ドルとなった。
この収益の減少は、1株当たり利益がどれだけ増加したかを隠している。調整後EPSは0.80ドルに達し、54%増加してアナリスト予想の0.72ドルを上回った。この上昇は過去数四半期にわたって積み上がってきたものだ…
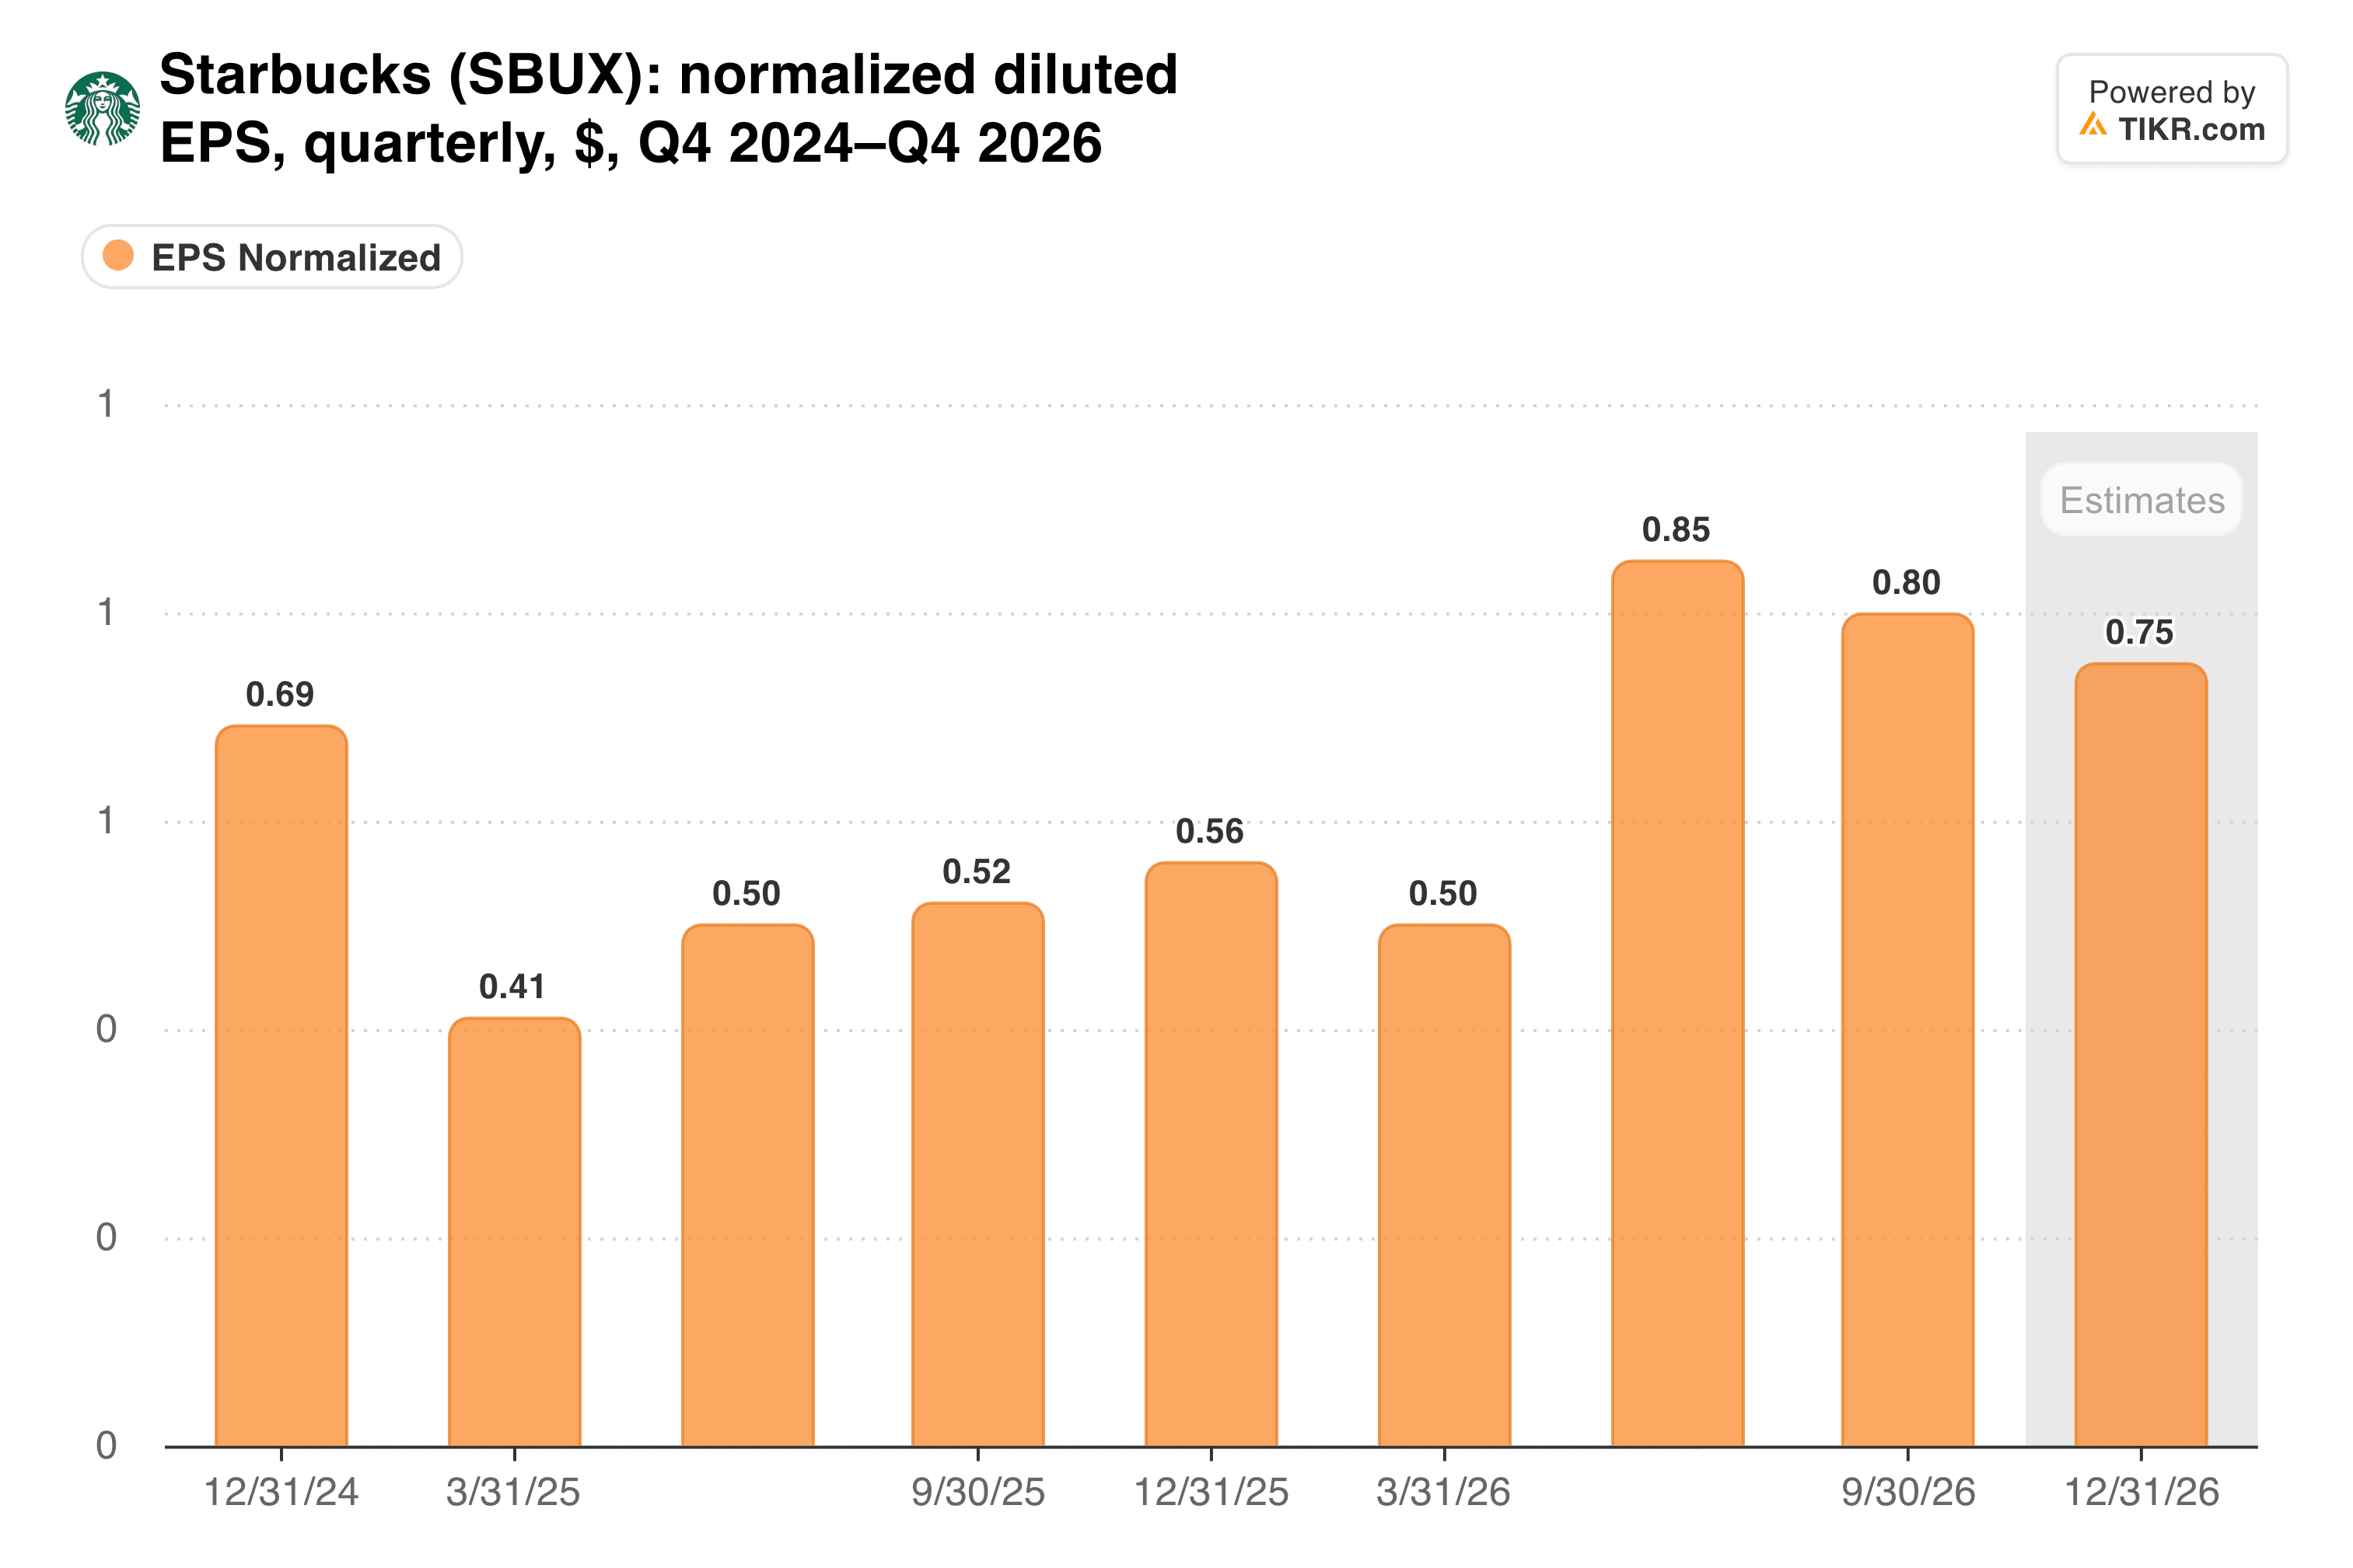
通年では、総収益がわずか2%の成長だったにもかかわらず、調整後EPSは28%増の2.72ドルに上昇した。
売上増の主役は高額化
詳細を見ると、その内訳は変化している。第4四半期の世界全体の取引件数はわずか1.8%の増加に留まり、第3四半期の4.2%から減速した。一方、平均客単価は5.2%上昇しており、価格設定、食品の追加購入、およびグッズ販売が売上増の大部分を支えている。
ニコルCEOはこれを意図的に推進している。木曜日の書簡で、彼はベアリスタサプライズボックスやホリデーグッズが「文化的現象となっている」と記した。これらの追加商品はより大きな買い物かご(バスケット)を生み出し、大きなバスケットは利益率の向上に寄与する。
では、この事業立て直しによってどれだけのレバレッジ(財務的効果)が生み出されたのだろうか?
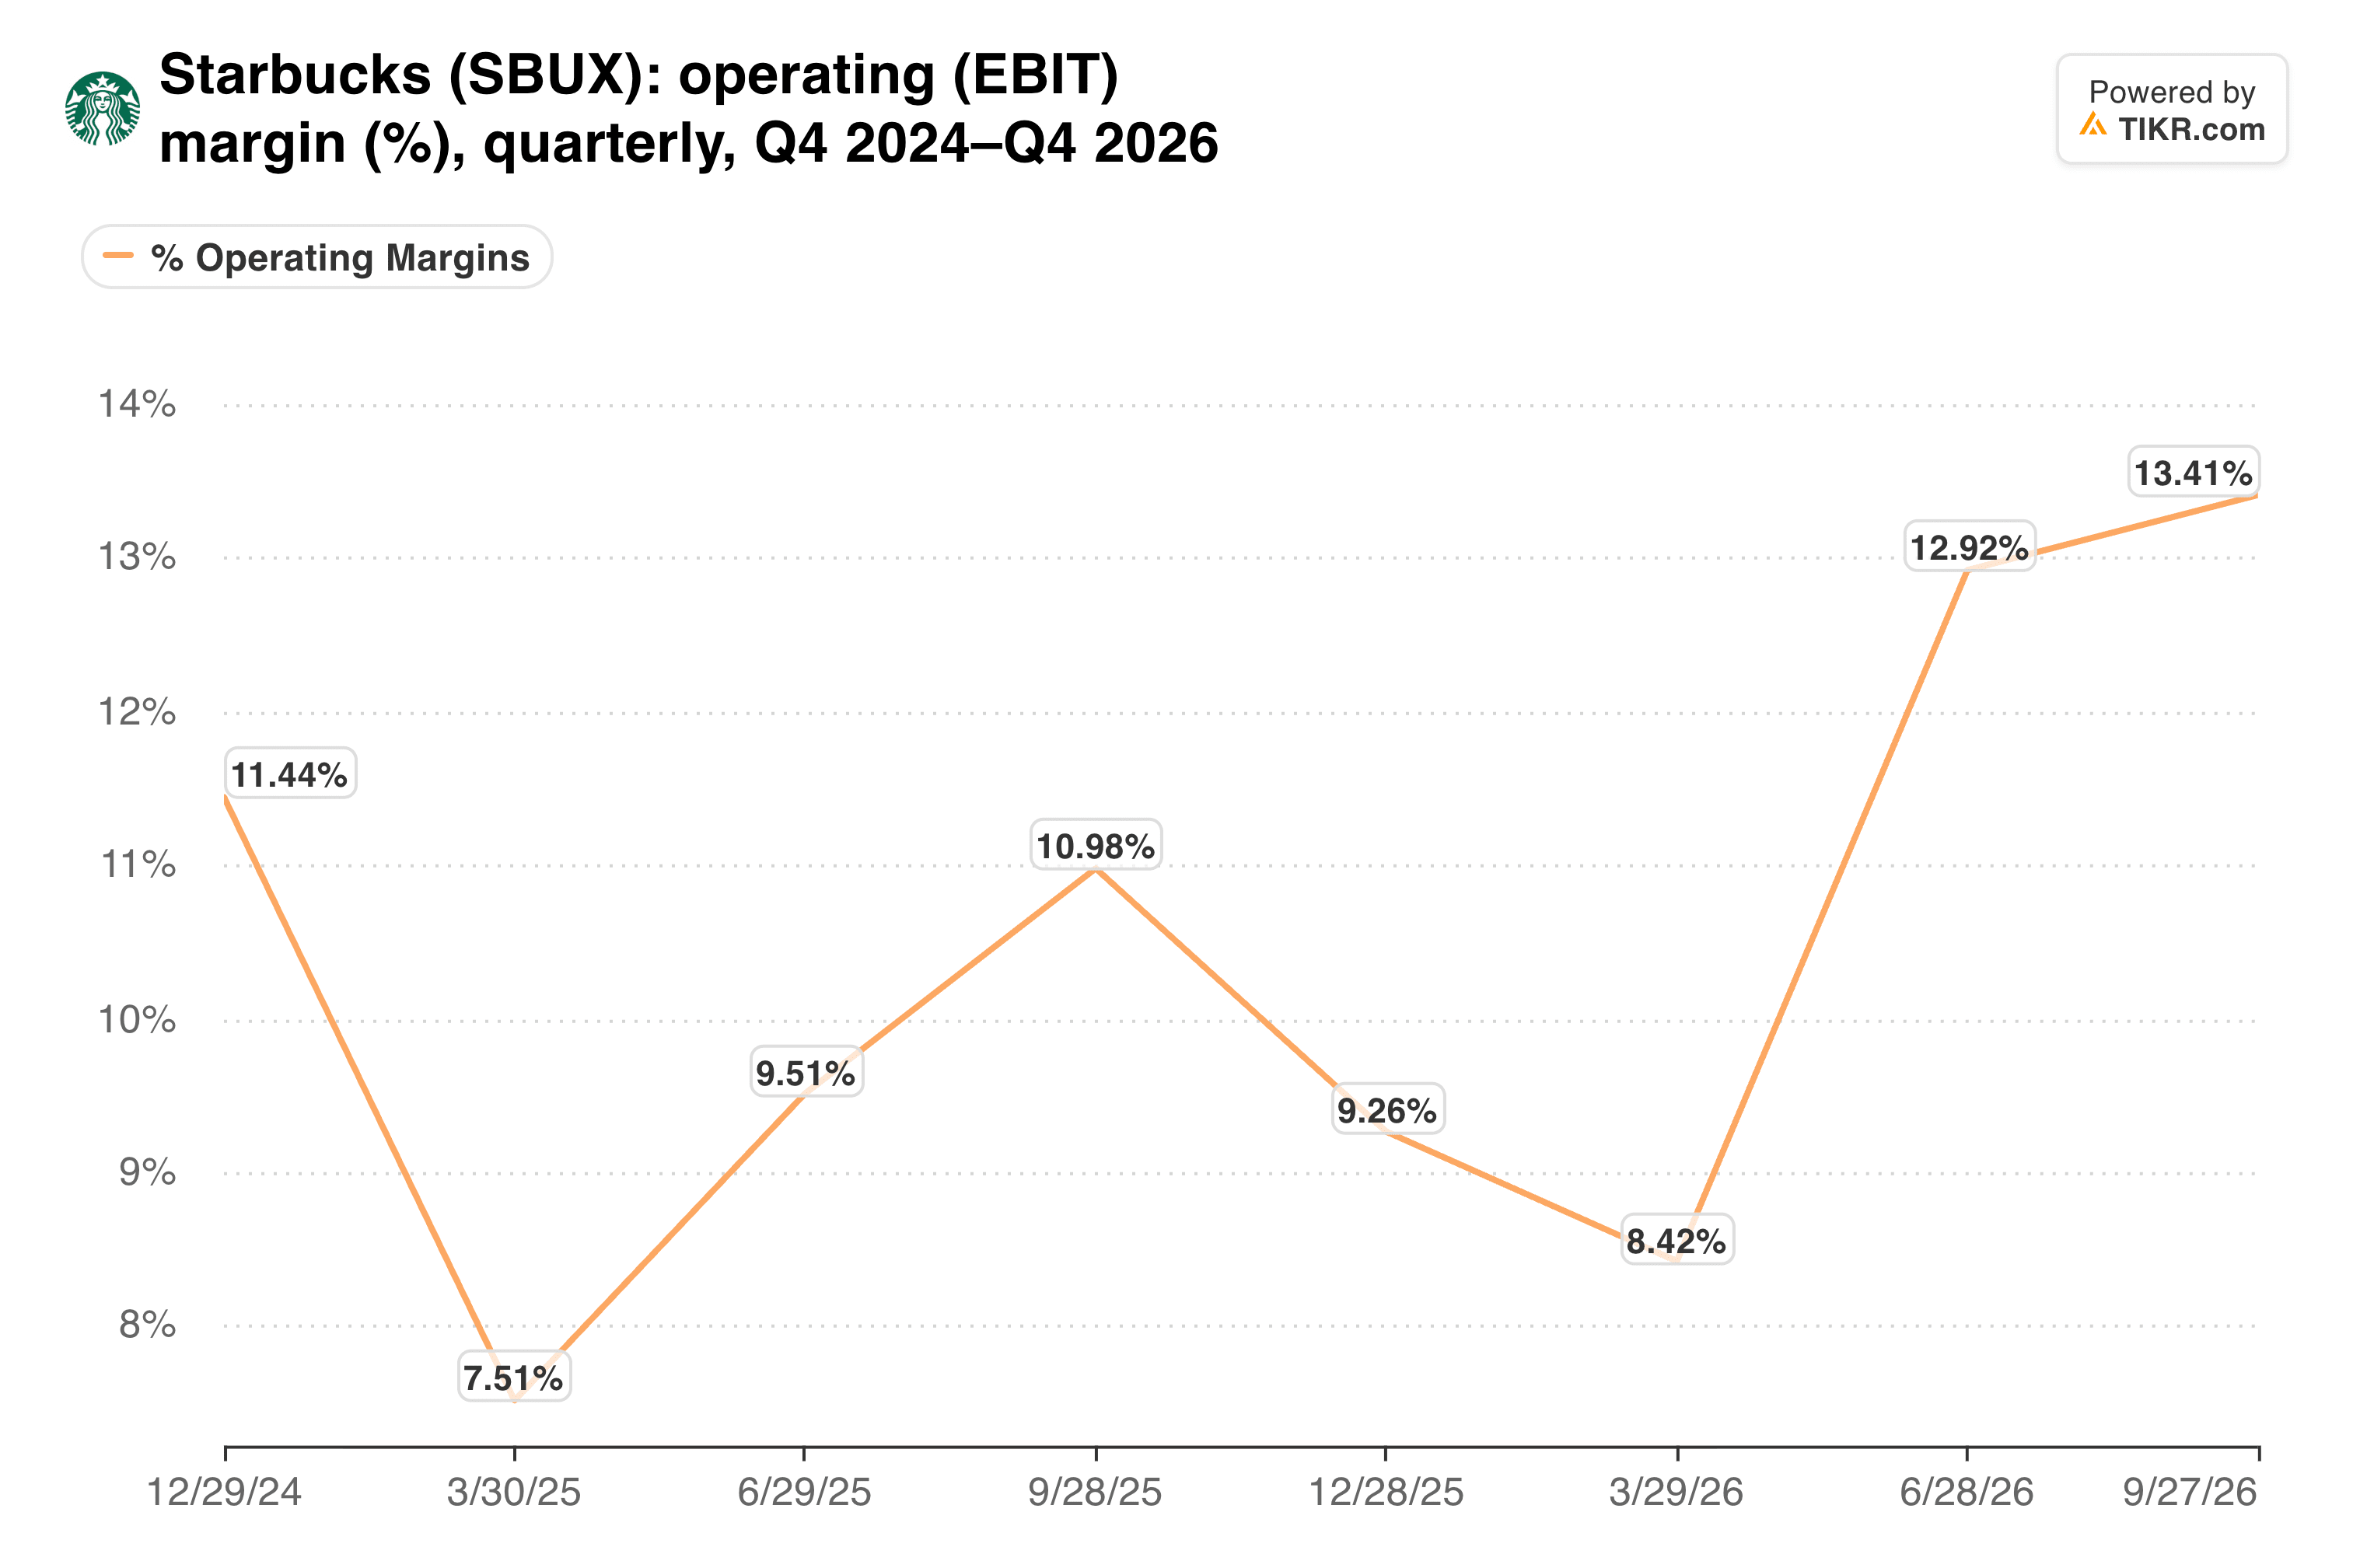
第4四半期の調整後営業利益率は14.0%に達し、前年同期から460ベーシスポイント上昇した。
国際地域は依然として弱い部分だ。同地域の既存店売上高はわずか0.9%の増加に留まり、これは取引件数が2.8%減少したためであり、また中国合弁事業は現在、主にロイヤルティと製品販売として計上されている。
TIKRはスターバックスを36人のアナリストがフォローしています。「買い」と評価しているのは何人でしょうか?
スターバックスの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。スターバックスのアナリスト評価を見る
プレミアム評価には余裕がほとんどない
経営陣の2027年度(会計年度)の業績見通しは安定している。北米地域の既存店売上高成長率は約4%、調整後営業利益率は13.5%から14.0%、調整後EPSは3.15ドルから3.25ドルを見込んでいる。
このEPSの範囲には、53週目による10セント強が含まれている。したがって、基礎的な成長率は見出しが示唆するよりもわずかに低い。スターバックスはまた、2027年度に自社株買いを再開し、国際地域を中心に約1,200店舗の純増で新規コーヒーハウスを開店する計画だ。
投資家はすでにその成長経路に対してプレミアムを支払っており、フォワードPERは5年平均を大きく上回っている。
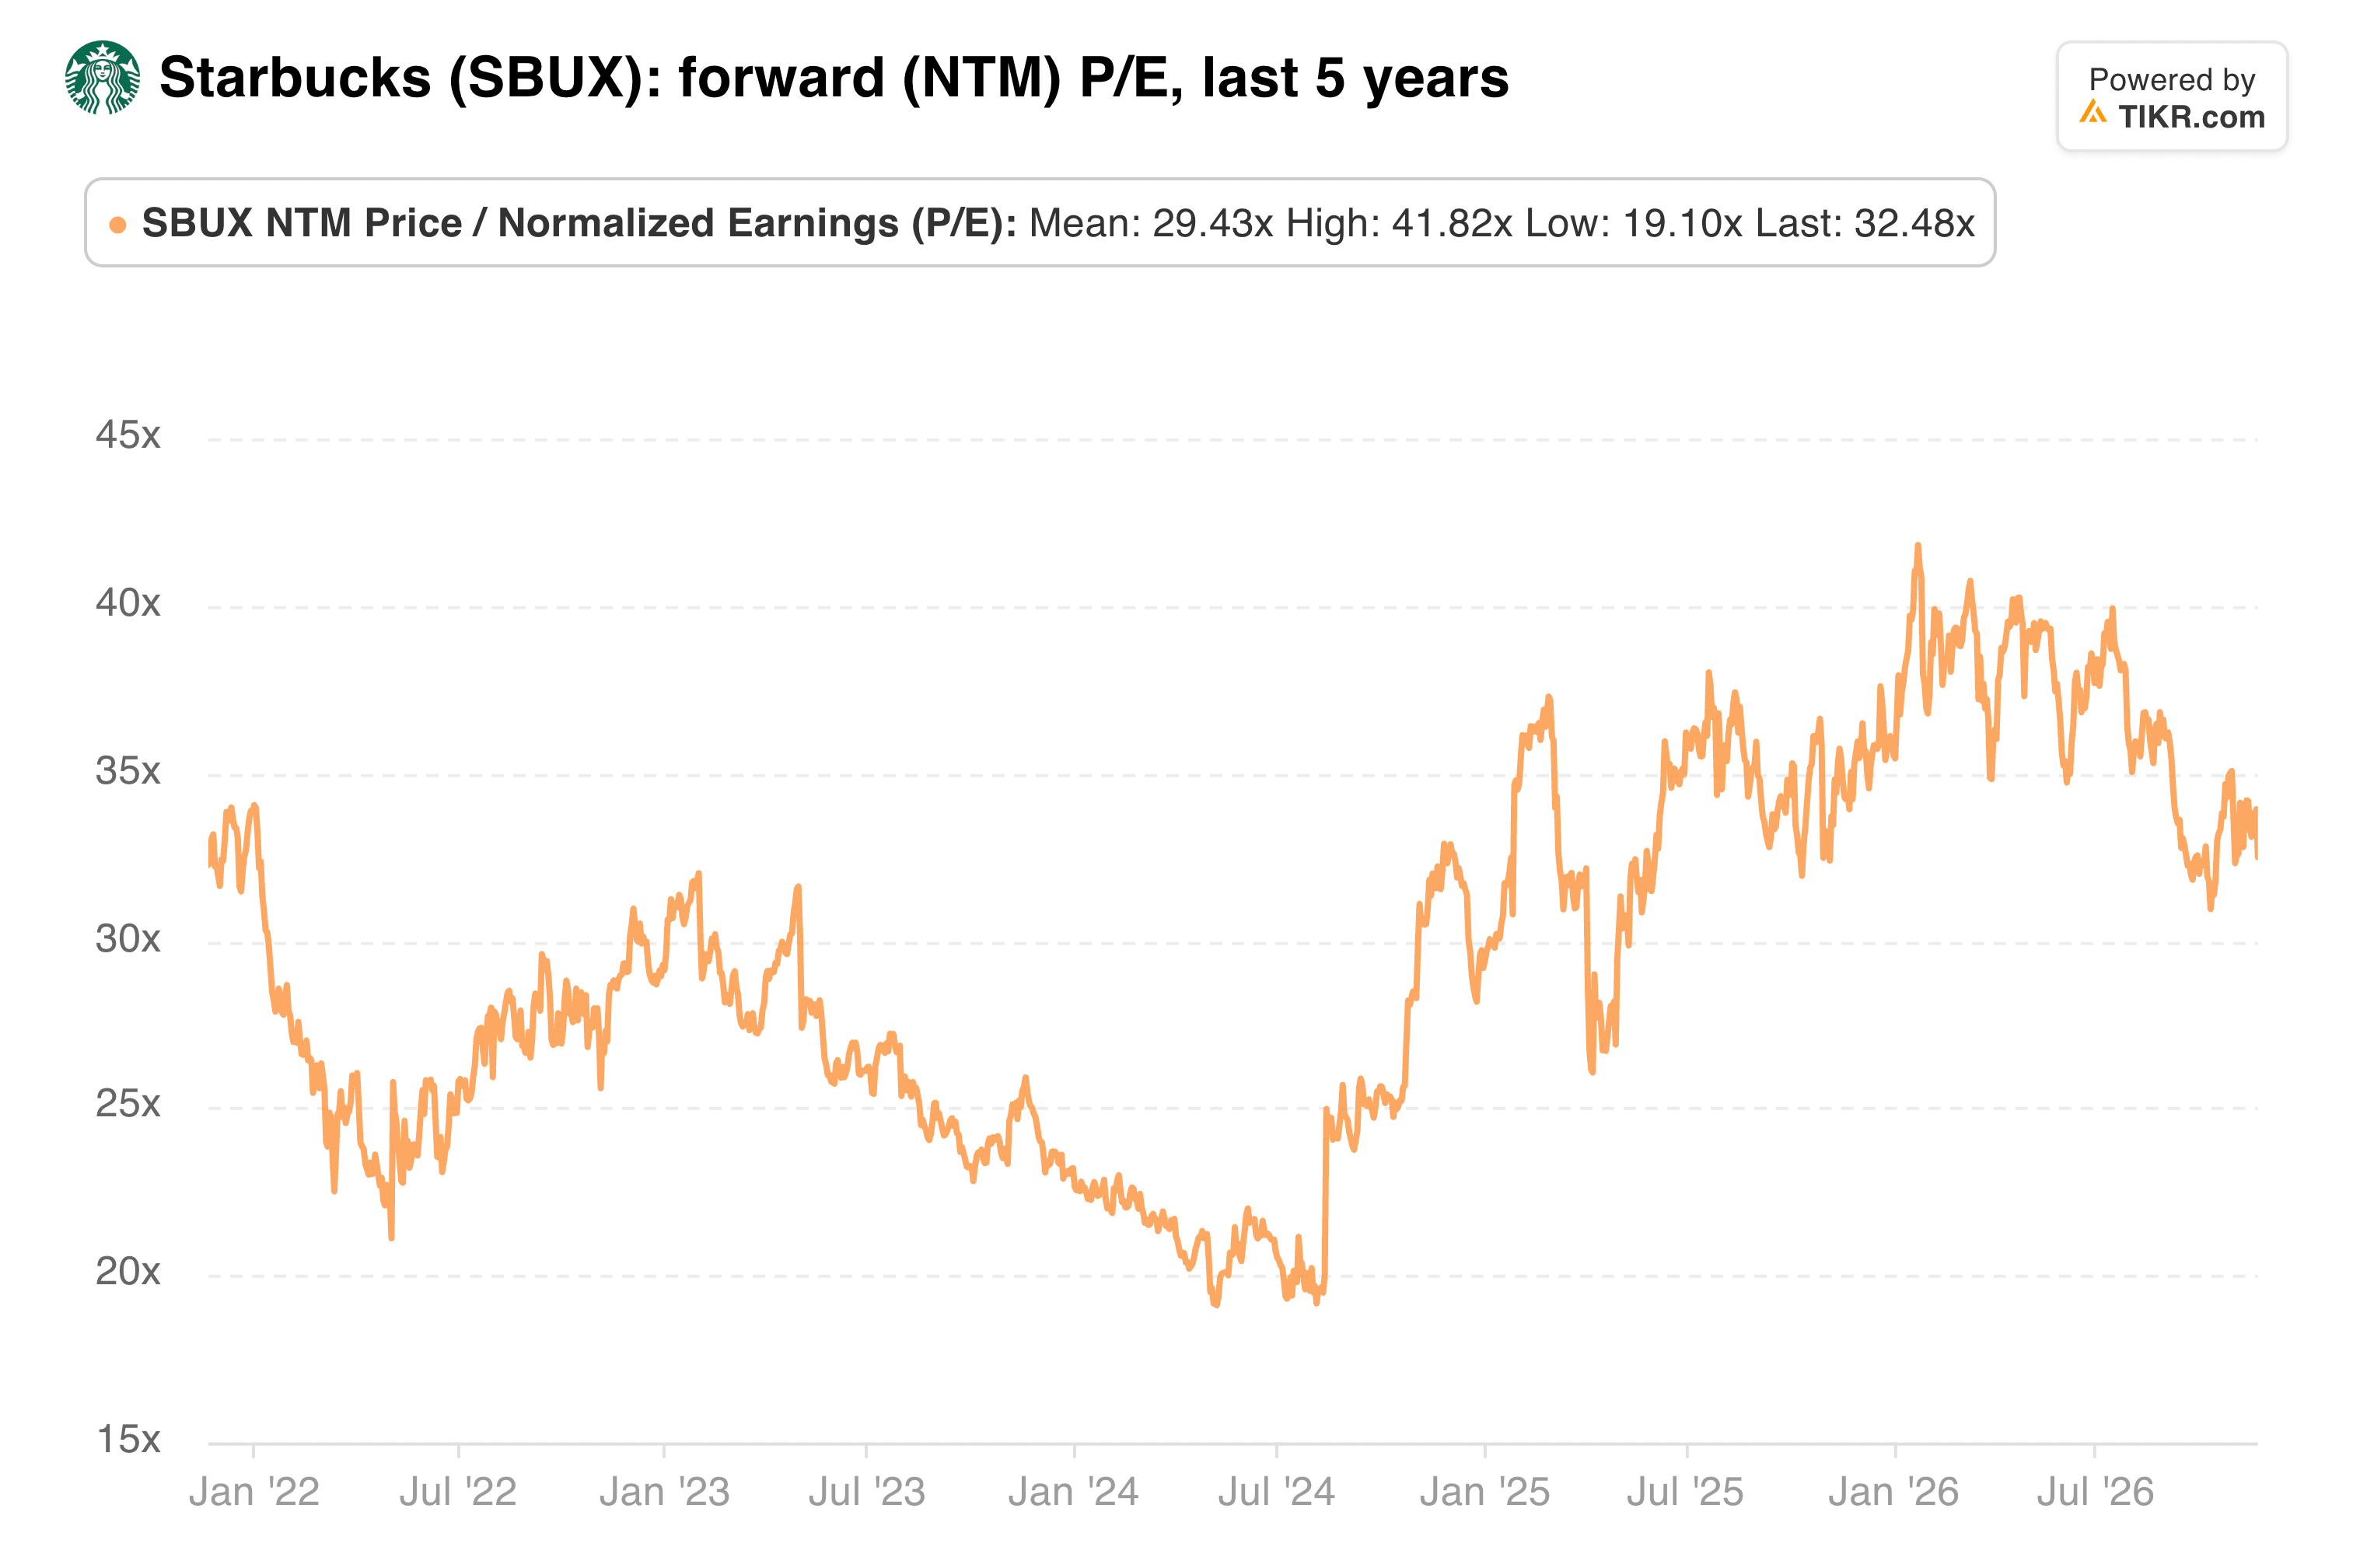
このプレミアム評価は、事業立て直しが継続的に複利効果(compounding)を生み出すことを前提としており、来店客数の停滞に対する余裕はほとんどない。
私の見解:ホリデー記録は、「Back to Starbucks」キャンペーンが顧客を呼び込んでいるという確かな証拠である。しかし、このPERを支払う前に、取引件数の成長が再加速するのを確認したい。109ドルでは、保有を続け、次の四半期がその根拠を示すのを待つだろう。
1月下旬に予定されている第1四半期決算は、ホリデーシーズン全体をカバーする。記録的な開始日が持続的な米国での来店客数増加につながったのか、それとも引き続き価格上昇が既存店売上を支えたのかが明らかになるだろう。
では、スターバックス株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スターバックスの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!