主なポイント
- NVIDIAは11月19日に52週安値で取引を終え、高値から39%下落した。これは、第3四半期の売上高1,158億ドルを報告した2日後のことだった。
- D.A. DavidsonのGil Luria氏は、NVIDIAを「最もリスクが高い」半導体株の一つと呼び、投資家には代わりにBroadcom、AMD、Micronを指摘した。
- 予想PERが約10倍(BroadcomのPERの約半分)で、予想が上昇していることを考えると、NVIDIAの追加リスクは十分に織り込まれているように私には思える。
- すべての半導体株が共有するリスクは、Amazonのような買い手によるAI支出の減速であり、同社は2月上旬に再び業績を報告する。
NVIDIA (NVDA) は11月17日、期待されることをすべて実行した。第3四半期の売上高は103%増の1,158億ドルに跳ね上がり、経営陣は中国へのデータセンター向けコンピュート売上を一切見込まずに、第4四半期の売上高を1,300億ドルと業績見通しを示した。
その最大の買い手も依然として支出を続けている:Amazon (AMZN) は、9月30日までの12か月間で、前年同期比948億ドル多く不動産・設備に投資した。そのほとんどはAI向けだ。
それにもかかわらず、NVIDIAはその2日後に52週安値で取引を終え、1か月で33%、高値からは39%下落した。
D.A. Davidsonのテクノロジー調査責任者、Gil Luria氏は、このリスクを早期に察知していた。11月11日のProf G Marketsポッドキャストで、NVIDIAがJensen Huang氏の辞任を発表する1日前に、彼はこう述べた:
「半導体には買い場があるが、NVIDIAは今や最もリスクの高い半導体株の一つだ。」
彼がリスクが低いと選んだのはBroadcom (AVGO)、AMD (AMD)、Micron (MU)であり、これらは「健全な市場では来年50%から100%成長する」と述べた。
9日後、リスクの部分はまさに的中しているように見える。
リスクはすぐに現れた
Luria氏の懸念は、取締役会の調査で、NVIDIAが中国に、あるいは中国企業にサービスを提供するコンピュートプロバイダーに、チップを故意に販売していたことが判明する可能性だった。もしアジア事業の一部が「単に中国に流れていただけなら、それは数字にとって実際のリスクになる」と彼は述べた。
それ以来、CFOのColette Kress氏が暫定CEOに就任し、取締役会は恒久的なCEOを探している。11月16日、商務省は、インドネシア、マレーシア、シンガポール、タイ、ブラジルのデータセンターへの高度なAIチップの輸出にライセンスを要求する規則を発行した。そして、東南アジアでのデータセンター建設が一時停止または遅延する中、中国企業が手を引く影響をすでに見ている。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリストレーティングを見る
アナリストはまだ動じていない
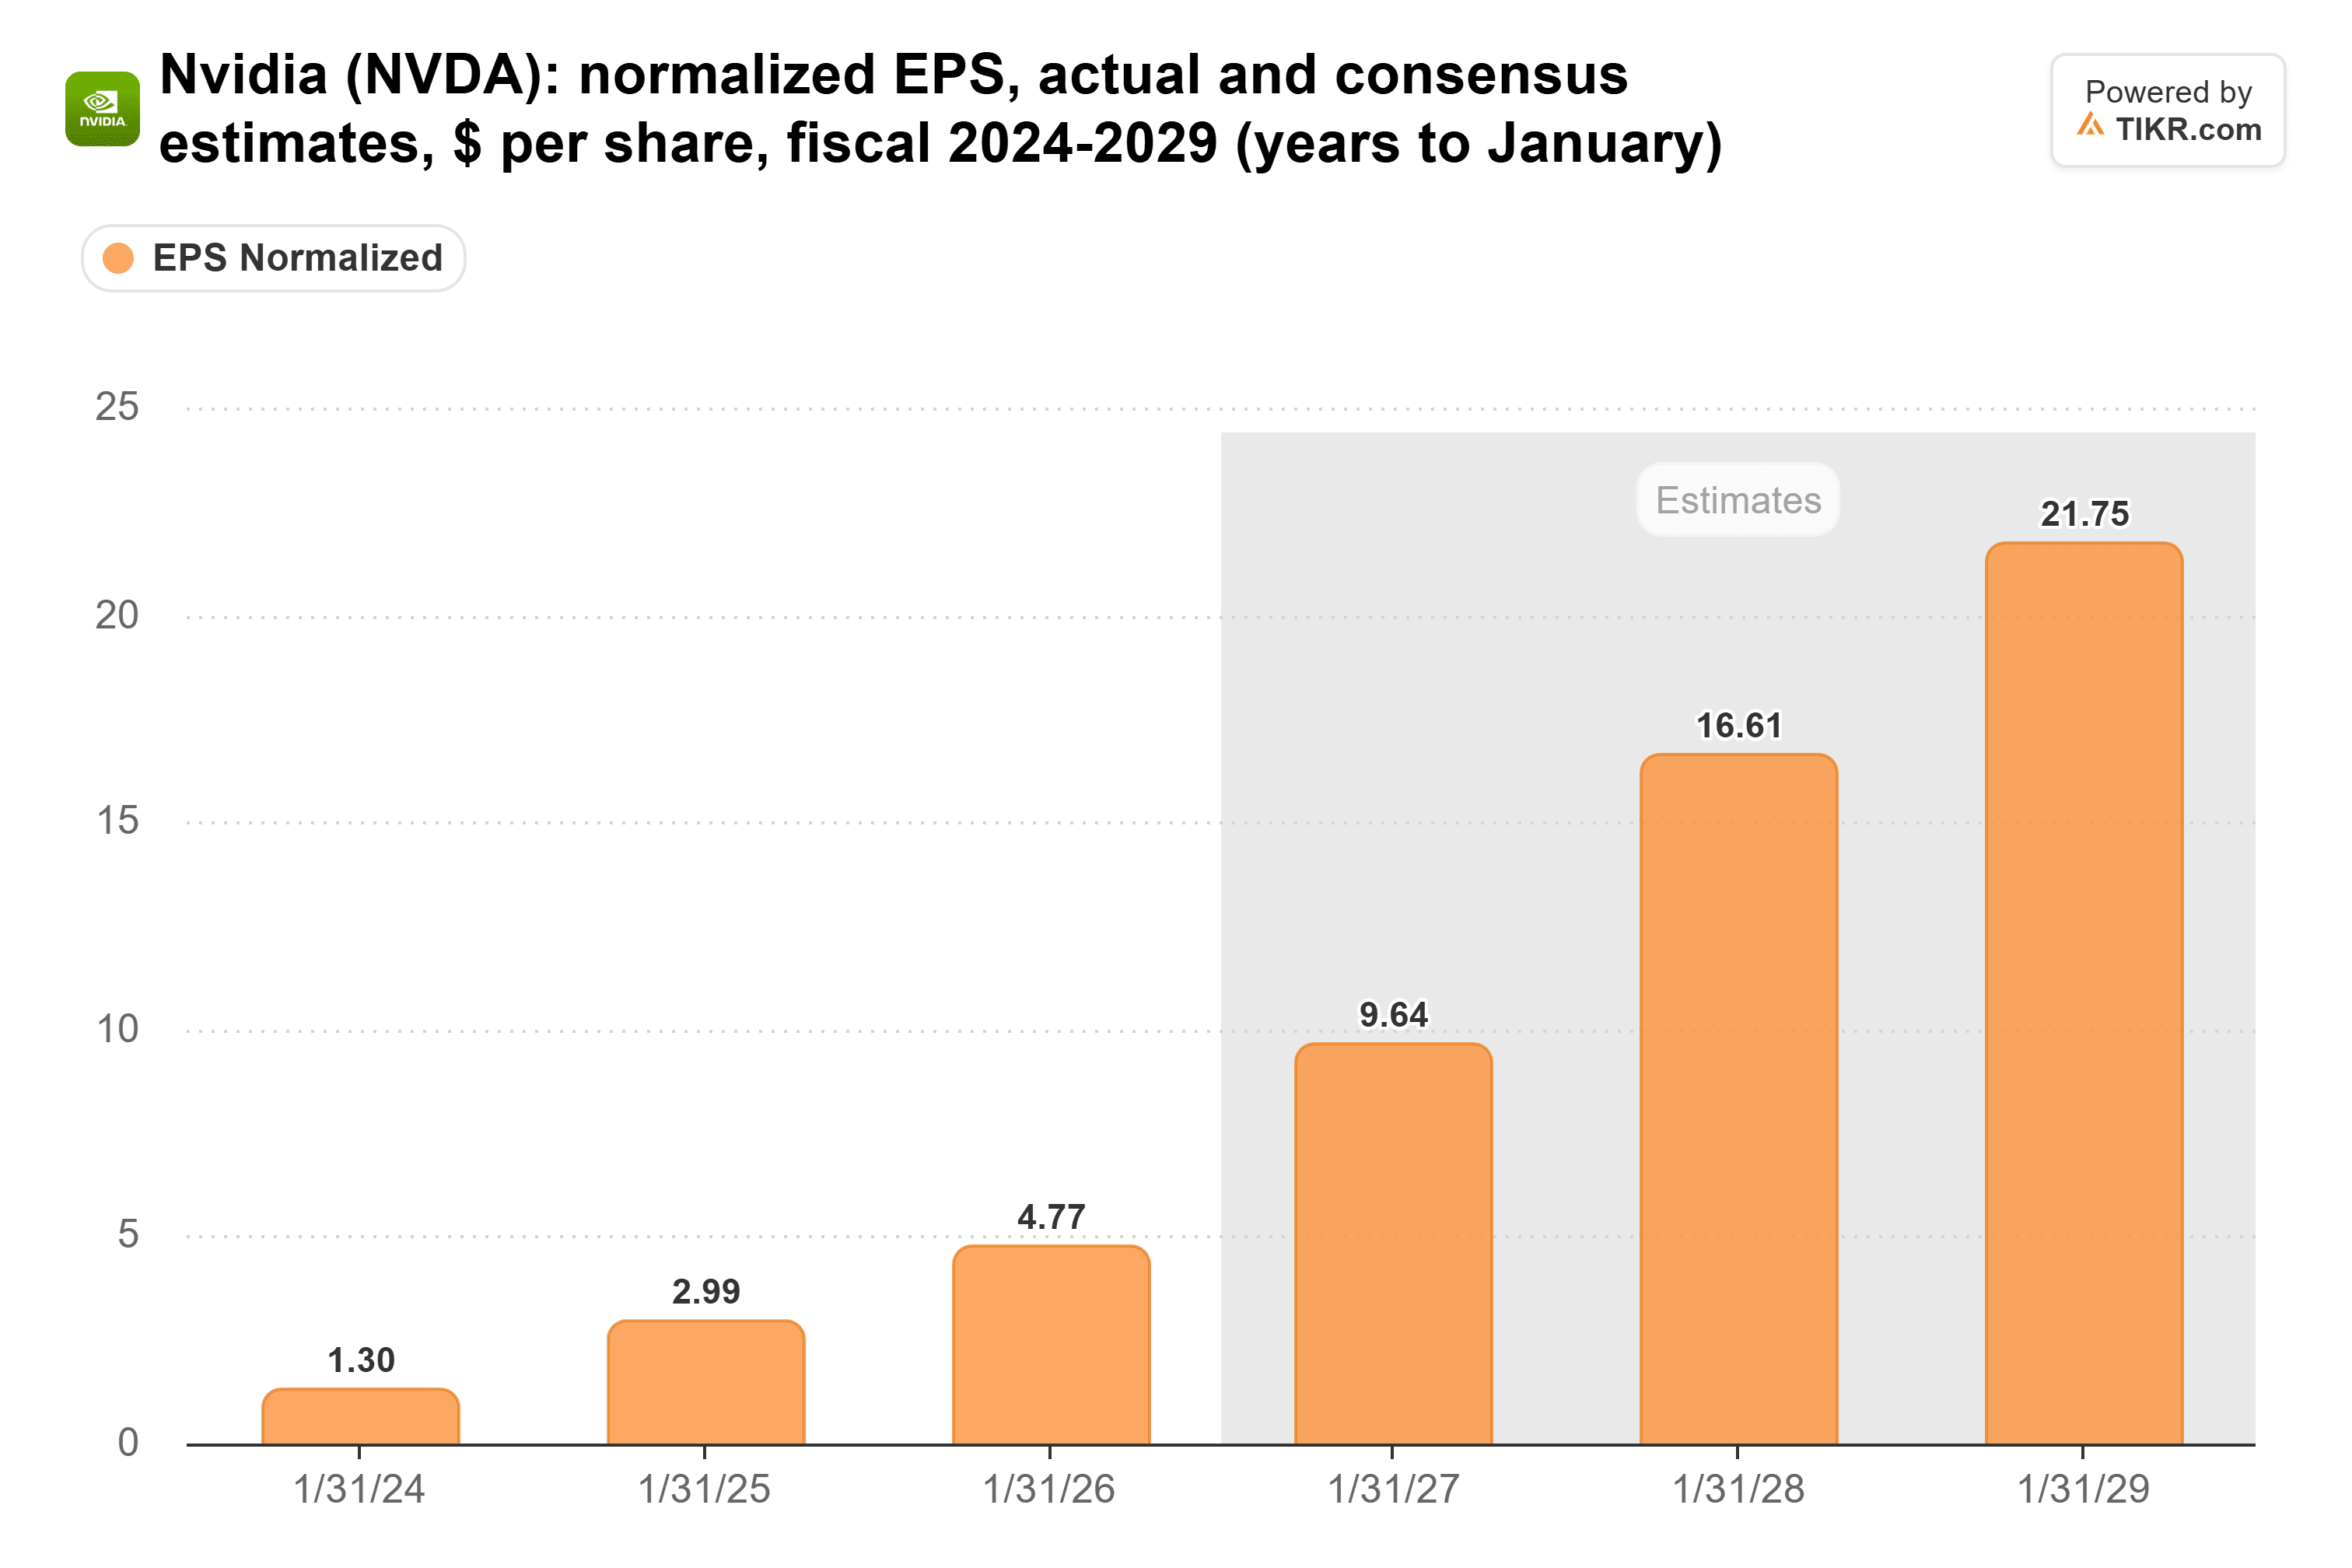
しかし、利益見通しは変わっていない。アナリストは、2028年1月期の正規化EPSを16.61ドルと予想している。これは10月下旬の15.92ドルから上昇しており、2026年1月期にNVIDIAが稼いだ4.77ドルの3倍以上だ:
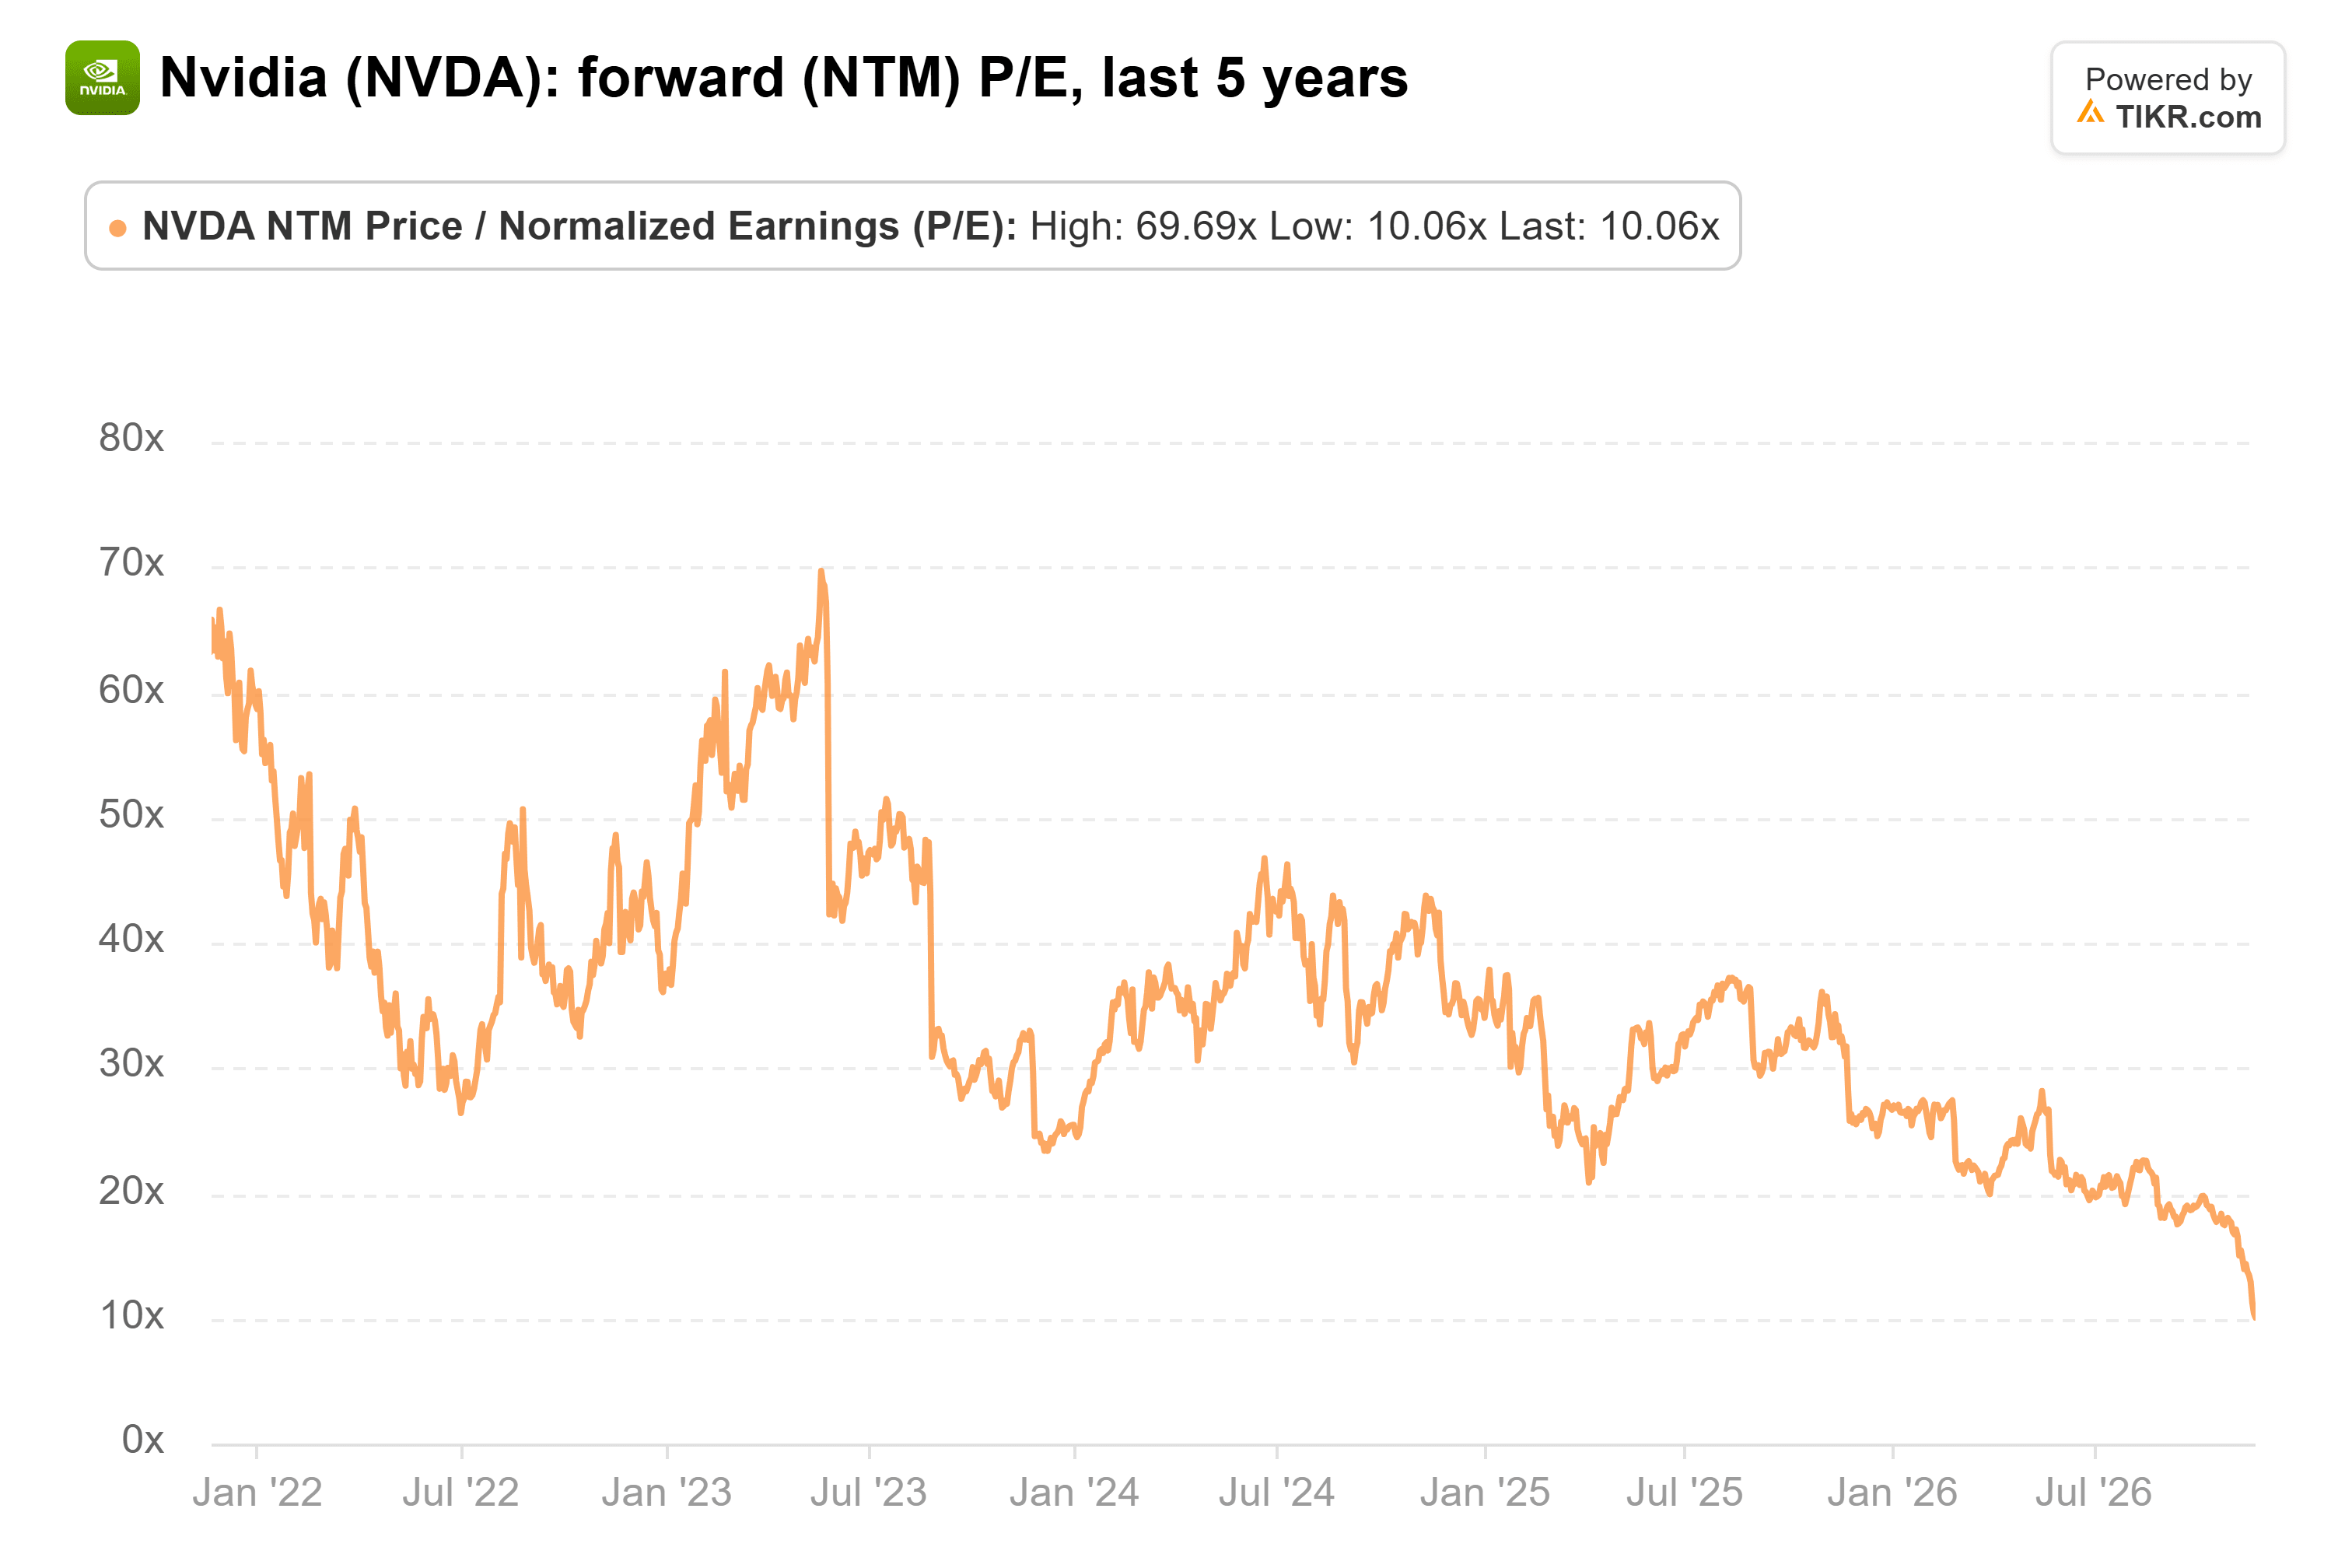
したがって、今回の売りはすべてPERから来ている。NVIDIAの予想PERは約10倍で、5年間のチャートで最も低い水準であり、36倍という平均を大きく下回っている:
半額、ドラマ抜きで
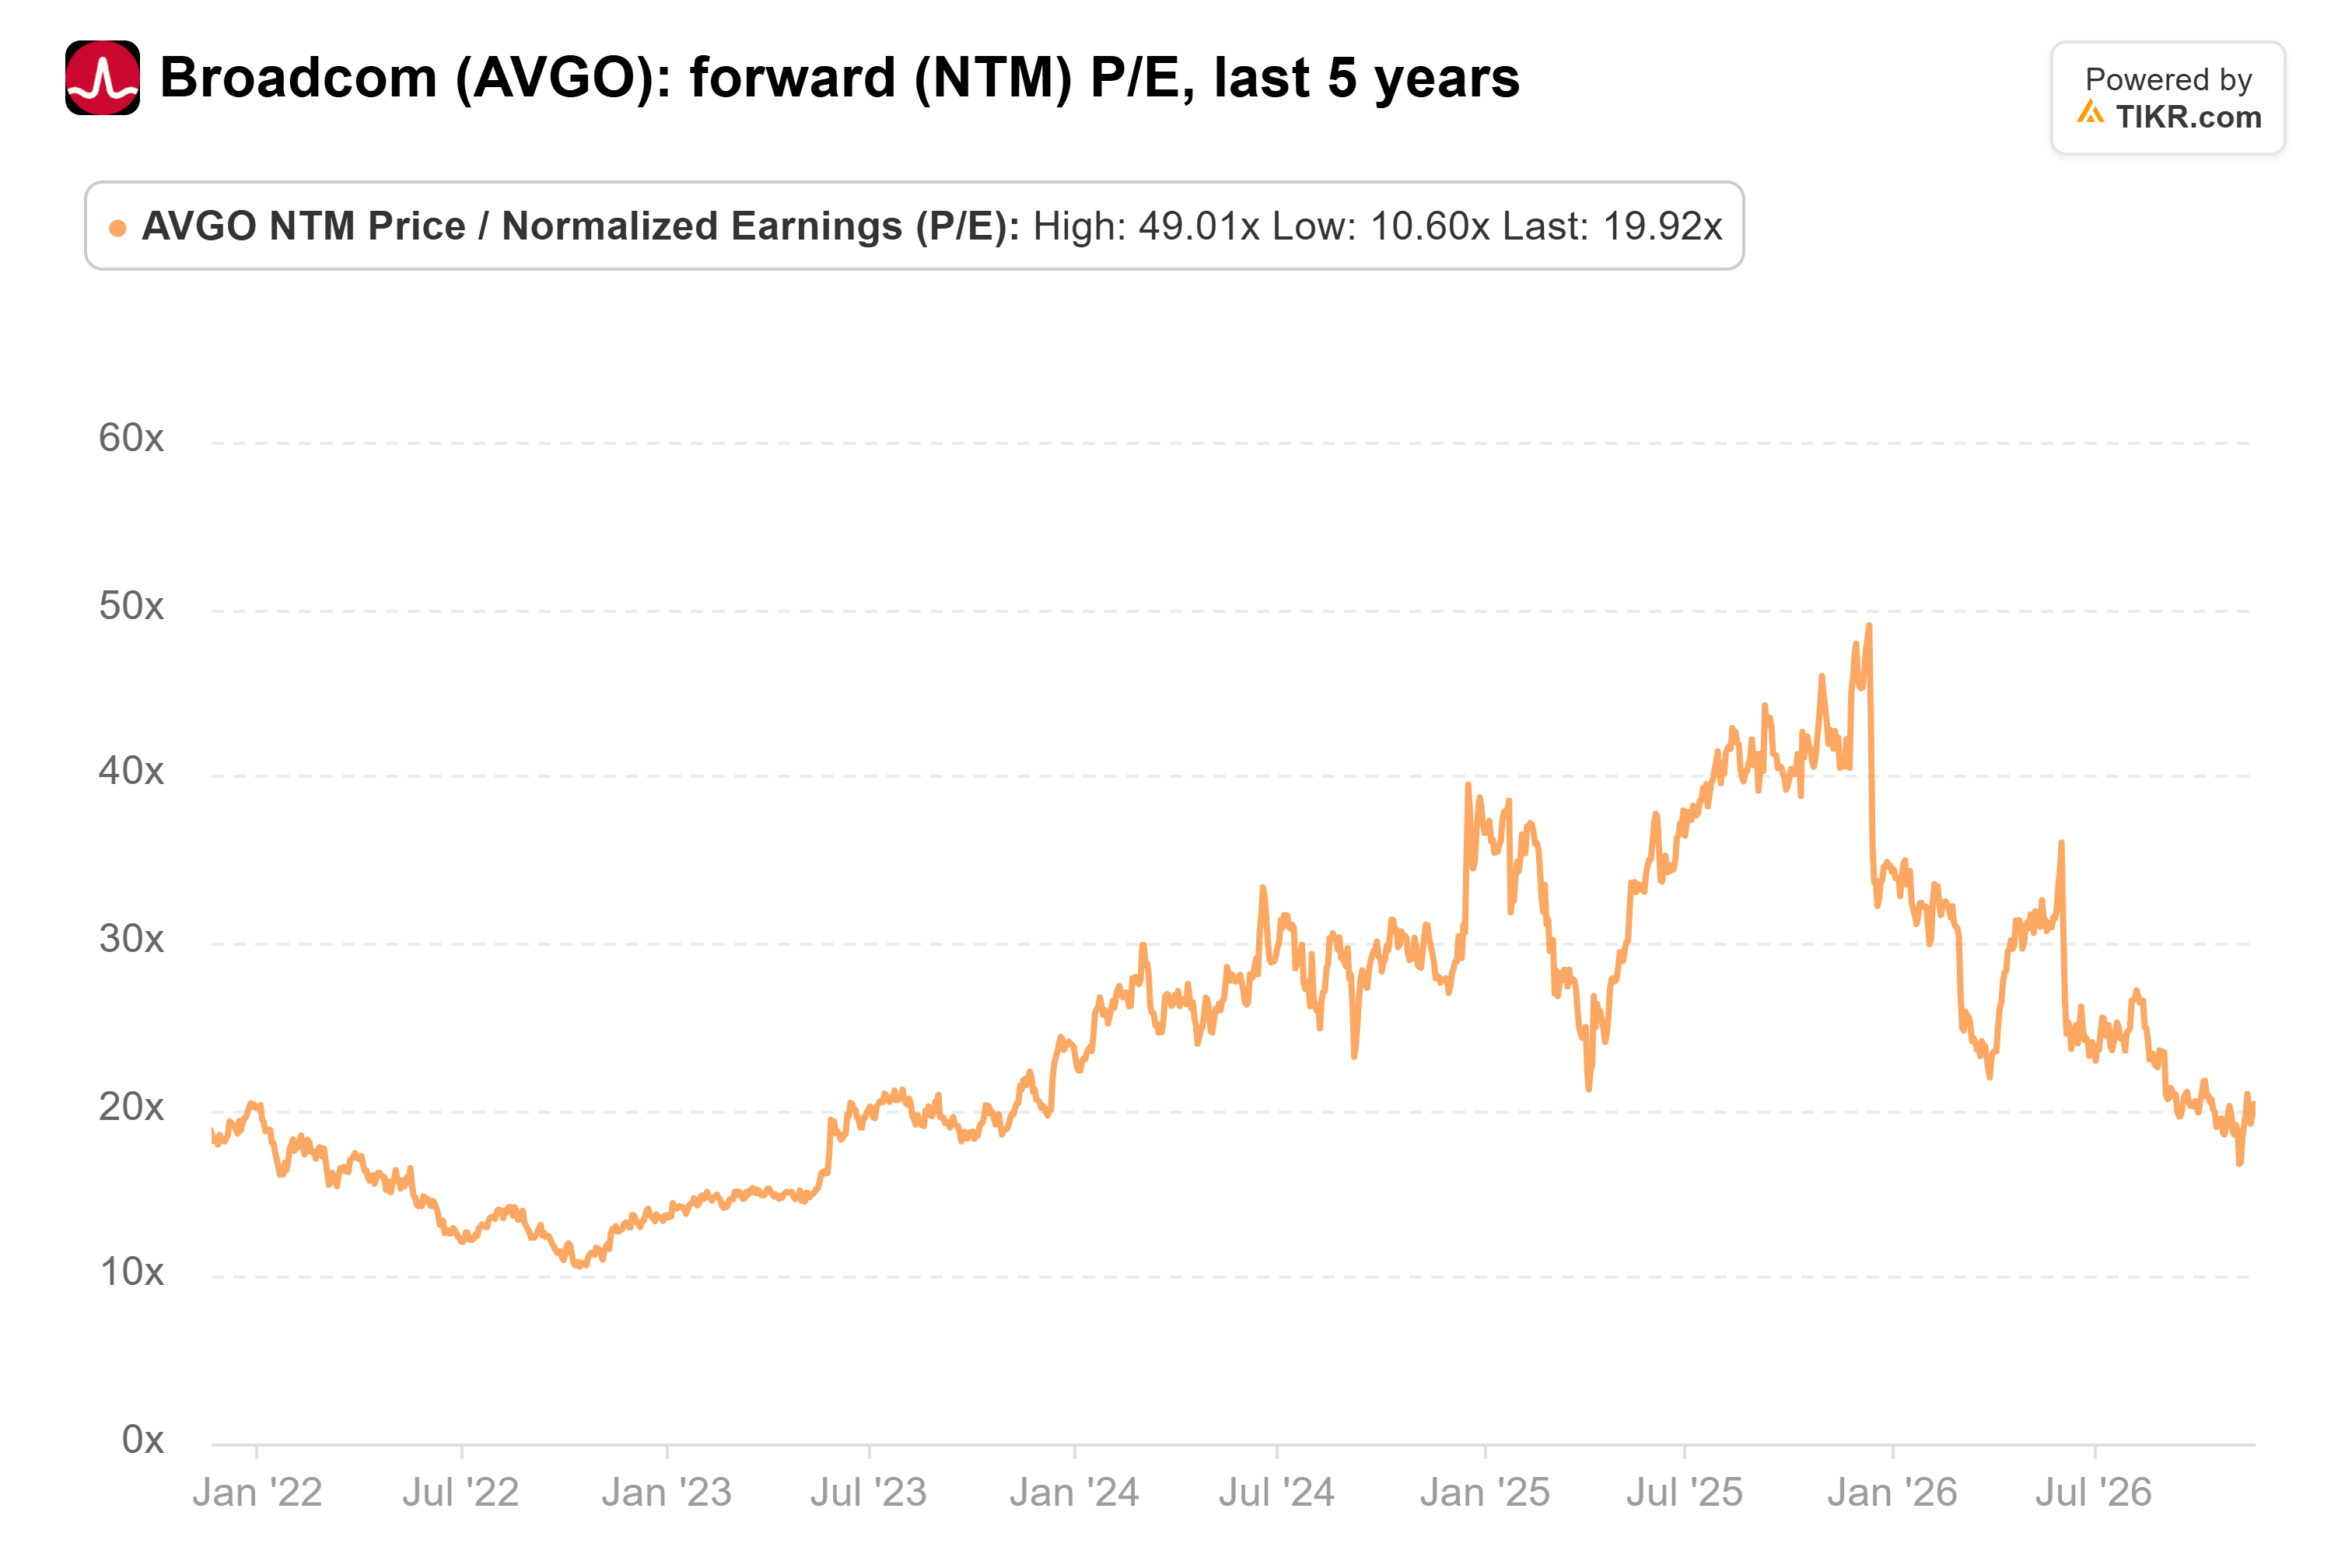
Luria氏が選んだ代替銘柄もより割安だ。Broadcomの予想PERは、2025年12月の49倍から20倍に下落し、24倍という5年間の平均を下回っている:
Micronは、9月の決算説明会によれば、2027年のハイバンド幅メモリの大部分について、大幅に高い価格を確定している。NVIDIAはその代償を払っている:同社は第4四半期の粗利益率を71%から72%と業績見通しを示したが、これは74.8%から下落しており、経営陣はこの下落をメモリ価格の上昇に関連付けている。
しかし、Luria氏が選んだ銘柄もNVIDIAのリスクの一部を負っている。商務省の規則は、高度なAIチップを誰が製造しても対象となるため、NVIDIAに追いつきつつあるAMDも、同様に現地でのライセンスを必要とする。
これら4銘柄すべてにとってより大きなリスクは、より広範な支出だ。Amazonのフリーキャッシュフローは、9月30日までの12か月間で424億ドルの流出であり、第3四半期にAWSが39%成長したにもかかわらずそうなった。
もしAmazonとその同業他社が、そのキャッシュを取り戻すために支出を緩めれば、Broadcom、Micron、AMDもNVIDIAと同じように影響を受ける。
私は10倍でそのリスクを取る
Luria氏の言う通りだ:NVIDIAは最もリスクの高い半導体株の一つであり、私は最もリスクの高い半導体株だと言いたい。しかし、市場はすでにそのリスクのすべてに代償を請求しており、その予想は10月下旬以降上昇している。
率直に言って、そのリスクを避けるためにBroadcomの20倍を支払うよりは、10倍でそのリスクを保有したい。
もちろん、調査でNVIDIAのアジアでの販売が中国に流れていたことが判明すれば、それらの予想は下方修正され、10倍はそれほど割安には見えなくなるだろう。そして、2月上旬のAmazonの業績報告は、すべての半導体メーカーにとって支出が持続するかどうかを示すことになる。
では、NVIDIA株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!