主なポイント
- キャタピラーは、第3四半期の売上高が17%増の記録的な207億ドルに達したにもかかわらず、6月30日のピークから市場価値の約44%を失った。
- 受注残高は記録的な781億ドルに達し、発電事業の売上高はデータセンター向けタービンおよび大型エンジンの需要により30%増加した。
- GE Vernovaは2026年の業績見通しを上方修正したが、キャタピラーは見通しを据え置き、今年も約22億ドルの関税コストを見込んでいる。
- 1月に発表が予定される第4四半期決算は、2027年に関する初めての詳細な見通しを示し、マージンが上昇できるかどうかの試金石となる。
キャタピラーの受注残高はかつてない規模に達している。一方で、同社株はこれほど厳しい打撃を受けたことはほとんどない。
キャタピラー (CAT) は、6月30日のピークから市場価値の約44%を失ったことが、フィナンシャル・タイムズの分析で明らかになった。この下落は、11月16日にAIデータセンター建設関連株を投資家が売却したことで加速した。
このため、GE Vernova (GEV) との対比は無視できない。同社は10月28日、受注が実質96%増加したことを受け、2026年の業績見通しを上方修正した。その翌日、キャタピラーは単に見通しを据え置いただけだった。
ビジネス自体は依然として堅調に見える。そのため、真の問題は、投資家が今、この株にいくら支払うべきかということだ。
記録的な四半期決算も無反応
キャタピラーは10月29日、過去最大の売上四半期を報告した。調整後EPSはアナリスト予想を上回ったが、株価はプレマーケット取引で6%下落した。
- 売上高は17%増の207億ドル。
- 調整後EPSは45%増の7.20ドル。
- 受注残高は記録的な781億ドルに達し、1四半期前の720億ドルから増加。
ではなぜ下落したのか?経営陣は、年間売上高成長率の予想を10%台後半から20%台前半の範囲で据え置いた。さらなる上方修正を期待していた投資家は、新たな材料を得られなかったのだ。
少なくとも売上高トップラインは、心配する理由はほとんどない…
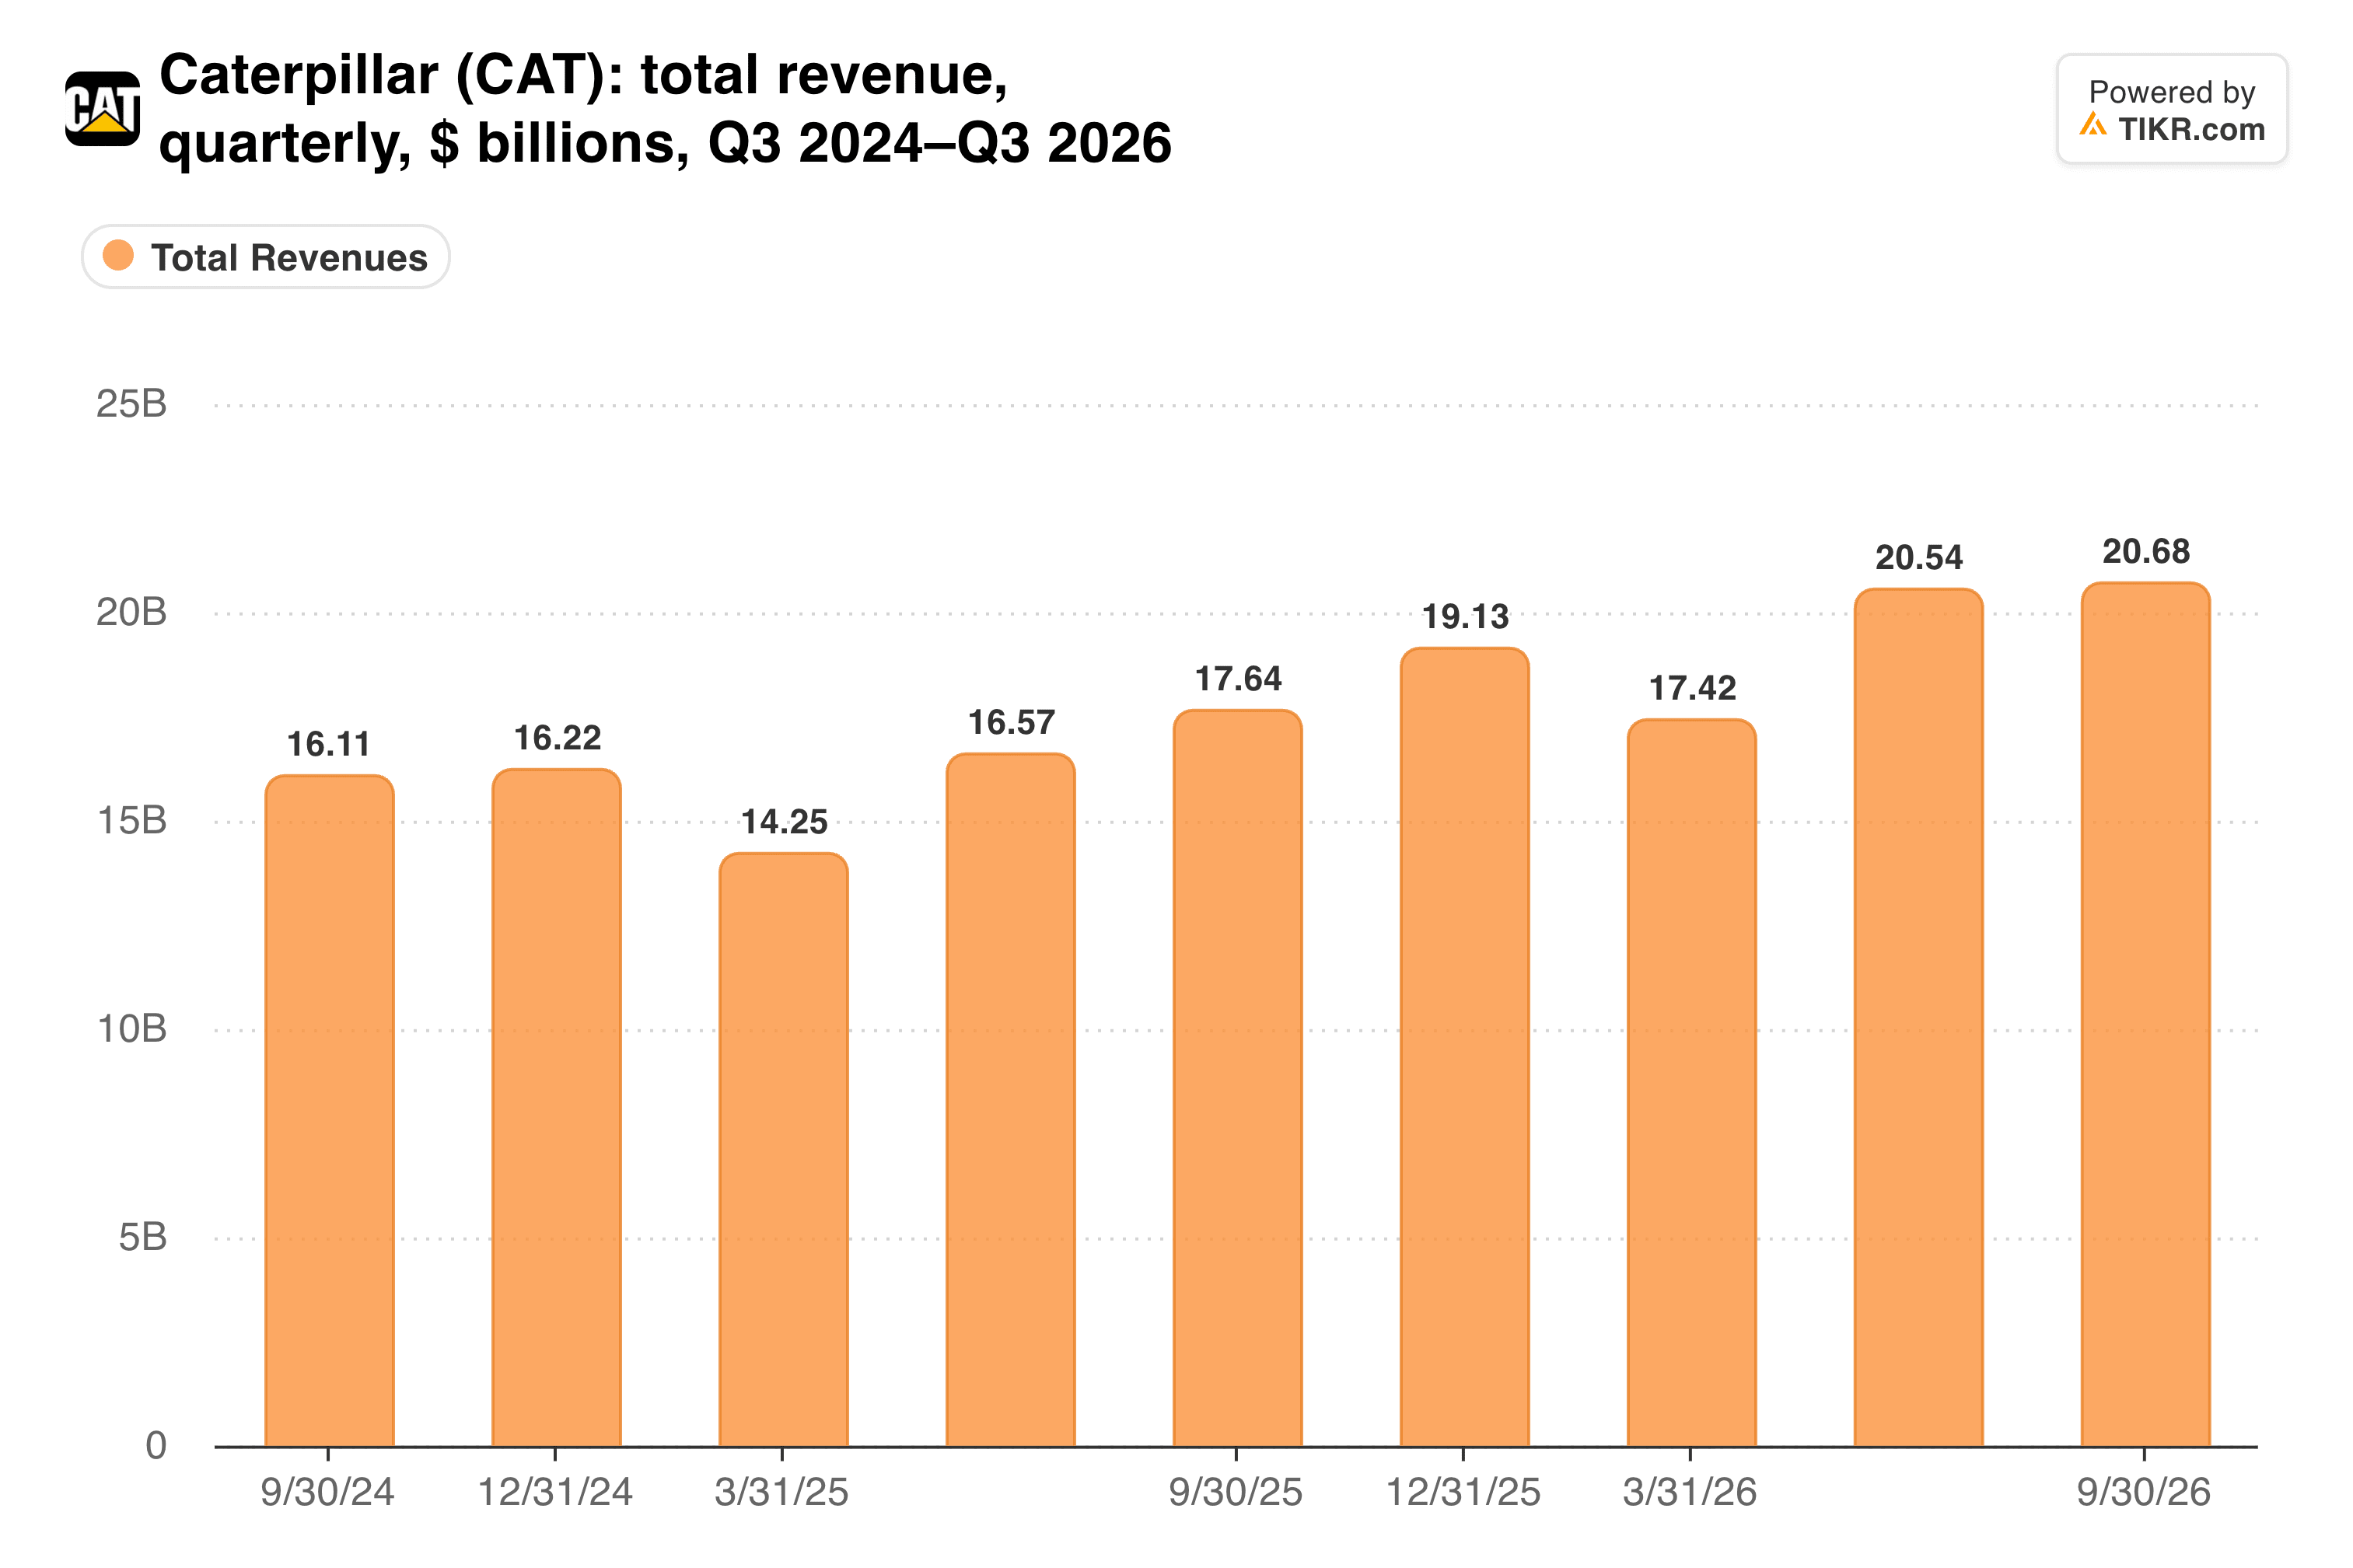
四半期売上高は2四半期連続で200億ドルを超え、受注残高は1年でほぼ倍増した。
パワー事業が牽引役
パワー&エナジー事業は、データセンター関連の資金が流入する分野だ。セグメント売上高は18%増の88億ドル、利益は31%増の21億ドルに跳ね上がった。発電事業単体では30%増の34億ドルに成長し、主にデータセンター向けのタービンと大型エンジンが貢献した。
ジョー・クリードCEOは、この四半期が「当社のエンドマーケットの耐久性を示した」と述べた。受注残高がその言葉を裏付けている。
それでも、同業他社との比較は痛い。GE Vernovaは前四半期に売上高を27%増の126億ドルに伸ばし、現在1,970億ドルの受注残高を抱えている。これはキャタピラーの2倍以上だ。このより大きな受注残高と上方修正された見通しが、投資家にキャタピラーが提供しなかったアップグレード材料を与えた。
では、このセグメントはどのくらいの速さで成長してきたのだろうか?
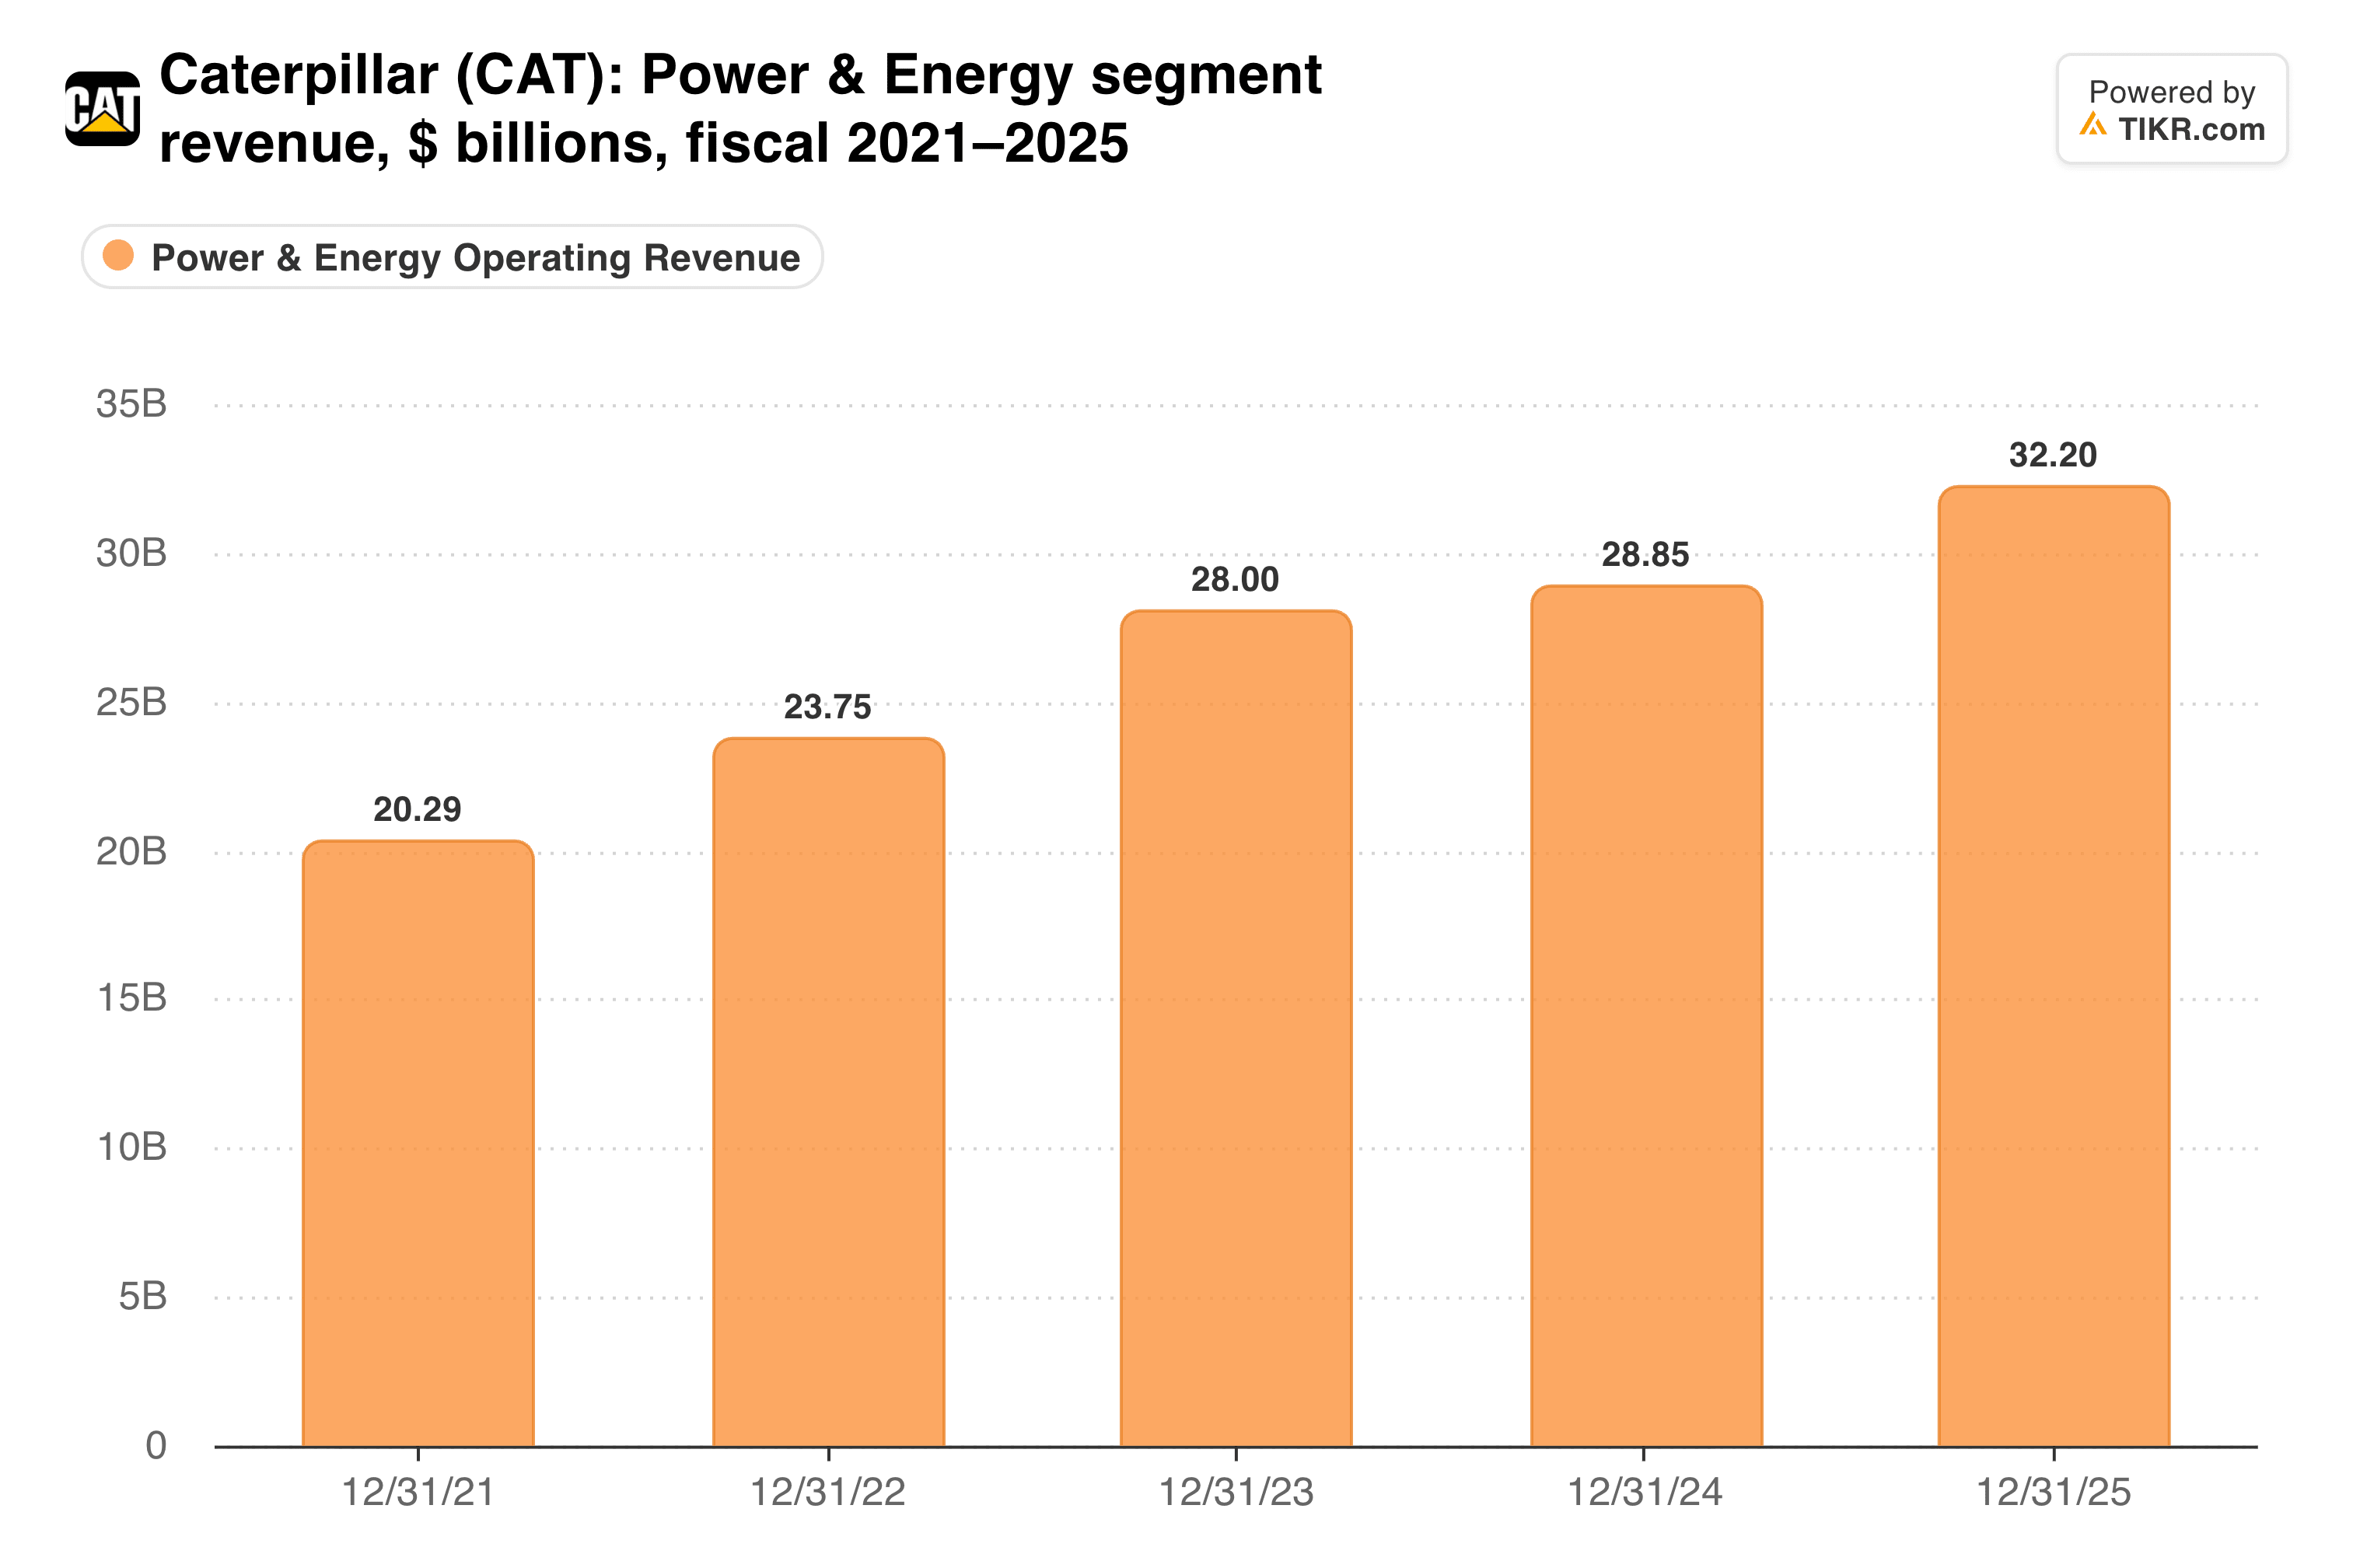
その24.4%の営業利益率は現在、キャタピラーの3つの主要セグメントの中で最も高く、建設機械事業の22.9%を上回っている。
TIKRはキャタピラーについて29人のアナリストを追跡している。「買い」と評価しているのは何人か?
キャタピラーの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。キャタピラーのアナリスト評価を見る
関税がマージンを下限付近に押し留める
コスト面はより難しい部分だ。キャタピラーは依然として今年、約22億ドルの関税コストを見込んでおり、調整後営業利益率は自社の目標範囲の下限付近にとどまっている。第3四半期の営業利益にはまた、IEEPA(国際緊急経済権限法)に基づく関税回収分1億2,800万ドルが含まれていたが、この利益は繰り返されない可能性がある。
資源産業事業はこの圧迫を明確に示している。売上高は15%増加したが、関税を含む2億800万ドルの製造コスト増加により、利益率は13.5%で横ばいとなった。
第4四半期も軟調に見える。経営陣は、前年同期の好調な四半期と比較して売上高の伸びは緩やかになると見込んでいる一方、建設機械のディーラーは約16億ドルの在庫を削減する見込みだ。
今年、利益は上昇を続けた。一方で株価収益率(PER)は逆の動きをした。
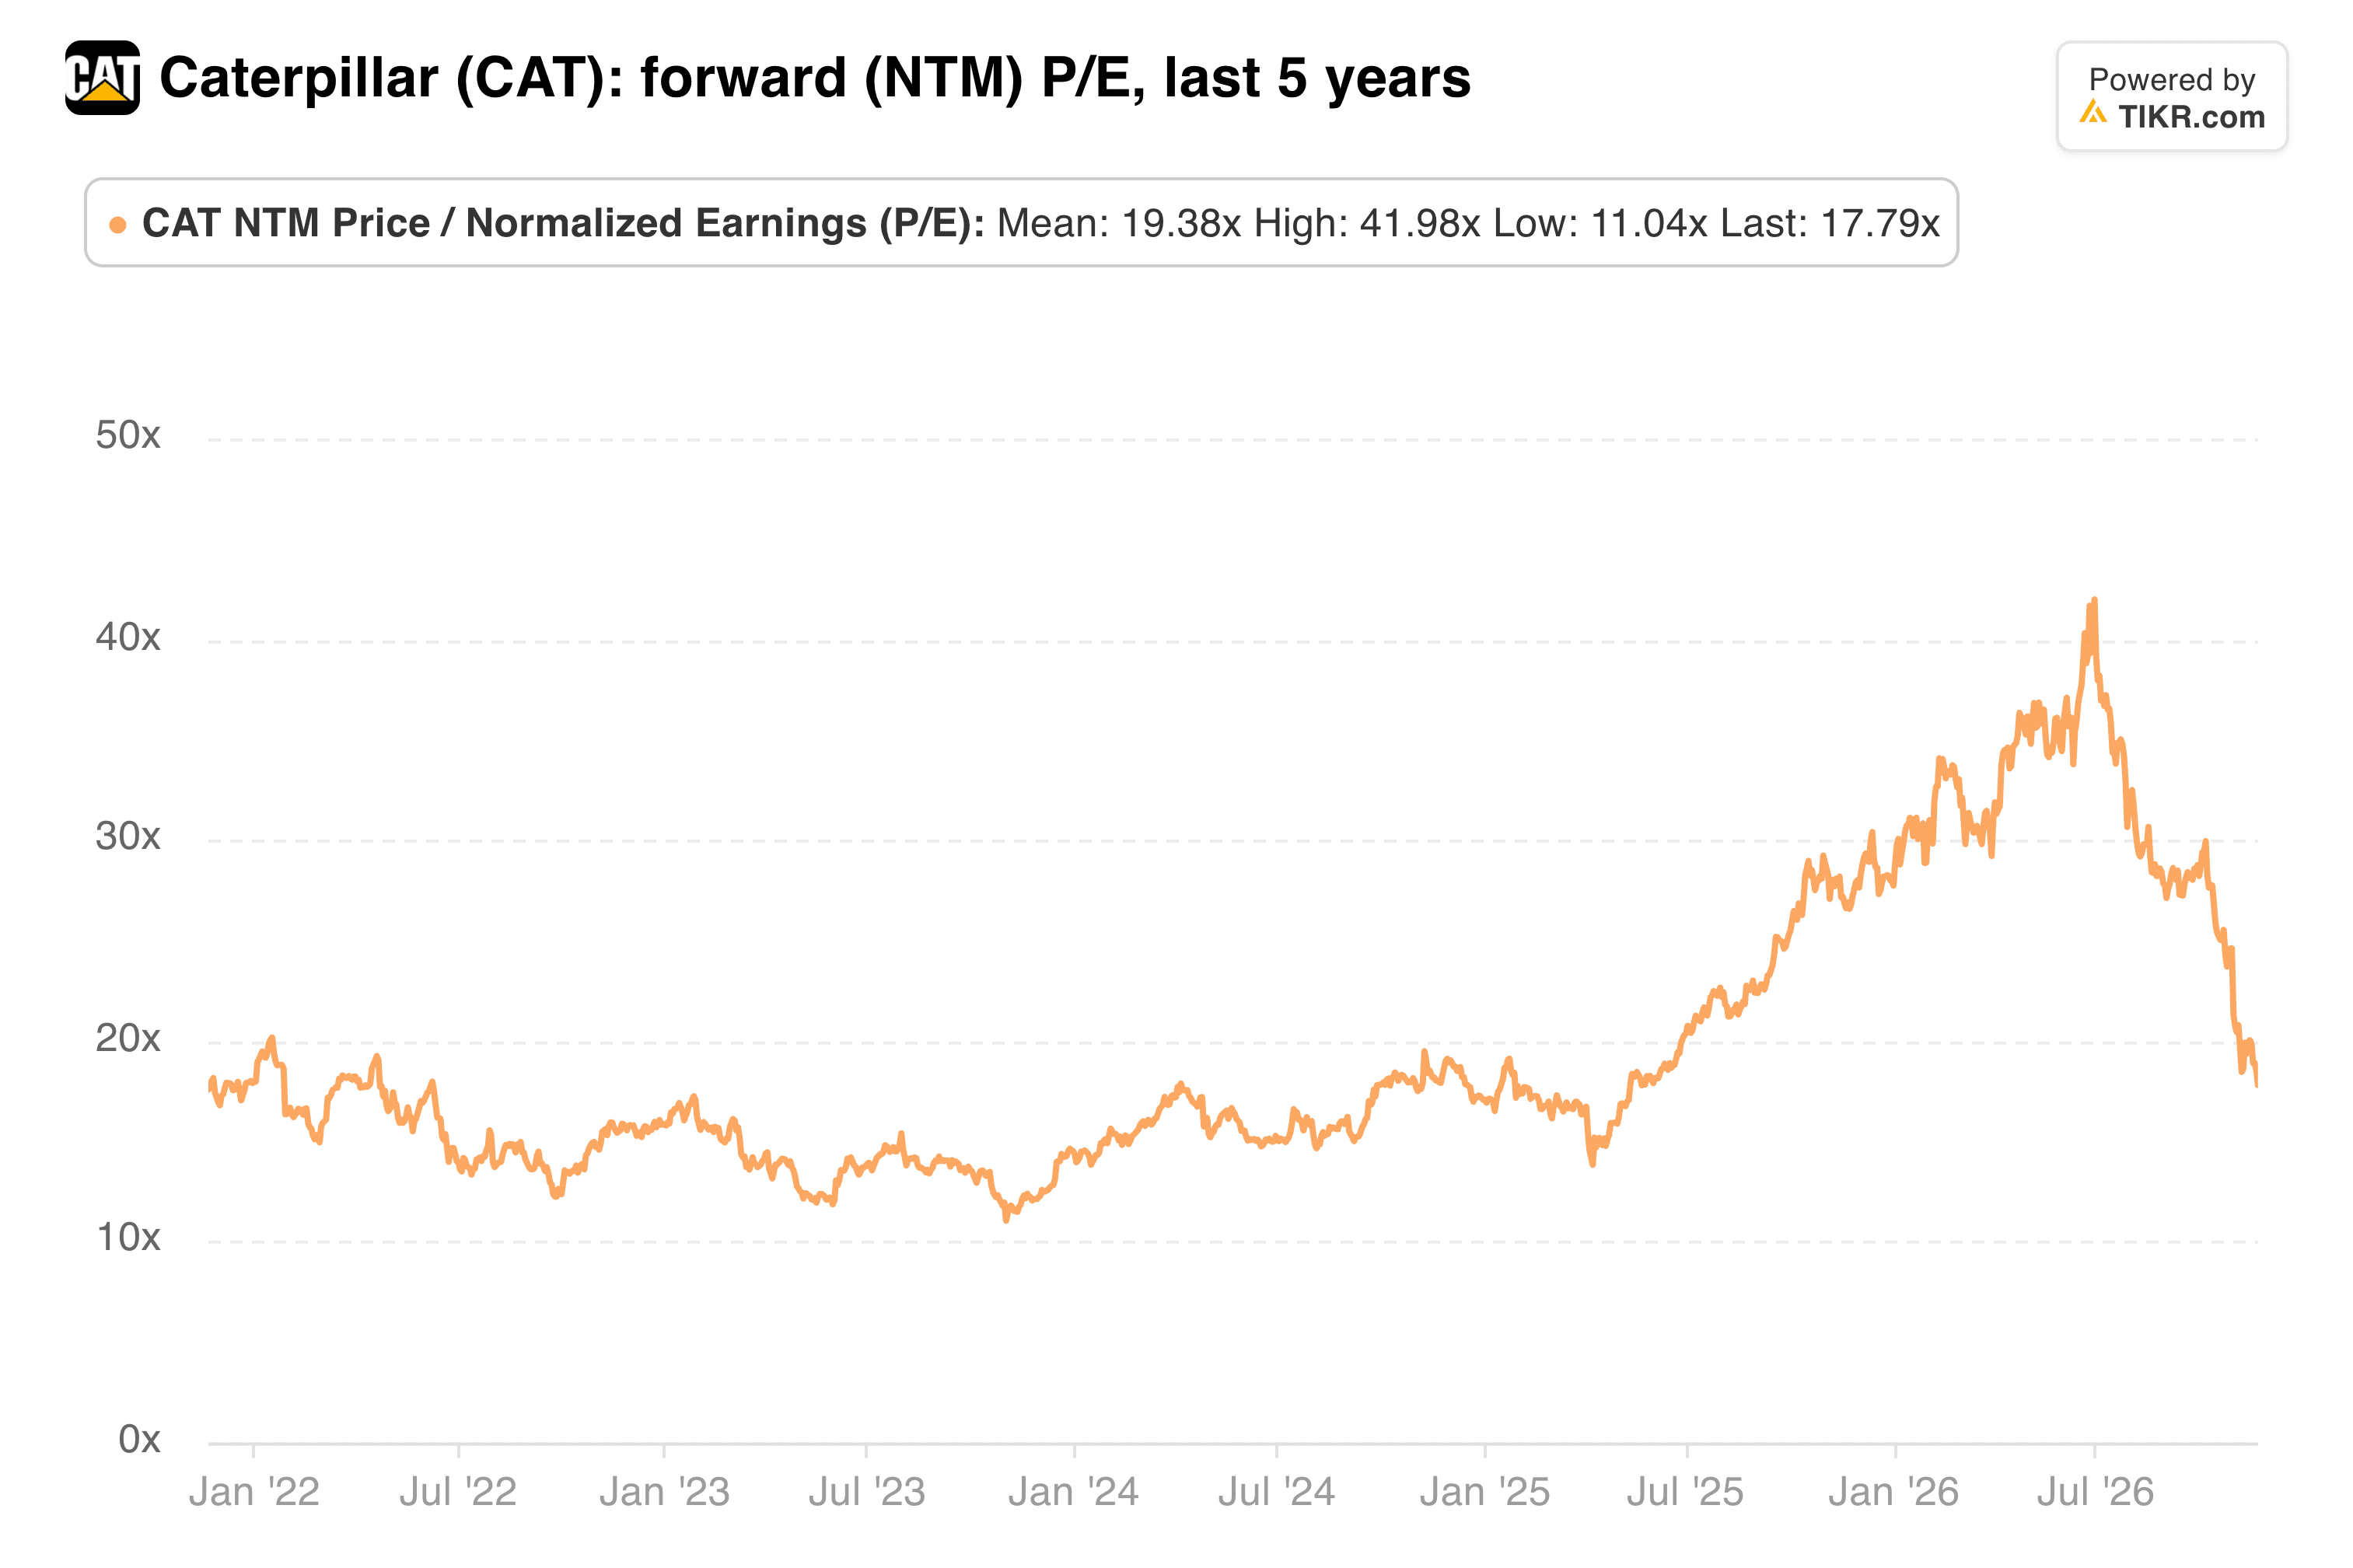
キャタピラーは年初から9か月間で1株当たり20.36ドルを稼いだ(前年同期は13.69ドル)。それにもかかわらず、そのフォワードPERは現在、6月の高値からはるかに低い水準にある。
私の見解:今回の売りは、データセンター需要がすでに減退しているかのようにキャタピラー株を評価したものであり、第3四半期の決算にはそのような兆候は何も示されなかった。それでも私は忍耐強くあるべきだと思う。関税とキャパシティコストにより、2027年まで利益率が下限付近に押し留められる可能性があり、データセンター建設のペースが鈍化すれば、最も収益性の高いセグメントが最初に打撃を受ける。現在の水準では、リスクとリターンのバランスは6月の時点よりもはるかに均衡していると考える。
1月に発表が予定される第4四半期決算が次の試金石となる。それは2027年に関する初めての詳細な見通しを示し、781億ドルの受注残高がマージンを押し上げるのに十分な速さで出荷されるかどうかを示すはずだ。
では、キャタピラー株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、キャタピラーがどのくらいの価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!