主なポイント
- Plains All American Pipelineの利回りは6.8%、Kraft Heinzの利回りは6.4%(現在価格)。Kraft Heinzは11月4日に四半期配当を1株あたり$0.40で据え置き。
- Plainsは前年比10%の分配金増額を実施し、年間1ユニットあたり$0.15の増額を目標としている。
- アナリストは、Plainsの2026年度の分配可能キャッシュフローが分配金を1.6倍カバーすると予想。一方、Kraft Heinzの配当は、直近12ヶ月のフリーキャッシュフローに対する支払い率が50%から、2026年度予想では63%に上昇。
- Kraft Heinzは2027年に配当支払い後約5億ドルのフリーキャッシュフローを見込む。Plainsは債務が多く、ネット債務/EBITDAは3.4倍(Kraft Heinzは2.7倍)。
6%を超える利回りを求める退職者は、Plains All American Pipeline (PAA)とKraft Heinz (KHC)の2銘柄で、それぞれ6.8%と6.4%の利回りを得られる。
両社は投資家に対し、直近の見通しを伝えた。Plainsは11月6日の第3四半期決算で、Kraft Heinzは11月12日の投資家向け説明会で2027年までの計画を発表した。
退職者は確実な収入源を求める。では、退職者にとってより良い配当株はどちらか?
| 指標 | Plains All American (PAA) | Kraft Heinz (KHC) |
|---|---|---|
| 現在の利回り | 6.8% | 6.4% |
| 現在の配当 | 年間1ユニットあたり$1.67 | 年間1株あたり$1.60 |
| 配当成長率(2020年度~2025年度) | 年間16.7% | 年間0.0% |
| カバー率(直近実績) | 分配可能キャッシュフロー・カバー率1.67倍(2025年度) | キャッシュ配当支払い率50%(2026年6月27日までのTTM) |
| カバー率(将来予想、2026年度コンセンサス) | 1.60倍 | 63% |
| ネット債務/EBITDA(LTM) | 3.35倍 | 2.71倍 |
| 利払い能力(LTM) | 2.79倍 | 4.93倍 |
出典: TIKR; 利回りと現在の配当はStockAnalysisより、現在価格に基づく。
退職者に6%以上の利回りを提供する安全な配当株6選
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これらは、我々の新しい投資レポートの一部として入手可能だ。アクセス方法についてこちらで詳細を確認されたい。
Plains:増配計画を有する
Plainsは11月13日に1ユニットあたり$0.4175を分配(2025年第3四半期の$0.38から10%増)、年間$1.67に相当。これは経営陣が「年間1ユニットあたり$0.15の増額を目標」としている方針と一致する。Plainsはパートナーシップであるため、ユニットに対して分配金を支払い、保有者は税務申告時にK-1フォームを受け取る。
2025年度の分配可能キャッシュフローは1ユニットあたり$2.61で、年間$1.56の分配金を堅調な1.67倍でカバーした。アナリストは2026年度について、$2.72対$1.70で1.60倍を予想している。2020年度から2025年度までの16.7%の成長率は、2016年度の1ユニットあたり$2.50から2020年度の$0.72への減配を起点としている。以下のチャートは、それ以降、分配可能キャッシュフローよりも分配金の伸びが速いことを示している:
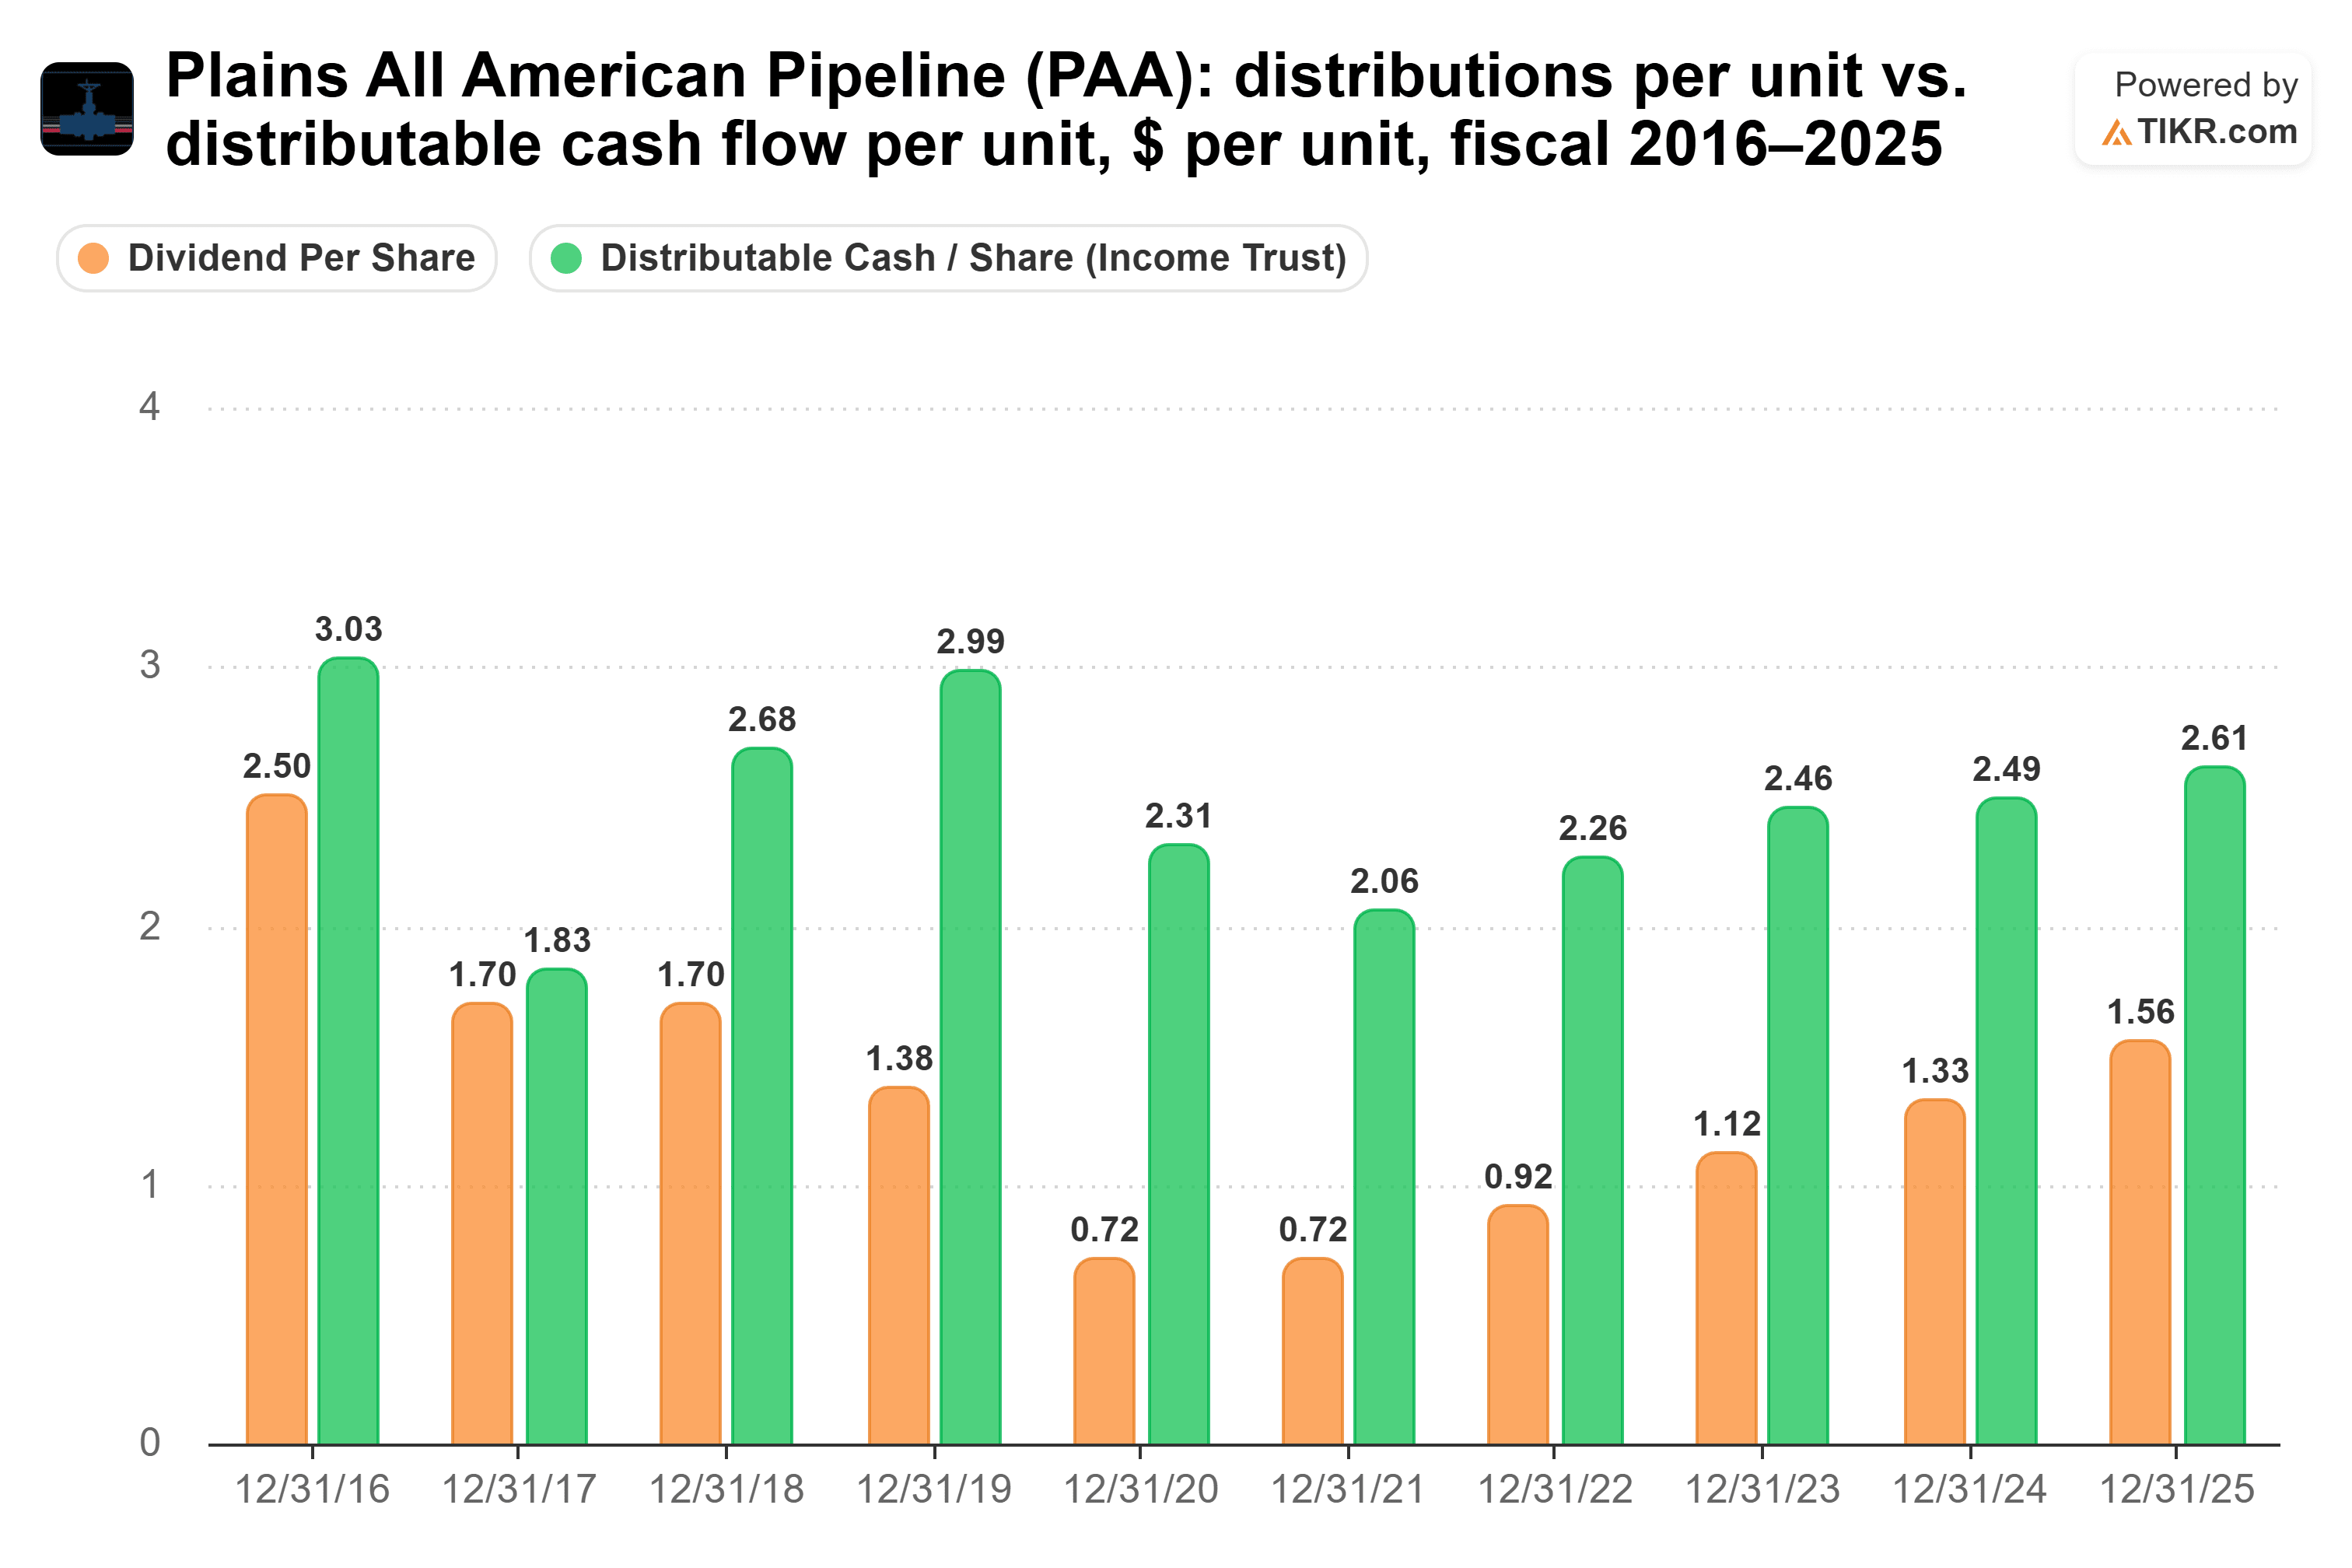
カバー率は2020年度の3.21倍から2025年度の1.67倍に低下したが、依然として十分な余裕がある。
Plainsは2026年5月にカナダのNGL事業をKeyeraに売却した。会長兼CEOのWillie Chiang氏は、残された原油事業は「より持続的で予測可能なキャッシュフロー・ストリーム」を持つと述べている。また、Plainsは10月9日に最後の優先ユニットを償還したことで年間1ユニットあたり約$0.09の追加的な分配可能キャッシュフローを見込んでおり、11月6日に2026年の調整後EBITDAガイダンスを288億ドルで据え置いた。リスクは債務にある:ネット債務はEBITDAの3.35倍、EBITによる利払いカバー率はわずか2.79倍だ。
Kraft Heinz:事業再生のための投資を継続
Plainsは増配を続ける一方、Kraft Heinzは2020年度も2025年度も1株あたり$1.60の配当を支払い、11月4日に取締役会は四半期配当$0.40を再び宣言した。同社の配当は、2026年6月27日までの12ヶ月間のフリーキャッシュフローの50%を十分にカバーしていた。以下のチャートは、2023年度以降、毎年フリーキャッシュフローが配当をカバーしていることを示している:
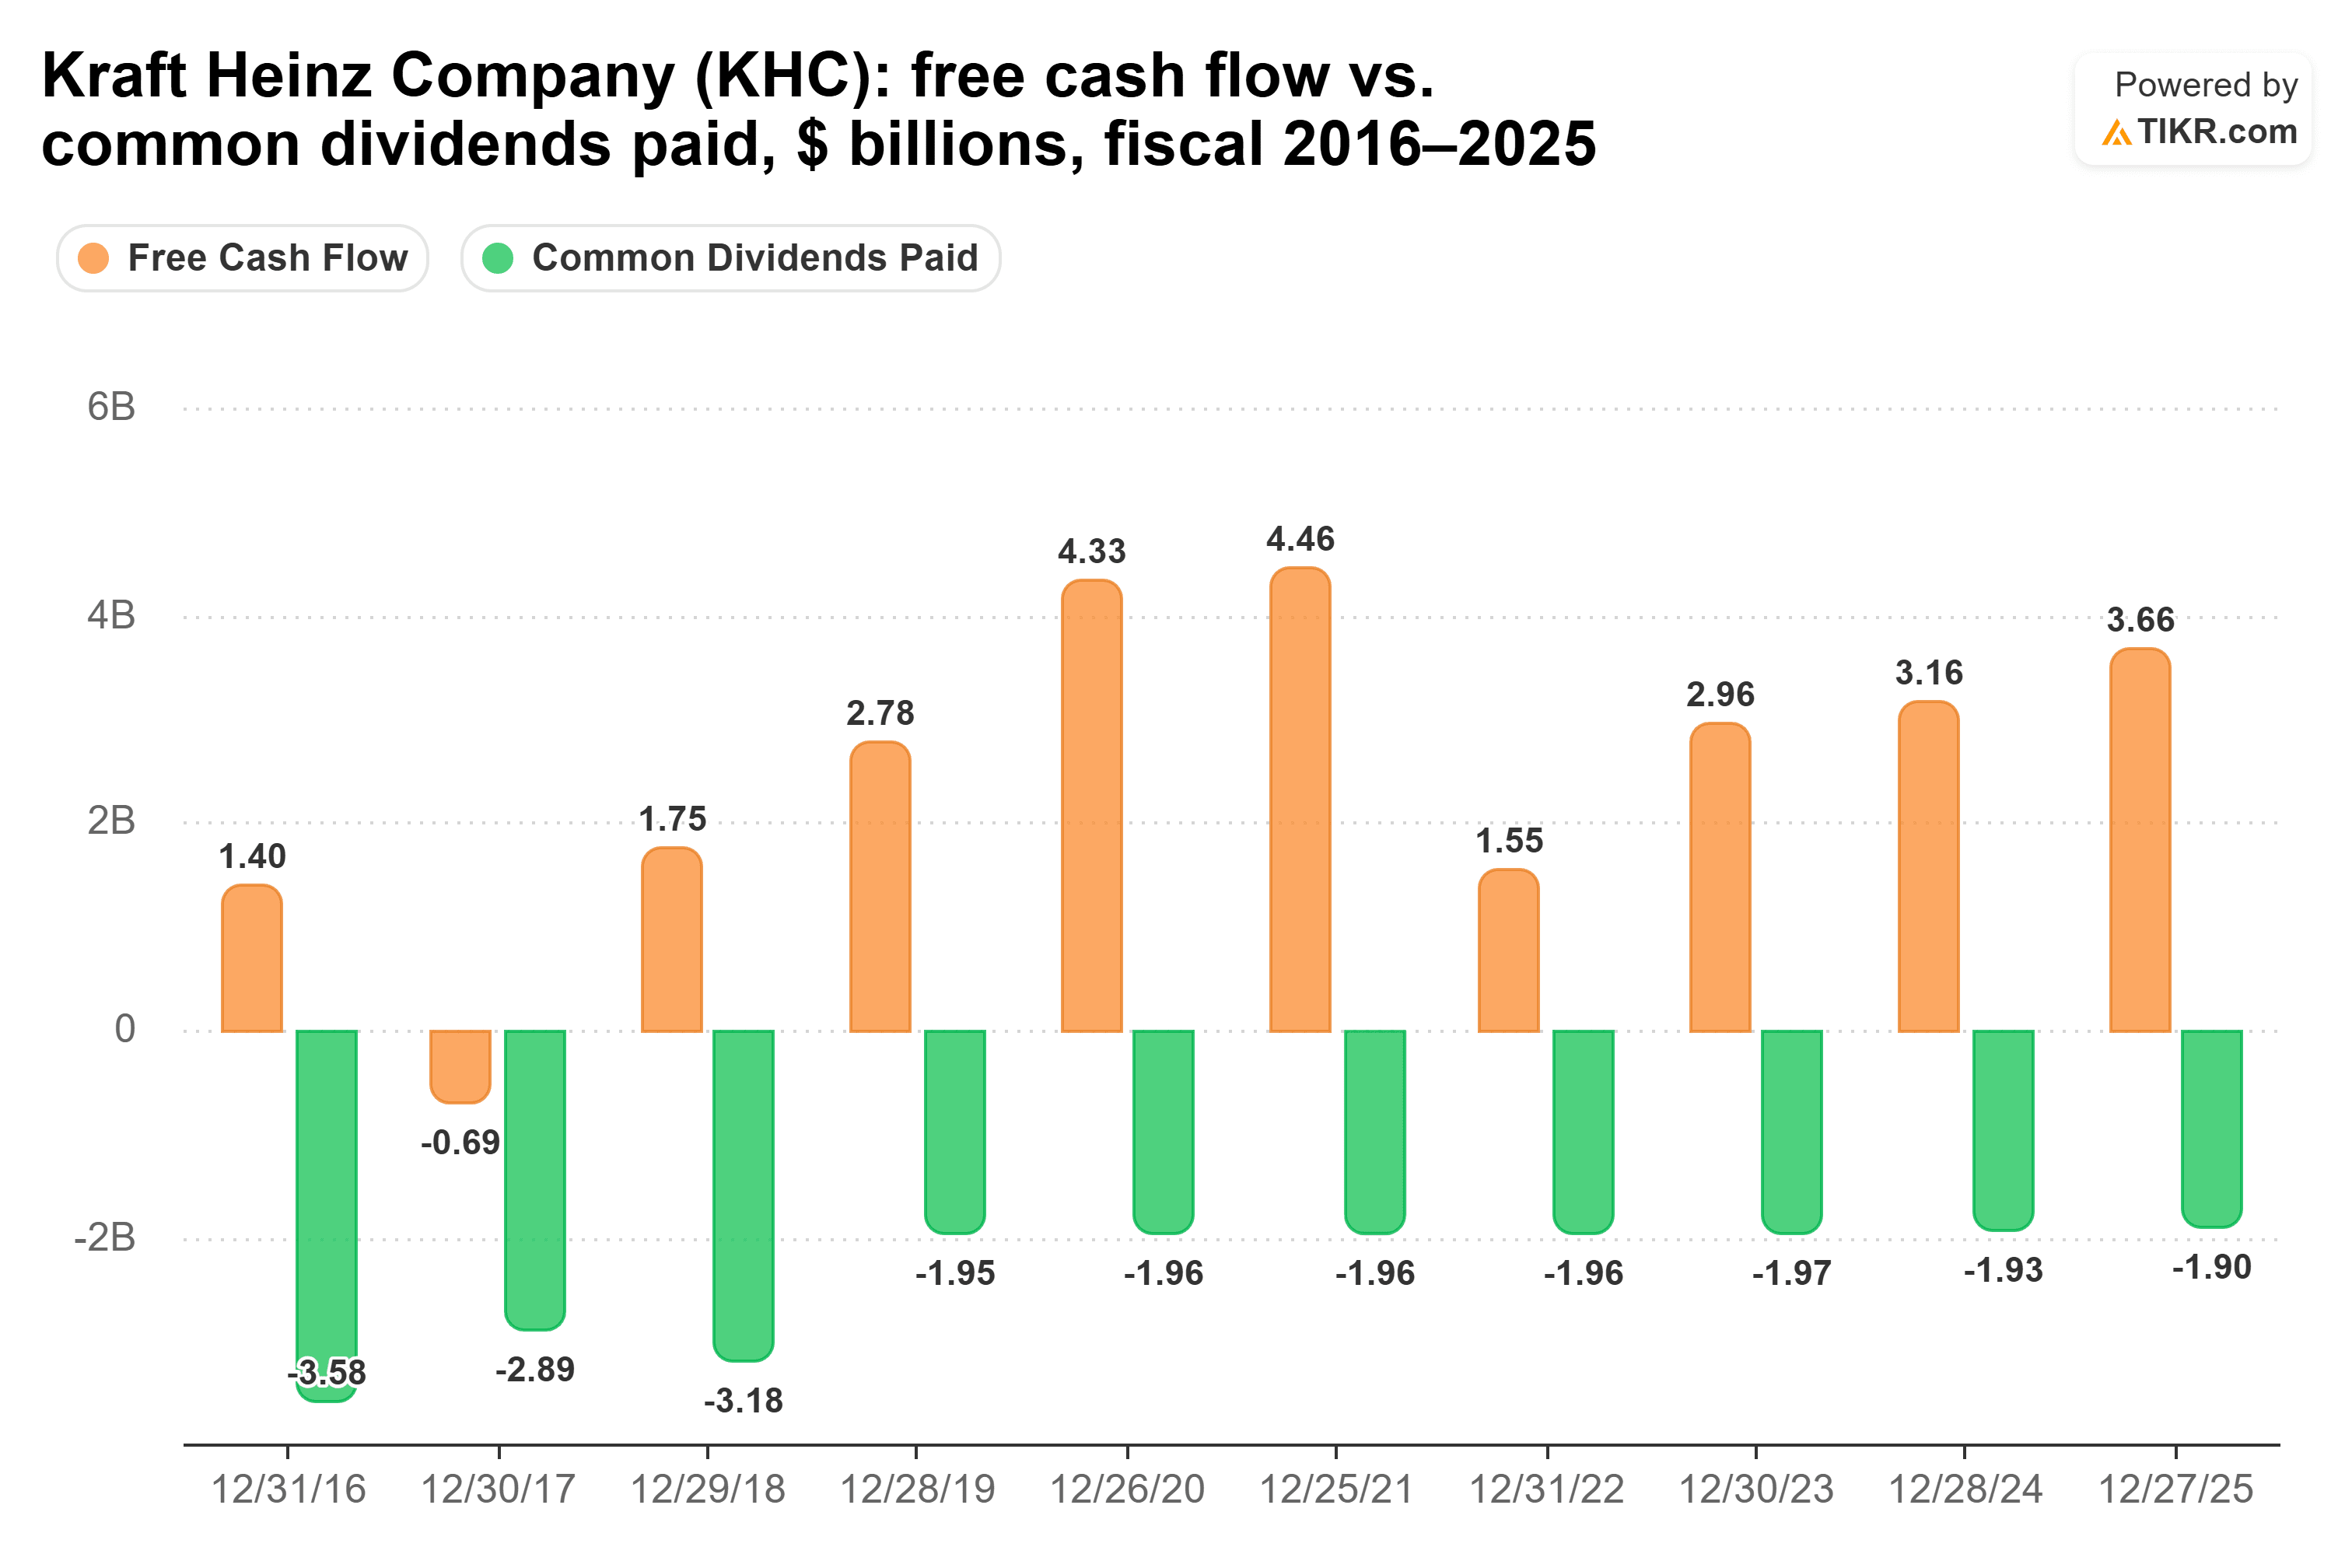
この支払い率は、2026年度コンセンサスでは63%に上昇する。これは、5人のアナリストがフリーキャッシュフローが2025年度の366億ドルから2026年度には301億ドルに減少すると予想しているためだ。昨年のコンセンサスは実際の数値の4%以内に収まった。Kraft Heinzは、事業に7億ドル以上を再投資するため、今年の定常通貨ベースの調整後営業利益が16%から18%減少するとのガイダンスを示している。
同社の北米事業は縮小している。第3四半期の北米での純売上高は前年同期比3.4%減少した一方、新興市場では13.8%成長した。11月4日、Kraft Heinzは2026年の調整後EPSガイダンスを$2.07-$2.13に上方修正し、のれん及び無形資産の減損損失を計上した。また、北米のコーヒー事業をOne Rock Capital Partnersに65億ドルの価値で売却し、30%の株式を保有し続けることに合意した。経営陣は、キャッシュフローが事業への投資、配当の維持、債務返済を支えると述べており、配当を現状水準で据え置く計画だ。
では、どちらの配当が勝るか?
退職者にとって、Plains All Americanの方が優れた配当株である。より大きな収入をもたらす:1万ドルの投資で年間683ドル(Kraft Heinzは640ドル)。また、増配計画を有しており、十分な余裕を持った分配可能キャッシュフローによって裏付けられている。長い退職生活において、成長する収入源は非常に価値が高い。
Kraft Heinzは、対応できる余地が少なくなるだろう。アナリストは、同社のフリーキャッシュフローが2025年度の水準を2028年度まで下回り続けると予想している:
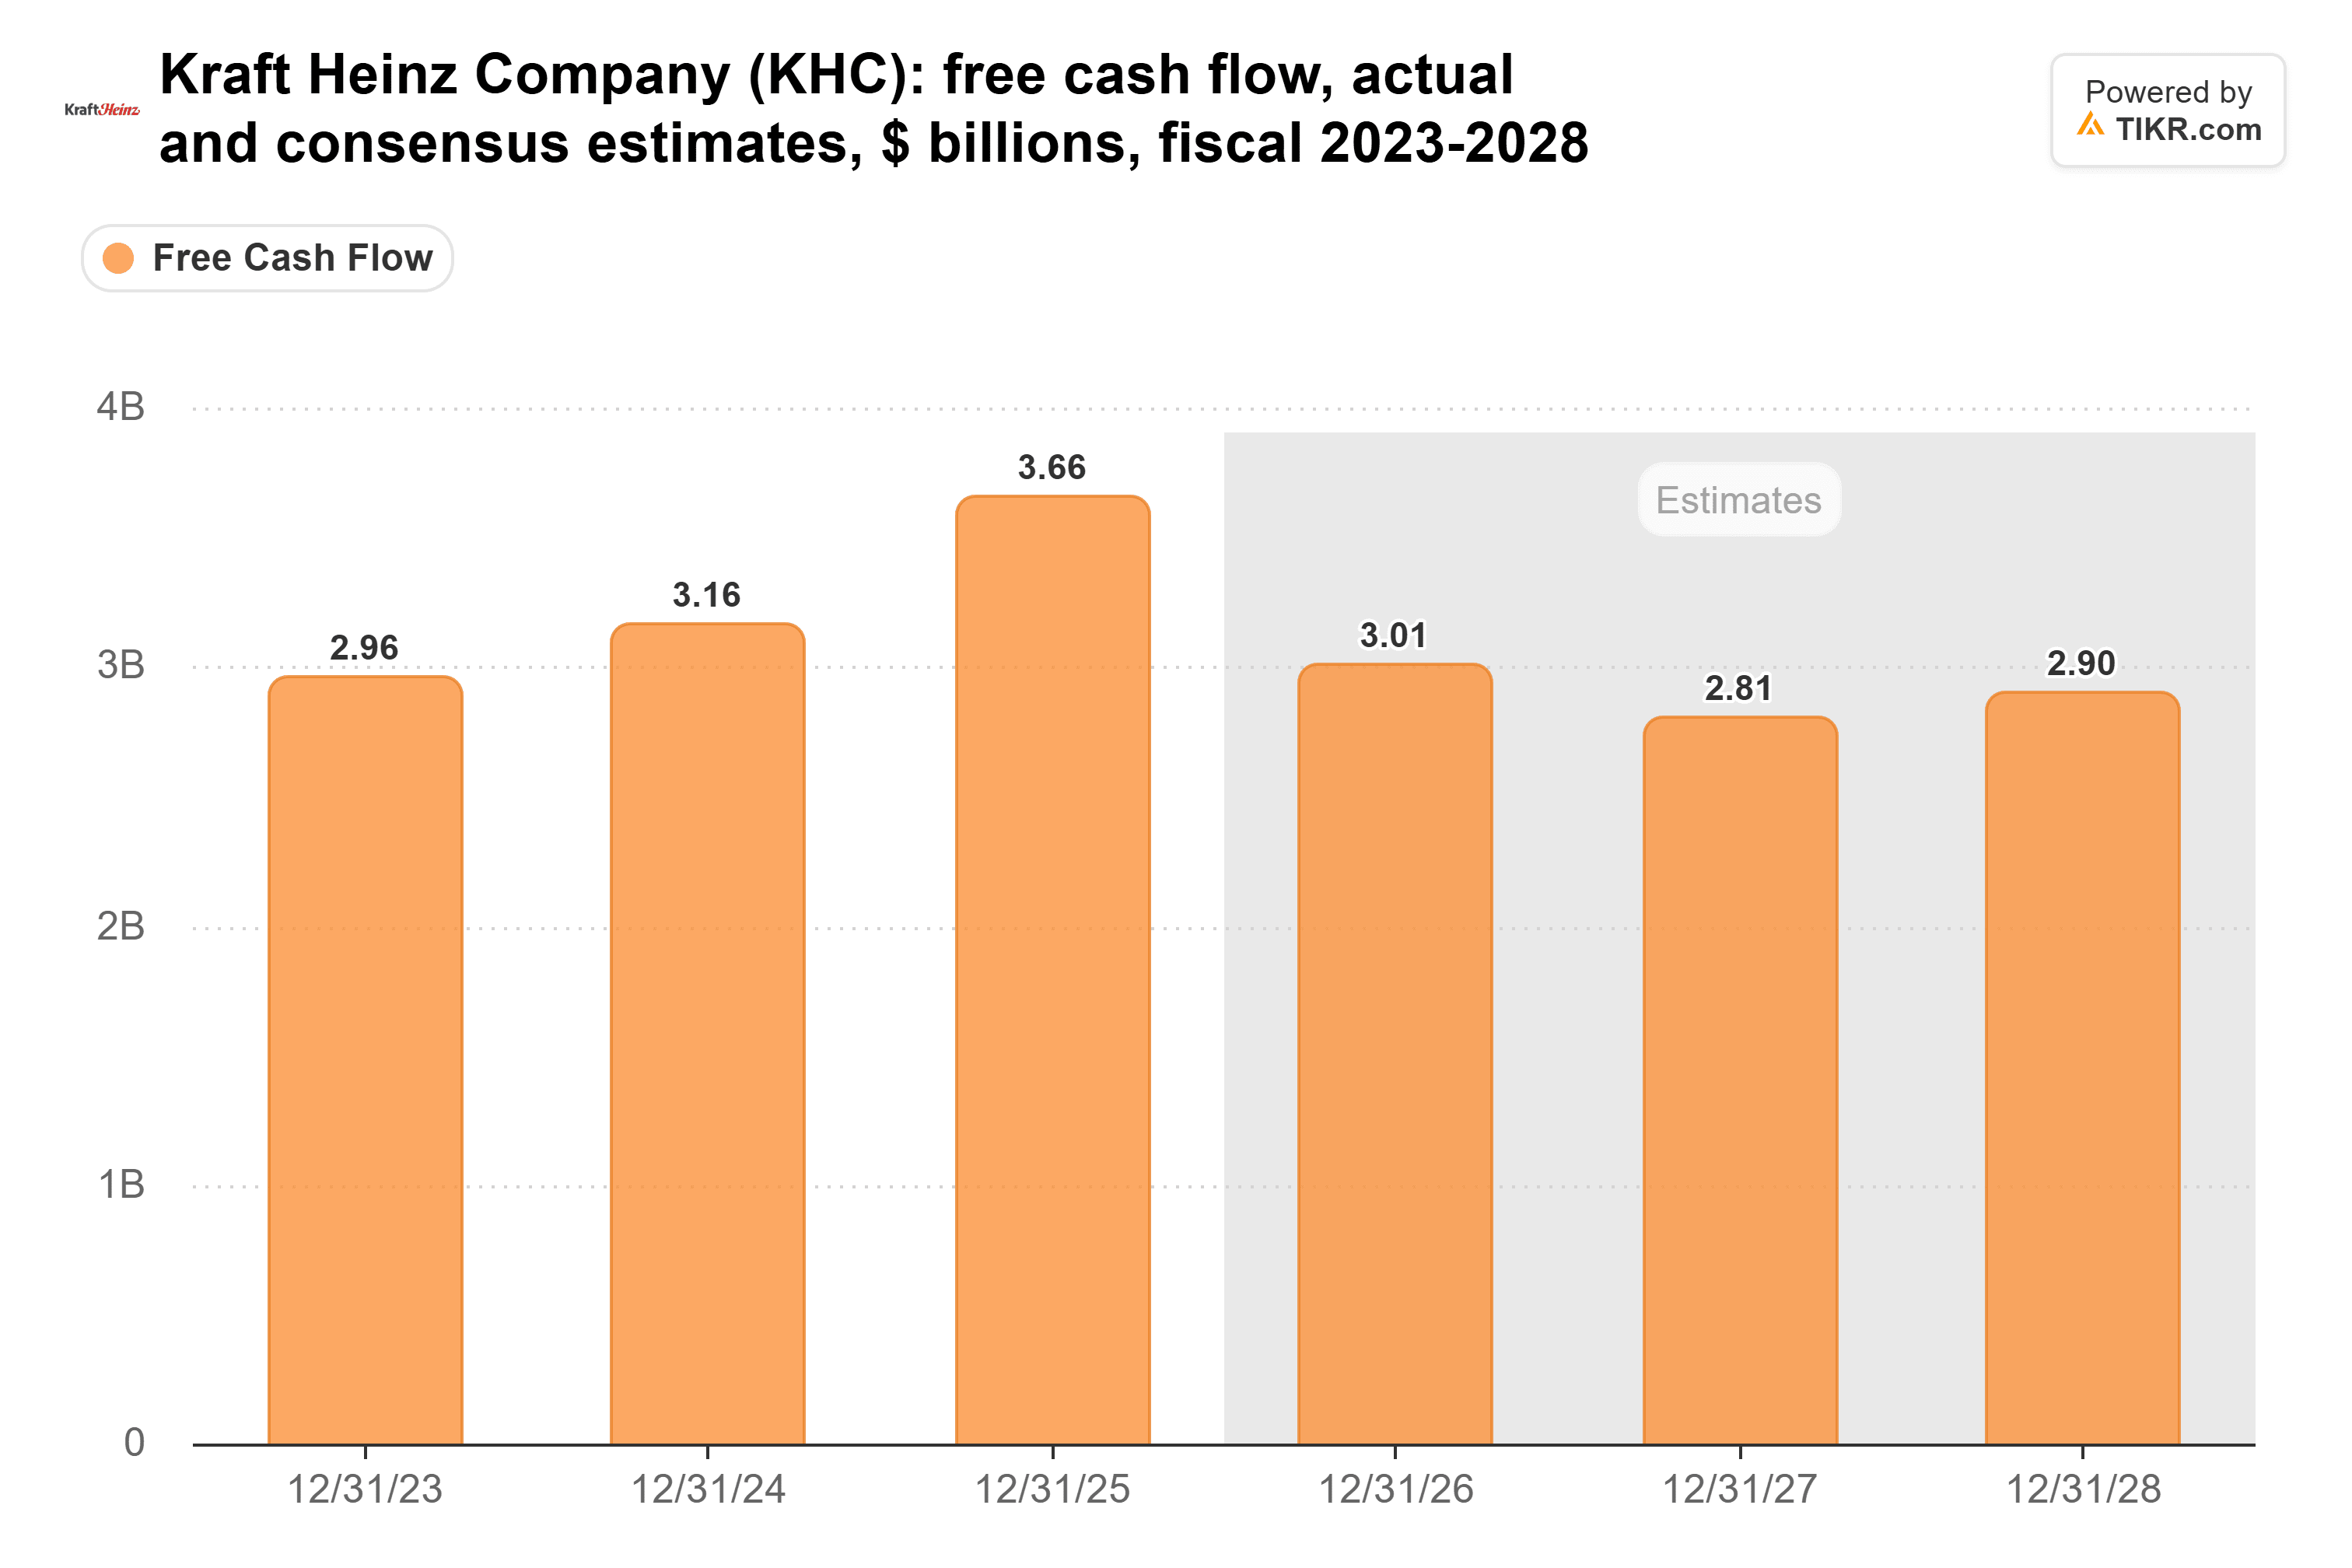
同社自身も、2027年に配当支払い後約5億ドルのフリーキャッシュフローを見込んでいる。
これはKraft Heinzの配当が危険にさらされていることを意味しない。同社の債務は少なく(ネット債務/EBITDA 2.71倍)、利払いカバー率は4.93倍だ。ただ、据え置きの収入源で余裕が薄いものよりも、成長し余裕のある収入源の方が、確実性が高いということだ。
もちろん、Plainsの増配はパーミアン盆地の生産が維持されることに依存しており、2027年のガイダンスは2月の決算説明会で発表される予定だ。
安全な6%以上の利回りで、充実した退職生活を
配当は莫大な富への鍵を握ることがある。ただし、適切な銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の入金を待ちながらやりくりする生活との違いになり得る。
我々は、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資・財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、直近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!