主なポイント
- 9月30日締めの四半期で13Fを提出した460の大型ファンドのうち、13ファンドがバークシャー・ハサウェイを買い、12ファンドが売り、ジョージ・ソロスのファンドは売り手側に含まれた。
- これまでのところ買い手が優勢で、バークシャー株は9月30日以降15%上昇している。
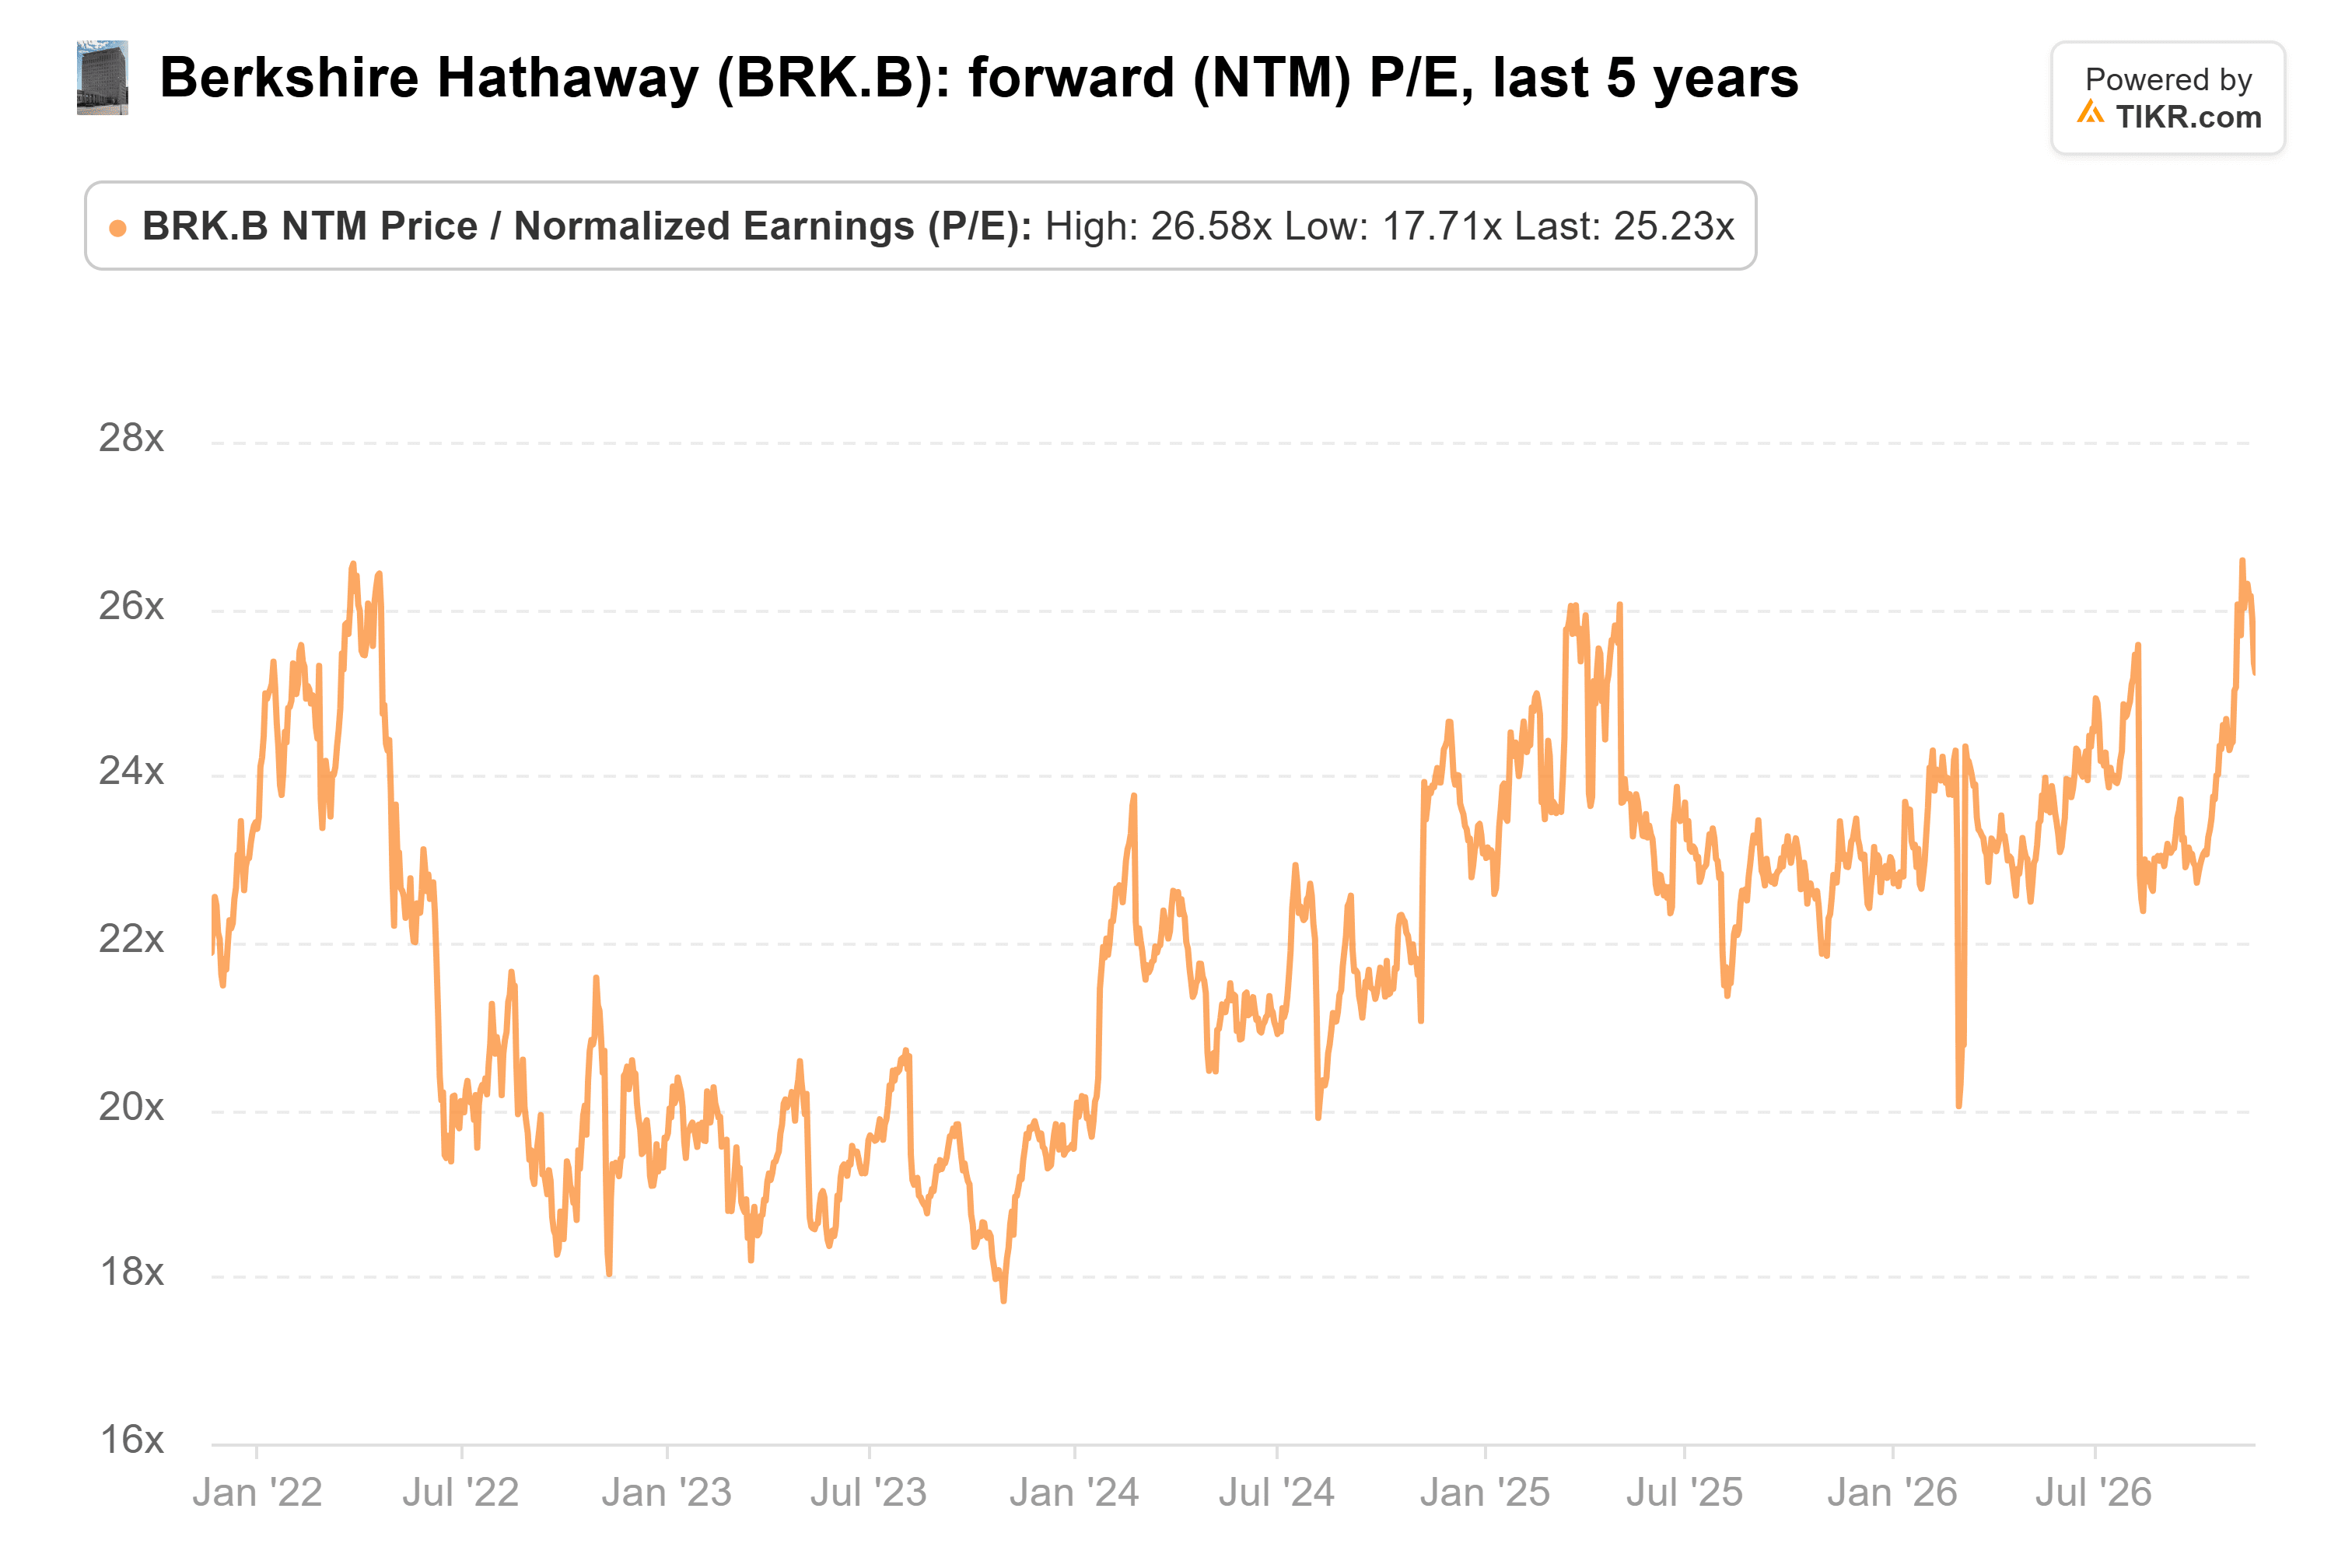
- この上昇により、バークシャーは予想PERが25倍となり、過去5年平均の22倍を上回っている。一方、ソロスが保有を維持したAIGは約9倍で取引されている。
- ここから先は売り手の主張の方が妥当だろう:アナリストは緩やかな利益成長を予想しており、平均目標株価は現在の株価を下回っている。
大型ファンドは前四半期、バークシャー・ハサウェイ (BRK.B) について意見が分かれ、ジョージ・ソロスは売り手側に回った。
9月30日締めの四半期で13Fを提出した460の大型ファンド(著名なファンドに加え、13Fに10億ドル以上の米国株を保有するファンド。クオンツ・ファンドとインデックス・ファンドは除く)のうち、13ファンドがバークシャーを買い、新規ポジションを開設するか、既存ポジションを20%以上増やした。12ファンドが売却するか保有を20%以上削減し、92ファンドが四半期末時点で保有を維持した。
ソロスは一部売却、より大規模な売り手はさらに踏み込む
ソロス・ファンド・マネジメントが11月13日に提出した四半期の13Fによると、バークシャー保有を25%削減し、9月30日時点で99,314株(4,900万ドル相当)となった。これは、同社の13Fに記載された64億8,000万ドルの米国株の0.8%を占め、28番目に大きなポジションだ。一方、アメリカン・インターナショナル・グループ (AIG) の144,410株は変更なく保有を維持した。
他の売り手はより多額の資金を動かした。ウェルカム・トラストは、11月12日提出の13Fによると、保有を35%削減(四半期末価格で約1億8,300万ドル相当)。ブルー・スパロウの11月16日提出の13Fによると、68%削減し101,500株(約1億700万ドル相当を売却)となった。プラナ・キャピタル・マネジメントとナインティ・ワンは両社とも売却(それぞれ約6,800万ドル相当)、ジベルニー・キャピタルは保有を39%削減した。
TIKRはバークシャー・ハサウェイを4人のアナリストがカバーしています。「買い」と評価しているのは何人?
バークシャー・ハサウェイの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。バークシャー・ハサウェイのアナリスト評価を見る
チェック・キャピタル、13Fの3分の1をバークシャーに
買い手側では、圧倒的に大きな賭けを行ったのは24億ドルを運用するチェック・キャピタル・マネジメントで、同社はバークシャーに大きな賭けをしている。11月5日提出の13Fによると、保有を31%増やし110万株(四半期末価格で約1億3,500万ドル相当追加)となった。バークシャーは現在、同社の13Fに記載された米国株の34.2%を占める最大の保有銘柄だ。
BSNキャピタル・パートナーズは10万株(5,100万ドル相当)の新規ポジションを開設し、13Fに記載された25億ドルの米国株の2.0%を占める。ノリス・パーネ&フレンチは保有を90%増やし94,959株(13F株の2.1%)となった。ジェレミー・グランサムのGMOとリー・エインズリーのマーベリック・キャピタルも、小規模ながら新規ポジションを開設した:それぞれ約300万ドルと200万ドル相当だ。
これまでのところ、買い手が優勢だ。バークシャー株は、これらの13Fが示す最終日である9月30日の終値から15%上昇している(13Fは支払価格を示さないため、これは株価単独の動き)。その間、バークシャーの第3四半期決算は、四半期中に96億ドル、10月にさらに約20億ドルの自社株買いを行ったことを示した。
25倍のPERは妥当か?
利益は株価に追いつかなかった。バークシャーの第3四半期の営業利益は5.8%減少し127億ドルとなり、保険引受利益が43%減少したためだ。GEICOの税引前引受利益は、前年同期の17億7,000万ドルから9億8,200万ドルに減少した一方、BNSFの利益は19%増加した。
アナリストはここから先、大幅に速い成長を期待していない。コンセンサス調整後EPSは、2025年の20.62ドルから今年は22.56ドルに回復するが、その後は年約2%成長して2028年に23.61ドルとなる見込みだ:
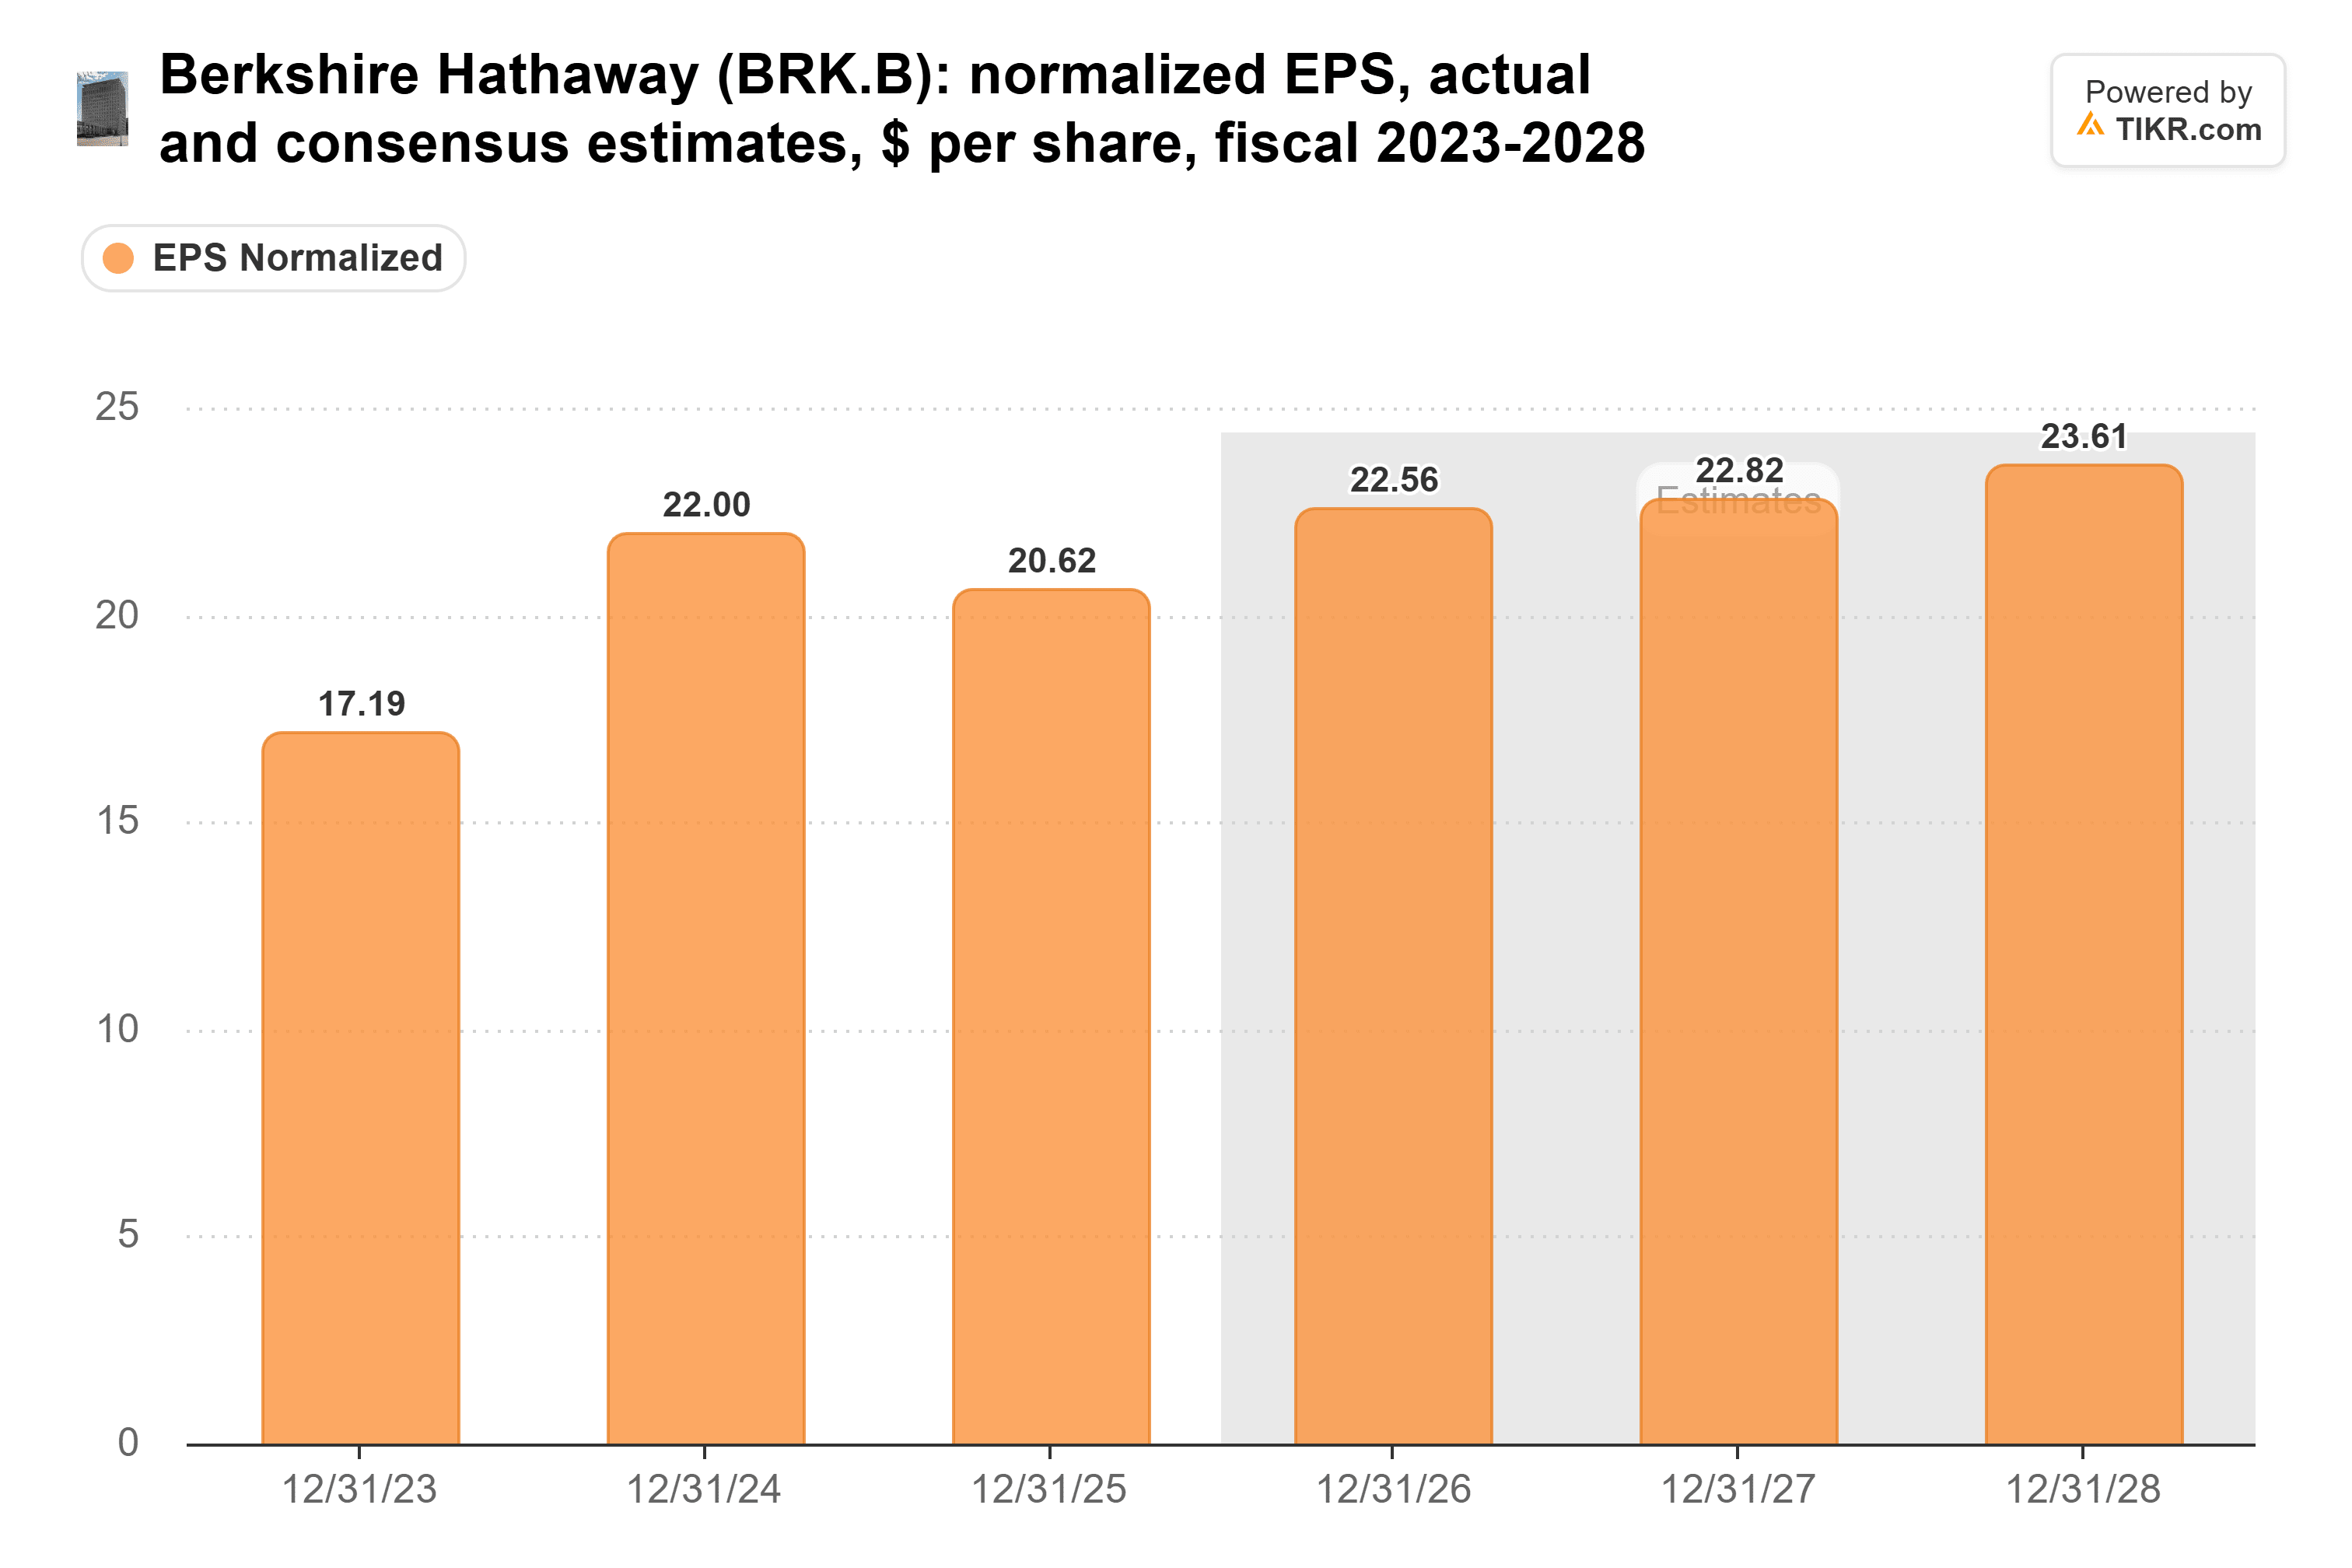
(2026年と2027年の予想を作成しているアナリストは3人のみ、2028年は2人。)
投資家はこれらの利益に対して、通常よりも高い対価を支払っている。バークシャーは予想PER25倍で取引されており、過去5年平均の22倍を上回り、11月9日には27倍のピークを記録した:
ストリートの平均目標株価は過去1年で上昇し、529ドルから565ドルとなった:
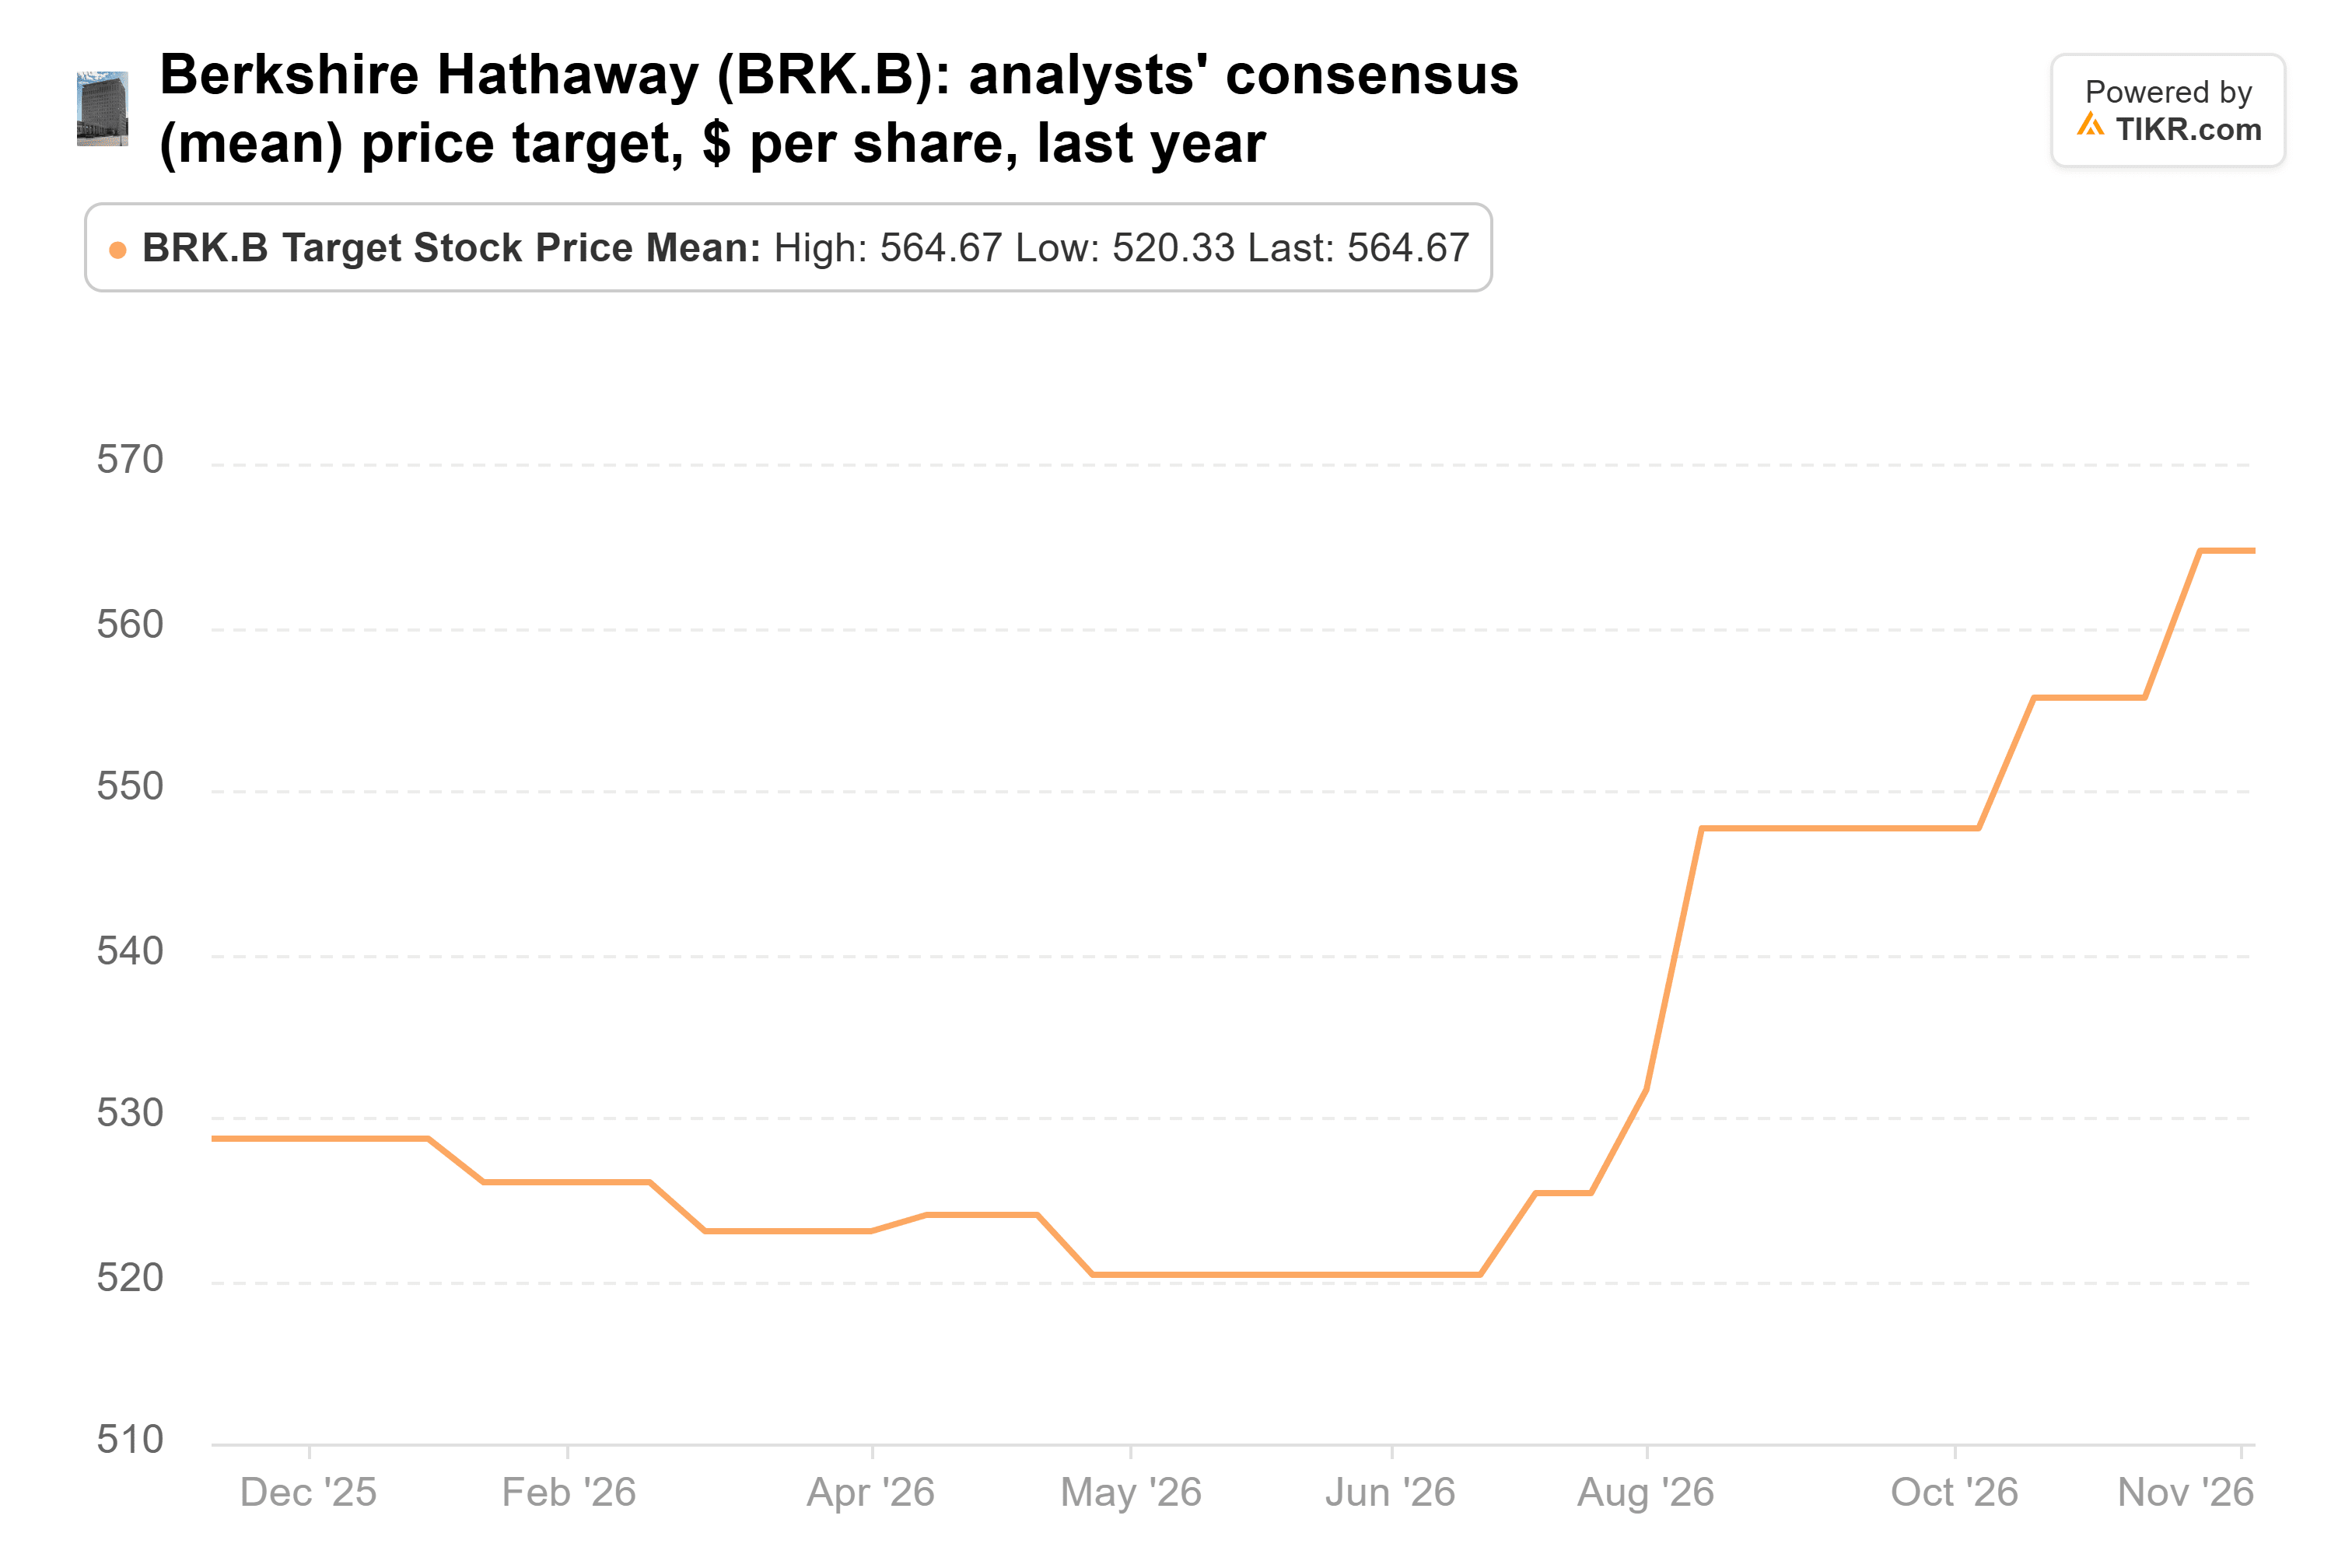
しかし株価はそれを上回って上昇した。現在の565ドルの平均は株価を1%下回っており、バークシャーをカバーする4人のアナリストの目標株価は510ドルから628ドルの範囲にある。
ここから先は売り手の主張の方が妥当
買い手はタイミングを正しく捉えた。しかし、年約2%の成長に対して予想PER25倍では、私は今は売り手側に与するだろう。GEICOは、これらの控えめな予想さえも脅かす主要なリスクであり、第3四半期の損害率は前年同期の71.5%から76.6%に上昇した。
保険セクターは他でもっと安く買える。ソロスが保有を維持したAIGは、予想PER約9倍で取引されており、平均目標株価は株価を12%上回っている。
買い手の最良の主張は、バークシャーが9月30日時点で保有していた3,523億ドルの現金と米国債だ。グレッグ・アベルは10月までに今年約164億ドルの自社株買いを行っており、もし彼が米国債よりも高い収益を上げる事業を見つけられれば、今日の予想は低すぎると証明される可能性がある。
バークシャーの第4四半期決算とアベルの年次書簡(2月末または3月初めに予定)が次の試金石となる:この価格で自社株買いが継続されたかどうか、そして2026年の営業EPSが22.56ドルのコンセンサスを上回るかどうかだ。次の13F(2月中旬提出予定)は、チェック・キャピタルが追加買いを続けたかどうかを示すだろう。
では、バークシャー・ハサウェイ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、バークシャー・ハサウェイがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!