主なポイント
- 65億ドルを運用するFoxhaven Asset Managementは、第3四半期にAffirmとShopifyの保有を増やし、Meta Platformsへの新規ポジションを開設しました。
- これら3銘柄はすべて9月30日以降下落しており、AffirmとMetaは18%、Shopifyは11%下落しています。
- 各銘柄は通常のフォワード倍率を下回って取引されており、アナリストの平均目標株価は直近の終値より34%から68%上に位置しています。
- 3銘柄の中で最も強力な根拠を持つのはMetaで、平均を下回る倍率で26%の収益成長を達成しており、主なリスクはAI関連支出です。
Foxhaven Asset Managementは、ほとんどの投資家が知らない名前かもしれません。しかし、11月16日に提出された9月30日で四半期を終えた同社の13F報告書は、65億ドルを運用するこの運用会社が、投資家がよく知る3銘柄、すなわちAffirm (AFRM)、Shopify (SHOP)、Meta Platforms (META)に積極的に投資していることを示しています。
これらは、報告書に記載された36.4億ドルにのぼる米国株の中で、新規または追加されたポジションのうち最も大きな3つでした。そして、これら3銘柄はすべてその後下落しています。(これは各銘柄の9月30日からの価格変動です。13F報告書はFoxhavenがいつ、いくらで購入したかを示すものではありません。)
Affirmの成長は維持されている
9月30日までに、Foxhavenは229万株のAffirm株を保有しており、これは1四半期前より49%増加していました。その価値は1億5800万ドルで、同社の13F株の4.4%を占めていました。同株はそれ以降18%下落しており、52週高値から37%下がっています。
粗商品取扱高は9月四半期に34%増加し、CEOのMax Levchinは30%以上の成長を最低ラインと呼んでいます。懸念されるのは信用リスクです。月次ローンにおいて、30日以上延滞している割合は2.9%に達し、1年前の2.8%から上昇しました。Affirmの11月5日の決算発表以降、RBC Capitalは目標株価を96ドルから83ドルに、Cantor Fitzgeraldは97ドルから84ドルに、Truistは88ドルから86ドルに引き下げています。
それでもなお、36人のアナリストによる95ドルのコンセンサス目標株価は、直近の終値より68%高く、1年間ほとんど変化していません。
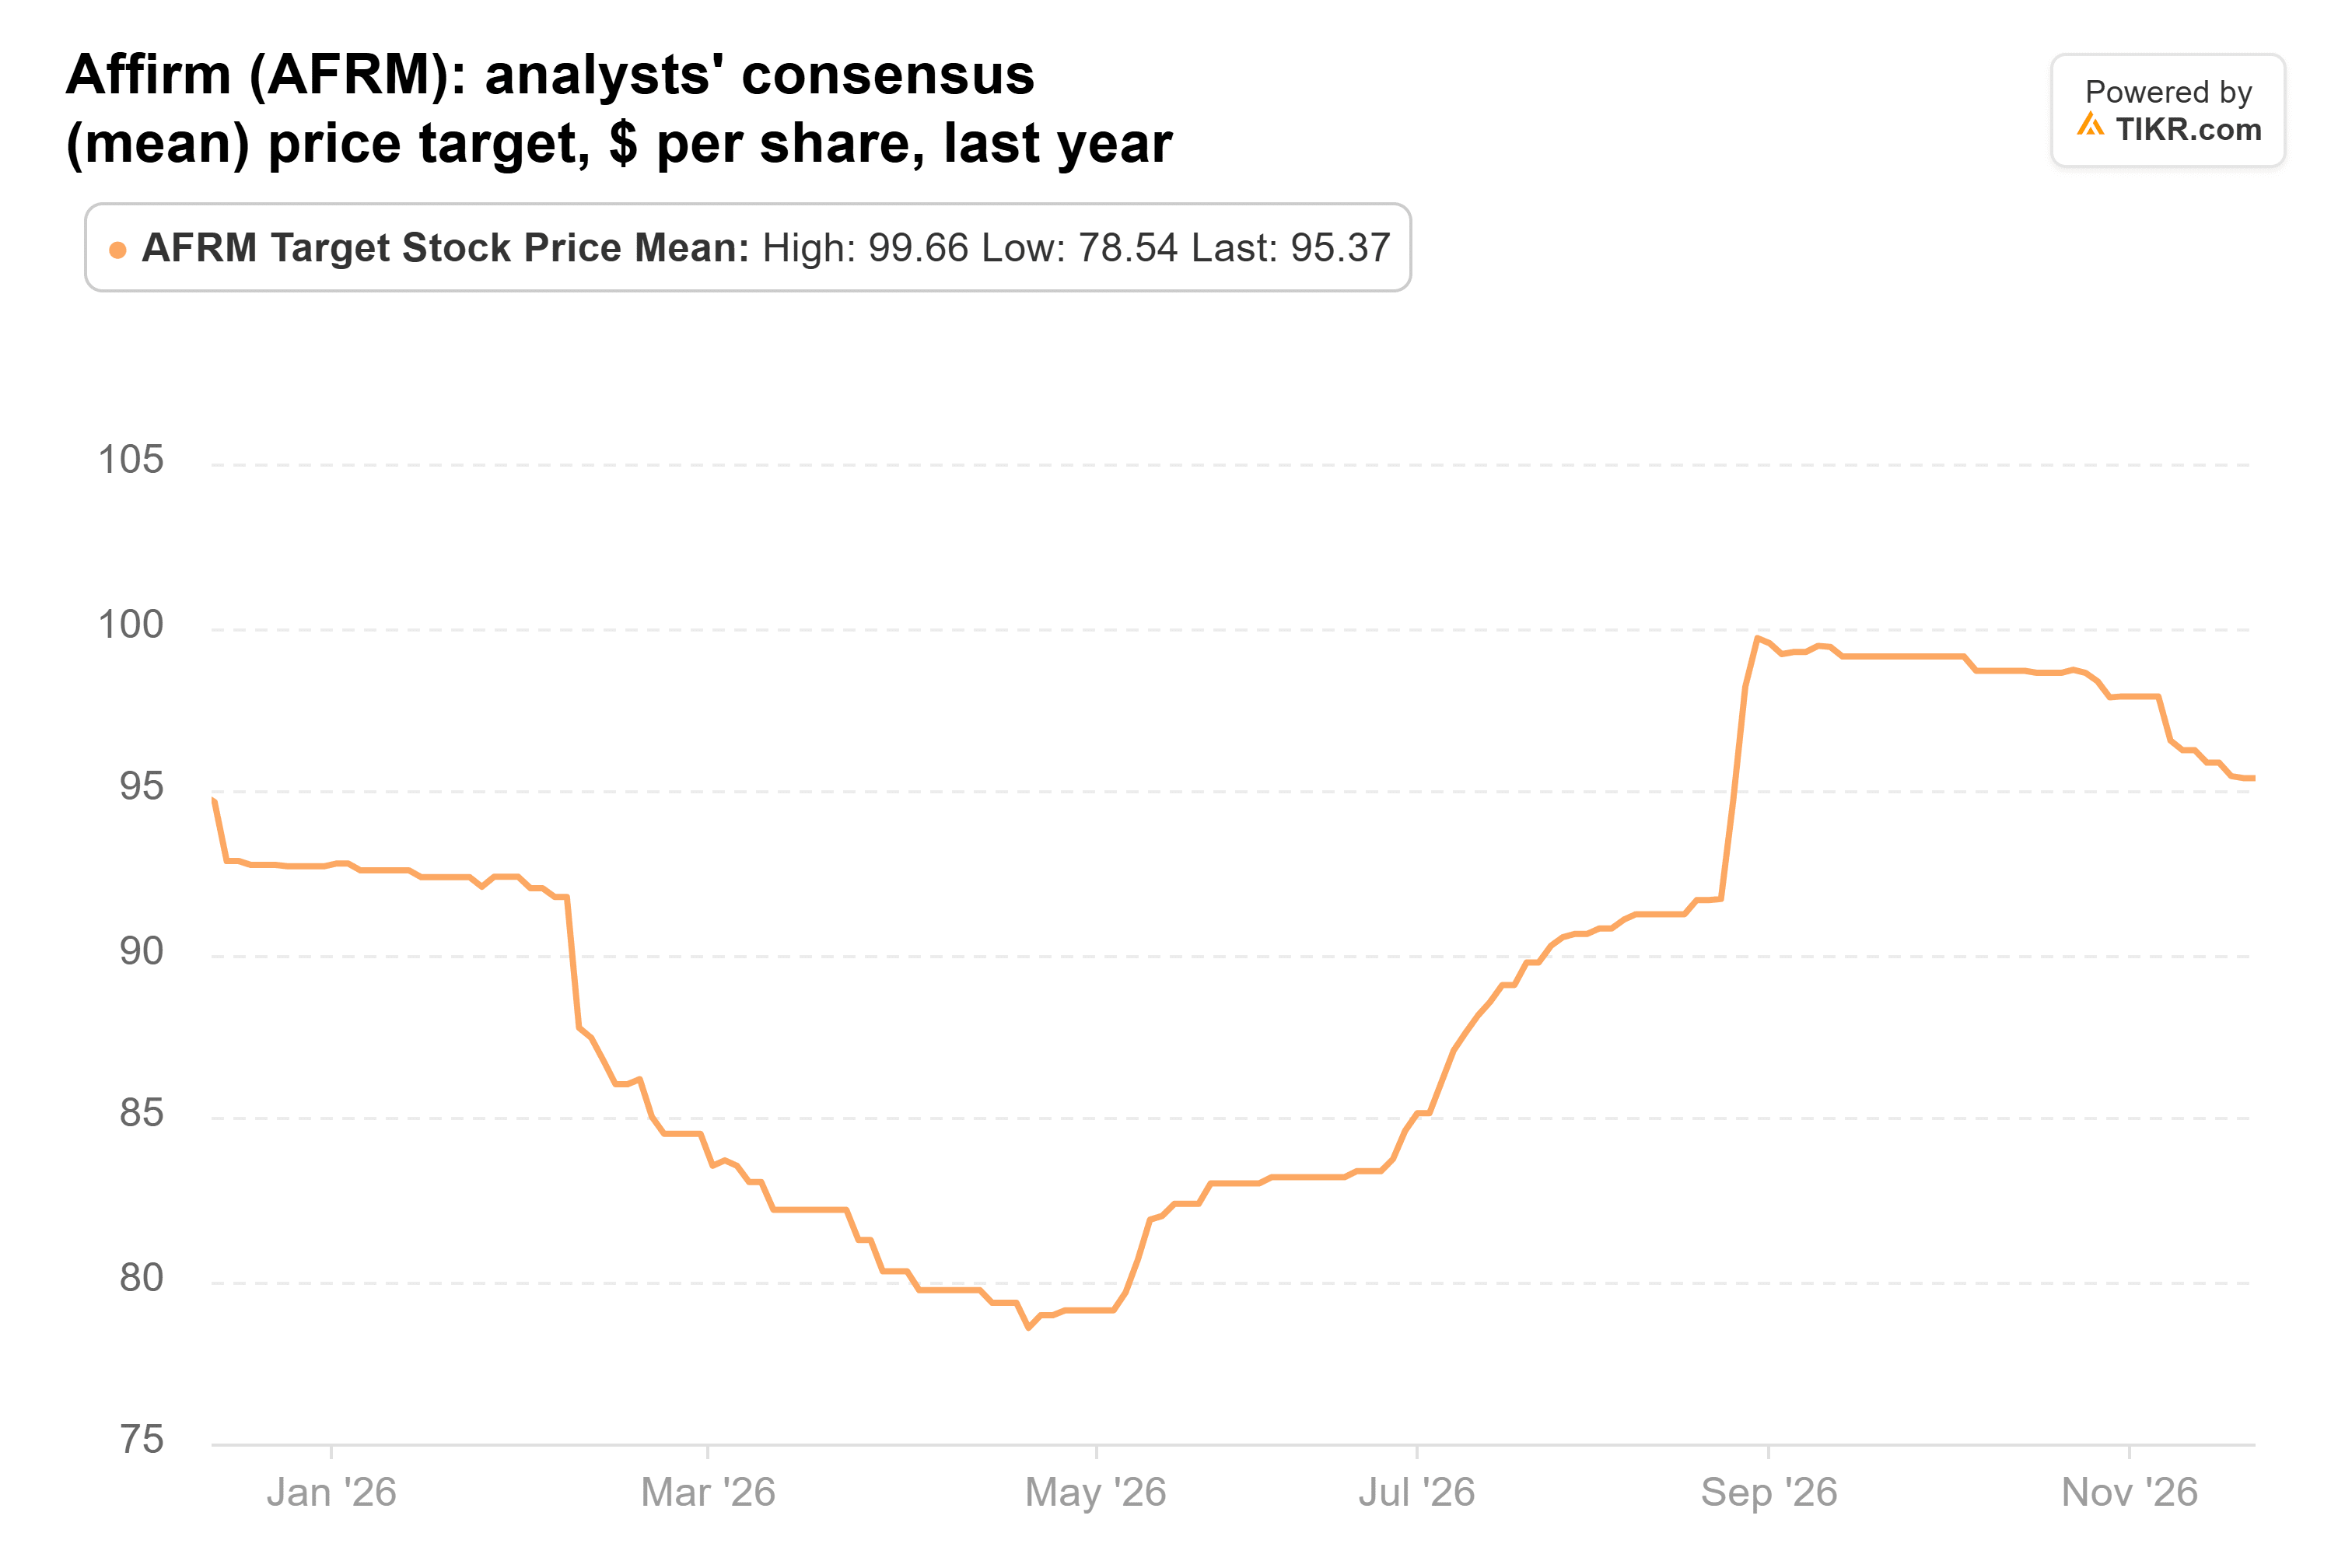
フォワードPERは約25倍で、Affirmは2024年9月にフォワードPERがプラスに転じて以降の平均28倍を下回って取引されています。
TIKRはAffirmについて36人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
Affirmの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Affirmのアナリスト・レーティングを見る
Shopifyはわずかな保有から本格的なポジションへ
ShopifyはAffirmと直接結びついており、AffirmはShop Pay Installmentsを運営しています。Shopifyもまた、6月30日時点で17億ドル相当のAffirm株を保有していました。FoxhavenのShopify保有株は四半期中に11倍以上増加し、103万株、1億5300万ドルの価値となり、同社の13F株の4.2%を占めました。
同株は9月30日以降11%下落しており、これは第3四半期決算で粗商品取扱高とサブスクリプション粗利益が予想を下回った後の動きです。しかし、AIを活用したShopifyストアへの注文は1年前の3.3倍に増加し、社長のHarley Finkelsteinはこの四半期を「個人エージェントを通じた委任購入を買い手が試すのを初めて目にした四半期」と呼びました。MetaのMuseはShopifyが提携するエージェントの一つであり、そのため加盟店の決済とShop PayはMuse内で機能します。
アナリストは同社を支持し続けています。54人のアナリストによる177ドルのコンセンサス目標株価は、直近の終値より34%高く、1年前よりわずかに上昇しています。
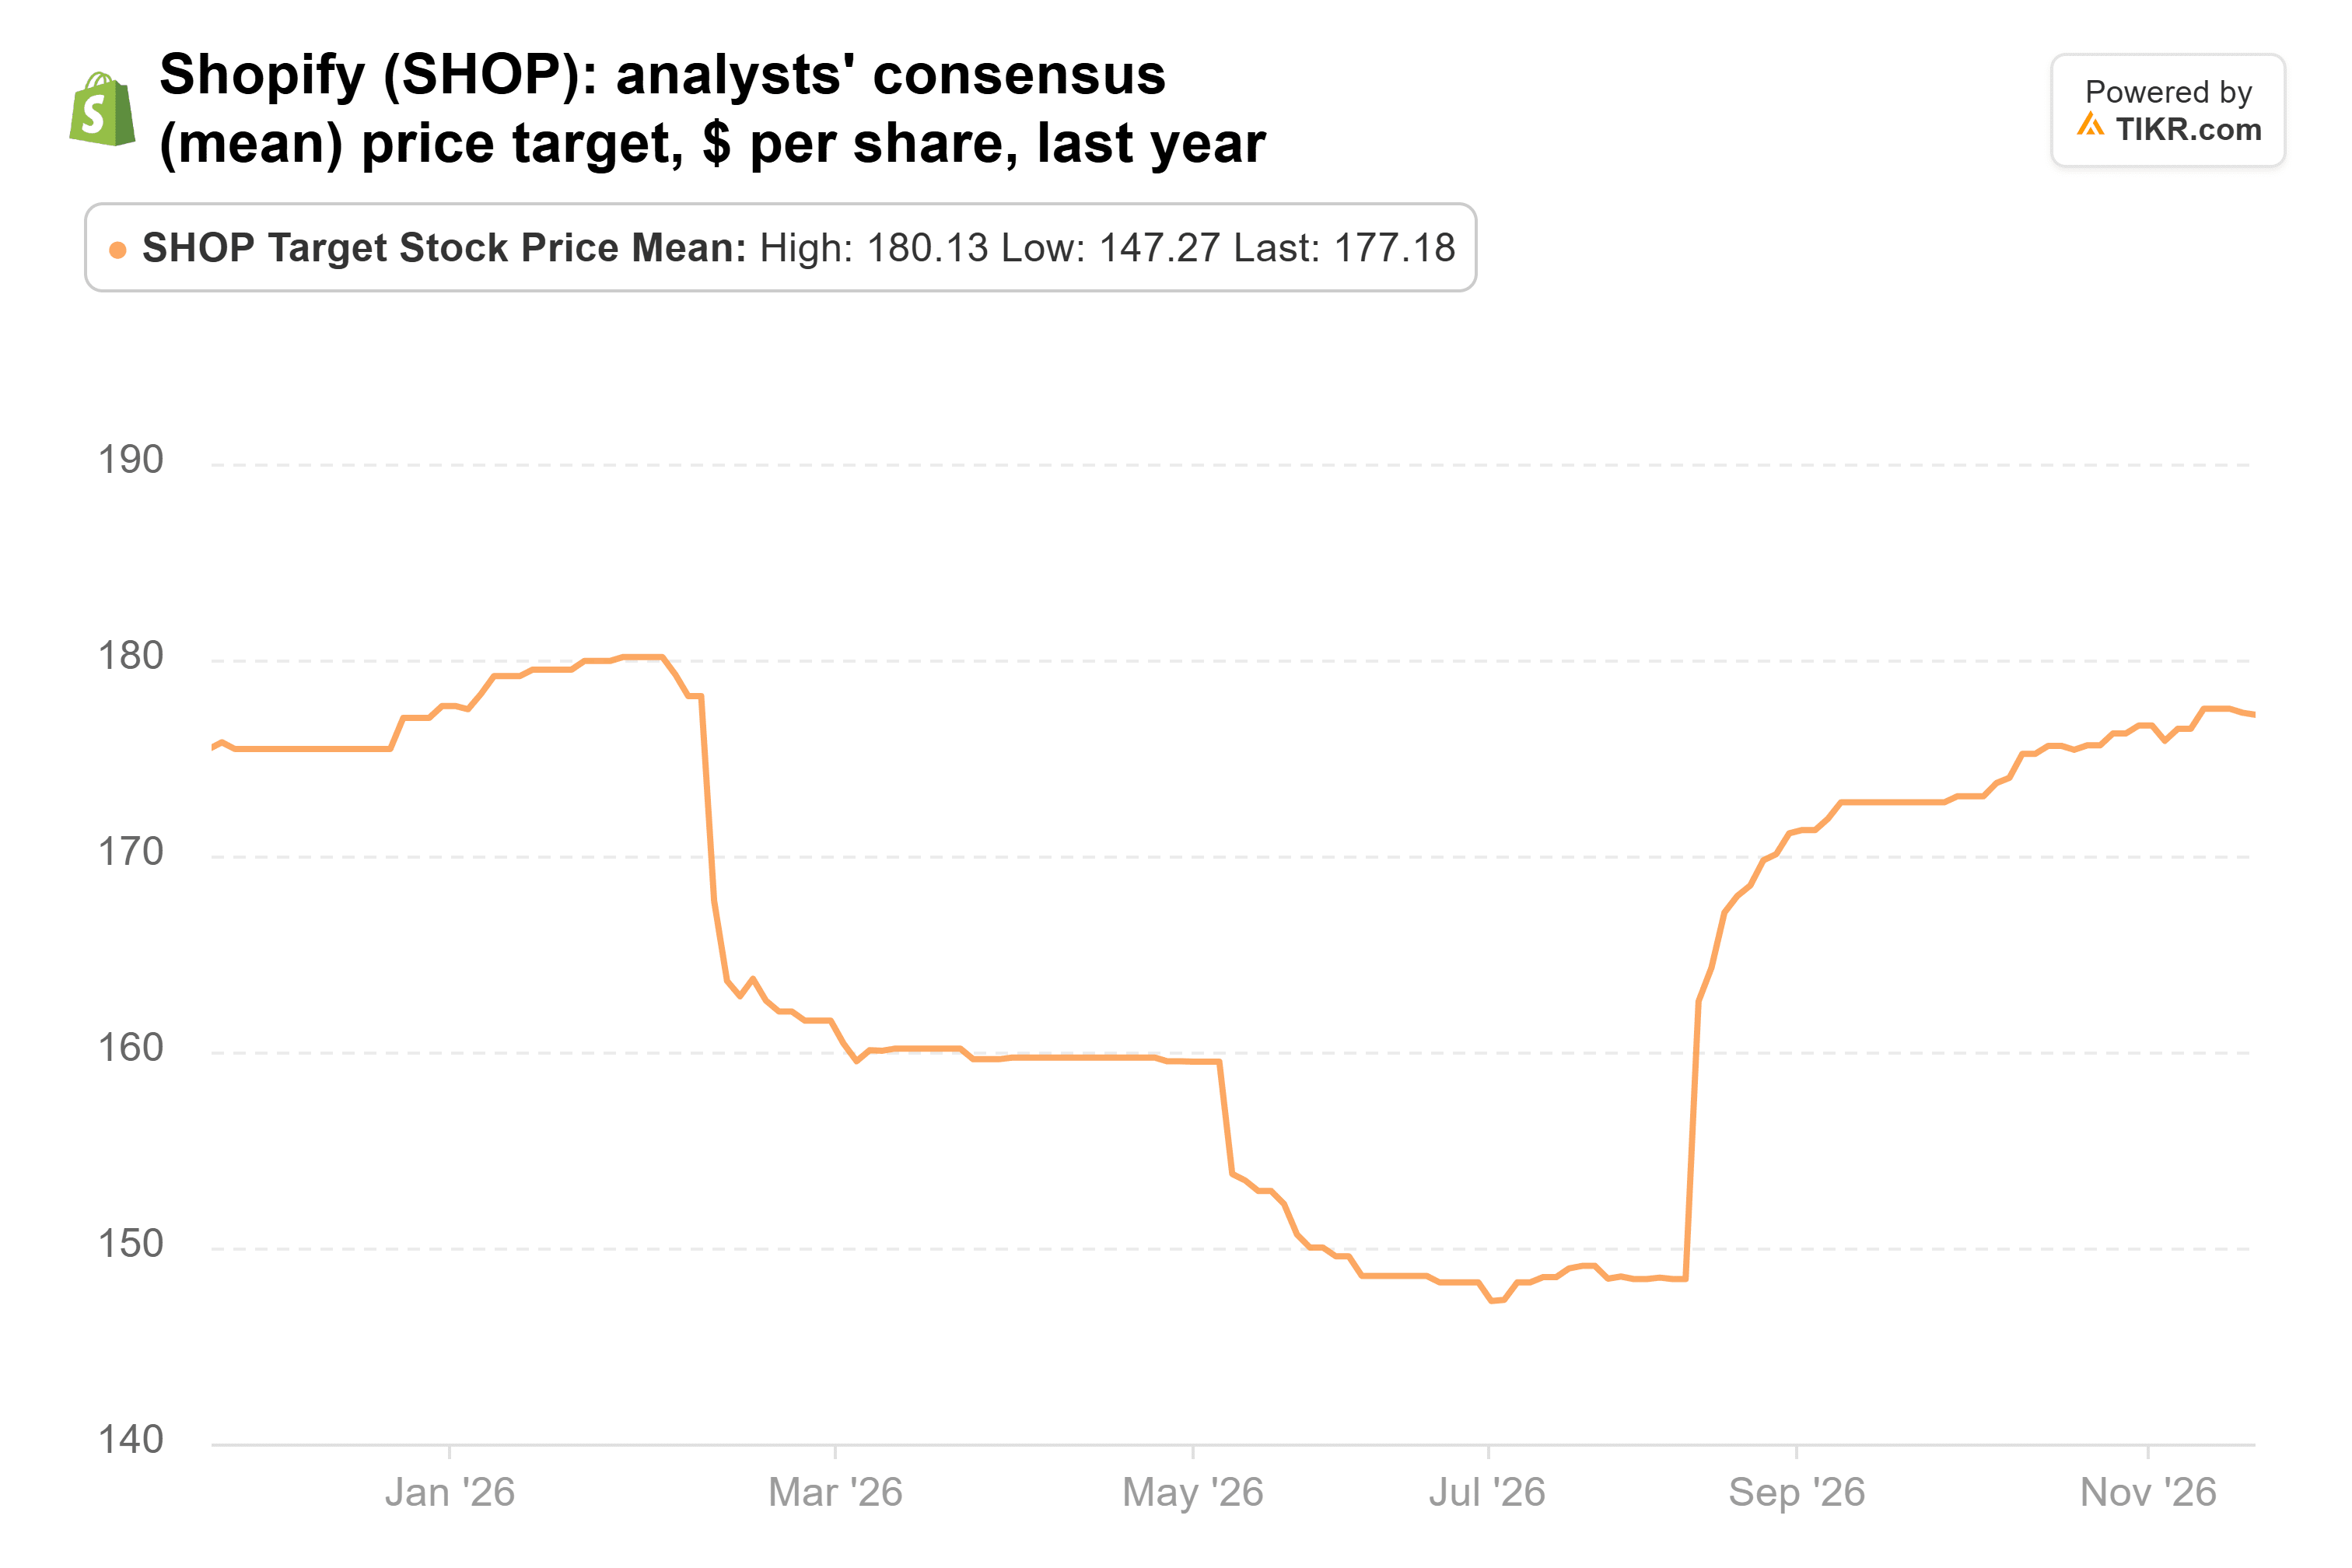
フォワードPERは約59倍で、Shopifyは安くはありませんが、2023年9月以降の平均74倍を下回っています。また、10月下旬以降、アナリストは2027年の収益予想を192億ドルから194億ドルに引き上げましたが、2028年の1株当たり利益予想を3.32ドルから3.26ドルに下方修正しました。
Metaは真新しい賭け
Metaは、Foxhavenが1四半期前に保有していなかった3銘柄の中で唯一の銘柄です。9月30日までに、同社は17万4634株、1億2700万ドル相当を保有しており、これは同社の13F株の3.5%を占めました。
同株はそれ以降18%下落しています。第3四半期の収益は26%増加して646億ドルとなりました。しかし、349億ドルの設備投資額は、四半期の328億ドルの営業キャッシュフローを上回り、コンセンサスでは現在、フリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見られています。
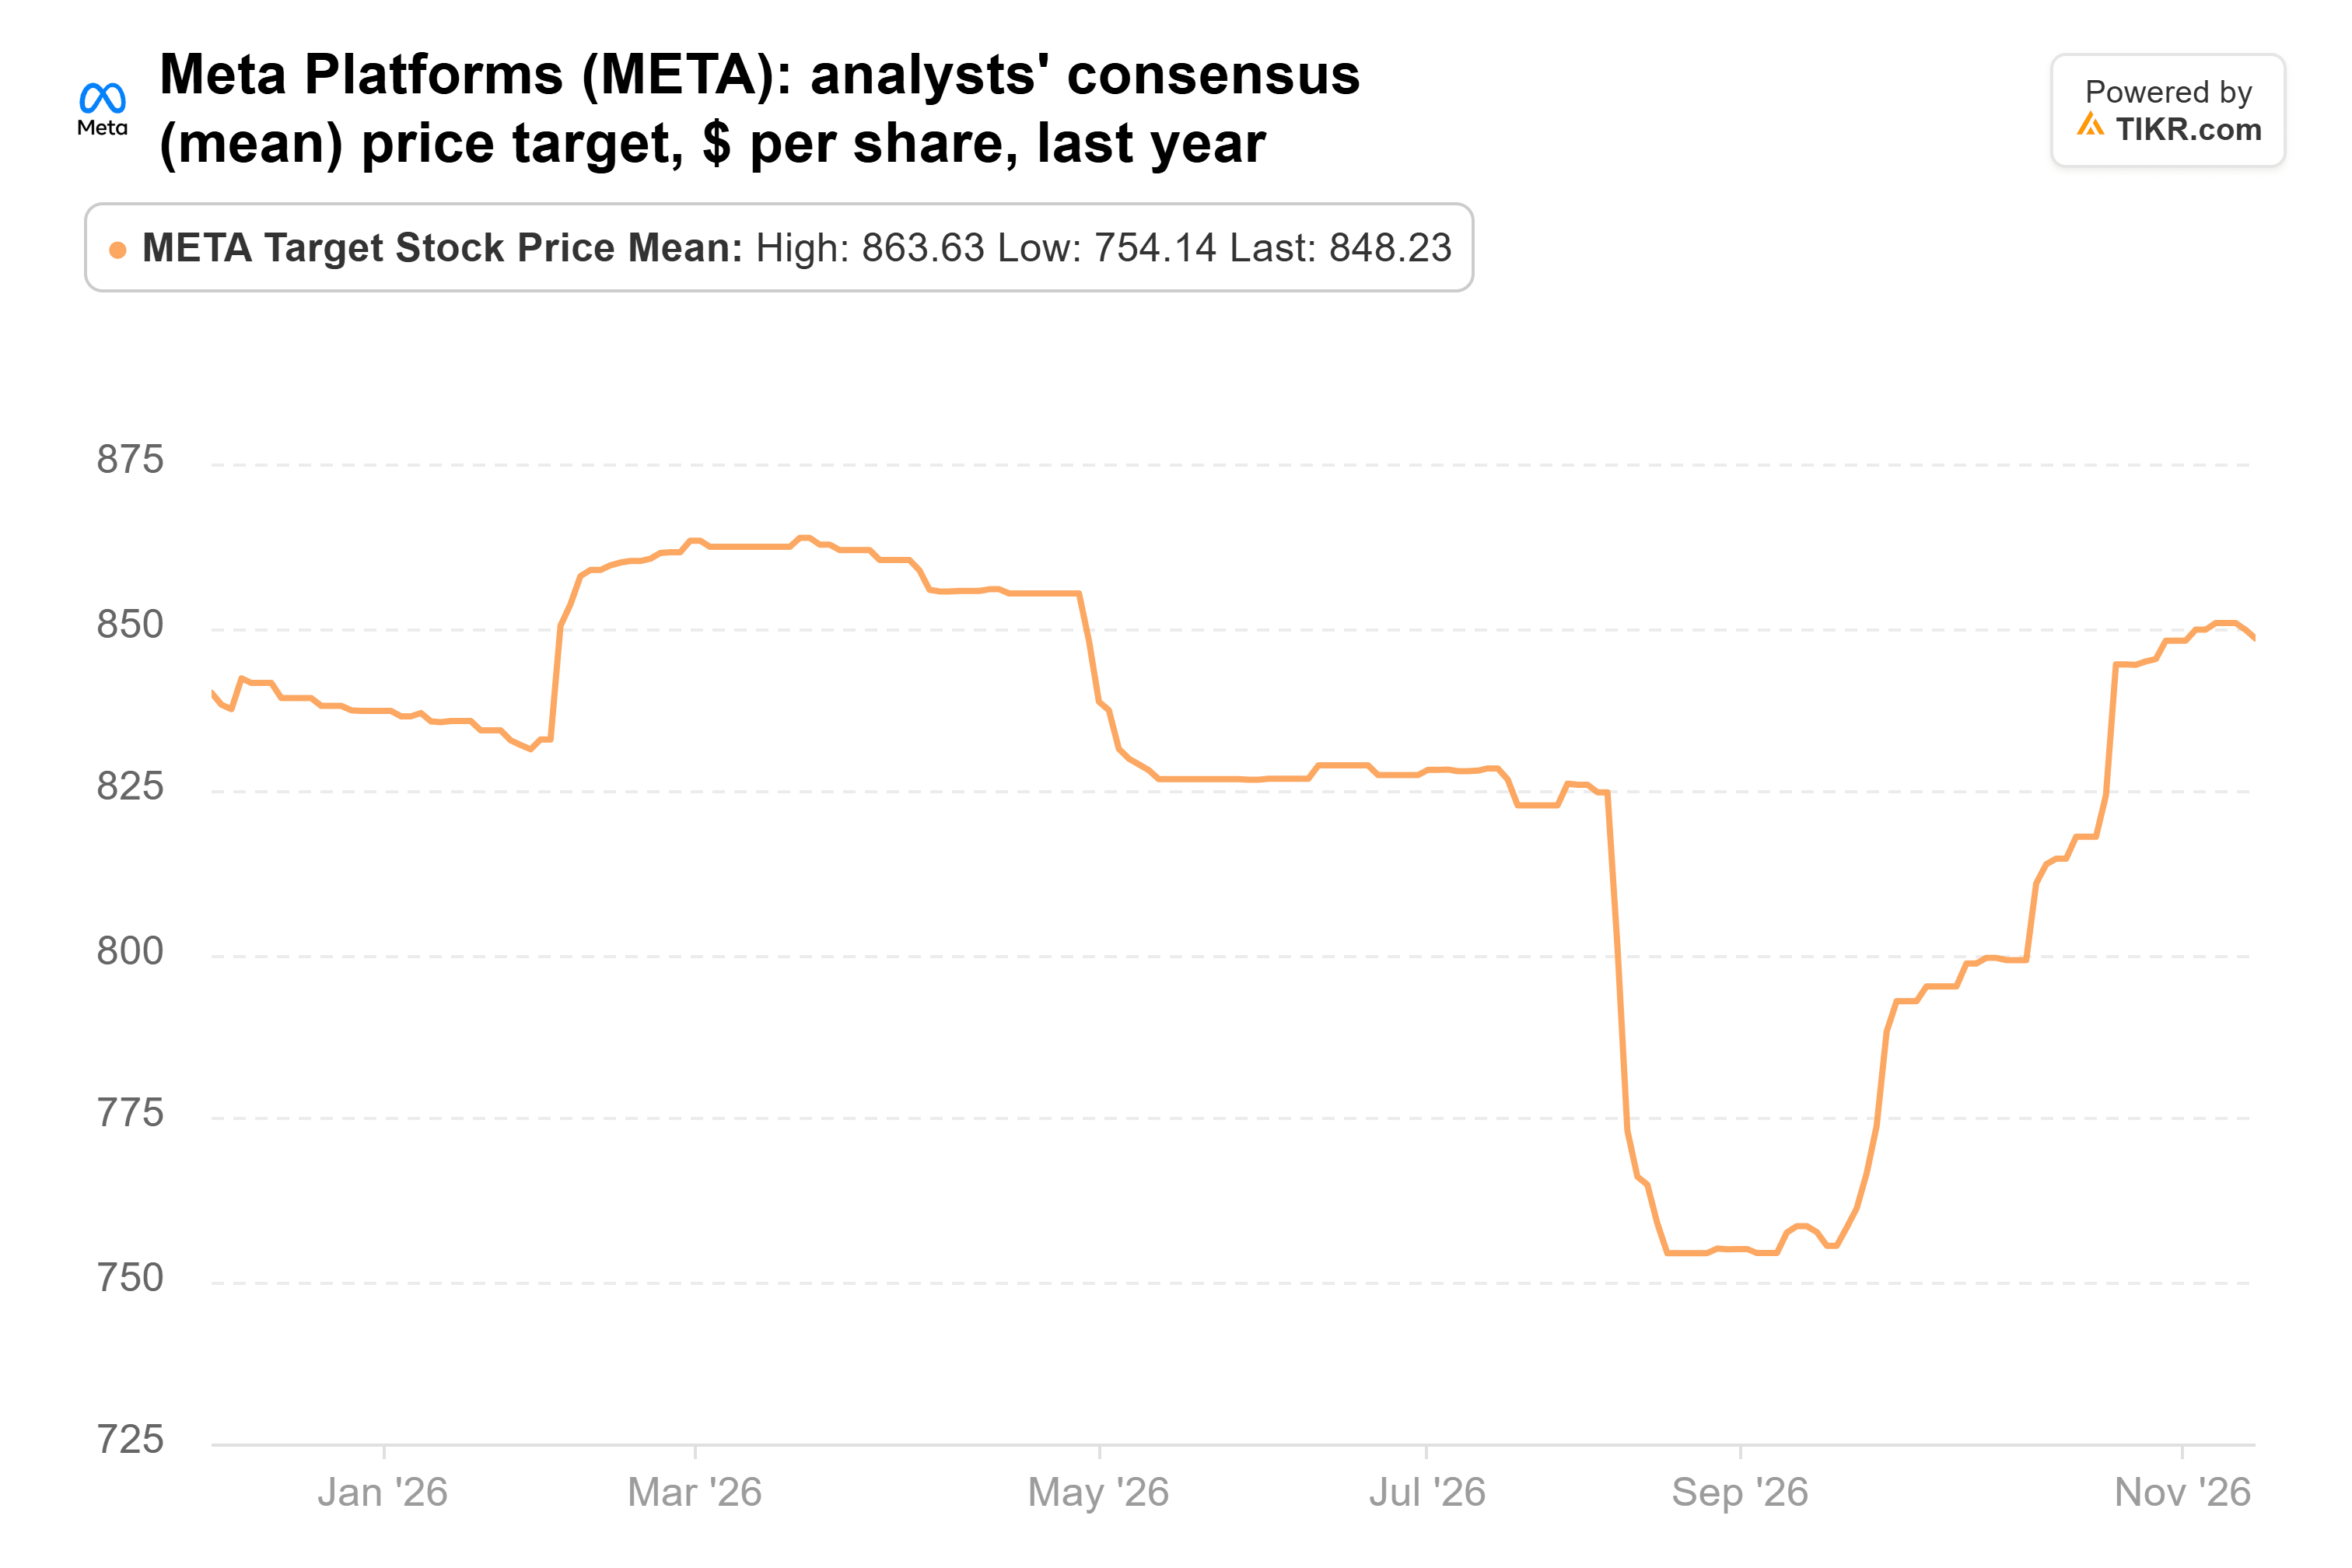
フォワードPERは約18倍で、Metaは5年間の平均21倍を下回って取引されています。62人のアナリストによる848ドルのコンセンサス目標株価は、直近の終値より42%高く、過去1年間でわずかに上昇しています。
1銘柄だけ買うなら、それはMetaだ
3銘柄の中で、数字が最もMetaを支持しています。同社は平均を下回る倍率で26%の収益成長を遂げています。Affirmの信用力が維持されるかどうかに賭けたり、ShopifyにPER約60倍を支払ったりするよりも、Metaを保有したいと思います。
リスクは支出です。もしMetaの2027年の設備投資計画が、アナリストが予想する約2100億ドルを大幅に上回り、それに見合う新たな収益が得られない場合、この平均を下回る倍率はさらに低下する可能性があります。
Metaは1月下旬に第4四半期決算を発表し、その際に経営陣が2027年度予算を提示します。AffirmとShopifyはともに2月に決算を発表します。Foxhavenの次の13F報告書は2月中旬に提出される予定で、同社がこれら3銘柄すべてを保有し続けたかどうかが明らかになります。
では、Affirm株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Affirmがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!