

主なポイント
- AMD株は本日、William Blairが同社をアウトパフォームに格上げしたこと、および同日にNvidiaのCEOジェンセン・フアンが辞任し、Nvidiaが複数の会社から格下げされたことを受けて6%上昇しました。
- AMD自身の業績がこの格上げを支持しており、Nvidiaの混乱はそれにほとんど影響を与えていません。
- アナリストはAMDの2027年の1株当たり利益予想を、3か月前の$15.33から$17.69に引き上げました。
- 同株は5年間の平均フォワードP/Eをわずかに上回って取引されており、コンセンサス目標株価の$659は本日の株価の12%上に位置しています。
アドバンスト・マイクロ・デバイセズ (AMD) は本日6%上昇しており、2つの要因がこれを後押ししています。William Blairが今朝、同株をマーケット・パフォームからアウトパフォームに格上げしたこと、そしてAIチップにおける最大の競合他社であるNvidia (NVDA)がCEOを失ったことです。
ジェンセン・フアンが辞任し、KeyBanc、Melius、Evercore ISIがいずれもNvidiaを格下げしました。Nvidia株は6%下落しました。過去1年で既に127%上昇していたAMD株は上昇を続けました。
William Blairの論拠はAMD自身のチップに基づく
William Blairは、目標株価は設定していないものの、リスクとリターンのバランスがAMDに有利にシフトしたと述べています。同社は、AMDのInstinct GPUがシェアを拡大する余地があり、また同社のCPUが顧客のカスタムチッププログラム内でより多くの作業を獲得する余地があると見ています。AMDのCEOリサ・スーは第3四半期決算説明会で、OpenAIがAMDのEPYCプロセッサーを同社初のカスタムアクセラレータプラットフォームのホストCPUとして選定したと述べました。
第3四半期の売上高は45%増の134億ドルに成長し、データセンター売上高は85億ドルとほぼ倍増しました。スーCEOは現在、2027年の売上高が80%以上成長すると見込んでいます。
しかし、「需要が供給を上回っているのは事実です」とスーCEOは決算説明会で述べました。そのため、Nvidiaの取締役会の動きに動揺した顧客が、2027年の注文の多くを急いでAMDに移すことはできません。
TIKRはAMDについて53人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
AMDの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト・レーティングを見る
数字が格上げを支持
ストリートのコンセンサス目標株価は、1年前の$272から$659に上昇しました:

これは本日の株価の12%上です。同銘柄をカバーする53人のアナリストの目標株価は$525から$1,250の範囲にあります。
目標株価が上昇したのは、利益予想が上昇したためです。アナリストは、今年のノーマライズドEPSが$8.08、2027年が$17.69と予想しており、2025年の$4.17から上昇しています:
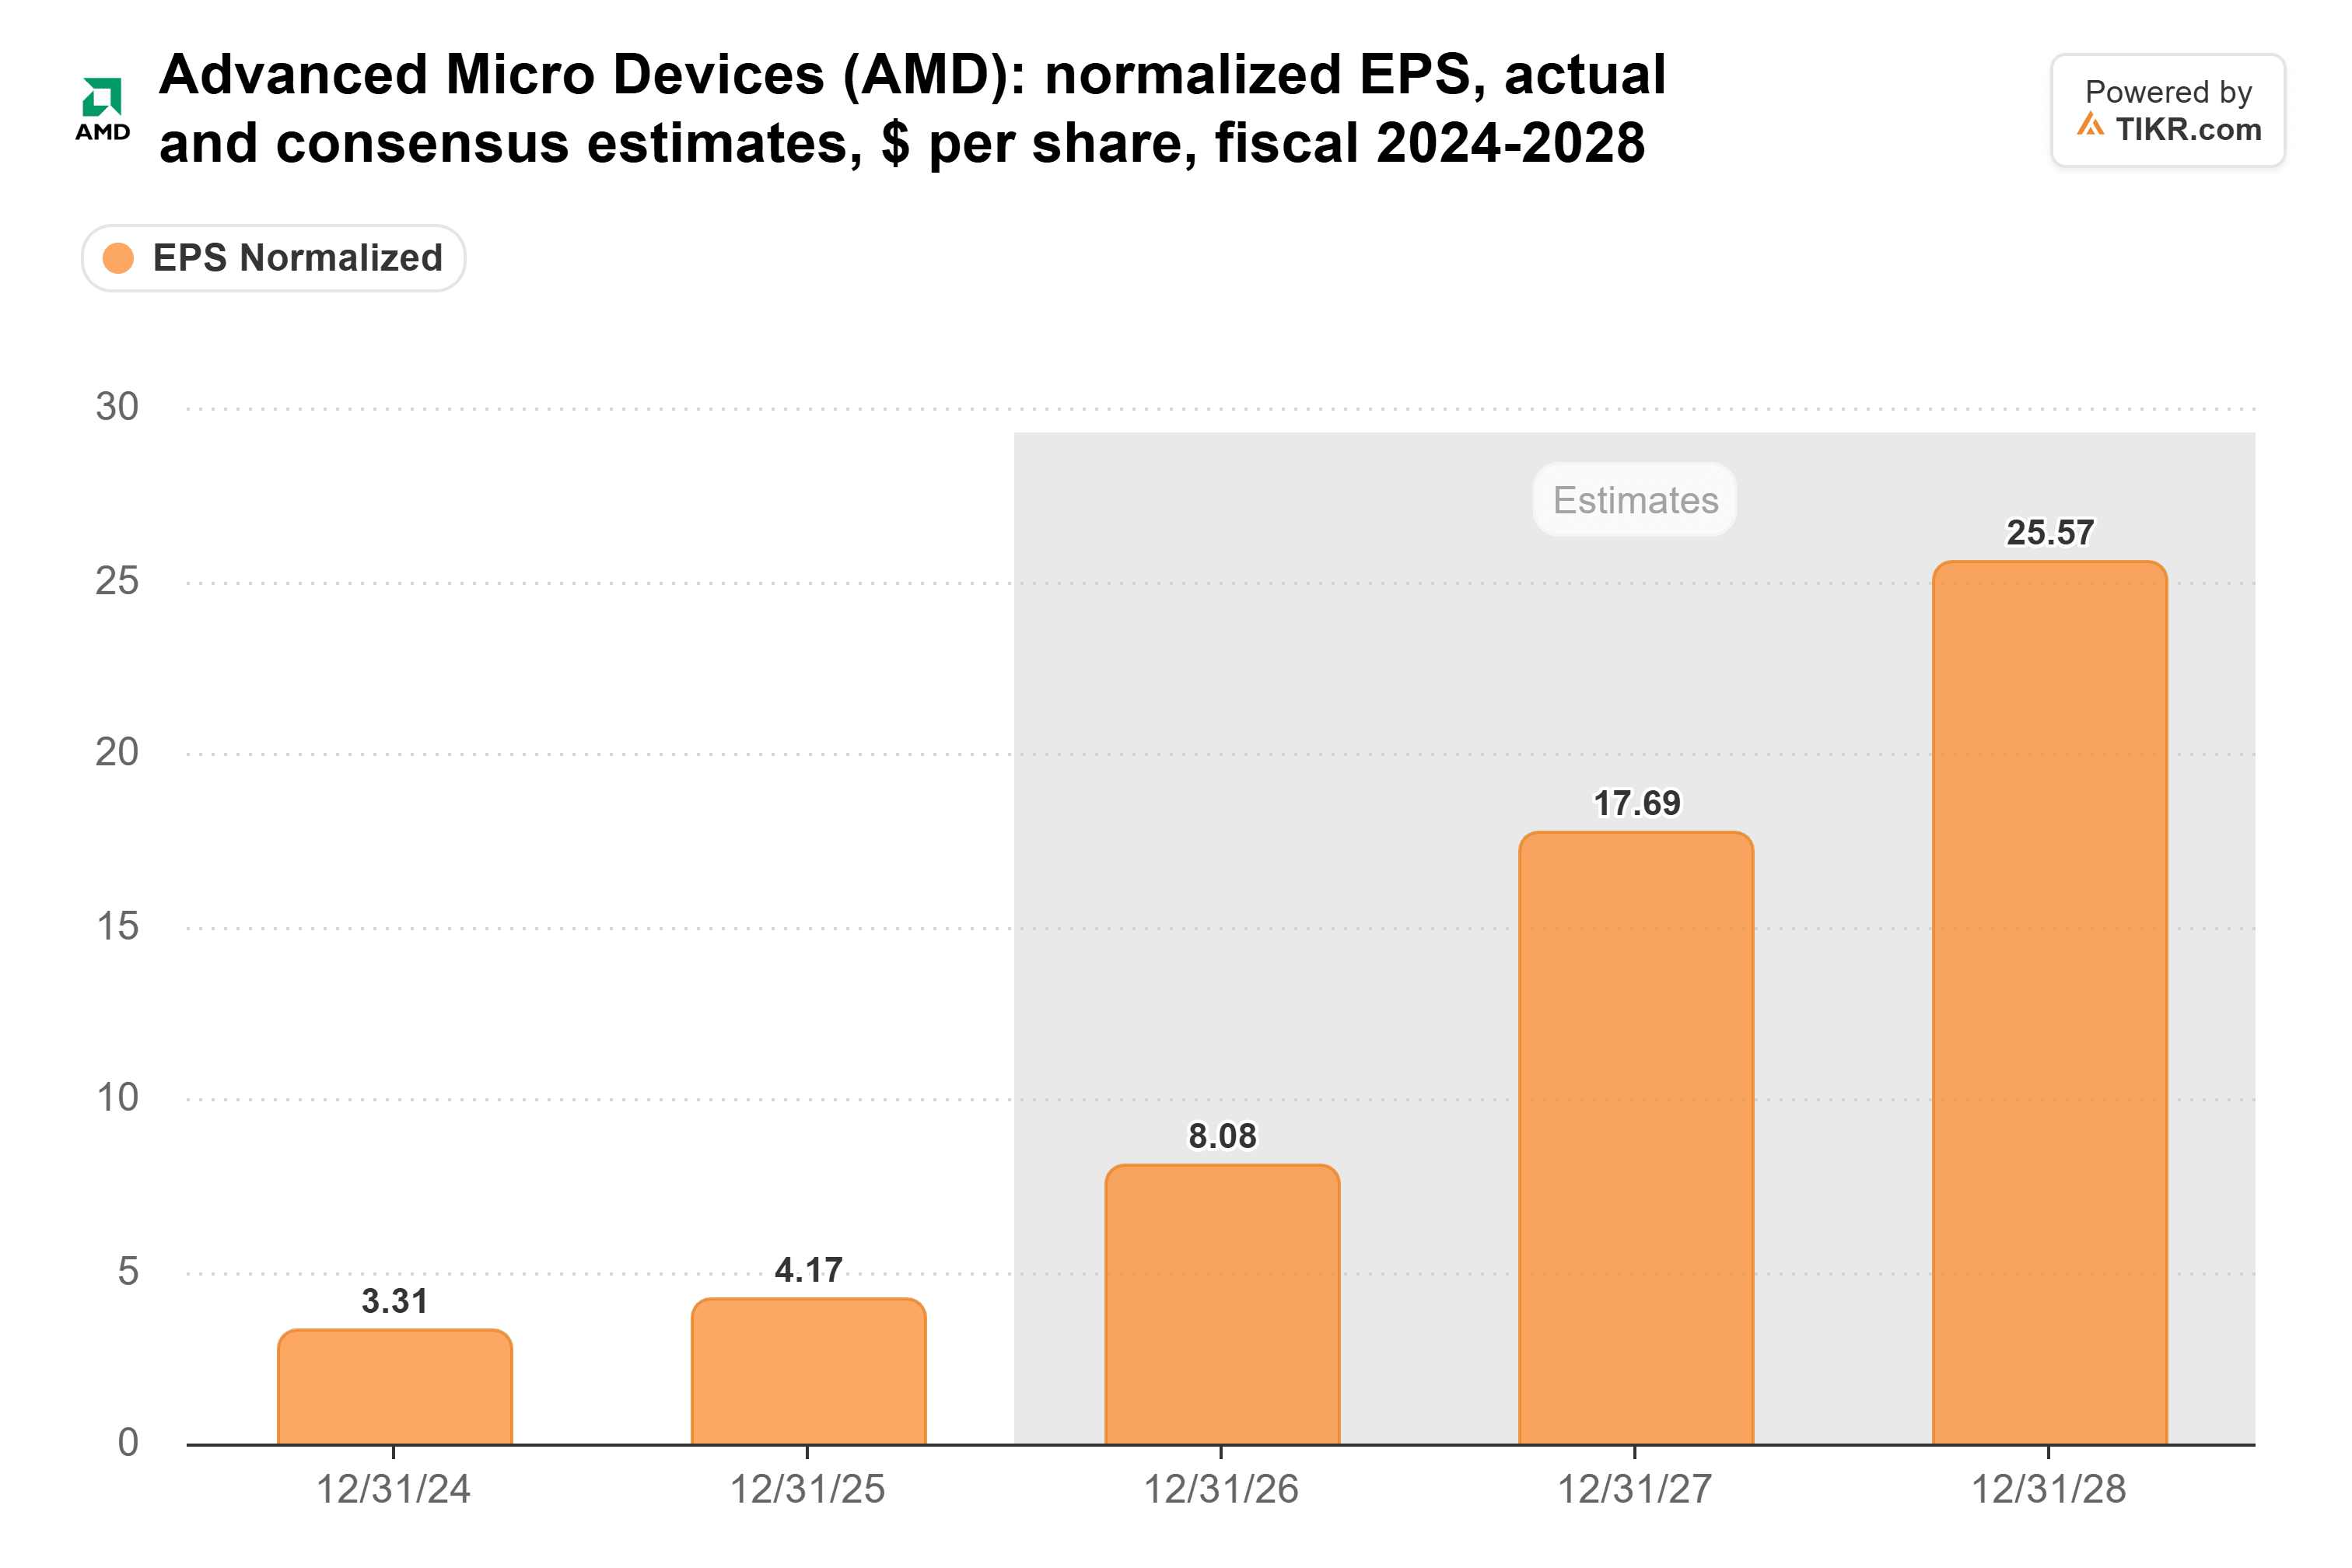
3か月前の2027年予想は$15.33でした。
AMDは前日終値でフォワード利益の37倍で取引されていました。これは5年間の平均である35倍をわずかに上回る水準であり、6月末に記録した67倍を大きく下回っています:
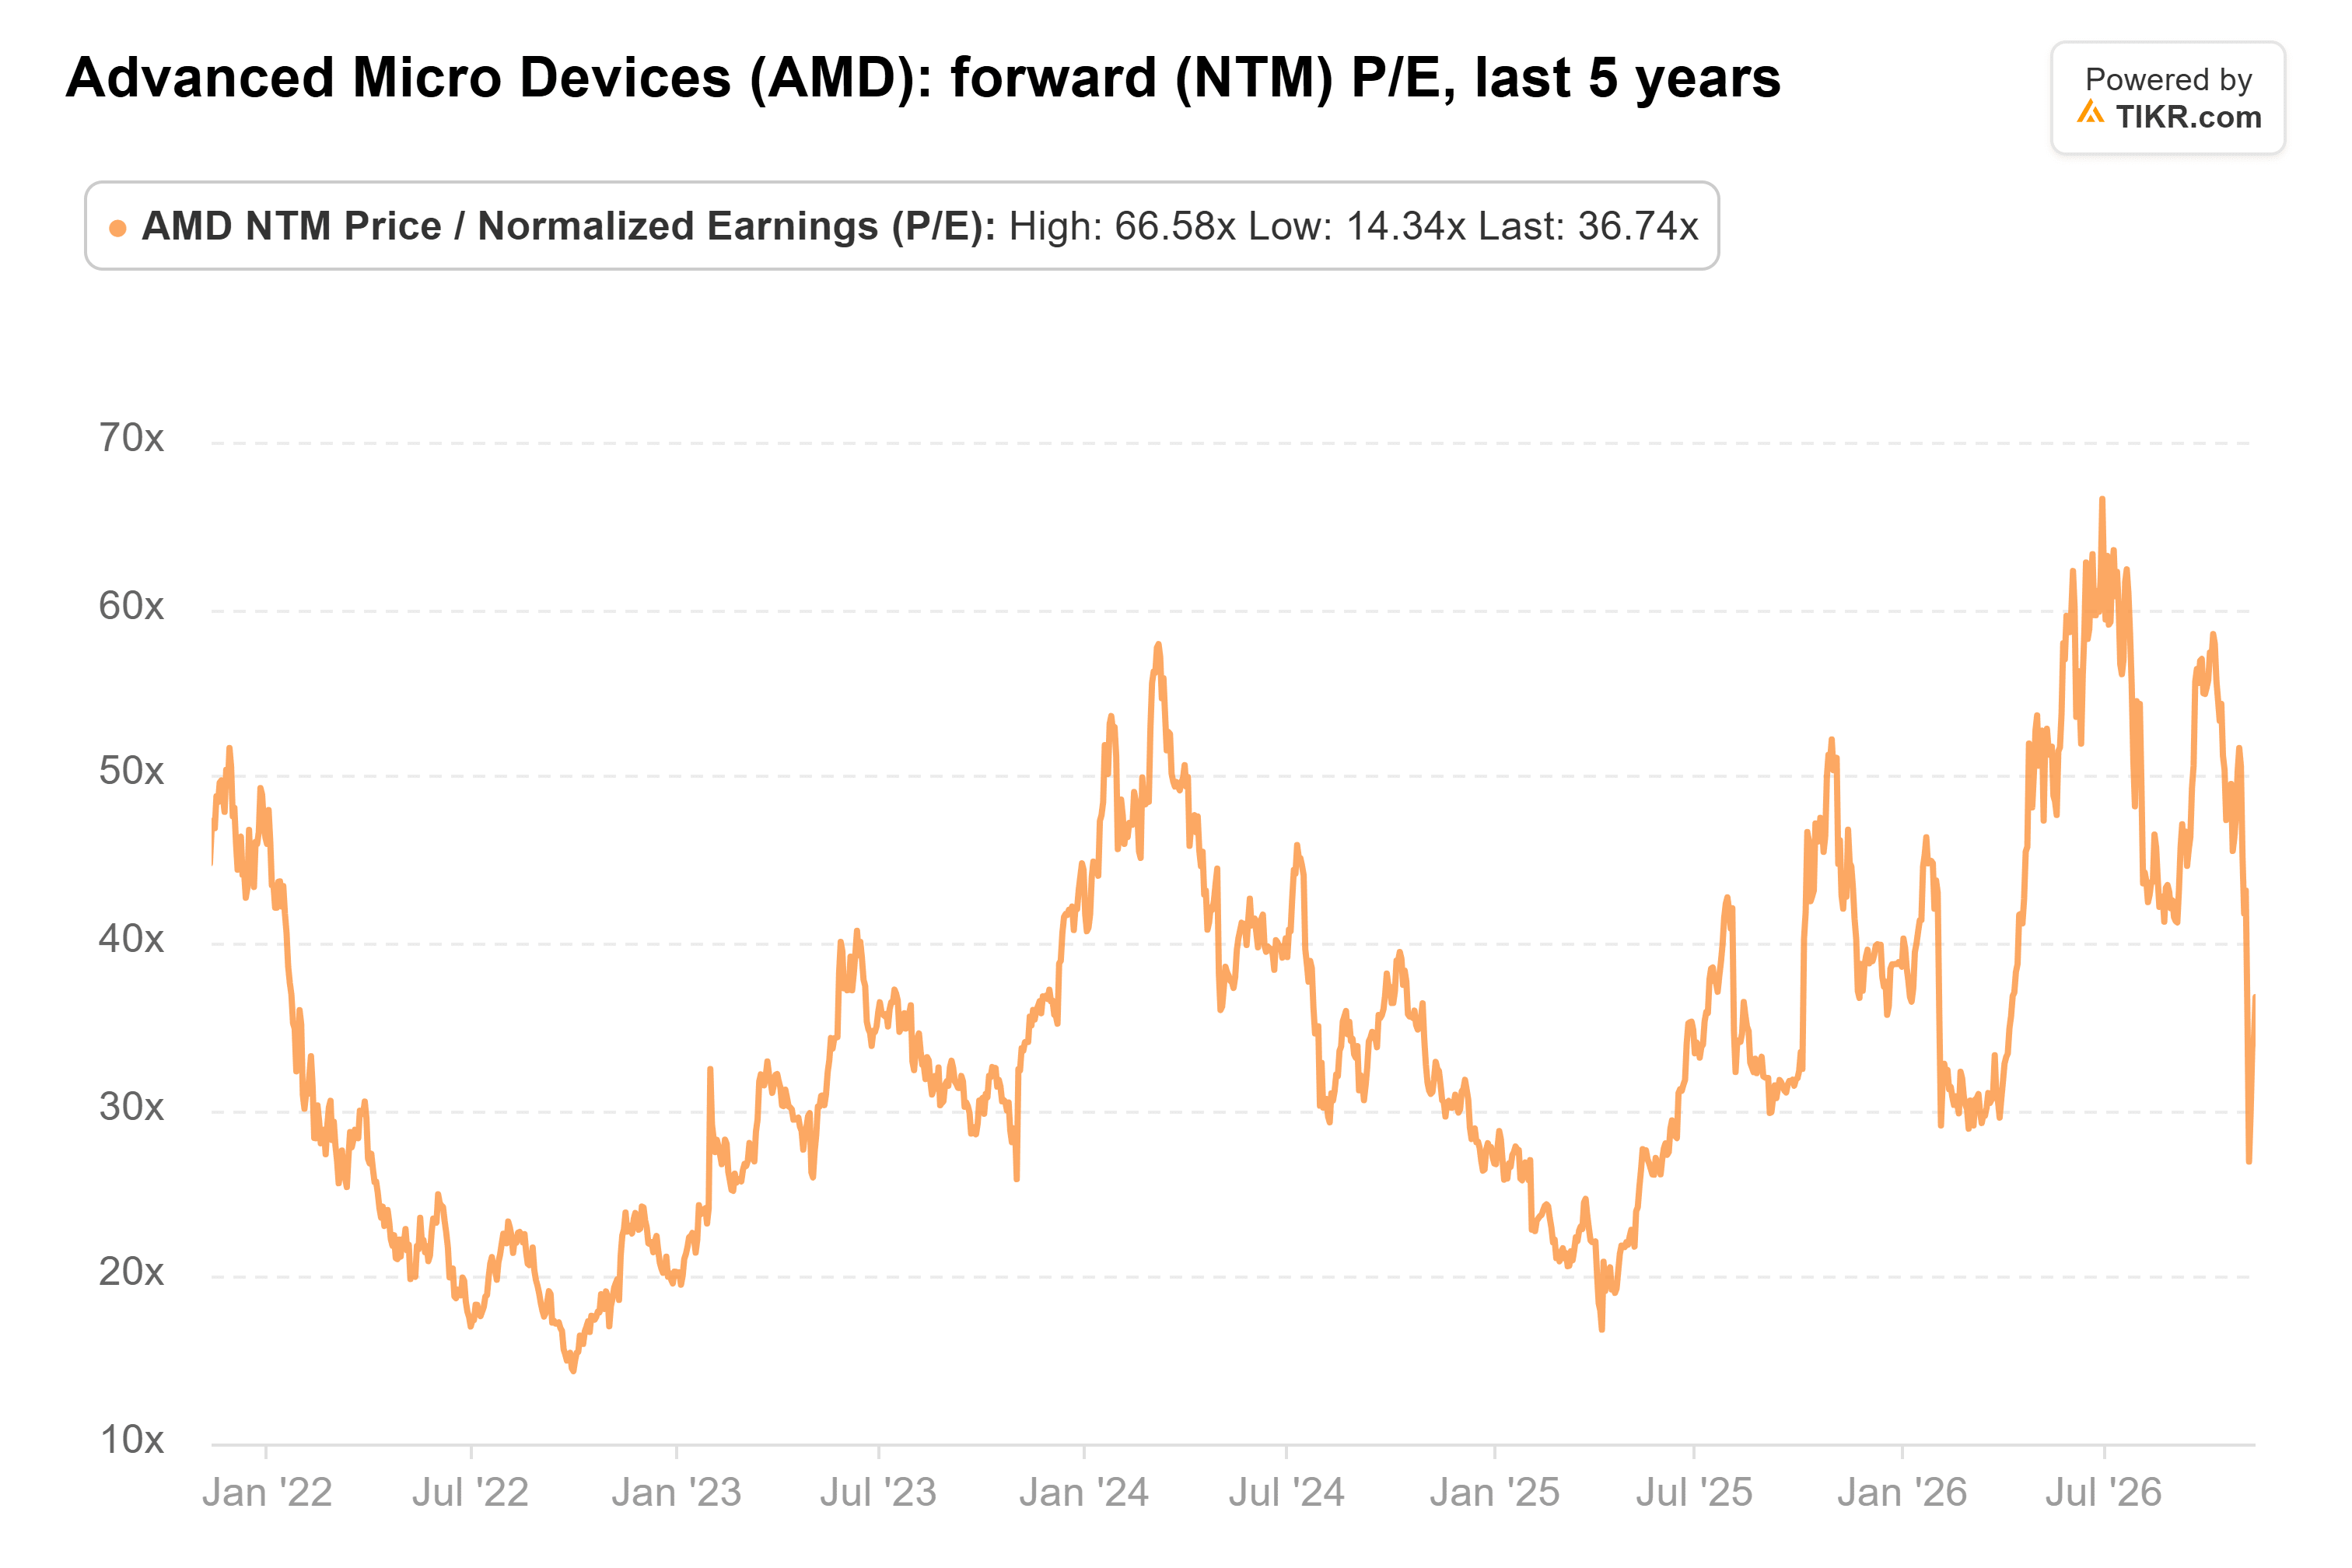
本日の上昇により、この水準はわずかに高くなっています。
Nvidiaの混乱は最も影響が小さい
キャッシュが弱点です。第3四半期のフリーキャッシュフローはわずか5億5400万ドルでした。AMDは在庫を115億ドルまで積み上げており、最大のHelios顧客、特にOpenAIを筆頭に、依然としてキャッシュを燃焼し続けています。
それでもなお、William Blairの主張はより妥当です:AMDは通常の水準で評価されており、その利益予想は上昇し続けています。ただ、NvidiaのCEO交代がAMDに追加のウェハーを1枚ももたらさないため、Nvidiaのトラブルを理由に買うことはないでしょう。
次の真の試練は、2月初旬に発表される第4四半期決算です。これはHeliosラックが本格的に出荷される最初の四半期となります。売上高が約170億ドル、ノンGAAP粗利益率がガイダンス通り55%前後であれば、この投資論拠は維持されるでしょう。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!






