

主なポイント
- 72億ドルのファンド、Evergreen Quality Fundは、第3四半期にマイクロン、ルメントゥム、AMDの全株式を売却し、アルファベットとアマゾンがその2大保有銘柄となった。
- アナリストの平均目標株価は、売却した3銘柄すべてを依然として大きく上回っており、AMDの30%上昇余地からマイクロンの117%まで幅がある。
- ルメントゥムの株価は現在、全株式取引による買収合意が進行中のマーベルの株価に連動しており、3つの売却銘柄の中で最も正当化しやすい。
- マイクロンは予想PER約4倍で取引されており、見通しは依然として上昇中であるため、筆者が買い戻すならこの銘柄だ。
72億ドルのファンドが、AIハードウェア関連銘柄の3つの大勝ち組から手を引いた。Evergreen Quality Fundの9月30日で終了した四半期の13F(11月16日提出)によると、マイクロン (MU)、ルメントゥム (LITE)、アドバンスト・マイクロ・デバイセズ (AMD)のいずれの株式も、6月30日時点で保有していたものはなくなっている。
同じ四半期の間に、アルファベット (GOOGL)はわずかな保有額から同ファンドの最大保有銘柄となり、9億2500万ドル(13Fに記載された56銘柄、総額72億4000万ドルの米国株式の12.8%)に達した。アマゾン (AMZN)はファンドにとって新規銘柄で、6億5000万ドル(9.0%)で2位となった。
マイクロンが最大の売却対象
Evergreenは6月30日時点で796,407株のマイクロン株を保有しており、価値は9億1900万ドル、米国株式ポートフォリオの14.8%を占めていた。9月30日までにその保有はゼロとなり、以降、同株は38%下落している。13Fはファンドが四半期最終日に保有していたものしか示さないため、Evergreenがいつ売却したのか、またどの価格で売却したのかはわからない。
事業は減速していない。マイクロンの売上高は、9月3日に終了した2026年度(会計年度)に3倍以上増加して1332億ドルに達し、非GAAP粗利益率は第4四半期に87.0%を記録した。アナリストの平均目標株価は1年前の213ドルから1,562ドルに上昇しており、これはマイクロンの最新終値から117%上である。
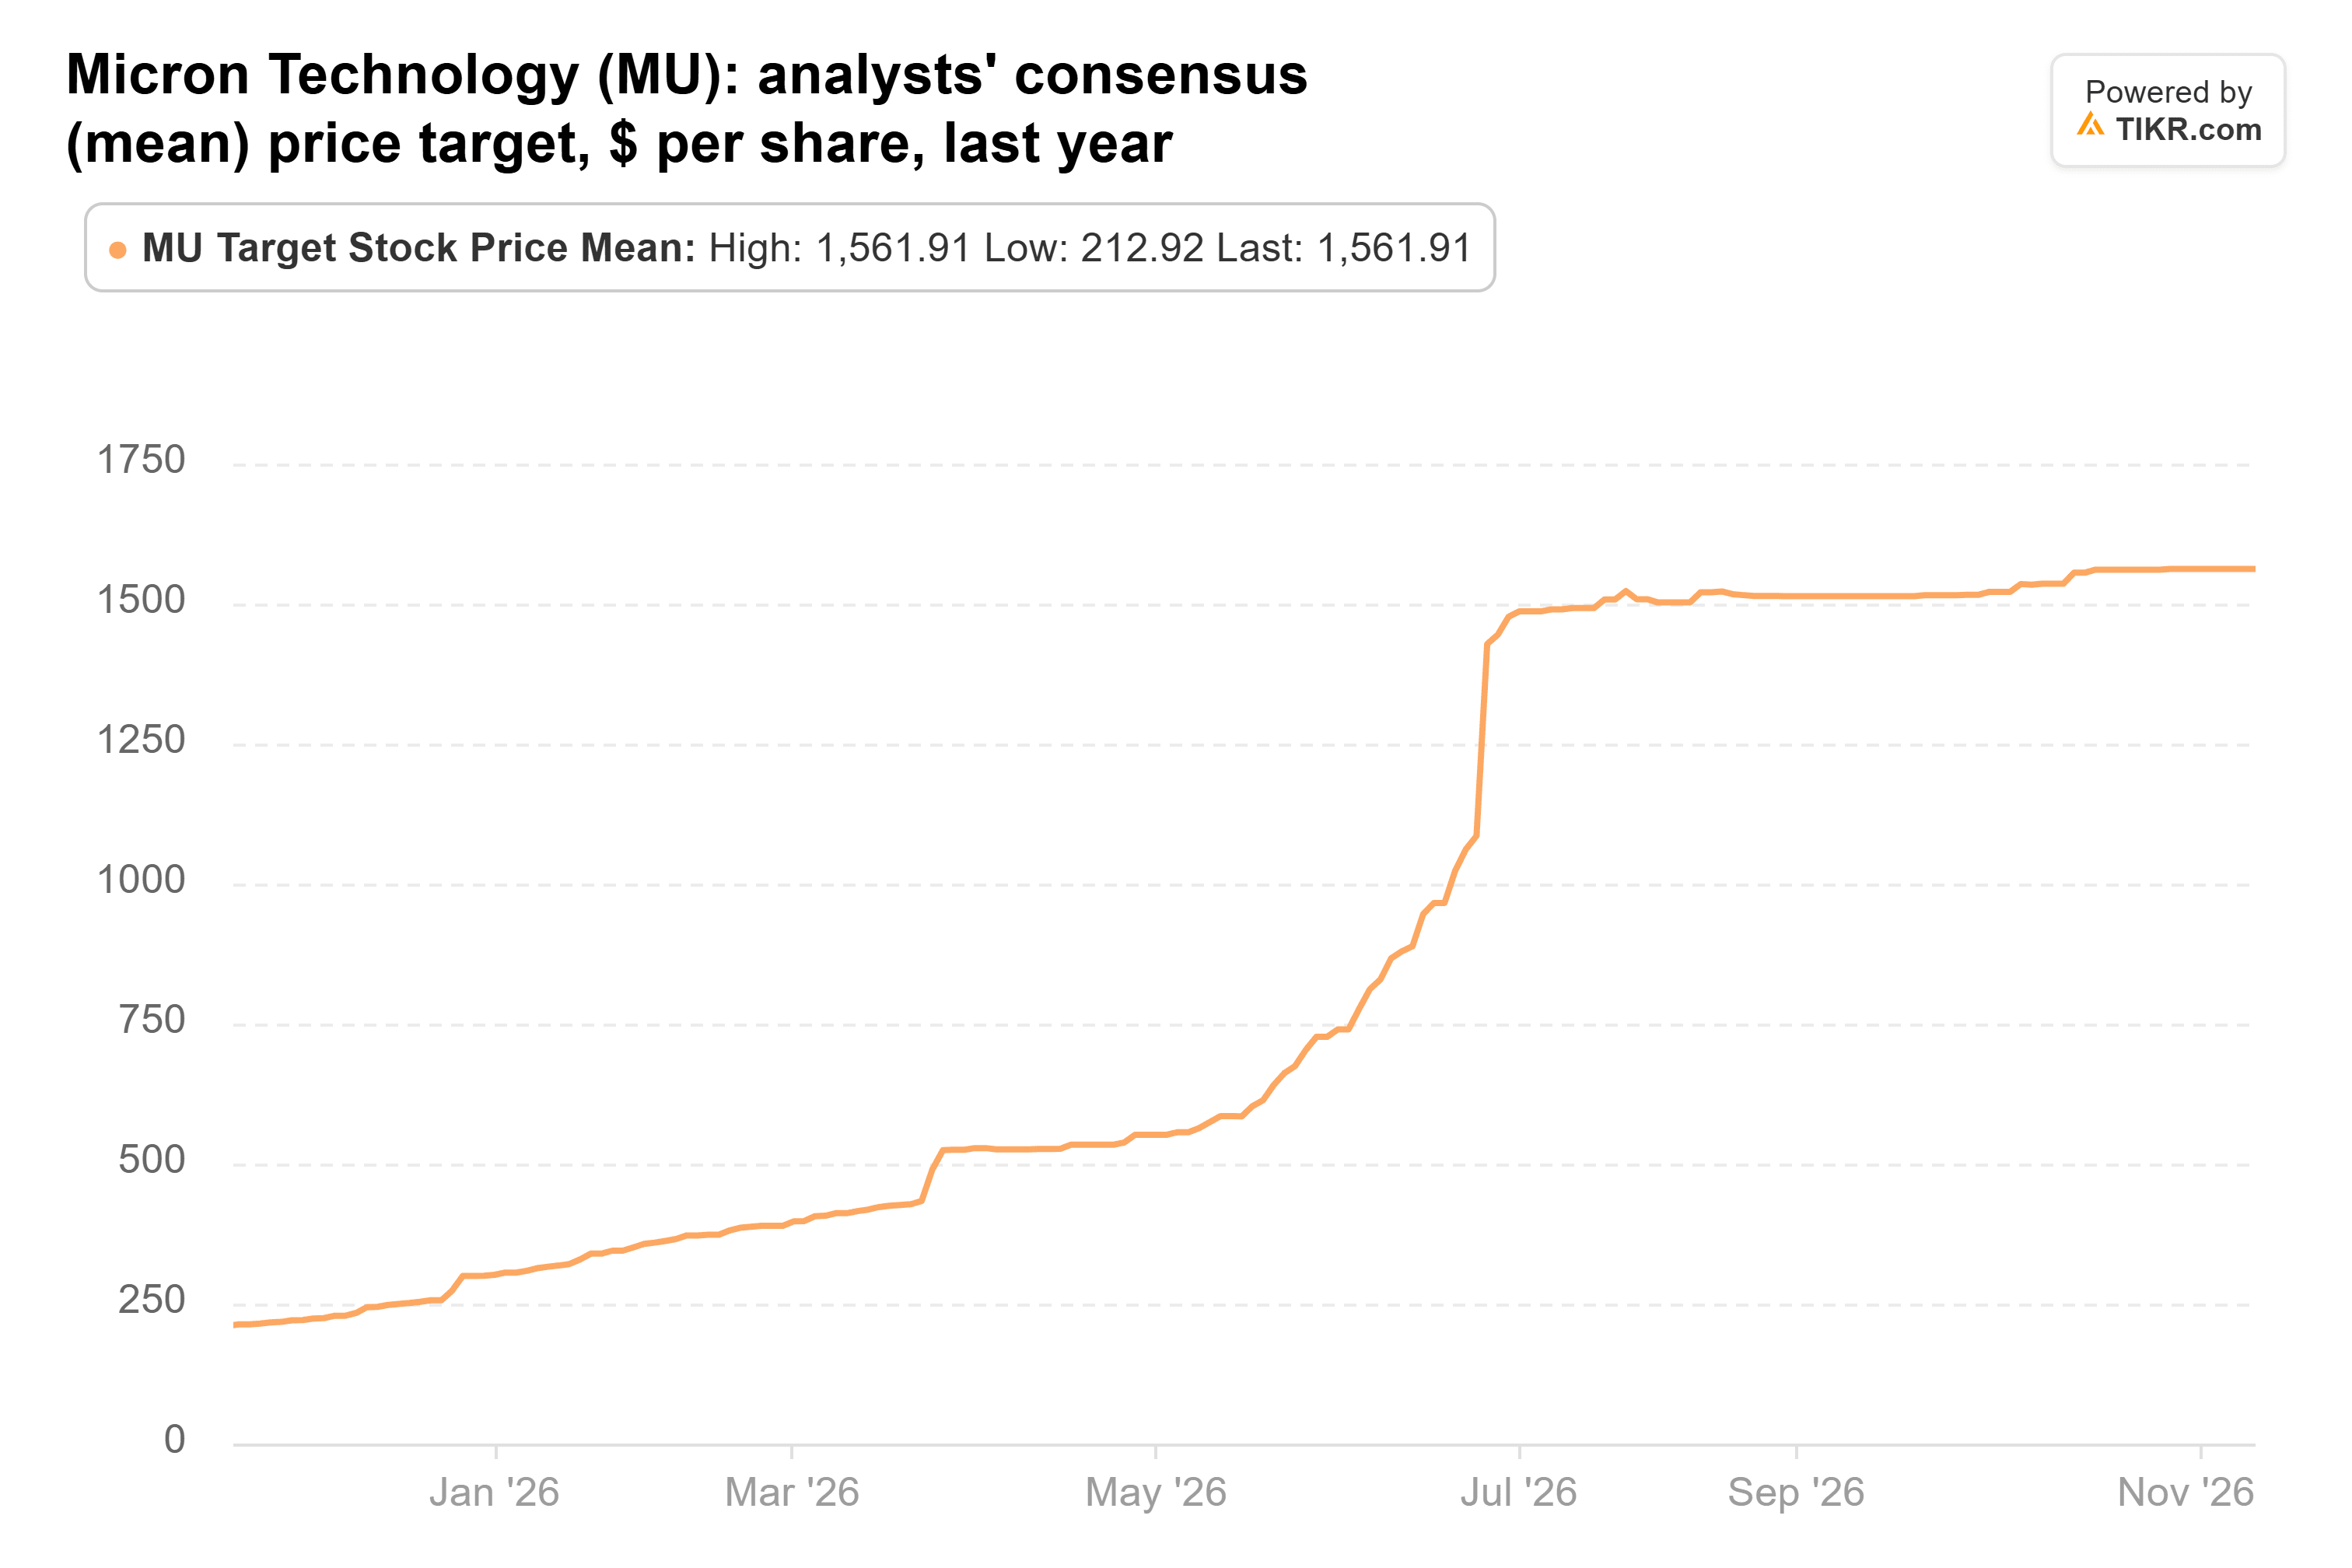
マイクロンは12月中旬に再び決算を発表する予定で、同四半期の売上高は615億ドル(±15億ドル)と予想されている。
TIKRはマイクロンについて50人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
マイクロンの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
ルメントゥムは現在、マーベルの株価に連動
ルメントゥムはより小さな賭けだった:6月30日時点で399,855株、価値は3億4300万ドル、ファンドの米国株式の5.5%を占めていた。9月30日以降、36%下落している。11月初旬、マーベルは全株式取引でルメントゥムを買収することに合意したため、ルメントゥムの株価は現在マーベルの株価と連動して動いている。
アナリストの平均目標株価は10月中旬に1,179ドルでピークを迎え、その後1,069ドルまで下落している。
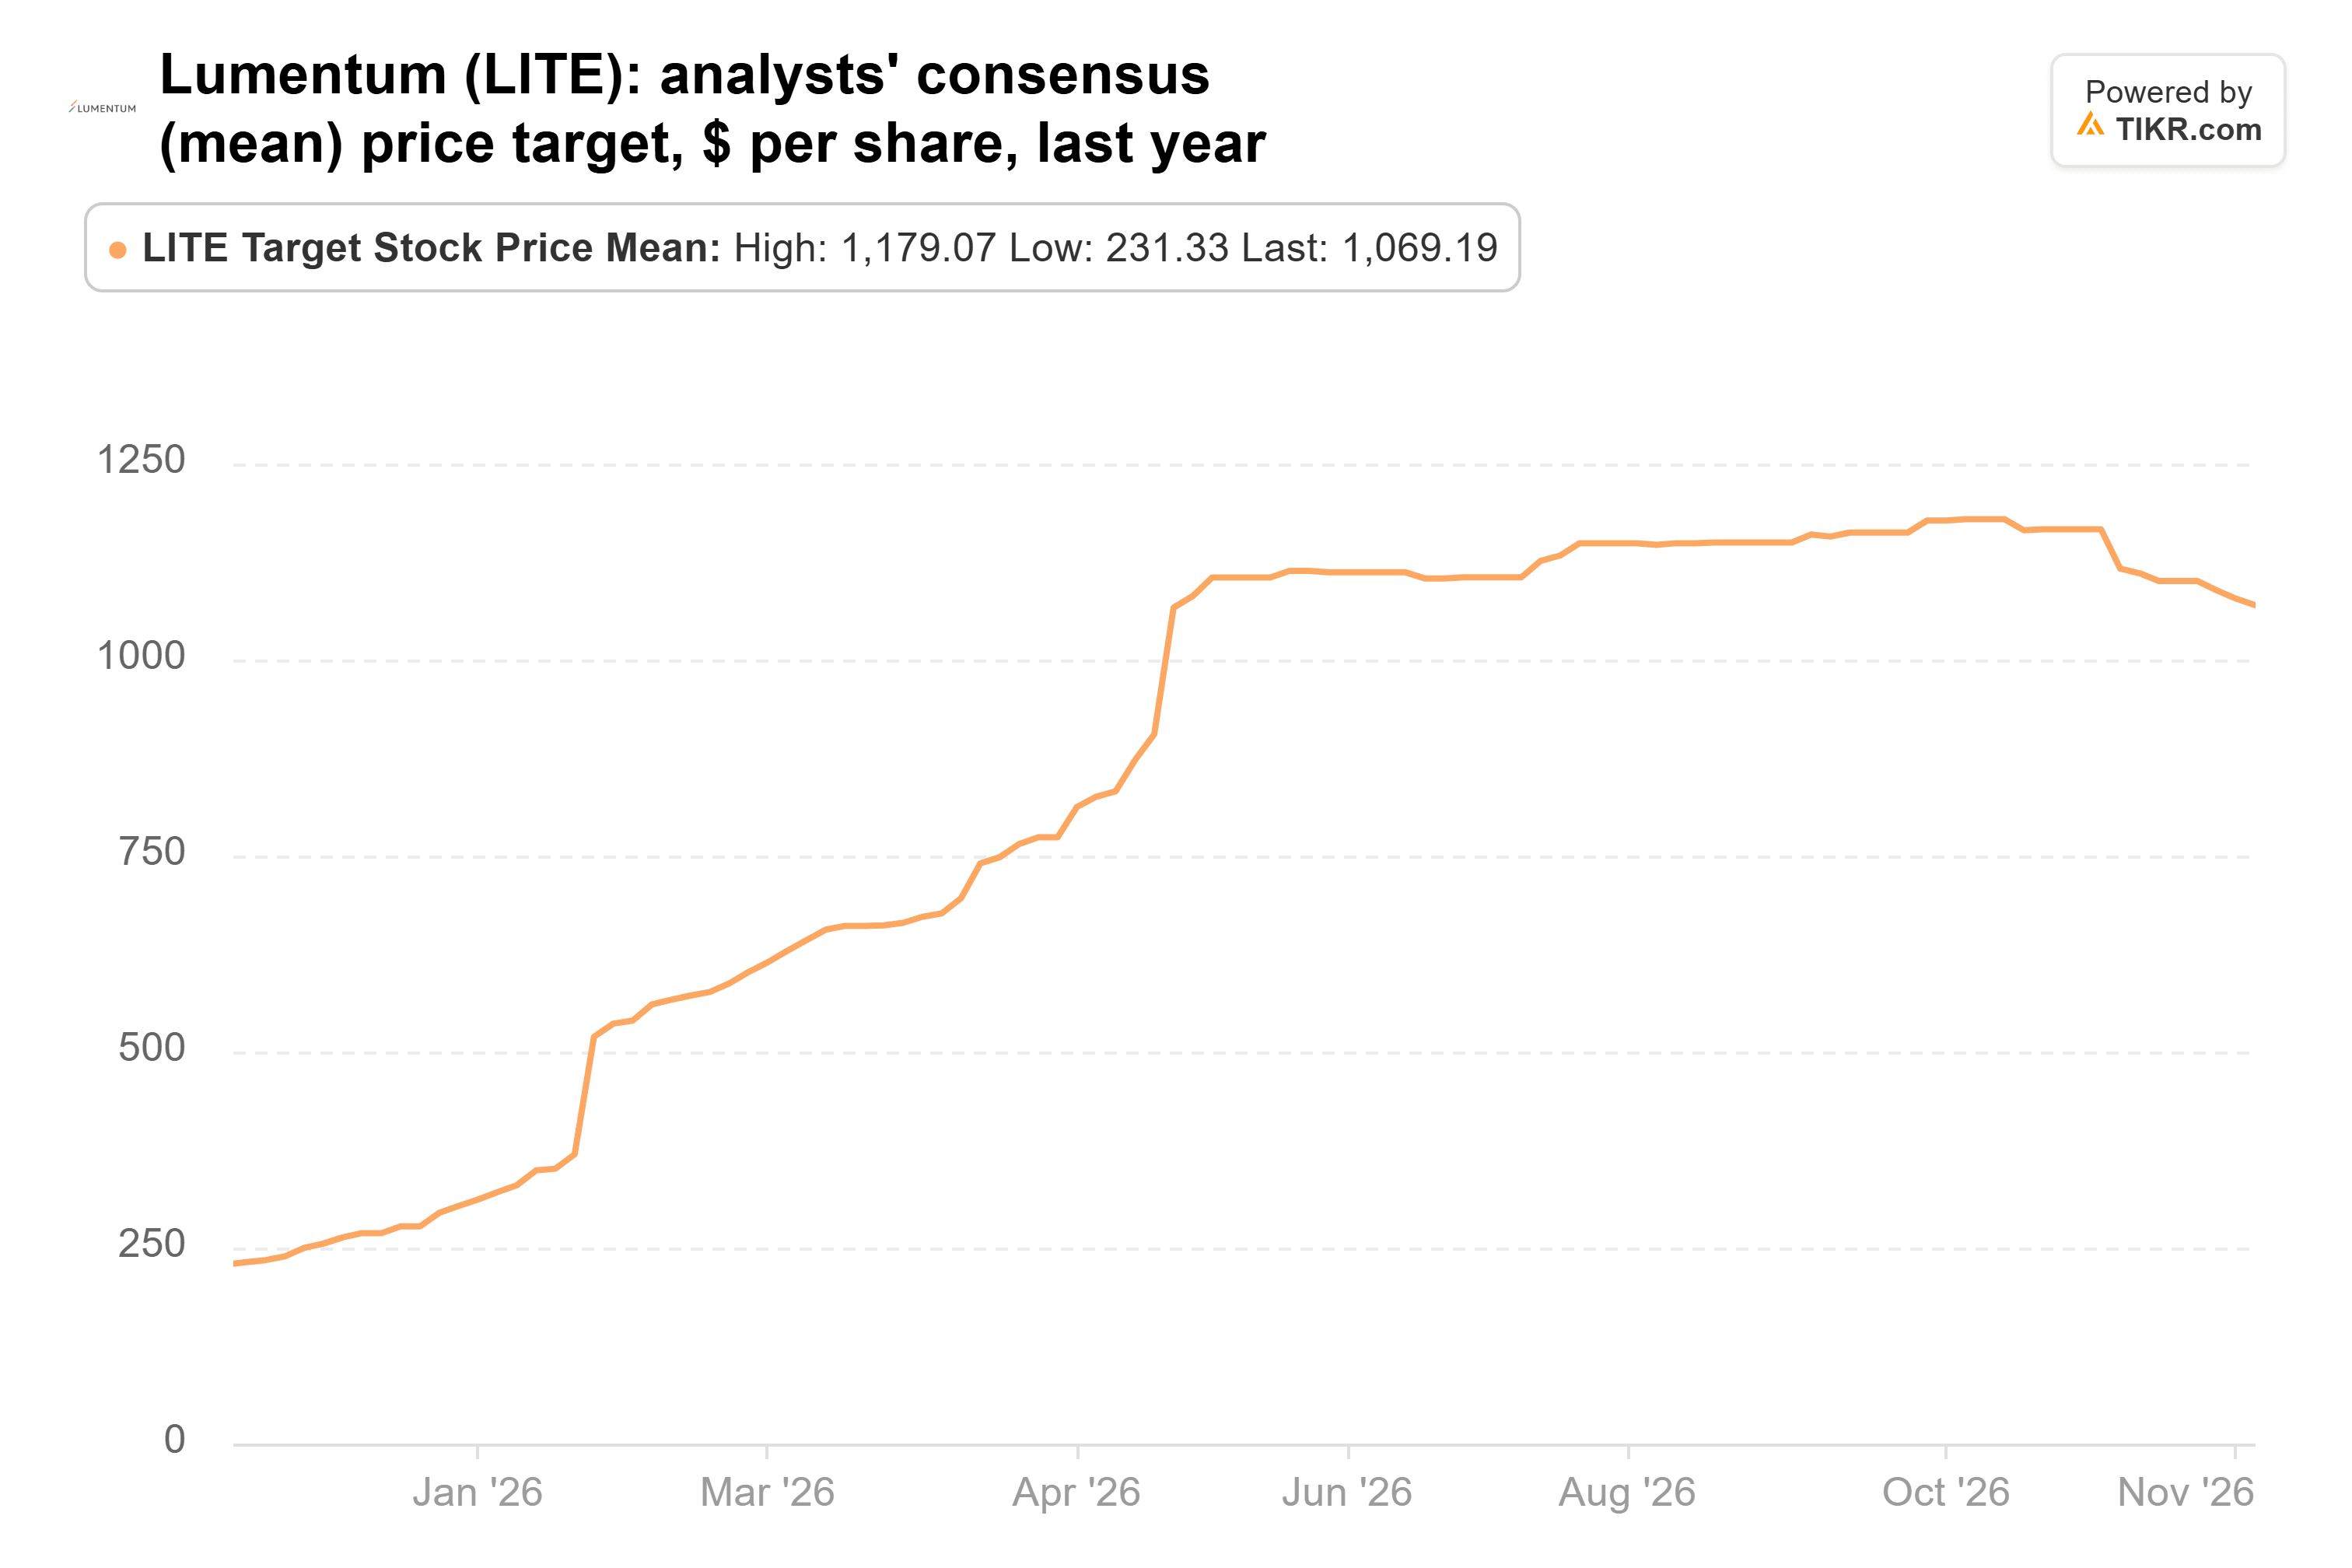
合意が進行中であるため、マーベルの株価は単独での目標株価よりも重要である。バーンスタインは11月9日にルメントゥムの目標株価を900ドルから635ドルに引き下げたが、翌10日にはマーベルの株価を反映して700ドルに引き上げた。この取引にはまだ承認が必要であり、アナリストが12〜18ヶ月かかると予想する中国の独占禁止法審査を含み、両社は2028年前半までのクローズを目指している。
AMDの見通しは上昇を続ける
AMDは6月30日時点でファンドの米国株式の5%を占めていた:546,274株、価値は3億1700万ドル。9月30日以降、13%下落している。Anthropic、Meta、Microsoft、OpenAI、Oracleはすでにワークロードを同社初のヘリオス・ラック・システム上で実行しており、第4四半期には生産が急拡大する予定だ。また、2027年のコンセンサス正常化EPSは17.64ドルで、2026年に予想される8.09ドルの2倍以上である。
アナリストの平均目標株価は1年で2倍以上に上昇し、658ドルとほぼ高値に近づいている。

問題は希薄化だ。AMDはOpenAIとMetaに対し、1株1セントで最大3億2000万株のワラントを付与した。これは発行済み株式数の19.6%に相当する。これらは両社がチップを購入し、AMDの株価が設定価格を上回るにつれて権利が確定する。
マイクロンは暴落を織り込んだ価格
AMDは予想PER約33倍で取引されており、TIKRにおける5年間の平均35倍をわずかに下回るため、投資家はすでにヘリオスが2027年に成果を上げることを織り込んで支払っている。その658ドルの平均目標株価は現在株価から30%上である。
ルメントゥムは予想PER約19倍で取引されており、11年間の平均22倍を下回っており、1,069ドルの平均目標株価は現在株価から96%上である。しかし、取引が成立するか破談になるまで、ルメントゥム保有者は実質的にマーベル株への賭けを所有していることになる。
マイクロンは予想PER約4倍で取引されており、TIKRにおける12年間のレンジの下限付近に位置し、中央値の9.9倍を大きく下回り、前回のメモリサイクルがピークを迎えた2017年および2018年の水準に近い。投資家は現在の利益をピークとして評価しており、警戒する理由がある:マイクロンのEPSは2018年度(会計年度)から2020年度まで79%下落した。それでもなお、2028年度(会計年度)のコンセンサス正常化EPSは、6月末以降27%上昇している。経営陣はまた、26の複数年にわたるテイク・オア・ペイ契約が2030年までに売上高の35%以上をカバーすると述べている。
1銘柄だけ買い戻すなら、それはマイクロン
3銘柄のうち1銘柄だけ買い戻すことができるなら、それはマイクロンだ。予想PER約4倍では、すでに急激な景気後退が来ることを織り込んだ価格で取引されており、それらの契約は利益の一部に下限を設けている。Evergreenがルメントゥムについて正しいと筆者は考え、AMDはヘリオスが達成しなければならないことに対して適正に評価されているように見える。
マイクロンのリスクは新規供給だ。マイクロン自身のものも含む新しいファブが2027年と2028年に稼働を開始し、前回の景気後退時にはマイクロンのGAAP粗利益率は2022年度の45.2%から2023年度の2.7%に下落した。
Evergreenの新しいトップ2は混ざり始めた:9月30日以降、アルファベットは18%下落し、アマゾンは3%上昇している。マイクロンの次の決算報告では、その利益率がピーク付近を維持しているかどうかが示される。Evergreenの次の13F(2月中旬までに提出予定)では、同ファンドが第4四半期に何を行ったかが明らかになる。
では、マイクロン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マイクロンがどのような価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!





