主なポイント
- 244億ドルを運用するLong Focus Capital Managementは、最新の13F報告書によると、第3四半期にPinterestとApollo Global Managementの全株式を売却した。
- Pinterestは、第3四半期の売上高が自社の業績見通しを下回った後、9月30日以降14%下落している。
- Apolloの株価は9月30日以降ほとんど動いておらず、第3四半期の手数料関連収益は8億200万ドルと過去最高を記録し、前年同期比23%増となった。
- Pinterestの売却は正しい判断のように見えるが、私ならApolloは保有し続けていただろう。
244億ドルのファンドが、2つの有名株をすべて売却した:Pinterest (PINS)とApollo Global Management (APO)だ。
Long Focus Capital Managementは、9月30日終了の四半期の13Fを11月16日に提出し、四半期末時点で両社の株式を一切保有していないことを示している。それ以来、両社の株価は全く異なる方向に動いている。
2つの撤退と2つの大きな賭け
6月30日時点で、同ファンドは240万株のPinterest株式(価値5100万ドル、13F銘柄全体の2.1%)を保有していた。また、35万9000株のApollo株式(価値4200万ドル、1.7%)も保有していた。いずれも大きなポジションではなかったが、全株を売却したことは明確な判断を示している。
同ファンドは他の銘柄でも忙しく動いていた。9月30日時点で、その13Fは64のポジションにわたって214億ドル分の米国株を保有していた。Rocket Companiesは、同ファンドが保有株数を2倍以上に増やして1261万株(価値1億4500万ドル、13F銘柄全体の6.8%)とした結果、第2位の保有銘柄となった。また、Microsoftへの保有比率を43%増加させ、四半期末時点で24万3200株(価値1億2500万ドル、5.8%)となった。
TIKRはPinterestについて38人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Pinterestの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Pinterestのアナリスト評価を見る
Pinterestが割安なのには理由がある
Pinterestは9月30日の終値から14%下落している。13Fはファンドがその株式をいくらで売却したかを示さないため、これは単に株価の動きに過ぎない。
ビジネス面のニュースは厳しいものだった。Pinterestの第3四半期売上高は12%増の11億7400万ドルとなり、自社の業績見通しである11億9000万ドルから12億1000万ドルを下回った。売上の約4分の3を占める米国・カナダ地域の売上高成長率は、第2四半期の18%から14%に減速した。広告単価は前四半期に1%上昇した後、4%下落した。新たな第4四半期の業績見通しの上限値は、2026年の売上高が約48億4000万ドルとなることを示唆しており、アナリストが事前に予想していた49億1000万ドルを下回っている。
アナリストは今年に入ってから目標株価を引き下げ続けている。コンセンサス目標株価は1年前の37.64ドルから25.03ドルに下落した:
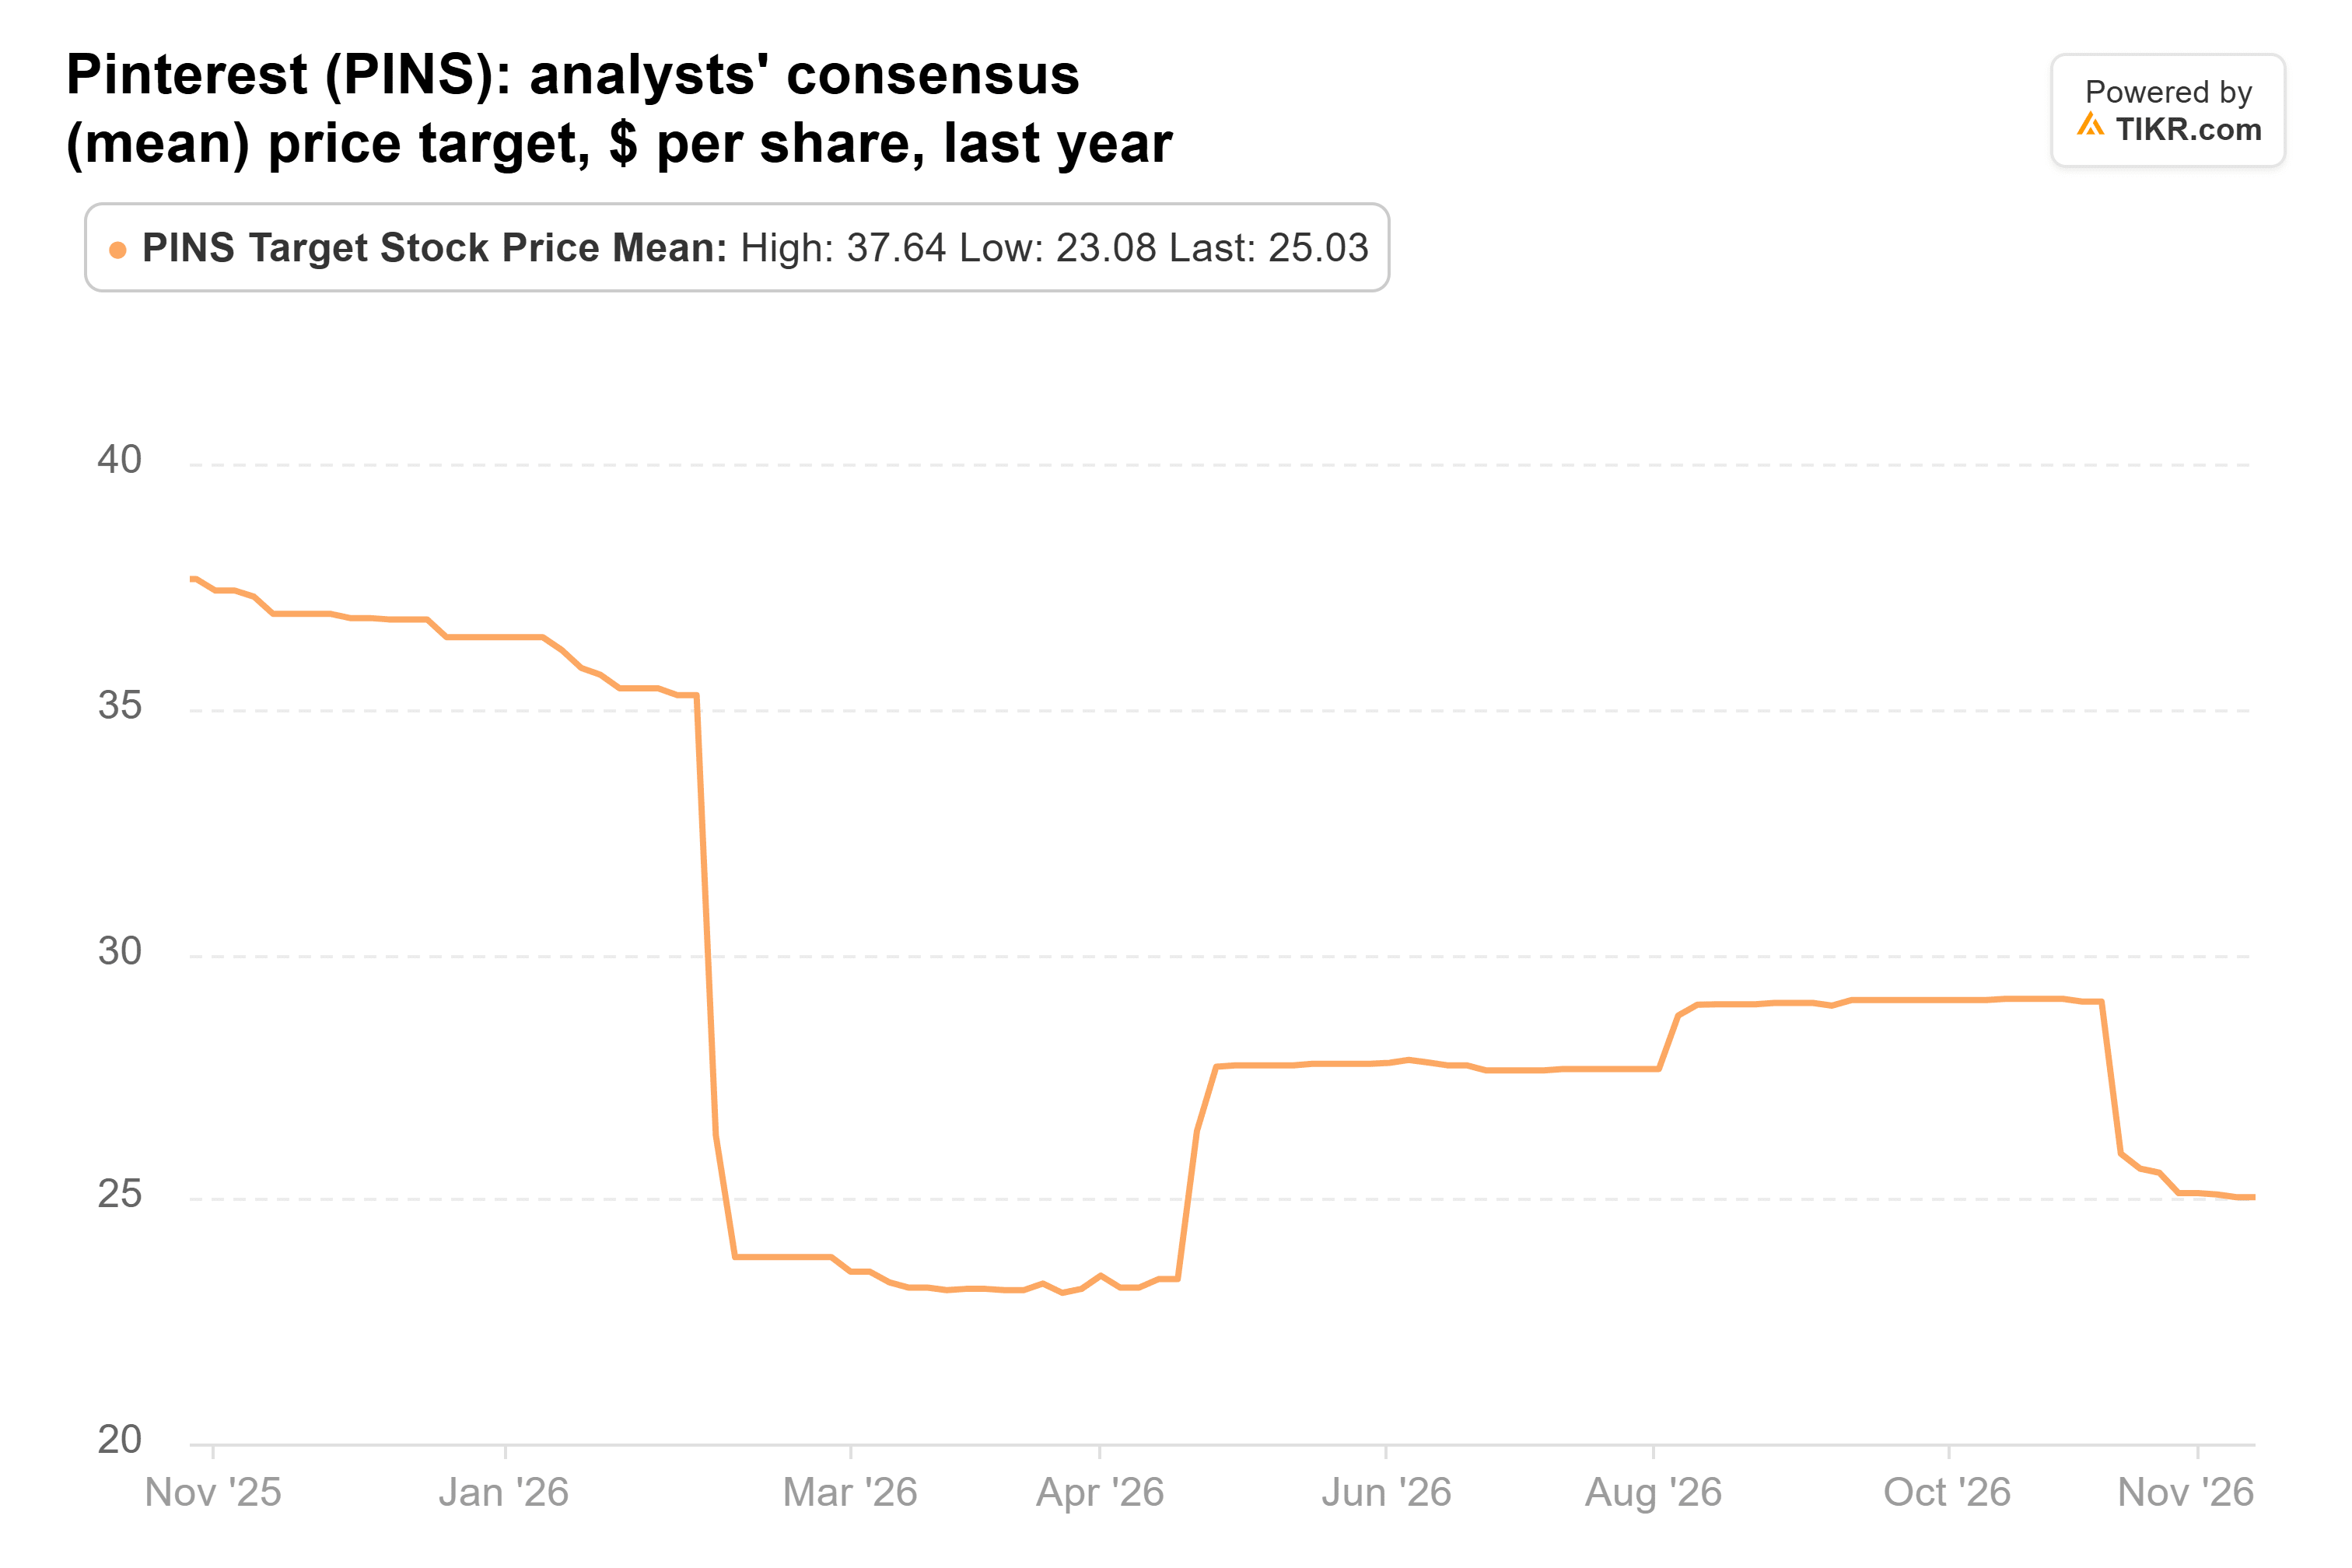
決算発表後も引き下げは続いた。Wells Fargoは目標株価を31ドルから23ドルに、Barclaysは31ドルから24ドルに、Mizuhoは32ドルから25ドルに引き下げた。
バリュエーションの面では、同株は割安に見える。予想収益率の約8倍で取引されており、1年平均の約12倍、5年平均の24倍と比較して低い。38人のアナリストによる25.03ドルのコンセンサス目標株価は、現在の株価より39%高い。しかし、決算発表後、アナリストは2027年の売上高予想を55億5000万ドルから54億1000万ドルに引き下げた。これらの引き下げが止まるまで、株価は割安なままであると予想される。
Apolloの手数料収益が過去最高を記録
Apolloははるかに落ち着いた推移を見せている。同株は9月30日の終値から0.4%下落している。
11月3日に発表された第3四半期決算では、手数料関連収益が8億200万ドルと過去最高を記録し、前年同期比23%増となった。運用資産は1兆700億ドルに達し、18%増加した。Apolloは、GAAPベースで11億ドルの純損失を計上した。主な原因は、金利上昇に伴う退職金サービス事業への投資における未実現の時価評価損であると説明している。調整後純利益は13億ドル、1株あたり2.07ドルだった。
アナリストも目標株価を引き下げているが、Pinterestほど大幅ではない。現在のコンセンサス目標株価は146.76ドルで、1年前の158.51ドルから下落している:
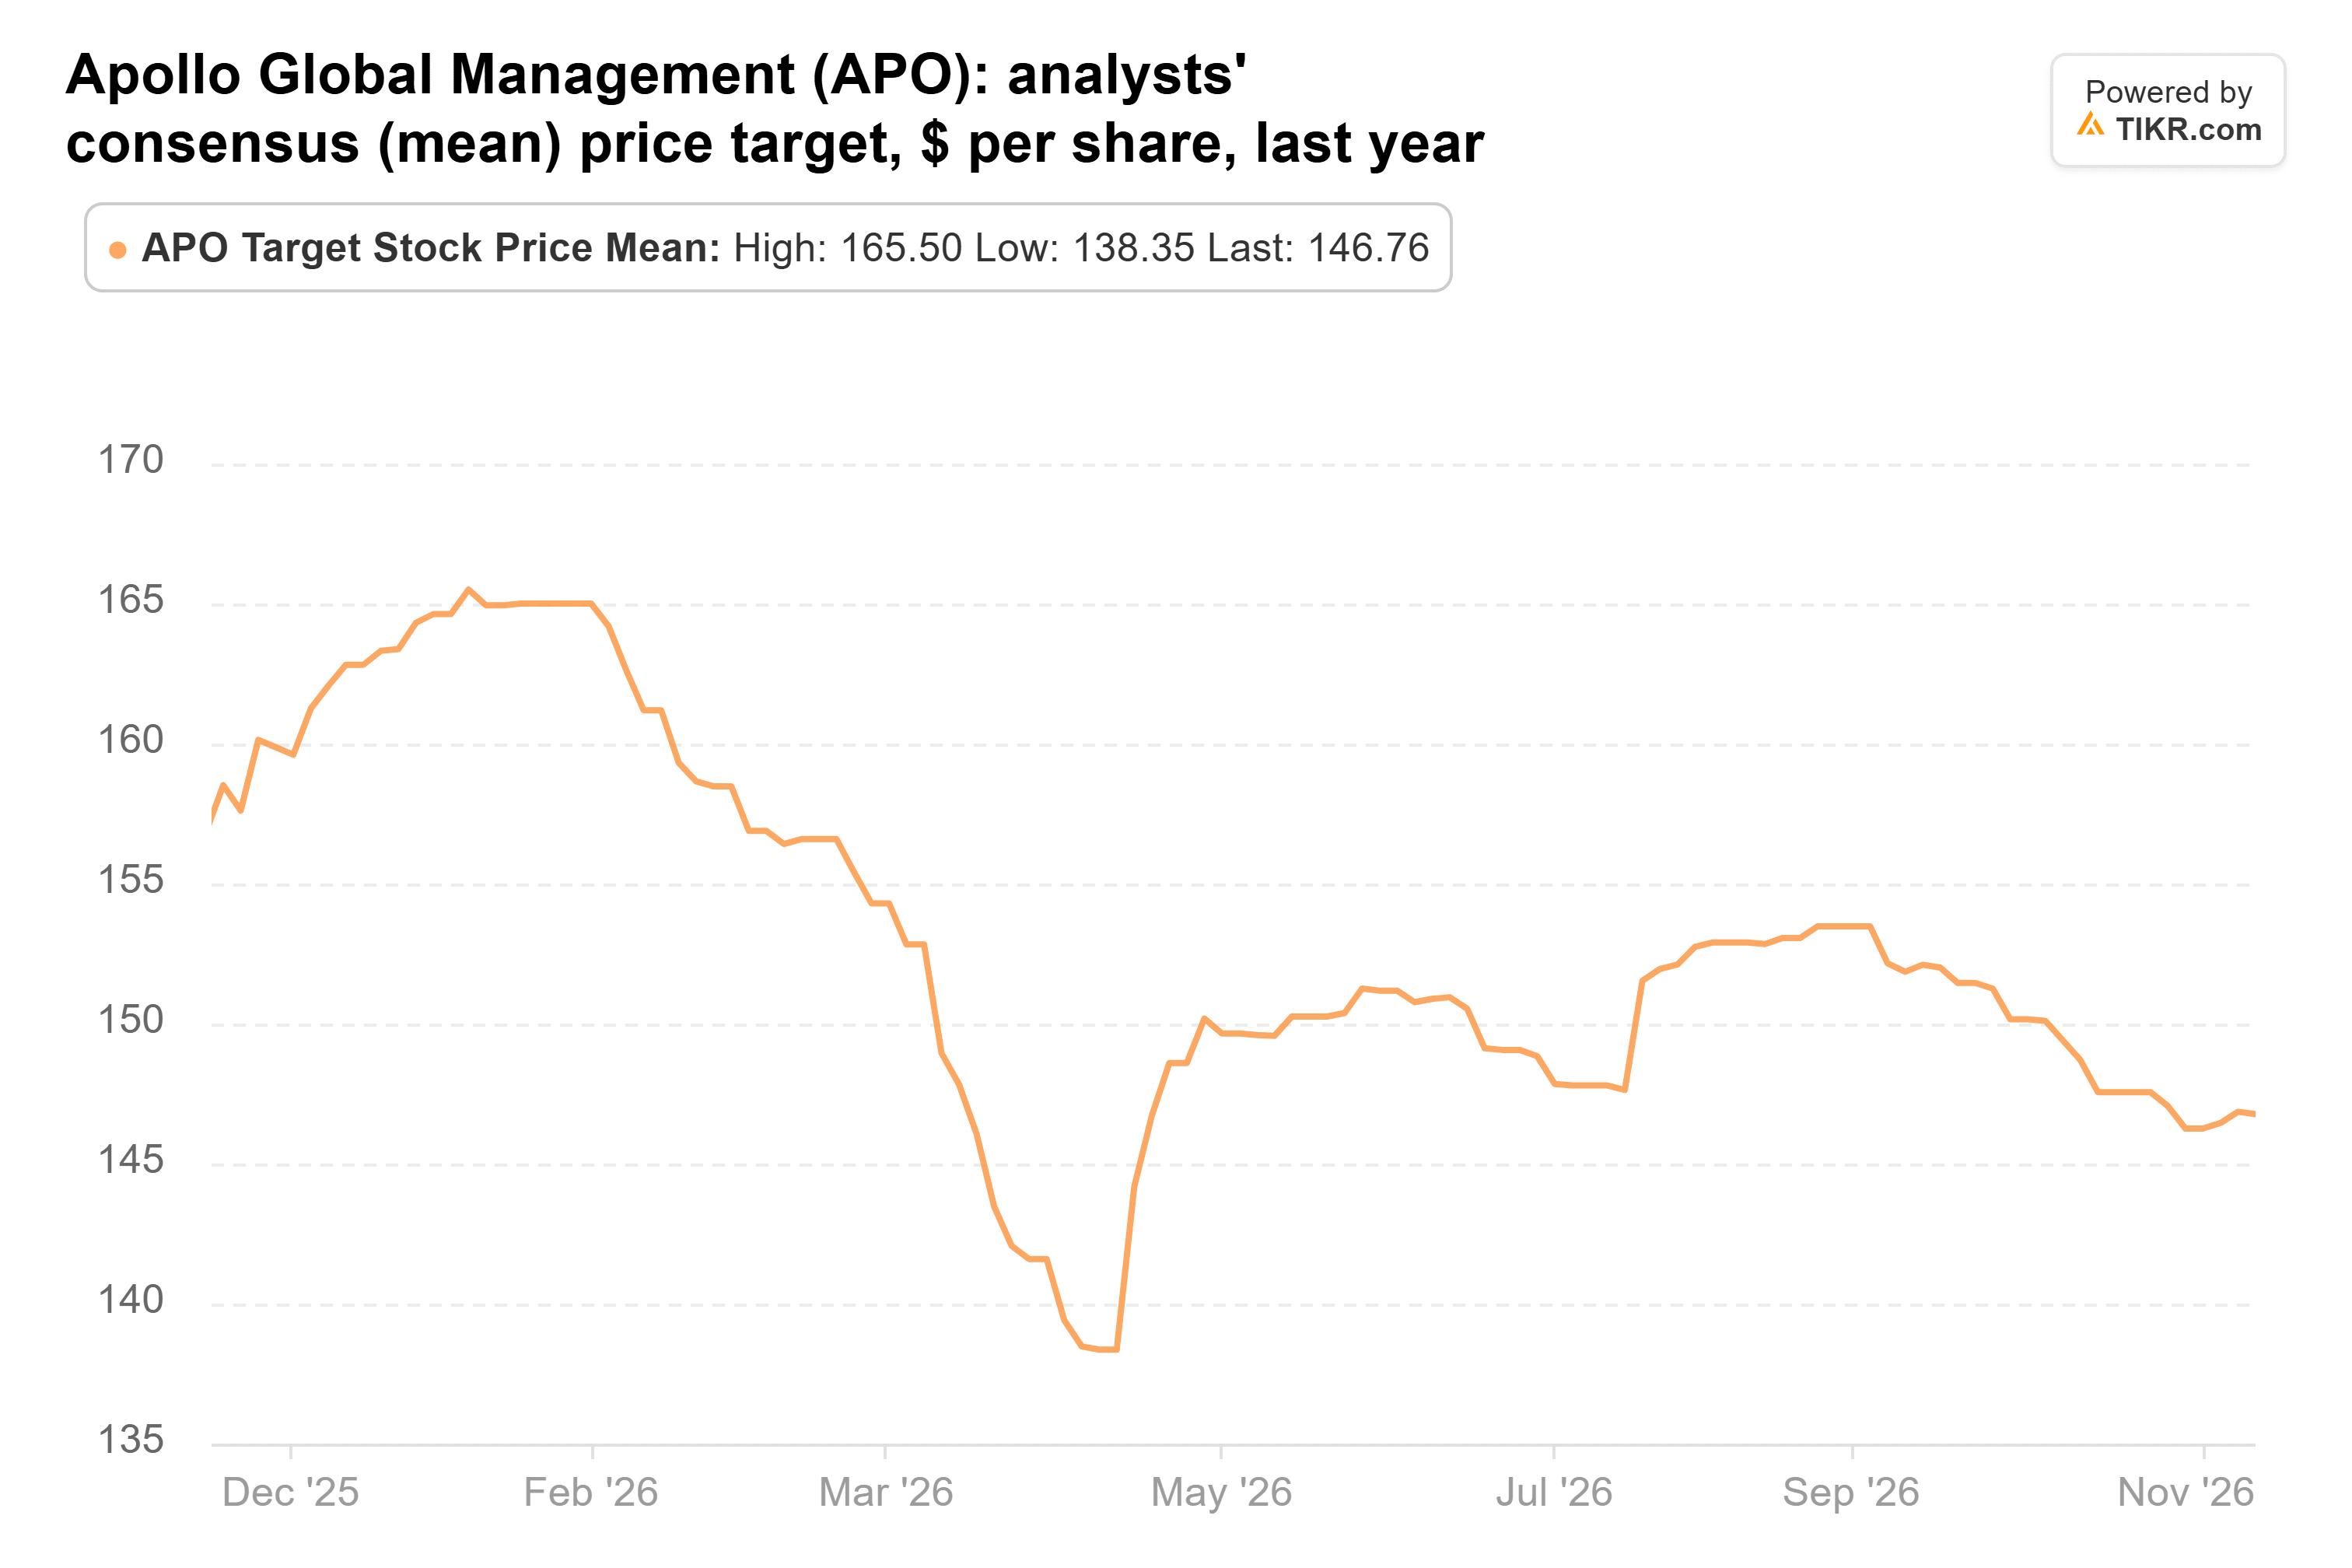
この目標株価(23人のアナリストによる)は、現在の株価より24%高い。同株は52週高値より23%低く、予想収益率の約12倍で取引されている。
これらの撤退のうち、私には1つだけ納得できる
Pinterestの売却は正しい判断のように見える。売上高成長は減速し、広告単価は下落し、アナリストはまだ予想を引き下げ続けている。Pinterestにとって最良のシナリオは、収益率8倍では大きな成功を必要とせず、コンセンサス目標株価との39%の差は、予想が維持されれば大きな上昇余地となることだ。
Apolloは私なら保有し続けていただろう銘柄だ。その手数料収益は年率20%以上で成長しており、予想収益率の約12倍では、投資家はその成長に対して多くを支払っていない。リスクは退職金サービス事業であり、その業績は金利の影響を受けて変動する。第3四半期の11億ドルのGAAP損失が示した通りだ。
今後2つの試練が待ち受けている。2月初旬のPinterestの第4四半期決算発表では、2027年の見通しが示されるはずであり、それはアナリストが現在予想する54億1000万ドルの売上高と比較して判断されるだろう。Apolloも来年初めに決算を発表する予定であり、手数料関連収益の成長率が第3四半期の23%に近ければ、強気の見方を後押しするだろう。同ファンドの次の13Fは2月中旬に提出される予定で、いずれかの銘柄を再購入したかどうかが明らかになる。
では、Pinterestの株価の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Pinterestの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!