主なポイント
- ゴールドマン・サックスは、第3四半期決算発表後もホームデポの買い評価を維持したが、株価目標を$377から$371に引き下げた。これは11月17日の終値から9%上昇する水準である。
- 同店売上高は2.2%増加したが、ホームデポは通年の粗利益率見通しを下方修正し、今年の調整後EPS成長率を約2%と見込むようになった。
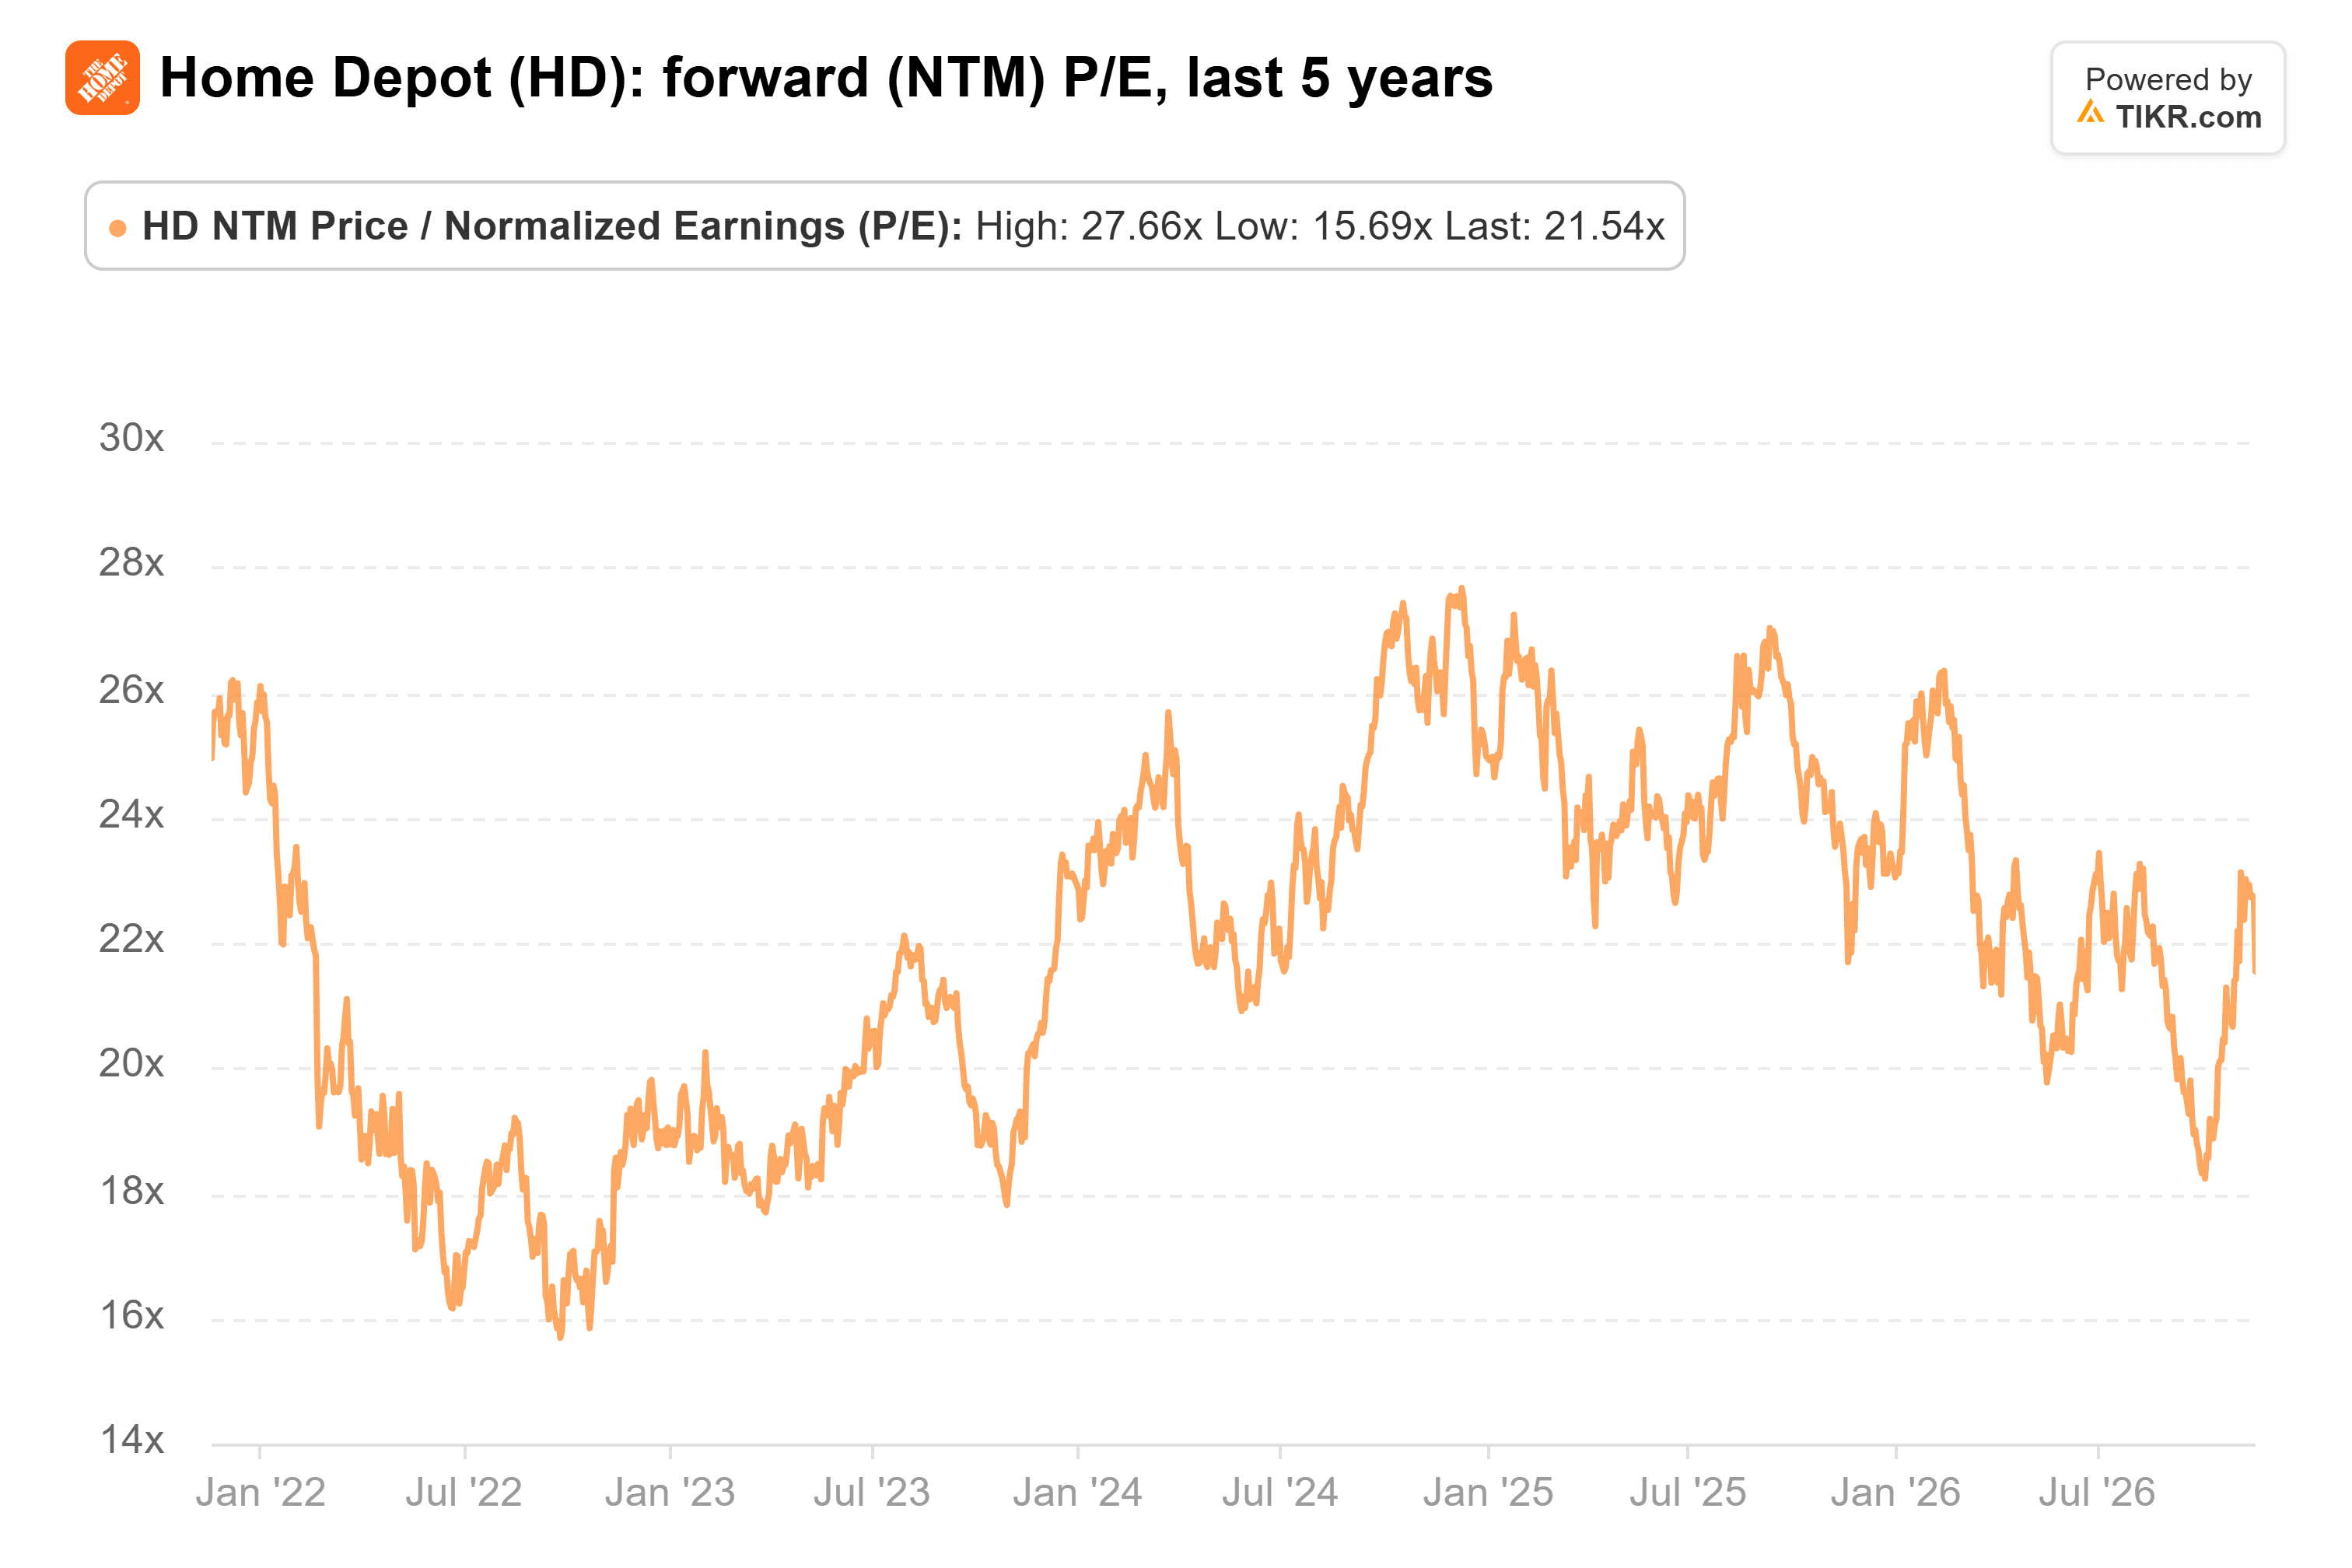
- ゴールドマンの目標株価は、2028会計年度のコンセンサスEPSの21.7倍であり、2027会計年度の見積もりに基づく株価の21.5倍をわずかに上回るに過ぎないため、上昇余地は利益成長に依存している。
- 計算上は妥当だが、アナリストは2028会計年度の見積もりを一年中引き下げてきているため、2月に発表が予定されている2027会計年度の見通しが出るまでは、9%が最良のシナリオに見える。
ホームデポ (HD) は約4年ぶりの高い同店売上高成長を記録したにもかかわらず、ゴールドマン・サックスは依然として株価目標を引き下げた。
11月17日、第3四半期決算発表後、アナリストのケイト・マクシェーンは買い評価を維持し、ゴールドマンの目標株価を$377から$371に引き下げた。これは、11月17日の終値$339.01から9%上昇する水準である。
薄れゆくマージンとともに好決算を達成したホームデポ
第3四半期の売上高は4.9%増の$434億ドル、同店売上高は2.2%増、調整後EPSは$3.74から$3.86に増加した。大口取引が同店売上高を牽引した:平均取引額は3.0%増加した一方、同店取引件数は0.5%減少した。
マージンが事前の焦点だったが、それは低下した。粗利益率は約60ベーシスポイント低下して32.8%となり、ホームデポは通年の粗利益率見通しを約33.1%から約33.0%に引き下げた。また、今年の調整後EPS成長率を、従来の0~4%の範囲の中間値から約2%と見込むようになった。
11月23日にテッド・デッカーに代わってCEOに就任するCFOのリチャード・マクフェイルは、マージンの下方修正を製品構成と買収の影響によるものと説明した。ホームデポがシェアを獲得していると主張しつつも、「市場は年初に予想していたよりもはるかに軟調である」と認めた。
TIKRはホームデポについて36人のアナリストを追跡。「買い」と評価するのは何人?
ホームデポの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 ホームデポのアナリスト評価を見る
ゴールドマンの$371目標株価が意味するもの
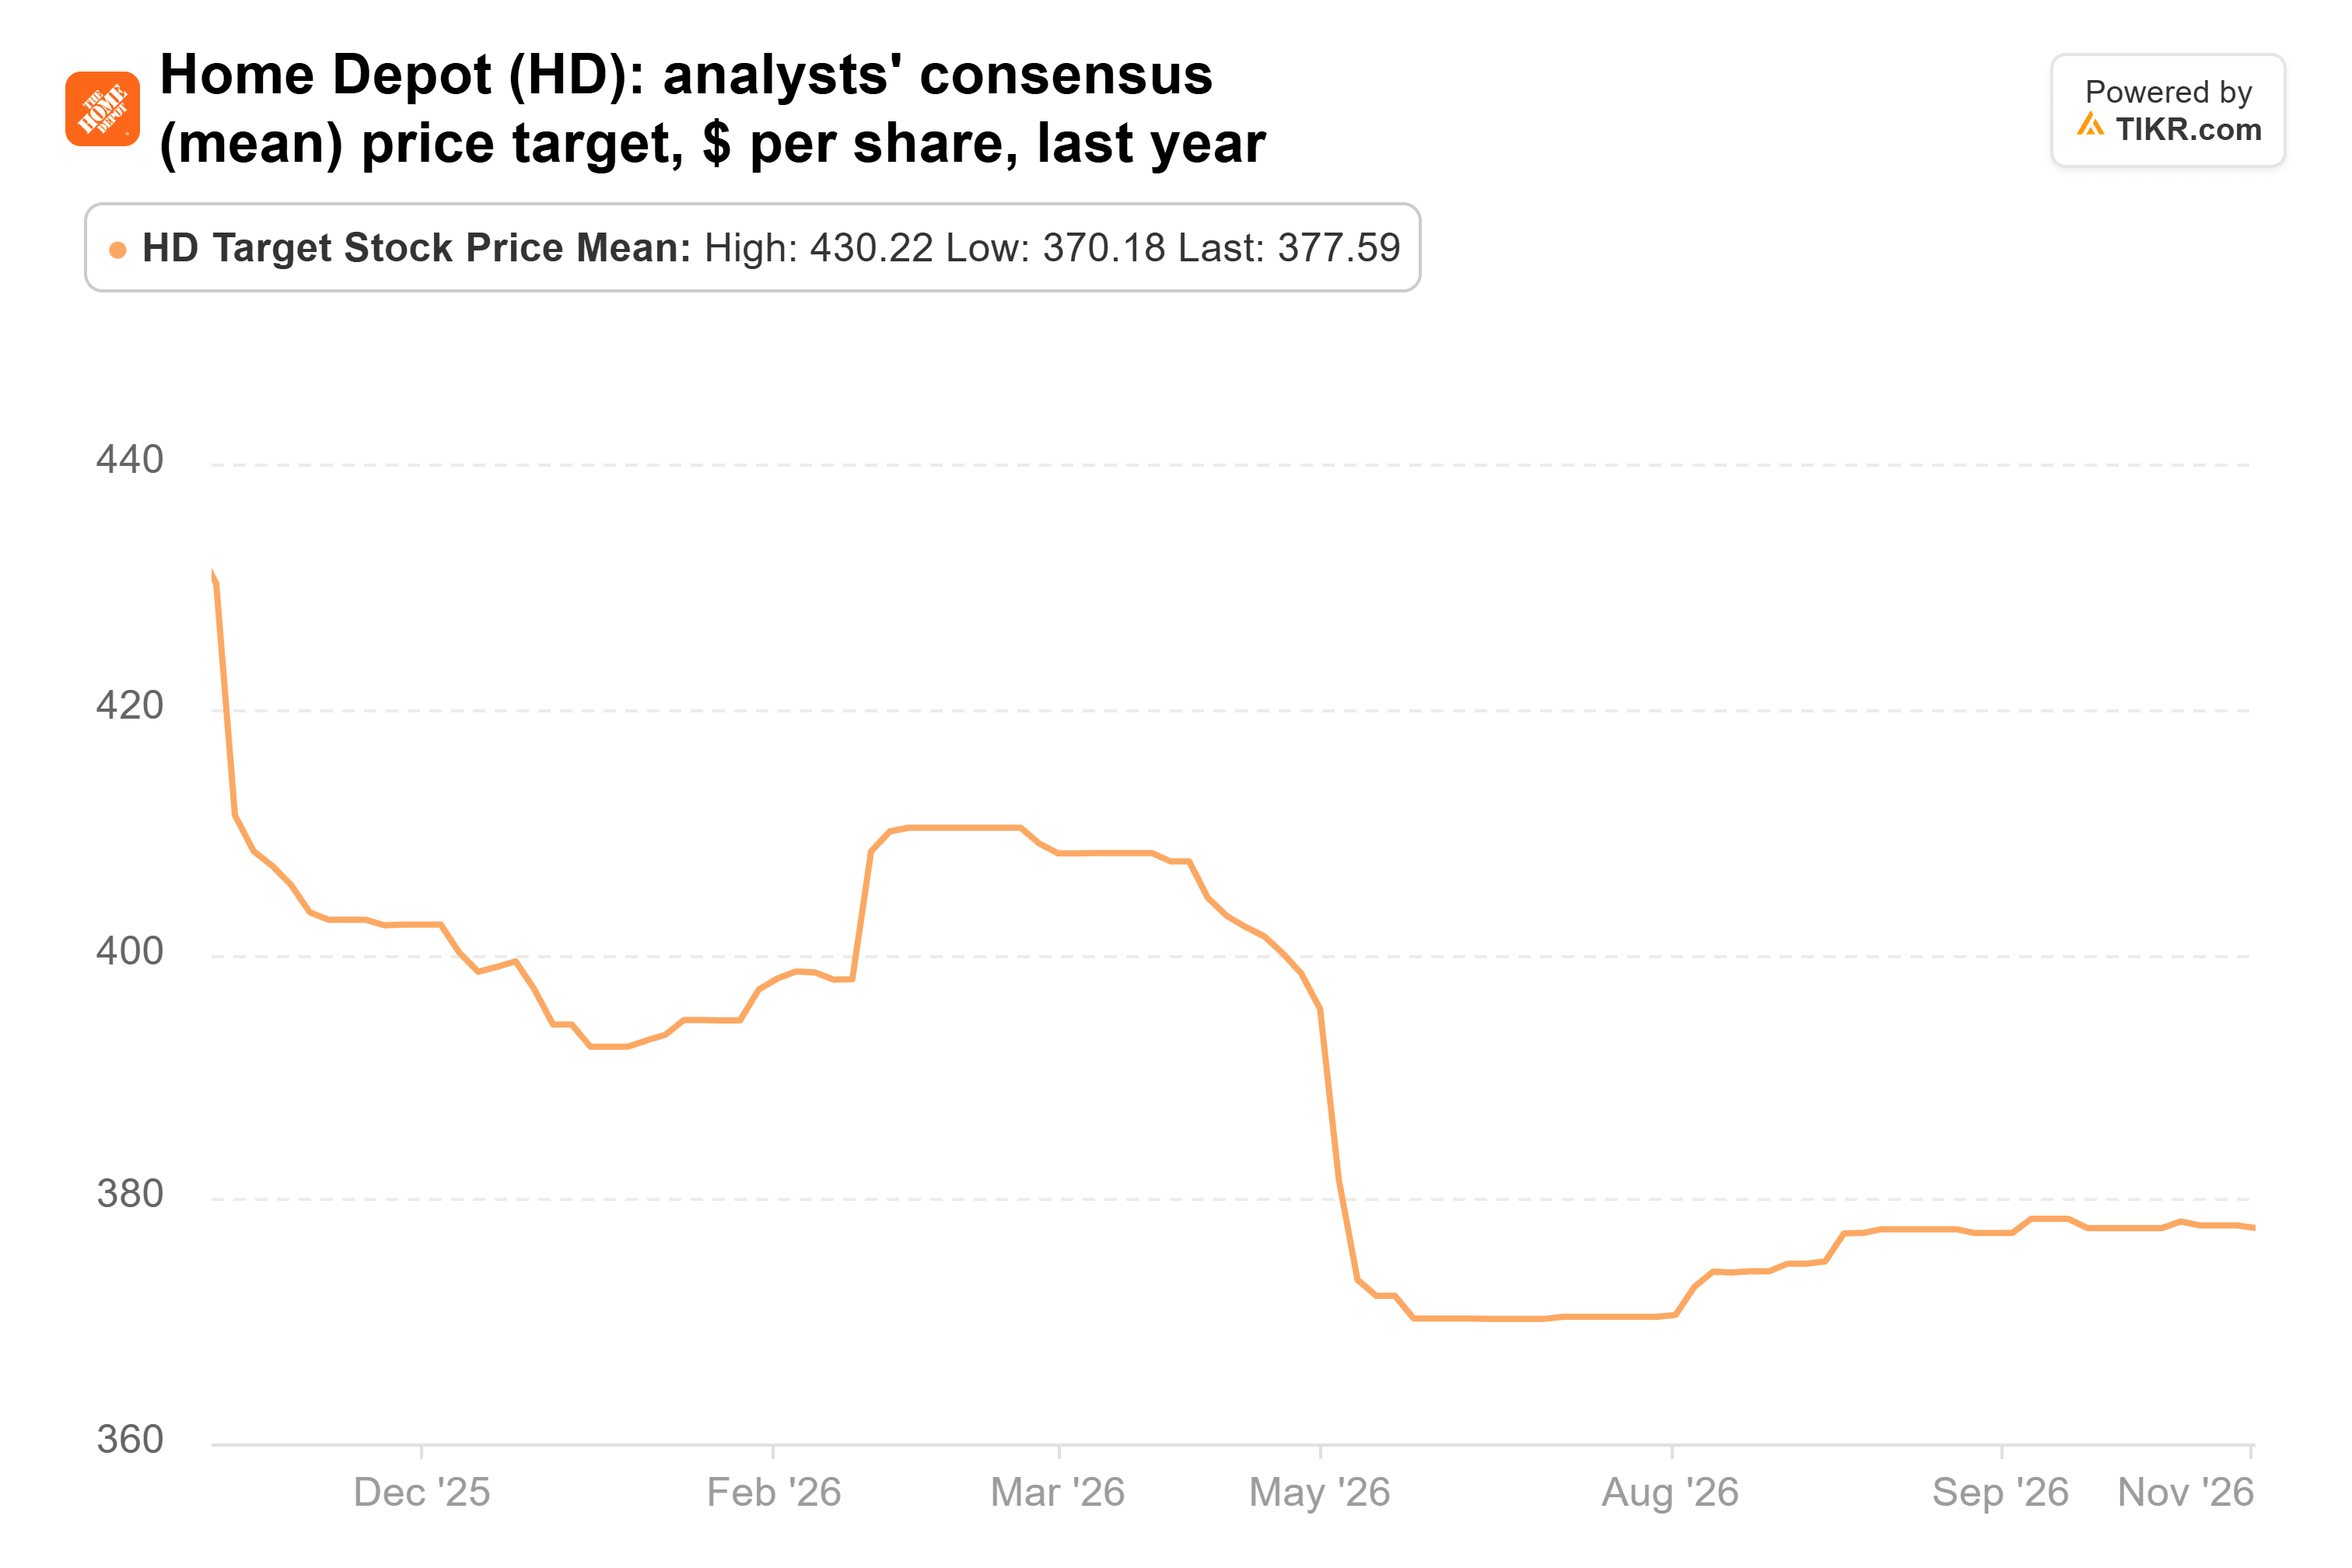
マクシェーンは好決算、同店売上高の加速、シェア獲得を評価したが、マージン見通しの下方修正を受けて目標株価を引き下げた。彼女の$371という目標は、コンセンサス目標株価(1年前の$430から$378に低下)をわずかに下回る水準にある:
$371では、ホームデポはアナリストが2028会計年度に予想する$17.11の21.7倍で取引されることになる。これは、11月17日の終値時点での2027会計年度見積もりに基づく21.5倍をわずかに上回るに過ぎない。9%の上昇余地のうち、8.6%は利益成長によるものであり、PER倍率の拡大によるものは1%未満である。
ホームデポの見積もりは維持されるか?
アナリストは、正規化EPSが2025会計年度の$14.69から2028会計年度の$17.11へ上昇すると予想している:
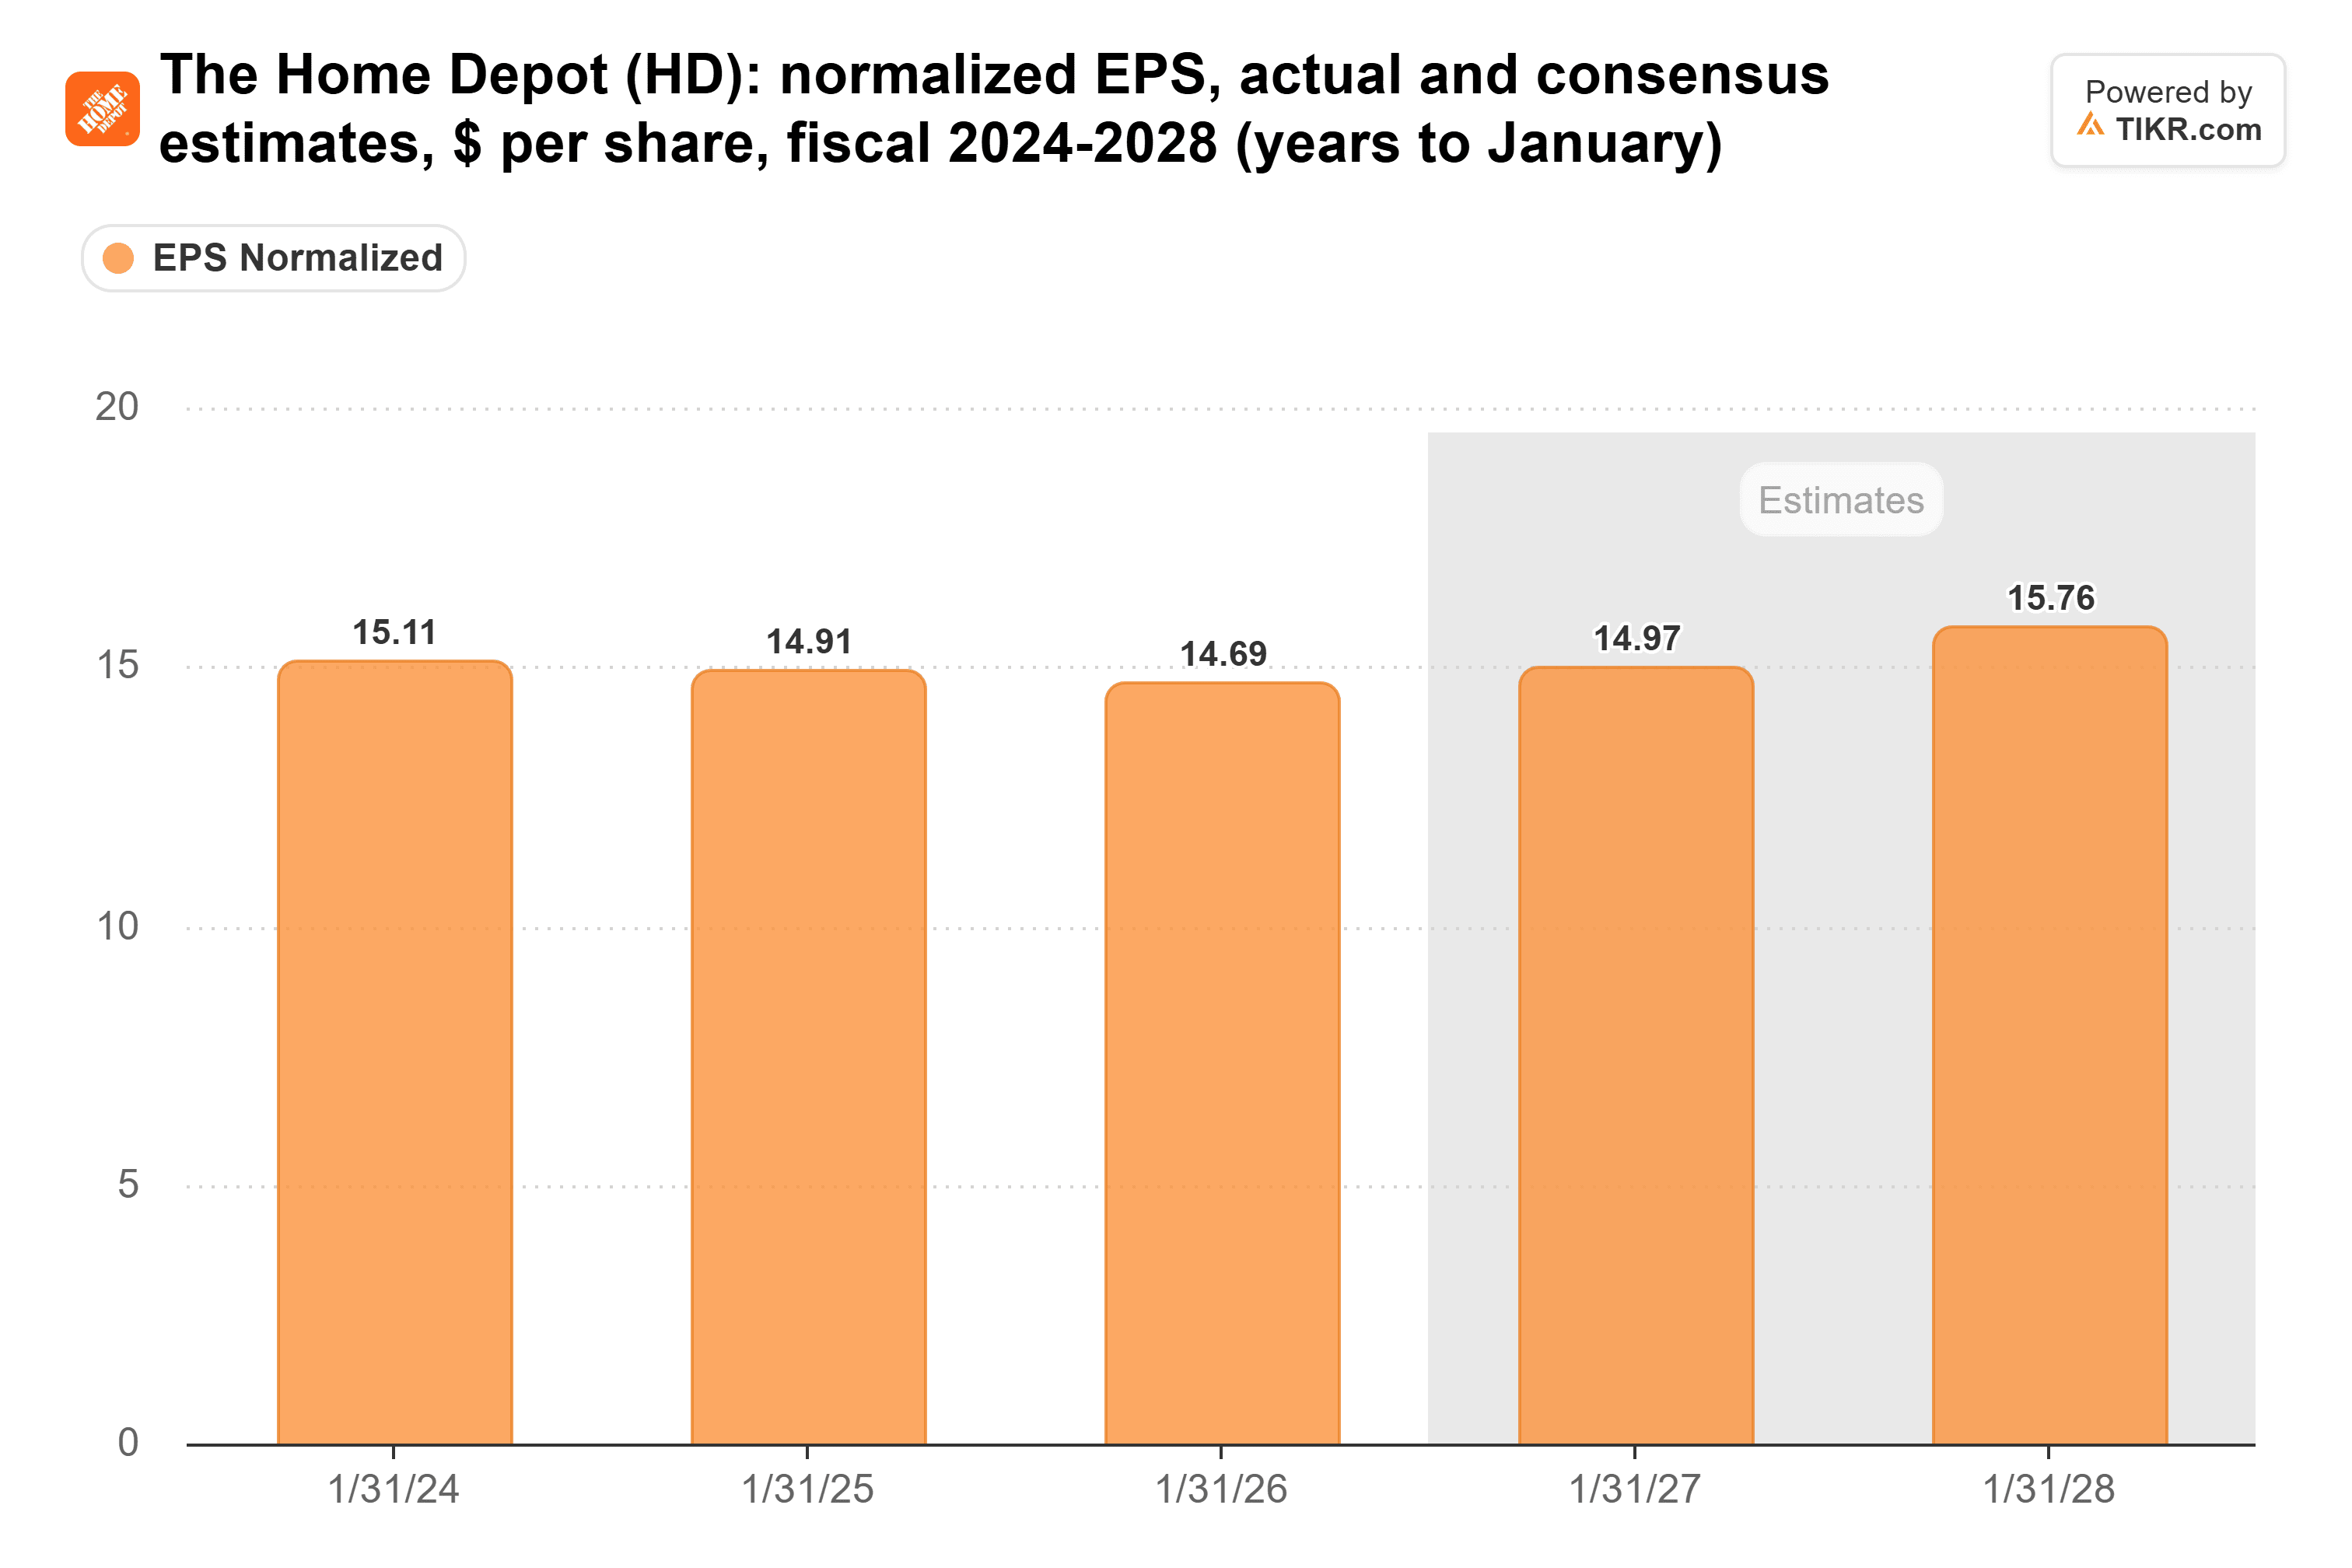
これは、経営陣が今年について示している約2%の成長率よりも速いペースである。そしてアナリストは2028会計年度の数値を引き下げ続けており、2025年9月末時点では$19.04、6月末時点では$17.57だった。
同社株のフォワードPERは22倍で、5年平均と同水準である:
見積もり下方修正が止まれば、ホームデポは計算上妥当に見える
ゴールドマンの評価には再評価(倍率拡大)は必要なく、計算上は妥当である。しかし、それはアナリストが一年中引き下げてきた2028会計年度の見積もりに依存しており、今四半期の2.2%という同店売上高成長率でさえ、経営陣がコストのレバレッジが効き始めると述べている約3%の成長率に届かなかった。これらの見積もりの下落が止まるまでは、9%を最良のシナリオとして扱うべきだろう。
2月に発表が予定されている第4四半期決算では、新体制による初めての2027会計年度見通しが示される。アナリストは$15.76を予想しており、今年の業績見通しが示唆する約$14.98から約5%上回る水準である。その水準以上の業績見通しが示されれば、ゴールドマンの評価を裏付けることになる。約2%に近い成長がもう一年続くことは、さらなる見積もり下方修正を意味するだろう。
では、ホームデポ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ホームデポの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!