主なポイント
- RBCのアナリスト、Rishi Jaluria氏は、今週予定されているAnthropicのIPOを背景に、Salesforceは顧客が望むAIモデルへのアクセスを遮断できないと指摘した。
- これにより、AIラボは業務と、Salesforceの成長計画の根幹をなすシート単位の価格設定を巡って競争できるようになり、ServiceNowも同様の圧力に直面している。
- アナリストは依然として、Salesforceの売上高が今後3会計年度で415億ドルから557億ドルに成長すると予想している。
- 予想PER15倍(過去5年平均の約半分)で取引されている同社株は、この脅威の多くを既に織り込んでおり、12月2日の決算発表が次の試金石となる。
Salesforce (CRM) は、顧客が選択したAIモデルから顧客データを遠ざけることはできない。今週予定されているAnthropicのIPOを背景に、これは聞こえ以上に重要な意味を持つ。
RBCキャピタル・マーケッツのソフトウェアアナリスト、Rishi Jaluria氏は、今週のRiskReversal Podのエピソードでこの点について語った。フロンティアラボとの提携がソフトウェア株の下値を支える可能性があるかとの質問に対し、同氏はSalesforceのDreamforceカンファレンスで披露された提携は、「AI企業がSalesforceを完全に破壊しようとしているという見方に、少し水を差すものだ」と述べた。
そして、株主にとってより重要な点を指摘した:
「顧客が使用したいAIモデルへのSalesforceのアクセスを遮断するとは言えない。我々はその統合を実現しなければならない」
AIラボにとって、これは公開の招待状だ。
TIKRはSalesforceについて56人のアナリストを追跡。「買い」と評価するのは何人?
Salesforceの「買い」「中立」「売り」評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Salesforceのアナリスト評価を見る
Salesforceは意図的に門戸を開いた
SalesforceデータにClaudeを向けることができる顧客は、業務がどこで行われるかを選択できるようになる。そしてその顧客は、既に費やした投資に対する見返りをまだ求めている。Jaluria氏は、企業が「まだ議論している。さて、これだけの資金を投じたが、具体的な指標として現れるコスト削減効果はどこにあるのか?」と述べた。このような疑問を持つ顧客が、データをクリック一つでClaudeに接続できる状況にあれば、エージェントが担い始めているシートに対して支払いを渋るあらゆる理由がある。
この状況にあるのはSalesforceだけではない。ServiceNow (NOW) は、AIラボが構築を望むであろうITワークフローを運営している。そしてSalesforceはServiceNowに直接対抗している:第2四半期決算説明会で、同社は450社以上の顧客が自社のITサービス管理製品を利用しており、その中にはServiceNowから乗り換えた顧客もいると述べた。
危険にさらされているのは「シート」
Salesforceは主にユーザー単位で課金しており、その成長計画はユーザーがより多く支払うことに依存している。同社のセールスおよびサービス製品を利用する人々のうち、上位エディションにアップグレードしているのはわずか5%であり、これらのエディションは60%から80%のプレミアム価格帯にあると、最高執行責任者のMiguel Milano氏は第2四半期決算説明会で述べた。ベースの1%が上位に移行するごとに1億ドルの価値があると、最高収益責任者のAlexa Vignone氏は9月の投資家向け説明会で語った。このレバーは、人々がログインし続ける場合にのみ機能する。
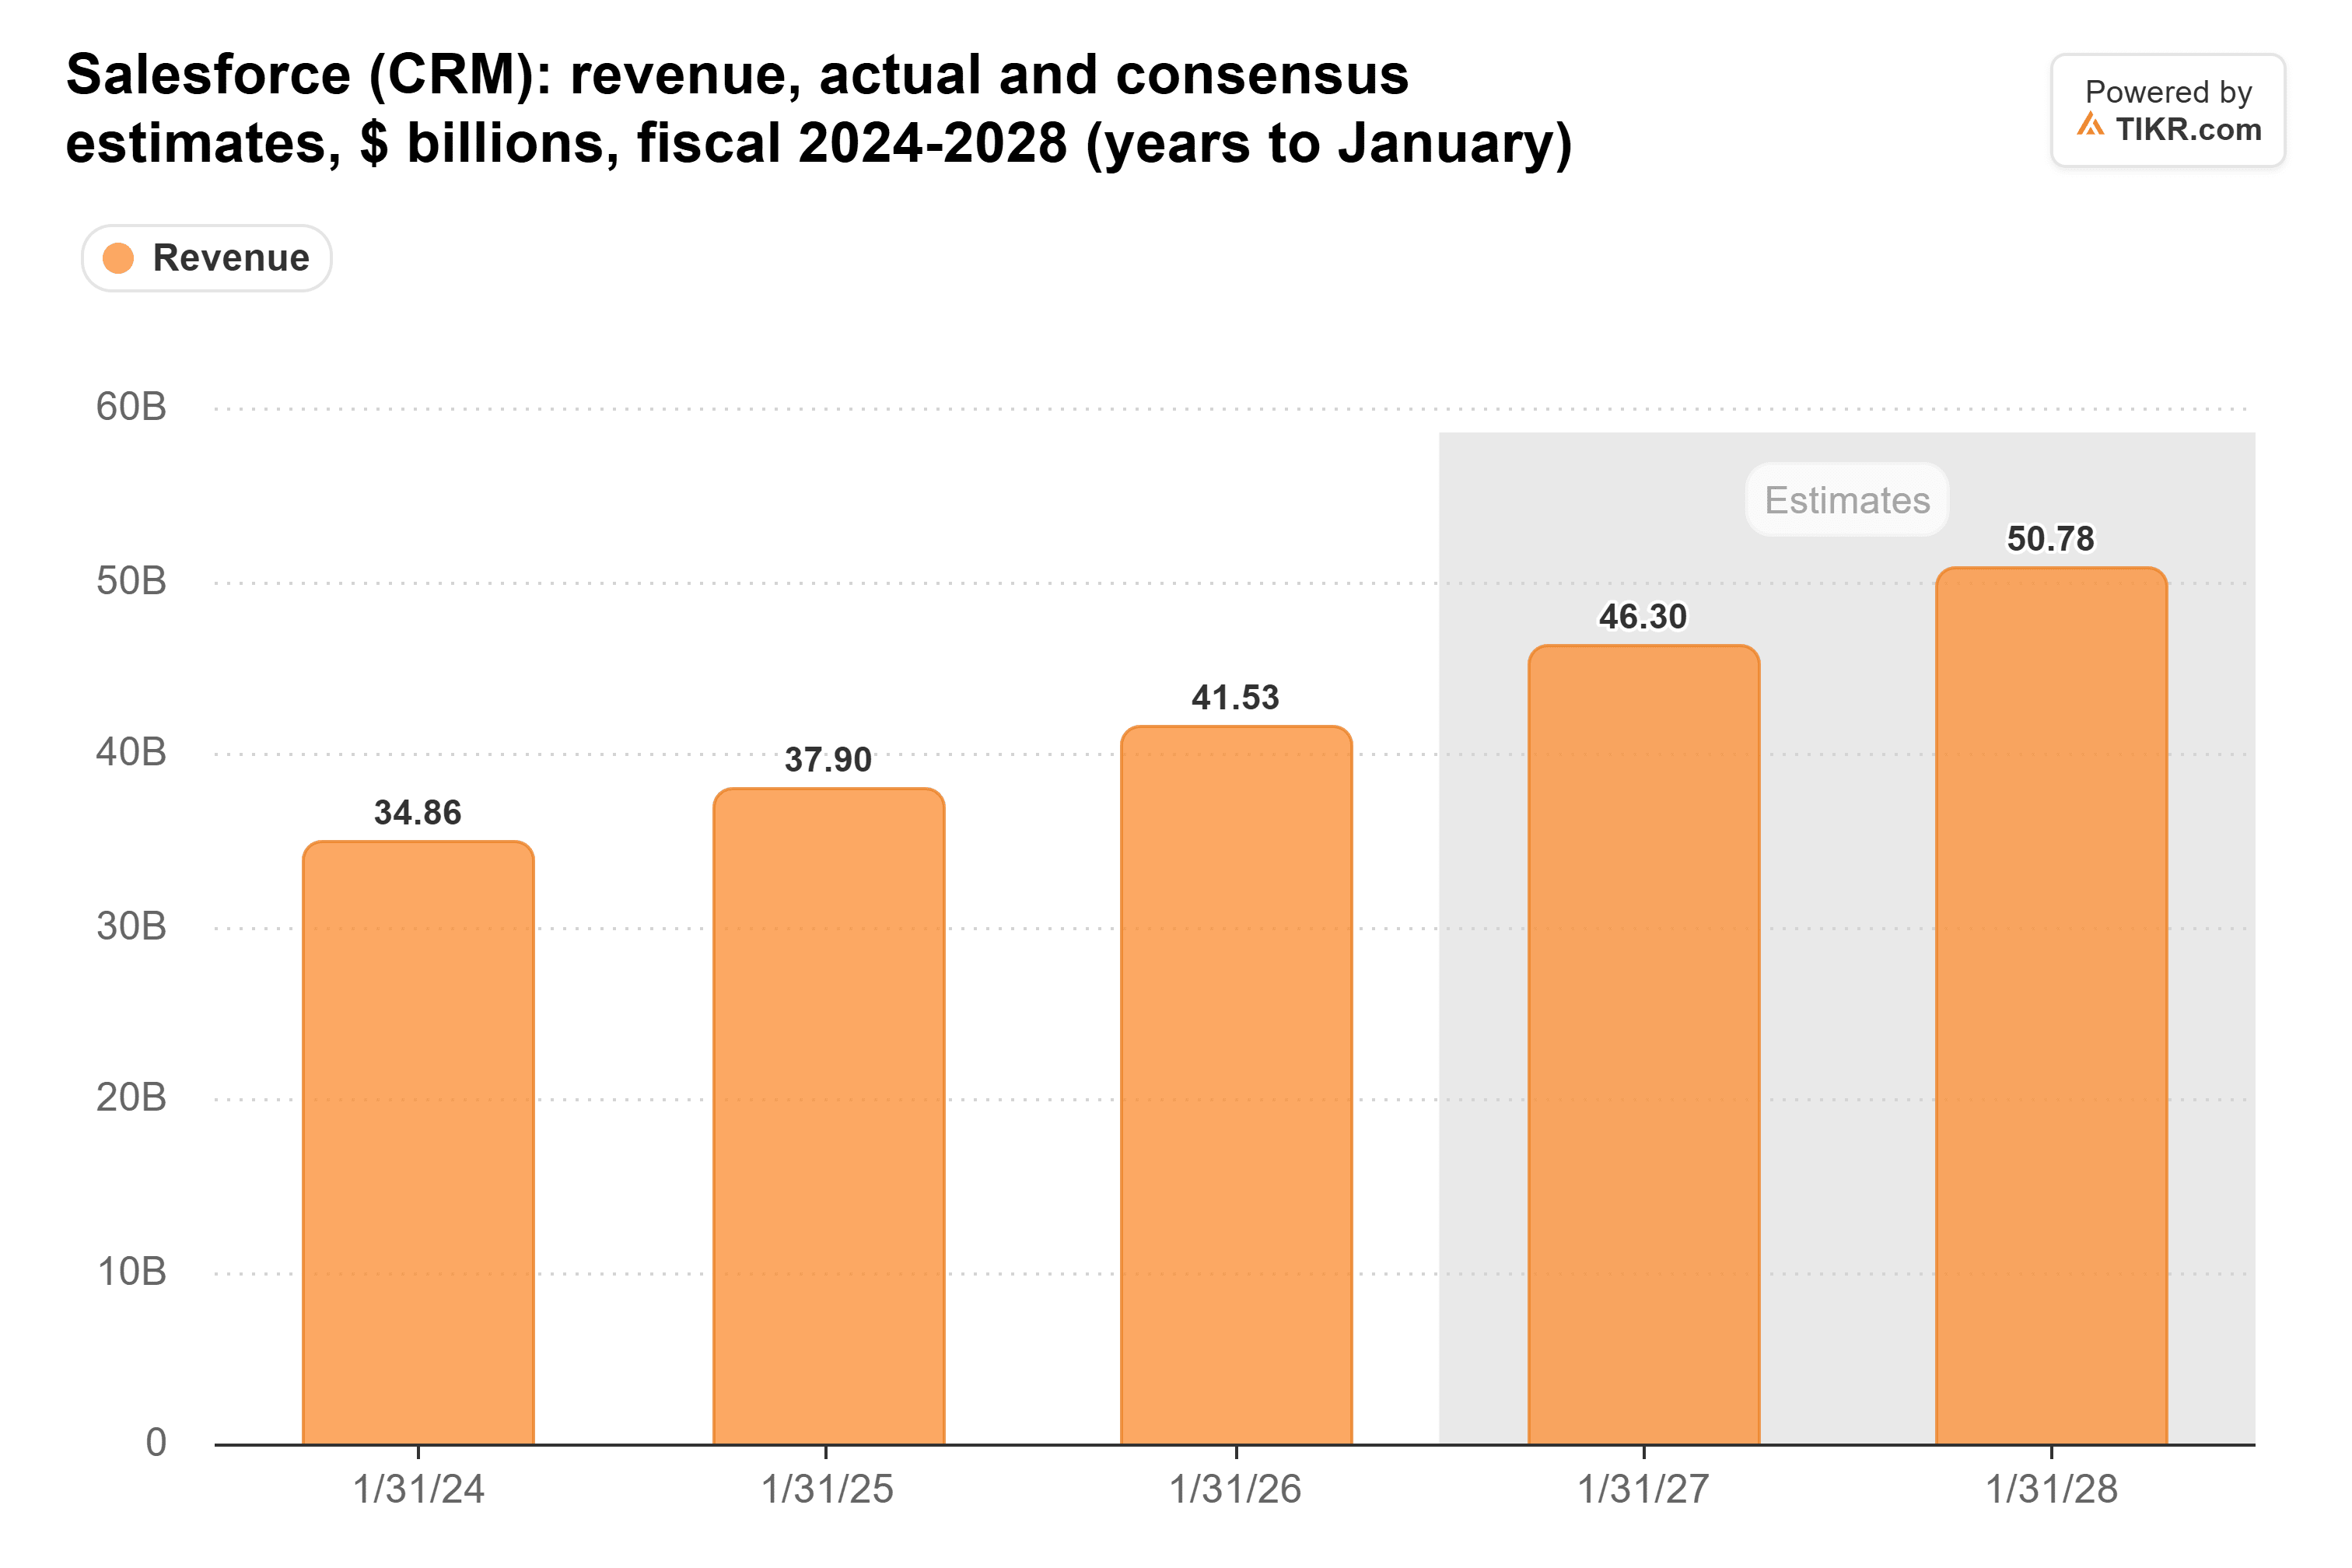
アナリストは、売上高が2026年1月期の415億ドルから、2029年1月期には557億ドルに成長すると予想している。
これには多額の資金がかかっている。Salesforceのフリーキャッシュフローは4年間でほぼ3倍に増加し、2022年1月期の53億ドルから2026年1月期には144億ドルに達した。
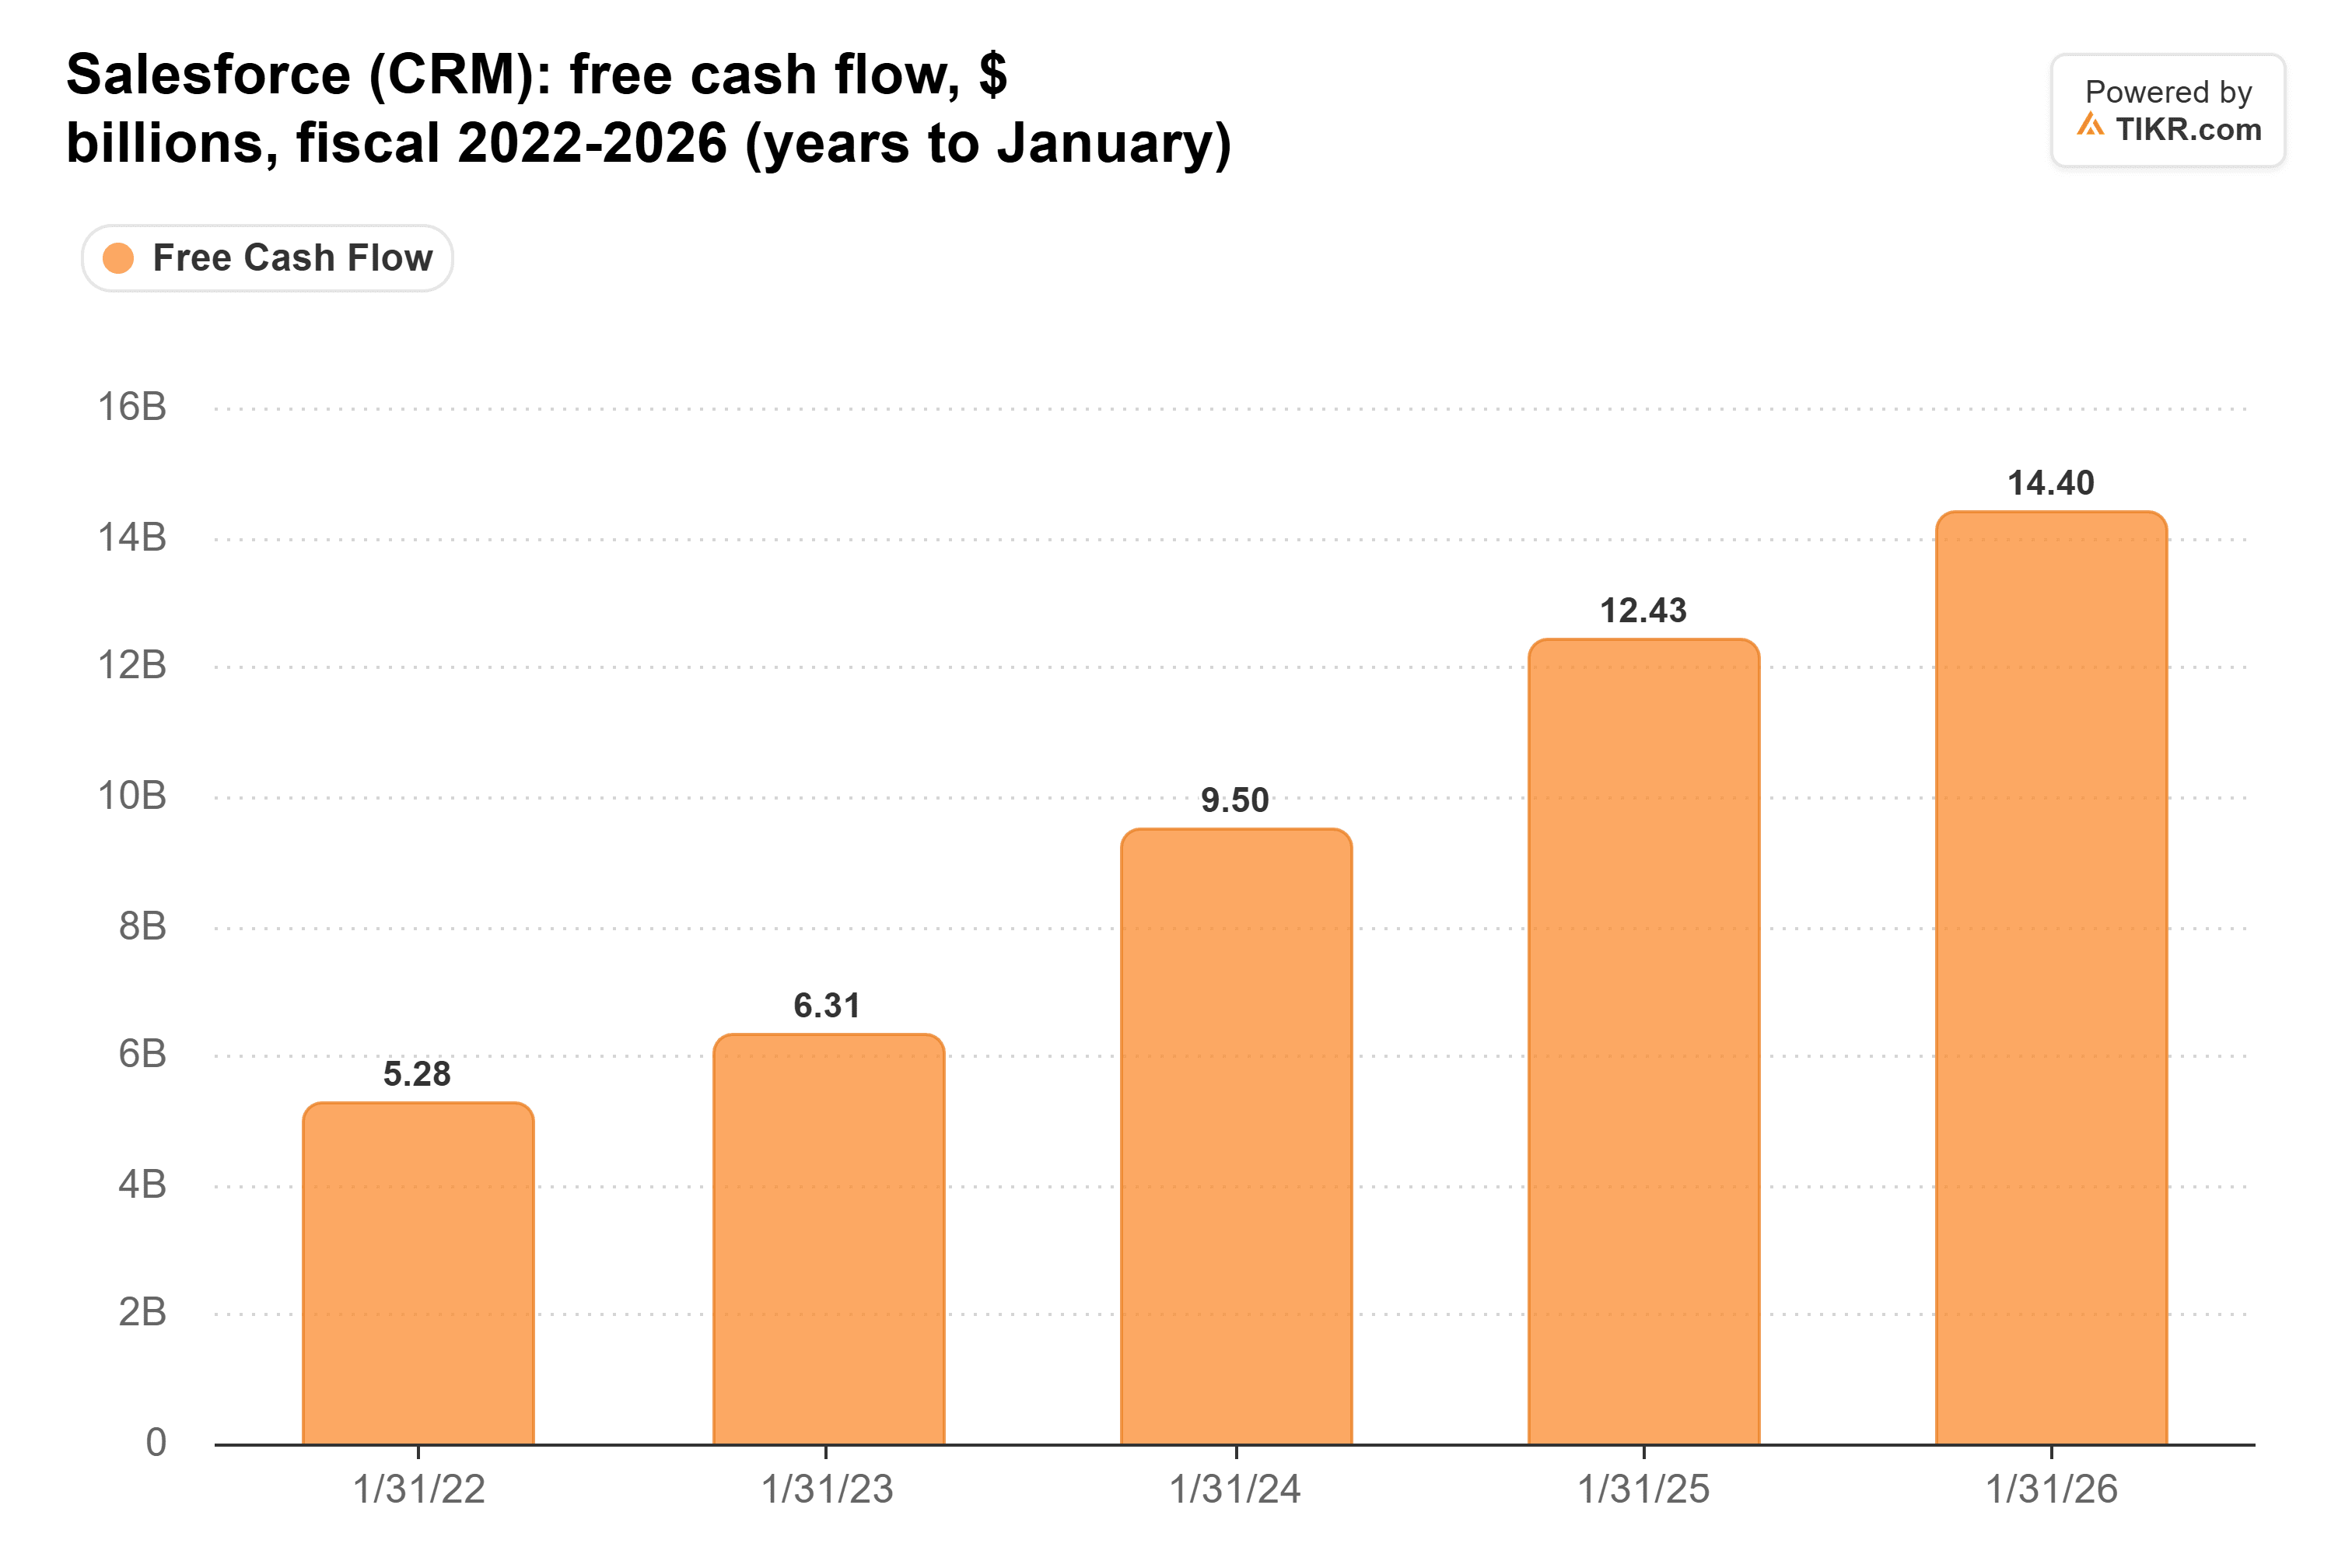
これが、シート保有者の業務を代行するエージェントが奪い合うキャッシュだ。
Salesforceは依然として記録を所有している
もちろん、記録はSalesforce内にあり、契約も同様だ。第2四半期決算説明会で経営陣は、Sales、Service、Slackのシート数が前年同期比で増加し、解約率は最低水準に近いと述べた。さらに:SalesforceはAnthropicの一部を所有しており、7月31日時点での113億ドルに上る戦略的投資ポートフォリオの約45%を占めている。したがって、Anthropicが成功すれば、Salesforceの株主もその上昇の一部を得ることになる。
市場は既にこの状況を織り込んでいる
Salesforceは予想PER15倍で取引されており、過去5年平均の27倍の約半分で、6月に記録した11倍からそれほど離れていない。
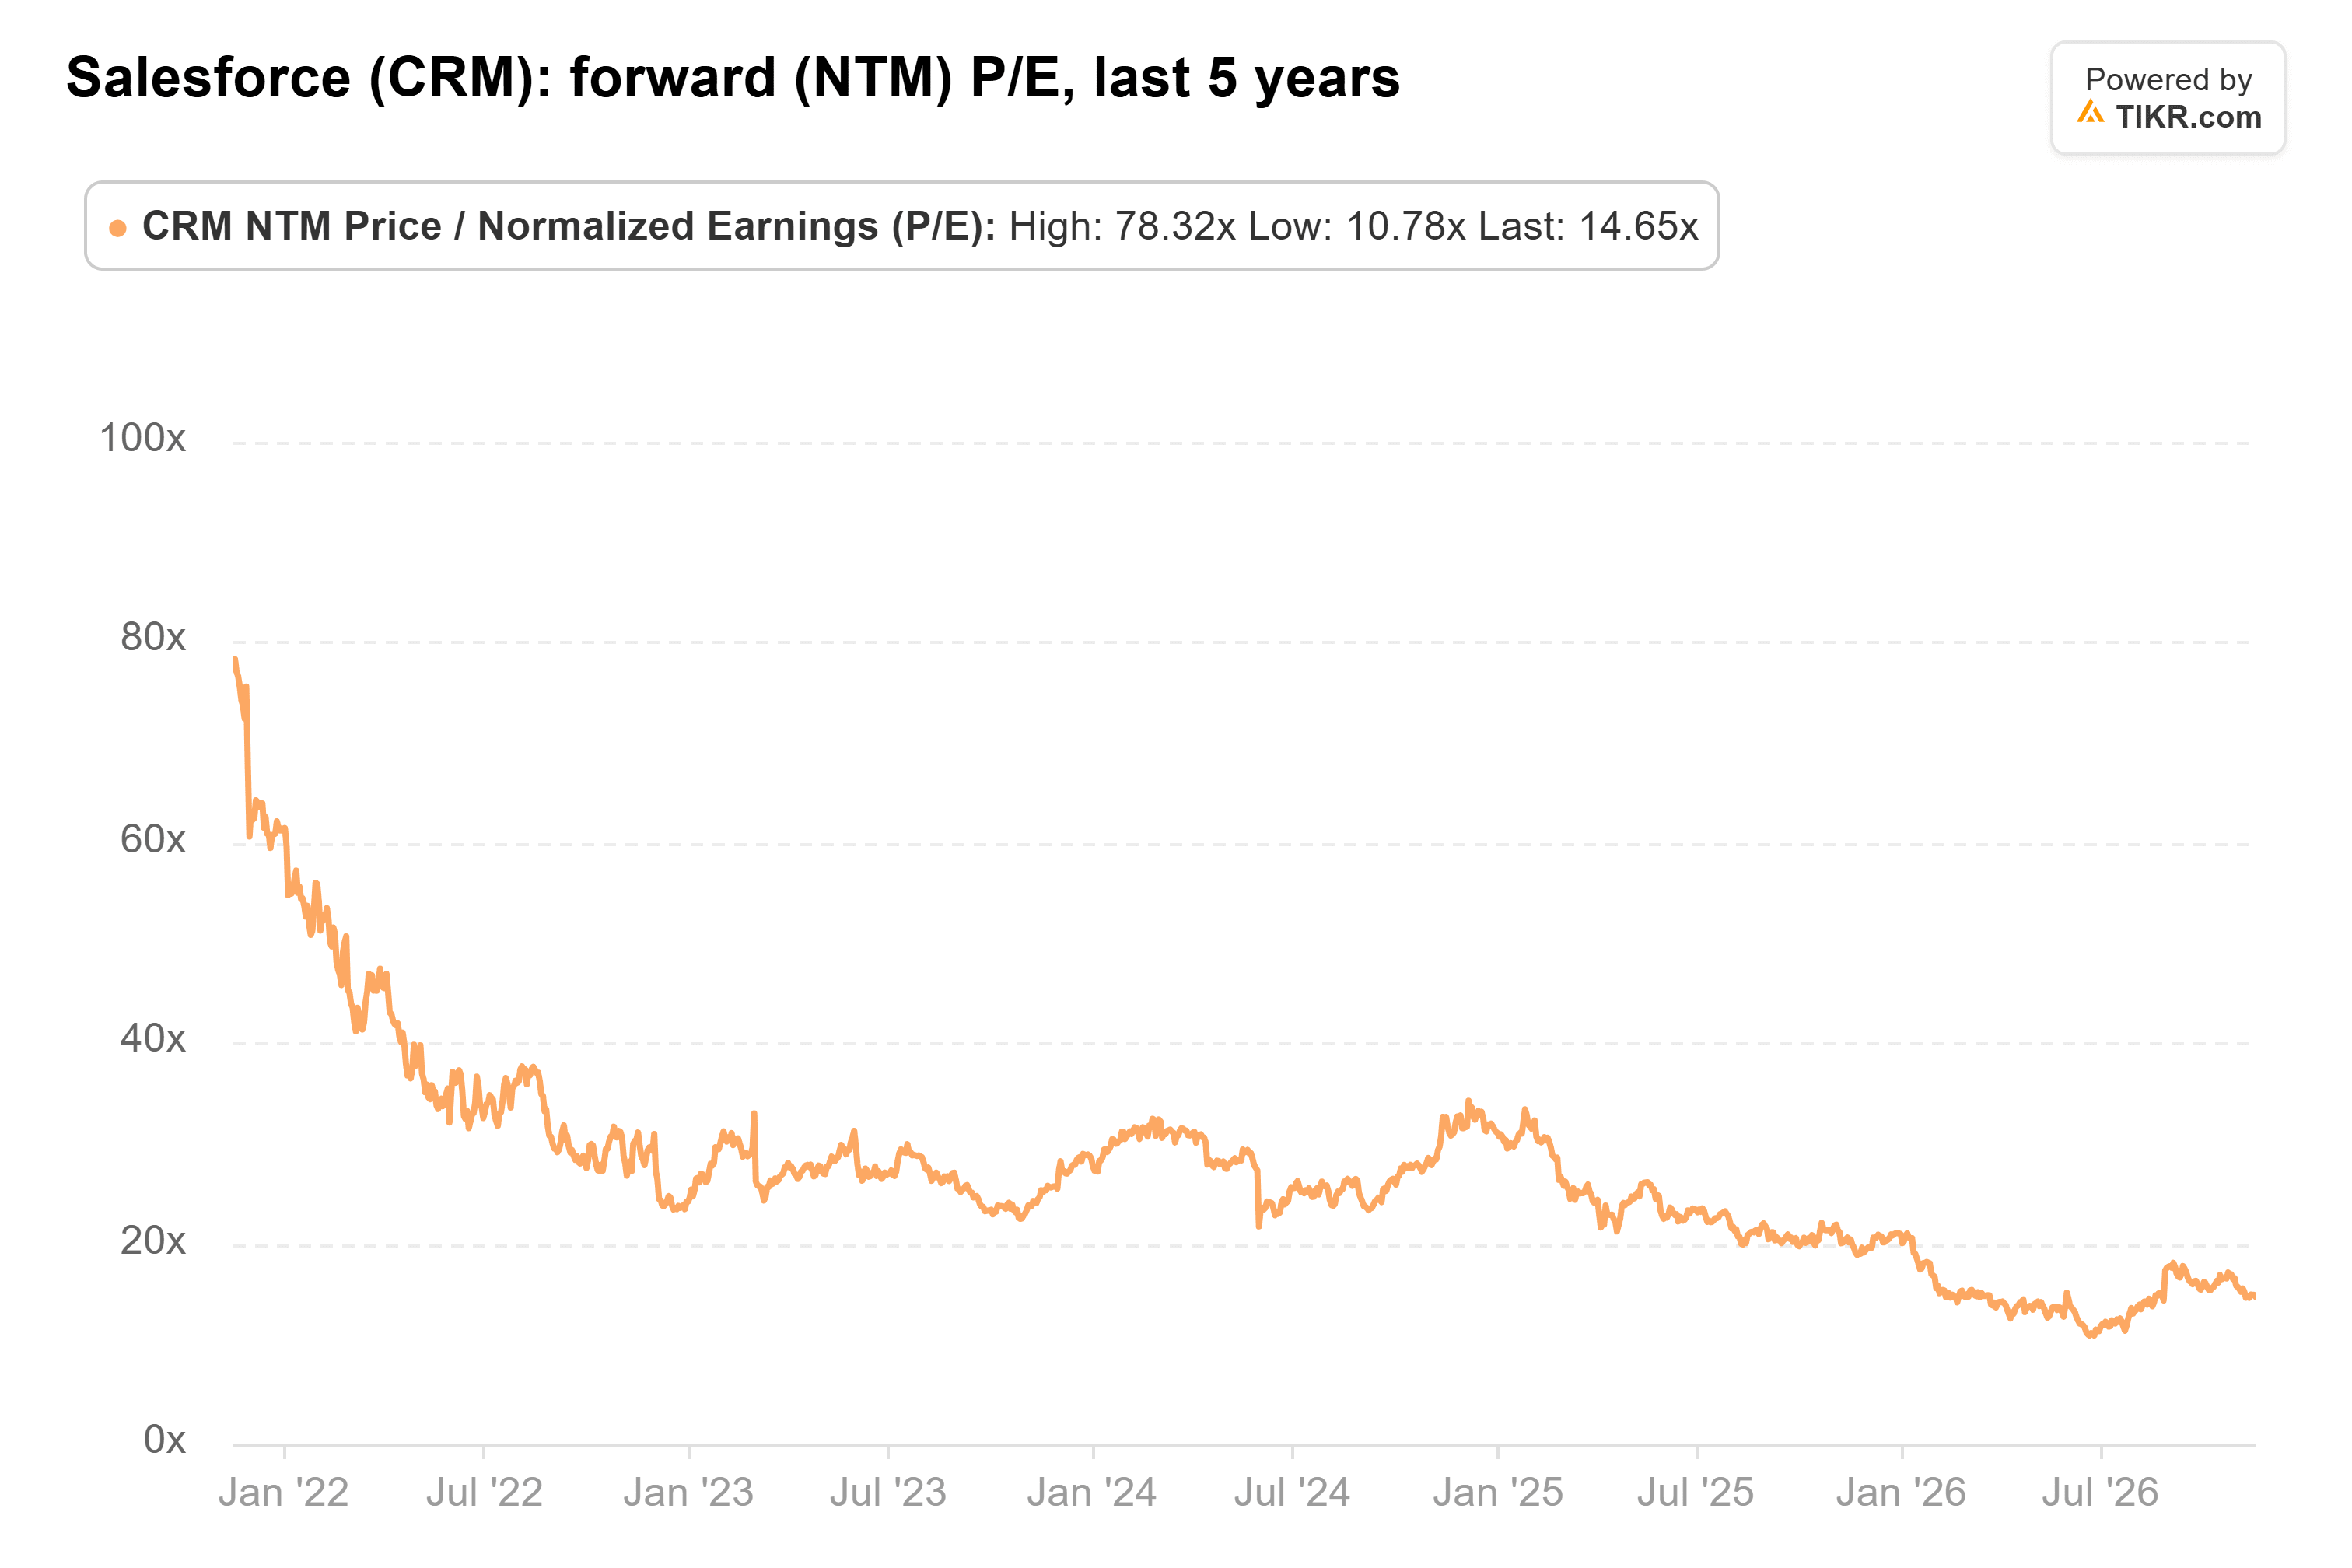
AIラボがSalesforceを破壊する必要はない。彼らは業務がどこで行われるか、したがってシートの価値がどれだけあるかについて発言権を持つだけで十分だ。これが同社株が15倍で取引されている理由だと私は考えており、Salesforceが開かれた扉に対して課金できることを示すまでは、27倍への回帰を期待しないだろう。
最初の試金石は12月2日の第3四半期決算発表だ。売上高は業績見通しの下限である114.2億ドルに達するかそれを上回る必要があり、Informatica買収を除く成長率は第2四半期の6%を明確に上回る必要があり、経営陣は再びシート数の増加を報告する必要がある。この3つすべてが実現すれば、それを支える収益予想が上昇しているため、15倍は急速に割安に見える可能性がある。
では、Salesforce株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Salesforceの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。幸せな投資を!