主なポイント
- Metaによると、約6週間で1,000万人以上がAIパーソナルエージェント「Muse」をセットアップしたが、ダン・ネイサン氏は、インパクトを与えるにはその数が現在の20倍でなければならないと指摘している。
- Museの新規ユーザーは、収益を生み出す前に、Metaにとってコンピュートコストを増加させる。このコストは、同社のチップサプライヤーにとっての収益となる。
- アナリストは、Metaのフリーキャッシュフローが2027年にマイナス482億ドルまで落ち込むと予想している。
- Museは今後数年間、Metaの業績に影響を与えることはなく、1月下旬の第4四半期決算説明会が、そのコストと初の収益に関する次の試金石となる。
Meta Platforms (META) は、約6週間で1,000万人以上が同社のAIパーソナルエージェント「Muse」をセットアップしたと発表した。RiskReversal Mediaの共同設立者であるダン・ネイサン氏は、これに感心していない。本日のRiskReversal Podのエピソードで、彼は「インパクトを与えるには、その数は現在の20倍でなければならない」と述べた。
彼のより大きな懸念はコストだ。「つまり、彼らがそれを収益化できなければ、規模が大きくなるほど、つまりより多くの人が利用するほど、その事業で失うお金も増えるということだ」。Metaは、そのコンピュートを支える構築のためにBroadcom (AVGO) や AMD (AMD) などのチップメーカーに支払いを行っており、これらの企業はMuseが収益を上げるかどうかに関わらず支払いを受ける。
ユーザーはまずコストを生む
経営陣は、ユーザーが増えるにつれてMuseの総サービス提供コストが上昇すると予想しており、このサービスをコンピュート集約型と呼んでいる。Metaはこのコストをフリーキャッシュフローから支払っており、アナリストはそれが2025年の436億ドルから2027年にはマイナス482億ドルに転落すると予想している。
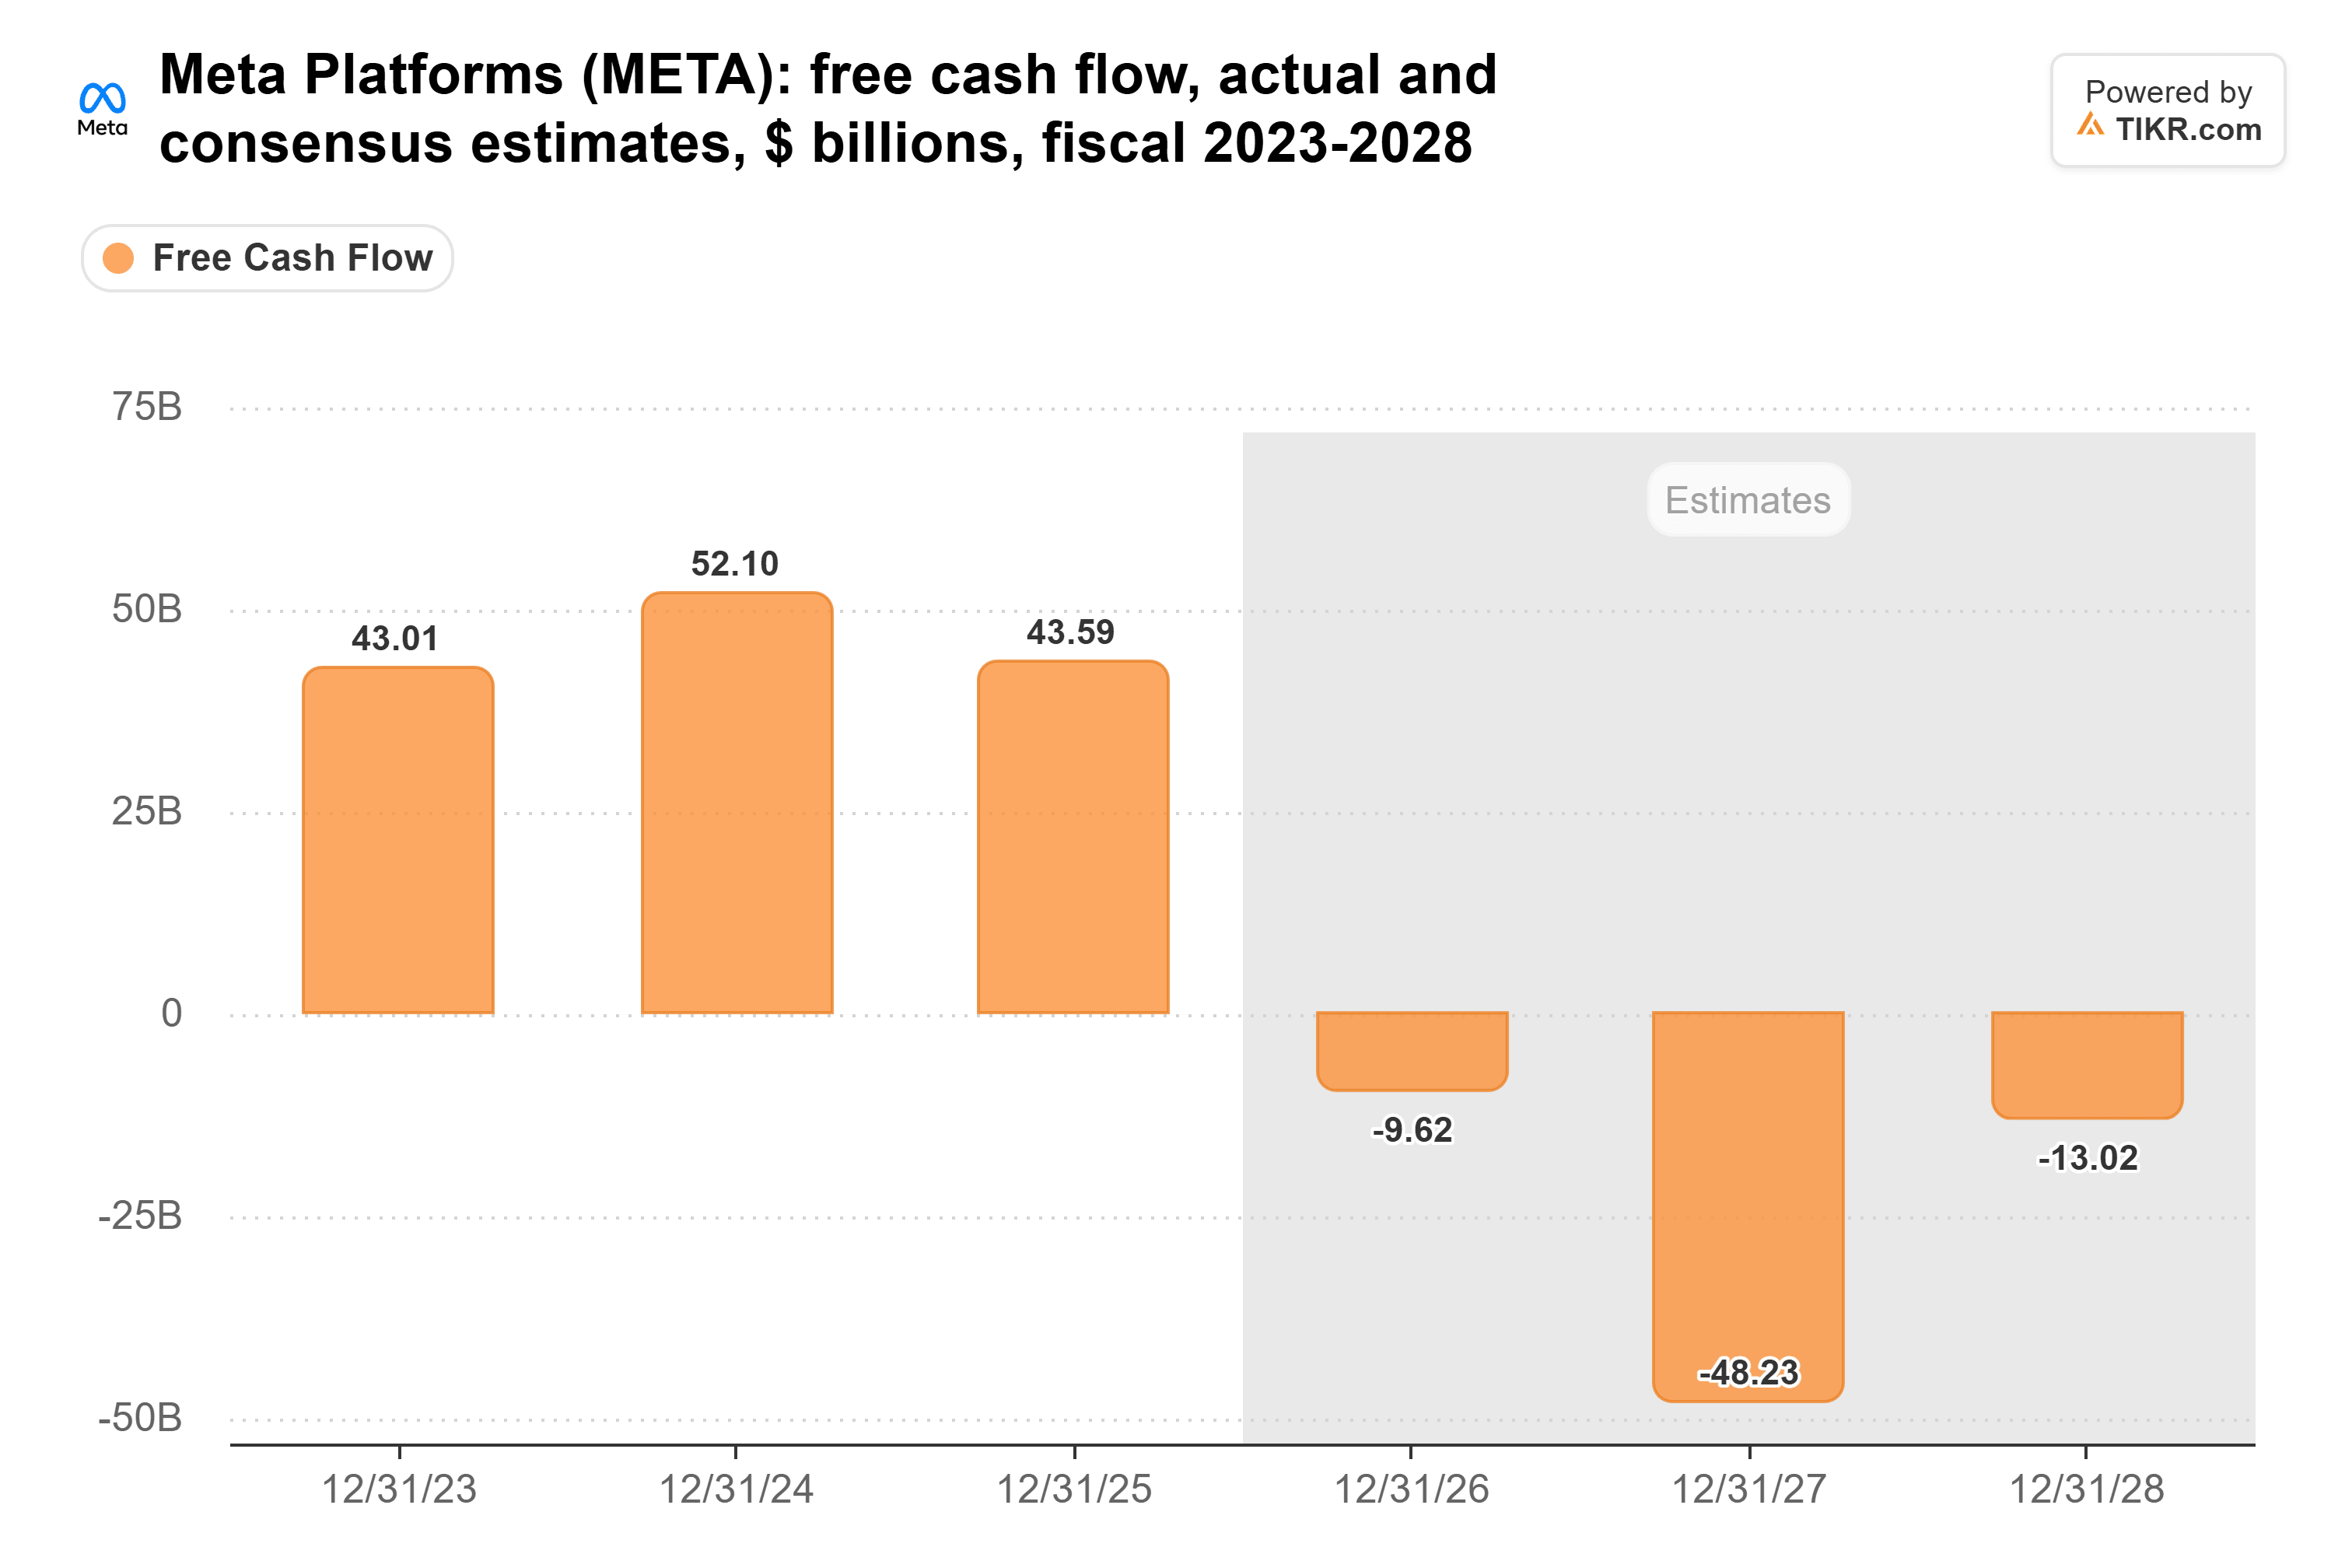
その理由は資本支出であり、2025年には697億ドルとほぼ倍増した。
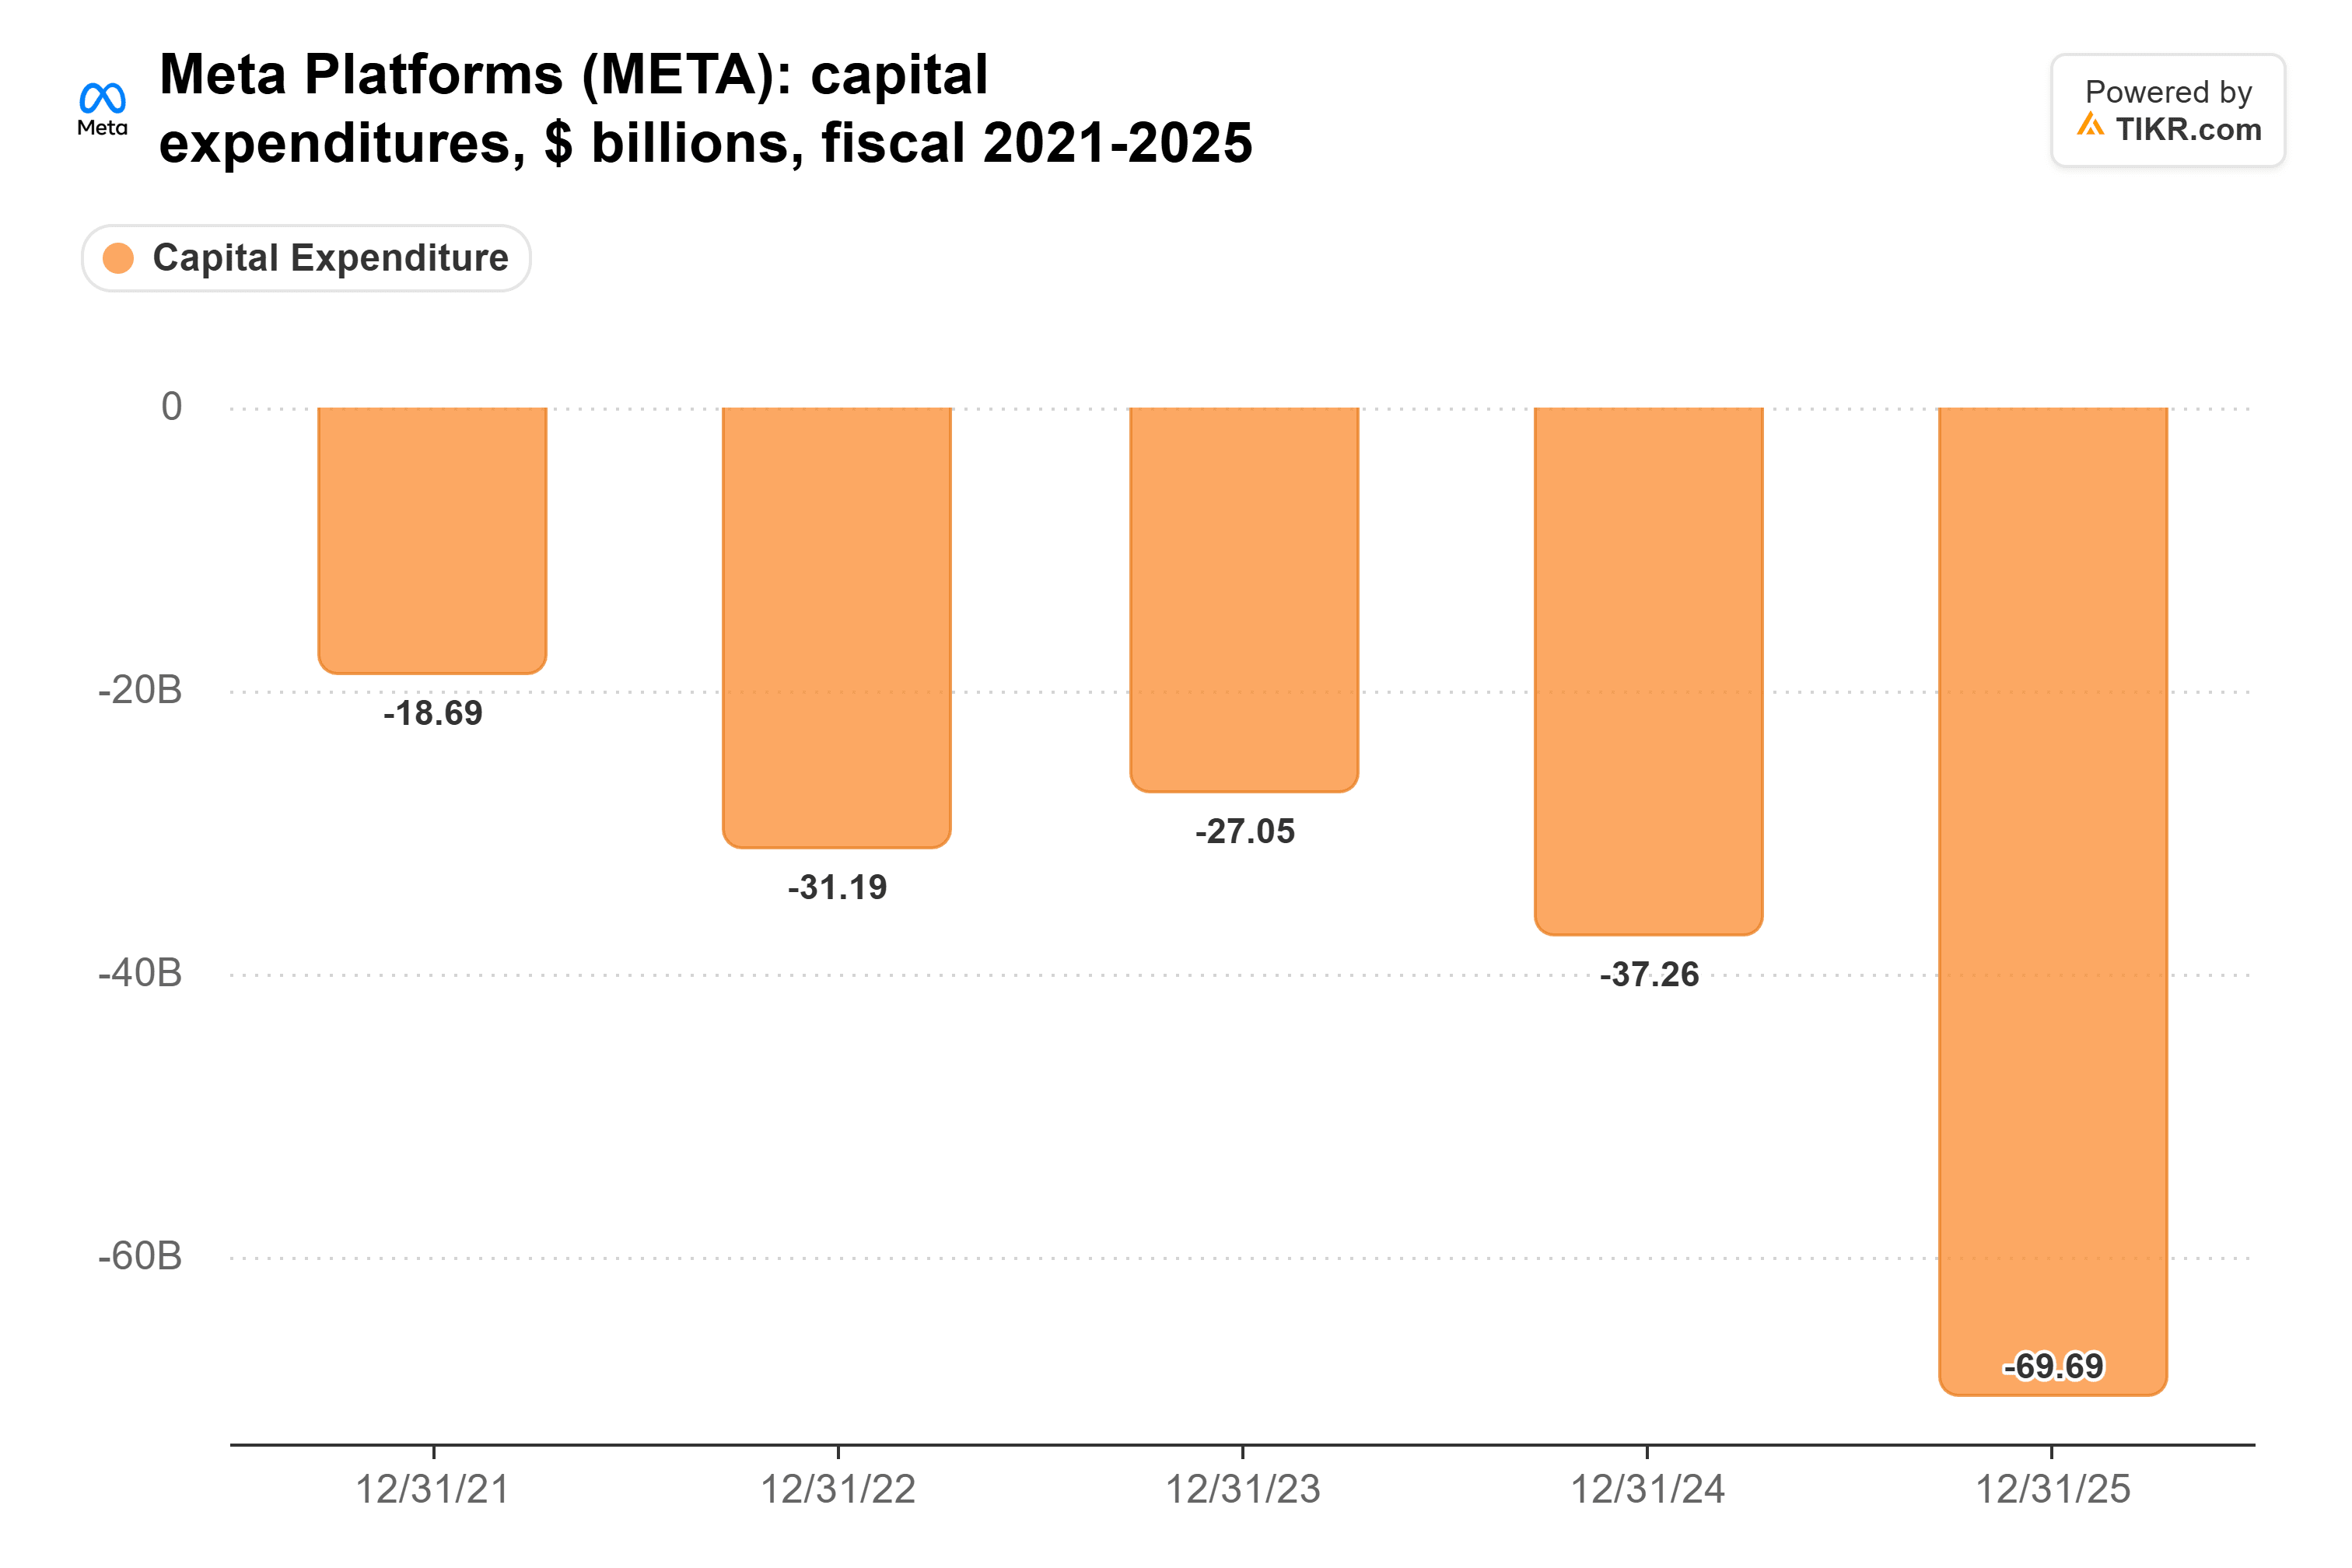
Metaの2026年の資本支出の業績見通しは、ファイナンス・リース元本を含めて1,350億ドルから1,450億ドルであり、アナリストは2027年に約2,100億ドルを予想している。そのすべてがMuseのためではなく、同じコンピュートがMetaの広告ランキングモデルも稼働させている。しかし、Museはまだ収益ラインがない部分だ。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Meta Platformsの買い、保有、売りのレーティングの内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Meta Platformsのアナリスト評価を見る
20倍は高いハードル
ネイサン氏の言う20倍は、Museのユーザー数を2億人にすることを意味する。これを、アナリストが2027年に3,130億ドルに達すると予想するMetaの収益と比較してみよう。
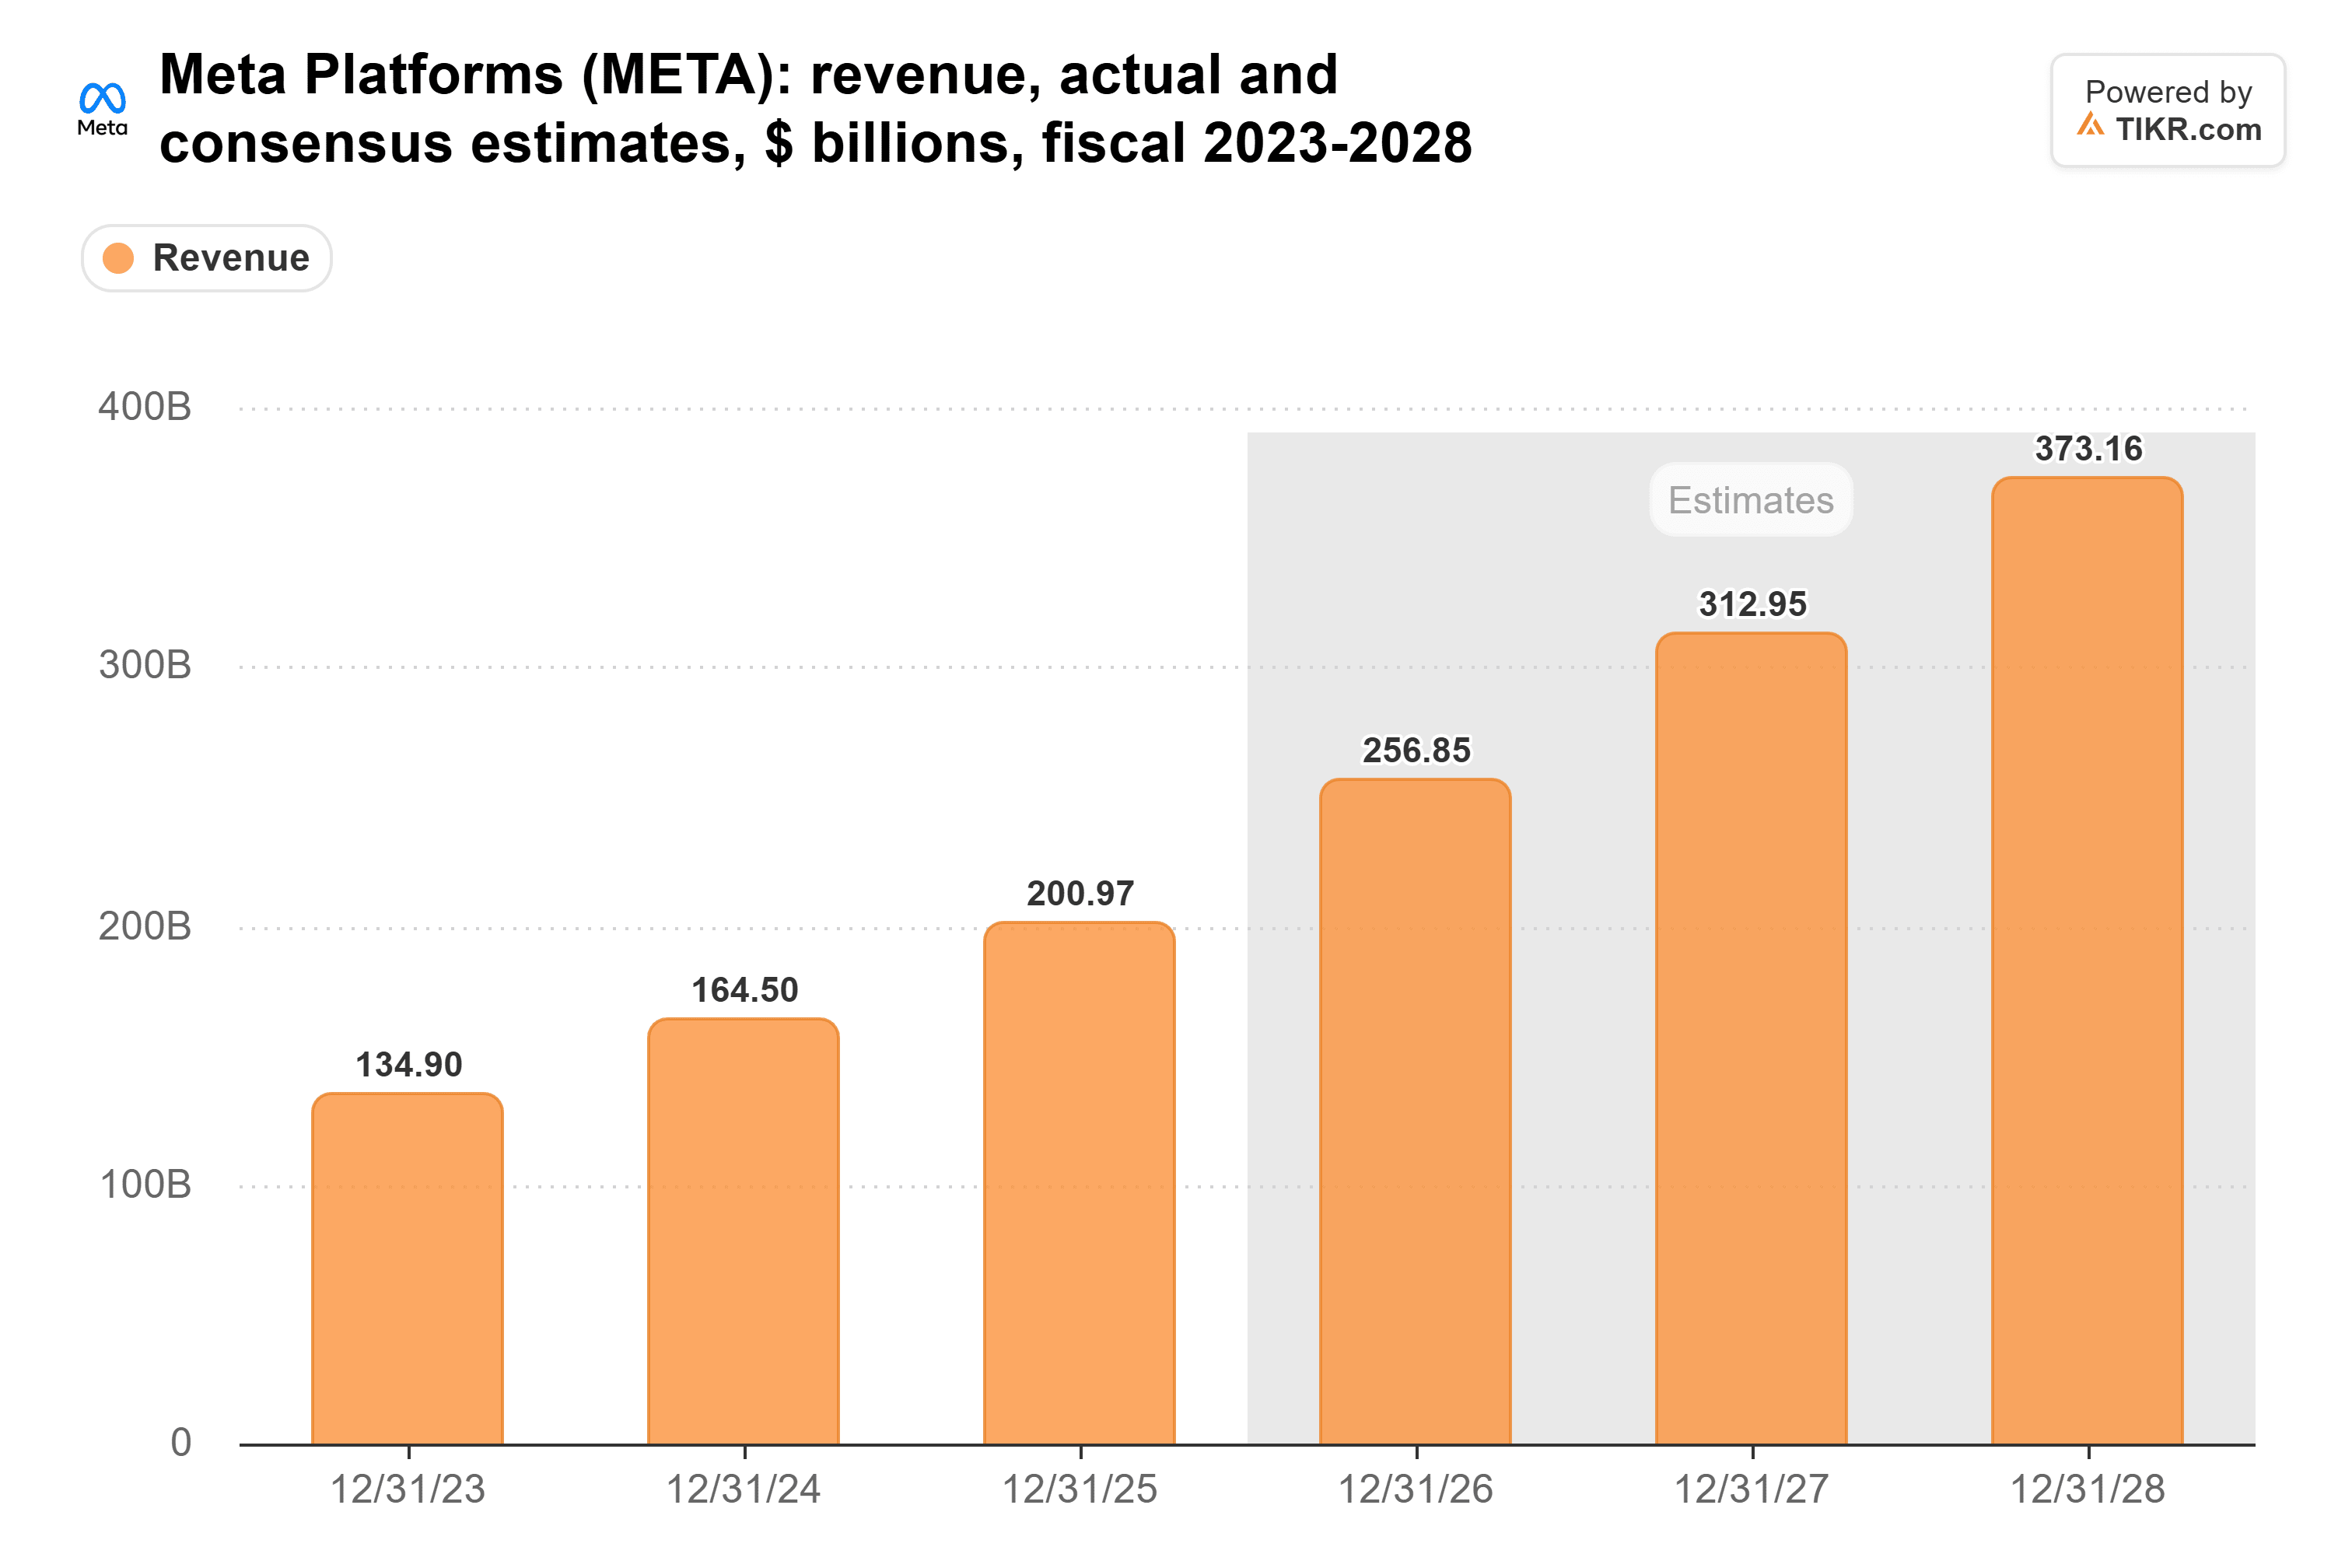
Museがそのわずか1%、約31億ドルをもたらすためには、現在の1,000万人のユーザーがそれぞれ年間約313ドルを生み出さなければならない。2億人のユーザーでは、1人あたり約16ドルとなり、これは2025年にMetaがアプリ全体で1人あたり57ドルを稼いだ額の約4分の1に相当する。
そして、Museは現在、コンピュートコストのためもあり、米国とカナダでのみ稼働しているため、2億人に達するには、おそらくより多くのコストを負担することを意味する。
収益源はショッピングでなければならない
Metaの最高AI責任者であるAlexandr Wang氏は10月に日経新聞に対し、MetaはMuse内での広告掲載を計画していないと述べ、収益源は手数料と有料プランに委ねられるとした。ショッピングは明らかな出発点だ:経営陣によると、Museユーザーの4分の1以上がそれを使って買い物をしており、平均購入額は200ドルを超えている。コスト面では、経営陣は今後1年で、コンピュートの観点からMuseの運用コストを10倍以上安くすることを目指している。これが実現すれば、ネイサン氏の懸念の多くは和らぐだろう。
BroadcomとAMDはどちらにせよ支払いを受ける
Metaのチップサプライヤーにとって、Museのコストは収益となる。Metaは、Broadcomと共同開発した自社製MTIAチップを1ギガワット以上導入していると述べており、Broadcomの全顧客にわたるAI半導体の収益は、第3四半期に221%増の167億ドルに成長した。Metaはまた、最大6ギガワットのAMD GPUの導入を計画しており、AMDのデータセンター収益は第3四半期に97%増の85億ドルに成長した。両社にとっての問題は、Metaの効率化目標だ:Museユーザー1人あたりのサービス提供コストが大幅に安くなれば、ユーザーが増えても、それに比例してチップが増えるわけではない。
Metaの株主がMuseのコストを負担している
ネイサン氏の計算は妥当だ。率直に言って、広告事業が構築コストを賄っている間は問題ない。前四半期の収益は26%増の646億ドルだった。しかし、フリーキャッシュフローがマイナスに向かう中、Metaの株主は、Museが独自の収益を生み出すまで、そのコストを負担することになる。
次の試金石は、1月下旬のMetaの第4四半期決算説明会であり、経営陣は2027年の支出計画を明らかにし、Museの初の収益または価格設定の数字を示す可能性がある。アナリストが予想する2,100億ドルを大幅に上回る資本支出が、Museの収益を伴わずに行われるならば、ネイサン氏の警告はさらに正しいものに見えるだろう。
では、Metaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaの将来の価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!