主要ポイント
- GE Vernovaの株価は高値から35%下落しているが、同社はガスタービンの年末目標を少なくとも125ギガワットから少なくとも130ギガワットへ引き上げた。
- 株価下落にもかかわらずアナリストは利益予想を引き上げ続けており、市場は契約実績にはまだ現れていない需要のピークを織り込んでいる。
- 主なリスクはキャッシュにある。今年のフリーキャッシュフローの多くは顧客の前払い金によるもので、アナリストは2027年にほぼ半減すると予想している。
- VertivとHowmet Aerospaceはいずれも需要の急成長を報告しており、GE Vernovaの1月下旬の決算では契約が130ギガワットに達するか否かが示される。
GE Vernova (GEV) の株価は高値から35%下落し、過去1か月だけで16%下落しているが、その利益の源泉であるガスタービン契約は下落の間ずっと上昇を続けていた。
データセンターへの逆風はAI関連電力銘柄全体を直撃し、Vertiv (VRT) もGE Vernovaと共に下落した。Howmet Aerospace (HWM) のような、前四半期にガスタービン収益が45%成長したサプライヤーも同じ疑問に直面している。需要がピークを迎えたのか、それとも株価だけがピークを迎えたのか?
契約数は上昇を続けた
GE Vernovaの10月28日発表の第3四半期決算は、これまでで最も明確な答えを示した:
- ガスパワー機器の受注残高とスロット予約は122ギガワットに達し、6月末の116ギガワットから増加。
- 13ギガワット分のスロット予約が確定注文に転換。
- 年末目標が少なくとも125ギガワットから少なくとも130ギガワットへ引き上げられた。
- 受注総額は293億ドルに達し、実質96%増加。受注残高は3か月で200億ドル増加し、1,970億ドルとなった。
規模感として、130ギガワットは、経営陣が2028年に年間24ギガワットの生産を計画している出力の5年以上分に相当する。
TIKRはGE Vernovaについて37人のアナリストを追跡。何人が「買い」と評価しているか?
GE Vernovaの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一か所でご覧いただけます。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。GE Vernovaのアナリスト評価を見る
株価が下落する中、予想は上昇した
ウォール街は下落局面を通じて数値を引き上げ続けた。TIKRのコンセンサスによると、2026年の調整後EPSは15.73ドル、2027年は26.06ドル、2028年は37.32ドルと予想されている:
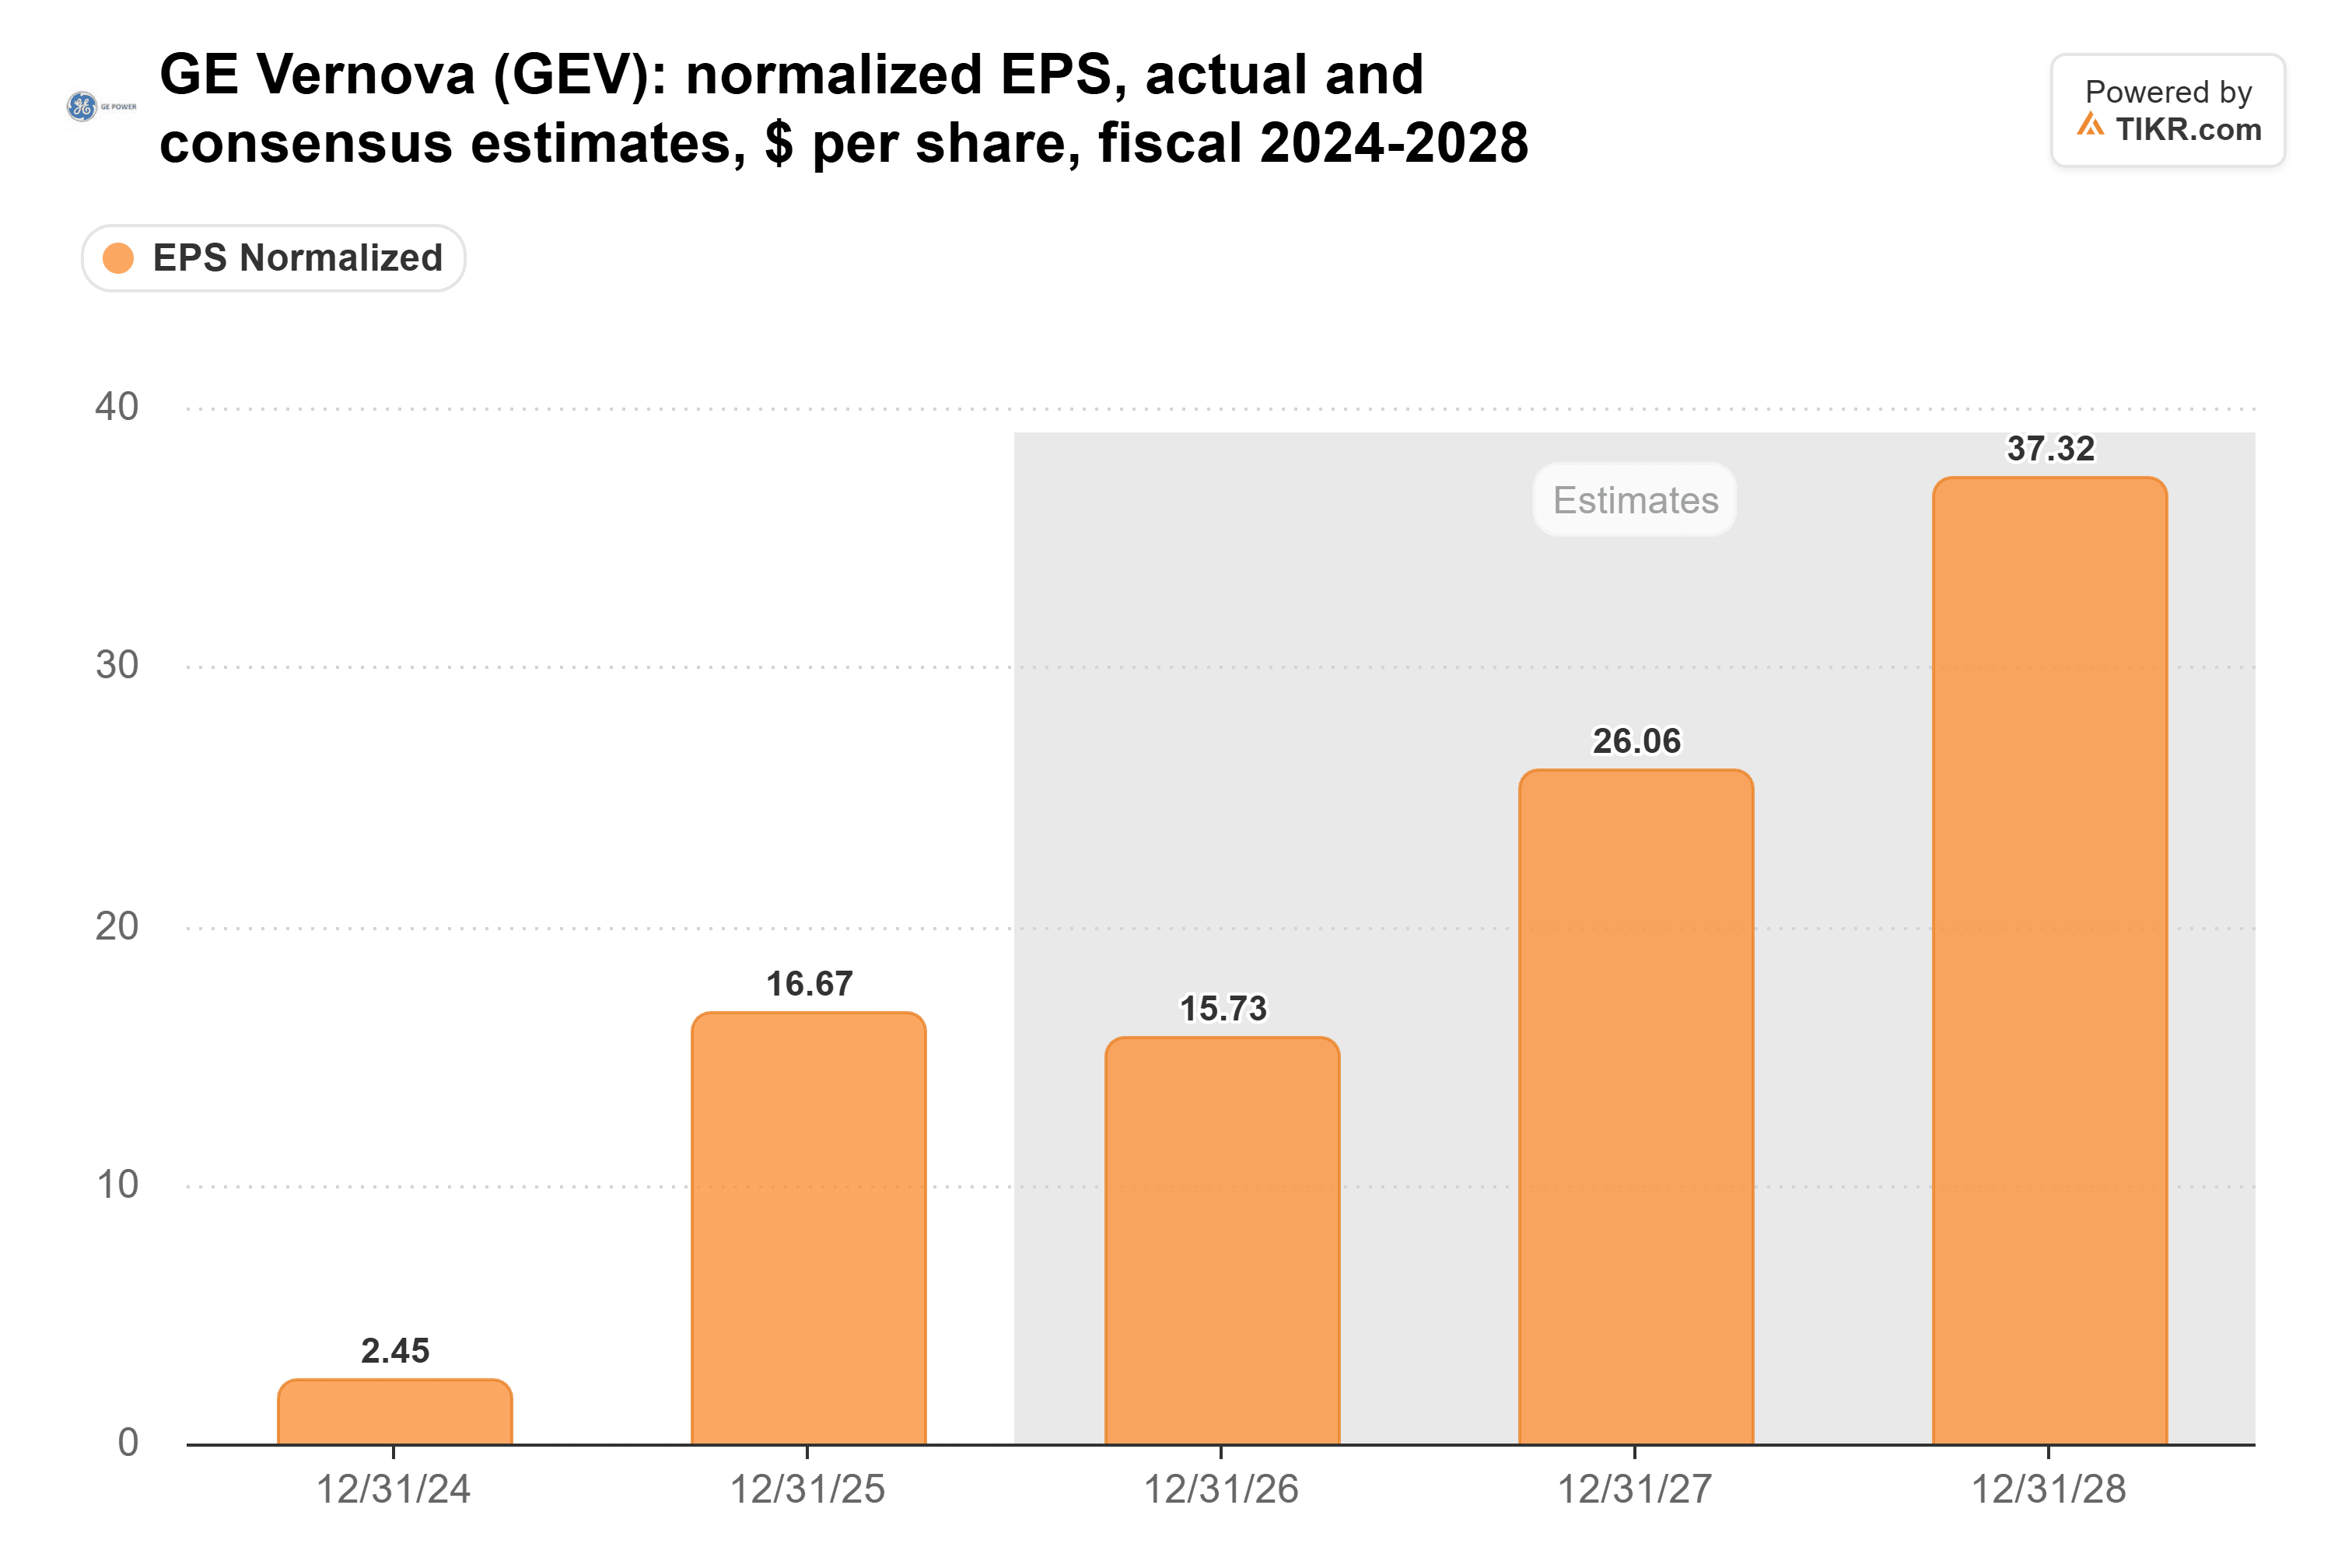
(2025年の16.67ドルは第4四半期の29億ドルの税務上の利益による押し上げを受けており、2026年は見た目ほど後退しているわけではない。)
1年前、アナリストは2027年のEPSを18.38ドルと予想しており、その予想は過去90日間で4.7%上昇し、下落局面の真っ只中で上昇した。株価が下落し予想が上昇する中、GE Vernovaの株価は先物PER約34倍で取引を終え、過去1年間のレンジの下限に位置している:
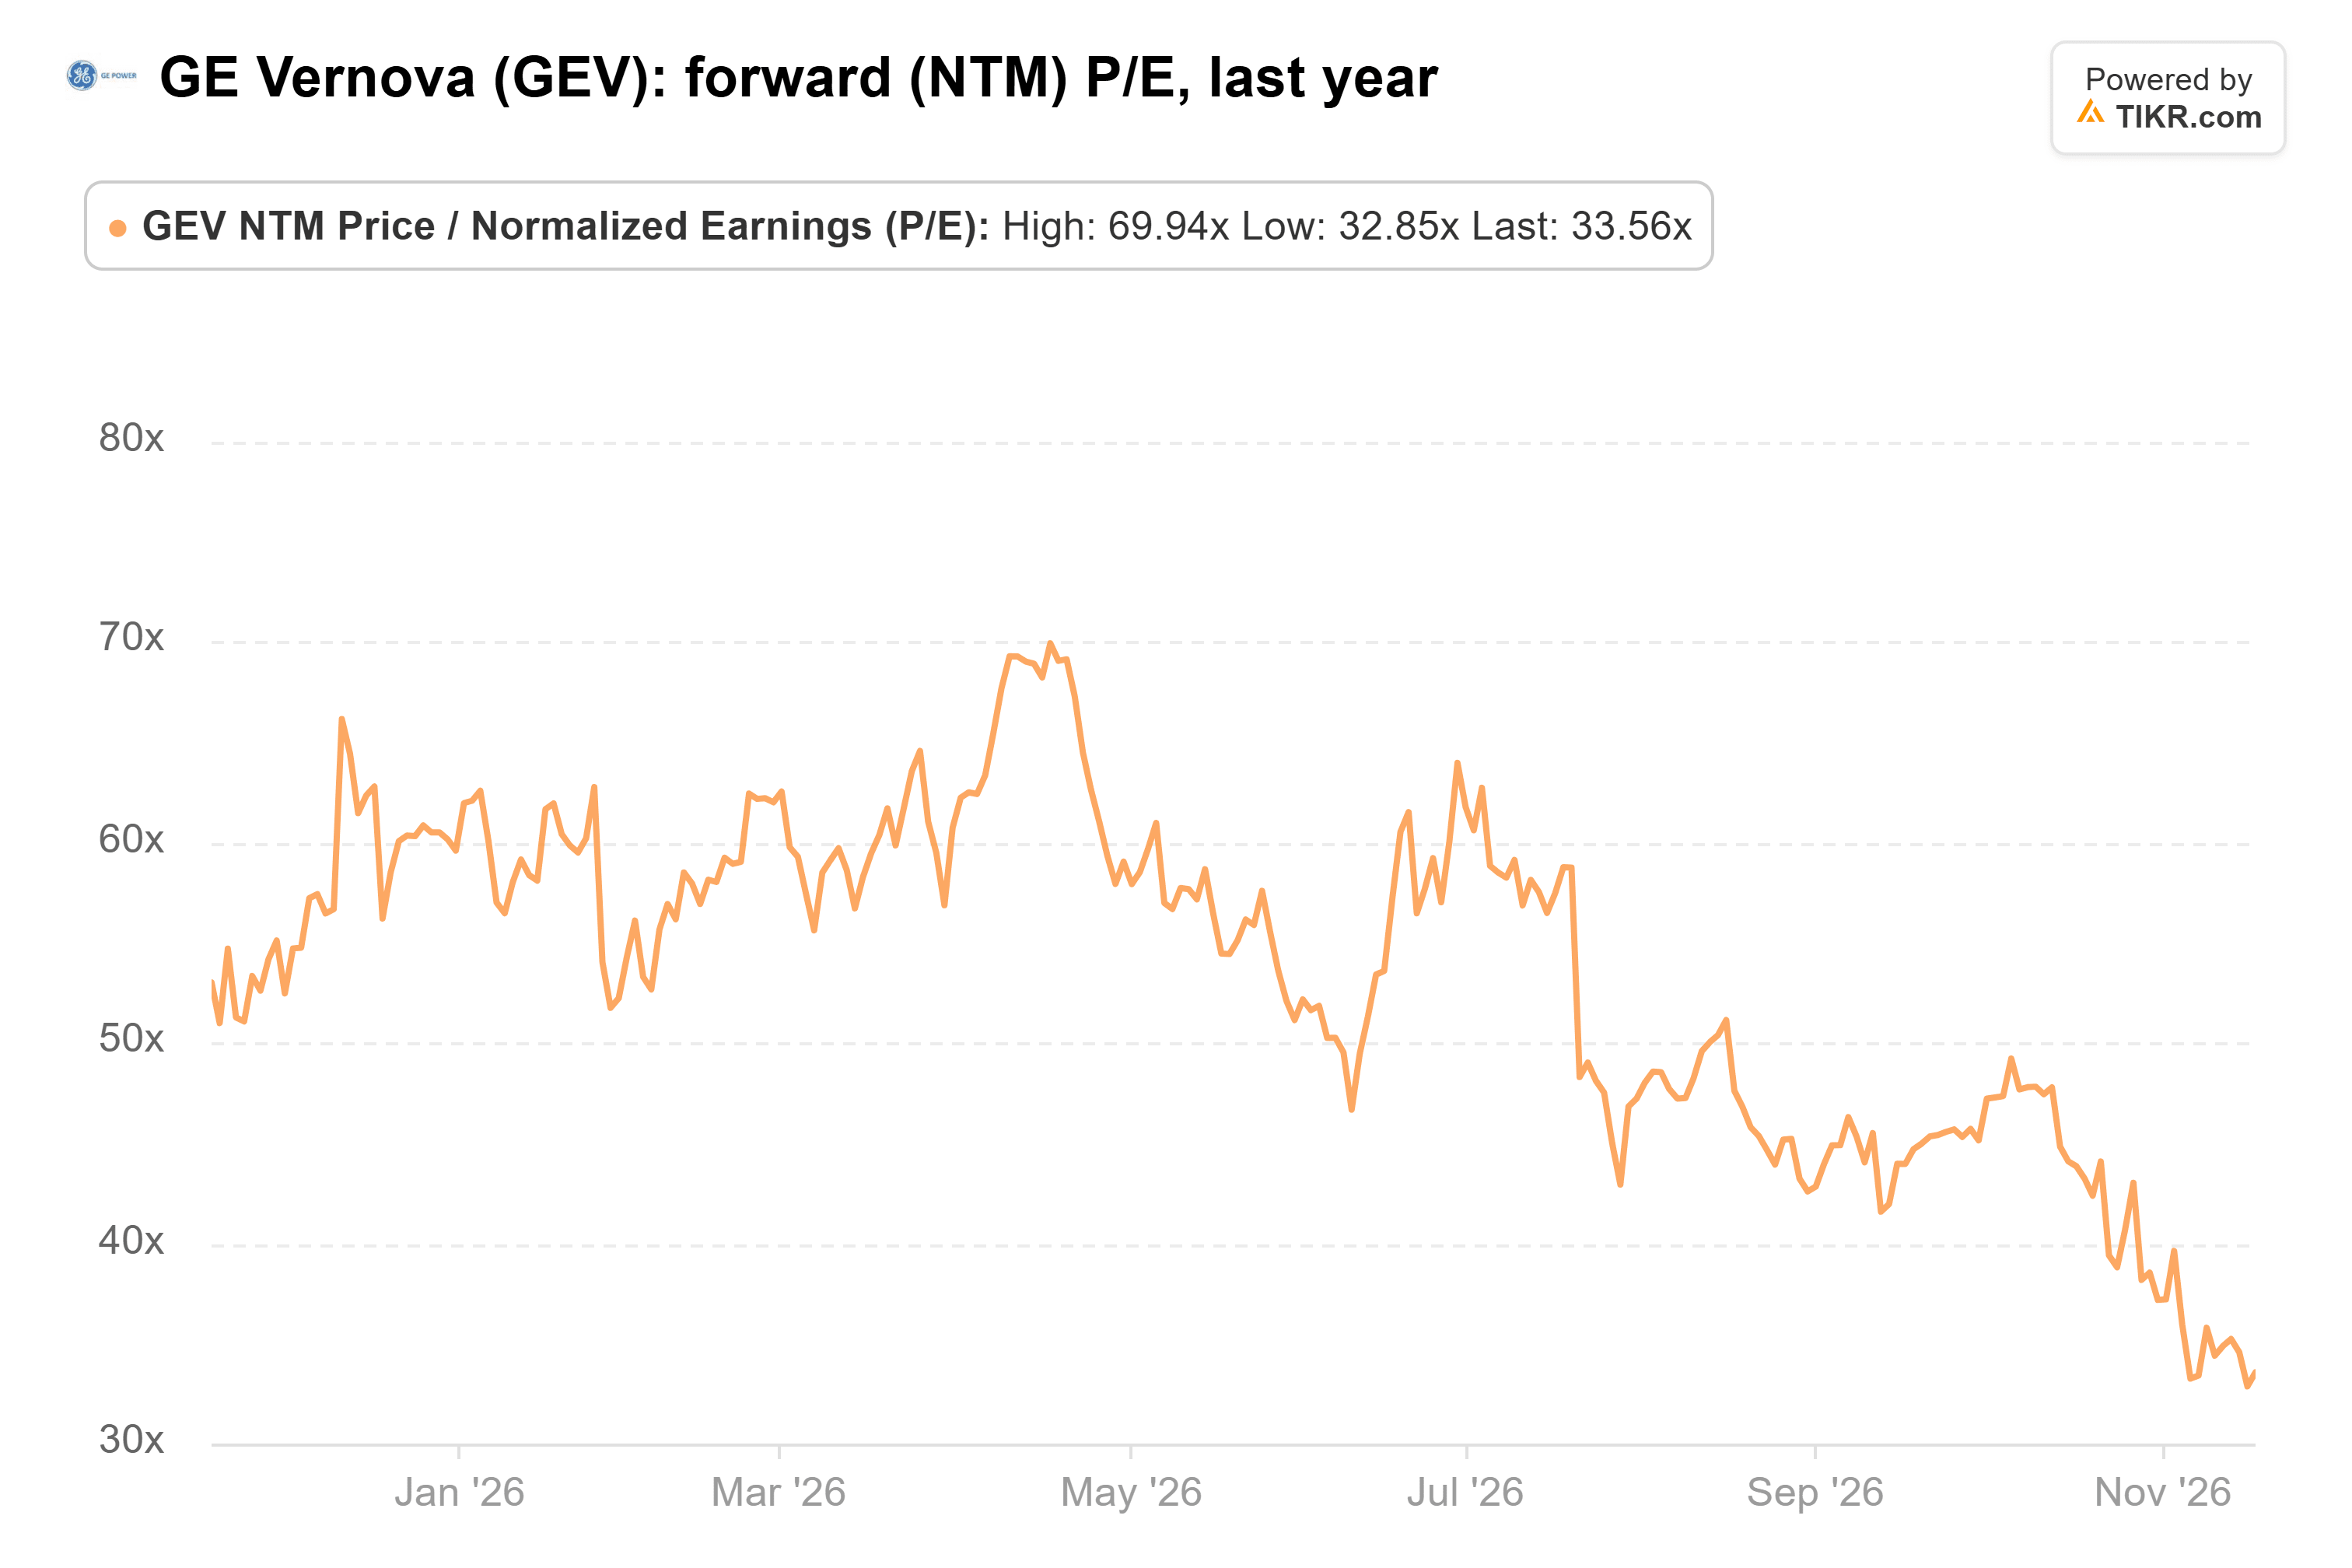
これは年間平均の54倍を大きく下回り、4月のピーク時(約70倍)の約半分の水準である。
顧客は前払いしている
弱気派が指摘するキャッシュに関する点は一理ある。契約負債と繰延収益は、買い手がタービンスロットを確保するために前払いした結果、2026年第1~3四半期の営業キャッシュフローに195億ドルを追加し、前年同期の24億ドルを大きく上回った。
出荷されるタービンごとにその前払いキャッシュの一部が消費されるため、アナリストはフリーキャッシュフローが2026年の165億ドルから2027年には83億ドルに減少し、2028年に97億ドルに回復すると予想している:
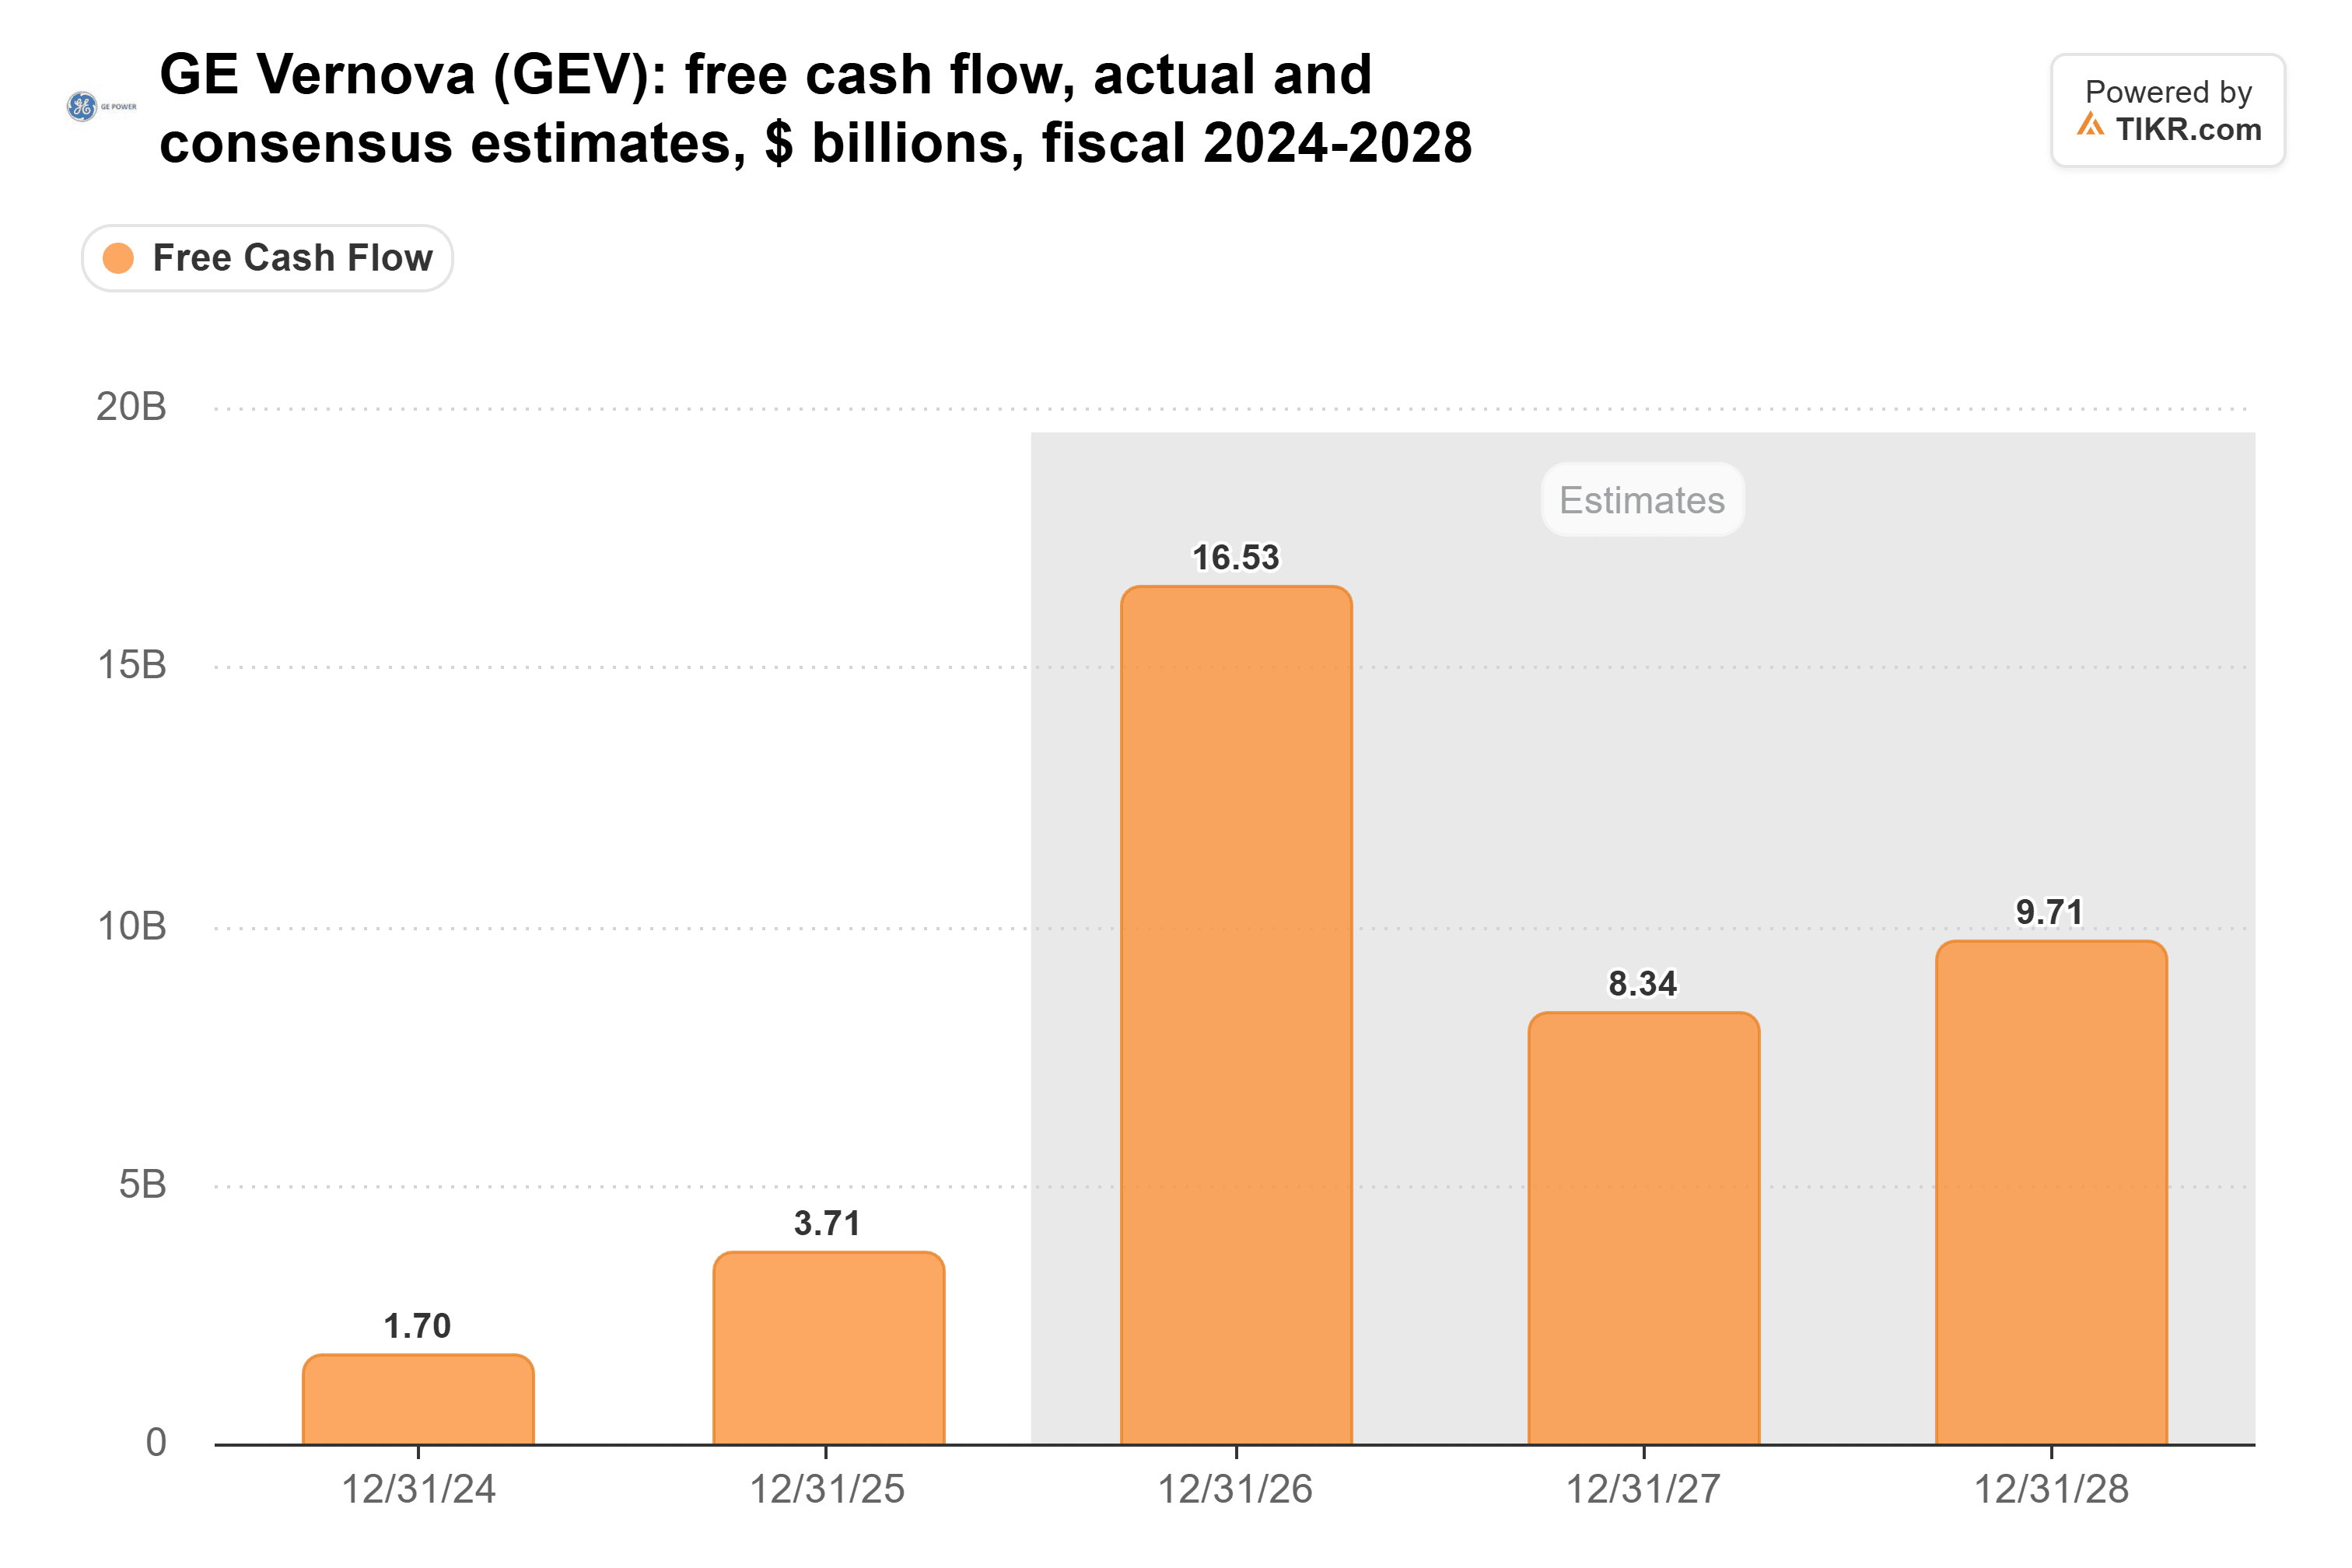
データセンターの買い手も方針を変更しうる。ソフトバンクはオハイオキャンパスやその他の米国サイトの電力設備に37億ドルの減損損失を計上し、CFOの後藤芳光氏はオハイオプロジェクトが「徹底的な再評価」を受けていると述べた。GE VernovaはCNBCに対し、注文とスロット予約の前払い金は返金不可であり、半期末時点でデータセンターは同社の契約ガスギガワットの約20%しか占めていないと説明した。
VertivとHowmetも同様の需要を確認
Vertivのビジネスも株価を上回るペースで進んでいる。第3四半期の実質受注は2倍以上に増加し、2026年の売上高予想を中間値で6億5,000万ドル引き上げて146億5,000万ドルとした。2月に予定されている次の決算では、ソフトバンクの減損以降にデータセンターの買い手が手控えているか否かが初めて示されることになる。
Howmetはさらに先を見据えている。CEOのジョン・プラント氏は「ガスタービン市場の需要は引き続き強く、顧客は以前の予想を上回る量の増産を検討しており、2028年以降の見通しを支えている」と述べた。Howmetは先物PER34倍で取引されており、これはGE Vernovaと同じ水準だが、アナリストはGE Vernovaの66%成長に対し、Howmetの2027年のEPS成長率を21%と予想している。
まだ訪れていないピークを織り込んだ株価
私の見解では、株価はGE Vernovaの契約実績にはまだ現れていないタービン需要のピークを織り込んでいる。先物PER約34倍で予想が依然として上昇している状況では、前払い金が入り続ける限り、このトレードを取るだろう。アナリストはすでにタービン出荷に伴いキャッシュが正常化すると予想しており、それは株価に織り込まれている。
1月下旬に予定されている第4四半期決算が次の試金石となる。契約が130ギガワット前後またはそれ以上、受注残高が2,000億ドルを超えていれば、需要が依然として成長していることを示す。122ギガワット付近で停滞するか、ソフトバンクに続いてガス顧客が手控えれば、弱気派を支持する材料となる。
では、GE Vernovaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、GE Vernovaの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!