主なポイント
- Astera LabsとCredo Technologyはともに高値から約60%下落しているが、Asteraは既に成長加速(ランプ)を実現済み。
- Credoは会計年度下半期に少なくとも14億6000万ドルの売上高が必要で、12月1日が最初の試金石となる。
- Coherentの光通信分野の成長はCredoの計画を裏付け、Marvell TechnologyはCredoと同じ日に決算を発表する。
- 予想PER約17倍のCredoは既に多くの懸念が織り込まれており、より良い投資機会(セットアップ)を提供している。
Astera Labs (ALAB) と Credo Technology (CRDO) はほぼ同水準まで下落した。Asteraは52週高値から[58%]下落し、Credoは今週[12%]下落した後、自社の高値から[60%]下落している。
しかし、Asteraは11月3日に成長加速(ランプ)を報告済みであり、Credoは12月1日に決算を発表する。これはMarvell Technology (MRVL) と同じ日であり、Marvellは火曜日にCredoとの特許紛争を和解させた。また、Coherent (COHR) は、Credoが期待を寄せる光通信需要に関する最新の状況を提供したばかりだ。
Credoには驚異的な下半期が必要
Credoは、会計年度2027年の売上高成長率を85%超、少なくとも24億7000万ドルと予想している。第1四半期が4億7900万ドル、第2四半期のガイダンスが5億2500万~5億3500万ドルであることを考慮すると、下半期(11月~4月)には少なくとも14億6000万ドルが必要となり、前年同期比73%以上の増加となる。これは四半期あたり約7億3000万ドルに相当し、Asteraが第4四半期に予想している売上高とほぼ同水準だ。
アナリストは、今会計年度の売上高を25億ドル、翌年度を38億8000万ドルと予想している:
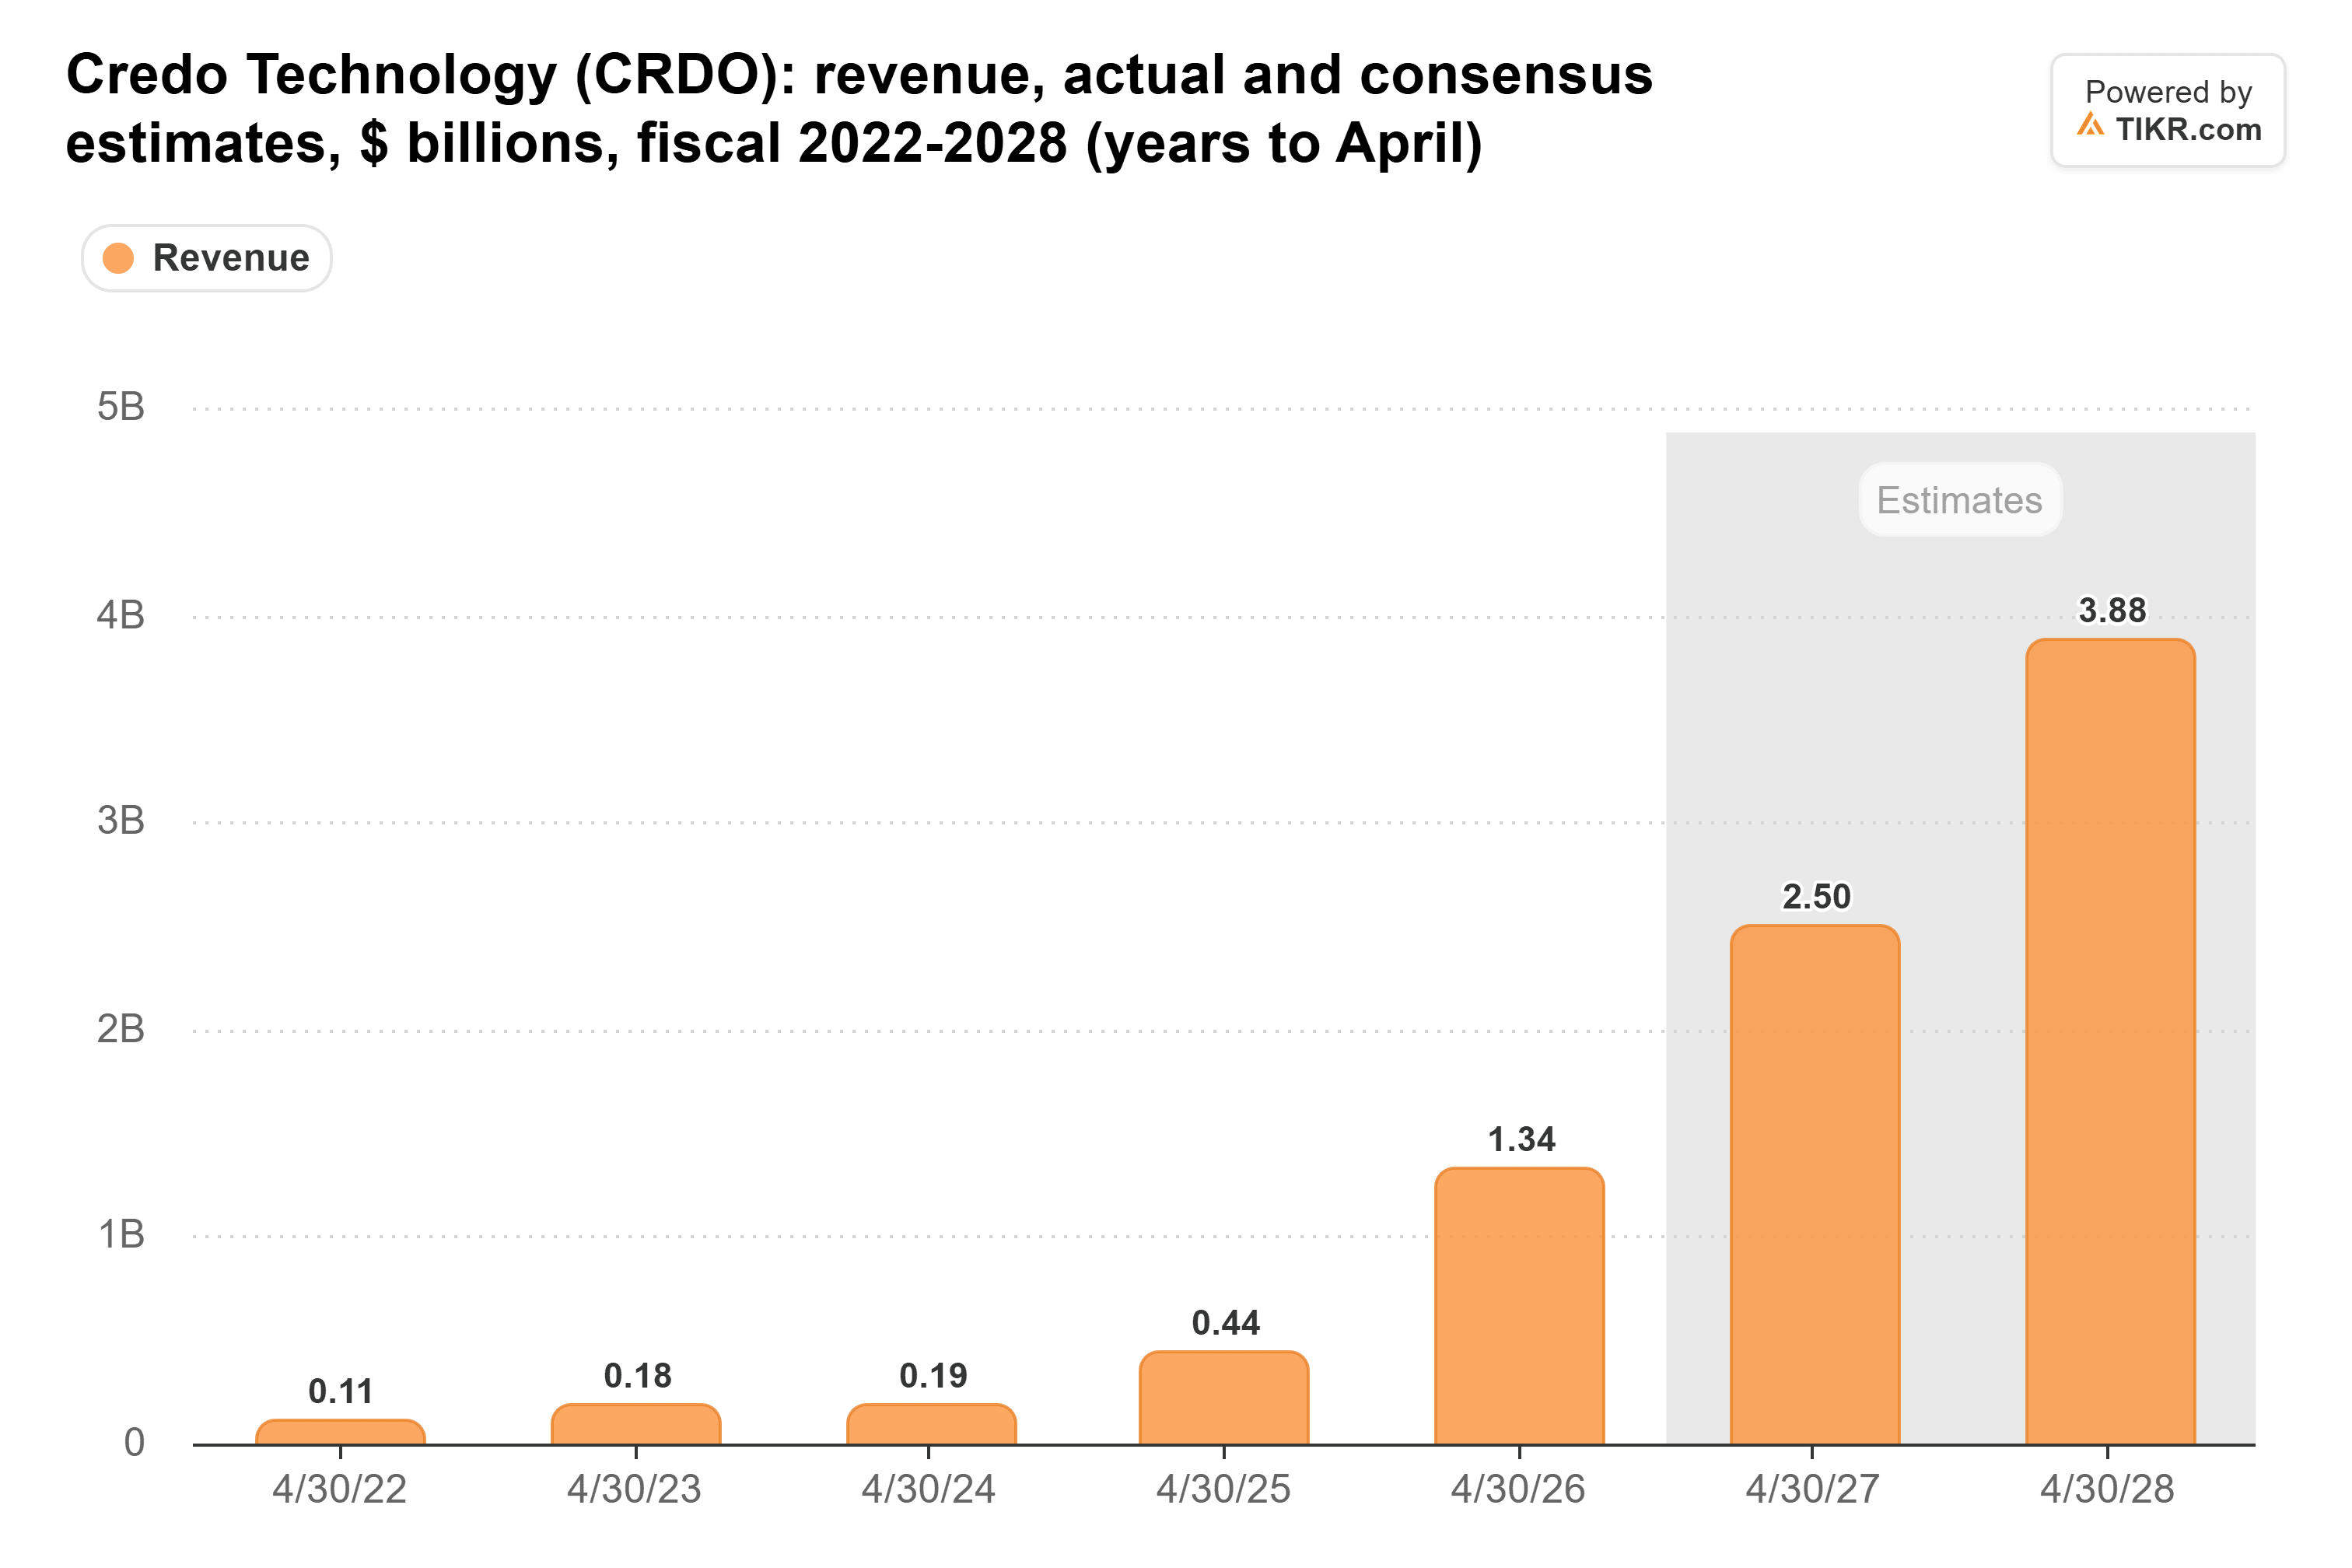
Credoにはある程度の信頼の余地がある:2025年12月、同社は会計年度2026年の成長率を170%超と予想し、実際には205.7%を達成した。
光通信は大きな新たな要素だ:今会計年度に6億ドル超が見込まれている。Coherentの売上高は9月四半期に50%増の23億7000万ドルとなり、CEOのJim Andersonは、AIデータセンターが「銅線から光接続へ移行している」と見ている。Credoにはこの転換が必要だ:同社の銅製アクティブ電気ケーブル(AEC)は、前会計年度の売上高成長の99%超を供給した。
TIKRはAstera Labsについて25人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Astera Labsの買い、保有、売りの評価と、ウォール街の売上高・利益予想の完全な内訳を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Astera Labsのアナリスト評価を見る
Asteraは既に手の内を見せている
Asteraの第3四半期売上高は5億8490万ドル(前年同期比154%増)となり、第4四半期は7億3000万~7億5000万ドル(コンセンサス予想を13%上回る)と予想した。その後、アナリストは予想値を上方修正し、2026年の売上高を20億3000万ドル、2027年を33億9000万ドル、2028年を43億6000万ドルと見込んでいる:
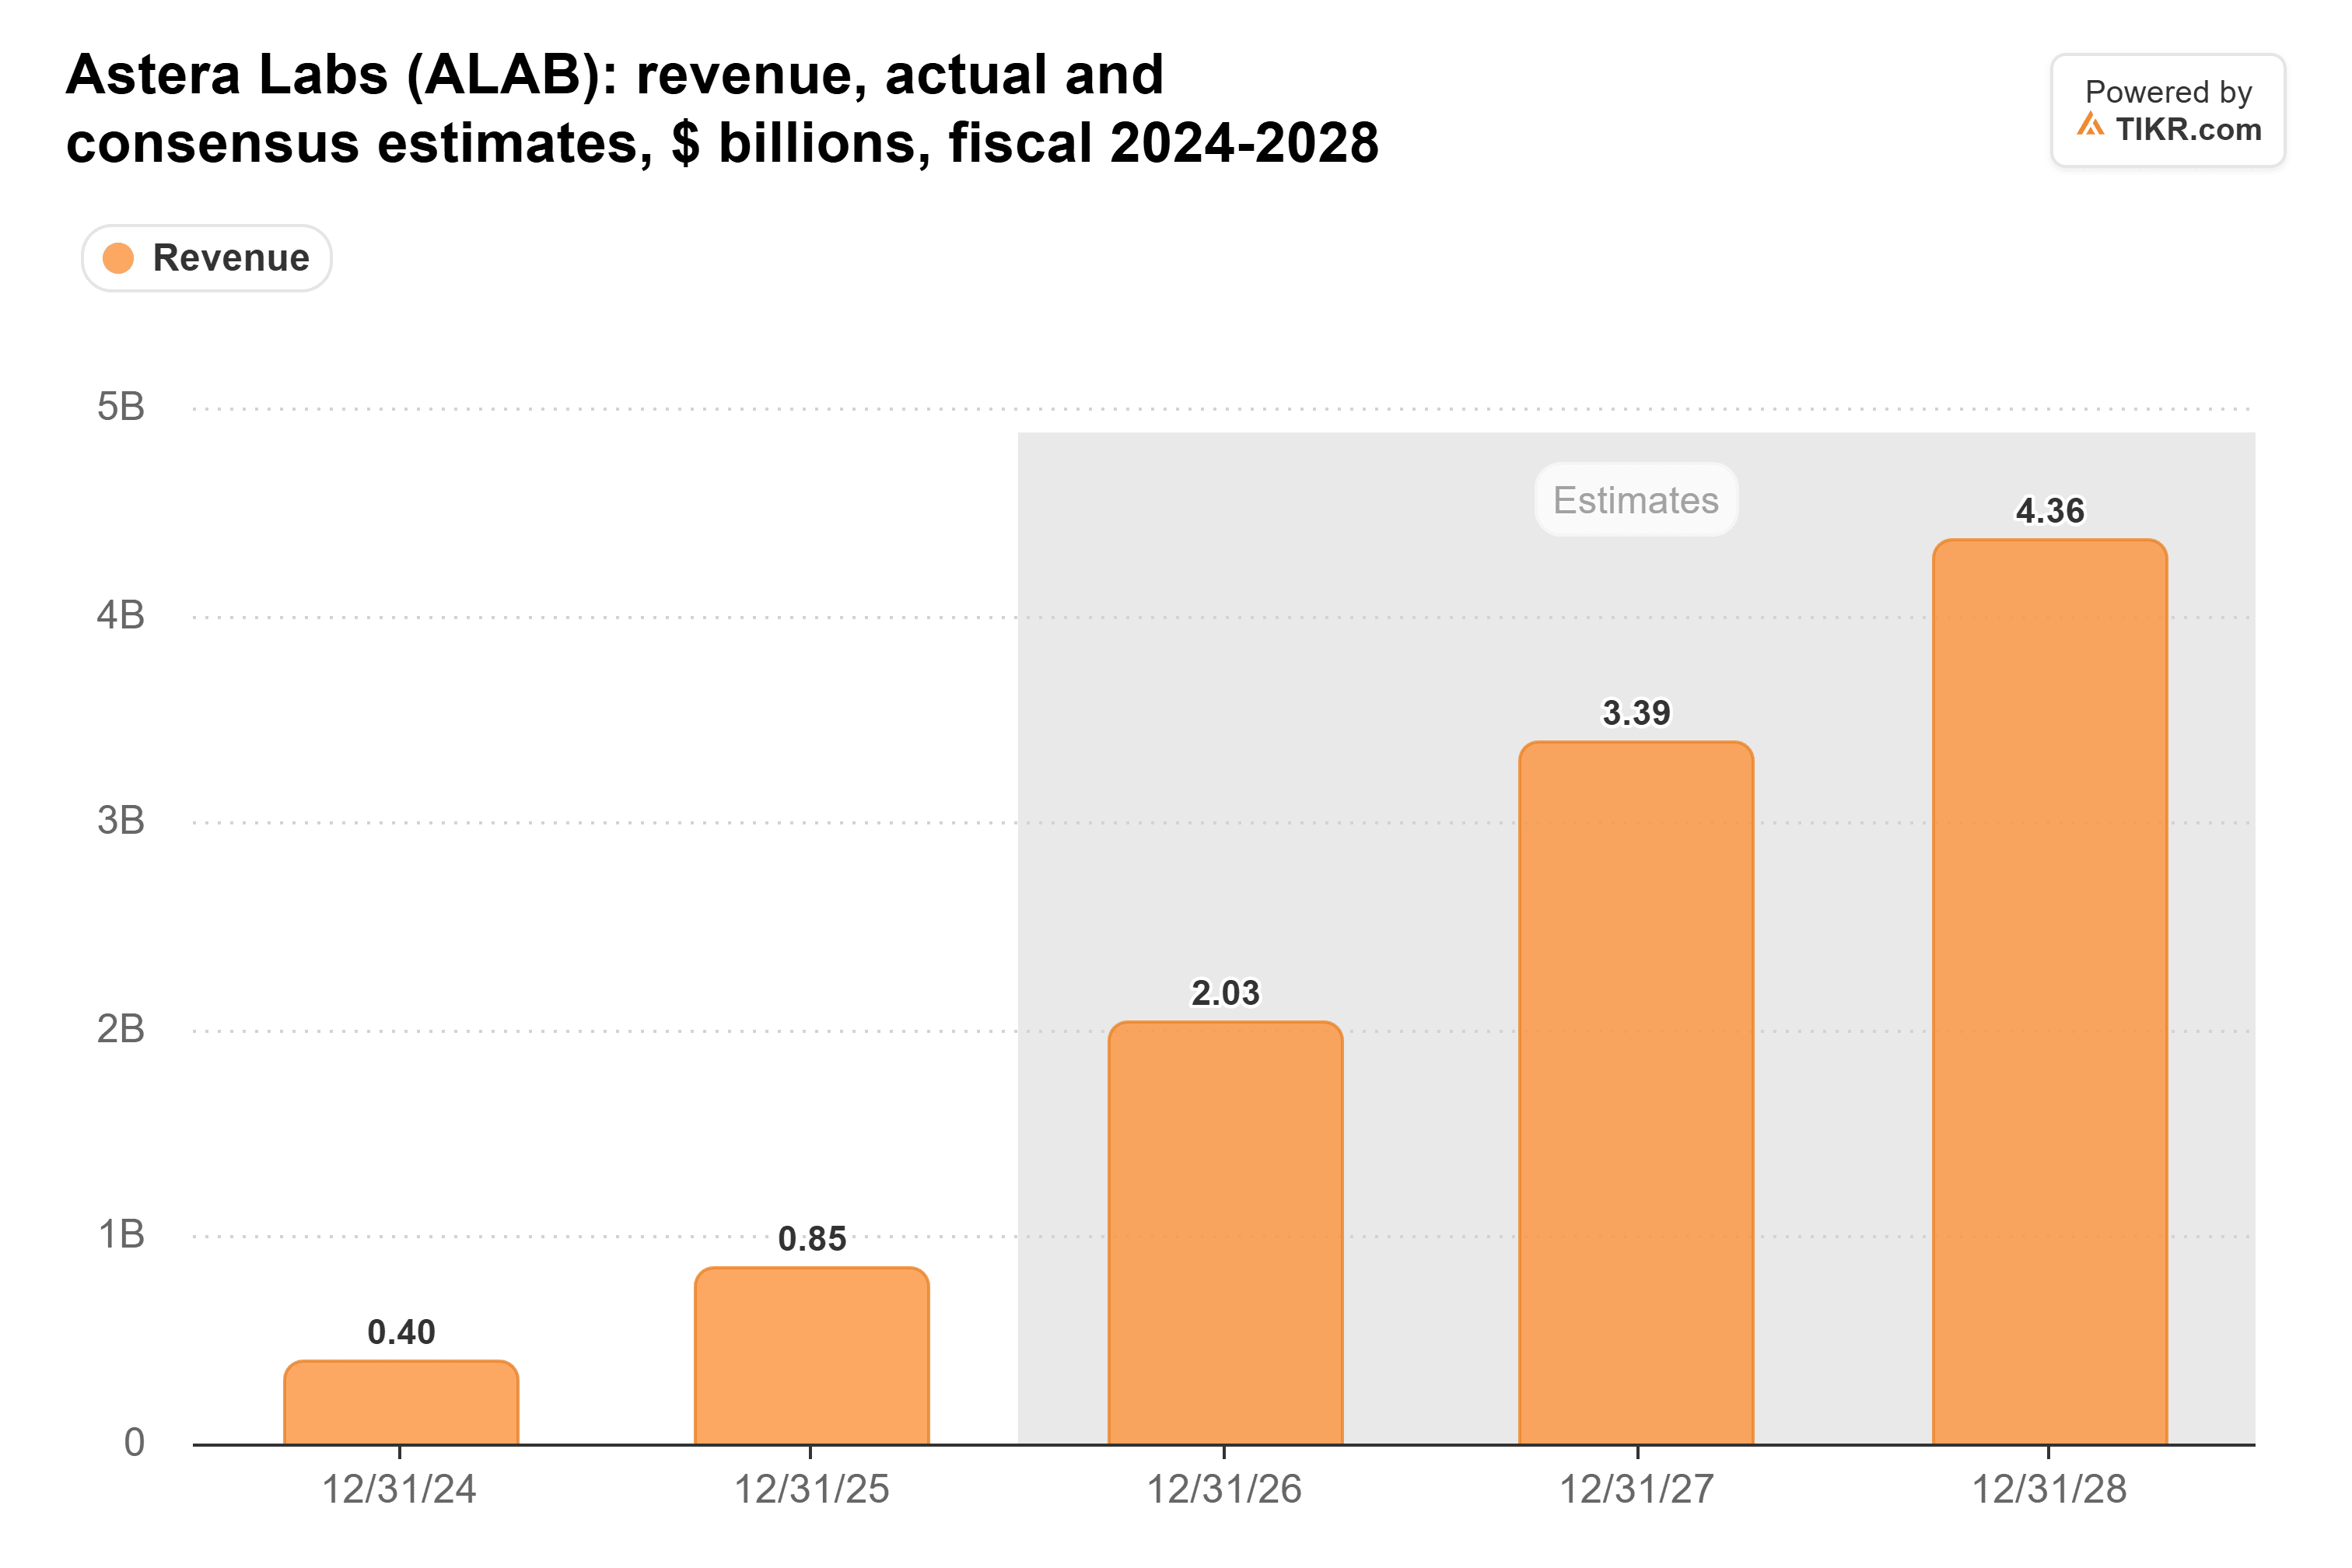
第4四半期のガイダンスの中間値7億4000万ドルを4倍すると、約29億6000万ドルとなる。したがって、2027年のコンセンサス予想はこれより約15%多く、Credoが必要とする飛躍に比べればはるかに小さい。
Asteraの問題点は集中度だ。Ritholtz Wealth ManagementのMichael Batnickが今週The Compound and Friendsで述べたように、「この銘柄がより人気がない理由は、売上高の70%が単一の顧客に依存しているからだ」。
Credoは目標未達を織り込んだ株価水準
Credoの株価には既に多くの懸念が反映されている。予想PERは約17倍で、3年間のレンジの下限付近にある:
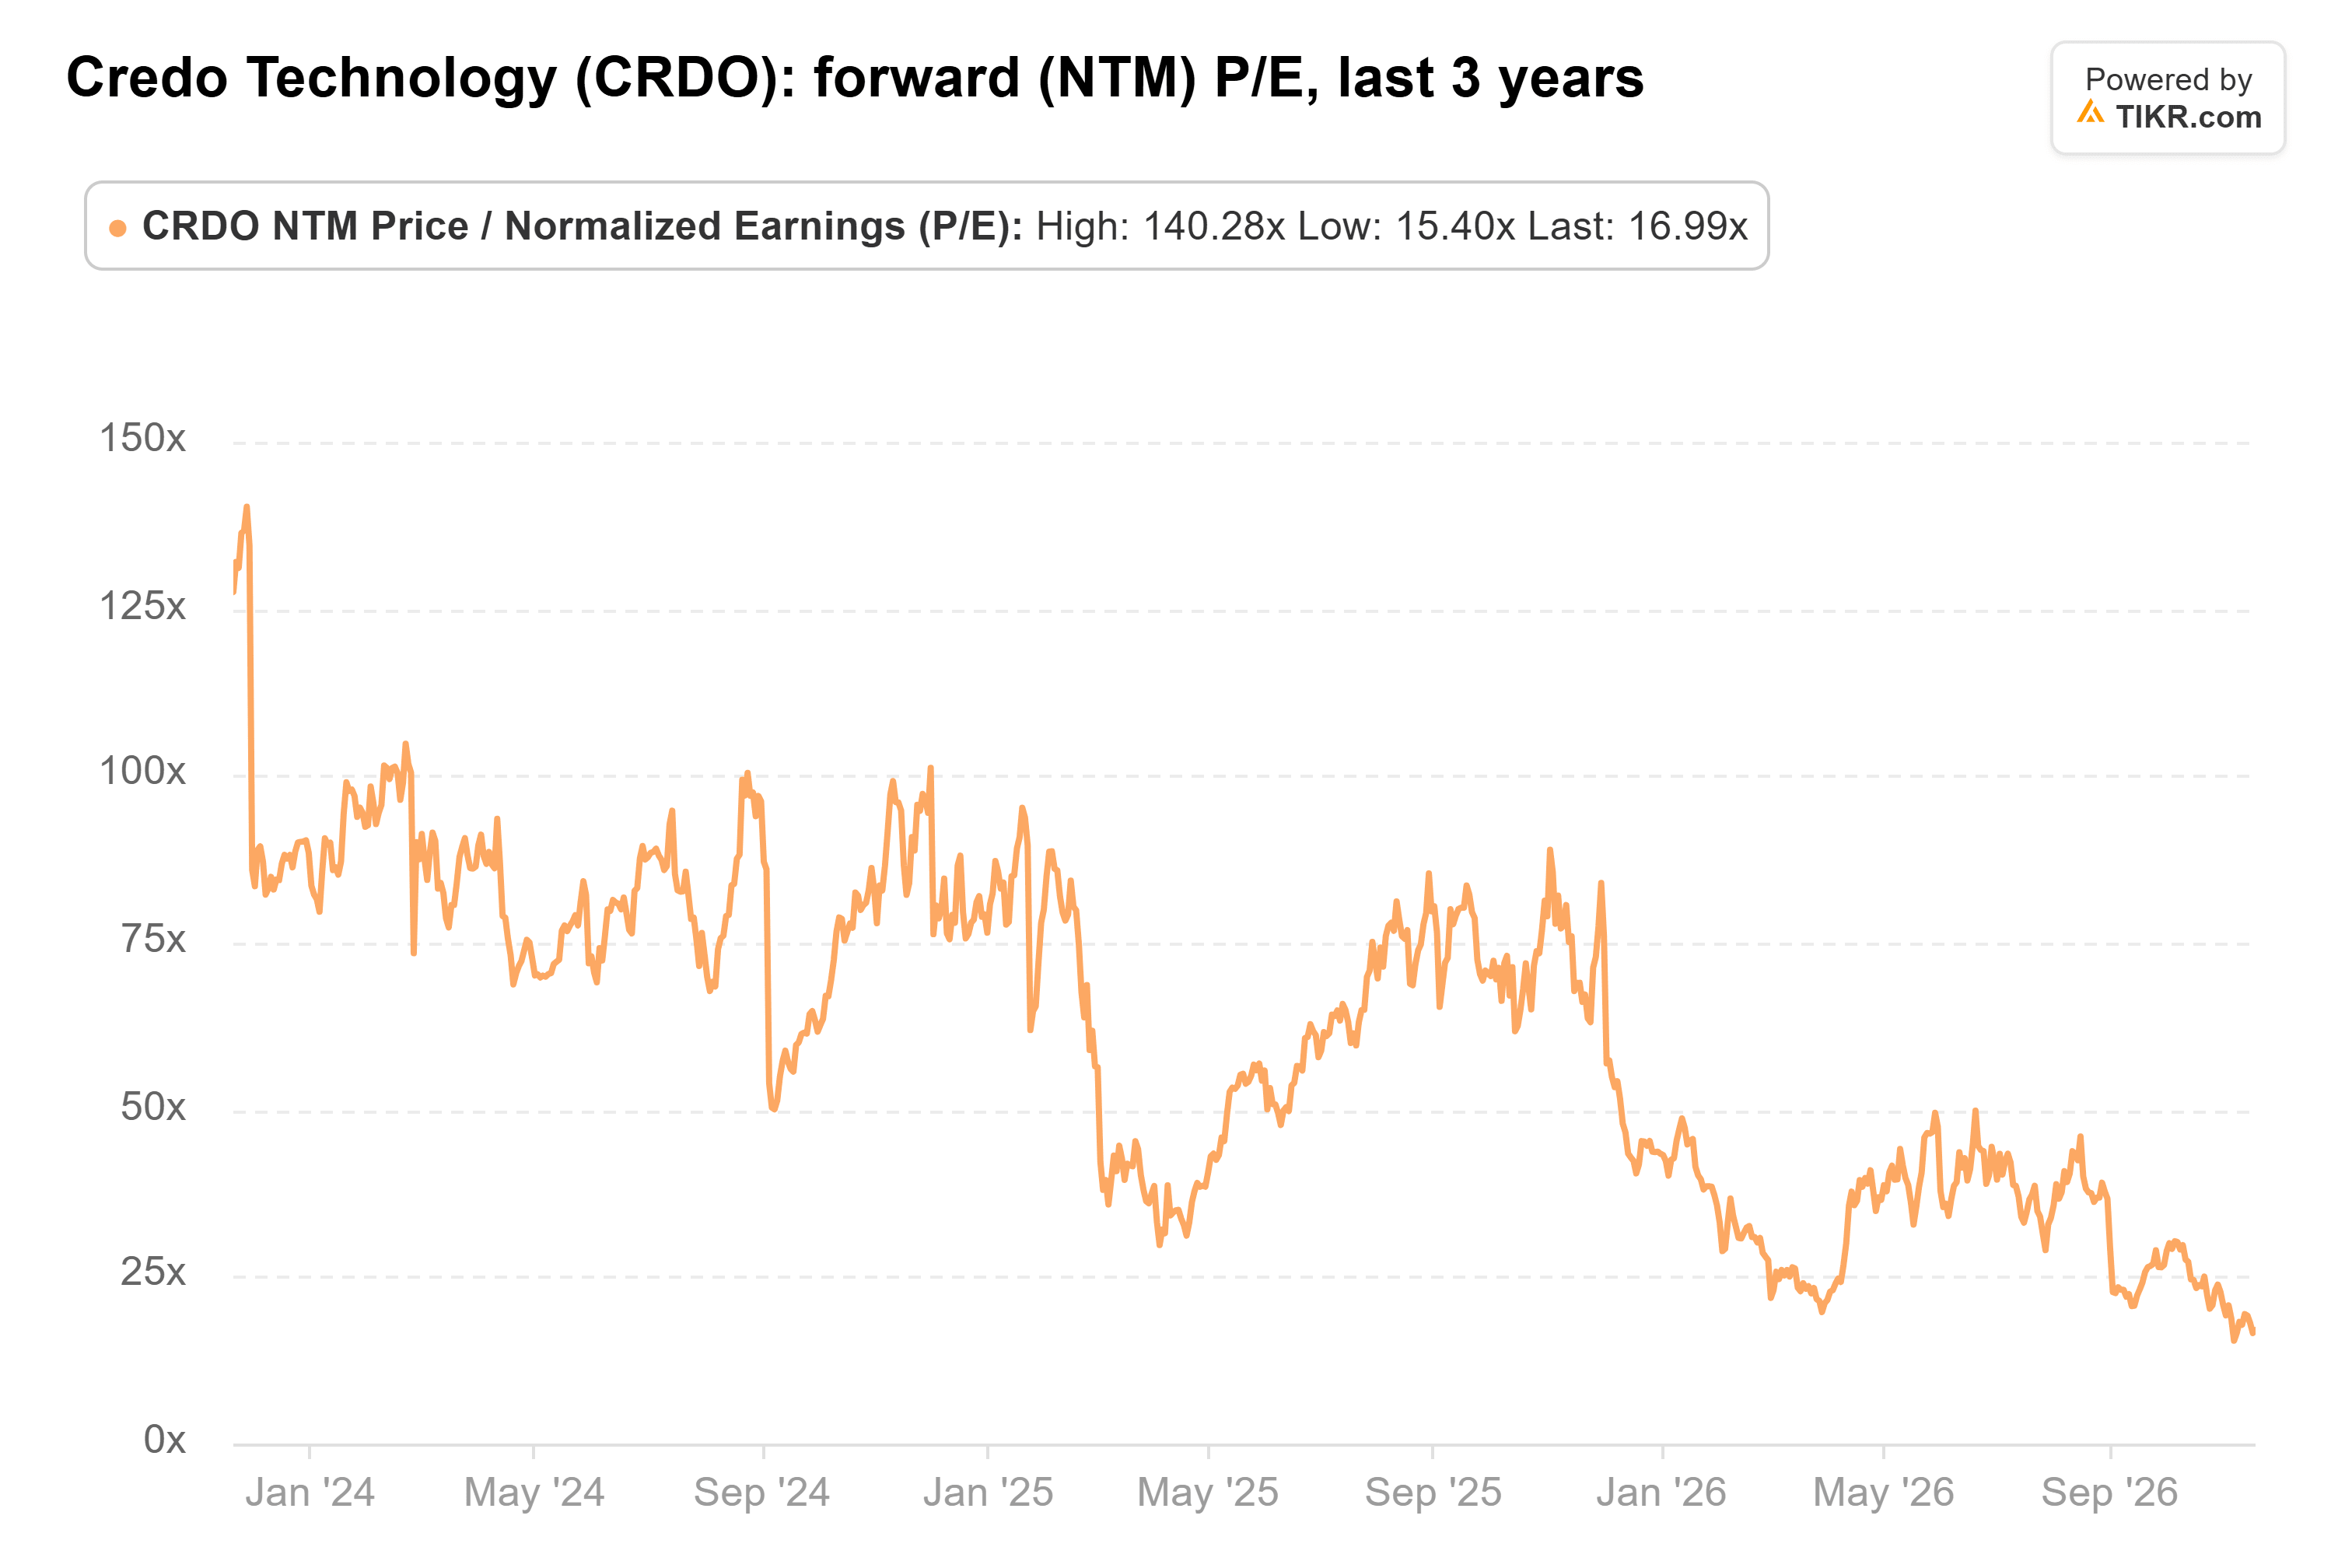
これは、3年間の平均値である62倍を大きく下回っている。
12月1日に注目すべき競合はMarvellだ。Credoが決算を発表する同日に、Marvellの接続ビジネスが堅調に見えれば、Credoのガイダンスの背景にあるAI需要が枯渇したと主張することははるかに難しくなる。
Credoの方が優れた投資機会(セットアップ)
Credoのリスクは明白だ:第1四半期の売上高の84%を4つのエンドカスタマーが購入しており、CTOとCOOは9月以降4500万ドル超の自社株を売却している。
それでもなお、ここではCredoを保有したい。Asteraの下落は同社が実績を出した後に発生しており、1四半期の好調さだけで投資家が最大の顧客依存を忘れることはない。17倍のCredoの株価水準は、下半期の業績が多少鈍化する余地を残している。
12月1日が試金石だ。もしCredoが第3四半期の成長率を第2四半期と同様に約10%程度にしか予想しなければ、第4四半期には約8億7500万ドルが必要となり、年間目標への信頼は失われるだろう。14億6000万ドルの達成可能性を維持し、光通信の売上高をドル建てで示すガイダンスがあれば、17倍ははるかに割安に見えるだろう。
では、Credo Technologyの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Credo Technologyの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!