主なポイント
- 9月30日終了の四半期において、25の大型ファンドが台湾セミコンダクター(TSMC)のポジションを新規開設または追加し、その後株価は21%下落した。
- この下落は、半導体株全体の売りと、TSMCの最大顧客と広く報じられているNVIDIAの混乱の中で発生した。同じ期間に、TSMCの10月売上高は2026年の高水準を記録した。
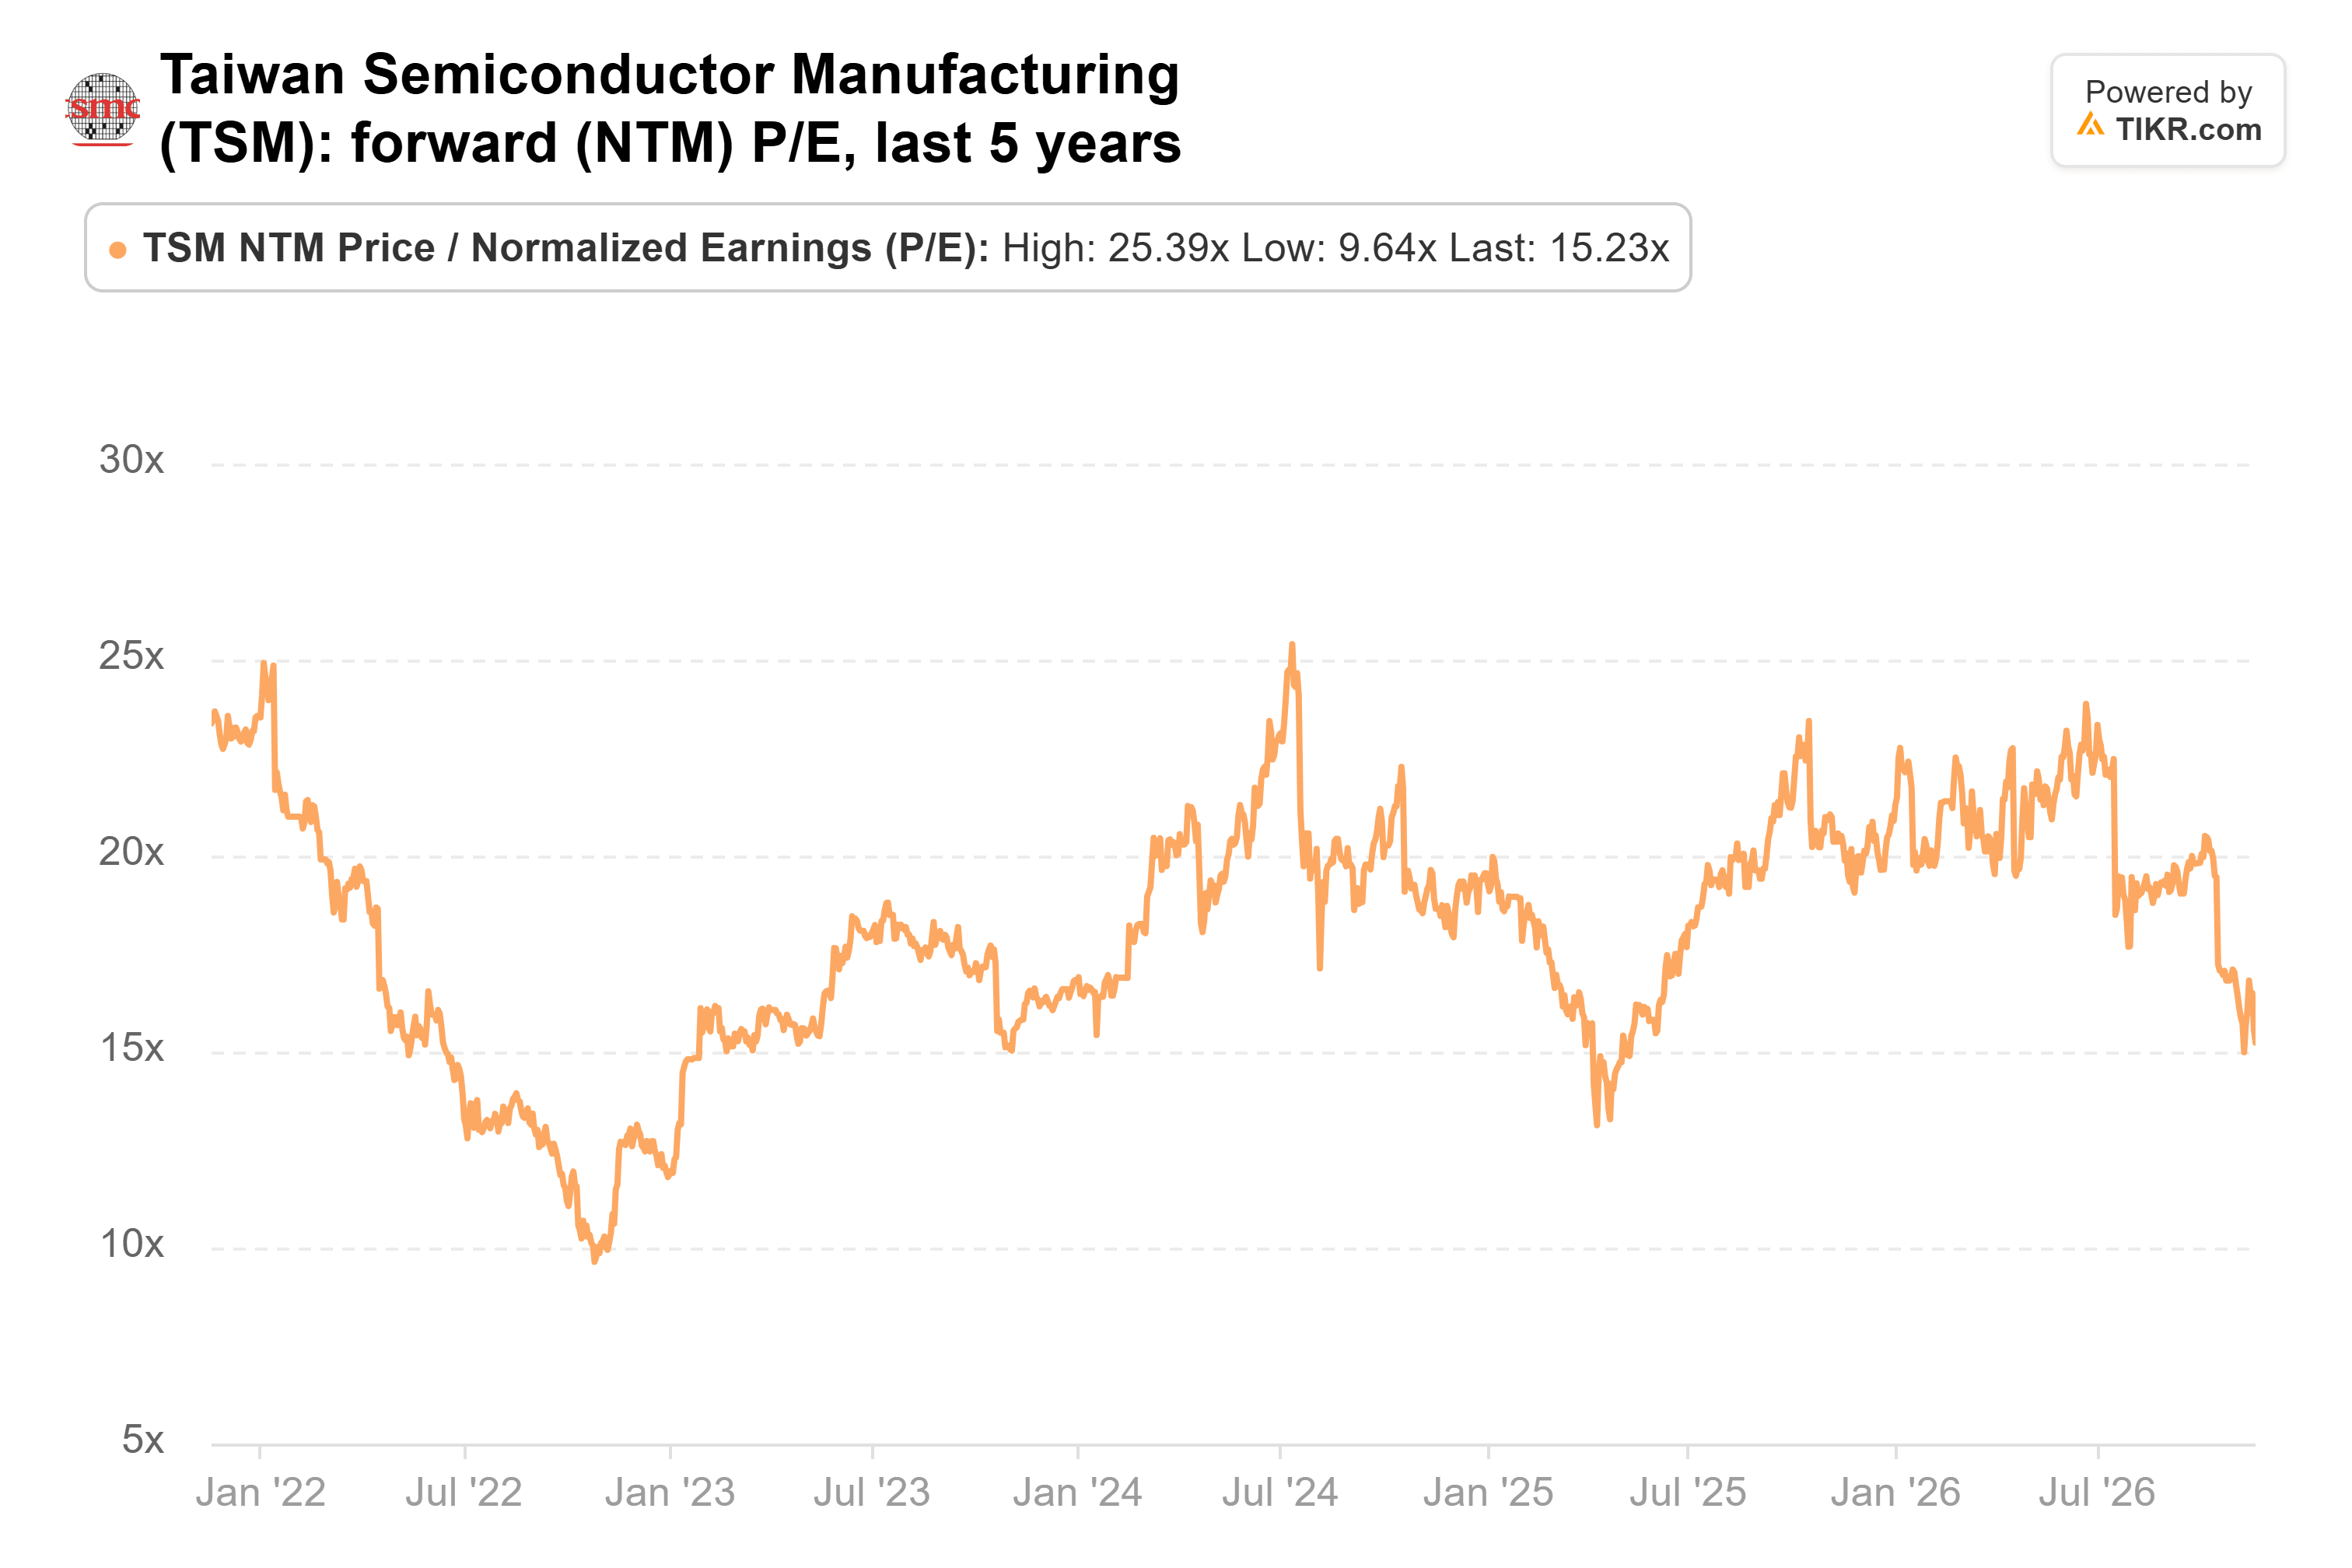
- TSMCの株価は予想PER15倍で、5年平均の18倍を下回っており、ウォールストリートの最低株価目標でさえ現在の株価を上回っている。
- 数字は買い手を支持しており、1月中旬に予定されているTSMCの2027年業績見通しが次の試金石となる。
大型資金は前四半期、台湾セミコンダクター(TSM)の買いで忙しかった。9月30日終了の四半期の13F報告書(10月14日から11月16日の間に提出)によると、25の大型ファンドが新規ポジションを開設するか、既存ポジションを20%以上追加した。
しかし、9月30日以降、株価は21%下落し、現在は52週高値から26%下回っている。では、ファンドは罠に嵌ったのか、それとも売り一巡は単に株を割安にしただけなのか。
巨額の賭けもあった
金額ベースで最大の動きを見せたのはGQGパートナーズだ。同社は1,638億6,000万ドルを運用している。TSMC保有株を562%増の574万株(四半期末時点で26億2,000万ドルの価値)に増やし、13F株式ポートフォリオの4.9%を占めた。アンドレアス・ハルボルセン率いるバイキング・グローバルは23%追加して390万株(17億8,000万ドル)に達し、TSMCは同四半期末に同社の最大保有銘柄となった。ローン・パイン・キャピタルは保有株を1,595%増の172万株(7億8,300万ドル)に増やした。
一部の小型ファンドはさらに踏み込んだ。TSMCはグリーンウッズ・アセット・マネジメントの13F株式ポートフォリオの15.1%、カーラエ・キャピタルの14.8%を占め、カーラエにとっては最大のポジションとなった。キャッスル・フック・パートナーズを含む5つのファンドが新規ポジションを開設した。
これらのファンドの多くは、より広くAIチップ関連銘柄を追加していた。GQGはNVIDIA(NVDA)の保有株も376%増やした。リー・エインズリー率いるマーベリック・キャピタルは最大保有銘柄であるNVIDIAを21%、TSMCを41%追加した。アバンティア・キャピタル・パートナーズはNVIDIAに関して逆の動きを見せた。同社は四半期中にNVIDIA株をすべて売却し、新たにTSMCのポジションを開設した。
TIKRはTSMCについて21人のアナリストを追跡しています。「買い」と言っているのは何人?
TSMCの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。TSMCのアナリスト・レーティングを見る
TSMCの業績は減速していない
TSMCは他の半導体株と共に下落した。11月5日、民主党の中間選挙勝利後の半導体株の急落でTSMCは下落した。AI規制強化や米国データセンター建設の減速懸念が背景にあった。TSMC自体にはその日、ニュースはなかった。
TSMC自身の数字ははるかに良好に見える。第3四半期の売上高467億2,000万ドルは、業績見通しの上限を上回った。その後、10月売上高は前年比59.7%増の5,868億9,000万台湾ドルに達し、2026年の高水準を記録するとともに、第4四半期の業績見通しが示唆する月次ペースを上回った。また、急落のあった日、独立取締役のマイケル・スプリンターがフォーム4によると29万9,880ドル分のTSMC株を購入した。
数字は買い手を支持しているか?
アナリストは、TSMCの調整後1株当たり利益(EPS)が2025年の10.65ドルから2028年には29.82ドルへとほぼ3倍になると予想している:
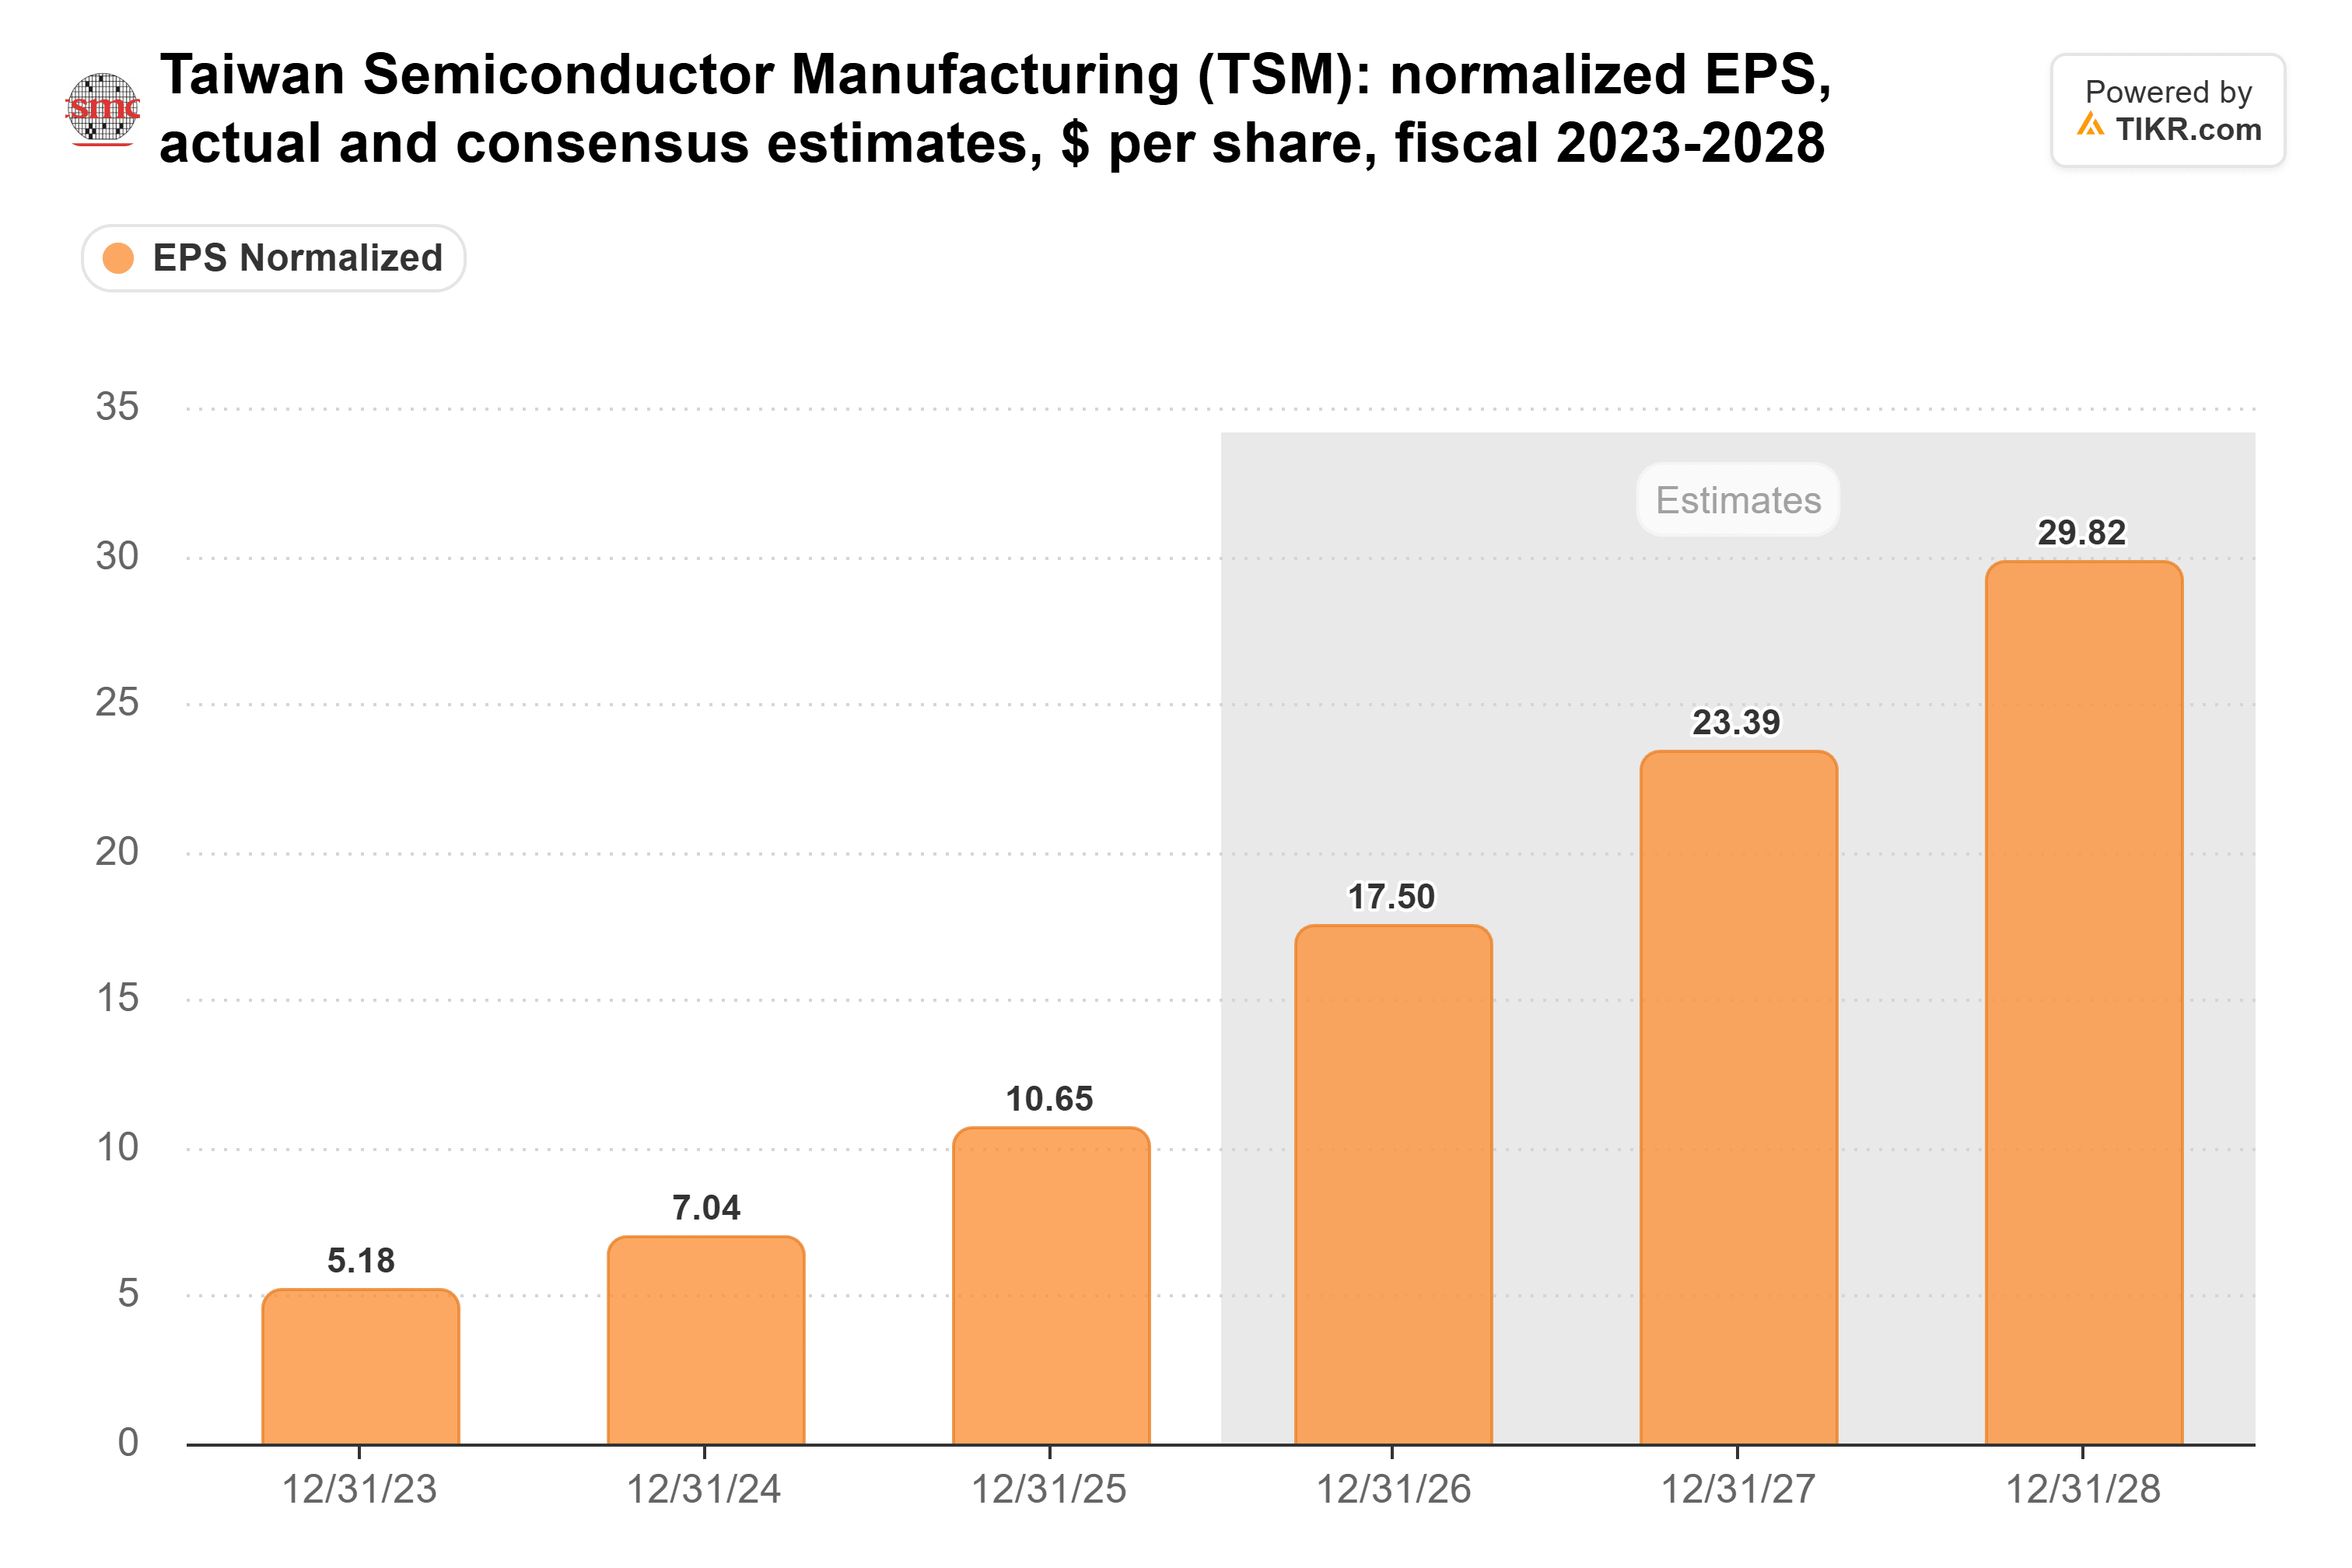
これらの予想はTSMCの10月決算発表後に出されたもので、2027年の数字は6月末以降16%上昇している。
それにもかかわらず、株価は予想PER15倍で取引されている。これは5年平均の18倍を下回り、2024年7月のピークである25倍からは程遠い:
ウォールストリートのコンセンサス株価目標は予想と共に上昇し、1年前の340ドルから587ドルに達している:
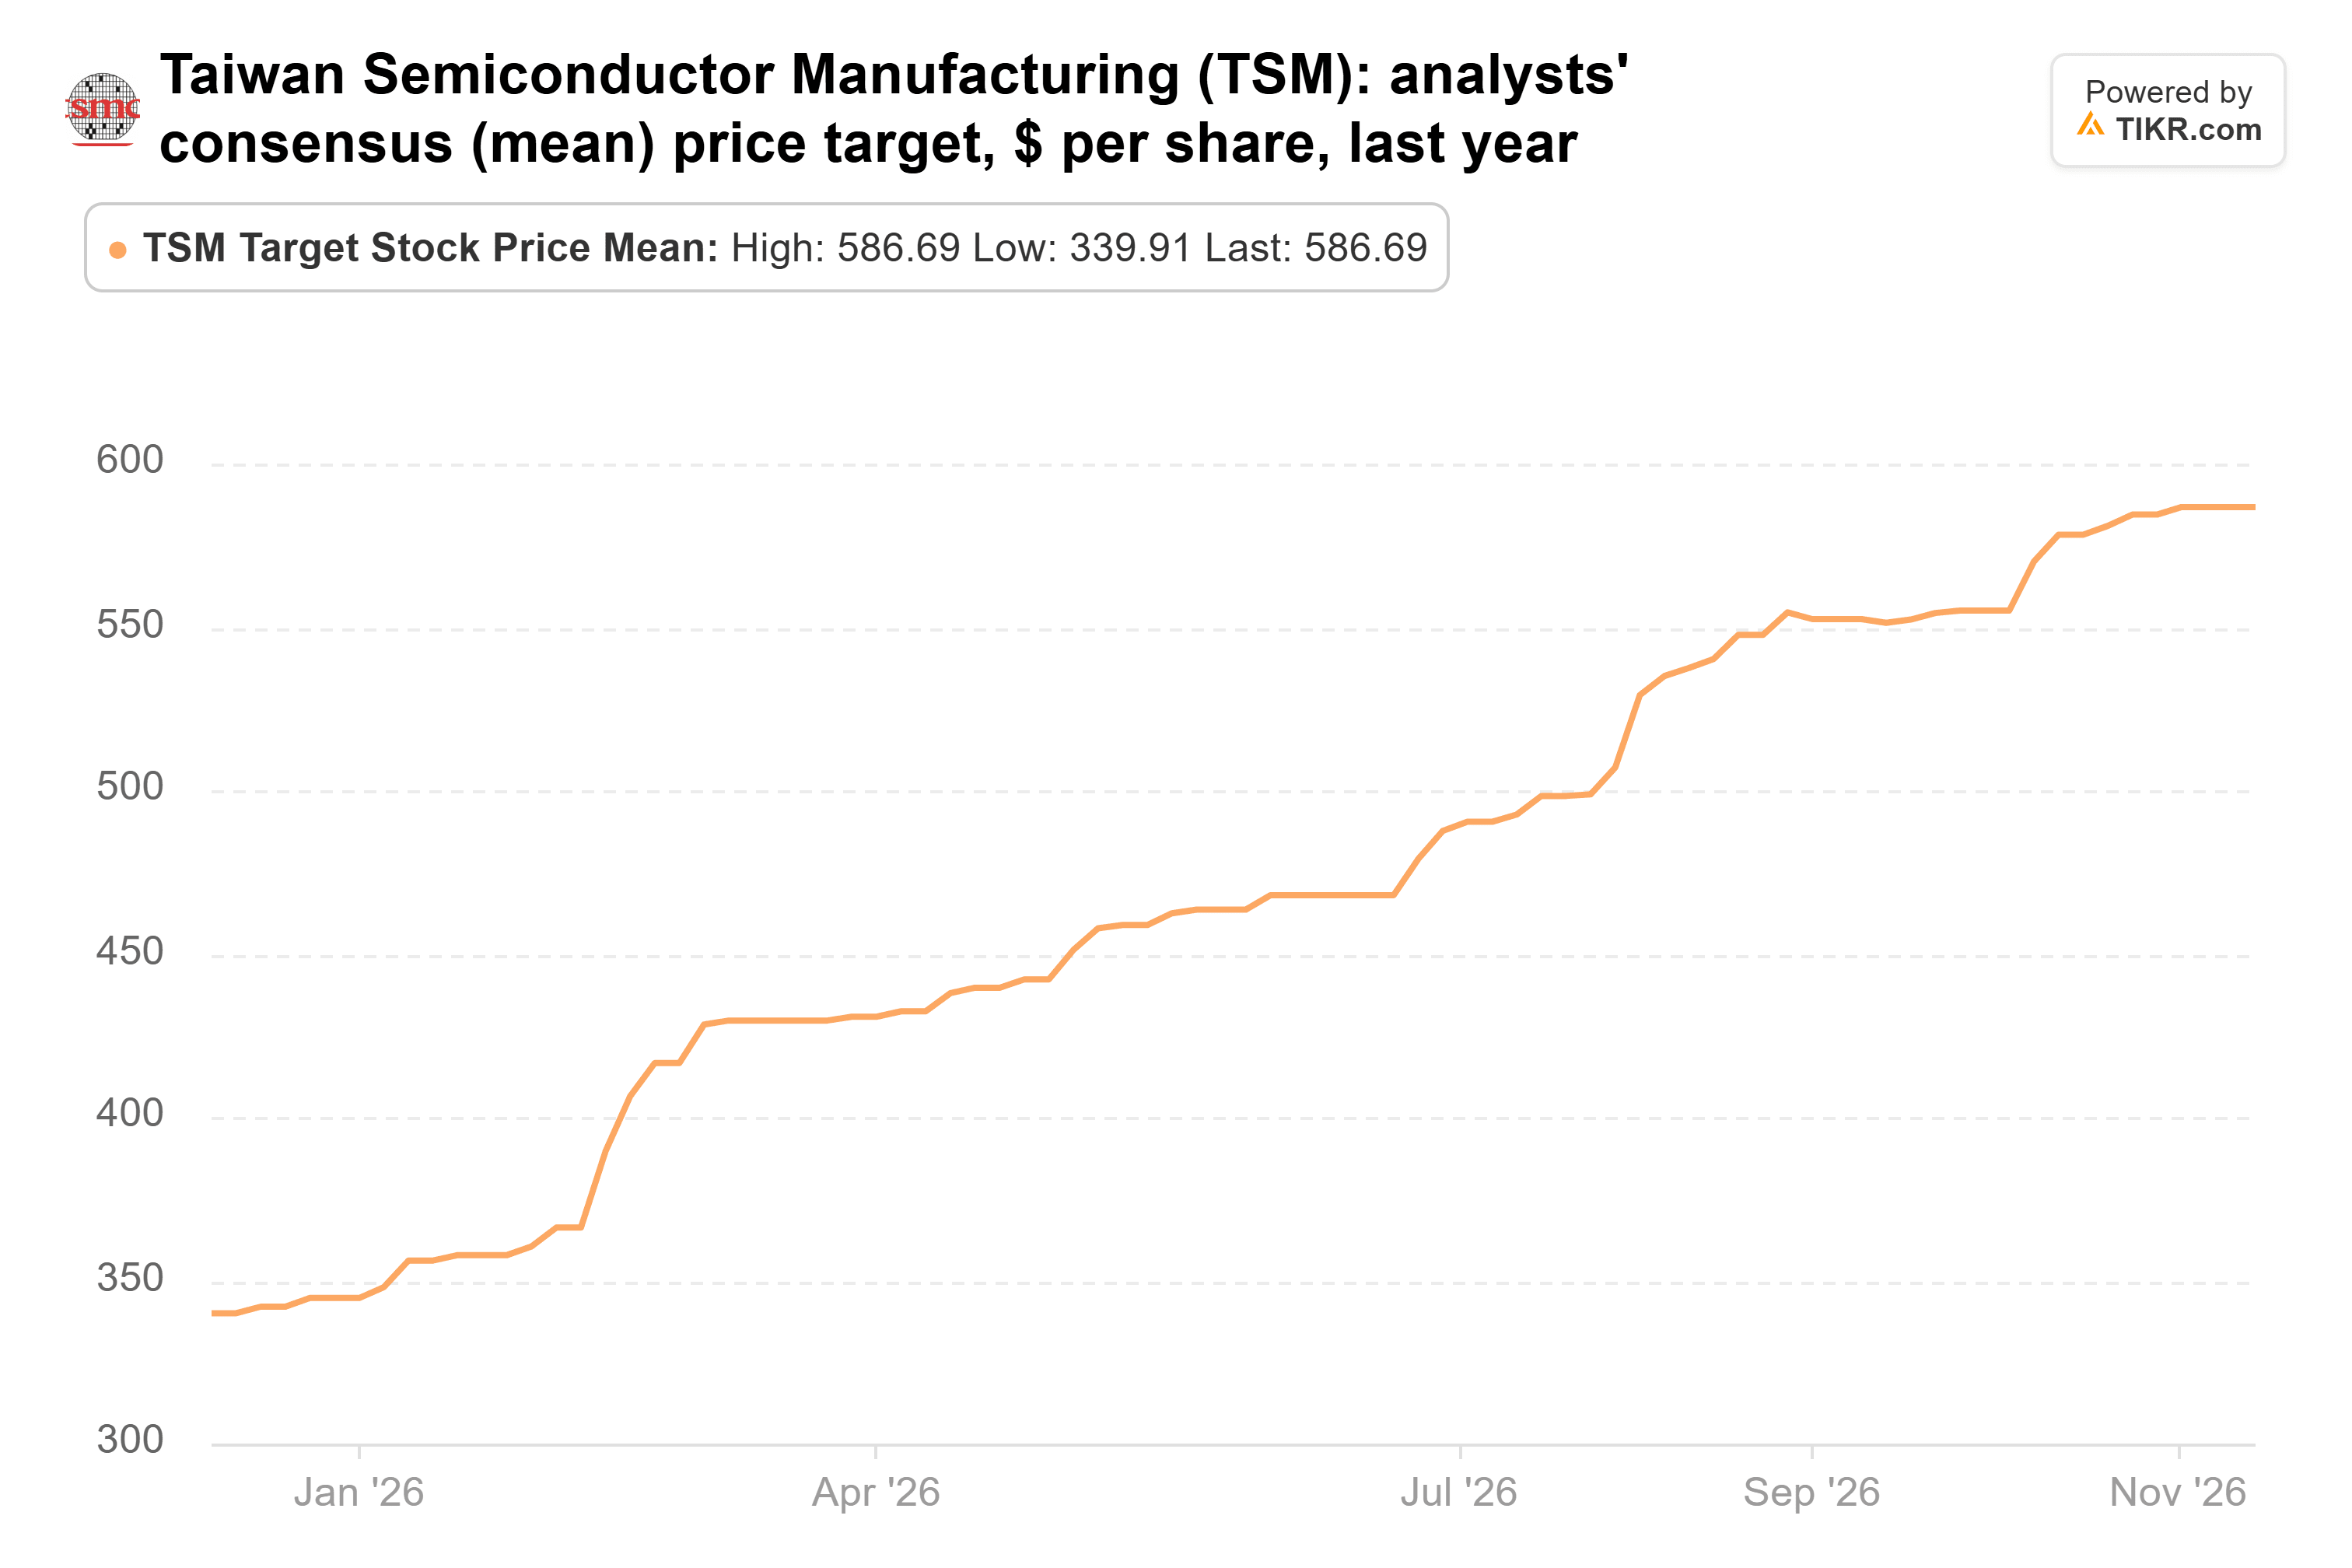
これは現在の株価より63%高い。21人のアナリストのうち最も低い目標株価である440ドルでさえ、現在の株価を上回っている。私の計算では、587ドルは2028年のコンセンサスEPSの約20倍に相当し、5年平均をわずかに上回る程度だ。つまり、この目標株価は市場がはるかに高い倍率を払う必要はない。必要なのは、予想が維持されることだけだ。
私はこの件ではファンドに従う
TSMCは2028年と2029年に生産を開始する設備に多額の投資を行っている。2026年の設備投資額を2025年の409億ドルから600億ドルから640億ドルに引き上げるとの業績見通しを示している。もしAI関連支出がそれ以前に一時停止すれば、TSMCは2023年に売上高が4.5%減少した時のように、減速した市場にこれらのコストを抱え込むことになる。
しかし、現在の株価倍率はすでにアナリストが予想するよりもはるかに少ない成長しか織り込んでおらず、10月の売上高は需要にまだ亀裂が入っていないことを示している。私の見方では、今回の売り一巡は、投資家が9月30日にこれらのファンドが買っていたビジネスをはるかに安い価格で購入する機会を与えている。
次の試金石は1月中旬に訪れる。TSMCが第4四半期決算を発表し、2027年の見通しを示す時だ。第1四半期の粗利益率見通しが65%以上であれば、この見方を支持する材料となる。2027年の成長率見通しが20%台前半であれば、弱める材料となる。2月中旬に提出されるファンドの次の13F報告書は、誰が持ちこたえたかを示すだろう。
では、台湾セミコンダクターの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、台湾セミコンダクターがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!