主なポイント
- アルトリアの配当利回りは5.7%、ブリストル・マイヤーズ スクイブは4.1%で、両社とも10月29日に2026年の業績見通しの一部を上方修正しました。
- 2026年9月30日までの過去12ヶ月間、ブリストル・マイヤーズはフリーキャッシュフローの55%を配当として支払いました。一方、アルトリアは78%でした。
- アルトリアは過去57年間で61回の配当増額を実施しており、ブリストル・マイヤーズの2025年度の配当増加率は2.9%でした(2020年度から2025年度までの年間平均増加率は6.2%)。
- ブリストル・マイヤーズは、2027年にエリキシスの売上高が15億ドルから20億ドル減少すると見込んでいます。一方、アルトリアの配当成長目標は2028年まで継続します。
アルトリア・グループ (MO) は、10月29日に2026年の1株当たり利益(EPS)見通しを上方修正しました。これは、四半期配当を4.7%増額して1株当たり1.11ドルとした2ヶ月後のことです。
同じ日、ブリストル・マイヤーズ スクイブ (BMY) は、2026年の売上高見通しを497.5億ドルから502.5億ドルに引き上げました。同社の新薬は、ジェネリック医薬品に売上を奪われている古い薬の減少分を十分にカバーできるほど急速に成長しています。
今後20年間、どちらか一方しか保有できないとしたら、どちらを選ぶべきでしょうか?
| 指標 | アルトリア (MO) | ブリストル・マイヤーズ スクイブ (BMY) |
|---|---|---|
| 配当利回り | 5.7% | 4.1% |
| 年間配当額 | $4.44 | $2.52 |
| 配当成長率(2020年度-2025年度) | 年間4.1% | 年間6.2% |
| 配当成長率(2015年度-2025年度) | 年間6.3% | 年間5.3% |
| キャッシュ配当性向(2026年9月30日までのTTM) | 78% | 55% |
| ネット負債/EBITDA(LTM) | 1.66倍 | 1.71倍 |
| 利子カバレッジ(LTM) | 10.94倍 | 9.87倍 |
出典: TIKR; 年間配当額はStockAnalysisより。
退職者向けに6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
アルトリア:減少するたばこ販売量からより多くの収益を搾り出す
アルトリアは毎年たばこの出荷量を減らしていますが、それらから得られる収益は増え続けています。調整後EPSは、前年同期比4.8%増の1.52ドルに達しました。経営陣は現在、2026年のEPSを5.66ドルから5.74ドル(2025年の5.42ドルから4.5%から6.0%の成長)と見込んでいます。
2026年9月30日までの過去12ヶ月間、アルトリアは90.7億ドルのフリーキャッシュフローのうち71.2億ドルを配当として支払い、キャッシュ配当性向は78%と高い水準でした。フリーキャッシュフローが2020年度の81.5億ドルから2025年度の90.7億ドルに増加し、配当支払額も62.9億ドルから69.6億ドルに増加する中、この高い水準は数年間続いています:
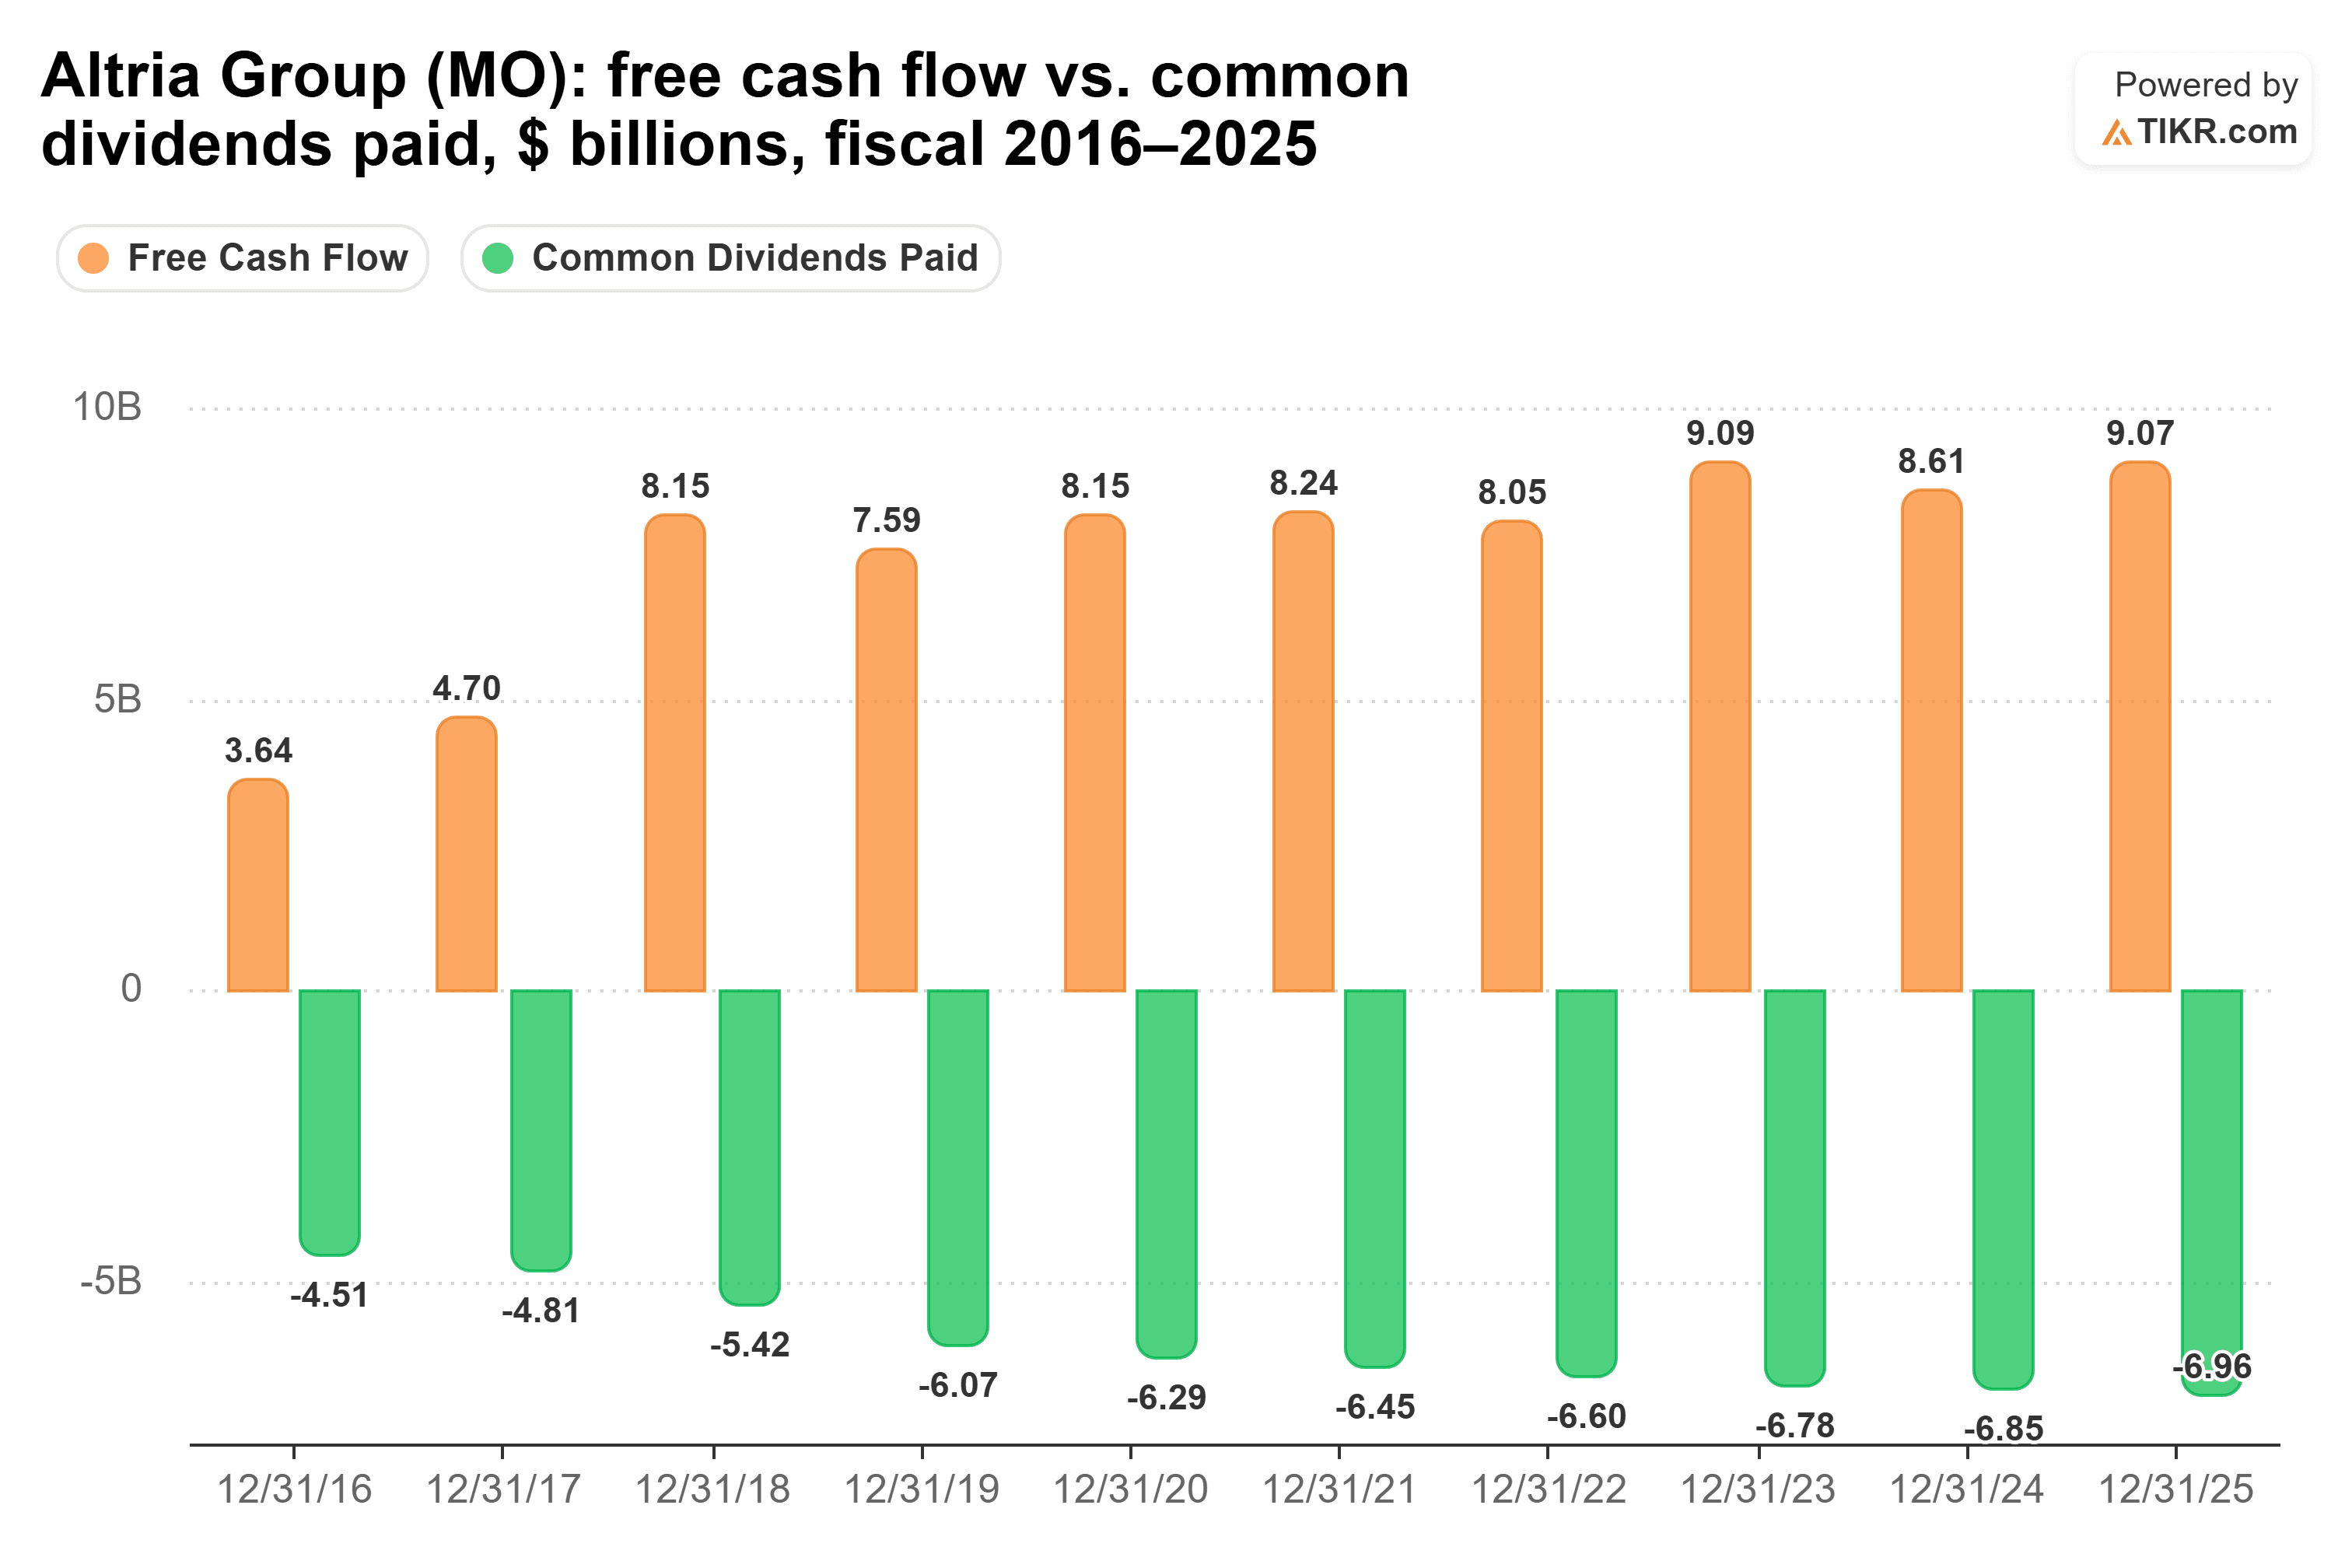
アルトリアは第3四半期決算発表で、「2028年まで年間ミッドシングルディジット(中一桁)の1株当たり配当成長を目指す、漸進的な配当目標を維持する」と述べています。リスクとしては、喫煙者への経済的圧力と、アルトリアが頼りにしている無煙製品の承認が遅れているFDA(米国食品医薬品局)の動向が挙げられます。
ブリストル・マイヤーズ:より余裕があるが、特許の問題を抱える
ブリストル・マイヤーズの配当は、アルトリアのものよりもはるかに多くのキャッシュに支えられています。2026年9月30日までの過去12ヶ月間、同社は92.9億ドルのフリーキャッシュフローのうち51.2億ドルを配当として支払い、キャッシュ配当性向は55%と余裕のある水準でした。フリーキャッシュフローは2020年度から2025年度までの各年度で120億ドルから152億ドルの間を推移し、配当支払額は40.8億ドルから50.5億ドルに増加しました:
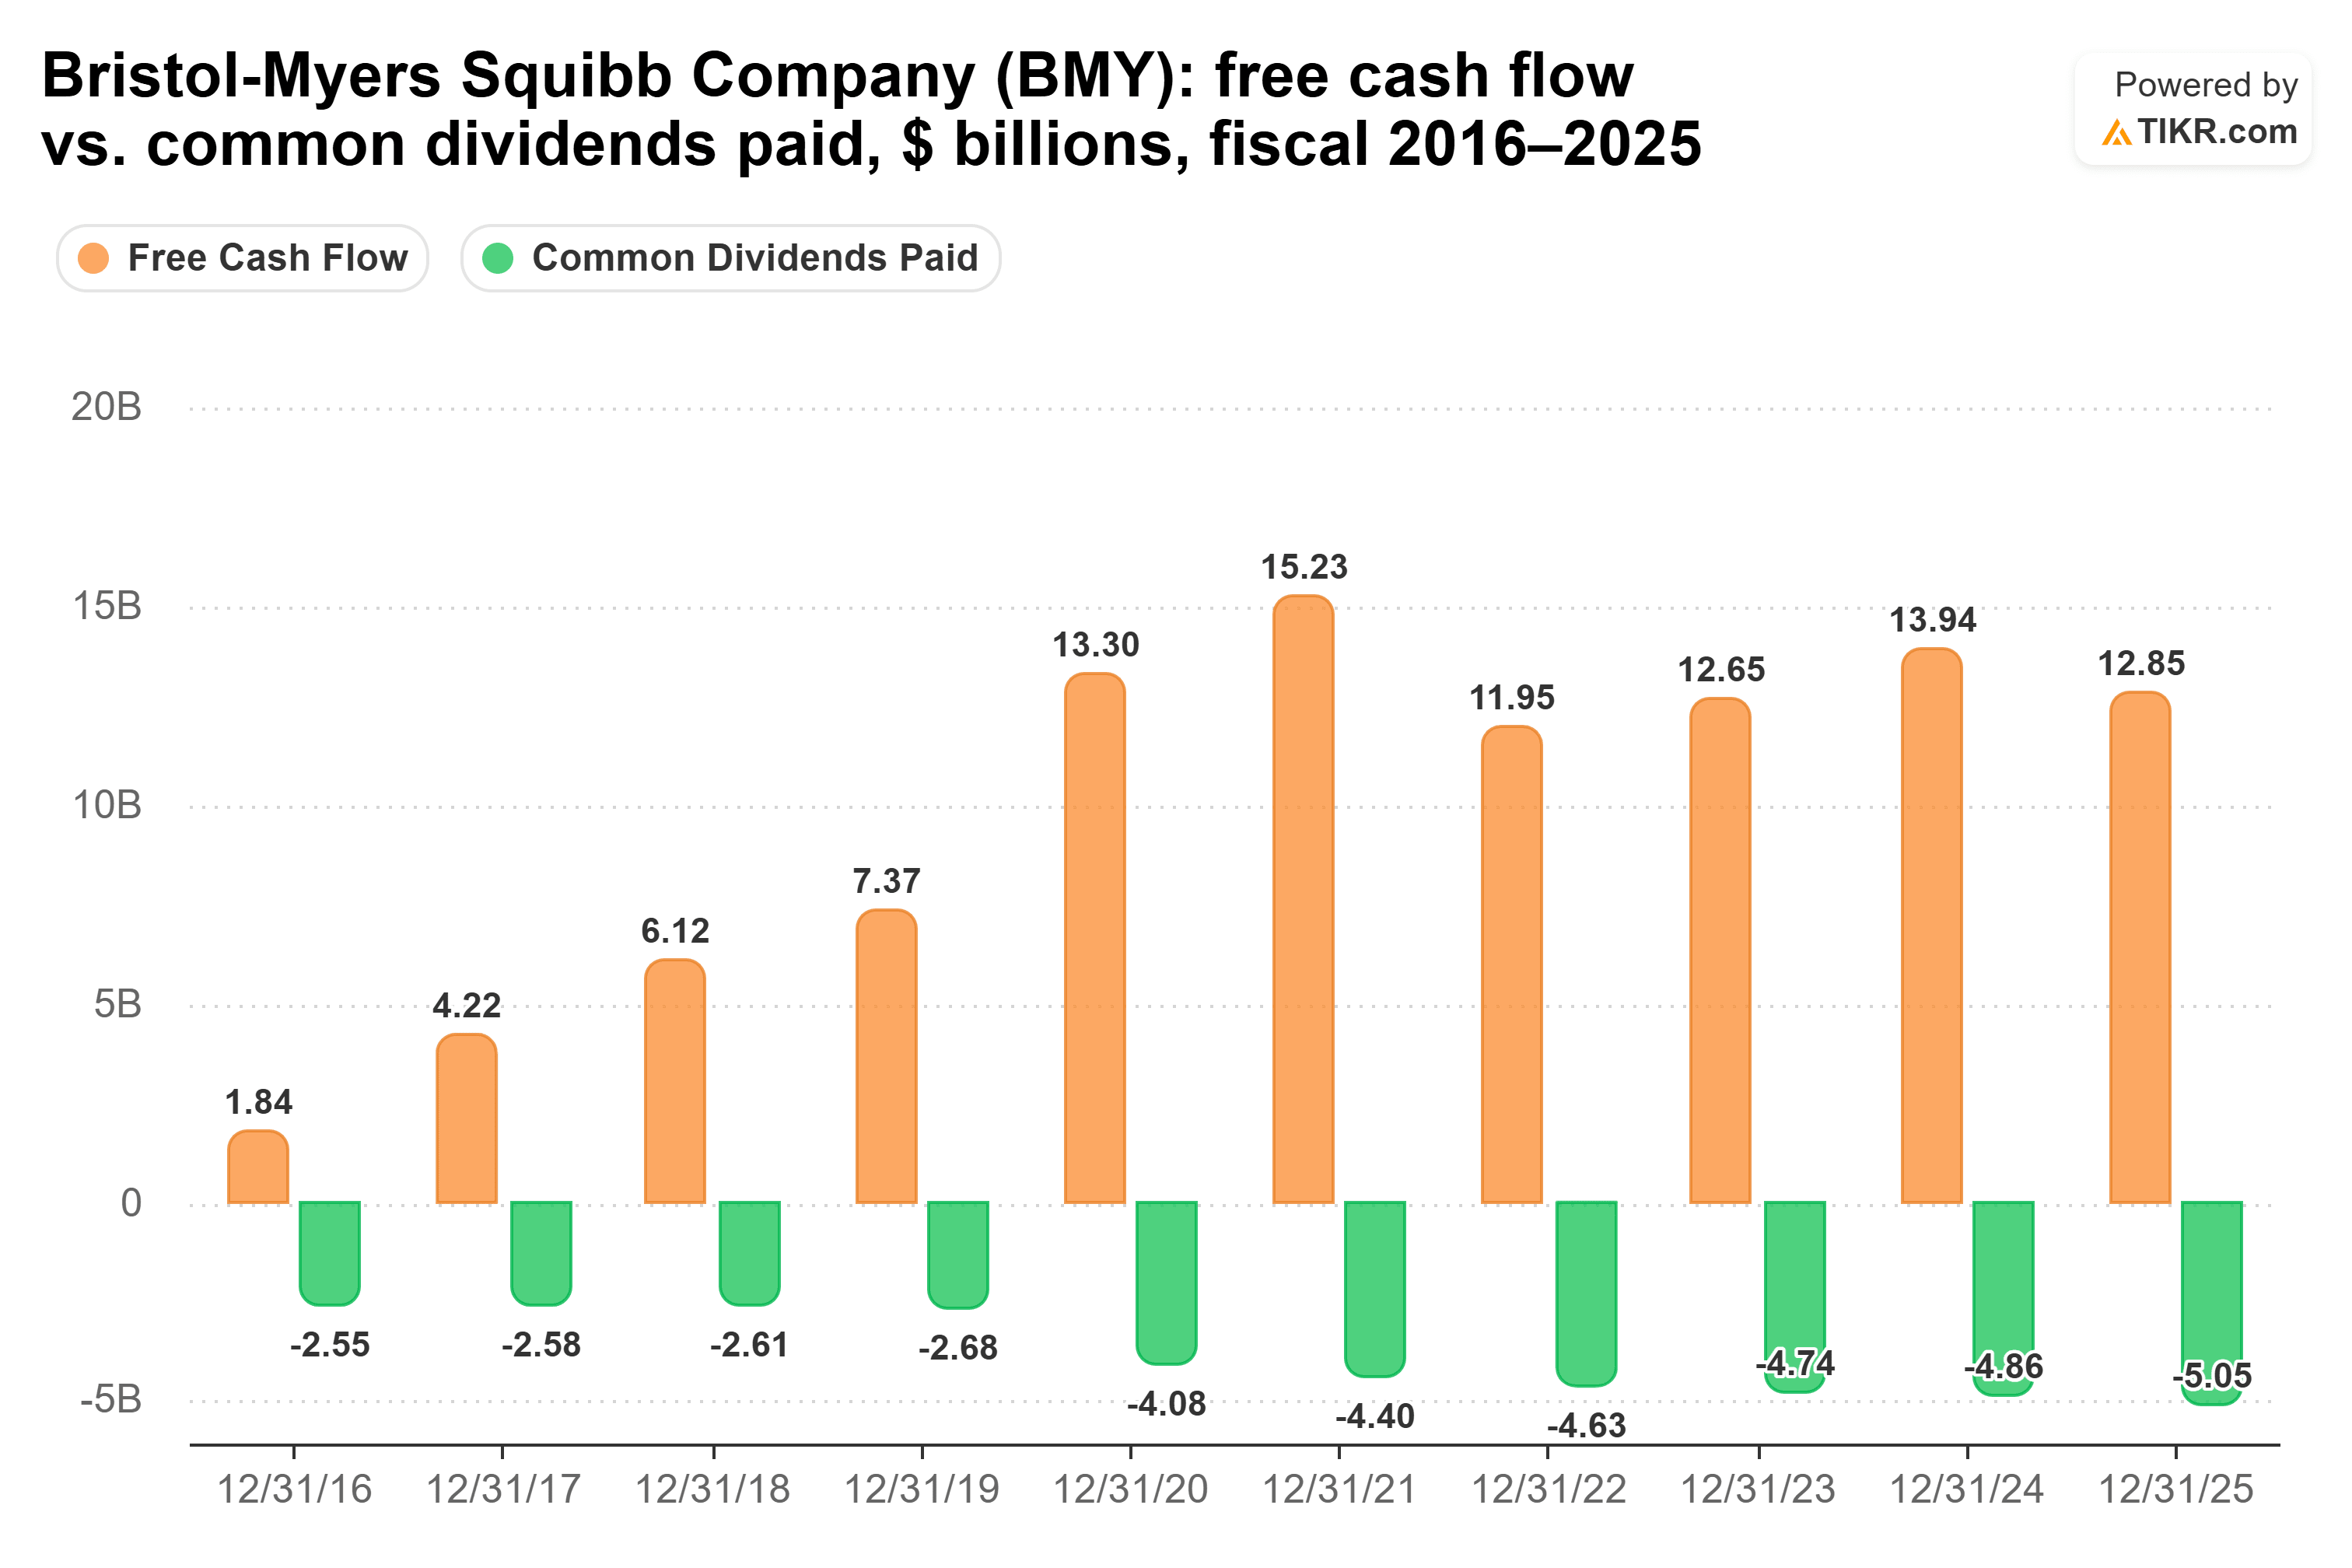
オプジーボ、カバンティグ、ブレヤンジ、カムジオスが牽引する成長ポートフォリオは、第3四半期に前年同期比12%増の77億ドルに達し、総売上高を7%増の131億ドルに押し上げました。しかし、ジェネリック医薬品によりレブリミドの売上高は47%減少し、非GAAP EPSは17%減の1.35ドルとなり、同社は2027年にエリキシスの売上高が15億ドルから20億ドル減少すると見込んでいます。
配当成長も鈍化しています:2025年度の増加率は2.9%で、2020年度から2025年度までの年間平均増加率6.2%を下回りました。CFOのデビッド・エルキンス氏は第3四半期決算説明会で、「事業開発は引き続き優先事項である」と述べ、「配当を通じて株主にキャッシュを還元するというコミットメントを継続する」と付け加えました。
では、どちらの配当が勝つのか?
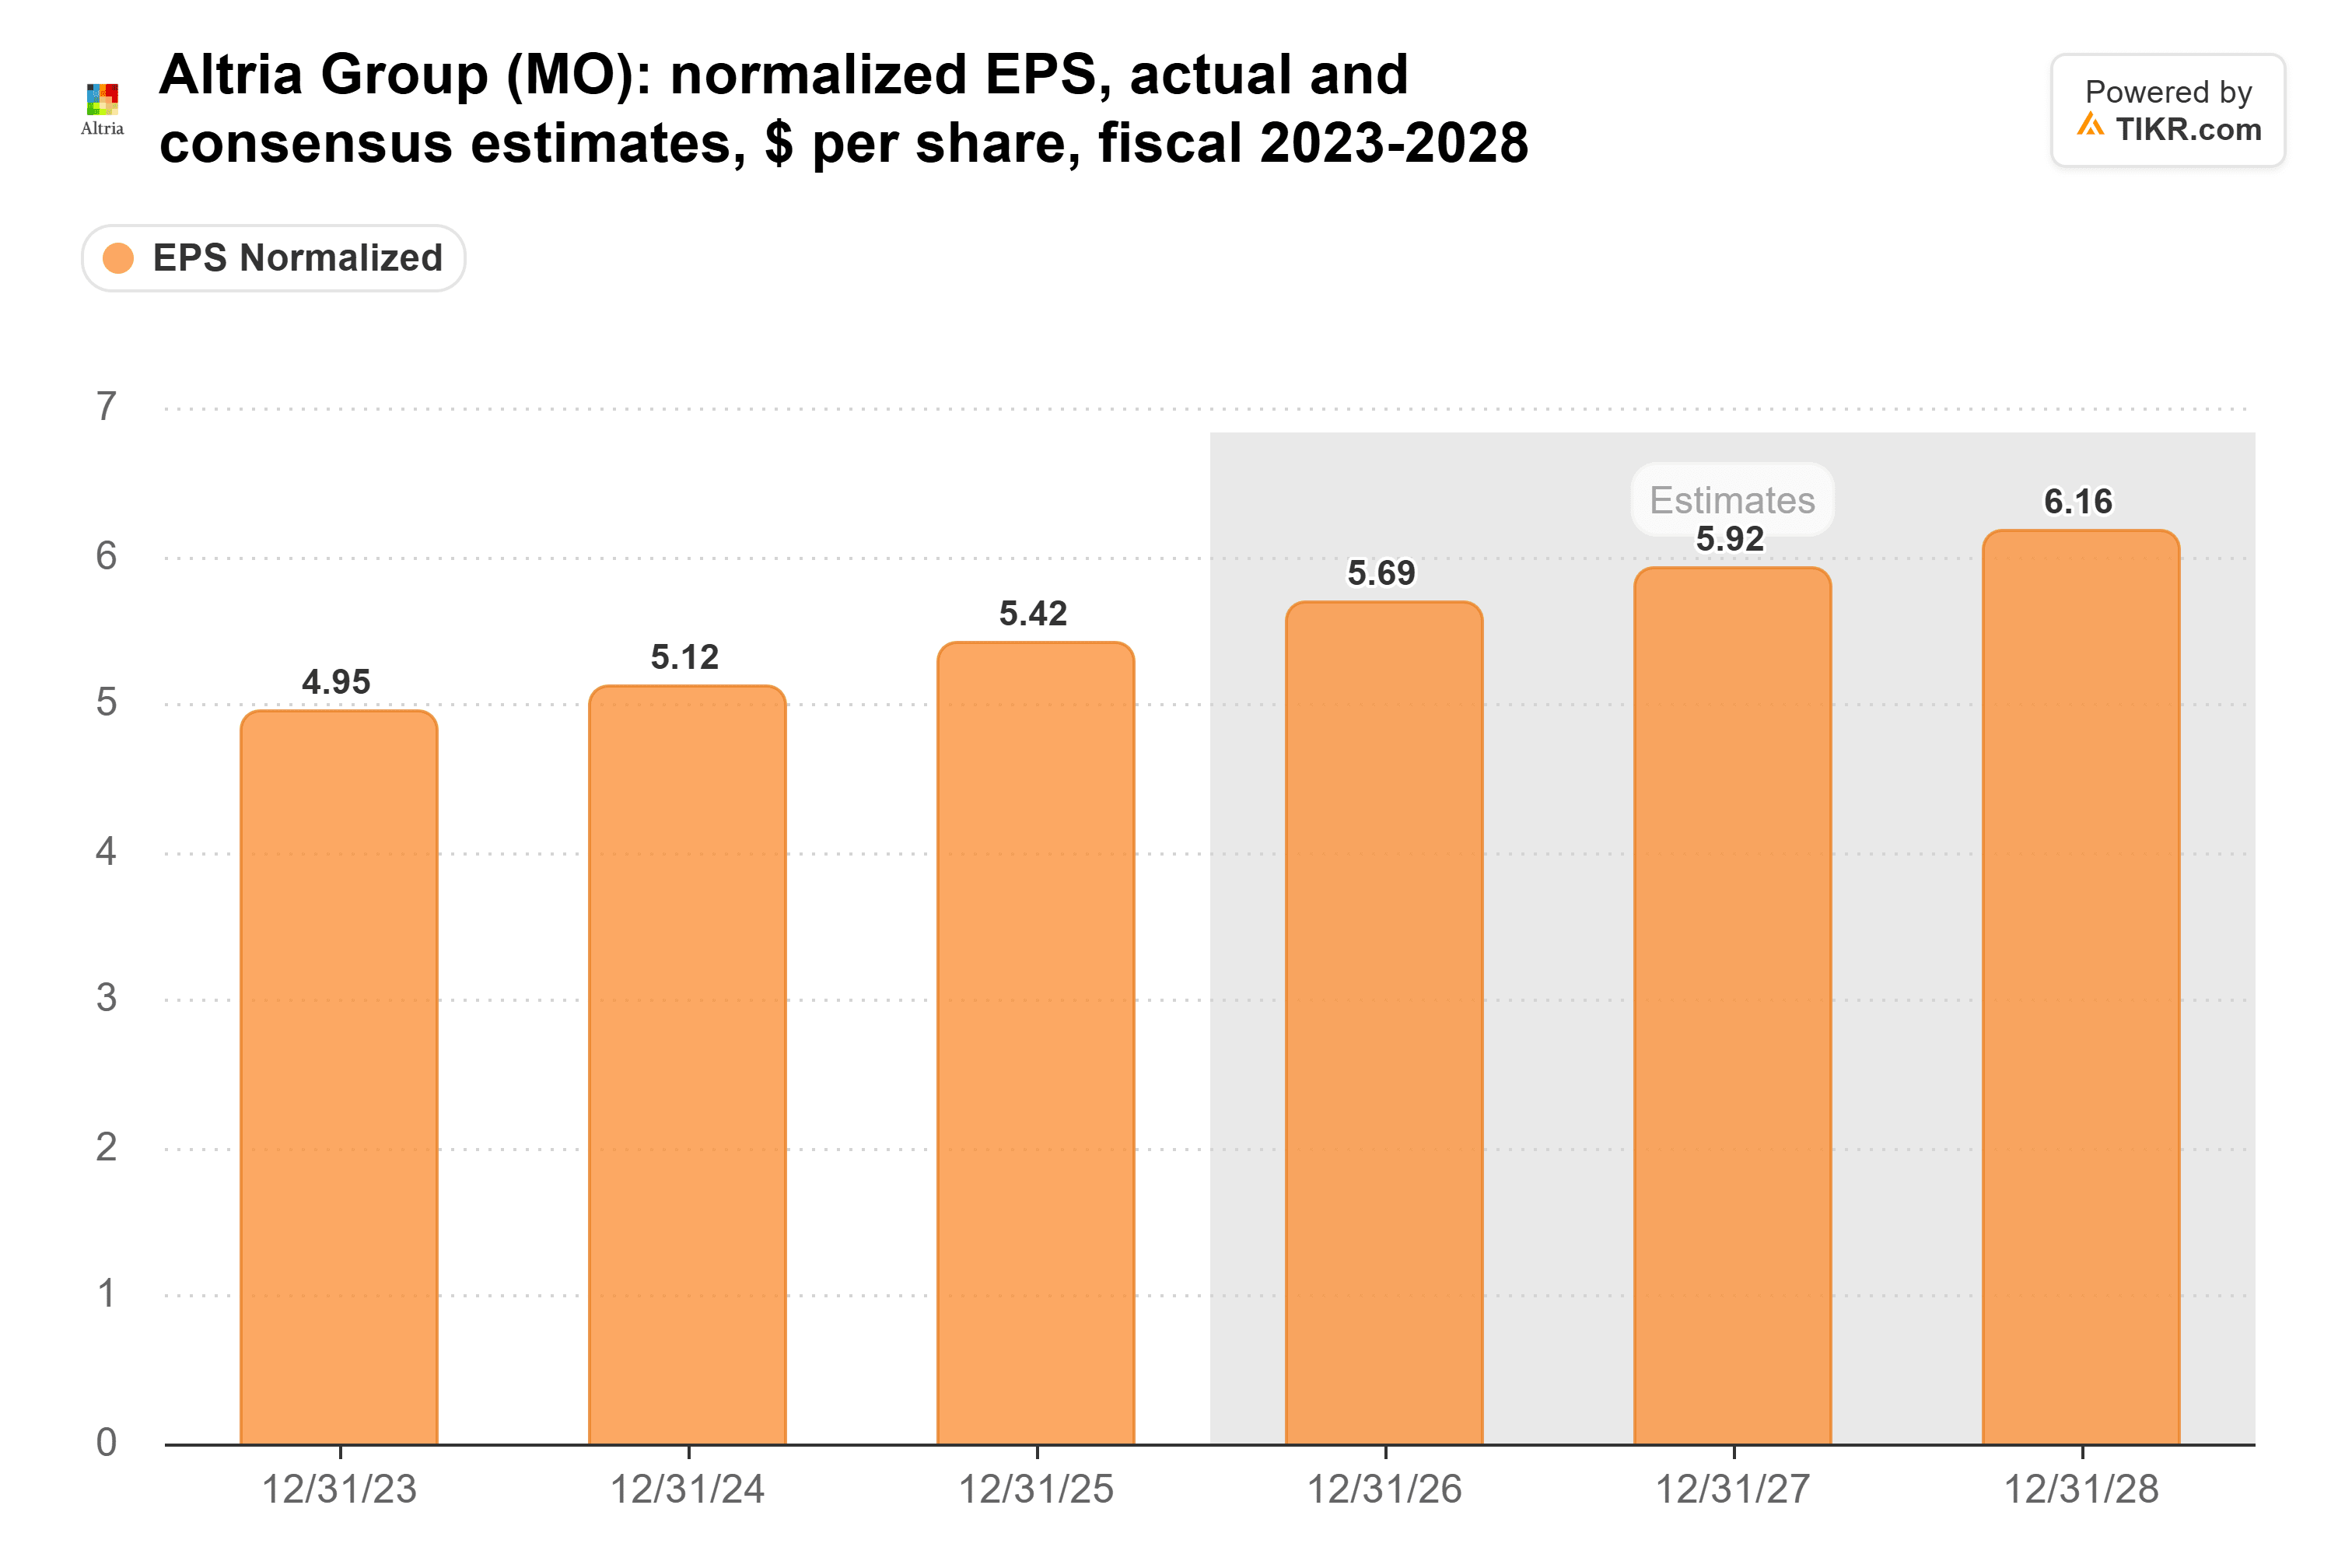
もし今後20年間、どちらか一方しか保有できないとしたら、私はアルトリアを選びます。同社は過去57年間で61回の配当増額を実施しています。利益も上昇を続けており、2023年度の調整後EPSは4.95ドル、2025年度は5.42ドルで、アナリストは2028年度までに6.16ドルに達すると予想しています:
1万ドル分のアルトリア株は、現在570ドルの年間配当を生み出します。過去5年間の4.1%の成長率で増額が続くと仮定すると、20年目には約1,227ドルになり、当初投資額に対する利回りは12.3%になります。20年間の累積配当総額は約17,182ドルとなり、これはブリストル・マイヤーズが独自の6.2%の成長率で支払う額よりも約1,709ドル多くなります。これらの成長率では、ブリストル・マイヤーズの配当額がアルトリアを上回るのは約16年後(2043年)になります。各社が2025年度に実施した増額ペースで計算すると、ブリストル・マイヤーズがアルトリアを追い越すことはなく、20年間でのアルトリアのリードは約6,076ドルに拡大します。
これは、ブリストル・マイヤーズの配当が危険にさらされているという意味ではありません。同社は配当支払い後もフリーキャッシュフローのほぼ半分を手元に残しており、新薬は売上高見通しを押し上げたばかりです。しかし、同社はM&Aを模索し、エリキシスの代替を進める中で、配当成長は鈍化しています。20年という期間で考えると、私はアルトリアのより大きな配当額と、それを増額し続けてきた長い実績に頼りたいと思います。
もちろん、アルトリアのミッドシングルディジットの目標は2028年までしか設定されていません。フリーキャッシュフローの78%がすでに配当として支払われている状況では、この記録はその後も利益が成長し続けることに依存しています。
アルトリアは忘れて:今すぐ購入できる、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を選んだ場合に限ります。
適切な高配当株を選ぶことは、夢の退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の振込を待つことの違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、6%以上の利回りを提供する6銘柄を特定しました。(そして、アルトリアはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことをご了承ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!