主なポイント
- 9月30日終了の四半期に13Fを提出した大型ファンド460社のうち、25社がServiceNowを買い、13社が売却した。ジョージ・ソロスのファンドは売り手の1つだった。
- Wellcome TrustとPolen Capitalが最大の売りを実行し、売り手のうち5社は同じ四半期にSK hynixを買っていた。
- ServiceNowは9月30日以降31%下落し、予想PERは21倍で、過去5年平均の52倍を下回っている。
- 現時点の価格では、ServiceNowの成長が1月下旬の第4四半期決算で維持される限り、買い手の主張の方が妥当である。
大型ファンドは前四半期、ServiceNow (NOW)について意見が分かれた。9月30日終了の四半期の13Fでは、25社が当該銘柄を買い、13社が売却し、ジョージ・ソロスのSoros Fund Managementは売り手の1つだった。
これらの数値は、これまでに提出された460の大型ファンドをカバーしている:読者が知っているファンド、または米国株を10億ドル以上保有するファンドで、クオンツ・ファンドとインデックス・ファンドは除外している。買いは新規ポジションまたは20%以上の増加、売りは全売却または20%以上の削減を意味する。9月30日時点で53社がServiceNowを保有していた。
WellcomeとPolenが大規模な売りを実行
11月13日に提出されたSoros Fund Managementの13Fによると、同社は保有していたServiceNow株48,570株をすべて売却した。この保有株は6月末時点で500万ドルの価値があり、当時の13F株の0.1%を占めていた。(同社の13Fは65億ドルの米国株を保有している。)つまり、最も有名な売り手は最も小規模な売りの1つを実行したことになる。
Wellcome Trustははるかに多く売却した:保有していた225万株すべてを売却し、6月末時点で2億2300万ドルの価値があり、当時の13F株の2.5%を占めていた。(11月12日に提出された同社の13Fは92億ドルの米国株を保有している。)240億ドルを運用するPolen Capitalは、保有株を26%削減して396万株とし、9月30日時点の価格で約1億8900万ドルの株式となった。Carmignac Gestionは保有株の98%を売却した。
ただし、Polenは大きな賭けを維持している。残ったServiceNow株は9月30日時点で5億3000万ドルの価値があり、13F株の5.8%を占め、同社の第4位の保有銘柄となっている。
TIKRはServiceNowについて49人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
ServiceNowの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を1か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ServiceNowのアナリスト・レーティングを見る
Hawk Ridgeがトップ10保有銘柄に
一方、買い手側では、3つの最大の買いはすべて新規ポジションだった。45億ドルを運用するHawk Ridge Capital Managementは945,381株を買った。9月30日時点で約1億2700万ドルの価値があり、13F株の5.0%を占め、ServiceNowを同社の第7位の保有銘柄とした。13Fで25億ドルの米国株を保有するKeystone Investorsは525,894株(約7000万ドル、13F株の2.8%)を買った。43億ドルを運用するMarsico Capital Managementは386,180株(約5200万ドル)を買った。
より有名な名前も小規模なポジションを開設し、それぞれ9月30日時点で300万ドル以下の価値だった:Chris DavisのDavis Advisors、Larry RobbinsのGlenview Capital、Lee AinslieのMaverick Capital。
9月30日以降、ServiceNowは31%下落している。13Fはファンドがいくらで買ったかを示さないため、これは単に四半期末の価格からの株価の動きである。売り手も逃れられていない:13社のうち5社(SorosとPolenを含む)は同じ四半期にSK hynix (SKHY)を買っていた。Sorosの新規325,000株は9月30日時点で6000万ドルの価値があり、13F株の0.9%を占め、SK hynixはその後33%下落している。
ServiceNowは過去5年でほぼ最安値水準
ServiceNowは、10月28日の第3四半期決算発表後、20%下落した。現在のバックログ(cRPO)は固定換算で21%成長し、20%の業績見通しを上回ったが、CFOは四半期に前倒しされた早期更新がその上振れの約半分を占めたと述べた。その後、同氏は第4四半期の成長率を18.5%と予想し、アナリストが予想していた約19.8%を下回った。
アナリストは2027年のEPS予想を5.01ドルから4.80ドルに、2028年の予想を6.04ドルから5.89ドルに引き下げた。それでも、彼らは依然として正規化EPSが毎年上昇すると予想している:
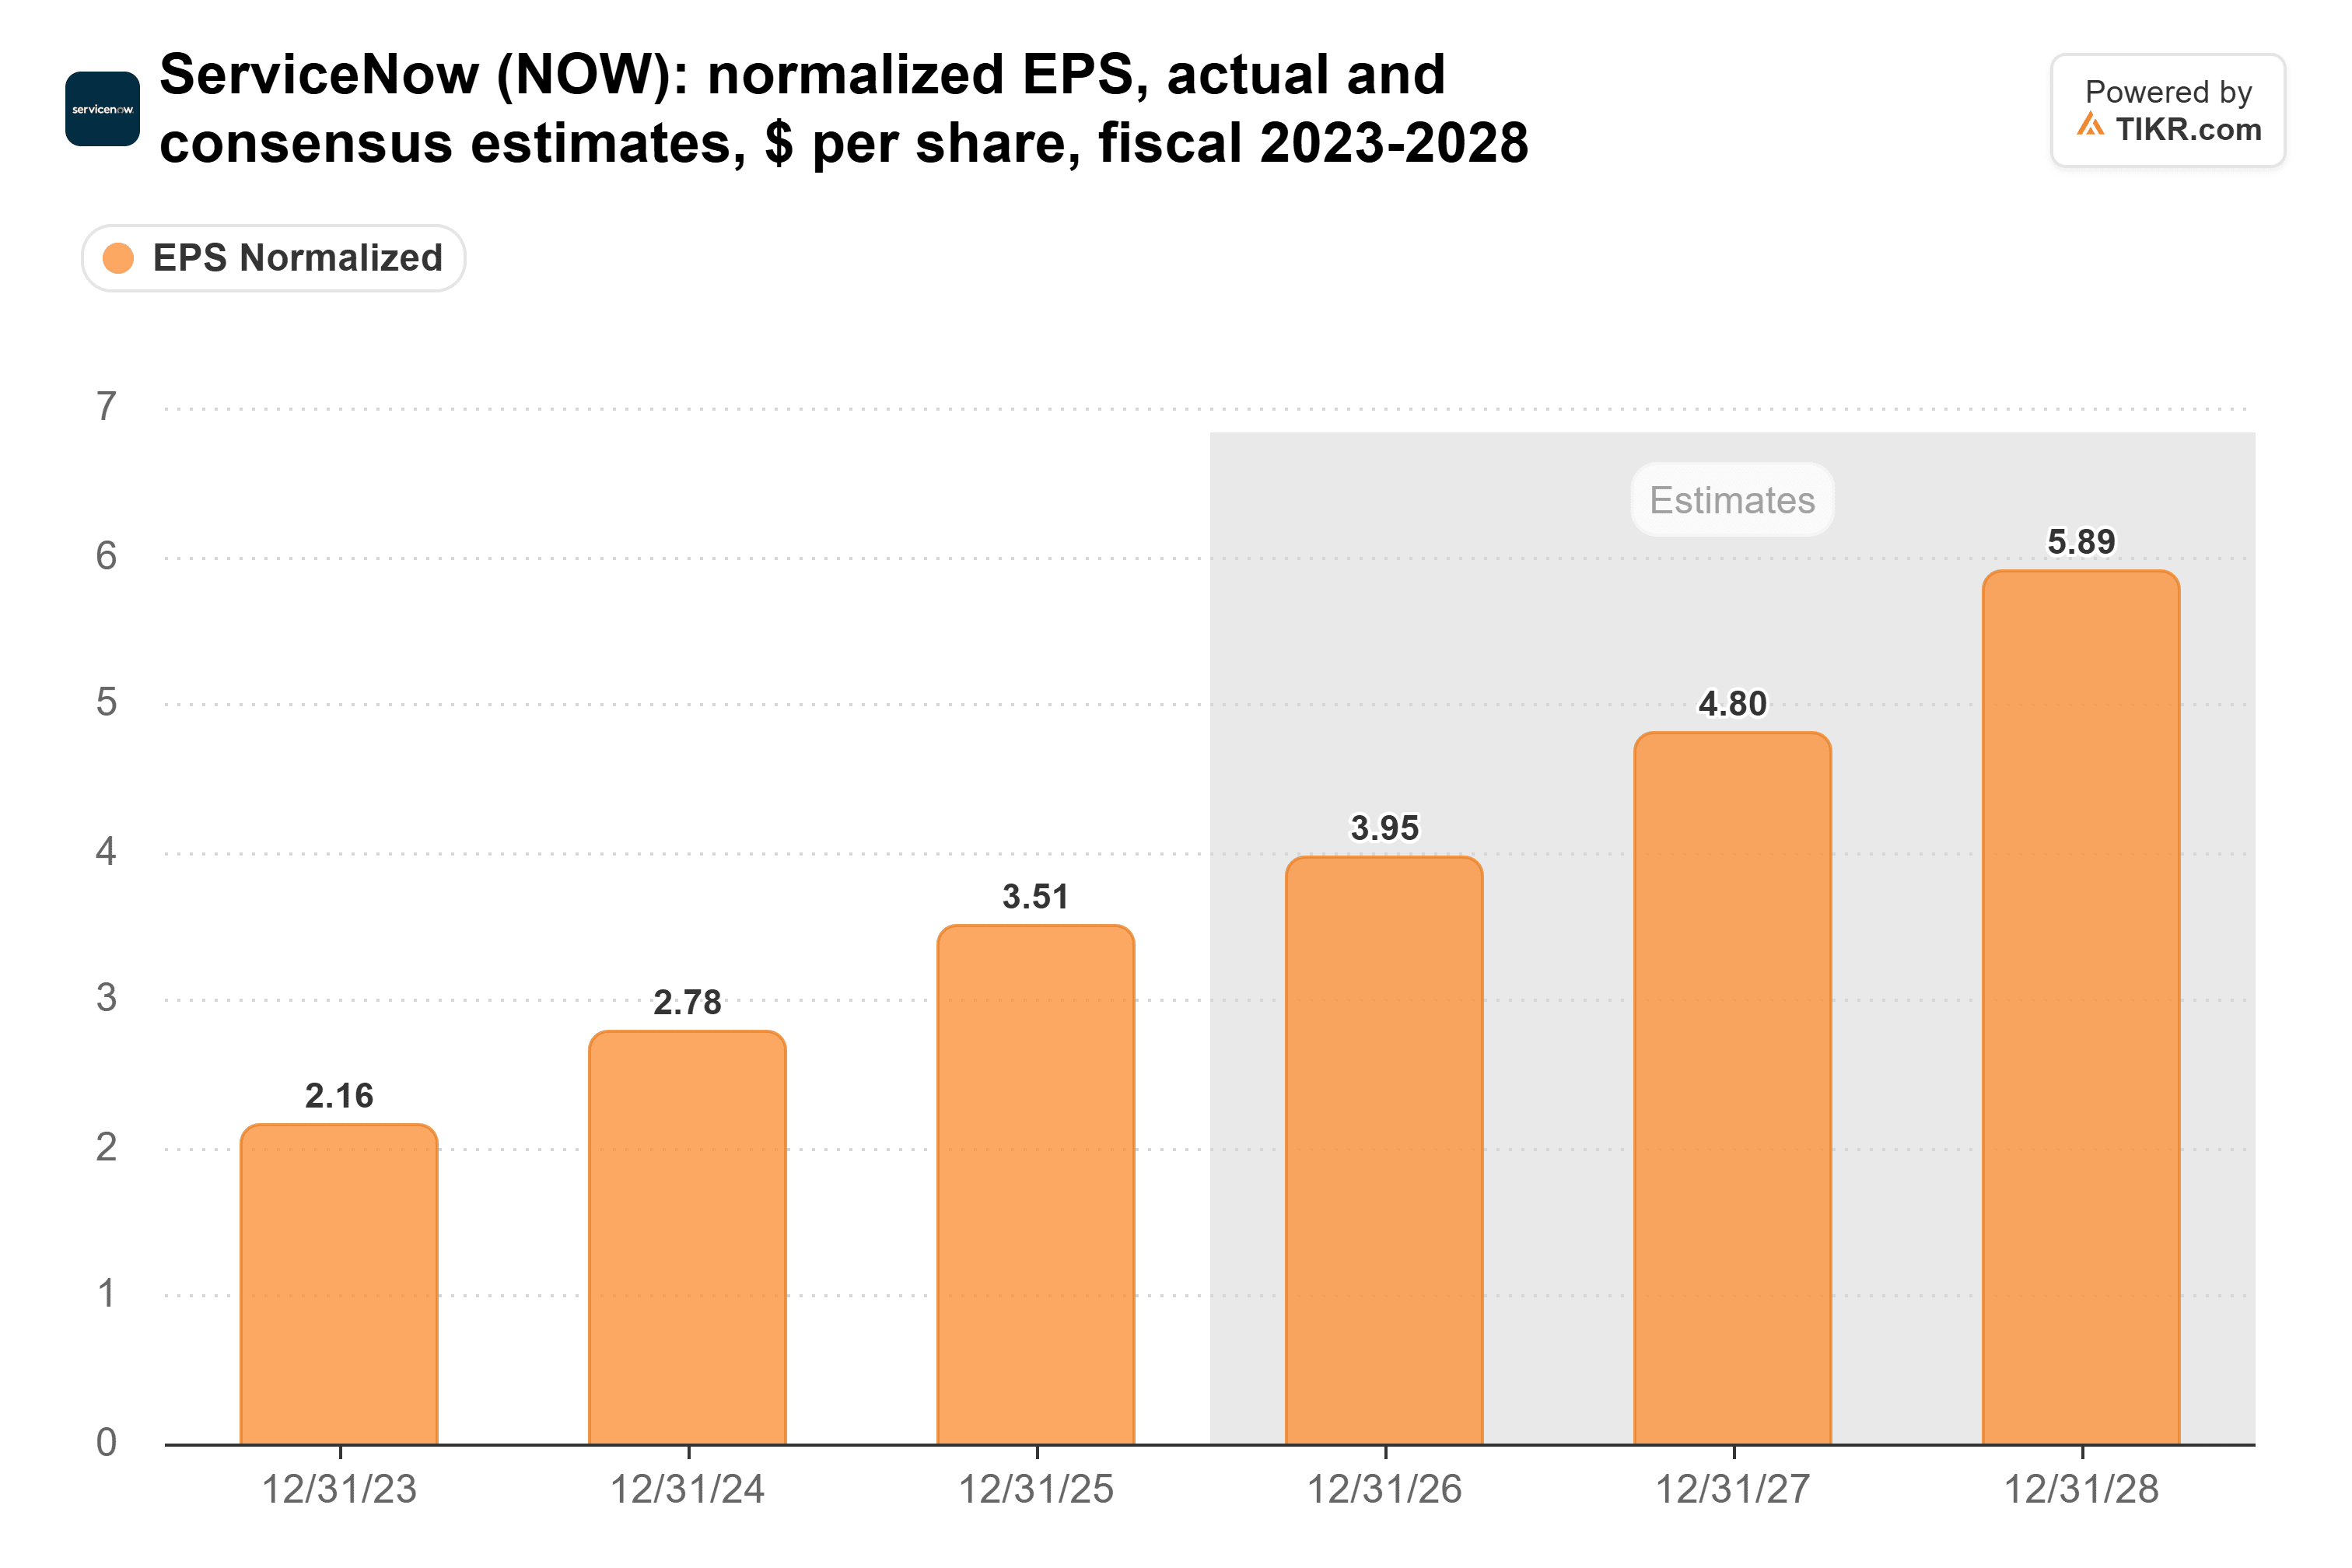
これは、2025年の3.51ドルから2028年の5.89ドルへ、年率約19%の成長である。
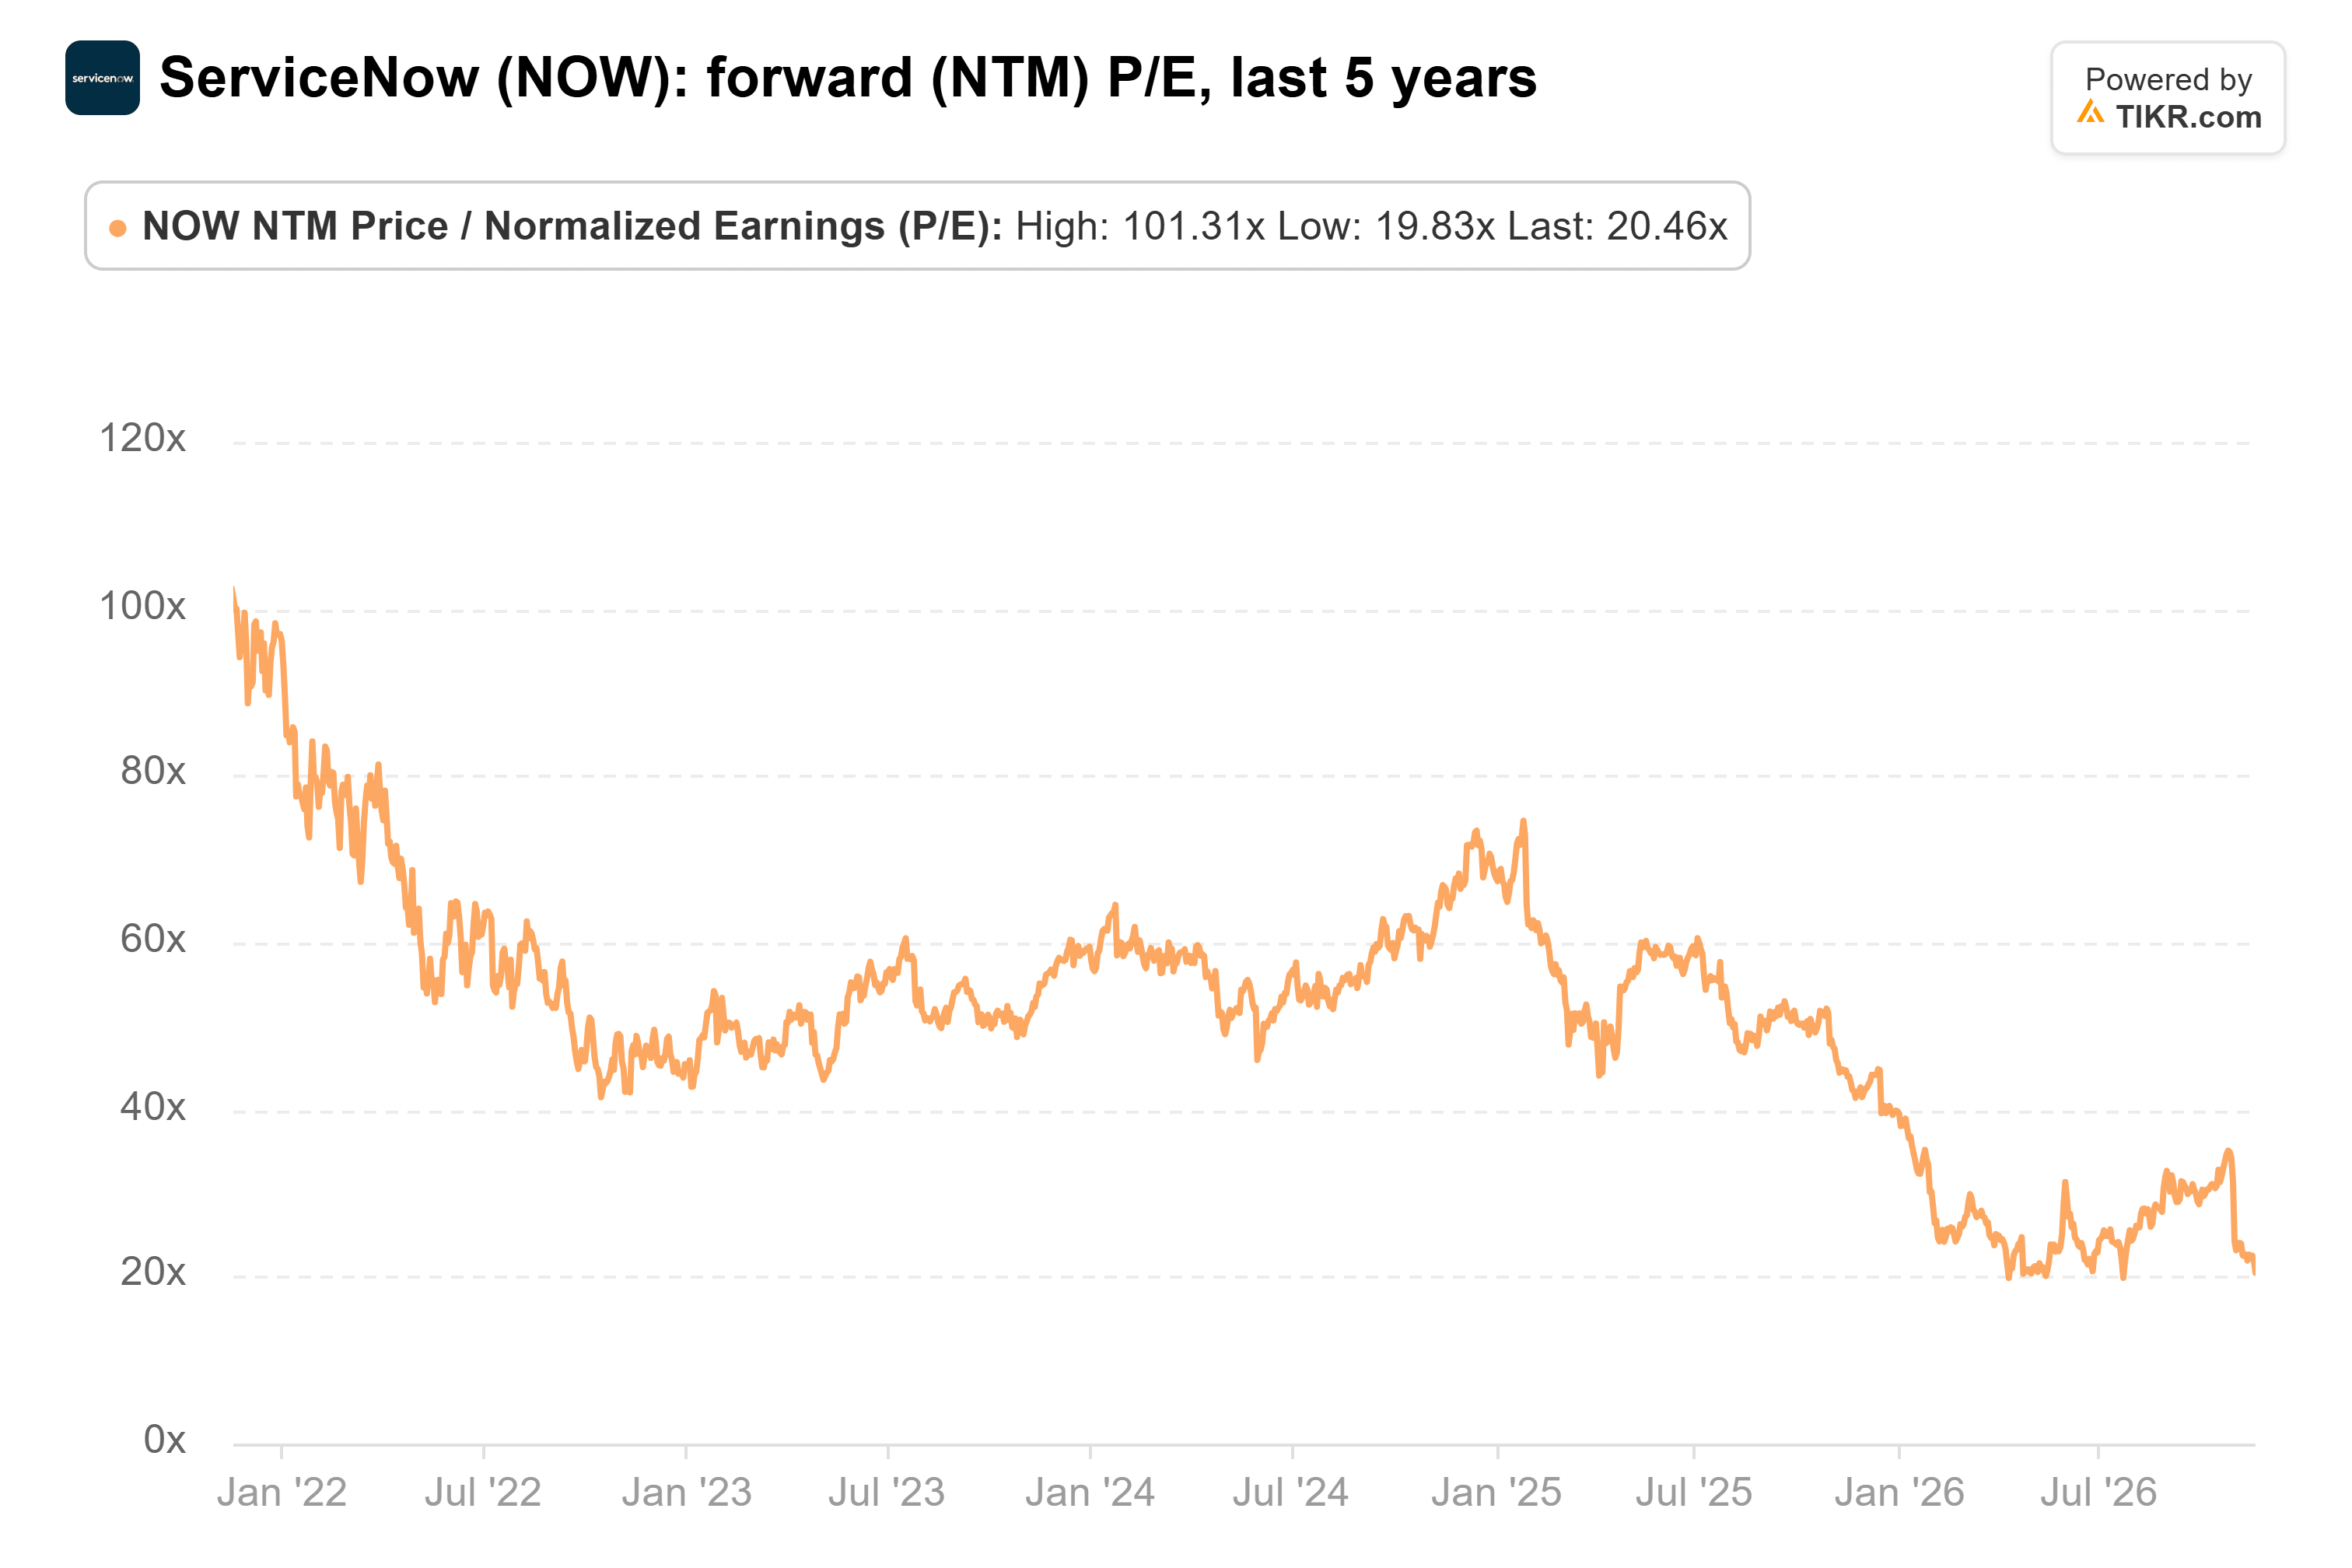
当該銘柄の予想PERは21倍で、4月の過去5年安の20倍をわずかに上回り、52倍の平均を大きく下回っている:
アナリストの平均目標株価は1年前の231ドルから156ドルに下落している(49人のアナリストによる):
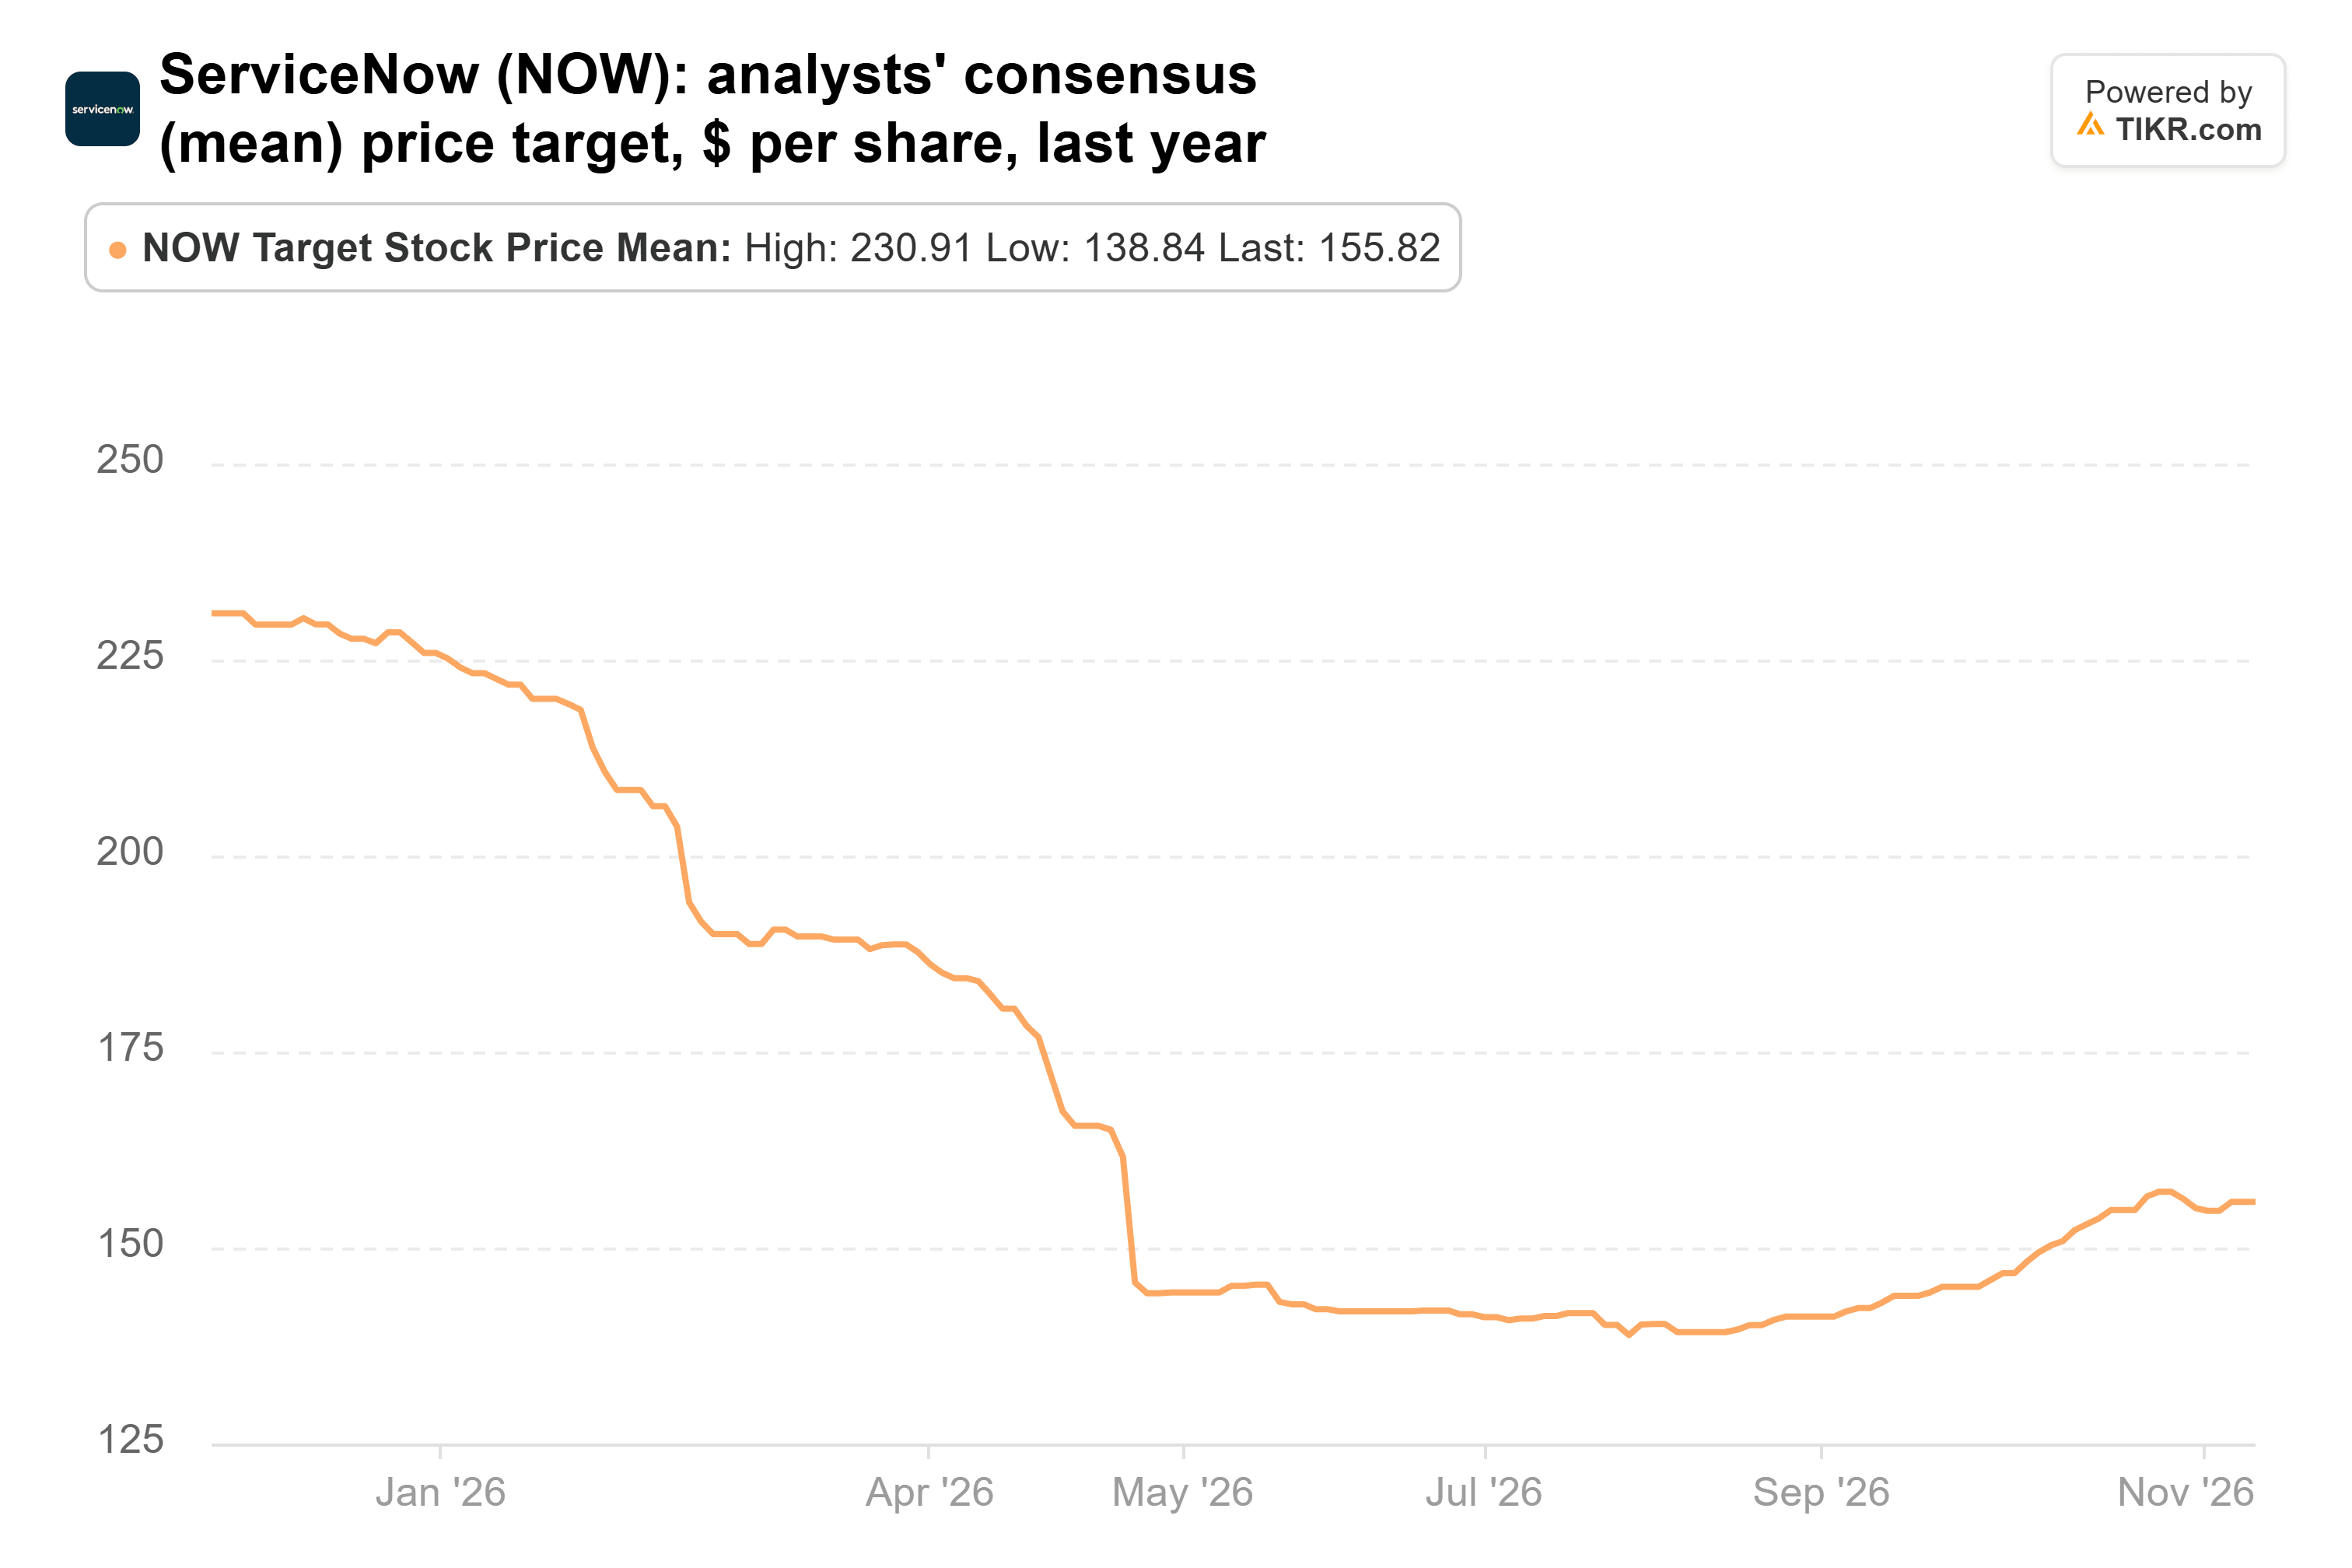
これは依然として直近終値より68%高い。私の計算では、156ドルは2028年の予想EPSの約26倍に相当する。これは現在の倍率より高いが、当該銘柄の過去5年平均の約半分であり、目標株価は予想が維持され、わずかな評価倍率の上昇のみを必要とする。
私は買い手側に立つ
売り手の主張にも妥当性はある。バックログ成長率は、第3四半期の21%から第4四半期は18.5%に減速すると予想されている。ArmisとVezaの買収により、2025年末の86億ドルの純現金が6月30日までに8億1000万ドルの純債務に転じた。また、AIエージェントがServiceNowが主に課金するユーザーごとのシート数を減少させるのではないかという懸念もある。とはいえ、同社のAIによる新規年間契約価値は第3四半期に65%成長し、CFOはAIによる破壊の懸念を誤りと呼んでいる。
それでも、現時点の価格では買い手が正しいと思う。第3四半期後の予想引き下げはすでに成長減速を織り込んでおり、当該銘柄は過去5年間でほとんど見られなかった倍率で取引されている。
試練は1月下旬に訪れる。ServiceNowが第4四半期を報告し、初めての2027年の業績見通しを示す時だ。バックログ成長率が18.5%の予想通りまたはそれを上回り、2027年のサブスクリプション成長率の予想が固定換算で20%以上であれば、買い手が正しかったことになる。その予想が19%を下回るのであれば、私は売り手側に立つだろう。
では、ServiceNowの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ServiceNowがどの程度の価値になるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!