

主なポイント
- スタンリー・ドラッケンミラーのデュケイン・ファミリー・オフィスは第3四半期にアマゾンの保有株数を43%増やし、9月30日時点で77万2,600株(1億9,200万ドル相当)となった。また、名目価値1億1,400万ドルのコール・オプションも保有していた。
- TIKRのデータはこの賭けを裏付ける:アナリストはアマゾンの調整後EPSが2025年から2028年にかけてほぼ倍増すると予想しており、フォワードP/Eは過去5年間の低水準近くにある。
- リスクはキャッシュにある:アマゾンのフリーキャッシュフローは9月30日までの12か月間で424億ドルの流出となっており、今年は約2,200億ドルを設備投資に支出している。
- アマゾンの2027年支出計画は、2月初旬に発表される第4四半期決算とともに示される見込みで、これが次の試金石となる。
スタンリー・ドラッケンミラーは前四半期にアマゾン(AMZN)を自身のポートフォリオにおけるより大きな部分とした。
彼のデュケイン・ファミリー・オフィスが11月16日に提出した、9月30日で終了した四半期の13F報告書によると、四半期末時点で77万2,600株のアマゾン株(1億9,200万ドル相当)を保有していた。これは前四半期比で43%の株数増加となる。
上位3位以内のポジションに、コール・オプションを追加
これにより、アマゾンはデュケインの13Fに記載された米国株41億5,000万ドルのうち4.6%を占め、60のポジションの中で3番目に大きなものとなった。ドラッケンミラーはまた、9月30日時点で名目価値1億1,400万ドルのアマゾンに対するコール・オプションも保有しており、株価が上昇した場合に利益を得る2つ目の手段を確保している。13Fはファンドが四半期最終日に保有していたものしか示さないため、彼がいつ追加したのか、いくらで購入したのか、その理由はわからない。アマゾン株は9月30日の価格から直近の終値まで4%上昇している。これはデュケインのリターンではない。なぜなら、彼らがいくらで購入したのか、あるいはすべての株をまだ保有しているかどうかがわからないからだ。
TIKRはアマゾンについて62人のアナリストを追跡している。「買い」と言っているのは何人?
アマゾンの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一か所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アマゾンのアナリスト・レーティングを見る
AWSは依然として加速中
アマゾンは10月29日に堅調な第3四半期決算を発表した。AWSの売上高は39.3%増の460億ドルに達し、このクラウド部門の成長率はほぼ5年ぶりの高水準となった。アマゾンのGAAP営業利益は174億ドルから281億ドルに急増し、記録的な13.9%の営業利益率を達成した。経営陣はまた、決算説明会でAWSのバックログを5,780億ドルと発表した。
アナリストは、アマゾンの調整後EPSが2025年の7.17ドルから2028年の14.07ドルへとほぼ倍増すると予想している:

2027年はその上昇カーブにおける緩やかなステップで、2026年の9.60ドルに対して10.93ドルとされ、その後2028年に大きく跳ね上がる。AWSがさらに1四半期加速していることを考えると、第3四半期決算でこれらの予想を引き下げるような要素はほとんど見当たらない。AWSのCEO、マット・ガーマンは今月の「Sources with Alex Heath」で、需要が「供給をはるかに上回っている」と述べた。彼はまた、AWSが今後数年間、キャパシティ不足が続くと見込んでいる。
投資家はその収益に対してより少ない対価を支払っている
アマゾンはフォワード収益の25倍で取引されており、過去5年間のレンジの下限近くにある:

これは過去5年間の平均である48倍の約半分であり、第3四半期決算発表翌日の10月30日に記録した23倍という安値のわずか上にある。株価は52週高値から10%下落している。
ウォールストリートはここから上昇余地があると見ている。62人のアナリストによるコンセンサス・ターゲットは326ドルで、直近の終値から26%上、1年前の293ドルから上昇している:
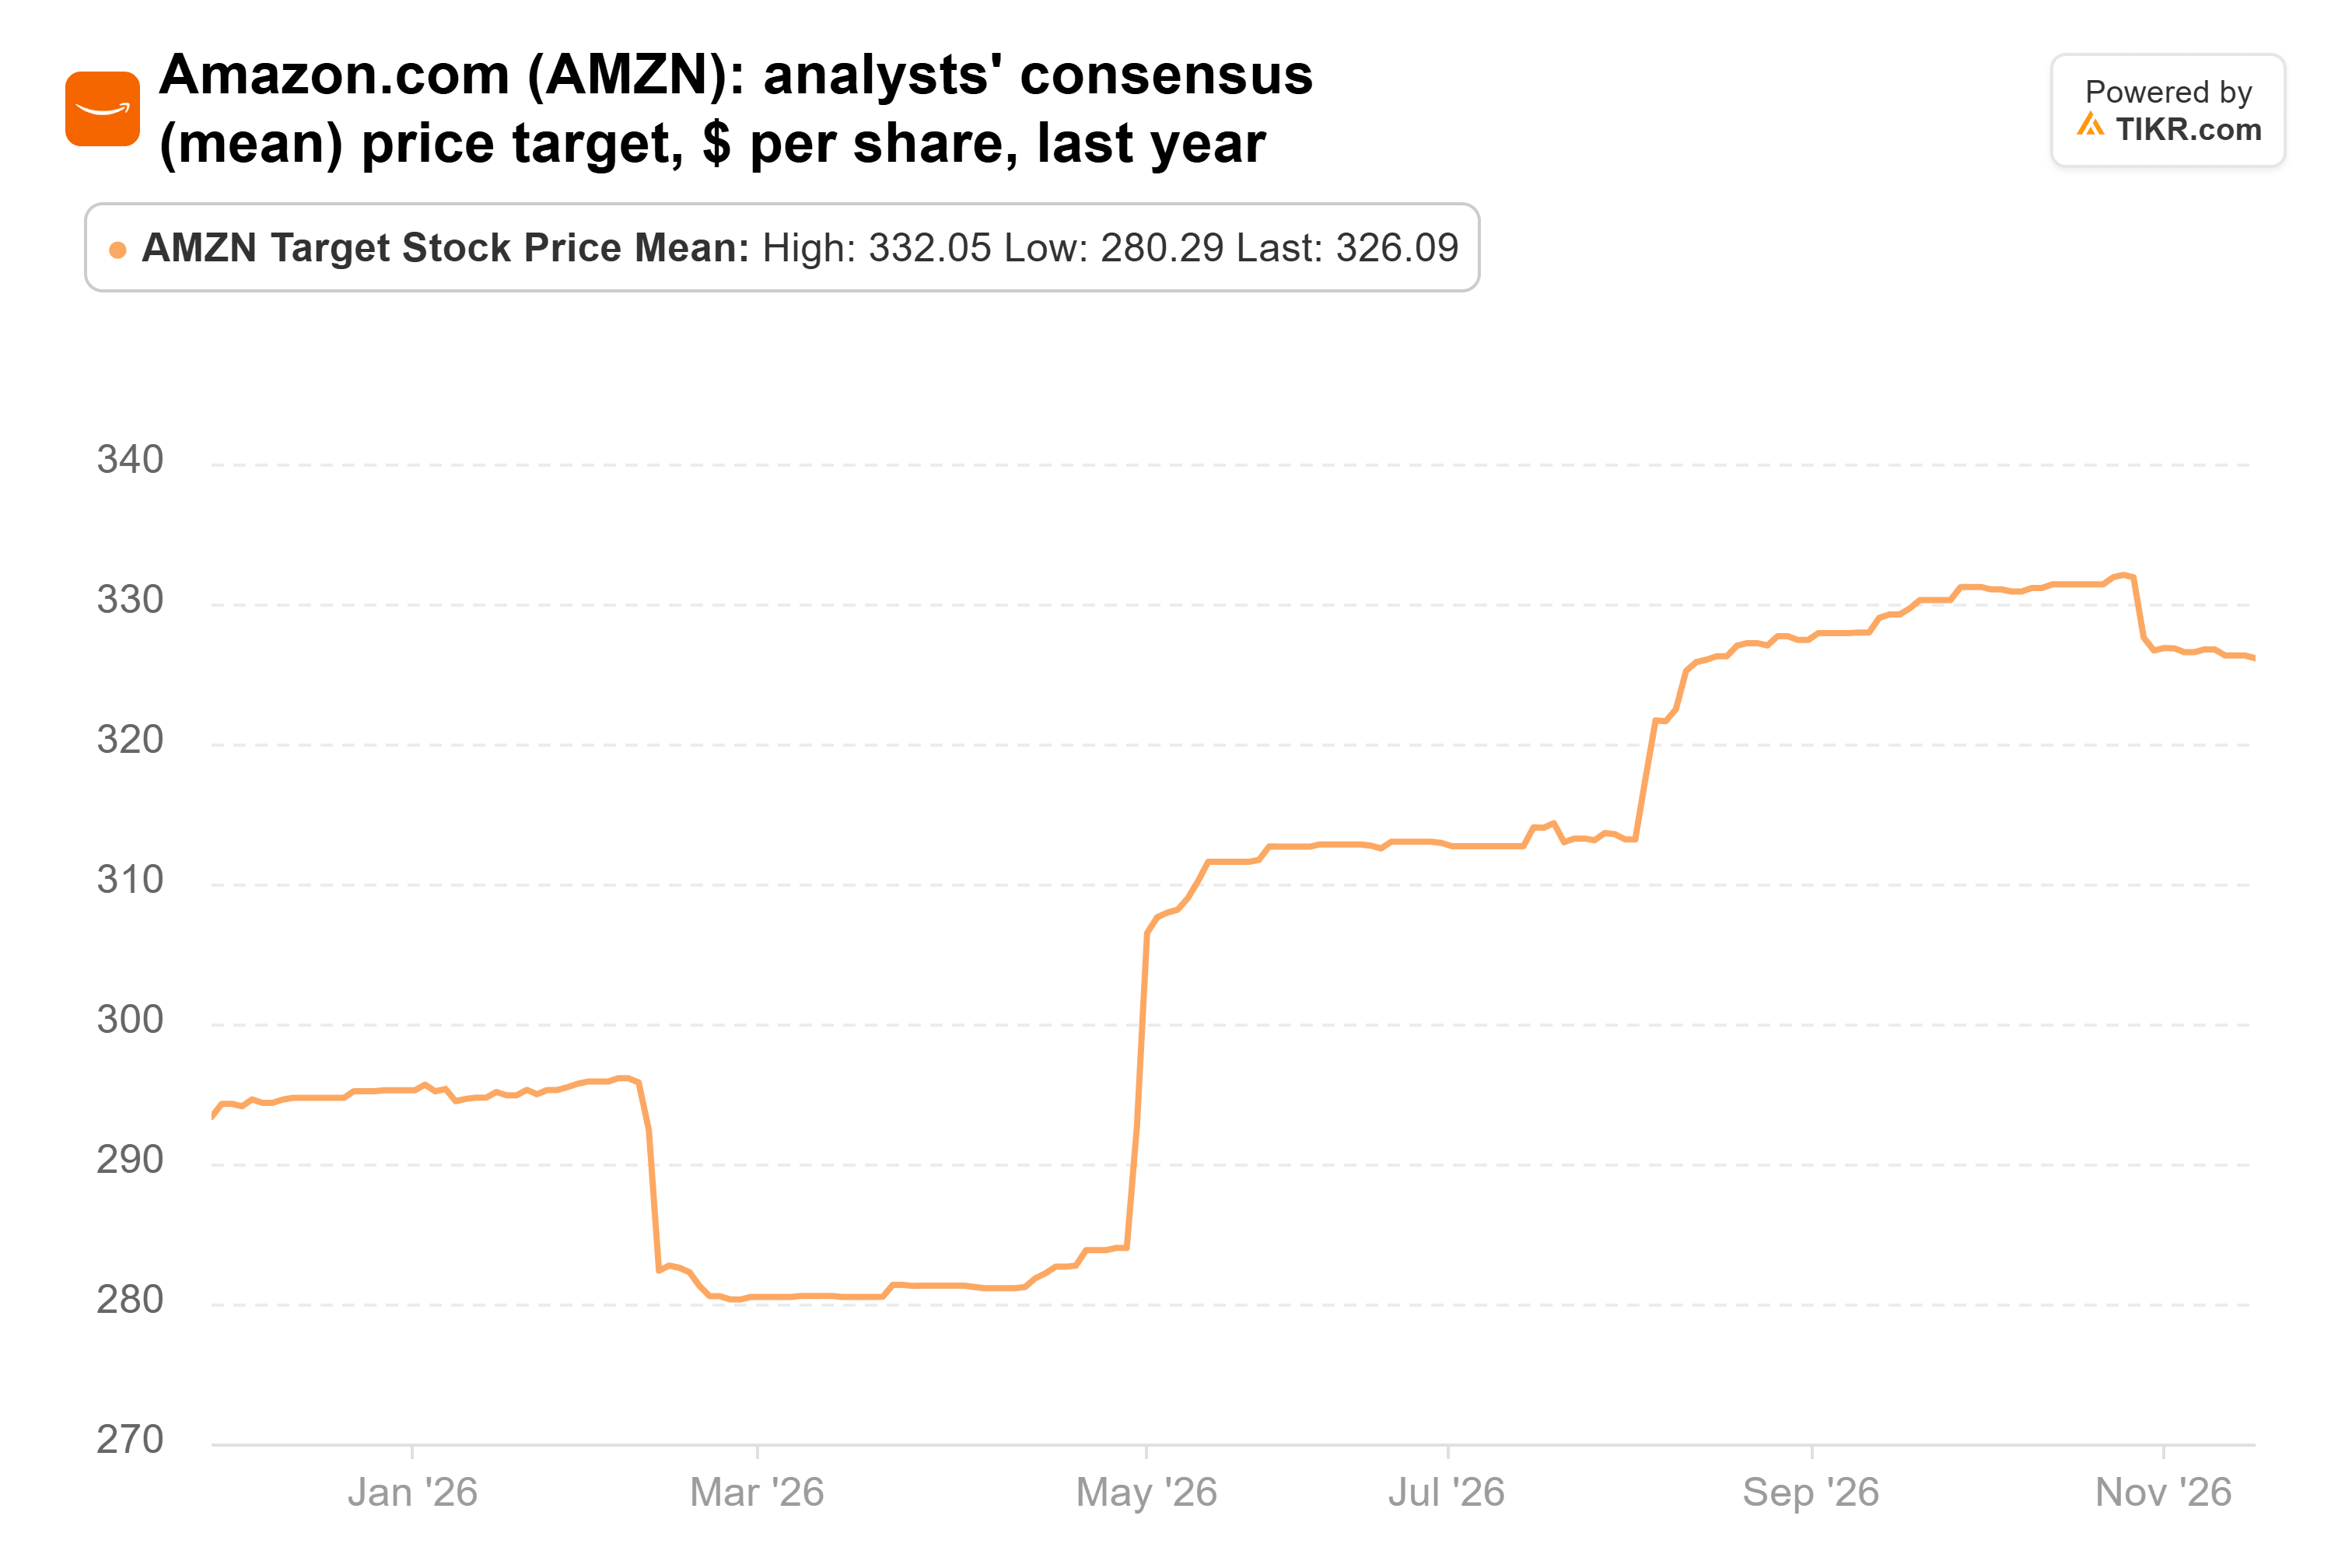
個々のターゲットは230ドルから405ドルまで幅がある。筆者の計算によれば、326ドルというコンセンサスは2028年のEPS予想の約23倍であり、現在の倍率をわずかに下回る。つまり、評価倍率の上昇(リレーティング)は必要なく、予想が維持されるだけでよい。
キャッシュは構築の代償
アマゾンは今年、約2,200億ドルの設備投資を見込んでいる。そのフリーキャッシュフローは9月30日までの12か月間で424億ドルの流出となっており、1年前は流入だった。第3四半期決算前、アナリストはフリーキャッシュフローが再びプラスに転じるのは2028年までないと予想しており、投資家は待つことを求められている。
それでも、数字はドラッケンミラーを支持していると思う。アマゾンのクラウド事業はここ数年で最も速いペースで成長しており、投資家は過去5年間でほぼ最低の倍率でそれを購入している。その価格であれば、キャッシュが回収される2028年まで待つことは公正な取引のように思える。
次の試金石は、2月初旬に発表される第4四半期決算とともに訪れる。アマゾンはそこで2027年の支出計画を示すと見込まれている。10月の決算発表前、アナリストは2027年の設備投資を2,782億ドルと予想していた。その水準かそれ以下で、AWSの成長率が39%近くを維持する計画であれば、2028年のキャッシュフロー転換は順調に進むだろう。そして、2月中旬に提出が予定されているデュケインの次の13Fは、ドラッケンミラーが追加購入を続けたかどうかを示すことになる。
では、アマゾン株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンがいくらの価値を持つ可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


