主なポイント
- Vistraの取締役会は、第3四半期の調整後EBITDAが50.4%増の記録的な23億8000万ドルに跳ね上がったことを受け、自社株買いを15億ドル追加した。
- Metaの原子力発電契約から、テキサス州オデッサのVistraガスプラントでの20年間207MWの契約まで、長期契約が続々と締結されている。
- Cogentrixの売り手は500万株のVistra株を保有しており、これは再販登録済みで約6億2400万ドルの価値があり、1月30日以降に売却可能となる。
- 2028年の発電量のうちヘッジされているのは約78%のみであり、2月下旬に予定されている第4四半期決算では、Vistraがさらにどれだけの量を固定したかが明らかになる。
これは、自社株が安すぎると考えて積極的に支出している企業だ。
Vistra (VST) は11月6日、第3四半期の調整後EBITDAが23億8000万ドルと記録を更新し、50.4%増加したと発表した。取締役会はまた、自社株買いを15億ドル追加し、2028年までに支出可能な残額は約25億ドルとなった。
その日の株価は125ドルで取引を終えた。それでも9月初旬からは16%下落しており、秋には新たなデータセンターの建設を一時停止する公約を掲げた知事がテキサス州に就任することへの懸念が投資家を悩ませていたためだ。
しかし、Vistraの成長の多くはすでに契約済みだ。Meta Platforms (META) は1月、VistraのPJM地域の原子力発電所からの電力供給に関する20年契約に署名した。Amazon (AMZN) は、テキサス州コマンチ・ピークからの最大1,200MWの電力供給に関するAWS向け20年契約を保持している。
ただし、課題もある。Cogentrixの売り手は現在500万株のVistra株を保有しており、それらは1月30日以降に売却可能となる。
記録的な利益と拡大する自社株買い
四半期はほぼすべての分野で堅調だった:
- 売上高は27.7%増の63億5000万ドル。
- 純利益は5億5900万ドルの未実現ヘッジ利益に支えられ、74.8%増の11億4000万ドル。
- テキサス部門の調整後EBITDAは56.5%増の12億3000万ドル、東部部門は36.2%増。
経営陣はまた、2026年の調整後EBITDAのレンジの中間値を引き上げ、現在71億ドルから75億ドルとなった。この中間値は、2025年の59億1000万ドルを23.5%上回っている。
売上高も上昇を続けている…
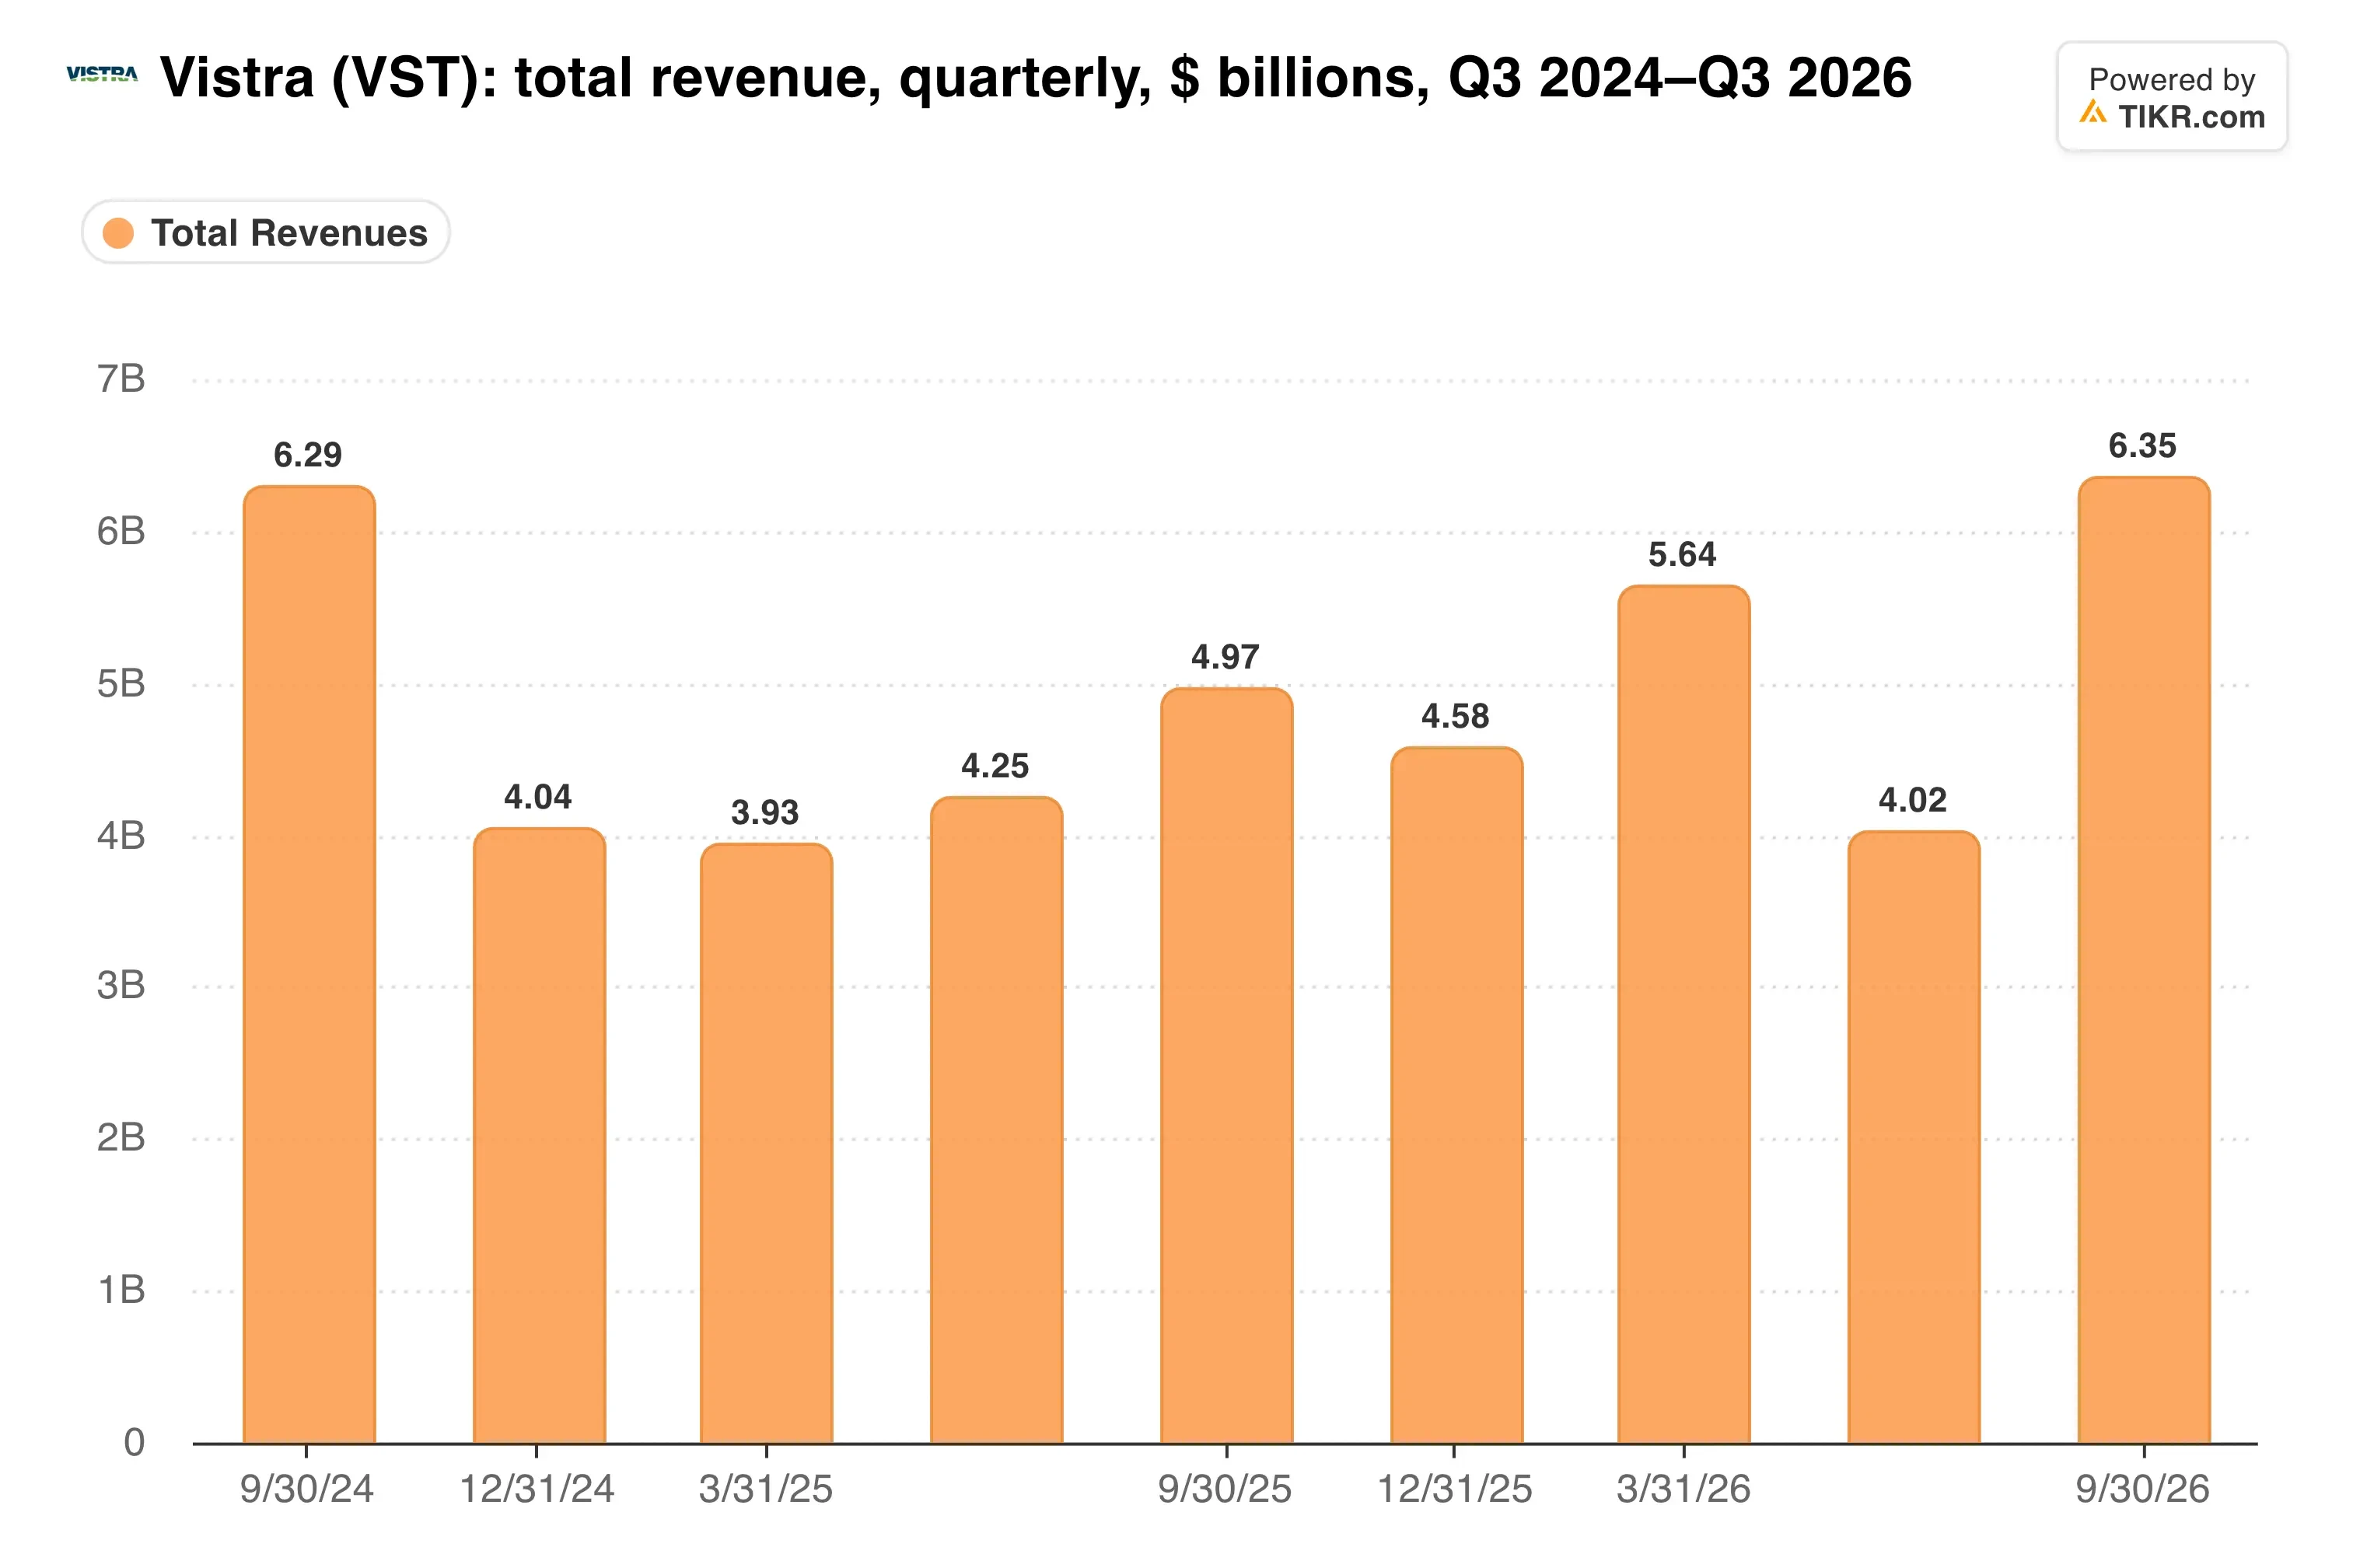
上昇の大部分は実現価格の上昇によるもので、LotusプラントとMartin Lake Unit 1が残りを補った。
長期契約が次の成長を支える
今四半期、Vistraはイリノイ州の405MWのPulaski太陽光発電所を、Microsoftとの契約の下で稼働開始した。また、テキサス州オデッサのガスプラントで、New Era Energy & Digitalとの20年間207MWの契約に署名した。
「電力業界の状況が変化する中、我々はこのような機会をさらに多く目にしている」と、Jim Burke CEOはリリースで述べた。
投資家は以前にもこのような契約に高い評価を付けてきた。Metaの契約が1月に発表された際、Vistraは最大16%上昇し、Okloは最大19%上昇した。
Vistraは2027年の調整後EBITDAを77億ドルから85億ドルと見込んでおり、81億ドルの中間値は今年のそれを11%上回っている。では、キャッシュフローはそれに追いついているか?
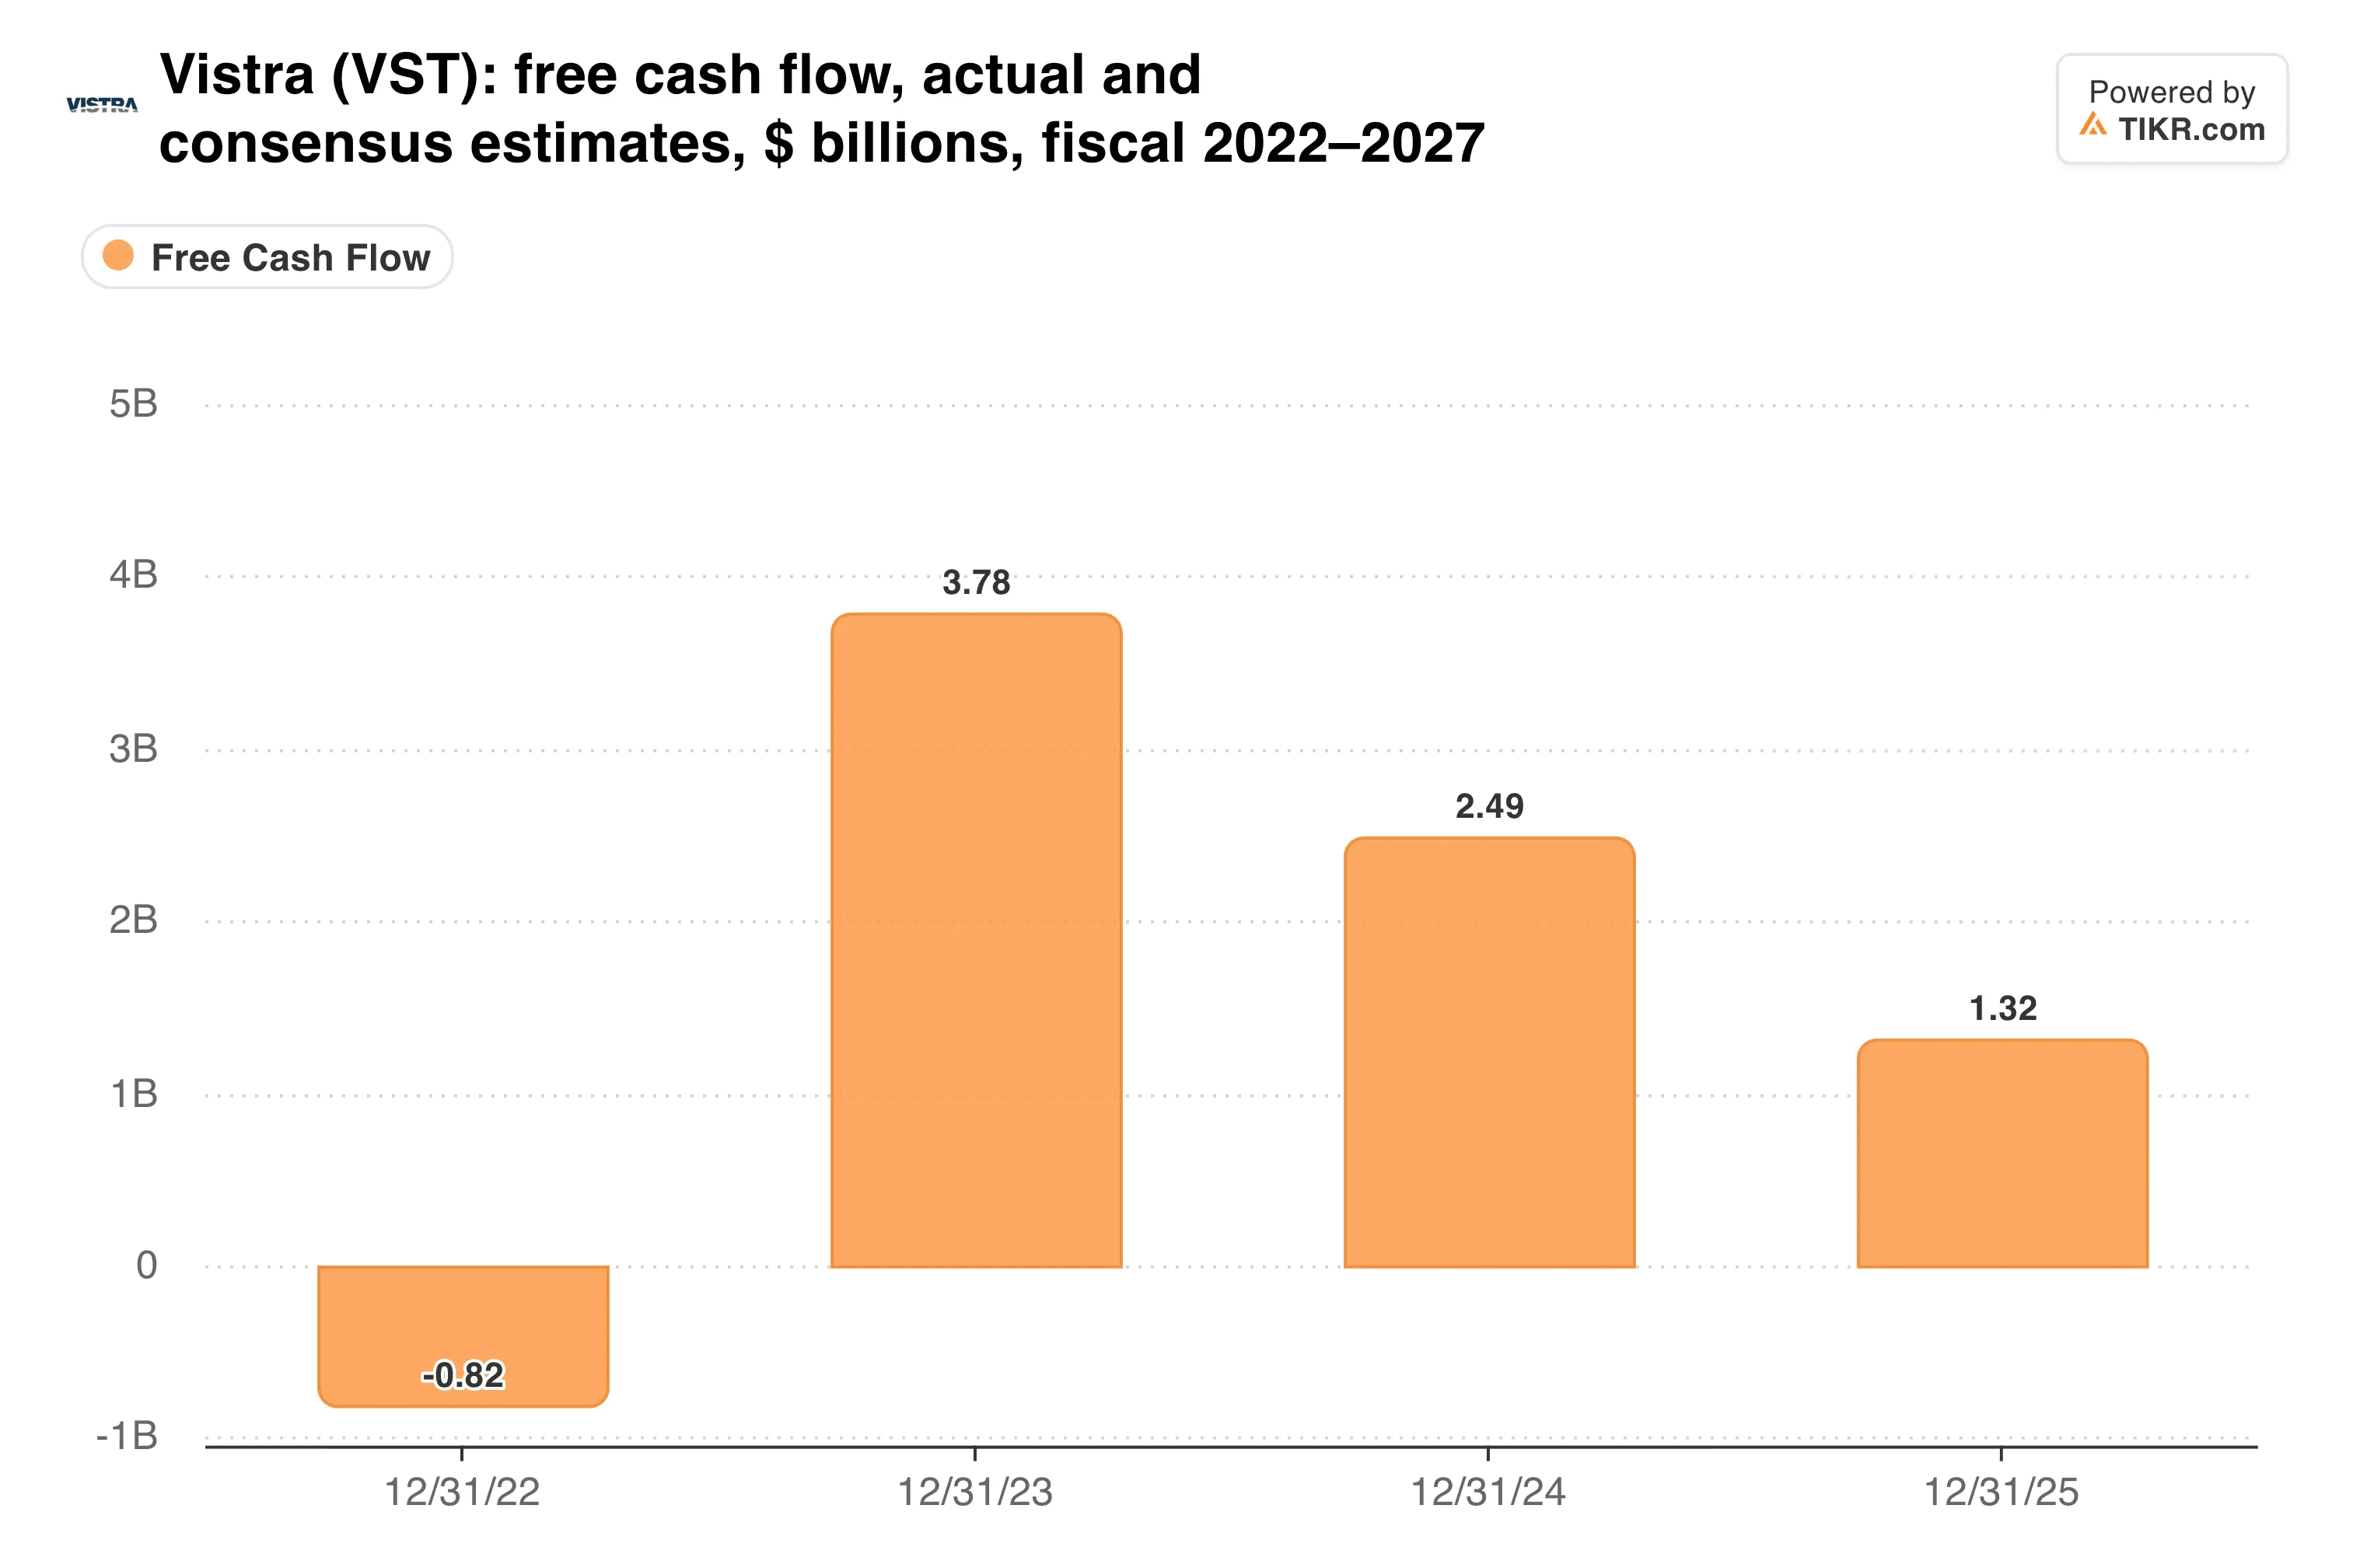
追いついている。成長投資前の2027年のフリーキャッシュフローは、43億ドルから51億ドルと見込まれており、このレンジ全体で2025年の35億9000万ドルを上回っている。
TIKRはVistraについて22人のアナリストを追跡している。「買い」と言っているのは何人か?
Vistraの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。こちらからVistraのアナリスト・レーティングを確認
薄くなるヘッジと売却可能となる株式
さて、難しい部分だ。2027年の発電量の約98%はヘッジされているが、2028年は約78%のみだ。テキサス州での新規データセンターの長期凍結は、ちょうどこの緩衝材が薄くなる時期に重なる。
10月以来、VistraはCogentrixの買収に約22億ドルの現金を支払い、17億ドルの負債を返済し、10億ドルの優先株を償還した。プロフォーマの流動性は約54億ドルに減少した。
Cogentrixの売り手であるQ-Generation Holdingsは、500万株(会社の約1.5%)を受け取り、Vistraは11月9日にそれらを再販登録した。125ドルで計算すると、それらは約6億2400万ドルの価値があり、これは11月2日までの今年の自社株買いに支出した9億8300万ドルの約3分の2に相当する。
一方、自社株買いは発行済み株式数を減らし続けている…
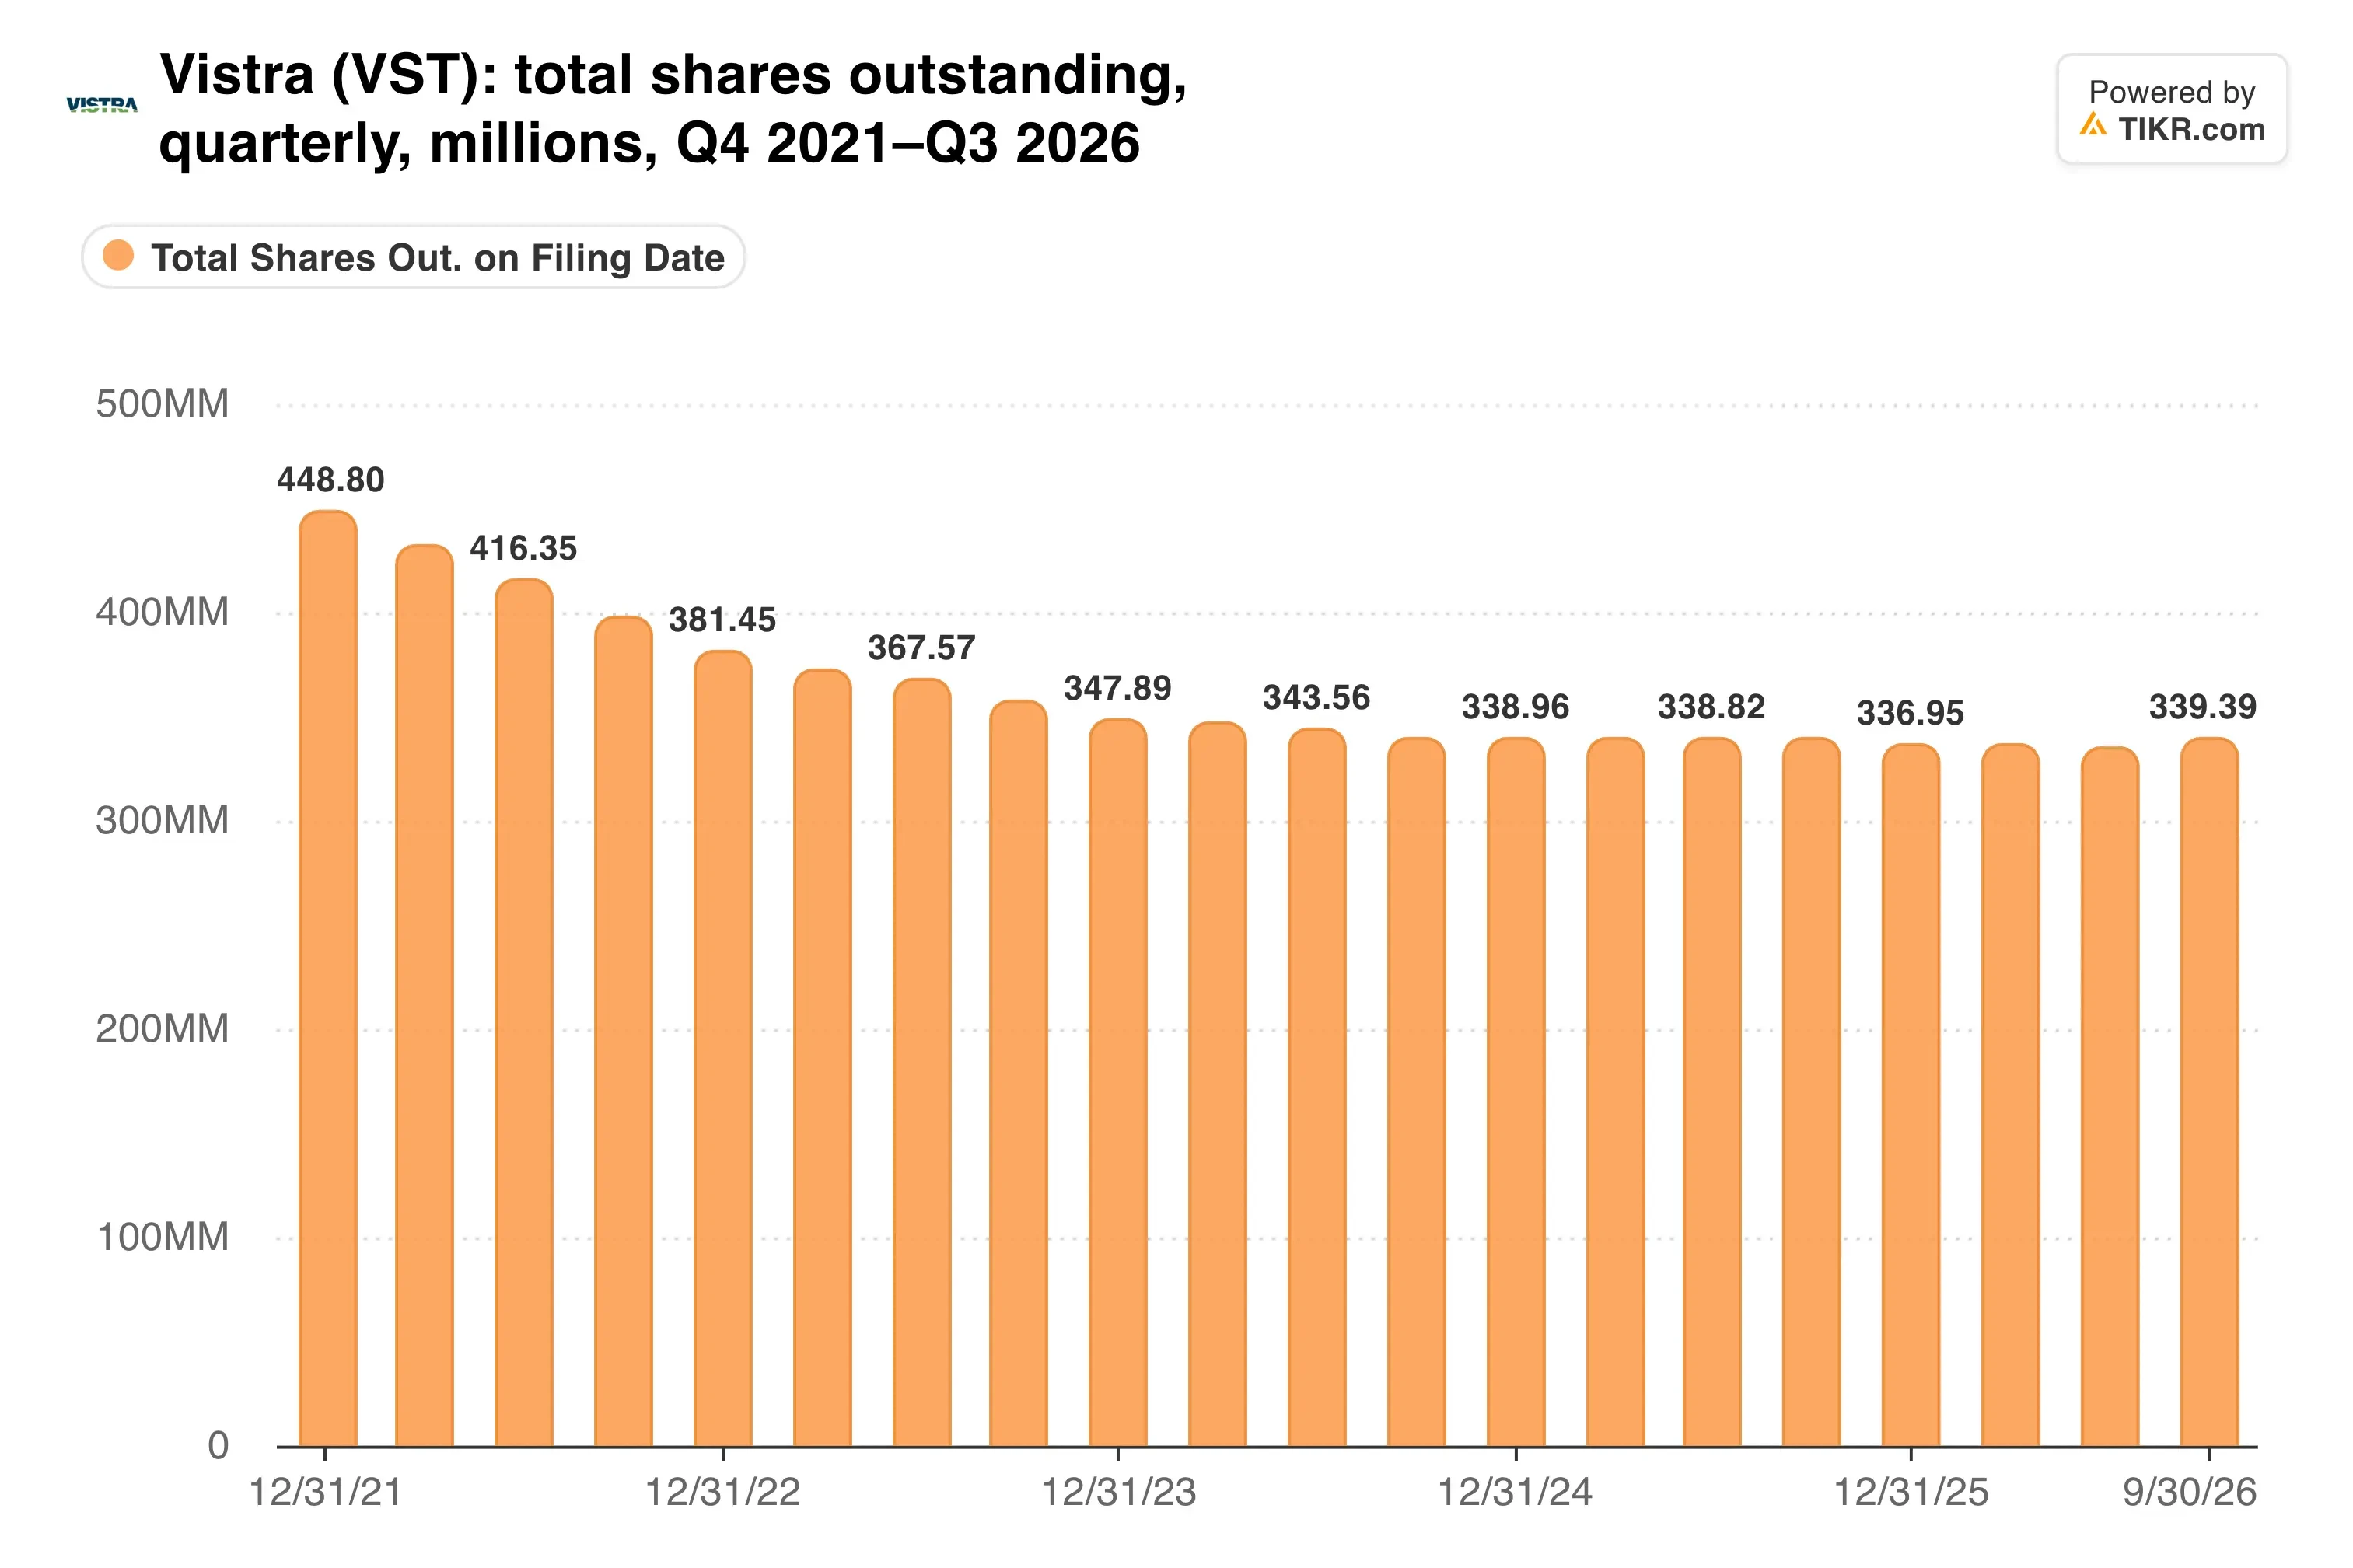
Vistraは11月初旬に約3億3900万株の発行済み株式数を有しており、2021年11月と比べて約30%減少している。
私の見解:拡大する自社株買いは好意的に捉えている。2027年がほぼ完全にヘッジされ、11%高い見通しが示されているため、Vistraは来年テキサス州の政治が協調する必要はない。それでも、1月30日は重要だ。ロックアップが終了するのは、テキサス州に新たな知事が就任するのと同じ月だからだ。
2月下旬に予定されている第4四半期決算は次のチェックポイントだ。Vistraが2028年の発電量をさらにどれだけヘッジし、どの価格で固定したかが示されるはずだ。
では、Vistraの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Vistraがどの程度の価値になる可能性があるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!