主なポイント
- Nebiusの株価は約16%下落。第三者のデータセンターの遅延により、2026年の売上高見通しが30億ドルから34億ドルの範囲の下限に押し下げられたため。
- 第3四半期の売上高は571%増の9億8080万ドルに達したが、そのうち約3億2500万ドルは資産軽量パートナーモデルからの一時的な収入だった。
- 設備投資(キャピタル・エクスペンディチャー)の業績見通しが、2026年で約270億ドル、2027年で400億ドルから450億ドルに上方修正され、資金調達と株式希薄化への懸念が再燃した。
- 2月の決算報告では、Microsoft向けニュージャージー州のキャパシティが予定通りに稼働したか、および年間経常収益(ARR)が70億ドル超えの軌道に乗っているかが明らかになるはずだ。
Nebius Group (NBIS) は先週木曜日に売上高で市場予想を上回ったにもかかわらず、その日のセッションで約16%の価値を失った。
損害を与えたのは業績見通しだ。地主がNebiusのために建設しているデータセンターが遅延しているため、2026年の売上の一部が来年にずれ込むことになった。年間売上高は30億ドルから34億ドルの範囲の下限に落ち着くと見込まれる。
タイミングが痛かった。CoreWeave (CRWV) が11月10日に2026年の売上高予想を130億ドルから133億ドルに引き上げた。Nebiusの株価は翌日、自社の決算発表直前に15%急騰したばかりだった。
最も大きな遅延は、Microsoft (MSFT) との契約を提供する第三者のサイトであるニュージャージー州ヴァインランドで発生している。Nebiusは現在、そのキャパシティの半分以上を年末までに提供できると見込んでいる。残りは2027年第2四半期にずれ込む。
アスタリスク付きの予想上回り
第3四半期の売上高は9億8080万ドルに達し、前年同期の1億4610万ドルから571%増、前四半期から68%増となった。これは9億750万ドルのコンセンサス予想を上回るものだ。
ただし、見出しの数字には一つ調整が必要だ:
- 約3億2500万ドルは、資産軽量パートナーモデルの第一段階からの一時的な収入だった。
- 営業利益は5004万ドルに達し、前年同期の1億3020万ドルの損失から改善した。
- 継続事業からの純損失は3750万ドル、1株当たり0.13ドルに縮小した。
一時的な部分を除くと、売上高は約6億5600万ドルとなる。それでも前四半期比で約12%増…
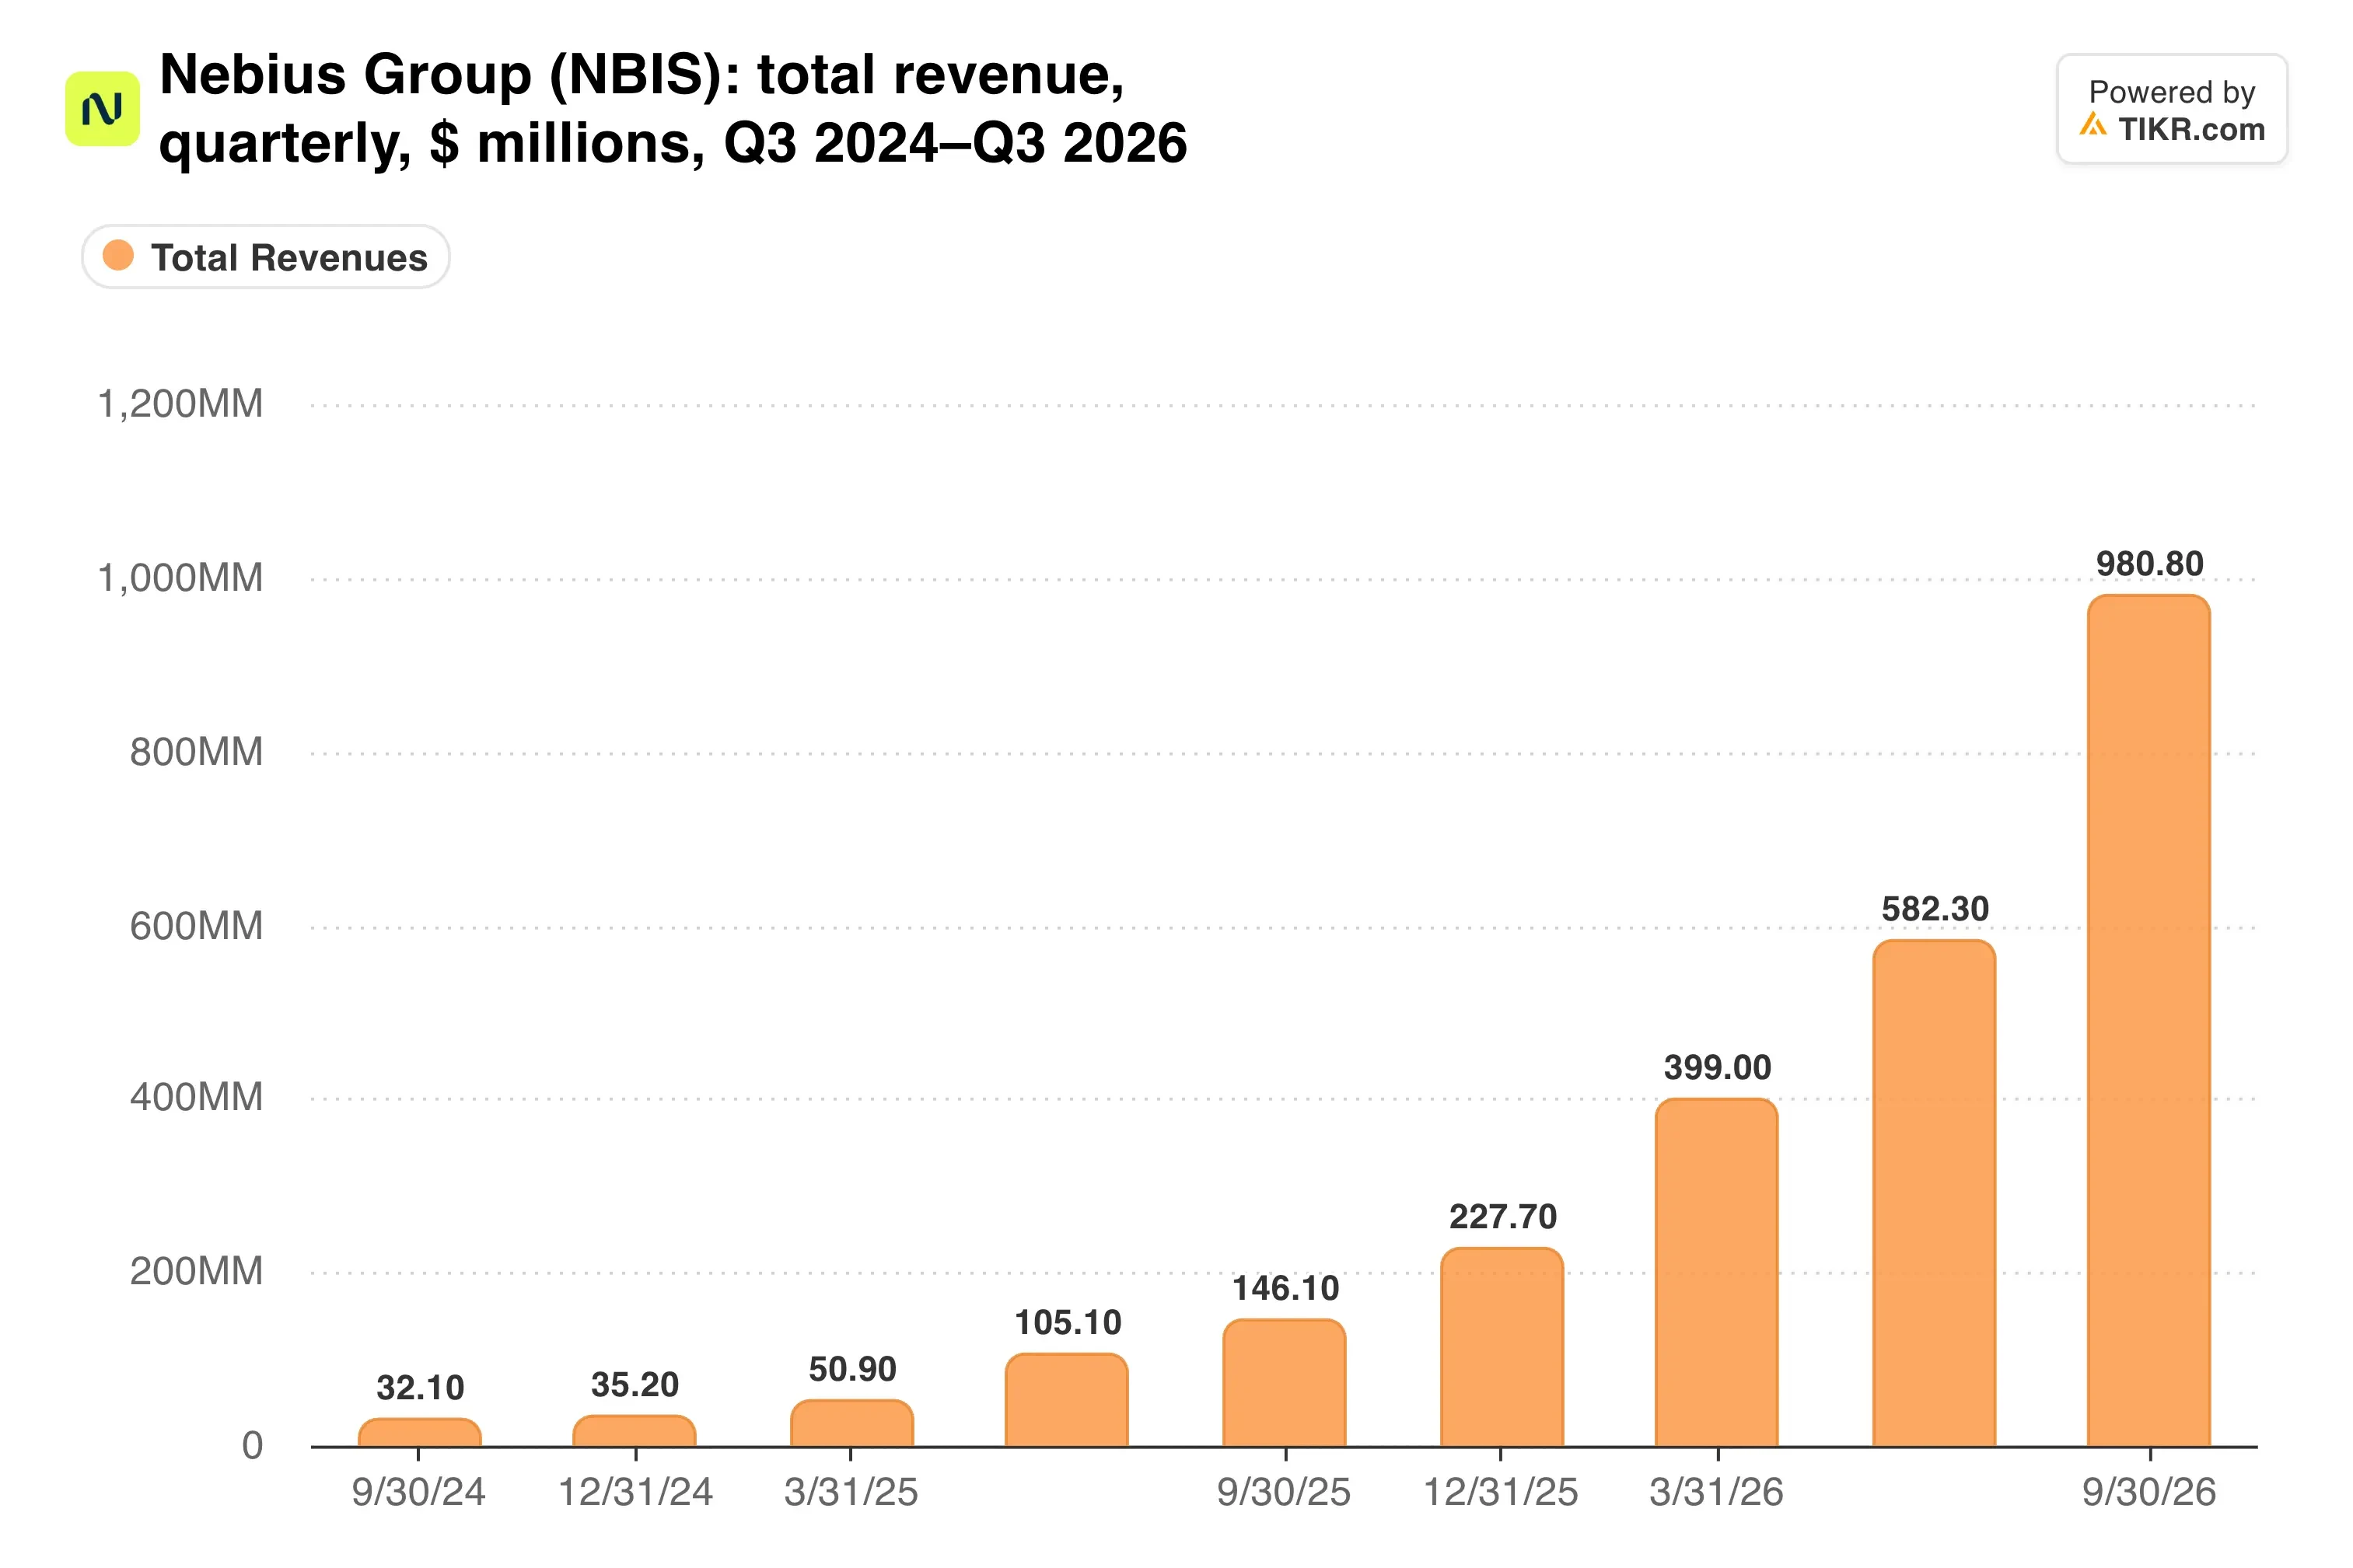
基本的なトレンドは維持された。しかし、ここから先のペースは主に建物に電力が供給される時期に依存する。
顧客が前払いしている
これは強気派が注目すべき部分だ。第3四半期の契約における価格は、前四半期からGPU時間当たり20%以上上昇し、四半期開始以降、顧客は120億ドル以上の契約価値をコミットした。
前払いがより大きな変化だ。四半期中に締結された契約では、関連する設備投資の100%以上をカバーしており、第2四半期の50%から60%から上昇した。つまり、顧客が現在、建設資金の多くを自ら負担していることになる。
そのような価格設定は収益性に反映されるはずだ。果たしてそうなっているか?
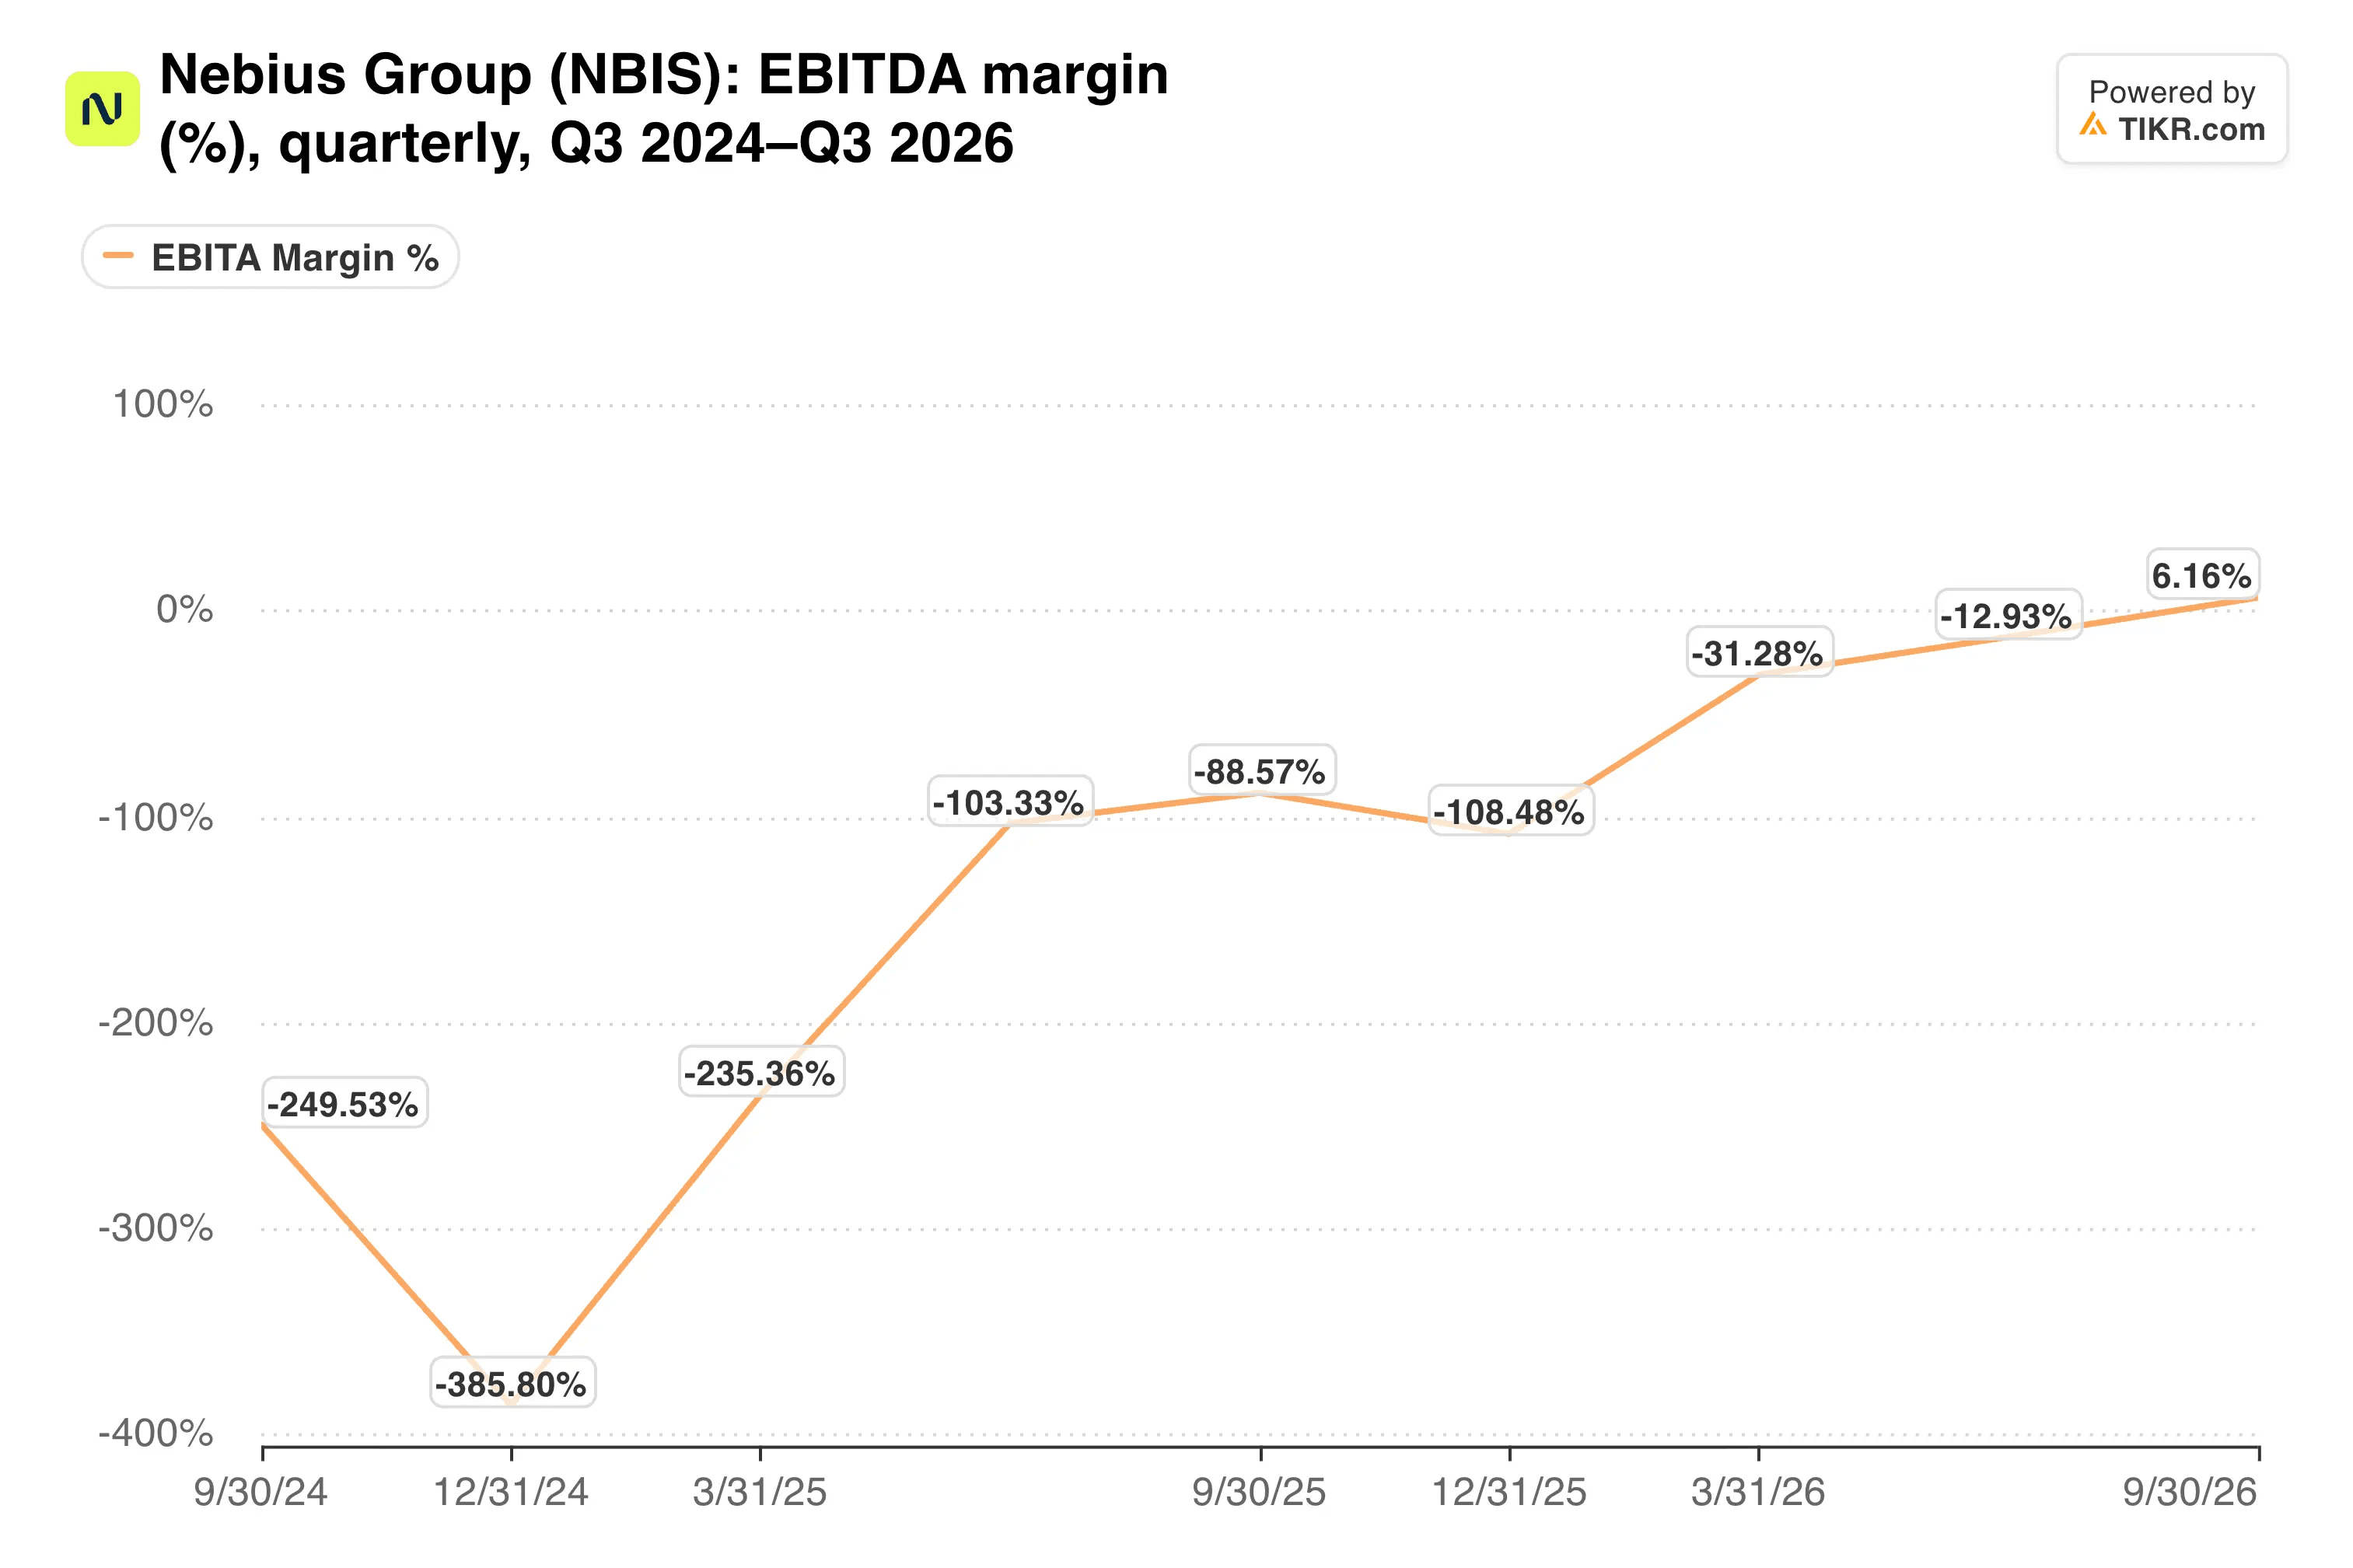
AIクラウド事業は、調整後EBITDAマージンが53.2%を記録した。規模感として、CoreWeaveの第3四半期売上高は168%増の36億6000万ドルで、依然としてNebiusの合計の3倍以上だ。Nebiusはより小さな基盤からより速く成長しており、2027年の売上高を120億ドルから130億ドル(今年の約4倍)と見込んでいる。
TIKRはNebiusについて23人のアナリストを追跡している。「買い」と言っているのは何人か?
Nebiusの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Nebiusのアナリスト・レーティングを見る
支出額は増え続ける
支出面では、売りが理にかなっている。Nebiusは2026年の設備投資を200億ドルから250億ドルから約270億ドルに引き上げた。また、2027年については400億ドルから450億ドルと見通し、いずれの数字もアナリストの予想を上回った。
第3四半期の設備投資だけで約73億ドルに達し、その上昇は急峻だ。
営業キャッシュフローは2億7300万ドルの流出だったため、外部資金がギャップを埋めた。これには8月の57億5000万ドルの転換社債と、約10億ドルの株式売却が含まれる。
CEOのArkady Volozhは決算説明会で率直に述べた:「この規模での建設は困難であり、遅延は現在、我々の業界の一部です。我々も例外ではありません」
Nebiusは、前払いと資産担保ローンが2027年の設備投資の75%から85%をカバーすると見込んでいる。また、2027年第4四半期に税引前損益分岐点を達成することを目標としている。
私の見解:この決算報告の需要面は、株価の反応が示唆するよりも良好だった。しかし、遅延はNebiusが管理していない地主側にあり、自社所有のサイトが負荷を担うまでは、さらなる株式売却の可能性が残っている。私は、下落局面での買い付けの前に、確実な納入の証拠を待つだろう。
次のチェックポイントは、2月に予定されている第4四半期決算報告だ。その報告では、Microsoft向けニュージャージー州のキャパシティの半分以上が予定通りに到着したかどうかが明らかになるはずだ。また、その月に年間経常収益(ARR)が70億ドルを超える軌道にあるかどうかも注目したい。
では、Nebius Groupの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Nebius Groupがどのような価値を持つ可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!